

Volet 3 sur 7 du dossier « France : un modèle à bout de souffle, une réforme impossible ? », une étude du Dr Abdelrahmi Bessaha.
Partie III. La politique de l’offre depuis 2012 : coûts budgétaires, résultats économiques et limites du ruissellement
Cette troisième partie examine les fondements, les instruments et les résultats de la politique de l’offre engagée sous François Hollande et poursuivie, puis amplifiée, sous Emmanuel Macron. Elle analyse les coûts budgétaires des mesures destinées à améliorer la compétitivité des entreprises, à stimuler l’investissement et à soutenir l’emploi, au regard de leurs effets sur la croissance, la productivité et les finances publiques. Elle s’interroge également sur la réalité du mécanisme de ruissellement, selon lequel les avantages accordés aux entreprises et aux détenteurs de capitaux devraient bénéficier progressivement à l’ensemble de l’économie. L’objectif est d’évaluer si cette stratégie a contribué à redynamiser durablement le modèle économique français ou si ses résultats demeurent insuffisants au regard des ressources publiques mobilisées.
L’essentiel
Le bilan est nuancé. Engagée avec le CICE et le Pacte de responsabilité, puis amplifiée depuis 2017 (impôt sur les sociétés ramené de 33,3 % à 25 %, prélèvement forfaitaire unique, remplacement de l’ISF par l’IFI), la politique de l’offre a accompagné une amélioration notable de l’emploi : le chômage est passé de 10,4 % en 2015 à environ 7,5 % en 2024. Mais pour l’étude, la transformation productive reste à démontrer, le ruissellement généralisé n’est pas établi et le coût est élevé : environ 66 milliards d’euros par an pour les seuls allégements généraux de cotisations.
En bref :
Chapitre 8. De Hollande à Macron : le pari de la politique de l’offre
Une continuité stratégique dont les résultats doivent être évalués.
La politique de l’offre française s’inscrit dans une continuité qui commence sous François Hollande et se poursuit, sous des formes élargies, avec Emmanuel Macron. Elle repose sur un objectif économiquement légitime : renforcer les capacités productives, améliorer la compétitivité et favoriser une croissance durable.
Ce chapitre analyse la continuité et les transformations de la politique de l’offre française depuis 2012. Il examine ses fondements économiques, ses principaux instruments et les conditions dans lesquelles les avantages accordés aux entreprises peuvent se traduire par davantage d’investissement, d’emplois, de productivité et de revenus, sans compromettre la soutenabilité budgétaire.
8.1. Le tournant de 2012–2014 : François Hollande engage une politique de soutien aux entreprises
La politique de l’offre française ne débute pas avec l’élection d’Emmanuel Macron en 2017. Dès le quinquennat de François Hollande, les autorités entreprennent de réorienter progressivement leur stratégie économique vers le soutien à la compétitivité des entreprises, à l’investissement et à l’emploi. Cette évolution répond à plusieurs faiblesses structurelles : une croissance modérée, un chômage élevé, une compétitivité industrielle dégradée et des difficultés persistantes à renforcer l’appareil productif.
Le Crédit d’impôt pour la compétitivité et l’emploi (CICE), instauré à la fin de 2012 et appliqué à partir de 2013, constitue l’un des principaux instruments de cette réorientation. Il vise à réduire le coût du travail et à améliorer les marges des entreprises afin de soutenir l’emploi, l’investissement et la compétitivité.
Le Pacte de responsabilité et de solidarité, annoncé en 2014, prolonge cette démarche par de nouveaux allégements de prélèvements et des mesures destinées à favoriser l’activité économique.
Ces dispositifs reposent sur une hypothèse commune : l’amélioration de la situation financière des entreprises doit progressivement se transmettre à l’économie réelle par l’investissement, les embauches, la compétitivité et la progression des revenus.
Cependant, ces mesures présentent un coût pour les finances publiques. Leur financement annoncé combine notamment des ajustements fiscaux et des économies sur les dépenses publiques. La question de leur efficacité doit donc intégrer non seulement leurs effets sur les entreprises, mais également les conséquences des prélèvements ou économies mobilisés pour les financer.
Le quinquennat Hollande marque ainsi un véritable tournant : le soutien à l’offre productive devient progressivement un axe central de la politique économique française.
8.2. Depuis 2017 : Emmanuel Macron approfondit et transforme la stratégie
À partir de 2017, Emmanuel Macron poursuit cette orientation tout en modifiant certains de ses instruments et en élargissant ses objectifs.
La réduction progressive du taux de l’impôt sur les sociétés, l’instauration du prélèvement forfaitaire unique sur certains revenus du capital et le remplacement de l’impôt de solidarité sur la fortune par l’impôt sur la fortune immobilière illustrent cette nouvelle étape.
La transformation du CICE en allégements pérennes de cotisations sociales prolonge également la politique de réduction du coût du travail engagée sous François Hollande.
À ces mesures s’ajoutent des réformes du marché du travail, de l’assurance chômage et de la formation professionnelle, ainsi que des dispositifs destinés à renforcer l’attractivité du territoire et l’investissement.
La continuité entre les deux quinquennats est donc réelle. Toutefois, leurs stratégies ne sont pas identiques. Sous Hollande, l’accent est principalement mis sur le coût du travail et la restauration des marges des entreprises. Sous Macron, la politique de l’offre accorde également une place importante à la fiscalité du capital, à l’attractivité financière et à la transformation du fonctionnement du marché du travail.
Cette distinction est essentielle pour évaluer les résultats. Les mesures ne concernent pas les mêmes bénéficiaires, n’empruntent pas les mêmes mécanismes de transmission et ne produisent pas nécessairement les mêmes effets économiques ou distributifs.
8.3. Les mécanismes de transmission : de la réduction des coûts à la création de richesse
La politique de l’offre repose sur une logique économique identifiable. Une réduction des prélèvements sur les entreprises peut améliorer leur rentabilité et leur capacité de financement. Cette amélioration peut favoriser l’investissement, l’innovation, les embauches et la compétitivité.
Toutefois, ces effets ne sont ni automatiques ni proportionnels aux avantages accordés.
Une entreprise peut utiliser l’amélioration de ses marges pour investir, mais également pour réduire son endettement, accumuler des liquidités ou distribuer des dividendes. De même, une baisse du coût du travail peut soutenir l’emploi sans nécessairement entraîner une progression équivalente de la productivité ou des salaires réels.
L’investissement dépend aussi des débouchés anticipés, de la disponibilité des compétences, des conditions de financement et de la confiance des entreprises.
La réussite d’une politique de l’offre ne peut donc être appréciée à partir des seules réductions d’impôts ou de l’amélioration des marges bénéficiaires. Elle doit être mesurée à partir de ses effets sur les capacités productives et les revenus.
Cinq indicateurs permettent d’apprécier ces résultats : la croissance réelle, l’investissement productif, l’emploi, la productivité du travail et les salaires réels.
Un sixième indicateur, le déficit public rapporté au PIB, permet d’examiner si les résultats économiques obtenus sont compatibles avec le financement durable des engagements publics.
8.4. Premiers résultats : des progrès sur l’emploi, mais une transformation productive à démontrer
Les données historiques de l’INSEE montrent que le chômage français est demeuré élevé pendant la majeure partie du quinquennat Hollande. Il atteint 10,4 % de la population active en 2015, avant de reculer à 10,1 % en 2016.
La diminution se poursuit ensuite sous Emmanuel Macron : le taux de chômage atteint 8,5 % en 2019, puis 7,5 % en 2024 et 7,7 % en 2025.
Cette évolution représente une amélioration importante du marché du travail. Toutefois, elle ne peut être attribuée intégralement aux politiques de l’offre, compte tenu du rôle de la conjoncture, des autres politiques de l’emploi et des transformations démographiques.
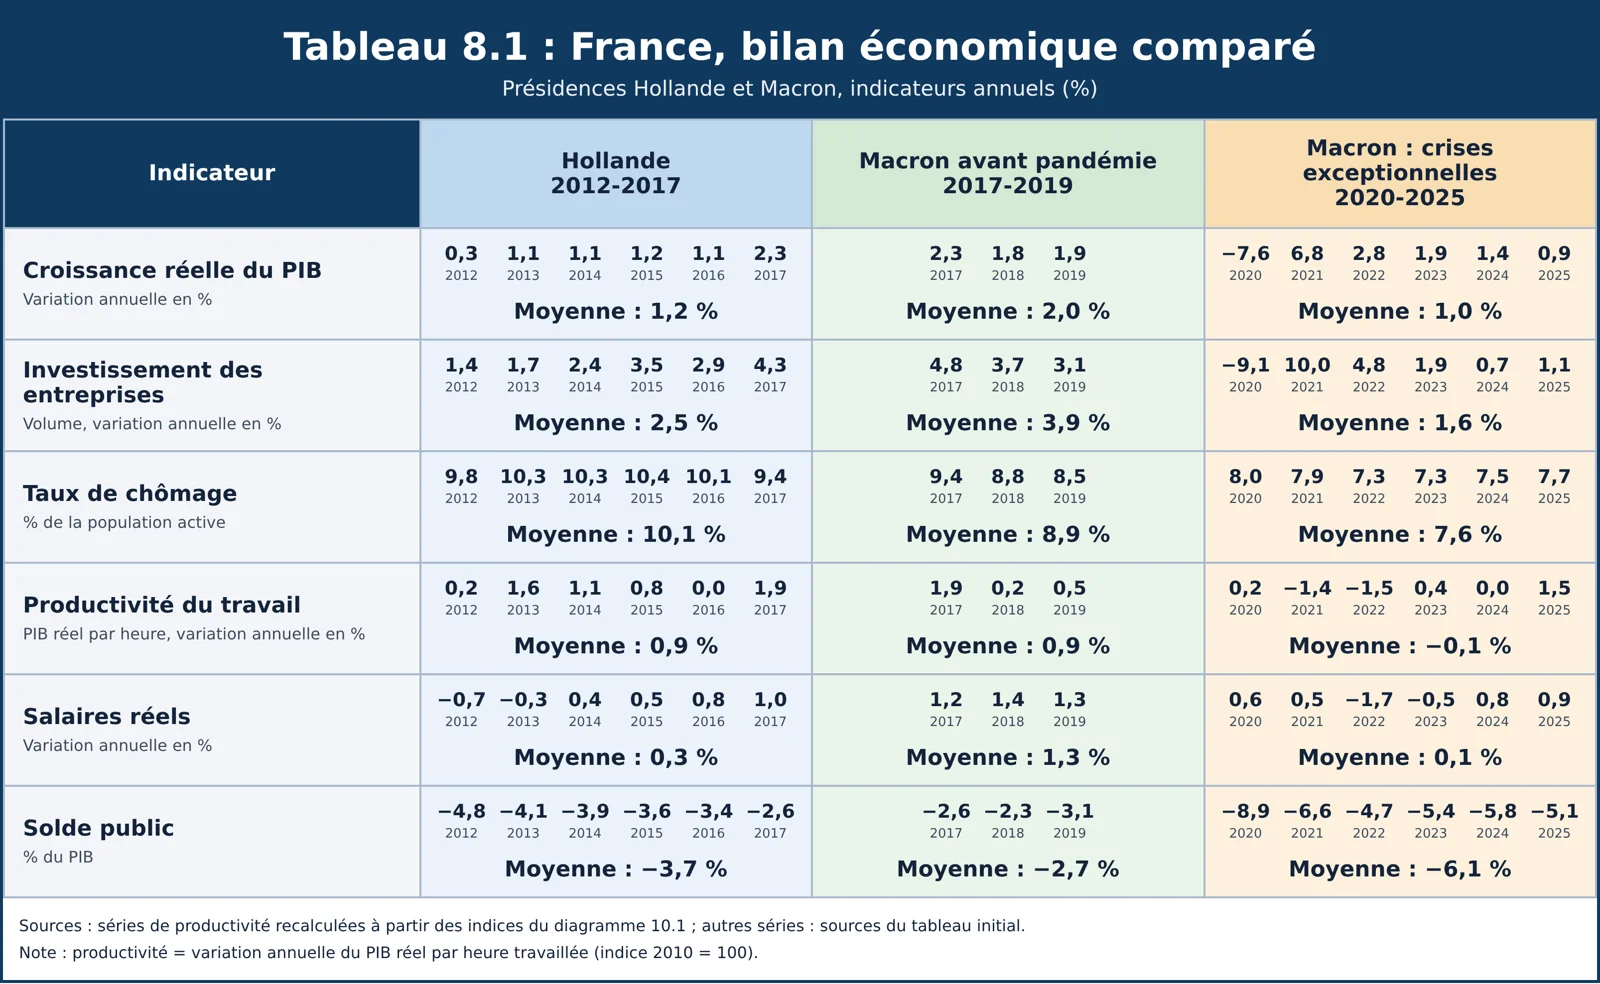
La croissance économique présente une évolution plus contrastée. Après la contraction exceptionnelle de 7,6 % du PIB réel en 2020, l’activité rebondit de 6,8 % en 2021. Elle ralentit ensuite progressivement pour atteindre 1,4 % en 2024 et 0,9 % en 2025.
L’investissement des entreprises non financières progresse fortement lors de la reprise de 2021, mais son évolution devient nettement moins dynamique en 2024 et 2025.
Ces premières observations font apparaître une question essentielle : l’amélioration de l’emploi s’est-elle accompagnée d’une progression suffisante de la productivité et des salaires réels pour renforcer durablement la croissance potentielle et le financement du modèle social ?
Cette question sera examinée à partir d’une comparaison homogène des périodes Hollande et Macron, en distinguant les résultats antérieurs à la pandémie de ceux observés pendant les crises exceptionnelles.
8.5. Une politique de l’offre peut-elle améliorer la croissance sans fragiliser les finances publiques ?
La politique de l’offre peut contribuer à améliorer durablement les finances publiques lorsque les réformes stimulent suffisamment l’activité, l’emploi et les bases fiscales. Cependant, l’existence de ces effets favorables ne signifie pas nécessairement que les mesures s’autofinancent. Une réduction permanente des prélèvements peut améliorer la compétitivité et soutenir l’investissement tout en entraînant une perte nette de recettes publiques. Si les effets induits sur la croissance restent insuffisants et si les économies compensatrices ne se matérialisent pas, elle peut contribuer à la persistance des déficits.
La question centrale est donc celle de la cohérence entre les ambitions productives, les coûts budgétaires et les résultats obtenus. Cette cohérence revêt une importance particulière dans le cas français, compte tenu du poids des engagements sociaux, des besoins d’investissement public et de l’endettement accumulé. L’évaluation doit également intégrer les conséquences distributives des réformes. Les avantages accordés aux entreprises et aux détenteurs de capitaux peuvent produire des bénéfices collectifs, mais leur ampleur et leur répartition doivent être établies empiriquement. Une stratégie économique dont les résultats sont insuffisamment visibles ou dont les coûts paraissent inégalement répartis peut également rencontrer des difficultés croissantes d’acceptation sociale et politique.
Il convient toutefois de distinguer les effets économiques mesurables des perceptions sociales et des facteurs politiques plus généraux.
8.6. Conclusion : une continuité stratégique dont les résultats doivent être évalués
La politique de l’offre française s’inscrit dans une continuité qui commence sous François Hollande et se poursuit, sous des formes élargies, avec Emmanuel Macron. Elle repose sur un objectif économiquement légitime : renforcer les capacités productives, améliorer la compétitivité et favoriser une croissance durable.
Toutefois, les résultats ne peuvent être appréciés à partir des seules mesures engagées ou de l’amélioration de certains indicateurs. Une évaluation complète doit déterminer si les avantages accordés aux entreprises ont effectivement contribué à renforcer l’investissement, la productivité, l’emploi et les revenus, et à quel coût pour les finances publiques.
Les progrès observés sur le marché du travail constituent un résultat important. Ils doivent néanmoins être confrontés à l’évolution de la croissance potentielle, de la productivité et des salaires réels.
Le chapitre 9 examinera les coûts budgétaires et les bénéficiaires des principales réformes. Les chapitres 10 et 11 permettront ensuite de confronter leurs objectifs aux résultats économiques, sociaux et distributifs, afin de déterminer dans quelle mesure la politique de l’offre a contribué au redressement ou à la persistance des déséquilibres français.
Chapitre 9. Les réformes fiscales et sociales : objectifs, bénéficiaires et coûts budgétaires
Des réformes coûteuses dont l’efficacité doit être appréciée à l’aune de la transformation productive.
Les réformes fiscales et sociales engagées depuis le milieu des années 2010 ont profondément modifié certains paramètres du modèle économique français. Elles ont cherché à renforcer les incitations à investir, à entreprendre et à embaucher, tout en améliorant l’attractivité du territoire.
La politique de l’offre engagée sous la présidence de François Hollande, puis poursuivie et approfondie sous celle d’Emmanuel Macron, repose sur une transformation progressive de la fiscalité du capital, de l’imposition des entreprises, du coût du travail et des règles de fonctionnement du marché de l’emploi. Son objectif affiché est d’améliorer la compétitivité, de stimuler l’investissement privé, de favoriser les créations d’emplois et de renforcer la croissance potentielle.
Ces orientations soulèvent néanmoins une question centrale de politique économique : dans quelle mesure les avantages fiscaux et sociaux accordés aux entreprises et aux détenteurs de capitaux se traduisent-ils effectivement par une augmentation de l’investissement productif, de la productivité, de l’emploi et des revenus réels ?
Cette interrogation est d’autant plus importante que les réformes interviennent dans un contexte de déficits publics persistants et de marges budgétaires limitées. Leur évaluation doit donc intégrer simultanément leurs effets économiques, leur incidence distributive et leur coût pour les administrations publiques. Il ne suffit pas d’établir que certaines mesures ont amélioré la situation financière de leurs bénéficiaires ; encore faut-il déterminer si les gains économiques et sociaux obtenus justifient les ressources publiques mobilisées.
9.1. Les réformes de la fiscalité du capital : attractivité, investissement et redistribution
Les transformations de la fiscalité du capital constituent l’un des piliers de la politique économique engagée à partir de 2017. Elles reposent sur l’hypothèse selon laquelle une fiscalité moins contraignante sur les revenus et les patrimoines financiers favorise l’accumulation de capital, l’entrepreneuriat, l’investissement et l’attractivité internationale de l’économie française.
Deux mesures emblématiques entrent en vigueur en 2018 : l’instauration du prélèvement forfaitaire unique (PFU) sur les revenus du capital et le remplacement de l’impôt de solidarité sur la fortune (ISF) par l’impôt sur la fortune immobilière (IFI).
Le PFU, initialement fixé à 30 %, vise à simplifier et à rendre plus prévisible l’imposition de nombreux revenus mobiliers, notamment les dividendes, les intérêts et les plus-values financières. La transformation de l’ISF en IFI réduit, quant à elle, le champ de l’imposition patrimoniale en le recentrant sur les actifs immobiliers imposables.
Ces mesures poursuivent plusieurs objectifs : limiter les incitations à l’expatriation fiscale, favoriser la détention de capitaux financiers, renforcer le financement des entreprises et encourager l’investissement dans les activités productives.
Leur logique économique repose sur un mécanisme de transmission indirect. Une diminution de la fiscalité du capital augmente le rendement net attendu de certains placements. Elle peut encourager l’épargne financière et améliorer les conditions de financement des entreprises. Toutefois, la transformation de cet avantage fiscal en investissement productif supplémentaire n’est ni automatique ni nécessairement proportionnelle au coût de la réforme.
Une partie des ressources supplémentaires peut être consacrée à la consommation, à l’acquisition d’actifs existants, à des placements financiers ou à l’accumulation patrimoniale sans augmentation correspondante des capacités productives nationales.
Cette distinction est fondamentale. Une progression des dividendes distribués ou de la valeur des actifs financiers ne constitue pas, en elle-même, une preuve d’augmentation de l’investissement, de l’innovation ou de la productivité.
Les réformes présentent également une dimension distributive importante. Les revenus mobiliers et les patrimoines financiers étant fortement concentrés parmi les ménages les plus aisés, les avantages fiscaux directs peuvent être répartis de manière inégale. Les effets indirects sur l’emploi et les salaires doivent donc être démontrés plutôt que présumés.
Les évaluations conduites par France Stratégie montrent l’importance de distinguer les changements de comportement fiscal et financier des effets sur l’économie réelle. Les travaux disponibles permettent d’examiner notamment les distributions de dividendes, les comportements de réinvestissement, les créations d’entreprises et les mouvements de contribuables fortunés, sans établir pour autant que l’ensemble des objectifs macroéconomiques annoncés ait été atteint.
L’appréciation de ces réformes doit ainsi répondre à trois questions : ont-elles effectivement accru l’investissement productif ? Ont-elles renforcé durablement la croissance et l’emploi ? Leurs bénéfices économiques et sociaux compensent-ils leur coût budgétaire et leurs effets distributifs ?
9.2. La fiscalité des entreprises et les allégements du coût du travail : compétitivité et efficacité économique
La réduction de la fiscalité des entreprises et les allégements de cotisations sociales constituent un deuxième axe majeur de la politique de l’offre. Leur objectif est de diminuer les coûts supportés par les entreprises, d’améliorer leur compétitivité et de favoriser l’emploi ainsi que l’investissement.
Cette orientation s’inscrit dans une continuité historique. Le crédit d’impôt pour la compétitivité et l’emploi (CICE), instauré sous François Hollande, puis le Pacte de responsabilité et de solidarité, avaient déjà engagé une réduction du coût du travail. Les réformes entreprises à partir de 2017 prolongent et modifient cette stratégie.
La baisse progressive du taux normal de l’impôt sur les sociétés, de 33,33 % à 25 % en 2022, vise à rapprocher la fiscalité française de celle de ses principaux partenaires économiques et à renforcer l’attractivité du territoire.
En théorie, une réduction de l’impôt sur les bénéfices augmente les ressources disponibles après impôt et améliore le rendement attendu des investissements. Elle peut favoriser l’autofinancement, la modernisation des équipements, la recherche et développement et l’expansion des entreprises.
Cependant, ses effets dépendent de plusieurs conditions : l’existence de projets rentables, les perspectives de demande, la disponibilité de main-d’œuvre qualifiée, l’accès au financement et la stabilité de l’environnement économique.
Une entreprise peut bénéficier d’une réduction d’impôt sans accroître ses investissements lorsque ses capacités de production sont suffisantes, que ses débouchés sont incertains ou qu’elle privilégie la distribution de bénéfices.
Les allégements de cotisations sociales reposent sur un mécanisme différent. En réduisant le coût du travail, particulièrement au voisinage du salaire minimum, ils cherchent à favoriser les embauches et à limiter les destructions d’emplois.
Leur efficacité peut être relativement importante pour certaines catégories de travailleurs dont l’emploi est sensible au coût salarial. Toutefois, leur concentration sur les bas salaires soulève la question des effets de seuil et des incitations à la progression des rémunérations et des qualifications.
La transformation du CICE en allégements pérennes de cotisations à partir de 2019 constitue également une modification importante des modalités de soutien aux entreprises. Elle impose de distinguer les effets de calendrier, les dispositifs remplacés et les mesures nouvelles afin d’éviter les doubles comptages dans l’évaluation du coût budgétaire.
Une autre question concerne la répartition sectorielle des avantages. Les allégements généraux de cotisations bénéficient également à des activités relativement protégées de la concurrence internationale. Leur contribution à la compétitivité extérieure ne peut donc être assimilée mécaniquement à leur effet sur l’emploi intérieur.
L’évaluation doit enfin tenir compte de l’hétérogénéité des entreprises. Les grandes entreprises, les PME, les entreprises exportatrices et les activités de services ne réagissent pas nécessairement de la même manière aux modifications fiscales et sociales.
La question centrale n’est donc pas seulement celle de la réduction des prélèvements, mais celle de leur efficacité marginale : combien d’emplois supplémentaires, d’investissements productifs et de gains de productivité sont obtenus pour chaque euro de ressources publiques mobilisé ?
9.3. Les réformes du marché du travail et de la protection sociale : emploi, flexibilité et qualité de la croissance
Les réformes du marché du travail engagées depuis 2017 visent à améliorer le fonctionnement du marché de l’emploi, à faciliter les ajustements des entreprises et à renforcer les incitations à l’activité.
Elles comprennent notamment les ordonnances de 2017 relatives au droit du travail, les transformations de l’assurance chômage, les réformes de la formation professionnelle et de l’apprentissage, ainsi que différentes mesures destinées à faciliter l’insertion professionnelle.
Ces politiques reposent sur l’idée qu’une plus grande capacité d’adaptation des entreprises, associée à une amélioration des compétences, peut favoriser les embauches et réduire le chômage structurel.
La réforme des règles encadrant les relations de travail cherche notamment à réduire certaines incertitudes juridiques et à faciliter les décisions de recrutement. Les transformations de l’assurance chômage visent à modifier les incitations à la recherche et à la reprise d’emploi, tandis que le développement de l’apprentissage cherche à améliorer l’insertion des jeunes et l’adéquation des qualifications aux besoins des entreprises.
Ces objectifs peuvent contribuer à améliorer le fonctionnement du marché du travail. Toutefois, leurs résultats doivent être appréciés à partir de plusieurs dimensions complémentaires.
La première concerne le volume de l’emploi. Une augmentation du nombre de personnes occupées et une réduction du chômage constituent des résultats économiques et sociaux importants.
La deuxième concerne la qualité de l’emploi. La progression des embauches doit être examinée au regard de la stabilité des contrats, du temps de travail, des rémunérations et des possibilités de progression professionnelle.
La troisième concerne la productivité. Une augmentation de l’emploi peut s’accompagner d’une progression relativement faible de la production par travailleur ou par heure travaillée, notamment lorsque les créations d’emplois se concentrent dans des activités à faible valeur ajoutée.
La quatrième concerne les finances sociales. L’augmentation de l’emploi peut élargir les assiettes de cotisations et réduire certaines dépenses de prestations. Toutefois, les allégements de prélèvements et les transformations des dispositifs sociaux peuvent limiter les recettes supplémentaires effectivement perçues.
Il convient également de distinguer les effets propres des réformes de ceux liés à la conjoncture économique, aux politiques monétaires, aux dispositifs de soutien public et aux transformations démographiques.
Les progrès observés sur le marché du travail français constituent un acquis réel. Ils ne suffisent cependant pas à établir que l’ensemble des réformes a produit une amélioration équivalente de la productivité, des salaires réels et de la croissance potentielle.
L’évaluation doit donc dépasser le seul indicateur du chômage pour apprécier la contribution des réformes à une croissance durable, productive et socialement équilibrée.
9.4. Le coût budgétaire global : une évaluation indispensable
L’analyse des réformes fiscales et sociales serait incomplète sans une évaluation consolidée de leur coût pour les finances publiques.
Les réductions d’impôts, les allégements de cotisations et les dispositifs d’incitation représentent des choix d’allocation de ressources publiques. Même lorsqu’ils prennent la forme de pertes de recettes plutôt que de dépenses budgétaires directes, ils peuvent réduire les marges disponibles pour financer les services publics, l’investissement ou la réduction des déficits.
Leur évaluation nécessite de distinguer plusieurs catégories.
- La première correspond au coût budgétaire direct des mesures, mesuré par rapport à un scénario de référence explicite. Ce coût dépend notamment de l’assiette fiscale, des comportements des contribuables et du calendrier d’application.
- La deuxième concerne les compensations entre administrations publiques. Certains allégements de cotisations sociales peuvent être compensés par des transferts ou des affectations de recettes. Ces opérations modifient la répartition des ressources entre administrations sans constituer nécessairement une perte supplémentaire pour l’ensemble des administrations publiques.
- La troisième correspond aux effets de calendrier. La transformation du CICE en allégements de cotisations a notamment produit, pendant la transition, des effets budgétaires spécifiques liés à la coexistence temporaire des anciens droits à crédit d’impôt et des nouveaux allégements.
- La quatrième concerne les effets économiques induits. Une réforme qui favorise effectivement l’emploi, l’investissement ou la croissance peut générer des recettes fiscales et sociales supplémentaires. Toutefois, ces effets de retour doivent être estimés rigoureusement et ne peuvent être supposés égaux au coût initial des mesures.
- Enfin, l’évaluation doit distinguer les coûts bruts des coûts nets et éviter d’additionner des montants qui correspondent à des dispositifs se substituant les uns aux autres.
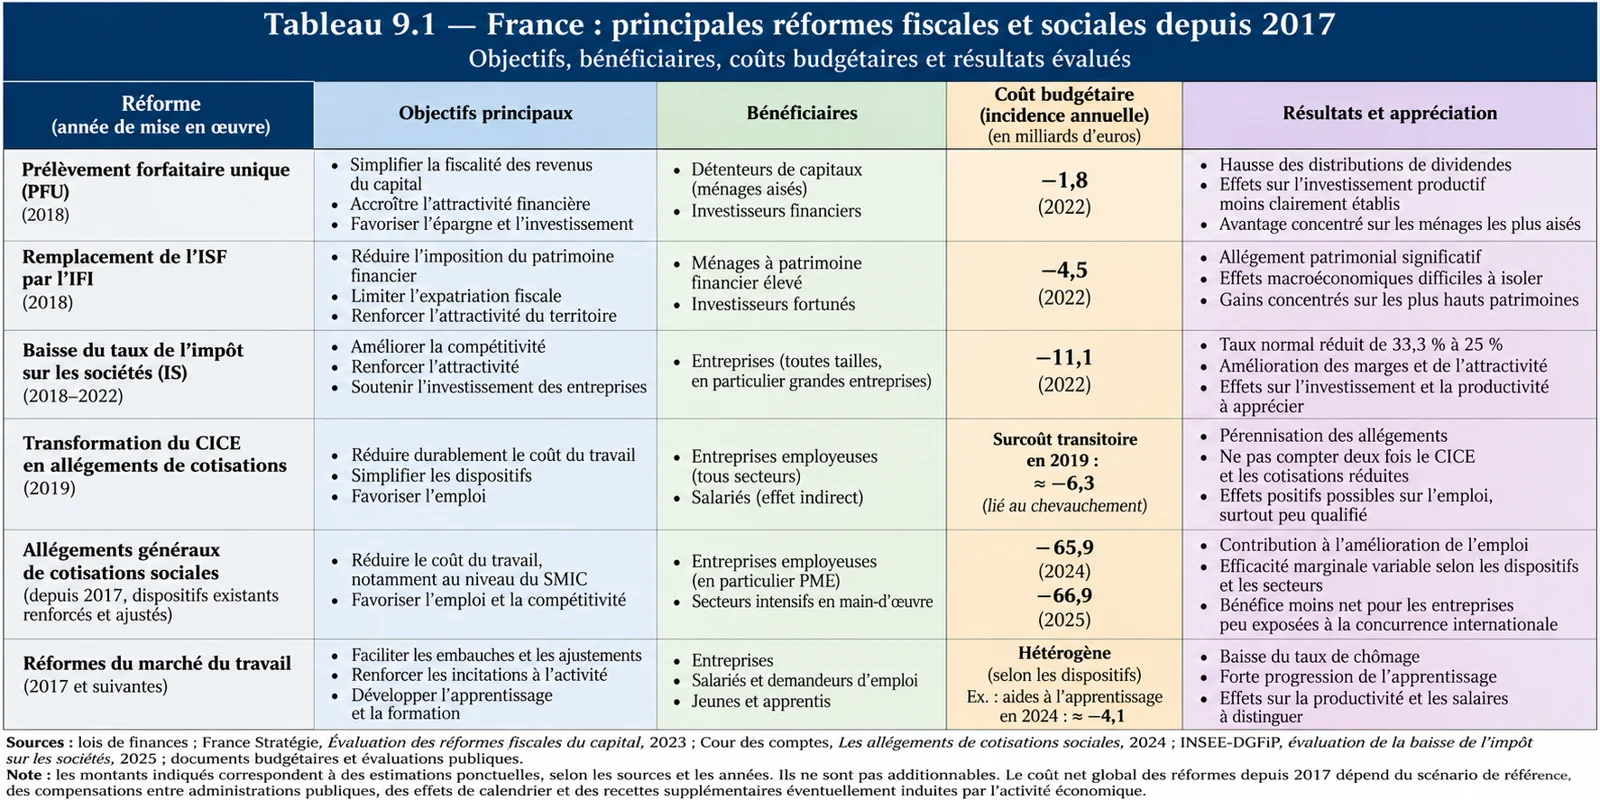
L’ampleur des ressources mobilisées justifie cette exigence. À titre d’illustration, les documents parlementaires évaluent les allégements généraux et les mesures de modulation des cotisations à environ 65,9 milliards d’euros en 2024 et 66,9 milliards en 2025. Ces montants concernent un ensemble de dispositifs, dont certains sont antérieurs à 2017 : ils ne représentent donc ni le coût des seules réformes Macron ni leur coût net supplémentaire.
La soutenabilité budgétaire exige de replacer ces dépenses fiscales et sociales dans une perspective plus large. Une réduction permanente des recettes doit être compatible avec les autres engagements publics et avec une trajectoire crédible de maîtrise des déficits.
Il convient ainsi d’évaluer non seulement les effets économiques des réformes, mais également leur coût d’opportunité : quelles autres utilisations des ressources publiques auraient pu produire des résultats économiques ou sociaux comparables, voire supérieurs ?
Cette approche est particulièrement importante dans une économie où les besoins d’investissement public, de formation, d’innovation et de modernisation des infrastructures demeurent élevés.
9.5. Quel bilan économique et distributif ? Les limites d’une stratégie fondée sur les incitations fiscales
L’appréciation d’ensemble de la politique de l’offre nécessite de dépasser l’analyse individuelle des dispositifs pour examiner leur contribution au fonctionnement global de l’économie française.
Les réformes ont modifié les incitations fiscales, réduit certains coûts supportés par les entreprises et contribué à transformer le cadre institutionnel du marché du travail. Elles ont également accompagné une période d’amélioration de l’emploi et de renforcement de certains indicateurs d’attractivité économique.
Toutefois, la simultanéité de ces évolutions ne suffit pas à établir un lien de causalité direct. Les performances économiques résultent de l’interaction entre les réformes, la conjoncture, les conditions monétaires, les politiques européennes et les transformations structurelles de l’économie.
- Une première limite concerne l’investissement productif. Les avantages fiscaux peuvent améliorer la rentabilité après impôt, mais ils ne compensent pas nécessairement l’insuffisance de la demande, les difficultés de recrutement, les retards technologiques ou les contraintes pesant sur l’organisation productive.
- Une deuxième limite concerne la productivité. Une croissance durable des revenus et du financement du modèle social suppose une augmentation de la valeur ajoutée par travailleur et par heure travaillée. Les créations d’emplois, même importantes, ne suffisent pas à garantir cette progression.
- Une troisième limite concerne les effets distributifs. Les avantages accordés aux détenteurs de capitaux, aux entreprises et aux différentes catégories de travailleurs ne sont pas répartis uniformément. Une politique économiquement efficace doit également examiner les conséquences de cette répartition sur la cohésion sociale et l’acceptabilité des réformes.
- Une quatrième limite concerne le financement public. Les réductions permanentes de prélèvements peuvent contribuer à améliorer certaines incitations économiques, mais elles réduisent les ressources disponibles lorsque leurs effets sur les assiettes fiscales ne compensent pas les pertes initiales.
Cette contrainte devient particulièrement importante lorsque les déficits publics restent élevés et que la charge d’intérêts progresse.
Enfin, la politique de l’offre ne peut être considérée comme un substitut à une stratégie globale de transformation productive. L’amélioration durable de la compétitivité dépend également de la qualité de l’éducation, de la formation professionnelle, de la recherche, de l’innovation, des infrastructures, de la diffusion technologique et de l’efficacité des institutions.
Le renforcement de l’offre productive suppose donc une combinaison cohérente d’incitations privées, d’investissements collectifs et de réformes structurelles. Une politique principalement centrée sur les réductions de prélèvements risque de produire des résultats limités si elle n’est pas accompagnée d’une amélioration des déterminants fondamentaux de la productivité.
L’enjeu n’est pas d’opposer systématiquement fiscalité favorable à l’investissement et financement des services publics, mais de déterminer la combinaison de politiques permettant d’obtenir les gains économiques et sociaux les plus élevés pour un coût budgétaire soutenable.
9.6. Conclusion : des réformes coûteuses dont l’efficacité doit être appréciée à l’aune de la transformation productive
Les réformes fiscales et sociales engagées depuis le milieu des années 2010 ont profondément modifié certains paramètres du modèle économique français. Elles ont cherché à renforcer les incitations à investir, à entreprendre et à embaucher, tout en améliorant l’attractivité du territoire.
Ces orientations répondent à des objectifs économiques légitimes, mais leur efficacité ne peut être appréciée uniquement à partir des avantages accordés aux entreprises et aux détenteurs de capitaux ou de l’amélioration de certains indicateurs du marché du travail.
L’évaluation doit porter sur les résultats effectivement obtenus en matière d’investissement productif, de productivité, de salaires réels, de compétitivité et de croissance potentielle, en tenant compte des effets distributifs et des coûts budgétaires.
La question fondamentale demeure celle du rendement économique et social des ressources publiques mobilisées. Dans un contexte de déficits persistants et de dette croissante, chaque avantage fiscal ou social permanent doit être justifié par des bénéfices suffisamment solides et durables.
Le principal enseignement est que les politiques de l’offre peuvent contribuer à améliorer le fonctionnement de l’économie, mais qu’elles ne constituent pas, à elles seules, une stratégie de transformation productive et de redressement budgétaire.
Leur efficacité dépend de leur articulation avec une politique de développement des compétences, d’innovation, d’investissement et d’amélioration de l’action publique. C’est à cette condition qu’elles peuvent contribuer à renforcer simultanément la croissance potentielle, les revenus réels et la soutenabilité du modèle économique et social français.
Chapitre 10. Investissement, emploi, salaires et productivité : les résultats à l’épreuve des faits
L’emploi a progressé, mais le défi de la productivité demeure.
La politique de l’offre a accompagné une amélioration notable de l’emploi et une transformation de certains paramètres de l’environnement économique des entreprises. Ces résultats ne doivent pas être sous-estimés. Ils ne suffisent cependant pas à démontrer que la France a engagé une transformation productive capable de relever durablement son potentiel de croissance.
La politique de l’offre mise en œuvre depuis le milieu des années 2010 repose sur une hypothèse centrale : l’amélioration des conditions de production, la réduction de certains prélèvements et l’assouplissement du fonctionnement du marché du travail doivent stimuler l’investissement, favoriser l’emploi, renforcer la productivité et, à terme, permettre une progression durable des revenus réels.
L’évaluation de cette stratégie exige cependant de dépasser l’examen des mesures adoptées pour confronter leurs objectifs aux performances effectives de l’économie française. Une réduction de la fiscalité des entreprises ne garantit pas une augmentation de l’investissement productif ; une amélioration de l’emploi ne signifie pas nécessairement une progression de la productivité ; enfin, une augmentation des bénéfices ne se traduit pas automatiquement par une amélioration des salaires réels.
Le bilan doit également tenir compte de trois éléments : les tendances économiques antérieures aux réformes, les chocs exceptionnels survenus depuis 2020 et les transformations structurelles affectant l’économie française.
Quatre indicateurs permettent d’apprécier les résultats de cette stratégie : l’investissement productif, l’emploi, les salaires réels et la productivité. Leur examen conjoint permet de déterminer si la politique de l’offre a favorisé une véritable transformation productive ou principalement une amélioration de certains paramètres financiers et du marché du travail.
10.1. L’investissement productif et l’attractivité économique : des progrès à distinguer de la transformation industrielle
L’investissement constitue le premier canal de transmission attendu des politiques de l’offre. La réduction de la fiscalité des entreprises, l’amélioration de leurs marges et la diminution de certaines contraintes réglementaires sont censées accroître la rentabilité des projets et favoriser l’accumulation de capital productif.
Cette relation n’est toutefois ni mécanique ni immédiate. Les décisions d’investissement dépendent également des perspectives de demande, du coût du financement, de l’utilisation des capacités existantes, de la disponibilité des compétences et des anticipations concernant l’environnement économique.
10.1.1. La dynamique de l’investissement : distinguer volume, composition et efficacité
L’évaluation doit d’abord porter sur la formation brute de capital fixe des entreprises non financières, mesurée en volume, afin d’éviter de confondre l’augmentation des dépenses nominales et l’accroissement réel du capital productif.
Il convient ensuite d’examiner la composition de cet investissement. Les dépenses en équipements industriels, machines, infrastructures productives, logiciels, recherche et développement ou actifs immobiliers n’ont pas nécessairement les mêmes effets sur les capacités de production et la productivité.
Une progression de l’investissement agrégé peut ainsi masquer une insuffisance persistante de modernisation de certains secteurs stratégiques. Inversement, une augmentation des investissements immatériels peut contribuer à la transformation technologique sans se traduire immédiatement par une hausse visible des capacités industrielles.
L’enjeu fondamental est donc de déterminer si les investissements réalisés ont permis de moderniser l’appareil productif, d’accroître les capacités exportatrices et de renforcer la valeur ajoutée créée sur le territoire national.
10.1.2. L’attractivité internationale : annonces, flux financiers et investissements effectivement réalisés
L’attractivité économique constitue un autre objectif important des réformes. La France a bénéficié d’une visibilité internationale accrue en matière de projets d’investissement et d’implantation d’entreprises étrangères.
Toutefois, plusieurs indicateurs doivent être distingués.
- Les annonces de projets reflètent des intentions d’investissement. Elles ne correspondent pas nécessairement à des dépenses immédiatement réalisées.
- Les flux d’investissements directs étrangers peuvent comprendre des acquisitions d’entreprises existantes, des opérations financières intragroupes et des investissements nouveaux. Leur progression ne signifie donc pas automatiquement une augmentation équivalente des capacités productives.
- Enfin, les investissements effectivement réalisés, les emplois créés et les nouvelles capacités de production constituent des indicateurs plus directement liés à la transformation de l’économie réelle.
- Une analyse rigoureuse doit ainsi privilégier la contribution effective des investissements étrangers à l’accumulation de capital, au transfert de technologies, à l’innovation et aux exportations.
10.1.3. Les limites d’une stratégie fondée principalement sur les incitations fiscales
L’amélioration de la rentabilité après impôt peut favoriser l’investissement, mais elle ne supprime pas les contraintes structurelles qui pèsent sur l’économie française.
- Les difficultés de recrutement, les insuffisances de certaines qualifications, les retards de diffusion technologique, les coûts énergétiques et les incertitudes concernant les débouchés peuvent limiter l’efficacité des incitations fiscales.
- De même, les politiques européennes, les conditions monétaires exceptionnellement accommodantes jusqu’en 2022, puis leur resserrement, ainsi que les dispositifs publics de soutien ont influencé les décisions d’investissement.
- Il serait donc méthodologiquement incorrect d’attribuer l’ensemble des évolutions observées aux seules réformes engagées depuis 2017.
La question décisive demeure celle de l’investissement additionnel : quelle part des investissements constatés n’aurait pas été réalisée en l’absence des mesures fiscales et sociales ?
Cette interrogation est essentielle pour apprécier le rendement économique des ressources publiques mobilisées.
10.2. L’emploi : une amélioration réelle, mais une contribution à la croissance potentielle à préciser
L’évolution de l’emploi constitue l’un des résultats les plus visibles de la période récente. Le chômage a reculé par rapport aux niveaux observés au milieu des années 2010, tandis que l’emploi salarié et l’apprentissage ont connu des évolutions favorables.
Cette amélioration représente un résultat économique et social important. Elle doit néanmoins être interprétée en tenant compte de la conjoncture, des dispositifs publics, des transformations démographiques et de la composition des emplois créés.
10.2.1. Le recul du chômage : un progrès incontestable, mais des causalités multiples
Selon les données retenues dans notre étude, le taux de chômage est passé de 10,4 % en 2015 à 8,5 % en 2019, puis à 7,7 % en 2025. Cette évolution traduit une amélioration significative de la situation du marché du travail sur une décennie. Elle ne peut cependant être attribuée exclusivement aux réformes du droit du travail ou aux allégements de cotisations. La reprise économique, les politiques de soutien à l’activité, les transformations de la population active et le développement de l’apprentissage ont également joué un rôle. L’évaluation doit par conséquent distinguer les résultats macroéconomiques observés des effets causaux des réformes, lesquels nécessitent des méthodes spécifiques et des scénarios contrefactuels.
10.2.2. La qualité des emplois et le volume de travail
Le nombre de personnes employées ne suffit pas à apprécier la contribution du travail à la croissance. Il faut également examiner le nombre total d’heures travaillées, la durée moyenne du travail, la stabilité des contrats, la progression des qualifications et les rémunérations. Une augmentation de l’emploi concentrée dans des activités à faible productivité peut réduire le chômage sans produire une augmentation proportionnelle de la valeur ajoutée. De même, la progression de l’apprentissage peut favoriser l’insertion professionnelle à moyen terme tout en modifiant temporairement les mesures de productivité, notamment lorsque les nouveaux entrants disposent d’une expérience limitée ou partagent leur temps entre formation et activité productive. Ces éléments ne diminuent pas l’intérêt des créations d’emplois. Ils soulignent simplement la nécessité d’apprécier simultanément leur quantité, leur qualité et leur contribution à la production.
10.2.3. Le marché du travail et les limites de la croissance extensive
Une économie peut accroître sa production en mobilisant davantage de travailleurs, en augmentant les heures travaillées ou en améliorant la productivité. La première voie correspond à une croissance principalement extensive. Elle permet d’augmenter l’activité et de réduire le chômage, mais elle ne garantit pas une progression durable du revenu par habitant. À long terme, l’amélioration du niveau de vie dépend essentiellement de la capacité à produire davantage de valeur ajoutée par unité de travail. Le bilan de la politique de l’offre doit donc déterminer si les progrès de l’emploi ont été accompagnés d’une amélioration suffisante de l’efficacité productive.
10.3. Les salaires, le pouvoir d’achat et le partage de la valeur ajoutée : une transmission incomplète des gains économiques
La progression des salaires réels constitue un test essentiel de la capacité de la croissance à améliorer durablement le niveau de vie. Une politique de l’offre peut favoriser cette progression lorsqu’elle stimule l’investissement, améliore la productivité et renforce la demande de travail. Toutefois, la transmission de ces gains aux rémunérations dépend de nombreux facteurs institutionnels et économiques.
10.3.1. Salaires nominaux et salaires réels : deux évolutions à distinguer
Une augmentation du salaire nominal ne signifie pas nécessairement une amélioration du pouvoir d’achat. Le salaire réel correspond à la rémunération nominale corrigée de l’évolution des prix. Lorsque l’inflation augmente plus rapidement que les salaires, le pouvoir d’achat salarial diminue. La poussée inflationniste de 2021–2023 a rendu cette distinction particulièrement importante. La hausse des prix de l’énergie, de l’alimentation et de nombreux biens de consommation a réduit le pouvoir d’achat de certaines catégories de salariés, malgré les ajustements nominaux des rémunérations. Il convient également de distinguer le salaire moyen par tête, le salaire horaire et le salaire moyen à composition constante. Les variations de la structure de l’emploi peuvent modifier les moyennes sans refléter une évolution identique des rémunérations individuelles.
10.3.2. Le pouvoir d’achat des ménages : le rôle des transferts et des prélèvements
L’évolution du niveau de vie ne dépend pas uniquement des salaires. Le revenu disponible des ménages intègre également les prestations sociales, les revenus du patrimoine, les impôts directs et les transferts publics. Les mesures de soutien au pouvoir d’achat mises en œuvre pendant les crises sanitaire et énergétique ont contribué à amortir certains chocs. Elles ont toutefois mobilisé des ressources budgétaires importantes. Une progression du revenu disponible soutenue par des transferts publics ne doit donc pas être confondue avec une amélioration durable des revenus primaires provenant de l’activité productive. Cette distinction permet d’évaluer la capacité de l’économie à générer spontanément une progression des niveaux de vie, indépendamment des mécanismes de redistribution et des soutiens exceptionnels.
10.3.3. Le partage de la valeur ajoutée et les mécanismes de transmission
L’évolution du partage de la valeur ajoutée entre rémunération du travail, excédent brut d’exploitation et prélèvements liés à la production constitue un indicateur complémentaire. L’amélioration des marges des entreprises peut favoriser l’investissement et l’emploi, mais elle peut également se traduire par une augmentation de l’épargne des entreprises ou des distributions aux actionnaires. Il importe donc d’examiner la destination effective des gains de rentabilité. L’enjeu n’est pas de considérer les rémunérations du travail et du capital comme systématiquement antagonistes. Une économie dynamique a besoin d’entreprises rentables et de travailleurs dont les revenus progressent. Toutefois, la soutenabilité économique et sociale du modèle dépend de sa capacité à associer les gains de productivité à une amélioration durable des salaires réels. Une stratégie de compétitivité fondée principalement sur la modération des coûts salariaux présente des limites lorsqu’elle ne s’accompagne pas d’une montée en gamme productive, d’une diffusion de l’innovation et d’une augmentation de la valeur ajoutée.
10.4. La productivité : le véritable test de la transformation structurelle
La productivité représente l’indicateur le plus déterminant pour apprécier les résultats de long terme de la politique de l’offre. Elle mesure la capacité d’une économie à produire davantage avec une quantité donnée de travail et de capital. Sa progression conditionne largement l’augmentation durable des salaires réels, la compétitivité et les ressources nécessaires au financement du modèle social. Une économie peut connaître une amélioration importante de l’emploi sans enregistrer une progression équivalente de sa productivité. Dans ce cas, la croissance repose davantage sur la mobilisation des facteurs de production que sur l’amélioration de leur efficacité.
10.4.1. Productivité horaire, productivité par emploi et productivité globale des facteurs
L’analyse doit distinguer trois dimensions.
- La productivité par personne employée rapporte la production réelle au nombre de personnes occupées. Elle est sensible aux variations de la durée moyenne du travail.
- La productivité horaire rapporte la production réelle au nombre d’heures effectivement travaillées. Elle constitue généralement un indicateur plus pertinent de l’efficacité du facteur travail.
- Enfin, la productivité globale des facteurs mesure, sous certaines hypothèses de comptabilité de la croissance, la part de l’augmentation de la production qui n’est pas expliquée par l’accumulation mesurée du travail et du capital. Cette dernière dimension reflète notamment les progrès d’efficacité, les innovations organisationnelles, la diffusion technologique et certains effets de composition ou de mesure.
Il convient cependant de ne pas assimiler automatiquement la productivité globale des facteurs à la seule innovation technologique.
10.4.2. Le ralentissement de la productivité : un problème antérieur aux crises récentes
Les difficultés de productivité de l’économie française ne commencent pas en 2020. Le ralentissement des gains de productivité constitue une tendance de plus longue période, observée également dans plusieurs économies avancées.
- Il peut résulter d’une combinaison de facteurs : ralentissement de l’accumulation de capital productif, diffusion insuffisante des technologies, transformations sectorielles, inadéquation des compétences et affaiblissement de certaines dynamiques industrielles.
- La pandémie a ajouté des perturbations importantes, notamment à travers les modifications de l’activité, de l’emploi, des heures travaillées et de la composition sectorielle de la production.
- Le développement de l’apprentissage et l’intégration de travailleurs initialement moins expérimentés peuvent également peser temporairement sur certains indicateurs de productivité mesurée, sans constituer nécessairement une détérioration de l’efficacité individuelle des entreprises.
Ces effets doivent être distingués des faiblesses structurelles qui affectent durablement la croissance potentielle.
10.4.3. Les conséquences macroéconomiques d’une productivité insuffisante
Une progression faible de la productivité exerce plusieurs effets cumulatifs.
- Premièrement, elle limite les possibilités d’augmentation durable des salaires réels sans détérioration des coûts unitaires de production.
- Deuxièmement, elle peut réduire la compétitivité lorsque les entreprises ne compensent pas leurs coûts par une amélioration de la qualité, de l’innovation ou de la valeur ajoutée.
- Troisièmement, elle freine la croissance potentielle et, par conséquent, l’expansion spontanée des bases fiscales et sociales.
- Quatrièmement, elle complique le financement du système de protection sociale, notamment dans un contexte de vieillissement démographique et d’augmentation des dépenses de santé et de retraite.
- Enfin, elle rend plus difficile la stabilisation de la dette publique en limitant la progression du PIB et des recettes associées.
Le ralentissement de la productivité constitue ainsi un enjeu qui dépasse largement la performance des entreprises. Il affecte directement la soutenabilité économique, sociale et budgétaire du modèle français.
10.4.4. Une politique de l’offre efficace doit agir sur les déterminants de la productivité
La réduction des prélèvements peut améliorer les incitations à investir et à entreprendre. Elle ne garantit cependant pas la modernisation de l’appareil productif.
Une stratégie de transformation durable doit également favoriser l’accumulation de capital productif, l’innovation, la diffusion des technologies, l’amélioration des compétences, la concurrence et la réallocation des ressources vers les activités à plus forte valeur ajoutée.
Elle suppose aussi une articulation cohérente entre investissement privé, infrastructures publiques, recherche, enseignement supérieur et formation professionnelle.
La véritable efficacité d’une politique de l’offre se mesure donc moins à l’ampleur des avantages fiscaux accordés qu’à sa capacité à relever durablement la productivité et la croissance potentielle.
10.5. Bilan d’ensemble : des résultats contrastés et une transformation productive encore insuffisamment démontrée
L’analyse des principales dimensions de la performance économique française met en évidence un bilan contrasté. Les évolutions observées sur le marché du travail, dans l’investissement, les salaires réels et la productivité ne permettent pas de conclure à une transformation suffisamment profonde et durable du modèle de croissance.
- Sur le marché du travail, l’amélioration de l’emploi et le recul du chômage au cours d’une partie de la période constituent des résultats importants. Ils témoignent d’une capacité accrue de l’économie à mobiliser sa main-d’œuvre. Toutefois, ces évolutions ne sauraient être attribuées exclusivement aux réformes de l’offre, compte tenu de l’influence de la conjoncture économique, des politiques de soutien à l’activité et des transformations du marché du travail.
- En matière d’investissement, les réformes ont contribué à créer un environnement fiscal plus favorable aux entreprises et à renforcer certains déterminants de l’attractivité économique. Cependant, l’existence d’un cadre fiscal plus favorable ne suffit pas à démontrer une accélération durable de l’investissement productif. Il convient de distinguer les effets propres des réformes de ceux liés à la demande, aux conditions financières, aux anticipations des entreprises et aux dispositifs publics de soutien.
- Concernant les salaires réels, les évolutions apparaissent plus hétérogènes. Les progressions nominales ont été partiellement neutralisées par les chocs inflationnistes, tandis que les mécanismes de redistribution et les mesures de soutien public ont contribué à amortir leurs effets sur le pouvoir d’achat. La question centrale demeure celle de la capacité du système productif à générer des gains de productivité permettant une progression durable des rémunérations réelles, indépendamment des mécanismes compensatoires de soutien public.
- Enfin, la productivité constitue l’un des principaux points de fragilité du modèle économique français. Comme l’illustre le diagramme 10.1, sa progression demeure limitée sur la période considérée. L’amélioration de l’emploi ne s’est pas accompagnée d’une accélération suffisamment nette et durable de la productivité pour établir l’existence d’une transformation profonde du modèle de croissance.
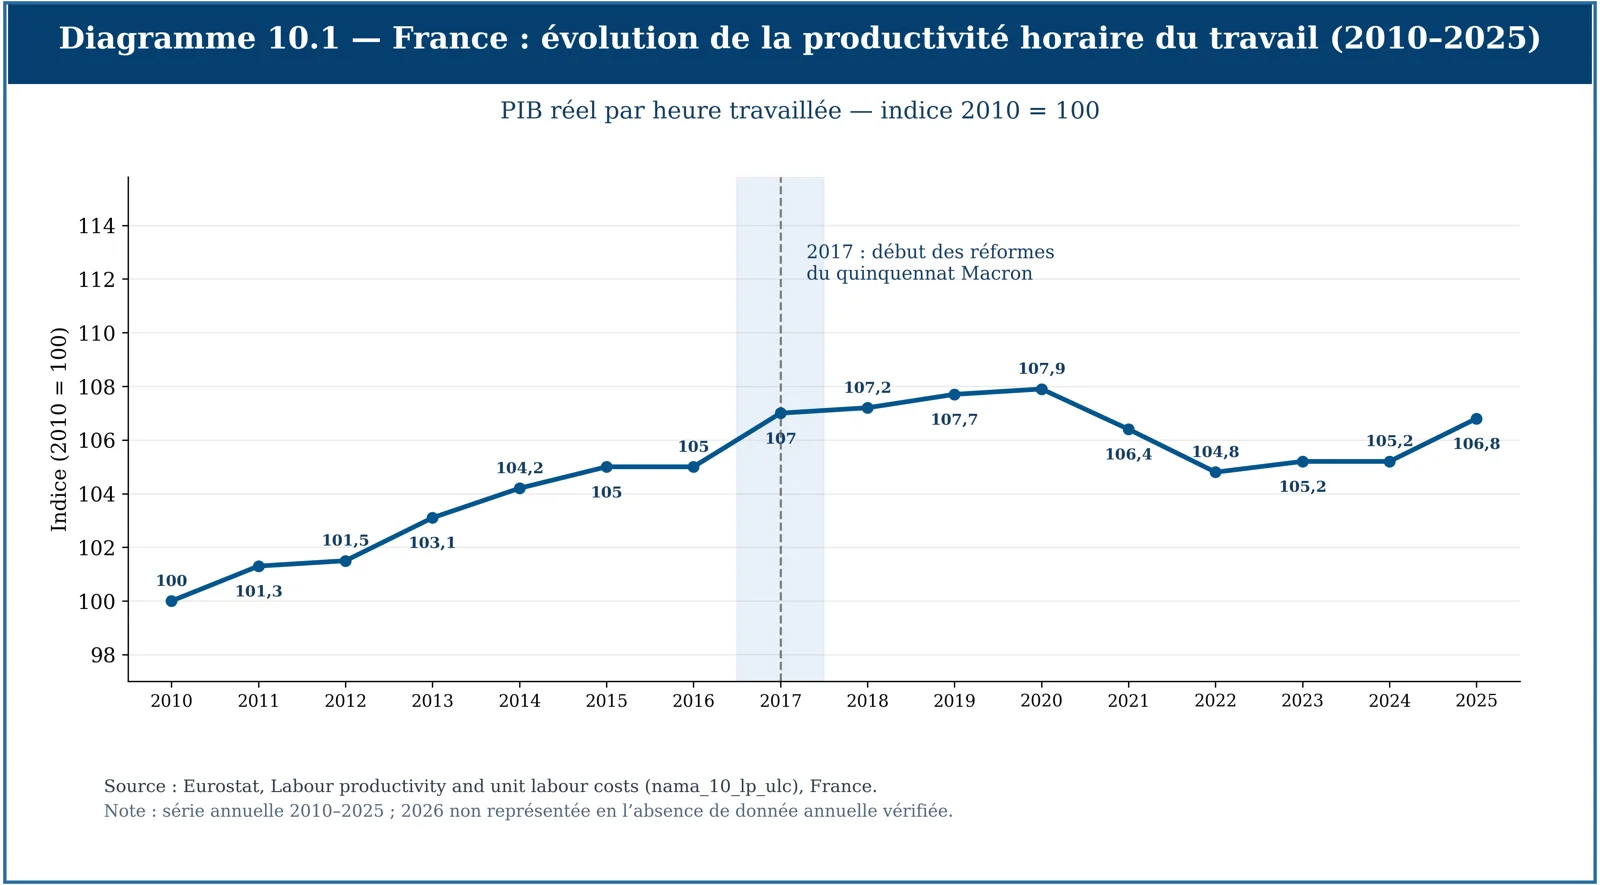
Cette dissociation entre performances de l’emploi et faiblesse des gains de productivité est fondamentale. Elle suggère que les réformes ont pu améliorer certains mécanismes d’ajustement du marché du travail et certaines incitations économiques, sans pour autant lever l’ensemble des contraintes structurelles qui pèsent sur la croissance potentielle.
L’appréciation de la politique de l’offre doit donc éviter deux conclusions excessives : considérer que les réformes n’ont produit aucun résultat ou, inversement, leur attribuer l’ensemble des améliorations économiques observées. Une évaluation rigoureuse suppose de distinguer les résultats constatés des effets spécifiquement imputables aux réformes.
La question déterminante demeure celle de leur contribution additionnelle à la création de valeur ajoutée, à l’amélioration de la productivité et à la progression durable des revenus réels. C’est à cette aune que doit être appréciée leur capacité à engager une véritable transformation du modèle de croissance français.
10.6. Conclusion : l’emploi a progressé, mais le défi de la productivité demeure
La politique de l’offre a accompagné une amélioration notable de l’emploi et une transformation de certains paramètres de l’environnement économique des entreprises. Ces résultats ne doivent pas être sous-estimés.
Ils ne suffisent cependant pas à démontrer que la France a engagé une transformation productive capable de relever durablement son potentiel de croissance.
Le véritable critère de réussite demeure la capacité à convertir les avantages fiscaux, les améliorations de rentabilité et les créations d’emplois en investissements additionnels, en innovation, en gains de productivité et en progression soutenable des salaires réels.
Or, la persistance des difficultés de productivité et les contraintes pesant sur les finances publiques montrent les limites d’une stratégie reposant principalement sur les incitations fiscales et les ajustements du marché du travail.
La leçon économique fondamentale est qu’une croissance durable ne peut reposer uniquement sur l’augmentation du nombre de personnes employées ou sur la réduction des coûts de production. Elle exige une amélioration continue de l’efficacité productive, de la qualité du capital, des compétences et de l’innovation.
C’est à cette condition que la politique de l’offre peut contribuer simultanément à la compétitivité, à l’élévation du niveau de vie et à la soutenabilité du modèle économique et social français.
Chapitre 11. Le ruissellement a-t-il fonctionné ? Bilan économique, budgétaire et distributif
Le ruissellement ne constitue pas une stratégie suffisante de transformation économique.
L’analyse de la politique de l’offre conduit à distinguer ses objectifs légitimes de l’efficacité effectivement démontrée de ses instruments. Améliorer l’environnement des entreprises, réduire certaines distorsions fiscales et favoriser l’emploi peuvent contribuer à la croissance.
La politique de l’offre engagée en France depuis le milieu des années 2010, puis approfondie à partir de 2017, repose sur un pari économique : l’amélioration de la rentabilité des entreprises, l’allégement de la fiscalité du capital et la réduction du coût du travail doivent favoriser l’investissement, les créations d’emplois, les gains de productivité et, finalement, la progression du niveau de vie.
Ce raisonnement soulève une question fondamentale : les avantages accordés initialement à certains agents économiques se sont-ils diffusés suffisamment largement pour bénéficier à l’ensemble de l’économie et de la société ?
La réponse ne peut résulter d’une simple comparaison entre la situation économique avant et après les réformes. Elle suppose de distinguer les effets directs des mesures, les réactions des bénéficiaires, les résultats macroéconomiques et les conséquences sur la distribution des revenus et des patrimoines.
Elle exige également d’intégrer leur coût pour les finances publiques. Une réforme peut améliorer certaines incitations économiques sans produire des gains suffisants pour compenser les ressources publiques auxquelles l’État renonce.
Le présent chapitre examine donc la politique de l’offre à travers trois critères complémentaires : son efficacité économique, son incidence distributive et sa soutenabilité budgétaire.
11.1. Le ruissellement : un mécanisme économique à vérifier, non un résultat à présumer
Le terme « ruissellement » occupe une place importante dans le débat public français. Il désigne généralement l’idée selon laquelle l’amélioration de la situation financière des entreprises et des détenteurs de capitaux finit par bénéficier aux autres catégories économiques et sociales grâce à l’investissement, à l’emploi, aux salaires et à la croissance. Il ne constitue cependant pas une théorie économique unifiée. Il recouvre plusieurs mécanismes distincts, dont la validité et l’intensité dépendent des conditions économiques et institutionnelles.
11.1.1. La chaîne de transmission attendue
Le mécanisme peut être représenté par une succession de relations économiques.
- Une réduction de la fiscalité du capital augmente le rendement après impôt de certains placements. Une baisse de l’imposition des entreprises peut améliorer leur capacité d’autofinancement et la rentabilité anticipée de leurs projets. Les allégements de cotisations diminuent le coût de certaines embauches.
- Ces mesures sont censées favoriser l’investissement et l’emploi. L’accumulation de capital, l’amélioration des qualifications et l’innovation doivent ensuite accroître la productivité. Les gains de production ainsi obtenus peuvent contribuer à l’augmentation des salaires réels, des bénéfices et des recettes publiques.
Cette chaîne comporte néanmoins plusieurs étapes dont aucune n’est automatique.
- Une augmentation des revenus financiers peut alimenter la consommation, l’épargne ou l’acquisition d’actifs existants plutôt que l’investissement nouveau.
- Une amélioration des marges peut renforcer la trésorerie des entreprises sans accroître leurs capacités productives.
- Enfin, les gains de productivité peuvent être répartis différemment entre salariés, entreprises et détenteurs de capitaux.
La validité du mécanisme doit donc être examinée à chaque étape.
11.1.2. Les conditions nécessaires à la diffusion des avantages
La transmission des avantages fiscaux vers l’économie réelle dépend de plusieurs conditions.
- Premièrement, les entreprises doivent disposer de perspectives de demande suffisamment favorables pour justifier des investissements supplémentaires.
- Deuxièmement, les marchés financiers et le système bancaire doivent orienter efficacement l’épargne vers les projets productifs.
- Troisièmement, les entreprises doivent pouvoir accéder aux compétences, aux technologies et aux infrastructures nécessaires à leur développement.
- Quatrièmement, le fonctionnement du marché du travail et les mécanismes de négociation doivent permettre une transmission d’une partie des gains de productivité aux rémunérations.
- Enfin, les effets économiques doivent être suffisamment importants pour générer des recettes fiscales et sociales additionnelles.
Lorsque ces conditions ne sont pas réunies, les avantages fiscaux peuvent améliorer la situation des bénéficiaires directs sans produire les transformations économiques attendues.
11.1.3. La différence entre effet positif et efficacité globale
Une réforme peut produire un effet favorable sur une variable particulière sans constituer une utilisation optimale des ressources publiques.
Par exemple, une baisse d’impôt peut stimuler certains investissements tout en entraînant une perte de recettes supérieure aux recettes supplémentaires induites. Elle peut également produire des gains concentrés sur un nombre limité de bénéficiaires.
Il convient donc de distinguer trois questions : la réforme a-t-elle eu un effet positif ? Cet effet est-il suffisamment important au regard de son coût ? Existe-t-il d’autres politiques susceptibles de produire des résultats comparables avec un coût inférieur ?
Cette distinction constitue le fondement d’une évaluation rigoureuse du ruissellement.
11.2. Les bénéficiaires directs et les effets distributifs : une diffusion socialement inégale
Les réformes fiscales et sociales ne bénéficient pas uniformément aux ménages et aux entreprises. Leur incidence dépend de la structure des revenus, de la répartition du patrimoine, de la taille des entreprises, des secteurs d’activité et de la situation des travailleurs sur le marché de l’emploi.
11.2.1. Les bénéficiaires directs de la fiscalité du capital
La mise en place du prélèvement forfaitaire unique et la transformation de l’ISF en IFI ont principalement modifié l’imposition des revenus financiers et des patrimoines élevés.
Leurs avantages directs sont mécaniquement concentrés parmi les contribuables détenant les actifs concernés, particulièrement lorsque les revenus financiers et les patrimoines sont fortement concentrés.
Cette concentration n’établit pas, à elle seule, que les réformes sont économiquement inefficaces. Une mesure bénéficiant directement à une catégorie restreinte peut produire des effets indirects plus larges si elle stimule suffisamment l’investissement, l’emploi et la croissance.
Mais ces effets doivent être démontrés.
Les travaux d’évaluation de la fiscalité du capital soulignent notamment l’importance des réactions de distribution de dividendes. Une augmentation des revenus distribués après réforme ne constitue pas une preuve suffisante d’accroissement de l’investissement productif.
L’enjeu est donc de déterminer si les gains fiscaux ont été transformés en capacités de production supplémentaires ou s’ils ont principalement modifié la répartition des revenus disponibles et des patrimoines.
11.2.2. Les entreprises : des avantages différenciés selon leur structure
Les réductions d’impôts et les allégements de cotisations produisent des effets différents selon les entreprises.
Les entreprises réalisant des bénéfices imposables peuvent bénéficier directement d’une baisse du taux de l’impôt sur les sociétés. Celles dont la masse salariale comprend une forte proportion de rémunérations proches du salaire minimum peuvent bénéficier davantage des allégements de cotisations.
Les entreprises exportatrices, les entreprises de services protégées de la concurrence internationale et les entreprises fortement capitalistiques ne présentent pas les mêmes sensibilités aux coûts salariaux et à la fiscalité.
Il est donc essentiel de distinguer l’amélioration de la situation financière des entreprises de l’augmentation de leur contribution à la compétitivité extérieure, à l’investissement et à l’emploi.
Une politique uniforme peut produire des effets d’aubaine lorsque certains bénéficiaires auraient investi ou embauché même en l’absence de l’avantage accordé.
11.2.3. Les ménages : des effets indirects plus difficiles à établir
Les ménages peuvent bénéficier indirectement des réformes par la création d’emplois, la progression des salaires, la baisse éventuelle des prix ou l’amélioration de l’activité économique.
Cependant, ces bénéfices dépendent de la capacité des entreprises à transmettre leurs gains de rentabilité aux travailleurs et aux consommateurs.
L’évaluation doit également tenir compte de la distribution des revenus disponibles après impôts et transferts sociaux. Une amélioration du revenu moyen peut coexister avec une progression plus rapide des revenus des catégories les plus favorisées.
La comparaison doit porter sur les niveaux de vie, les inégalités et les évolutions différenciées selon les catégories de ménages, plutôt que sur les seuls montants agrégés.
Enfin, les éventuelles réductions de services publics ou les hausses d’autres prélèvements destinées à compenser des pertes de recettes peuvent modifier le bilan distributif global.
L’incidence d’une réforme ne se limite donc pas à ses bénéficiaires fiscaux immédiats : elle doit être appréciée à l’échelle de l’ensemble des ménages et des administrations publiques.
11.3. Les résultats économiques ont-ils compensé les coûts budgétaires ?
Cette question constitue le cœur de l’évaluation de la politique de l’offre. Les réformes ont mobilisé des ressources budgétaires importantes à travers les réductions de prélèvements et les dispositifs de soutien aux entreprises. Leur justification économique dépend de l’ampleur des effets additionnels obtenus.
11.3.1. Trois rendements à distinguer
- Le rendement économique mesure les effets sur la production, l’investissement, l’emploi, la productivité et le bien-être collectif.
- Le rendement fiscal mesure les recettes publiques supplémentaires résultant de l’activité induite, rapportées au coût initial des mesures.
- Le rendement social intègre notamment les effets sur la qualité des emplois, les revenus disponibles, les inégalités et les conditions de vie.
Ces trois dimensions ne coïncident pas nécessairement. Une réforme peut créer des emplois et améliorer le bien-être sans être intégralement autofinancée. À l’inverse, une mesure peut produire certaines recettes fiscales additionnelles tout en bénéficiant principalement à des ménages déjà favorisés. L’évaluation doit donc éviter de réduire la réussite d’une réforme à un seul indicateur.
11.3.2. La question de l’autofinancement
L’idée selon laquelle les réductions d’impôts se financeraient automatiquement grâce à l’augmentation de l’activité constitue une hypothèse forte qui ne peut être généralisée.
Pour qu’une mesure soit intégralement autofinancée, les recettes supplémentaires induites par les changements de comportement et la croissance doivent compenser l’intégralité de la perte initiale de recettes, sur l’horizon d’évaluation retenu.
Cette condition dépend des élasticités des assiettes fiscales, de la réaction de l’investissement et de l’emploi, ainsi que de la structure du système fiscal.
Les effets de retour peuvent réduire le coût net d’une réforme sans l’annuler.
Il convient également de distinguer les recettes supplémentaires provenant d’une activité économique réellement additionnelle de celles résultant d’un simple changement de calendrier, de forme juridique ou de déclaration des revenus.
Les gains liés à l’optimisation fiscale ou aux modifications de distribution de dividendes ne doivent pas être assimilés automatiquement à une augmentation de la richesse produite.
11.3.3. Le coût d’opportunité des ressources publiques
Les ressources consacrées aux avantages fiscaux et sociaux auraient pu être utilisées pour financer d’autres politiques économiques.
Parmi les utilisations alternatives figurent l’investissement dans les infrastructures, la recherche, l’enseignement, la formation professionnelle, la santé ou la réduction de la dette publique.
Ces dépenses n’ont pas toutes le même rendement, mais certaines peuvent contribuer directement à l’amélioration du capital humain, du capital public et de la productivité.
La question pertinente n’est donc pas seulement de savoir si les réformes ont produit des effets favorables, mais si elles ont constitué la meilleure utilisation possible des ressources disponibles.
Une telle comparaison exige une évaluation coût-bénéfice fondée sur des hypothèses explicites, un horizon temporel suffisamment long et des scénarios contrefactuels crédibles.
11.3.4. Les difficultés d’identification des effets
L’évaluation de la période postérieure à 2017 est rendue particulièrement complexe par la succession de chocs majeurs.
La pandémie de 2020, les dispositifs exceptionnels de soutien à l’économie, la crise énergétique, la poussée inflationniste et le resserrement monétaire ont fortement influencé l’investissement, l’emploi, les revenus et les finances publiques.
Il serait donc incorrect d’attribuer aux seules réformes les améliorations ou les détériorations observées pendant cette période.
Les évaluations microéconomiques peuvent identifier certains effets de dispositifs particuliers. En revanche, la mesure de l’impact macroéconomique global d’un ensemble de réformes simultanées demeure plus incertaine.
Cette limite méthodologique impose une conclusion prudente : des effets économiques favorables peuvent être identifiés pour certaines mesures, mais ils ne démontrent pas nécessairement que l’ensemble de la stratégie a compensé son coût budgétaire.
11.4. Les limites d’une stratégie de croissance insuffisamment articulée au rééquilibrage budgétaire
La politique de l’offre ne peut être évaluée indépendamment de la situation des finances publiques. Les réductions permanentes de prélèvements diminuent les ressources disponibles lorsque leur coût n’est pas compensé par des recettes supplémentaires ou par des ajustements structurels de dépenses. Dans une économie caractérisée par des déficits persistants et une dette élevée, cette contrainte devient centrale.
11.4.1. La contradiction entre allégements permanents et déficits structurels
Une réduction de prélèvements peut être économiquement justifiée si elle améliore suffisamment les incitations et la croissance potentielle.
Toutefois, lorsqu’elle intervient dans un contexte de déficit structurel important, elle doit s’accompagner d’une stratégie crédible de financement.
À défaut, l’État peut être conduit à emprunter davantage, à réduire certaines dépenses ou à augmenter d’autres prélèvements.
L’avantage initial accordé à certains agents économiques peut ainsi s’accompagner de coûts différés supportés par l’ensemble de la collectivité.
La question n’est pas de rejeter toute baisse d’impôt, mais d’exiger que sa justification économique soit cohérente avec les contraintes budgétaires de moyen terme.
11.4.2. La croissance ne peut remplacer une stratégie budgétaire
- Une croissance plus élevée facilite le redressement des finances publiques en augmentant les recettes et en améliorant le dénominateur des ratios de dette et de déficit.
- Cependant, cette relation ne signifie pas que la croissance suffit toujours à résorber les déséquilibres budgétaires.
- Lorsque les dépenses publiques augmentent durablement plus vite que les recettes ou lorsque les pertes fiscales sont permanentes, le déficit peut persister malgré une amélioration de l’activité.
- La soutenabilité dépend également du solde primaire, du coût de financement de la dette et de la relation entre taux d’intérêt et croissance nominale.
- La politique de l’offre doit donc être intégrée à une stratégie budgétaire pluriannuelle crédible, fondée sur l’efficacité des dépenses, la qualité des prélèvements et la progression des bases fiscales.
11.4.3. Le risque d’affaiblissement des déterminants publics de la productivité
Une stratégie de compétitivité reposant principalement sur les réductions de prélèvements peut devenir contre-productive si son financement conduit à sous-investir dans les déterminants publics de la croissance.
La qualité du système éducatif, la formation, la recherche, les infrastructures et l’efficacité des services publics contribuent directement ou indirectement à la productivité des entreprises.
Il existe donc une complémentarité entre capital privé et capital public.
L’amélioration durable de l’offre productive suppose de préserver cette complémentarité plutôt que d’opposer systématiquement fiscalité compétitive et investissement public.
11.5. Bilan général : des gains identifiables, mais un ruissellement généralisé non démontré
L’examen des mécanismes économiques, des effets distributifs et des contraintes budgétaires conduit à un bilan nuancé.
- Premièrement, les réformes ont modifié les incitations économiques et amélioré certains paramètres financiers des entreprises et des détenteurs de capitaux. Ces effets directs sont relativement bien identifiables.
- Deuxièmement, l’amélioration de l’emploi constitue un résultat important de la période récente. Toutefois, les réformes fiscales et sociales ne peuvent être considérées comme l’unique facteur explicatif de cette évolution.
- Troisièmement, la transmission des avantages fiscaux vers l’investissement productif, la productivité et les salaires réels apparaît plus difficile à établir de manière robuste et généralisée.
- Quatrièmement, les avantages directs de certaines réformes de la fiscalité du capital ont été concentrés parmi les ménages les plus favorisés, tandis que les bénéfices indirects pour l’ensemble de la population restent plus incertains.
- Cinquièmement, les coûts budgétaires associés aux réductions de prélèvements soulèvent une question majeure d’efficacité de la dépense fiscale et sociale, particulièrement dans un contexte de déséquilibres persistants des finances publiques.
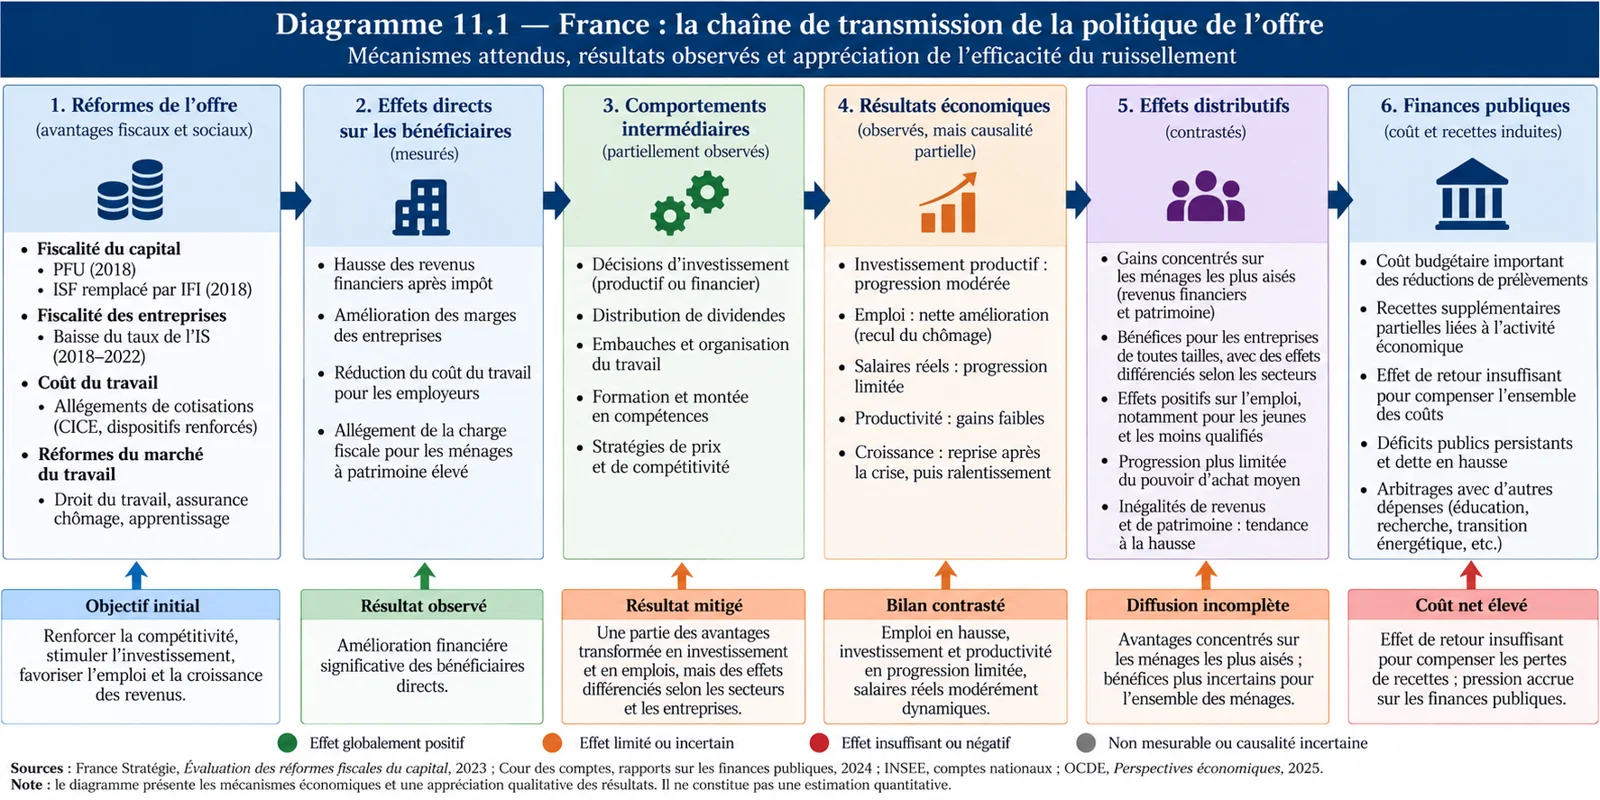
Il serait excessif de conclure que les réformes n’ont produit aucun effet positif. Mais il serait tout aussi excessif de considérer que les progrès de l’emploi ou de l’attractivité démontrent, à eux seuls, l’existence d’un mécanisme généralisé de ruissellement. Le constat central est que les avantages directs sont plus aisément identifiables que les bénéfices indirects, diffus et durables qui étaient attendus pour l’ensemble de l’économie.
La réussite d’une politique de l’offre ne peut donc être mesurée par la seule amélioration de la rentabilité après impôt. Elle doit être appréciée à partir de l’investissement réellement additionnel, des gains de productivité, de la progression des salaires réels, des effets distributifs et du rendement des ressources publiques mobilisées.
11.6. Conclusion : le ruissellement ne constitue pas une stratégie suffisante de transformation économique
L’analyse de la politique de l’offre conduit à distinguer ses objectifs légitimes de l’efficacité effectivement démontrée de ses instruments. Améliorer l’environnement des entreprises, réduire certaines distorsions fiscales et favoriser l’emploi peuvent contribuer à la croissance. Toutefois, ces orientations ne garantissent ni une transformation productive profonde, ni une répartition suffisamment large des gains économiques, ni un redressement automatique des finances publiques. Le principal problème réside dans l’hypothèse d’une diffusion spontanée des avantages initiaux. Entre l’amélioration des revenus du capital et la progression du niveau de vie de l’ensemble des ménages interviennent de nombreuses décisions privées, contraintes structurelles et conditions institutionnelles.
Le ruissellement ne peut donc être considéré comme un résultat acquis : il demeure un mécanisme à démontrer empiriquement, mesure par mesure et à chaque étape de transmission.
Le bilan français suggère que certains effets favorables ont pu être obtenus, notamment sur l’emploi, mais que la transformation de ces gains en productivité, en salaires réels et en recettes publiques supplémentaires demeure insuffisamment établie pour conclure à une réussite globale de la stratégie. La France doit désormais dépasser l’opposition simplificatrice entre politique de l’offre et politique de la demande. Son redressement suppose une stratégie cohérente associant compétitivité, investissement productif, innovation, capital humain, amélioration des revenus réels et consolidation budgétaire. L’enjeu n’est plus seulement de réduire le coût des facteurs de production, mais d’augmenter durablement la valeur créée par l’économie française et d’en assurer une répartition économiquement efficace, socialement soutenable et budgétairement responsable.
Conclusion de la Partie III. La politique de l’offre : des objectifs pertinents, une efficacité à démontrer
La politique de l’offre engagée depuis 2017 repose sur des mécanismes économiques identifiables : amélioration des incitations à investir, réduction de certains coûts de production, renforcement de l’attractivité et transformation du marché du travail. Toutefois, la pertinence de ses objectifs ne suffit pas à démontrer son efficacité. Celle-ci doit être appréciée à partir de résultats mesurables, de leur attribution aux réformes, de leurs effets distributifs et de leur coût budgétaire net.
Une politique de l’offre ne peut constituer une réponse durable aux difficultés du modèle français que si elle contribue effectivement à relever la croissance potentielle, à améliorer les revenus réels et à renforcer, directement ou indirectement, la soutenabilité des finances publiques.
Cette exigence conduit à examiner les conséquences de l’endettement accumulé, les contraintes exercées par les marchés financiers ainsi que la portée et les limites des mécanismes européens de protection financière, qui constituent les objets de la Partie IV.
Laisser un commentaire