

Déficits persistants, financement bancaire et arbitrages entre croissance, consolidation des finances publiques et stabilité des prix.
En bref :
Cet article est également disponible en vidéo
Voir la synthèse en 3 minutes ↓
Notre démarche : analyser, expliquer et proposer
La présente étude constitue une contribution personnelle et indépendante au débat économique national sur le projet de loi de finances pour 2027. Elle repose principalement sur les données, les hypothèses et les projections publiées par les autorités algériennes, complétées par les calculs, les indicateurs et les analyses de l’auteur.
Elle poursuit trois objectifs complémentaires : analyser avec rigueur les déséquilibres macroéconomiques et budgétaires, expliquer leurs causes et leurs conséquences, et proposer des orientations permettant d’engager leur correction durable.
Cette étude s’inscrit dans la continuité de nos travaux consacrés aux défis macroéconomiques et structurels de l’économie algérienne. Nous avons notamment proposé, au début de l’année, une stratégie de rééquilibrage budgétaire à moyen terme, ainsi qu’une stratégie de réalignement monétaire et de change toujours sur le moyen terme.
Ces propositions s’inscrivent dans une perspective plus large, celle d’une Vision 2050, qui vise à faire passer l’Algérie d’une économie principalement exportatrice de ressources naturelles à une économie émergente, diversifiée, productive et compétitive.
Ces trois dimensions sont complémentaires : le rééquilibrage budgétaire, la stabilité monétaire et la transformation productive doivent avancer de manière cohérente. Un réalignement du taux de change ne peut produire durablement les effets attendus sur la compétitivité et la diversification économique sans une maîtrise progressive des déséquilibres budgétaires, une politique monétaire crédible et des réformes renforçant les capacités productives. Ces trois documents importants sont disponibles sur notre site https://economie-algerie.com/
Notre démarche ne consiste donc pas simplement à commenter les chiffres du PLF 2027. Elle vise à examiner la cohérence du cadrage macroéconomique, la capacité de mobilisation des ressources fiscales, la structure et l’efficacité des dépenses publiques, les conditions de financement des déficits et les risques associés à la prolongation des déséquilibres.
Elle cherche également à identifier les marges de réforme et les conditions d’une transition vers un modèle de croissance davantage fondé sur la productivité, l’investissement, la compétitivité et la création de richesse.
Ce type d’analyse macroéconomique et budgétaire constitue une approche standard, largement utilisée à travers le monde pour évaluer les politiques publiques, renforcer la qualité de la gestion des finances publiques et améliorer la transparence des choix budgétaires.
Elle consiste notamment à vérifier la cohérence entre les prévisions de croissance, les recettes fiscales, les dépenses publiques, les besoins de financement, l’évolution de la dette souveraine et les équilibres monétaires et extérieurs. Elle permet d’identifier les risques, d’apprécier la soutenabilité des politiques engagées et d’éclairer les arbitrages nécessaires.
Loin de constituer une démarche exceptionnelle, cet exercice fait partie des instruments ordinaires d’une gestion moderne, rigoureuse et responsable des finances publiques.
Notre analyse privilégie ainsi une approche quantitative, pédagogique et constructive. Les données officielles constituent le point de départ de l’examen ; les calculs de l’auteur permettent d’en approfondir la portée économique ; et les propositions visent à éclairer les décisions publiques.
Une attention particulière est accordée à la distinction entre les constats établis, les hypothèses de projection et les appréciations économiques, afin de préserver la transparence du raisonnement et de permettre au lecteur de comprendre les fondements de chaque diagnostic.
Notre ambition est de contribuer utilement au débat parlementaire et public sur les choix économiques du pays. Le rééquilibrage des finances publiques est devenu urgent, mais sa mise en œuvre doit être progressive, pluriannuelle et socialement soutenable.
Il ne s’agit ni de préconiser une contraction brutale des dépenses ni de remettre en cause les objectifs légitimes de développement et de protection sociale. Il s’agit de rechercher les conditions permettant de concilier une croissance forte et durable, la stabilité macroéconomique, la préservation des équilibres financiers et l’amélioration du bien-être de la population.
Nous demeurons disponibles pour clarifier nos analyses, expliquer nos méthodes de calcul, approfondir nos propositions et contribuer, chaque fois que cela sera utile, à la réflexion sur les réformes nécessaires. Cette disponibilité procède d’un attachement profond à notre pays, d’un devoir de reconnaissance et d’une volonté sincère de contribuer, en toute indépendance et sans autre ambition que de servir l’intérêt général, à sa prospérité.
Déclaration d’indépendance intellectuelle
Cette étude est réalisée à titre strictement personnel et indépendant. Les analyses, les interprétations, les appréciations et les propositions qu’elle contient relèvent exclusivement de la responsabilité intellectuelle de l’auteur. Elles n’engagent aucune institution nationale ou internationale.
Résumé exécutif
1. Une croissance sous perfusion budgétaire : les limites d’un modèle de soutien par la dépense publique
Le PLF 2027 prévoit une croissance réelle de 4,2 %, mais maintient une orientation budgétaire caractérisée par des dépenses élevées et des déficits considérables. Les dépenses atteindraient 17 882,6 milliards de dinars pour 9 251,1 milliards de recettes, soit un déficit de 8 631,5 milliards de dinars, équivalant à 16,2 % du PIB. Les recettes ne couvriraient que 51,7 % des dépenses.
Ce déséquilibre illustre les limites d’un modèle dans lequel la dépense publique demeure un moteur essentiel de l’activité économique, sans s’accompagner d’une mobilisation suffisante de ressources durables ni d’une transformation productive capable de réduire progressivement cette dépendance.
Le problème n’est pas le soutien public à la croissance en lui-même, mais son efficacité, son financement et sa soutenabilité. Une dépense budgétaire élevée ne garantit ni une augmentation durable de la productivité ni une amélioration de la compétitivité. Le PLF 2027 ne démontre pas suffisamment comment l’impulsion budgétaire annoncée permettra de renforcer les capacités productives, d’élargir les bases fiscales et de réduire, à terme, le besoin de financement de l’État.
2. Des déséquilibres macroéconomiques persistants qui réduisent les marges de manœuvre
Hors réformes, la trajectoire macroéconomique demeure préoccupante. Dans le scénario de référence retenu par cette étude, la dette publique progresserait de 53,2 % du PIB en 2026 à 75,4 % en 2030, tandis que les réserves officielles de change reculeraient de 46,5 à 23,5 milliards de dollars. Ces évolutions traduisent la persistance de déséquilibres budgétaires et extérieurs qui fragilisent progressivement la capacité de l’économie à absorber de nouveaux chocs.
Le financement croissant des besoins du Trésor par le système bancaire renforce les liens entre finances publiques, liquidité, crédit et stabilité monétaire. Il risque de réduire les ressources disponibles pour le financement de l’investissement productif et de compliquer la conduite de la politique monétaire.
À ces tensions s’ajoutent la dépendance des recettes extérieures aux hydrocarbures, les distorsions du marché des changes et les vulnérabilités de la balance des paiements. Le maintien de ces déséquilibres accroît le risque d’ajustements futurs plus coûteux.
3. Un cadrage macroéconomique incomplet qui affaiblit la crédibilité du PLF
Le PLF 2027 présente des prévisions de croissance relativement stables d’un exercice à l’autre, alors que les estimations du PIB nominal ont été fortement révisées. Pour 2027, le PIB nominal prévu dépasse de 18 % celui retenu dans le PLF 2026. Ces révisions appellent des explications précises sur les hypothèses de croissance réelle, de prix et de composition sectorielle de l’activité.
Plus fondamentalement, les documents examinés ne présentent pas un cadrage macroéconomique et financier suffisamment complet, cohérent et intégré. Une programmation crédible doit articuler les quatre secteurs fondamentaux de l’économie : réel, finances publiques, monétaire et financier, et extérieur.
Elle doit permettre de vérifier la compatibilité entre les objectifs de croissance, d’inflation, de change, de financement budgétaire et de stabilité extérieure. Sans cette articulation, il devient difficile d’évaluer la cohérence des prévisions, la soutenabilité des politiques annoncées et les risques associés à leur mise en œuvre.
4. Une mobilisation fiscale insuffisante et des dépenses courantes rigides
La faiblesse des recettes fiscales hors hydrocarbures demeure l’un des principaux obstacles au rééquilibrage budgétaire. Les recettes fiscales ordinaires atteindraient 5 282,3 milliards de dinars en 2027, mais leur rendement rapporté au PIB hors hydrocarbures diminuerait de 11,12 % en 2027 à 10,42 % en 2029.
Cette évolution traduit l’insuffisance de l’effort de mobilisation fiscale, dans un contexte marqué par l’étroitesse des assiettes, l’importance de l’économie informelle, les limites de l’administration fiscale et douanière et la multiplication des exonérations. Le coût des dépenses fiscales passerait de 588,6 milliards de dinars en 2026 à 708,8 milliards en 2027, soit une hausse de 20,4 %.
Parallèlement, les quatre principales catégories de dépenses courantes examinées représenteraient 12 076,2 milliards de dinars en 2027. Leur couverture par les recettes budgétaires totales serait de 76,6 %, mais tomberait à 54,6 % hors recettes pétrolières. Les charges de la dette progresseraient de 48 %.
Ces chiffres mettent en évidence une rigidité croissante des engagements publics et une dépendance persistante aux ressources pétrolières et à l’endettement. Le redressement budgétaire exige donc une mobilisation fiscale renforcée, une meilleure maîtrise des dépenses permanentes et une rationalisation des transferts, sans affaiblir la protection des ménages vulnérables.
5. Des faiblesses structurelles qui entravent la transformation productive
Les déséquilibres macroéconomiques sont aggravés par des faiblesses structurelles profondes : dépendance aux hydrocarbures, diversification insuffisante de la production et des exportations, faible productivité de l’investissement, poids de l’économie informelle, inefficiences des entreprises publiques, insuffisances de l’intermédiation bancaire et contraintes pesant sur l’investissement privé.
Les crédits d’investissement examinés diminueraient de 8,6 % en 2027. Toutefois, au-delà de leur volume, la question centrale demeure celle de leur efficacité économique. Les projets publics doivent être sélectionnés et évalués selon leur contribution à la valeur ajoutée nationale, à la productivité, à l’emploi durable, aux exportations et à l’amélioration de la compétitivité.
La politique industrielle doit favoriser l’émergence d’une offre nationale compétitive plutôt que de reposer principalement sur le rationnement administratif des importations et des devises. Produire davantage ne signifie pas simplement importer moins : cela suppose d’investir mieux, de réduire les coûts de production et de développer des entreprises capables de soutenir la concurrence.
6. Des réformes différées qui prolongent les vulnérabilités économiques
Le PLF 2027 ne marque pas une rupture suffisante avec les politiques qui ont contribué à l’accumulation des déséquilibres actuels. Les réformes indispensables à la viabilité budgétaire et à la transformation du modèle de croissance restent différées ou insuffisamment articulées dans une stratégie d’ensemble.
La restauration des équilibres exige une programmation budgétaire pluriannuelle crédible, une réforme fiscale profonde, une maîtrise progressive des dépenses courantes, une modernisation du système bancaire, une politique monétaire plus efficace et une réforme cohérente du fonctionnement du marché des changes. Ces mesures doivent s’accompagner d’une amélioration de la gouvernance des entreprises publiques, d’une réduction des obstacles à l’investissement privé et d’une stratégie de diversification productive fondée sur la compétitivité.
Ces réformes ne peuvent être conduites isolément. Leur efficacité dépend de leur cohérence, de leur séquencement et de leur accompagnement social. Elles doivent permettre de restaurer progressivement les équilibres macroéconomiques tout en renforçant les capacités productives et en préservant la cohésion sociale.
7. Un coût de l’inaction en hausse : le véritable risque du statu quo
Le statu quo a un coût économique, budgétaire et social croissant. Il se traduit par une mobilisation toujours plus importante de ressources publiques pour soutenir une croissance insuffisamment autonome, un alourdissement des charges de financement, une moindre disponibilité des ressources pour l’investissement productif et un retard dans la création d’emplois durables. Il entretient également la dépendance aux hydrocarbures et accroît l’exposition de l’économie aux chocs extérieurs.
Ce coût devient d’autant plus préoccupant que l’Algérie évolue dans un environnement international marqué par la volatilité des marchés énergétiques, les tensions géopolitiques, la recomposition des échanges mondiaux et la transition énergétique. Ces transformations exigent une économie plus diversifiée, plus productive, plus compétitive et mieux intégrée aux échanges internationaux. Plus les réformes sont différées, plus les marges de manœuvre se réduisent et plus les ajustements nécessaires risquent de devenir coûteux et socialement difficiles.
En définitive, le PLF 2027 comporte de nombreuses faiblesses et s’inscrit davantage dans la continuité que dans la rupture nécessaire pour relever les défis économiques du pays.
Il ne dessine pas encore une trajectoire suffisamment crédible de retour graduel à des finances publiques viables ni une stratégie de transformation productive à la hauteur des enjeux nationaux et internationaux. Le PLF 2027 doit être évalué non seulement au regard des contraintes budgétaires immédiates, mais aussi de sa contribution à la stratégie de rééquilibrage macroéconomique 2026–2030 et aux objectifs de la Vision Algérie 2050.
Le véritable choix est désormais entre le coût maîtrisable de réformes engagées à temps et le coût croissant d’un statu quo qui fragilise les équilibres macroéconomiques, retarde la diversification et compromet les perspectives de développement.
Le message central de cette étude est clair : sans réformes profondes, cohérentes et graduelles, sans restauration de la viabilité des finances publiques et sans transformation de la dépense publique en capacités productives durables, la croissance algérienne restera sous perfusion budgétaire.
Introduction. Croissance, viabilité budgétaire et stabilité des prix : le rendez-vous manqué du PLF 2027
L’Algérie aborde le PLF 2027 à un moment où le maintien du statu quo devient de plus en plus coûteux.
Les contradictions de son modèle de croissance, la persistance des déséquilibres macroéconomiques et l’accumulation des faiblesses structurelles rendent nécessaire une réorientation des politiques économiques.
Trois objectifs majeurs doivent être conciliés : soutenir une croissance forte, durable et créatrice d’emplois ; restaurer progressivement la viabilité des finances publiques ; et préserver la stabilité des prix ainsi que le pouvoir d’achat.
Ces objectifs sont indissociables. Une croissance durablement alimentée par des déficits élevés fragilise les finances publiques ; une consolidation budgétaire mal conçue risque de freiner l’activité ; et une politique monétaire contrainte par les besoins de financement du Trésor peut difficilement garantir, à elle seule, la stabilité des prix.
Le premier déséquilibre est budgétaire : l’État dépense durablement au-delà de ses ressources et continue de faire de la dépense publique un moteur essentiel de la croissance.
La dépendance aux recettes des hydrocarbures, l’insuffisance de la mobilisation fiscale ordinaire et la rigidité des engagements courants entretiennent des déficits considérables. Leur financement accroît les besoins de recours à l’endettement et aux ressources du système bancaire, avec le risque de réduire les capacités de financement de l’investissement productif.
Cette dynamique renforce les interactions entre finances publiques, liquidité bancaire, politique monétaire et inflation. Elle révèle surtout les limites d’un modèle de croissance dont l’impulsion budgétaire demeure difficilement soutenable.
Le deuxième déséquilibre est extérieur et monétaire : la dépendance aux hydrocarbures expose l’économie aux chocs internationaux, tandis que les distorsions du marché des changes affaiblissent l’efficacité des politiques économiques.
La concentration des exportations, la vulnérabilité des recettes en devises, les écarts persistants entre les marchés officiel et parallèle des changes et l’importance des transactions informelles compliquent la gestion de la liquidité, la transmission de la politique monétaire et la préservation des réserves extérieures.
La stabilité macroéconomique ne peut être durablement assurée par les seuls instruments monétaires, ni par le rationnement administratif des importations et des devises. Elle exige une meilleure coordination des politiques budgétaire, monétaire et de change, accompagnée de réformes favorisant l’élargissement de l’offre productive.
Le troisième déséquilibre est structurel : la dépense publique soutient l’activité sans transformer suffisamment les capacités productives de l’économie.
La diversification des exportations demeure limitée, la productivité de l’investissement reste insuffisante et le secteur privé continue de faire face à des contraintes de financement, de compétitivité et d’accès aux marchés. À ces obstacles s’ajoutent les inefficiences de nombreuses entreprises publiques, le poids de l’économie informelle et les insuffisances de l’intermédiation bancaire.
Le problème n’est donc pas seulement de mobiliser davantage de ressources, mais de les transformer en production compétitive, en emplois durables, en exportations diversifiées et en recettes fiscales pérennes. Une croissance forte ne peut être durable si elle dépend principalement de l’expansion de la dépense publique plutôt que de gains de productivité et de capacités productives nouvelles.
Face à ces trois catégories de déséquilibres, le PLF 2027 privilégie la continuité plutôt qu’une véritable réorientation économique.
Les chiffres illustrent l’ampleur des difficultés. Pour une croissance réelle prévue de 4,2 %, les dépenses budgétaires atteindraient 17 882,6 milliards de dinars, contre 9 251,1 milliards de recettes, soit un déficit de 8 631,5 milliards de dinars, représentant 16,2 % du PIB. Ce ratio, calculé sur le budget de l’État, n’est pas directement comparable au solde des administrations publiques retenu par le FMI (voir Partie II).
Les recettes budgétaires ne couvriraient ainsi que 51,7 % des dépenses. Un second indicateur, construit à partir des rémunérations, des dépenses de biens et services et des transferts, montre que ces trois catégories mobiliseraient à elles seules 11 138 milliards de dinars, soit davantage que l’ensemble des recettes budgétaires. Leur taux de couverture serait de 83,1 %, laissant un écart de financement de 1 886,9 milliards de dinars avant même la prise en compte des autres dépenses.
Parallèlement, les charges budgétaires de la dette augmenteraient d’environ 48 %. Ces indicateurs ne constituent pas des mesures interchangeables du déficit, mais éclairent différentes dimensions d’une même fragilité : l’insuffisance des ressources budgétaires face à des engagements élevés et persistants.
Cette situation ne signifie pas que l’État serait immédiatement dans l’incapacité d’honorer ses engagements. Elle souligne en revanche l’ampleur des besoins de financement et les risques associés à leur prolongation.
En l’absence de réformes, la poursuite de déficits élevés pourrait entraîner une progression de l’endettement, une sollicitation accrue du système bancaire et, selon les conditions de financement et l’évolution des recettes extérieures, une réduction des marges de manœuvre monétaires et une pression sur les réserves de change.
Le risque ne concerne donc pas seulement les comptes du Trésor : il touche également la capacité future des banques à financer l’économie productive, celle des autorités monétaires à préserver la stabilité des prix et celle de l’État à maintenir durablement ses priorités économiques et sociales.
La dimension sociale constitue précisément l’une des raisons majeures d’engager les réformes, et non un argument pour les différer.
L’amélioration durable du pouvoir d’achat, la création d’emplois productifs, l’accès à des services publics de qualité et la réduction des inégalités exigent une économie plus performante et des finances publiques viables. La protection sociale ne peut durablement reposer sur l’accumulation des déficits et sur la redistribution d’une rente vulnérable aux fluctuations internationales. Elle doit progressivement s’appuyer sur une économie capable de produire davantage de richesses, de créer des emplois et de mobiliser des recettes fiscales pérennes.
L’enjeu n’est pas de réduire les ambitions sociales de l’État, mais de renforcer les fondements économiques et financiers qui permettront de les réaliser durablement.
Pour autant, le rééquilibrage budgétaire ne saurait prendre la forme d’un ajustement brutal qui sacrifierait la croissance, l’investissement et les ménages vulnérables.
La consolidation doit être graduelle, crédible, pluriannuelle et socialement soutenable. Elle suppose d’améliorer la mobilisation des recettes fiscales ordinaires, de rationaliser les engagements permanents, de renforcer l’efficacité des dépenses publiques et de mieux sélectionner les investissements selon leur rendement économique et social.
Elle doit également préserver les services publics essentiels, améliorer le ciblage des transferts et accompagner les transformations productives. Le choix n’oppose donc pas la stabilité à la croissance, ni les réformes à la protection sociale : il consiste à construire les conditions de leur compatibilité durable.
Une telle réorientation exige un cadrage macroéconomique et financier cohérent à moyen terme.
Celui-ci doit articuler les quatre secteurs fondamentaux de l’économie : réel, finances publiques, monétaire et financier, et extérieur. Les projections de croissance, d’inflation, de taux de change, de recettes et de dépenses publiques, de dette, de crédit à l’économie, de balance des paiements et de réserves de change doivent être compatibles entre elles.
Des scénarios alternatifs doivent permettre d’évaluer les conséquences de chocs pétroliers, de variations des conditions de financement et de risques économiques internes ou externes. Cette cohérence intersectorielle est indispensable pour apprécier la soutenabilité d’une politique budgétaire et ses effets sur l’ensemble de l’économie.
Ce cadrage doit être prolongé par une véritable programmation budgétaire à moyen terme.
Sur un horizon glissant de trois à cinq ans, celle-ci devrait fixer des objectifs quantifiés de réduction progressive des déficits, notamment hors hydrocarbures, de mobilisation des recettes ordinaires, de maîtrise des dépenses courantes et de gestion de la dette. Elle devrait également définir des priorités d’investissement, des protections sociales adaptées, des indicateurs de performance et des mécanismes de suivi permettant de corriger les écarts entre objectifs et réalisations.
Les prévisions budgétaires pluriannuelles constituent un point de départ, mais elles ne remplacent pas une stratégie explicite de consolidation assortie de mesures, d’un calendrier et d’objectifs vérifiables. In fine, le PLF 2027 doit être évalué non seulement au regard des contraintes budgétaires immédiates, mais aussi de sa contribution à la stratégie de rééquilibrage macroéconomique 2026–2030 et aux objectifs de la Vision Algérie 2050.
Or, les documents examinés du PLF 2027 ne permettent pas d’identifier une articulation suffisamment complète et transparente entre le cadrage macroéconomique, la programmation budgétaire et la stratégie de réformes.
Les révisions importantes du PIB nominal, dont les déterminants ne sont pas suffisamment explicités dans les documents analysés, et l’absence de tableaux intégrés permettant de vérifier pleinement la cohérence des projections intersectorielles compliquent l’évaluation de la trajectoire proposée. Le problème ne réside donc pas uniquement dans l’ampleur du déficit de 2027, mais également dans l’insuffisante explicitation des moyens permettant de réduire progressivement les déséquilibres au cours des années suivantes.
Le coût de l’inaction constitue désormais une dimension centrale du débat économique national.
Reporter les réformes revient à prolonger les besoins de financement, entretenir les distorsions économiques et différer les gains de productivité nécessaires à la diversification. Ce coût est aussi social : les ressources absorbées par les inefficiences et les déséquilibres réduisent les possibilités d’améliorer les services publics, de soutenir l’emploi et de protéger les populations vulnérables.
Il est enfin stratégique, dans un environnement international marqué par la volatilité des marchés énergétiques, les tensions géopolitiques, la recomposition du commerce mondial et l’accélération de la transition énergétique. Plus les réformes sont différées, plus leur mise en œuvre risque de devenir coûteuse, complexe et socialement difficile.
C’est dans cette perspective que s’inscrit la présente étude. Elle dépasse la lecture comptable du PLF 2027 pour examiner successivement la cohérence du cadrage macroéconomique, la mobilisation des ressources fiscales, la structure et l’efficacité des dépenses publiques, les conditions de financement et les interactions entre les équilibres budgétaires, monétaires et extérieurs.
Elle accorde une attention particulière à trois mesures complémentaires des déséquilibres budgétaires : l’insuffisance des recettes pour couvrir certaines dépenses de soutien à la demande, le déficit budgétaire global et le déficit hors hydrocarbures. Les données officielles, les indicateurs construits pour les besoins de l’analyse et les hypothèses prospectives sont distingués afin de préserver la rigueur des comparaisons.
La thèse centrale de cette étude est que le PLF 2027 ne constitue pas encore une réponse suffisamment structurée aux déséquilibres macroéconomiques et aux faiblesses productives du pays.
Il maintient une forte impulsion budgétaire sans définir avec suffisamment de précision les conditions d’un retour graduel à des finances publiques viables. La réorientation nécessaire doit combiner discipline budgétaire, crédibilité monétaire, réforme du marché des changes, efficacité de l’investissement, diversification productive et préservation des acquis sociaux. Son ambition ne doit pas être de réduire mécaniquement la place de l’État, mais de rendre son intervention plus efficace, mieux financée et davantage orientée vers la création durable de richesse.
Le véritable choix économique n’oppose pas la croissance à la stabilité, ni la réforme à la protection sociale. Il oppose le coût d’un rééquilibrage engagé à temps, progressivement et dans des conditions maîtrisées, au coût croissant d’un statu quo qui fragilise les équilibres et retarde la transformation productive. L’urgence est d’engager les réformes ; leur réussite exige du temps, de la cohérence, de la méthode et une protection sociale crédible.
Partie I. 2020–2026 : une croissance retrouvée, des déséquilibres aggravés
Chapitre 1. Une reprise économique sans rétablissement des équilibres
Après la récession de 2020, l’économie algérienne a retrouvé une croissance positive, soutenue par le redressement des activités liées aux hydrocarbures, l’investissement et le maintien d’une dépense publique élevée. La croissance réelle a atteint 4,1 % en 2023, 3,7 % en 2024 et 3,9 % en 2025. Cette reprise témoigne de la capacité de rebond de l’économie, mais elle met également en évidence une contradiction fondamentale : le retour de la croissance ne s’est accompagné ni d’une consolidation durable des finances publiques ni d’un renforcement des équilibres extérieurs.
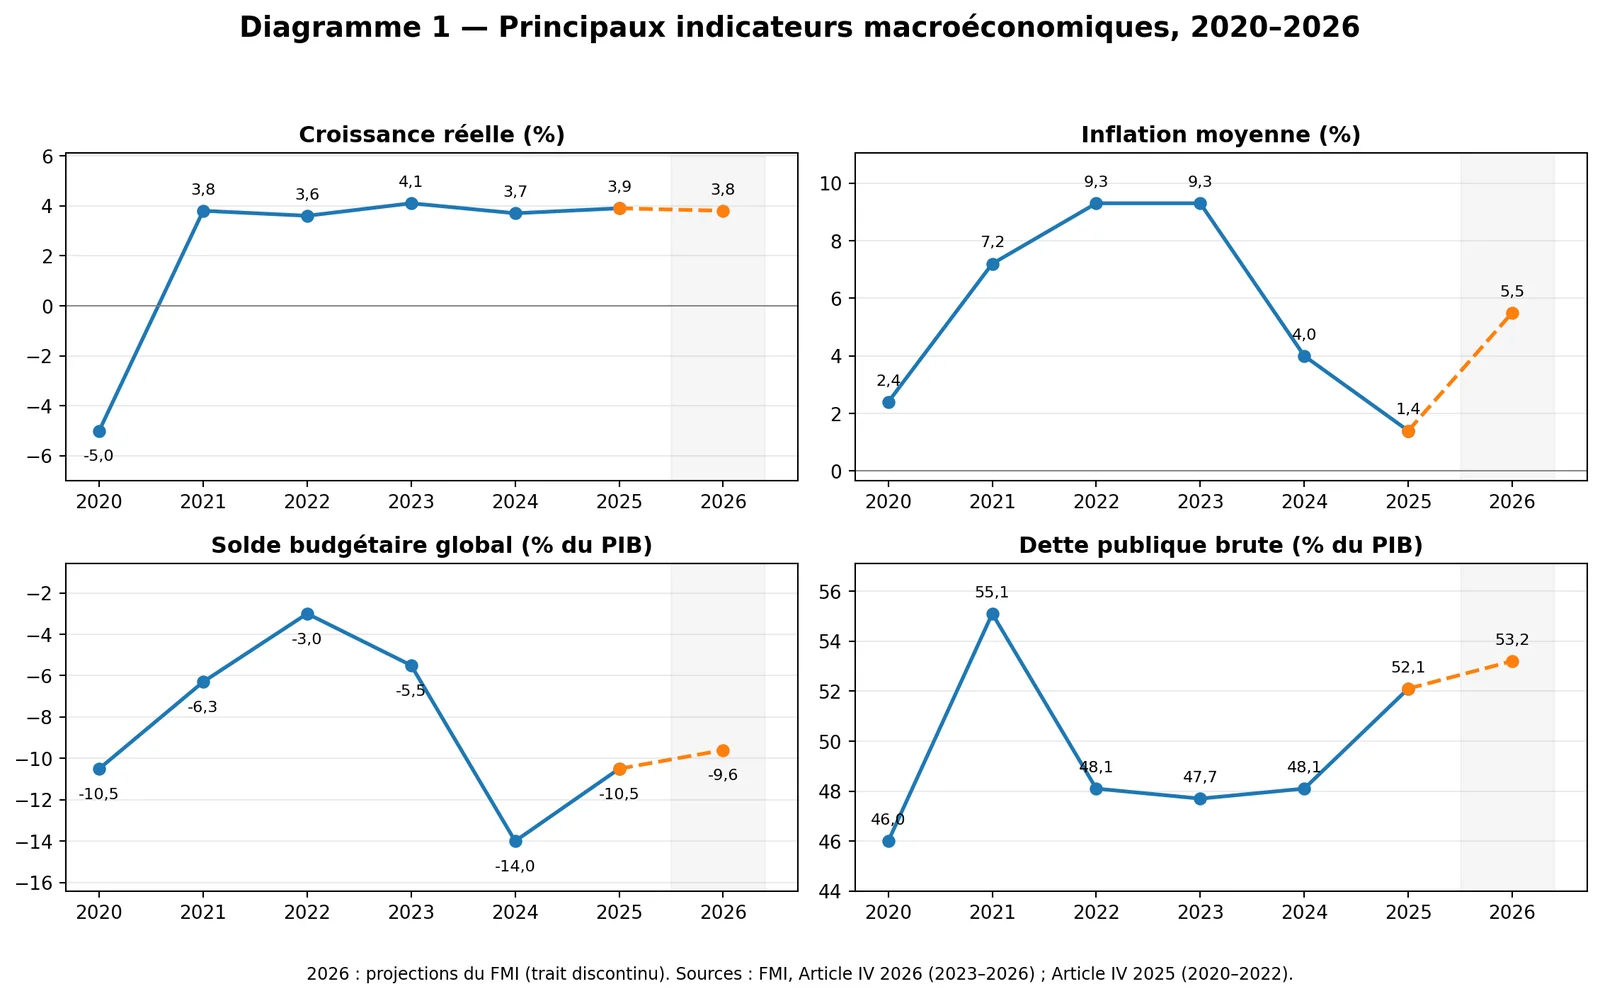
Sources : FMI, rapports au titre de l’article IV, éditions 2026 et 2025. L’édition 2026 est retenue en priorité ; l’édition 2025 complète les années historiques non couvertes. Les valeurs de 2026 correspondent à des projections.
Le déficit global des finances publiques, ramené à 5,5 % du PIB en 2023, s’est fortement creusé pour atteindre 14 % en 2024, avant de revenir à 10,5 % en 2025. Cette amélioration partielle doit être appréciée en tenant compte des recettes exceptionnelles provenant des entreprises publiques et de la Banque d’Algérie, dont la nature et le montant devront être confirmés dans les comptes budgétaires.
Elle ne suffit pas à établir une correction durable des déséquilibres. Parallèlement, la dette publique est passée de 47,7 % du PIB en 2023 à 52,1 % en 2025, confirmant la persistance de besoins de financement importants.
Les équilibres extérieurs se sont également détériorés. Le solde courant, excédentaire de 2,6 % du PIB en 2023, est devenu déficitaire de 1,1 % en 2024, puis de 8,9 % en 2025. Les réserves officielles de change ont diminué de 70,6 milliards de dollars en 2023 à 51 milliards en 2025.
L’augmentation des importations, conjuguée au recul des recettes d’exportation des hydrocarbures, a réduit les marges de sécurité extérieures et confirmé la vulnérabilité d’une économie dont les recettes en devises demeurent fortement concentrées sur un seul secteur.
La reprise de l’activité n’a donc pas suffi à restaurer les équilibres fondamentaux. La croissance reste largement soutenue par la demande intérieure, tandis que la mobilisation des recettes ordinaires, la diversification productive et le développement des exportations hors hydrocarbures demeurent insuffisants. L’enjeu central est désormais de transformer cette croissance en ressources publiques et extérieures durables.
1.1. Le financement de l’État : une dette croissante et une dépendance bancaire renforcée
La persistance de déficits élevés a progressivement transformé les conditions de financement de l’État. L’épuisement des marges budgétaires accumulées durant les périodes favorables aux hydrocarbures a renforcé le recours à l’endettement intérieur et aux ressources du système monétaire. La dette publique, qui représentait 46 % du PIB en 2020 et avait culminé à 55,1 % en 2021, atteignait 52,1 % en 2025.
Cette progression traduit une dépendance croissante à l’emprunt pour financer des engagements budgétaires que les recettes disponibles ne permettent pas de couvrir durablement.
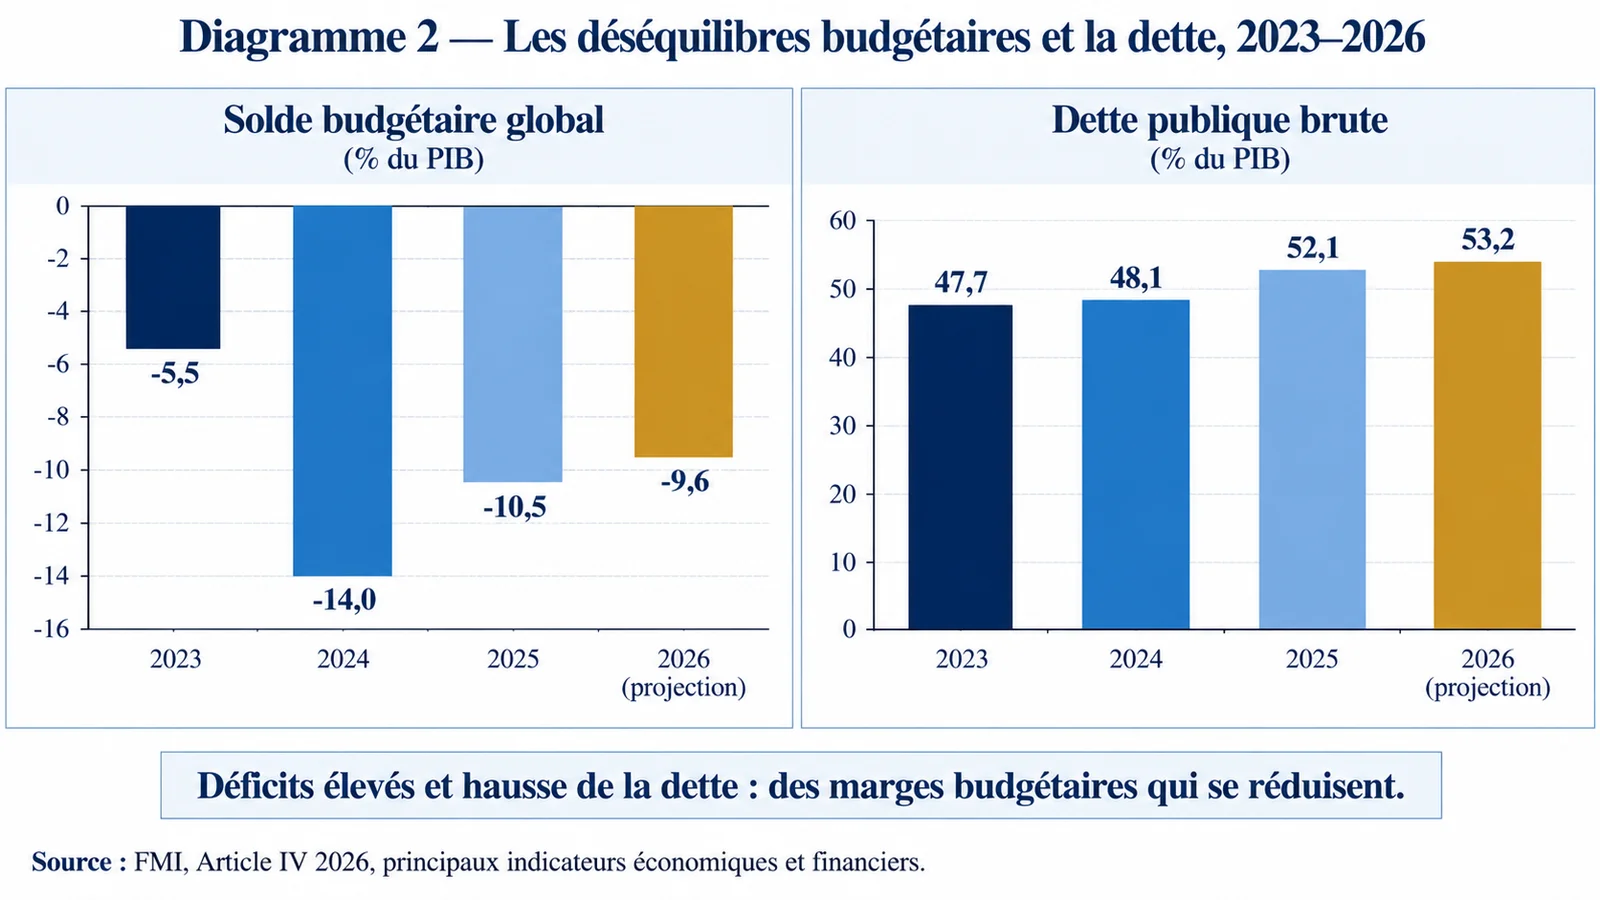
La question centrale n’est toutefois pas seulement celle du niveau de la dette, mais celle de sa dynamique et de son coût. Un coût de financement de référence de 5,75 % accroît les contraintes pesant sur les nouvelles émissions. La soutenabilité de la dette dépend cependant du taux d’intérêt effectif sur son encours, de la croissance nominale, du solde primaire et des autres opérations affectant l’endettement. Lorsque les déficits primaires persistent, l’État doit continuer d’emprunter ; l’augmentation de l’encours accroît progressivement les charges d’intérêts, qui alimentent à leur tour les besoins de financement.
Sans réduction durable des déficits primaires, l’endettement risque ainsi de devenir un mécanisme cumulatif plutôt qu’un instrument temporaire de financement.
La profondeur du déséquilibre apparaît plus nettement encore lorsqu’on examine les finances publiques hors hydrocarbures. En 2026, le déficit primaire hors hydrocarbures atteindrait 24,9 % du PIB hors hydrocarbures, tandis que le déficit global hors hydrocarbures s’établirait à 26,2 %. Ces niveaux révèlent l’écart considérable entre les dépenses publiques et les ressources ordinaires de l’économie. Le déficit primaire global mesure les besoins de financement avant paiement des intérêts ; le déficit primaire hors hydrocarbures permet, quant à lui, d’apprécier la position budgétaire sous-jacente indépendamment des fluctuations des recettes pétrolières. Il constitue, à ce titre, un indicateur essentiel pour évaluer l’effort de rééquilibrage nécessaire.
1.2. Le système bancaire, principal relais du financement intérieur
L’évolution des bilans bancaires illustre la place croissante du financement public dans l’intermédiation financière. Entre 2023 et 2024, les placements en bons du Trésor des vingt banques étudiées sont passés de 7 307,5 à 8 302,9 milliards de dinars, soit une augmentation de 13,6 %. Sur la même période, les crédits à l’économie n’ont progressé que de 3,0 %, tandis que les dépôts bancaires augmentaient de 10 %.
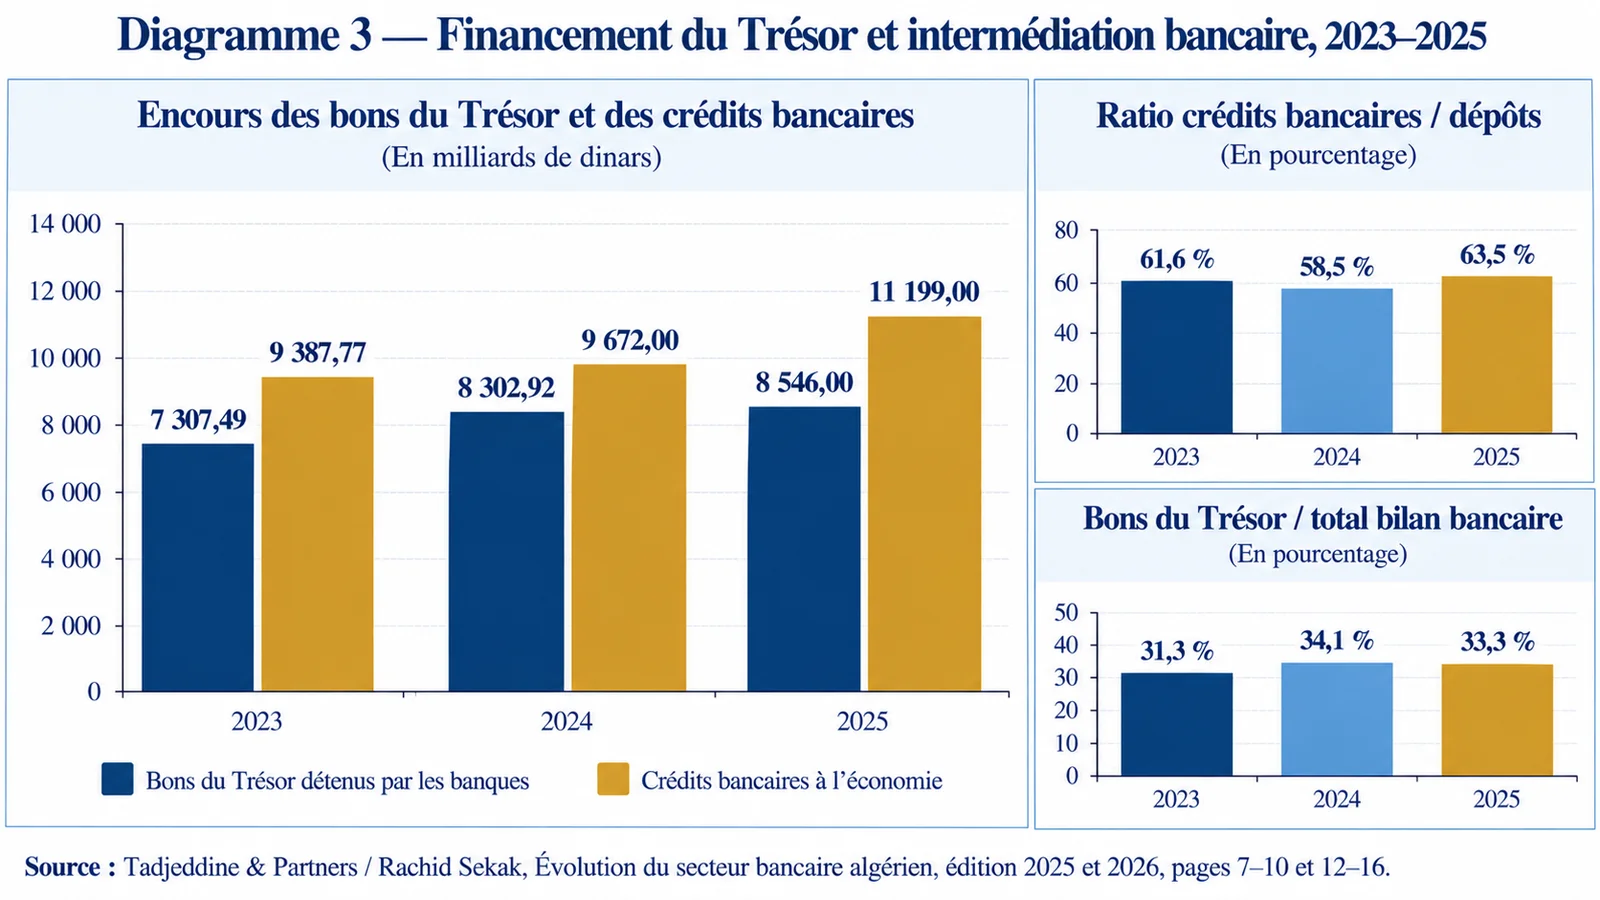
Ces évolutions ne suffisent pas à démontrer un effet d’éviction du crédit privé. Elles révèlent néanmoins une divergence préoccupante entre la progression des placements bancaires en titres publics et celle du financement de l’économie.
Le risque est que les besoins croissants du Trésor absorbent une part importante des capacités d’intermédiation bancaire, au détriment potentiel du financement de l’investissement productif.
Cette interdépendance accrue entre l’État et les banques peut également accentuer les tensions sur la liquidité, modifier l’allocation du crédit et compliquer la conduite de la politique monétaire. Le financement des déficits publics ne constitue donc plus une question exclusivement budgétaire : il devient également un enjeu de stabilité financière et d’efficacité de la politique monétaire.
1.3. Les perspectives macroéconomiques pour 2026 selon le FMI
Les projections établies par le FMI lors de la consultation de 2026 au titre de l’article IV ne signalent pas de retournement décisif. La croissance réelle atteindrait 3,8 %, mais le déficit budgétaire global demeurerait élevé, à 9,6 % du PIB, tandis que la dette publique brute représenterait 53,2 % du PIB. Le déficit du compte courant atteindrait 1,9 % du PIB et les réserves officielles de change s’établiraient à 46,5 milliards de dollars. Ces perspectives illustrent la persistance des déséquilibres macroéconomiques malgré la croissance de l’activité.
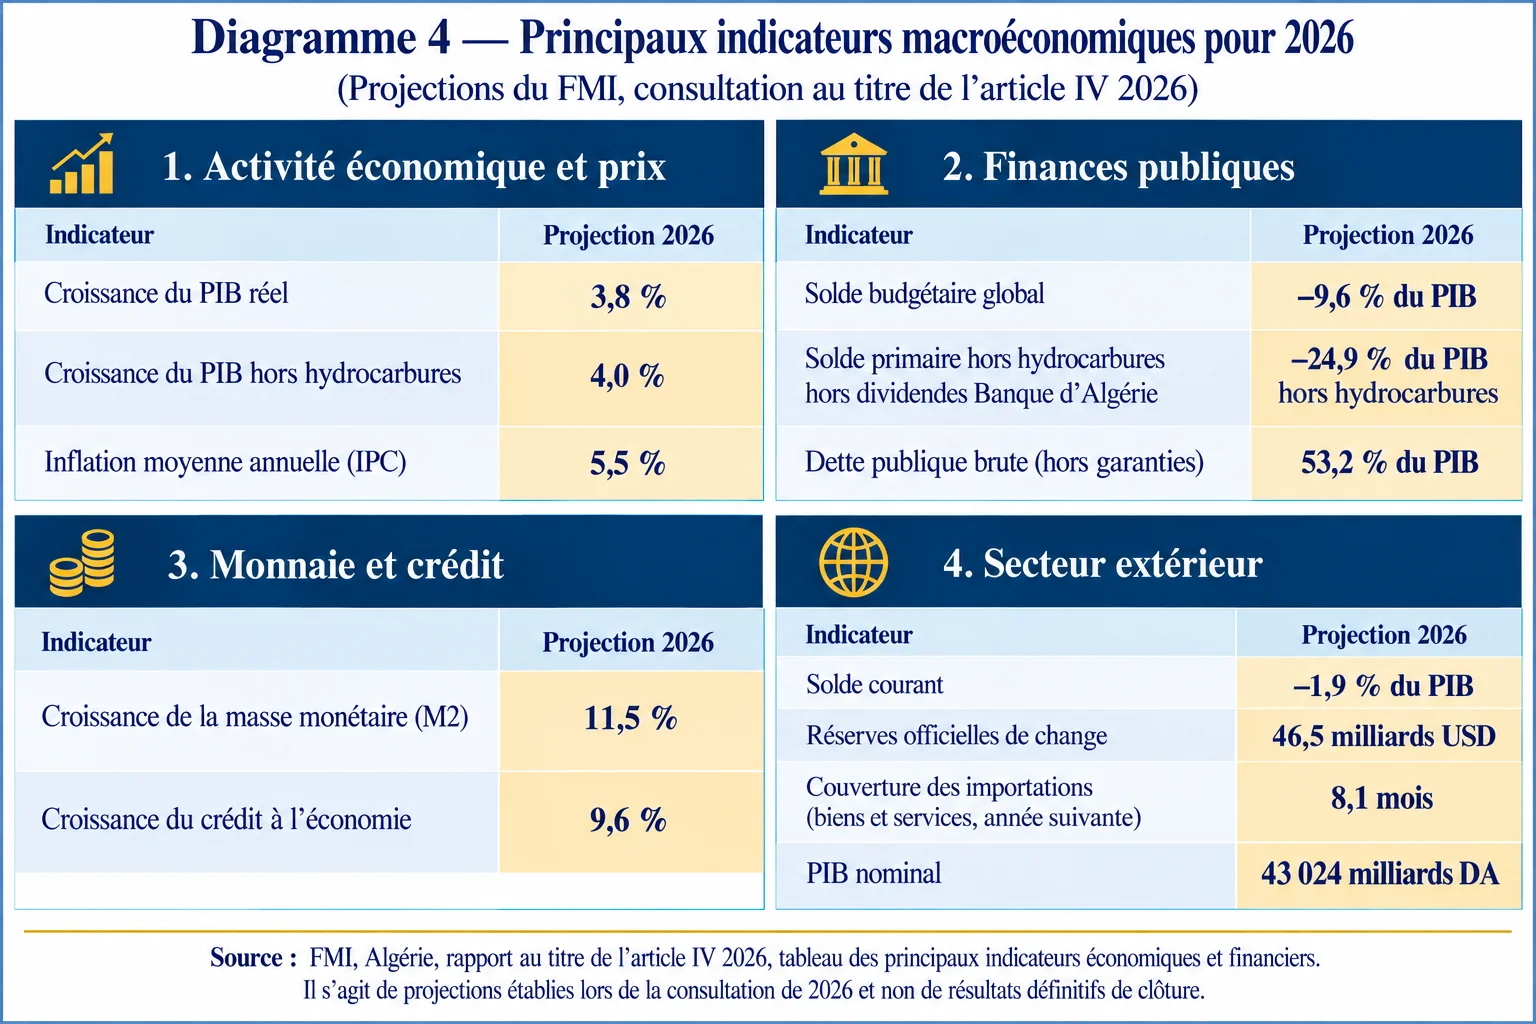
Ces projections mettent en évidence une amélioration partielle de certains indicateurs, mais non une correction des déséquilibres fondamentaux. La croissance reste positive, alors que les déficits demeurent considérables, que l’endettement progresse et que les marges de sécurité extérieures se réduisent. Le déficit primaire hors hydrocarbures, toujours proche du quart du PIB hors hydrocarbures, montre que les finances publiques restent structurellement dépendantes de ressources pétrolières volatiles et de financements additionnels.
À la veille du PLF 2027, l’économie algérienne ne se trouve donc pas dans une situation de stabilisation acquise, mais dans une phase de croissance accompagnée de vulnérabilités persistantes. C’est cette situation qui doit servir de point de départ à l’évaluation des choix budgétaires pour 2027.
1.4. Perspectives 2027–2030 : le coût croissant de la poursuite des déséquilibres
Les projections à moyen terme prolongent ce diagnostic. Dans le scénario de référence, la croissance réelle ralentirait progressivement, tandis que les déficits publics resteraient proches de 9 à 10 % du PIB. La dette publique poursuivrait son augmentation et les réserves de change continueraient de s’éroder. Ces projections ne constituent pas des résultats inéluctables : elles illustrent les risques associés à une trajectoire dans laquelle les ajustements demeurent insuffisants.
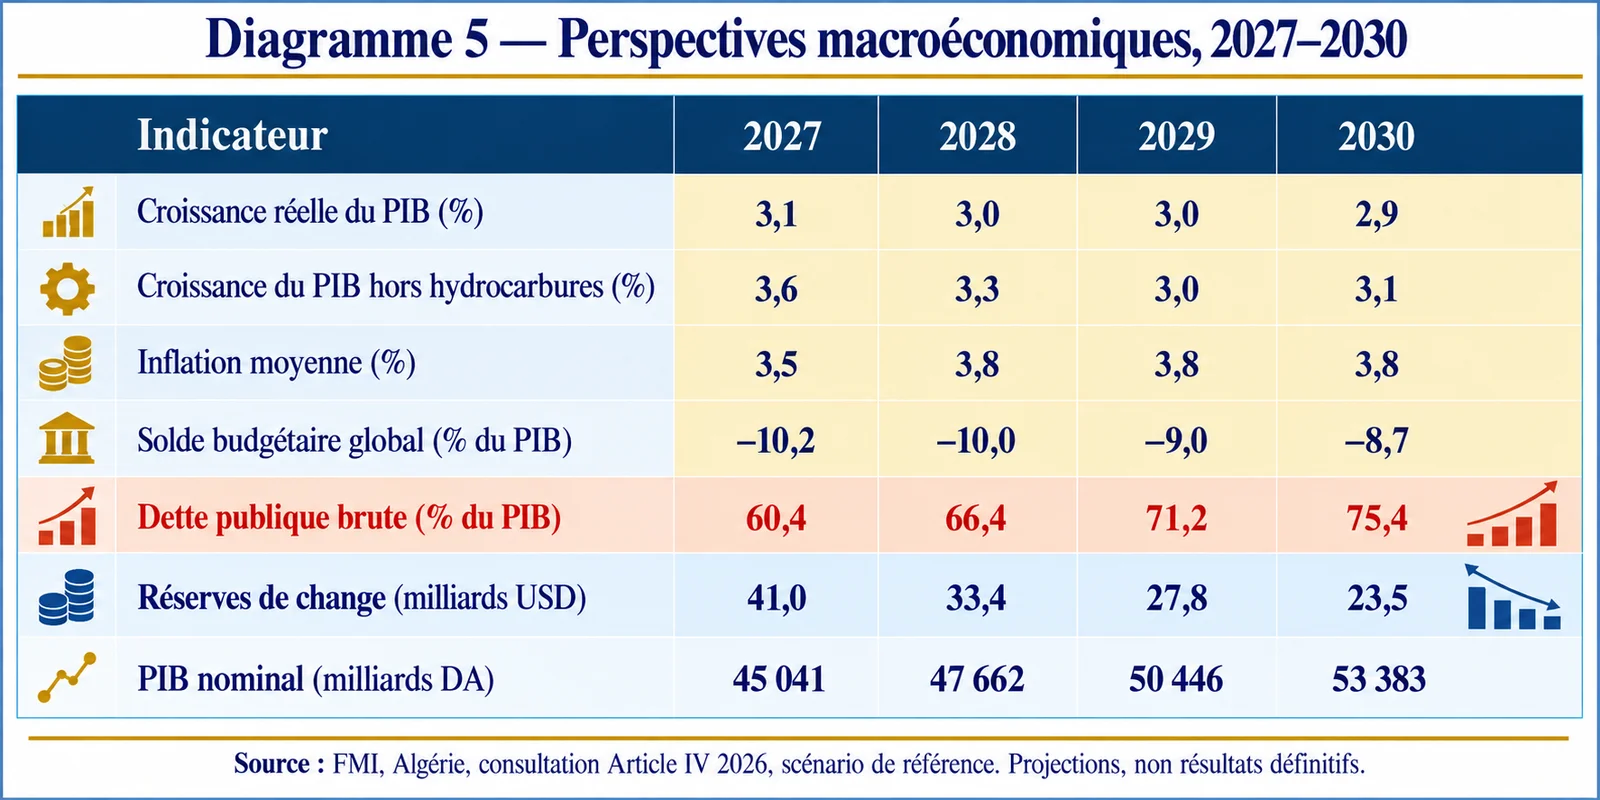
La trajectoire de l’endettement est particulièrement préoccupante. Le ratio de dette publique passerait de 53,2 % du PIB en 2026 à 75,4 % en 2030, soit une augmentation de 22,2 points de PIB en quatre ans.
Cette progression résulterait principalement de la persistance des déficits et de besoins de financement élevés. Elle réduirait progressivement les marges budgétaires disponibles et accroîtrait l’exposition des finances publiques aux conditions de financement.
Le déficit primaire hors hydrocarbures diminuerait de 24,9 % du PIB hors hydrocarbures en 2026 à 18,3 % en 2030. Cette réduction constituerait un ajustement significatif, mais son niveau final resterait considérable. Elle ne suffirait donc pas, dans le scénario considéré, à inverser la progression de la dette.
Une amélioration du solde primaire hors hydrocarbures ne garantit pas, à elle seule, le retour à la soutenabilité lorsque le déficit résiduel demeure élevé et que l’endettement continue d’augmenter.
La situation extérieure appellerait également une vigilance accrue. Les réserves officielles de change passeraient de 46,5 milliards de dollars en 2026 à 23,5 milliards en 2030, soit une diminution de près de moitié. Une telle contraction réduirait la capacité du pays à absorber les chocs sur les recettes d’hydrocarbures, les importations et les besoins de financement extérieur. Elle souligne la nécessité de renforcer la diversification des exportations, d’améliorer la compétitivité productive et de préserver les équilibres de la balance des paiements.
La principale leçon de ces perspectives est que le temps ne corrige pas spontanément les déséquilibres : en l’absence de réformes suffisamment profondes, leur persistance risque au contraire de réduire les marges de manœuvre et de rendre les ajustements futurs plus coûteux.
Conclusion de la Partie I. La croissance ne suffit plus à masquer les déséquilibres
L’examen de la période 2020–2026 et des perspectives 2027–2030 met en évidence une contradiction fondamentale : l’Algérie a retrouvé la croissance, mais elle n’a pas rétabli les conditions de sa soutenabilité macroéconomique. Les déficits publics demeurent élevés, le déficit primaire hors hydrocarbures révèle une dépendance structurelle aux recettes pétrolières, la dette publique augmente et les réserves de change diminuent.
Parallèlement, la mobilisation croissante du système bancaire pour financer l’État renforce les interactions entre finances publiques, liquidité et crédit à l’économie. Le problème n’est donc pas seulement de soutenir l’activité, mais de transformer la croissance en ressources fiscales durables, en capacités productives compétitives et en équilibres financiers plus solides.
Une croissance qui exige des déficits persistants pour se maintenir, sans renforcer suffisamment les bases productives et fiscales de l’économie, ne peut constituer un modèle durable de développement.
C’est à l’aune de cette réalité que doit être apprécié le PLF 2027. Il ne saurait être évalué uniquement sur la base de ses prévisions de croissance ou de ses enveloppes de dépenses.
Le véritable critère est sa capacité à engager une trajectoire crédible de rééquilibrage macroéconomique, tout en préservant la croissance productive, l’emploi, la stabilité des prix et les acquis sociaux.
Partie II. Panorama budgétaire 2025–2027 : présentation des données et précautions méthodologiques
Chapitre 2. Nomenclatures budgétaires et statistiques du FMI : les enjeux de comparabilité et de cohérence des données
Introduction
L’analyse macroéconomique du projet de loi de finances pour 2027 (PLF 2027) exige un travail préalable de rapprochement des données budgétaires nationales, des statistiques de la Banque d’Algérie et des séries harmonisées publiées par le Fonds monétaire international (FMI). Ces sources répondent à des finalités différentes et ne reposent pas toujours sur les mêmes périmètres, classifications et conventions comptables.
Les difficultés méthodologiques rencontrées concernent principalement la comparabilité des données entre exercices, la coexistence de plusieurs nomenclatures budgétaires et le rapprochement des agrégats nationaux avec ceux du FMI. Ces différences ne remettent pas en cause la fiabilité des statistiques officielles, mais nécessitent des précautions pour éviter toute interprétation erronée.
2.1. Les données budgétaires 2025–2027 : nature, statut et comparabilité
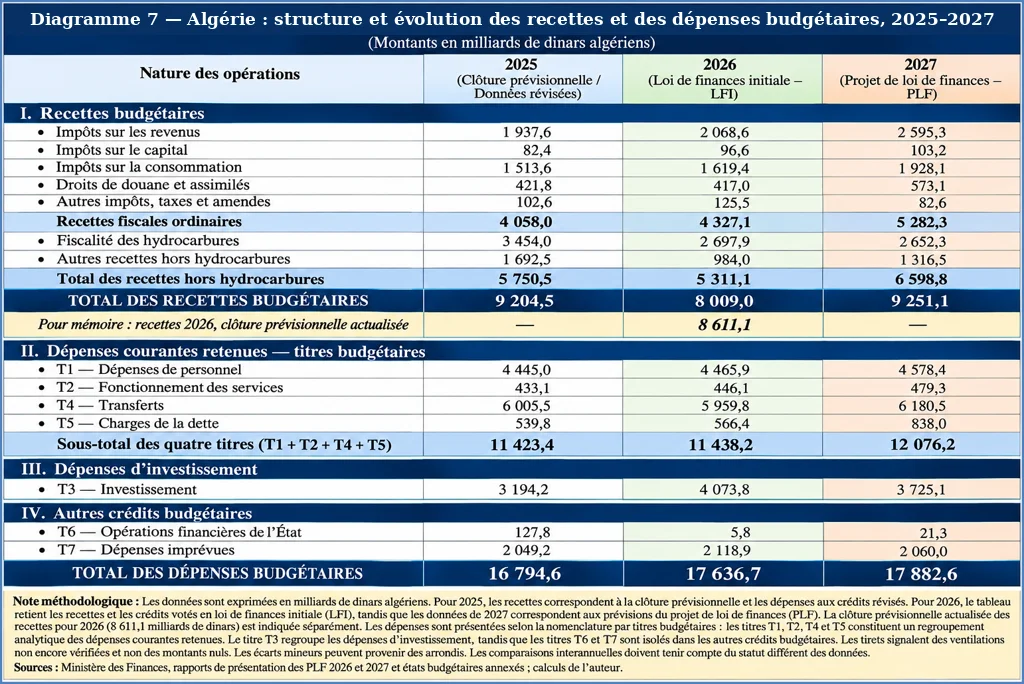
Le tableau 7 présente les principaux agrégats de recettes et de dépenses pour 2025–2027. Leur comparaison doit tenir compte du statut des données : les chiffres de 2025 correspondent à des estimations de clôture pour les recettes et à des crédits révisés pour les dépenses ; ceux de 2026 proviennent de la loi de finances initiale (LFI) ; ceux de 2027 sont issus du PLF.
Sur un plan méthodologique, notons que lesdonnées de 2025, 2026 et 2027 correspondent à des stades différents du cycle budgétaire. Les dépenses sont présentées selon la nomenclature nationale par titres.
Le regroupement T1, T2, T4 et T5 constitue un sous-total analytique et non une classification économique officielle des dépenses courantes.
Les titres T3, T6 et T7 sont présentés séparément. Les tirets signalent des ventilations non vérifiées et non des valeurs nulles. Les comparaisons avec les données du FMI nécessitent des ajustements de périmètre et de classification.
La comparaison des recettes illustre cette difficulté : pour 2026, la LFI prévoit 8 009 milliards de dinars, contre 8 611,1 milliards en clôture prévisionnelle actualisée. Avec des recettes projetées de 9 251,1 milliards en 2027, leur progression atteint 15,5 % par rapport à la LFI 2026, mais seulement 7,4 % par rapport à la clôture actualisée. Les deux calculs sont exacts, mais ne correspondent pas à la même base de comparaison.
2.2. Nomenclatures nationales et statistiques du FMI : les précautions de rapprochement
La deuxième difficulté concerne les classifications budgétaires. La présentation nationale par titres répond à une logique d’autorisation des crédits, tandis que la classification économique cherche à identifier la nature des opérations. Les deux approches sont complémentaires, mais leurs agrégats ne sont pas nécessairement identiques.
Ainsi, pour 2027, les dépenses de personnel inscrites au titre T1 s’élèvent à 4 578,4 milliards de dinars, contre 5 916,8 milliards dans la classification économique examinée. Ces montants ne peuvent être comparés directement sans identifier leurs composantes respectives. Des précautions similaires concernent les transferts, les charges de la dette et les dépenses d’investissement.
Les différences avec les statistiques du FMI peuvent également provenir du périmètre institutionnel retenu, du traitement des opérations financières, des conventions comptables et des révisions statistiques. Le Manuel de statistiques de finances publiques (MSFP/GFSM) fournit un cadre harmonisé pour ces opérations, sans que les données nationales et internationales soient nécessairement établies sur des bases identiques.
La démarche appropriée consiste à établir, lorsque les informations le permettent, des tableaux de passage entre nomenclatures nationales et classifications harmonisées. L’objectif n’est pas d’opposer les sources, mais de garantir la comparabilité des agrégats utilisés.
2.3. Les exigences d’une analyse macroéconomique intégrée
Une analyse approfondie du PLF 2027 ne peut se limiter aux recettes et aux crédits budgétaires. Elle doit permettre de rapprocher les soldes budgétaires des besoins de financement, de l’évolution de la dette publique, des comptes monétaires et des équilibres extérieurs.
Cet exercice exige notamment de distinguer les autorisations de dépenses des décaissements effectifs, les charges budgétaires des opérations financières et le déficit calculé à partir du budget de l’État du solde établi selon les normes statistiques internationales.
Il suppose également de disposer de séries comparables et de tableaux de passage permettant de reconstituer les principaux agrégats. Lorsque ces informations ne figurent pas directement dans les tableaux de synthèse, leur recherche dans les annexes budgétaires et les autres sources statistiques devient nécessaire.
Enfin, la comparabilité statistique ne garantit pas, à elle seule, la cohérence macroéconomique. Celle-ci doit être appréciée en rapprochant les hypothèses de croissance réelle et nominale, les prévisions de recettes, la trajectoire des dépenses et les modalités de financement des déficits.
Conclusion
Les précautions méthodologiques exposées dans cette partie constituent le préalable indispensable à notre analyse du PLF 2027. Elles permettent de distinguer les différences de présentation statistique des questions de cohérence économique, sans remettre en cause la fiabilité des données officielles.
Sur cette base, la partie suivante examinera le cadrage macroéconomique du PLF 2027 et la compatibilité de ses principales hypothèses avec les contraintes de financement et de soutenabilité des finances publiques.
Partie III. PLF 2027 : des projections macroéconomiques et budgétaires à moyen terme, mais une cohérence d’ensemble non démontrée
Introduction méthodologique. De la croissance à crédit à la nécessité d’une programmation macroéconomique intégrée
Une loi de finances ne se prépare pas en additionnant des recettes et des dépenses. Elle doit traduire une stratégie économique fondée sur des hypothèses crédibles, des comptes macroéconomiques cohérents et une programmation financière permettant de vérifier la faisabilité des objectifs annoncés.
Cette exigence devient impérative lorsqu’un pays doit simultanément soutenir la croissance, réduire des déficits budgétaires considérables, maîtriser l’inflation et préserver ses équilibres extérieurs.
La préparation budgétaire doit commencer par un cadrage macroéconomique rigoureux. Celui-ci repose sur des hypothèses solides de croissance réelle et nominale, d’inflation, de prix des hydrocarbures et de taux de change. Ces hypothèses doivent être confrontées aux perspectives d’investissement, de consommation, de production, d’importations et d’exportations. Elles constituent les fondements des prévisions de recettes, de dépenses et de financement de l’État.
Toutefois, des hypothèses individuellement plausibles ne forment pas nécessairement un ensemble macroéconomique cohérent. Une croissance soutenue peut être incompatible avec les capacités productives disponibles. Une augmentation des recettes fiscales peut résulter davantage de la progression des prix que d’un véritable élargissement des assiettes.
Une réduction apparente du déficit rapporté au PIB peut provenir d’une révision du dénominateur plutôt que d’une amélioration des finances publiques. Enfin, un objectif d’inflation modérée peut être difficile à concilier avec des besoins de financement publics massifs lorsque leurs contreparties monétaires ne sont pas clairement établies.
Chapitre 3. Croissance à crédit et déséquilibres macroéconomiques : les limites du pilotage économique
3.1. Les quatre comptes indispensables à la cohérence macroéconomique
Un cadrage rigoureux doit articuler quatre ensembles de comptes interdépendants.
Les comptes réels retracent la production, les revenus et les emplois du PIB : consommation, investissement, exportations et importations. Ils permettent d’identifier les moteurs de la croissance et de vérifier la compatibilité entre la demande, les capacités productives et les ressources disponibles.
Les comptes budgétaires présentent les recettes, les dépenses, les soldes, les opérations de financement et l’évolution de la dette publique. Ils permettent d’apprécier les conséquences de la politique budgétaire sur l’activité et la viabilité des finances publiques.
Les comptes monétaires et financiers décrivent l’évolution de la monnaie, du crédit à l’État et à l’économie, des dépôts, de la liquidité bancaire et des principales contreparties monétaires. Ils permettent de mesurer les conséquences du financement des déficits sur le système bancaire, les conditions de crédit et la stabilité des prix.
Les comptes extérieurs retracent les échanges de biens et services, les revenus et transferts, les mouvements financiers et l’évolution des réserves de change. Ils permettent d’évaluer si les besoins en devises sont compatibles avec les recettes d’exportation et les financements disponibles.
Ces quatre comptes doivent être cohérents entre eux.
Tout déficit doit avoir une contrepartie financière ; toute expansion de la demande doit être rapprochée des capacités de production et des importations ; toute utilisation de devises doit être compatible avec les ressources extérieures et les financements mobilisables.
Une programmation qui ne vérifie pas ces relations ne permet pas de démontrer la faisabilité globale des objectifs annoncés.
3.2. Le cadre budgétaire à moyen terme : transformer les prévisions en stratégie
Le cadrage macroéconomique intégré constitue le premier instrument indispensable au pilotage économique. Le second est le cadre budgétaire à moyen terme, qui traduit les perspectives macroéconomiques en trajectoires de recettes, de dépenses, de déficits, de dette et de financement, généralement sur un horizon glissant de trois à cinq ans.
Ce deuxième instrument doit définir les objectifs de rééquilibrage, les mesures nécessaires pour les atteindre, les priorités de dépenses et les mécanismes de suivi. Il doit également permettre de tester la résistance de la trajectoire budgétaire à des chocs défavorables, notamment une baisse des prix pétroliers, un ralentissement de la croissance ou une hausse des coûts de financement.
Présenter des projections budgétaires pour trois années ne suffit pas à établir l’existence d’un véritable cadre budgétaire à moyen terme. Encore faut-il que ces projections découlent d’hypothèses macroéconomiques cohérentes, reposent sur des mesures identifiées et s’inscrivent dans une stratégie explicite de consolidation.
3.3. Des insuffisances de pilotage à une croissance à crédit
Les lacunes des instruments de cadrage macroéconomique et de programmation budgétaire ont été soulevées à maintes reprises. Leur persistance a favorisé une gestion économique privilégiant le soutien immédiat à l’activité par la dépense publique, sans que cette impulsion soit suffisamment inscrite dans une trajectoire de transformation productive et de rééquilibrage financier.
Le mécanisme est préoccupant. Lorsque les recettes publiques ne couvrent pas les dépenses, les déficits doivent être financés. La dépense publique peut alors soutenir la consommation, l’investissement et l’activité à court terme, mais elle accroît simultanément les besoins de financement de l’État. Si la croissance ainsi obtenue ne génère pas suffisamment de nouvelles capacités productives et de recettes fiscales durables, le soutien budgétaire doit être reconduit.
L’économie risque alors de s’enfermer dans une croissance à crédit : les déficits entretiennent l’activité, mais l’activité ne produit pas suffisamment de ressources pour réduire les déficits.
Cette dynamique peut également alimenter des tensions inflationnistes. Lorsque la demande progresse plus rapidement que l’offre nationale, une partie de l’impulsion budgétaire se traduit par des pressions sur les prix ou par une augmentation des importations. Lorsque le financement des déficits accroît la liquidité au-delà des besoins compatibles avec l’activité réelle, les risques monétaires s’ajoutent aux tensions sur l’offre. Leur intensité dépend naturellement des capacités productives inutilisées, des modalités de financement et de la conduite de la politique monétaire.
3.4. Des déficits publics aux pressions sur le dinar et au marché parallèle
Les conséquences de cette croissance à crédit ne s’arrêtent pas aux finances publiques et à l’inflation. Dans une économie fortement dépendante des hydrocarbures pour ses recettes en devises, une expansion de la demande intérieure insuffisamment accompagnée par l’offre productive peut augmenter les importations et accentuer les pressions sur la balance des paiements.
Les déséquilibres budgétaires peuvent ainsi se transmettre aux équilibres monétaires et extérieurs, renforcer les pressions sur le dinar et fragiliser les réserves de change. Les anticipations de dépréciation et la recherche de protection contre la perte de pouvoir d’achat peuvent, à leur tour, accroître la demande de devises.
En Algérie, cette transmission est aggravée par la coexistence d’un marché officiel des changes administrativement encadré et d’un marché parallèle profondément enraciné. Lorsque l’accès aux devises officielles est rationné, une partie de la demande insatisfaite se reporte sur le marché parallèle. Celui-ci peut alors gagner en profondeur et voir sa prime augmenter, notamment lorsque les anticipations de dépréciation se renforcent.
Un cercle de vulnérabilités peut ainsi se former : déficits publics persistants, financement croissant, expansion de la demande, tensions inflationnistes, besoins supplémentaires en devises, pressions sur le dinar et élargissement du marché parallèle. Ces mécanismes ne sont ni automatiques ni d’intensité constante, mais ils montrent pourquoi les politiques budgétaire, monétaire et de change ne peuvent être conçues séparément.
3.5. Une gestion à vue qui retarde le rééquilibrage
L’insuffisance des instruments de programmation ne constitue donc pas une simple faiblesse administrative. Elle réduit la capacité à anticiper les déséquilibres, à mesurer leurs interactions et à organiser leur correction. En l’absence d’un cadrage macroéconomique intégré et d’un véritable cadre budgétaire à moyen terme suffisamment explicités, la politique économique risque de privilégier les réponses immédiates et de reporter les ajustements nécessaires.
C’est une forme de navigation à vue, particulièrement coûteuse lorsque les déficits persistent et que les marges de manœuvre financières se réduisent.
Le PLF 2027 présente pourtant des prévisions de croissance et des projections pluriannuelles des principaux agrégats budgétaires pour 2027–2029. La question n’est donc pas l’absence de chiffres à moyen terme, mais leur cohérence, leur faisabilité et leur contribution à une véritable stratégie de rééquilibrage.
Notre analyse examinera successivement les hypothèses de croissance, les révisions du PIB nominal, les perspectives sectorielles, l’inflation, les prix des hydrocarbures, le taux de change et les projections budgétaires. Elle déterminera ensuite si ces éléments constituent une programmation économique et financière intégrée ou demeurent des prévisions insuffisamment articulées.
Chapitre 4. Les hypothèses de croissance : une ambition récurrente dont les fondements restent à démontrer
4.1. Une croissance supérieure à 4 % sur la période 2027–2029
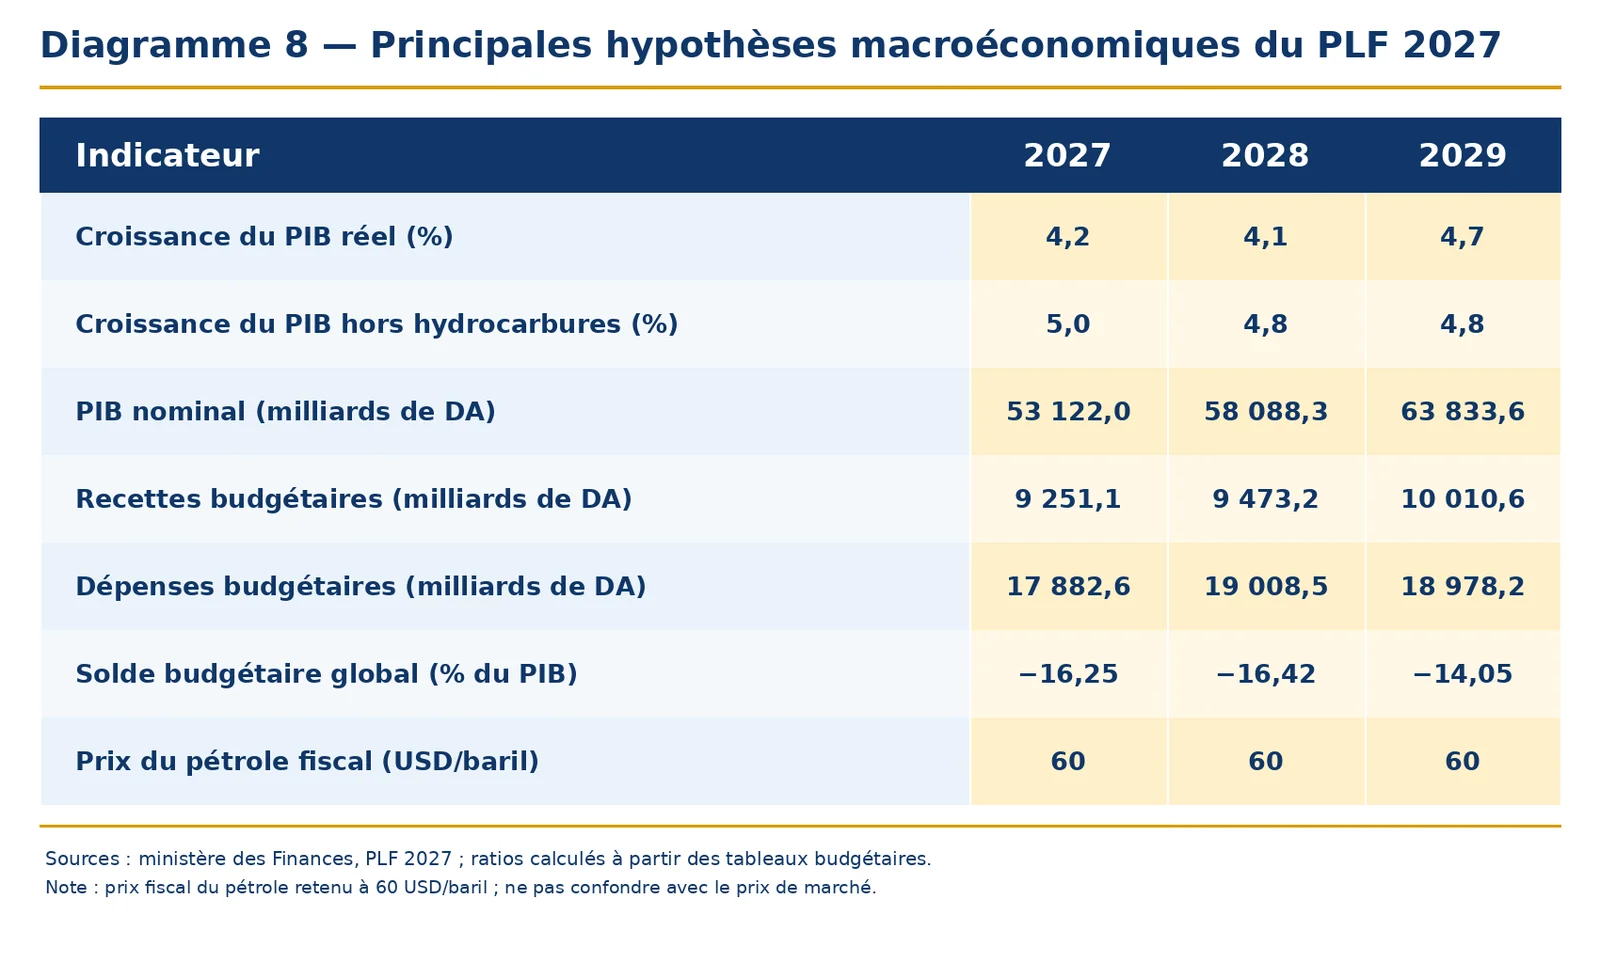
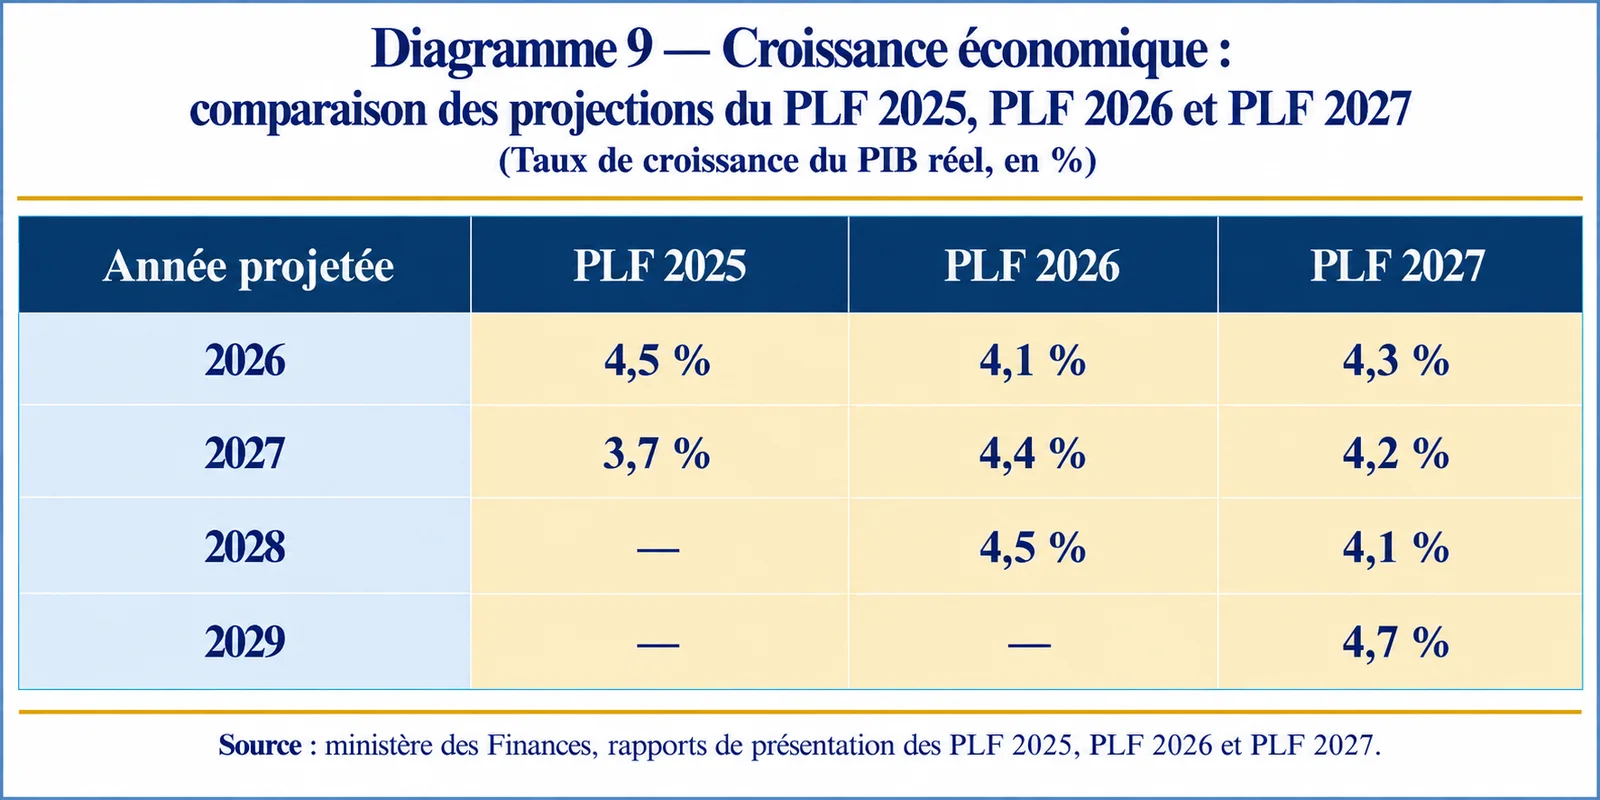
Le PLF 2027 prévoit une croissance réelle de 4,2 % en 2027, de 4,1 % en 2028 et de 4,7 % en 2029, après une estimation de 4,3 % pour 2026. La croissance hors hydrocarbures atteindrait respectivement 5 %, 4,8 % et 4,8 %. Ces prévisions traduisent une ambition de croissance soutenue, mais elles constituent également une hypothèse déterminante du cadrage macroéconomique et budgétaire à moyen terme.
Leur crédibilité doit être appréciée au regard des capacités productives, de la dynamique de l’investissement, des gains de productivité, des financements disponibles et des contraintes extérieures. La comparaison avec les projections du FMI fait apparaître des écarts significatifs : pour 2027–2029, le FMI prévoit une croissance réelle de 3,1 %, 3,0 % et 3,0 %, respectivement, soit des écarts de 1,1, 1,1 et 1,7 point de pourcentage par rapport aux hypothèses du PLF 2027.
Ces divergences ne signifient pas nécessairement que les prévisions gouvernementales sont irréalisables. Elles montrent toutefois que leur matérialisation suppose une dynamique de croissance plus vigoureuse que celle envisagée par le FMI. L’enjeu est donc d’identifier les investissements, les gains de productivité et les capacités additionnelles de production susceptibles de justifier cet écart.
4.2. Des prévisions de croissance élevées reconduites d’un PLF à l’autre
La comparaison des exercices budgétaires récents révèle la persistance d’hypothèses de croissance relativement élevées. Le PLF 2026 prévoyait une croissance réelle de 4,1 % en 2026, de 4,4 % en 2027 et de 4,5 % en 2028. Le PLF 2027 retient désormais 4,3 % pour 2026, 4,2 % pour 2027, 4,1 % pour 2028 et 4,7 % pour 2029.
Cette relative stabilité des ambitions de croissance ne démontre pas que les prévisions sont erronées. Elle soulève néanmoins une question méthodologique : dans quelle mesure les révisions annuelles traduisent-elles une actualisation des déterminants de la croissance, notamment de l’investissement, de la productivité et des capacités de production ?
Les documents examinés fournissent des hypothèses sectorielles, mais leur articulation avec les composantes de la demande globale et les contraintes de financement mérite d’être explicitée davantage.
La crédibilité du scénario macroéconomique dépend notamment de la cohérence entre les contributions attendues de la consommation, de l’investissement, des exportations et des importations, ainsi que des ressources nécessaires à leur réalisation.
Une prévision de croissance ne devient robuste que lorsque ses déterminants économiques et ses conditions de financement sont suffisamment explicités.
4.3. La question centrale : une croissance autonome ou entretenue par les déficits ?
Dans une économie où la dépense publique joue un rôle important dans le soutien à l’activité, il convient de distinguer la croissance résultant d’une amélioration durable des capacités productives de celle principalement stimulée par une impulsion budgétaire persistante. Les deux mécanismes peuvent coexister, mais leurs implications pour la soutenabilité des finances publiques sont différentes.
Les dépenses publiques d’investissement peuvent renforcer le potentiel de croissance lorsqu’elles améliorent les infrastructures, réduisent les coûts de production et favorisent l’investissement privé. À l’inverse, une augmentation durable des dépenses qui stimule principalement la demande, sans élargissement suffisant de l’offre productive et des bases fiscales, peut entretenir les déficits et accentuer les tensions sur les importations et les réserves de change.
La question essentielle est donc celle du rendement économique et fiscal de la dépense publique. Une croissance soutenue par des déficits élevés ne devient durable que si les investissements et les réformes qu’elle accompagne permettent progressivement de renforcer la productivité, de mobiliser davantage de recettes ordinaires et de réduire les besoins de financement de l’État.
L’enjeu du PLF 2027 n’est pas seulement d’afficher une croissance supérieure à 4 %, mais de démontrer que cette croissance pourra progressivement réduire sa dépendance au soutien budgétaire. C’est à cette condition qu’elle contribuera au rééquilibrage macroéconomique plutôt qu’à la prolongation des déséquilibres.
Chapitre 5. Les révisions du PIB nominal : des changements majeurs qui exigent des explications
5.1. Une forte révision des niveaux de PIB
Alors que les prévisions de croissance réelle restent relativement proches, les niveaux de PIB nominal ont été considérablement révisés entre les exercices budgétaires. La comparaison des cadrages macroéconomiques des PLF 2026 et 2027 révèle des révisions substantielles du PIB nominal. Pour 2027, la projection passe de 45 018,4 à 53 122 milliards de dinars, soit une augmentation de 18,0 %. Pour 2028, elle progresse de 48 395,7 à 58 088,3 milliards de dinars, soit une hausse de 20,0 %. Ces révisions sont particulièrement importantes au regard de la relative stabilité des prévisions de croissance réelle. Elles soulèvent des interrogations sur l’évolution des prix implicites, les hypothèses sectorielles et les éventuels ajustements statistiques. Leur clarification est indispensable pour apprécier la cohérence du cadrage macroéconomique et mesurer correctement les déséquilibres budgétaires.
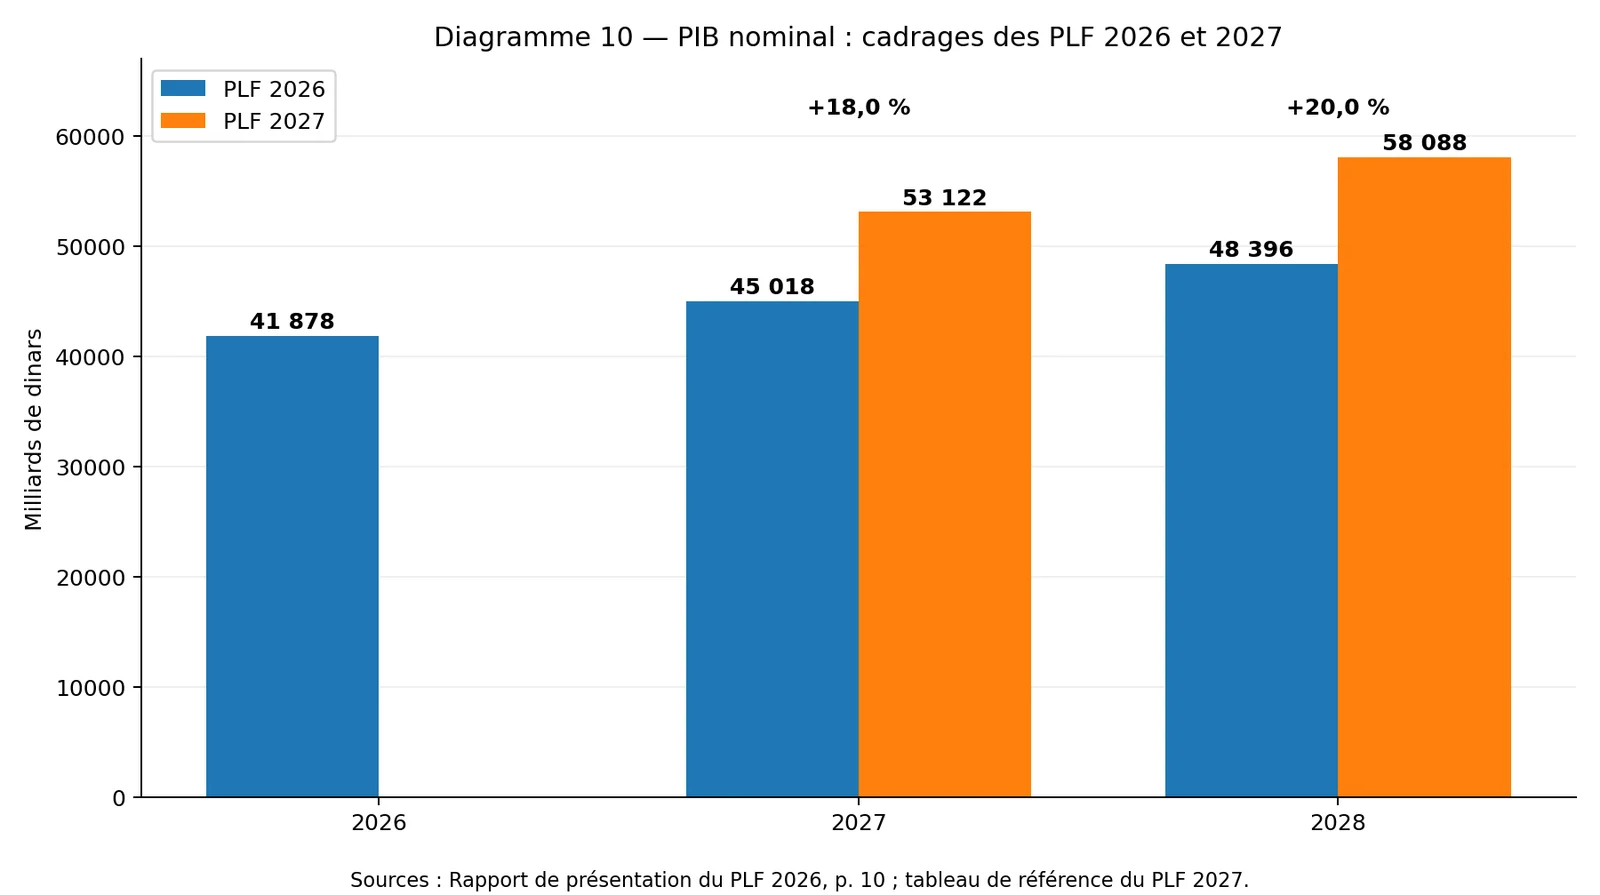
Ces révisions ne signifient pas que la production réelle a augmenté dans les mêmes proportions. Elles peuvent résulter de modifications des hypothèses de prix, des méthodes statistiques, des bases de calcul ou des niveaux de production retenus.
Leur ampleur exige cependant une explication précise. En effet, les projections de PIB nominal constituent le dénominateur des principaux ratios budgétaires. Leur révision peut modifier sensiblement la présentation du déficit, de la dette et des recettes rapportés au PIB, sans amélioration équivalente des finances publiques.
5.2. Le déflateur du PIB : une variable essentielle insuffisamment explicitée
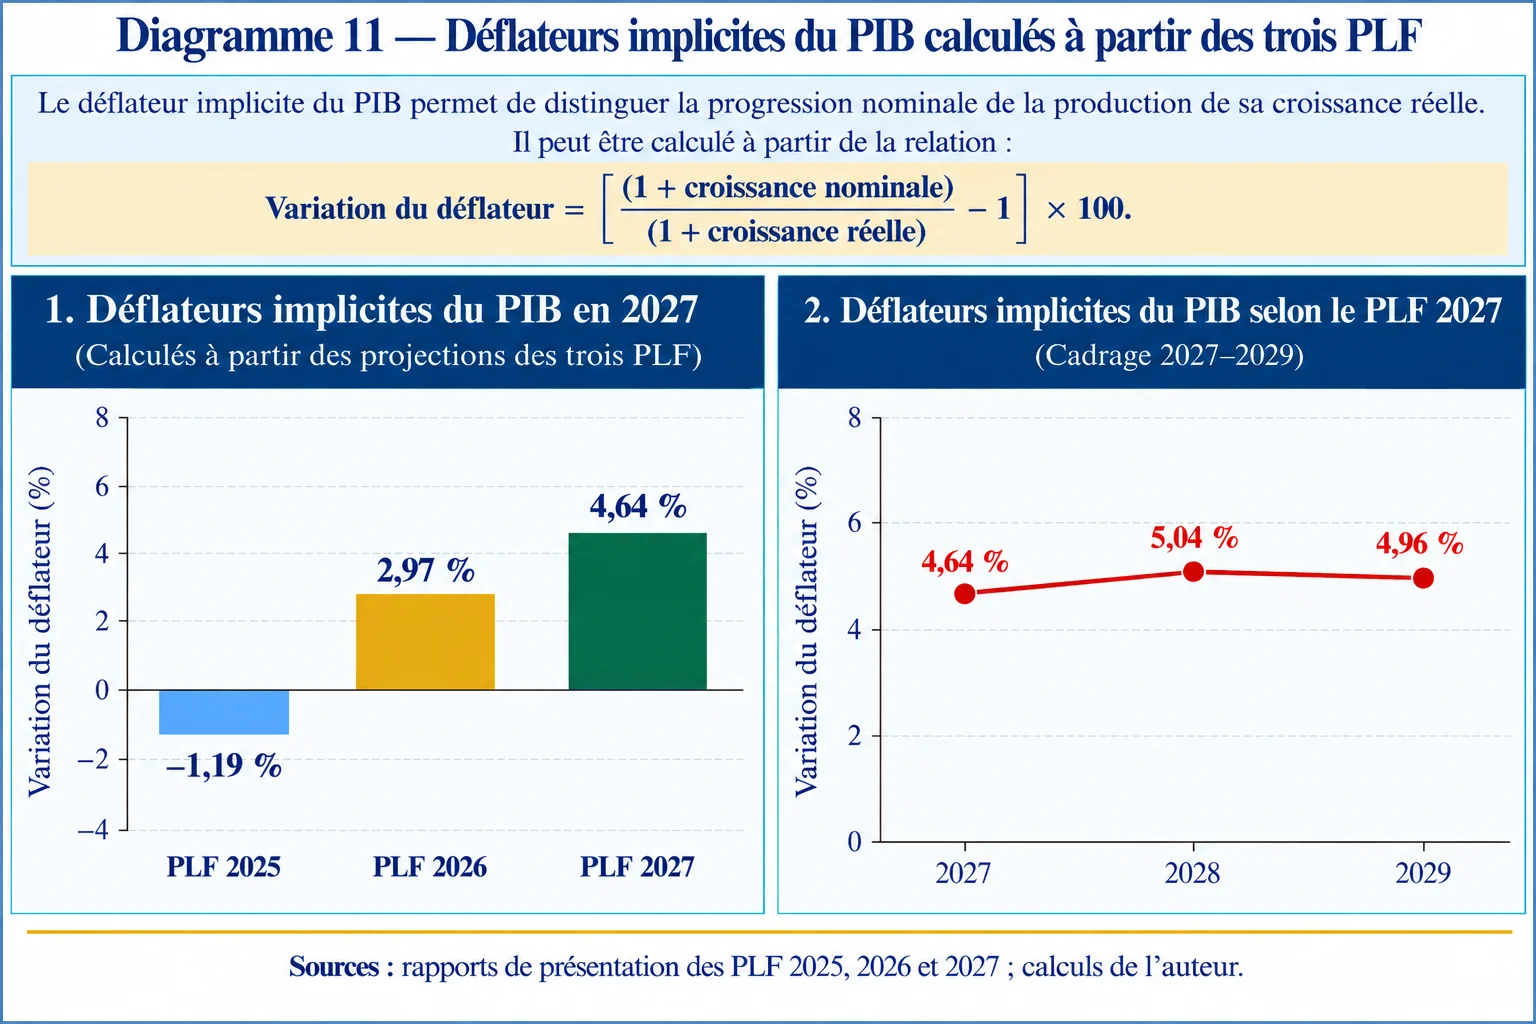
Le déflateur implicite du PIB permet de distinguer la progression nominale de la production de sa croissance réelle. Il peut être calculé à partir de la relation :
Variation du déflateur = [(1 + croissance nominale) / (1 + croissance réelle) − 1] × 100.
Les calculs effectués à partir des projections publiées donnent, pour 2027, des déflateurs implicites de −1,19 % dans le PLF 2025, de 2,97 % dans le PLF 2026 et de 4,64 % dans le PLF 2027.
Dans le cadrage du PLF 2027, le déflateur implicite ressort à 4,64 % pour 2027, 5,04 % pour 2028 et 4,96 % pour 2029.
Sources : rapports de présentation des PLF 2025, 2026 et 2027 ; calculs de l’auteur.
Il convient de distinguer deux phénomènes : les révisions du niveau du PIB nominal entre exercices budgétaires et les variations annuelles du déflateur calculées à l’intérieur de chaque cadrage. Les secondes ne permettent pas, à elles seules, d’expliquer intégralement les premières. La différence entre le déflateur du PIB et l’inflation des prix à la consommation n’est pas nécessairement anormale, car les deux indices ne couvrent pas les mêmes biens et services. Elle doit néanmoins être expliquée, particulièrement dans une économie où les prix des hydrocarbures peuvent modifier sensiblement le déflateur de la production intérieure.
Le problème n’est pas l’existence de révisions statistiques ou de déflateurs différents de l’inflation. Il réside dans l’insuffisance des explications permettant d’en comprendre les déterminants et d’en mesurer les conséquences budgétaires.
Chapitre 6. Les prévisions sectorielles : des ambitions productives insuffisamment reliées aux moyens de leur réalisation
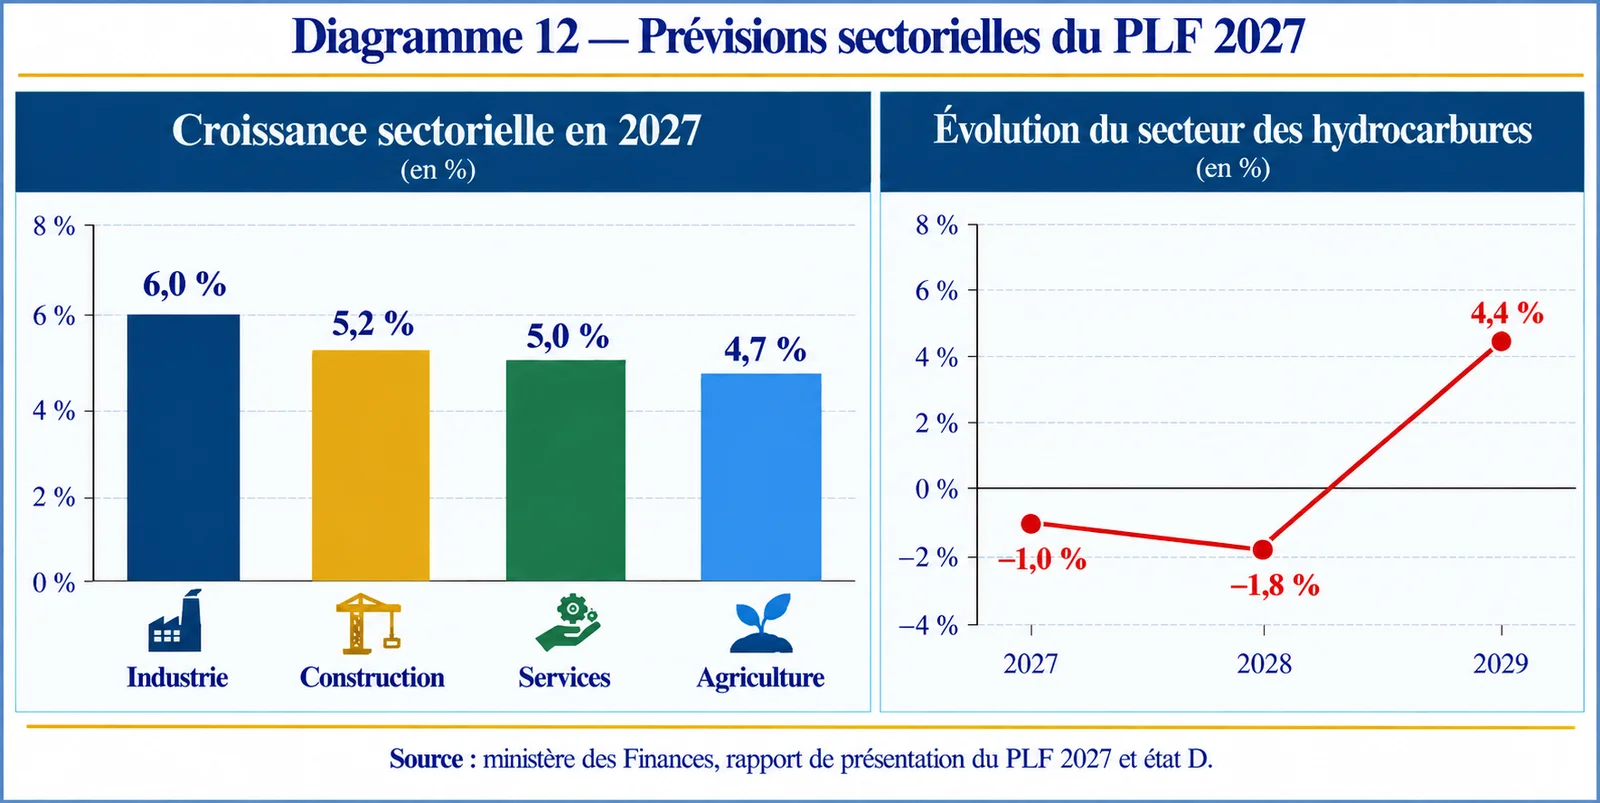
Le PLF 2027 prévoit une croissance industrielle de 6 % en 2027, de 5,2 % dans la construction, de 5 % dans les services et de 4,7 % dans l’agriculture. Les hydrocarbures enregistreraient une contraction de 1 % en 2027 et de 1,8 % en 2028, avant un rebond de 4,4 % en 2029.
Source : Ministère des Finances, rapport de présentation du PLF 2027 et état D.
Ces prévisions reposent notamment sur les perspectives de développement de l’agriculture, des mines, de l’industrie, des infrastructures et du logement. Les investissements correspondants peuvent effectivement renforcer l’offre productive.
Toutefois, leur annonce ne permet pas de mesurer automatiquement leur contribution à la croissance annuelle. Il faudrait disposer d’informations sur les montants effectivement investis, les calendriers de réalisation, les mises en production, les gains de productivité, les besoins en équipements importés et les financements mobilisés.
Une croissance industrielle de 6 % suppose la disponibilité des intrants, de l’énergie, du crédit et des débouchés. Une expansion soutenue de la construction exige une exécution effective des programmes d’investissement. Quant aux services, leur progression dépend notamment de la consommation, des revenus et des activités des autres secteurs.
La véritable question est de savoir si ces prévisions sectorielles constituent les résultats d’une programmation cohérente des investissements, des capacités productives et de la demande, ou principalement des objectifs de croissance dont les conditions de réalisation restent insuffisamment quantifiées.
Cette question est d’autant plus importante que le développement des capacités productives nationales constitue le principal moyen de réduire progressivement la dépendance de la croissance à l’impulsion budgétaire.
Chapitre 7. Inflation, pétrole et taux de change : des hypothèses dont la cohérence doit être démontrée
7.1. Une inflation de 4 % malgré des besoins de financement considérables
Le PLF 2027 retient une inflation de 4 % sur la période 2027–2029. Cet objectif doit être apprécié au regard de l’évolution attendue des dépenses publiques, des déficits, de la liquidité bancaire, du crédit et des capacités productives.
Une inflation modérée ne peut être appréciée indépendamment des modalités de financement de la politique budgétaire.
Si les déficits sont financés dans des conditions qui accroissent fortement la liquidité et si la demande supplémentaire dépasse les capacités d’offre, des pressions inflationnistes peuvent apparaître.
À l’inverse, un financement non monétaire, une mobilisation accrue de l’épargne ou une augmentation effective de la production peuvent atténuer ces pressions. C’est précisément pourquoi une programmation monétaire est indispensable : elle permet d’évaluer la compatibilité entre la croissance, les besoins de financement publics et l’objectif de stabilité des prix.
7.2. Des hypothèses pétrolières constantes dans une économie exposée aux chocs extérieurs
Le cadrage retient un prix de référence fiscal de 60 dollars le baril et un prix de marché de 70 dollars sur trois années. Cette convention facilite les calculs budgétaires, mais ne suffit pas à apprécier les risques.
Les prix et les volumes d’exportation des hydrocarbures influencent simultanément les recettes publiques, les disponibilités en devises, la balance des paiements et la liquidité intérieure.
Une programmation rigoureuse devrait donc présenter des scénarios alternatifs permettant de mesurer les conséquences d’une baisse des prix ou des volumes exportés sur les recettes, les déficits, les besoins de financement et les réserves de change.
La dépendance aux hydrocarbures exige une programmation capable de résister aux chocs, et non seulement un scénario central fondé sur des hypothèses constantes.
7.3. Un taux de change de 131 DA/USD : quelle cohérence avec les contraintes extérieures ?
Le PLF 2027 retient un taux de change de 131 dinars pour un dollar sur la période 2027–2029. Au début d’octobre 2026, le cours officiel se situait autour de 134,4 DA/USD.
La comparaison fait apparaître un cours budgétaire inférieur d’environ 2,5 % à cette référence ponctuelle, correspondant à un dinar nominalement plus fort face au dollar. Cette observation ne signifie pas nécessairement que les autorités ont fixé un objectif d’appréciation : le taux budgétaire peut être une hypothèse moyenne annuelle.
Elle appelle néanmoins une justification économique. Les perspectives de change doivent être compatibles avec les recettes en devises, les importations, les mouvements financiers, les réserves et les conditions monétaires.
Dans une économie confrontée à des besoins élevés de financement public et à un marché parallèle des changes profondément enraciné, le taux de change ne peut être traité comme un simple paramètre comptable.
La coexistence d’un marché officiel encadré et d’un marché parallèle ajoute une dimension essentielle. Lorsque l’accès aux devises officielles demeure rationné, une augmentation de la demande peut se reporter sur le marché parallèle. Les anticipations de dépréciation et les tensions inflationnistes peuvent accentuer cette demande et contribuer à l’élargissement de la prime.
L’analyse doit donc distinguer trois phénomènes : la pression sur le taux officiel, l’augmentation de l’activité du marché parallèle et l’évolution de l’écart entre les deux taux. Leur intensité dépend de facteurs différents, mais ils participent d’une même problématique de cohérence monétaire et extérieure.
Sans projections suffisamment détaillées de la balance des paiements et des réserves de change, la cohérence de l’hypothèse de 131 DA/USD avec les autres paramètres du PLF ne peut être pleinement vérifiée.
Chapitre 8. Les agrégats budgétaires : une croissance soutenue, mais des déficits toujours massifs
8.1. Des recettes qui ne couvrent qu’une partie des dépenses
Le PLF 2027 prévoit, pour 2027, des recettes budgétaires de 9 251,1 milliards de dinars et des dépenses de 17 882,6 milliards. Le déficit correspondant atteint 8 631,5 milliards de dinars, soit environ 16,2 % du PIB nominal projeté. Les recettes ne couvriraient ainsi que 51,7 % des dépenses.
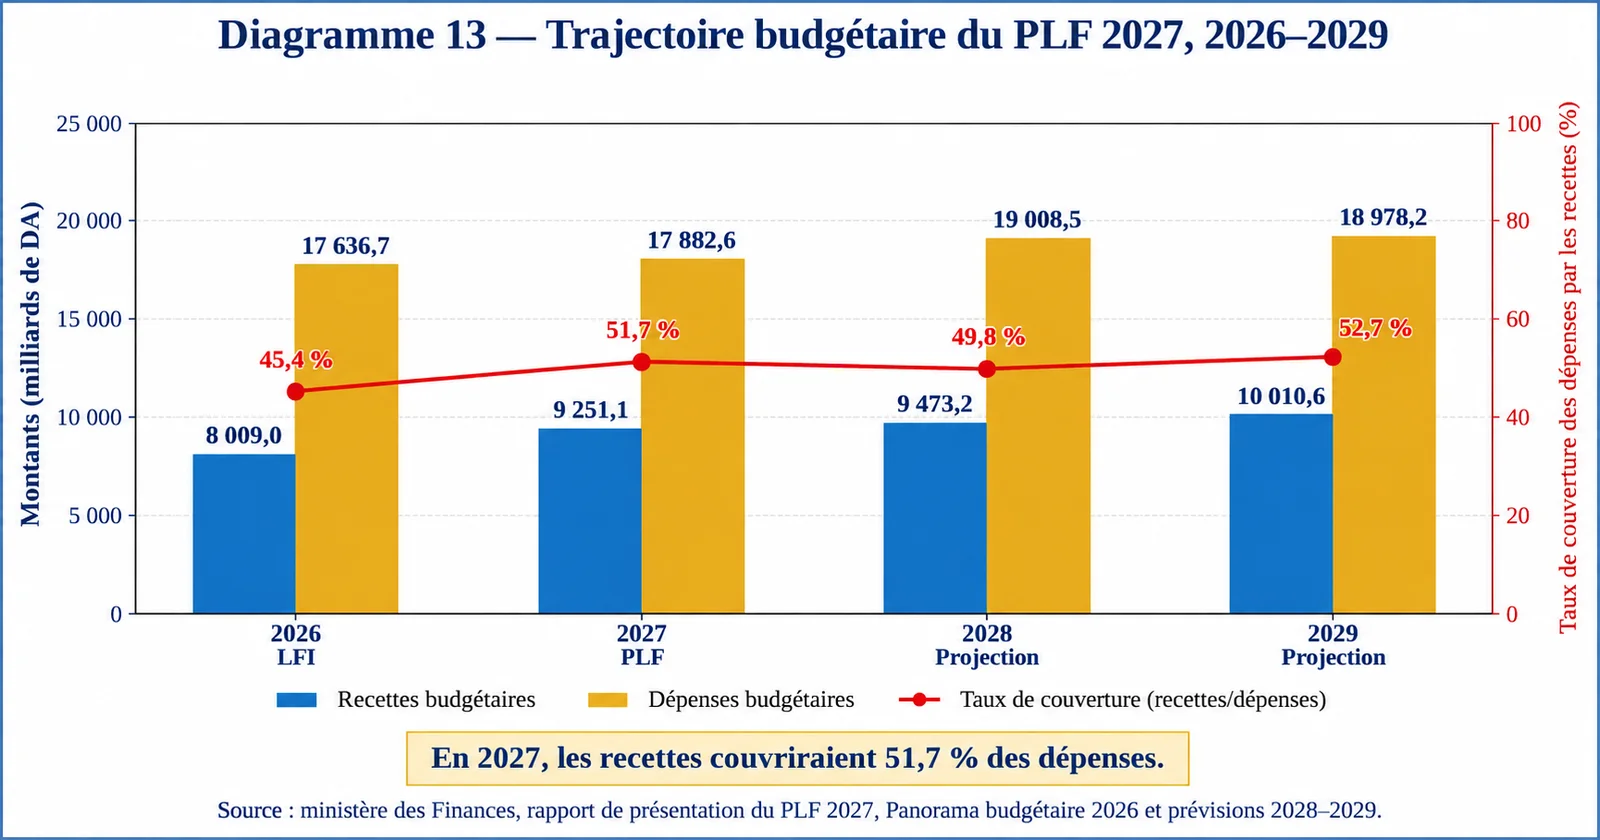
Source : ministère des Finances, rapport de présentation du PLF 2027 ; ratios calculés à partir des données publiées.
Ce déséquilibre est considérable. Il signifie que, pour chaque tranche de 100 dinars de dépenses budgétaires, près de 48 dinars ne seraient pas couverts par les recettes de l’exercice. Cette situation traduit une dépendance persistante à des ressources de financement complémentaires, dont la mobilisation et les conséquences économiques constituent des enjeux majeurs.
Le problème n’est pas seulement l’ampleur du déficit annuel. C’est sa persistance malgré des prévisions de croissance réelle supérieures à 4 %. Une telle configuration souligne les limites de la capacité du système budgétaire à transformer la croissance économique projetée en amélioration substantielle des équilibres financiers de l’État.
8.2. Une trajectoire qui ne démontre pas un véritable rééquilibrage
Selon les prévisions de clôture actualisées pour 2026 et les projections gouvernementales pour 2027–2029, le déficit budgétaire représenterait environ 18,5 % du PIB en 2026, 16,2 % en 2027, 16,4 % en 2028 et 14,0 % en 2029. Pour 2026, le ratio de 18,5 %, qui reste à confirmer, repose sur les recettes de clôture prévisionnelle actualisée, soit 8 611,1 milliards de dinars, et non sur les recettes inscrites dans la loi de finances initiale.
Une diminution de 18,5 % à 14,0 % du PIB sur cette période constituerait une amélioration projetée du ratio. Elle ne suffirait cependant pas à établir une consolidation durable, compte tenu de son niveau final encore très élevé, de l’absence de trajectoire complète de financement et des incertitudes entourant les hypothèses de croissance et de PIB nominal.
La trajectoire n’est d’ailleurs pas régulière. Après une diminution en 2027, le déficit nominal se creuserait de nouveau en 2028, passant de 8 631,5 à 9 535,3 milliards de dinars, avant de revenir à 8 967,6 milliards en 2029. Cette évolution montre que l’amélioration annoncée des ratios budgétaires demeure fragile et dépend en partie de l’augmentation projetée du PIB nominal.
La comparaison des cadrages budgétaires successifs est également révélatrice. Le déficit prévu pour 2027, estimé à 9 628,5 milliards de dinars dans le cadrage du PLF 2026, serait ramené à 8 631,5 milliards dans le PLF 2027, soit une réduction d’environ 997 milliards de dinars. Cette comparaison reste à confirmer à partir du cadrage initial du PLF 2026. La révision du déficit appelle une analyse précise de l’évolution respective des recettes et des dépenses entre les deux exercices budgétaires.
Il faut également distinguer cette diminution nominale du déficit de l’amélioration de son ratio au PIB, qui dépend de la révision du dénominateur. Une progression du PIB nominal peut mécaniquement réduire le poids apparent du déficit sans que le déséquilibre budgétaire sous-jacent ait été corrigé dans les mêmes proportions.
Une trajectoire budgétaire crédible ne peut donc reposer principalement sur des hypothèses favorables de recettes et de PIB nominal. Elle doit être accompagnée de mesures explicites permettant de corriger durablement les déséquilibres, de renforcer la mobilisation des recettes ordinaires et de mieux maîtriser la dynamique des dépenses publiques.
8.3. Le financement des déficits : le chaînon manquant
Un déficit de plus de 8 600 milliards de dinars en 2027 constitue un besoin de financement considérable, qui doit être couvert par des ressources identifiables. Il importe cependant de distinguer le déficit budgétaire du besoin brut de financement du Trésor, lequel doit également intégrer les remboursements de dette arrivant à échéance et les autres opérations de trésorerie pertinentes.
Il faut donc déterminer les contributions respectives de l’endettement bancaire, des titres souscrits par les autres agents économiques, des disponibilités du Trésor et des autres opérations financières, en tenant compte des échéances de remboursement et des éventuels décalages entre les opérations budgétaires et les flux effectifs de trésorerie.
Ces modalités ne sont pas neutres. Le recours aux banques peut modifier l’allocation du crédit et les conditions de liquidité ; l’endettement accroît les engagements futurs et les charges financières ; l’utilisation des disponibilités du Trésor réduit les marges de manœuvre budgétaires. Selon les instruments employés, leur ampleur et la réaction de la politique monétaire, les conséquences sur l’inflation, le financement des entreprises et la stabilité macroéconomique peuvent être sensiblement différentes.
La persistance de déficits aussi élevés soulève également la question de la dominance budgétaire. Lorsque les besoins de financement de l’État deviennent structurellement importants, ils peuvent exercer une pression croissante sur le système bancaire et contraindre la conduite de la politique monétaire.
Le risque est alors de subordonner progressivement les objectifs de stabilité monétaire aux nécessités de financement du Trésor, au détriment de l’efficacité de la politique monétaire et du financement de l’investissement productif.
C’est ici que la croissance à crédit devient une question centrale de politique économique : dans quelle mesure l’État peut-il continuer à soutenir l’activité par des déficits élevés sans compromettre la stabilité monétaire, le financement productif et la viabilité des finances publiques ?
Le PLF 2027 présente un cadrage budgétaire pluriannuel jusqu’en 2029, mais les documents examinés ne fournissent pas une programmation financière suffisamment détaillée des sources et instruments de financement permettant d’apprécier pleinement les conditions de couverture des déficits projetés. Cette lacune limite l’évaluation de la crédibilité de la trajectoire budgétaire et des risques qu’elle fait peser sur les équilibres macroéconomiques à moyen terme.
Chapitre 9. L’insuffisance du cadrage macroéconomique intégré : une faiblesse fondamentale du PLF 2027
L’examen des hypothèses conduit à un constat convergent. Le PLF 2027 présente des prévisions de croissance, des perspectives sectorielles et des agrégats budgétaires pluriannuels, mais ne publie pas l’ensemble des tableaux nécessaires pour vérifier leur cohérence avec les conditions monétaires et les équilibres extérieurs.
Dans le secteur réel, les prévisions de production ne sont pas accompagnées d’une programmation complète des emplois du PIB permettant d’identifier précisément les contributions de la consommation, de l’investissement et des échanges extérieurs.
Dans le secteur budgétaire, les projections de recettes, de dépenses et de déficits ne sont pas accompagnées d’un tableau suffisamment détaillé des opérations de financement, de la dette et de ses remboursements.
Dans le secteur monétaire et financier, aucune trajectoire intégrée des principaux agrégats (monnaie, crédit à l’État, crédit à l’économie, dépôts et liquidité) n’est présentée pour vérifier les conséquences du financement budgétaire sur l’activité et l’inflation.
Dans le secteur extérieur, les hypothèses pétrolières et de change ne sont pas complétées par une programmation suffisamment détaillée des exportations et importations totales, du compte courant, des flux financiers et des réserves de change.
Cette limitation est d’autant plus significative que certains documents budgétaires antérieurs fournissaient davantage d’informations sur les équilibres extérieurs et le financement. Les documents relatifs au PLF 2025 et à la loi de finances complémentaire pour 2021 comportaient notamment des éléments permettant d’approfondir ces analyses.
Le problème n’est donc pas l’absence de toute projection, mais l’absence, dans les documents publiés examinés, d’un système suffisamment complet de comptes et de financements permettant d’en démontrer la cohérence.
Cette distinction est importante : elle ne préjuge pas de l’existence éventuelle de travaux techniques internes plus détaillés. Elle souligne que les documents rendus publics ne permettent pas une évaluation complète de la programmation.
Or, sans cette évaluation, il devient difficile de déterminer si la croissance annoncée peut être financée sans accentuer les pressions inflationnistes, réduire les ressources disponibles pour le secteur productif ou fragiliser davantage les équilibres extérieurs.
La cohérence macroéconomique ne se déduit pas de la juxtaposition de prévisions favorables. Elle se démontre par la compatibilité des ressources, des emplois et de leurs financements.
Chapitre 10. Sans véritable cadre budgétaire à moyen terme, le rééquilibrage reste une intention
10.1. Des projections pluriannuelles sans stratégie suffisamment opérationnelle
Le PLF 2027 présente des projections budgétaires pour 2027–2029. Il serait donc inexact de lui reprocher l’absence de perspective pluriannuelle.
Mais ces projections ne constituent pas, à elles seules, un véritable cadre budgétaire à moyen terme. Celui-ci doit préciser les objectifs de consolidation, les mesures fiscales et budgétaires retenues, les priorités de dépenses, les besoins de financement et les mécanismes permettant de corriger les écarts.
Il doit également distinguer les évolutions résultant spontanément de la croissance et des prix de celles qui proviennent de décisions nouvelles de politique économique.
Une programmation budgétaire ne consiste pas simplement à prolonger les chiffres dans le temps. Elle doit organiser les décisions permettant de transformer les trajectoires annoncées en résultats réalisables.
10.2. Le rééquilibrage exige des objectifs, des mesures et un calendrier
Pour l’Algérie, une stratégie crédible de rééquilibrage devrait articuler la mobilisation progressive des recettes fiscales ordinaires, la maîtrise des dépenses courantes, l’amélioration de l’efficacité de l’investissement public, la gestion de la dette et le renforcement des capacités productives.
Elle devrait également préciser comment les ajustements budgétaires seront accompagnés pour préserver l’emploi, les revenus des ménages vulnérables et les services publics essentiels.
Le rythme de consolidation ne peut être déterminé indépendamment des perspectives de croissance et de leurs conséquences sur les recettes. Une réduction brutale des dépenses pourrait fragiliser l’activité ; à l’inverse, le maintien indéfini de déficits élevés prolongerait les besoins de financement et les vulnérabilités.
Le cadre budgétaire à moyen terme doit précisément permettre de choisir une trajectoire graduelle, économiquement cohérente, financièrement soutenable et socialement acceptable.
10.3. Une faiblesse persistante du pilotage économique
Les insuffisances des instruments de cadrage et de programmation ont été signalées à maintes reprises. Leur persistance ne peut être considérée comme une simple question de présentation des documents budgétaires.
Elle traduit une faiblesse du pilotage économique qui favorise la gestion à court terme, complique l’anticipation des déséquilibres et retarde les corrections nécessaires.
Dans ces conditions, les déficits peuvent être reconduits d’un exercice à l’autre, tandis que les hypothèses de croissance, d’inflation et de change sont présentées sans que toutes leurs interactions financières soient suffisamment explicitées.
Cette situation entretient le risque d’une politique économique conduite à vue, dans laquelle les ajustements interviennent sous la pression des contraintes plutôt que dans le cadre d’une stratégie préparée et maîtrisée.
L’Algérie ne peut durablement rechercher une croissance soutenue, maîtriser l’inflation, préserver la valeur de sa monnaie et réduire ses déficits sans disposer des instruments permettant de coordonner ces objectifs.
La mise en place effective d’un cadrage macroéconomique intégré et d’un véritable cadre budgétaire à moyen terme constitue donc une priorité institutionnelle. Elle est indispensable pour passer d’une logique de soutien budgétaire récurrent à une stratégie de croissance productive et de rééquilibrage durable.
Conclusion de la Partie III. Sortir de la croissance à crédit et de la navigation à vue
L’examen des projections macroéconomiques et budgétaires du PLF 2027 conduit à une conclusion centrale : le problème ne réside pas seulement dans le niveau des prévisions annoncées, mais dans l’insuffisance des éléments permettant de démontrer leur cohérence économique, monétaire, financière et extérieure.
Les prévisions de croissance réelle demeurent relativement stables d’un exercice budgétaire à l’autre, alors que les niveaux du PIB nominal sont profondément révisés. Les perspectives sectorielles ne sont pas suffisamment reliées aux investissements, aux capacités productives et à la demande.
Les hypothèses d’inflation et de taux de change ne sont pas accompagnées d’une programmation monétaire et extérieure permettant d’en apprécier pleinement la cohérence. Surtout, les déficits budgétaires restent considérables malgré une croissance annoncée supérieure à 4 %. Les recettes ne couvriraient qu’environ la moitié des dépenses en 2027, tandis que les modalités de financement des besoins publics ne sont pas suffisamment détaillées.
Cette configuration pose la question fondamentale de la nature du modèle de croissance : une économie peut-elle durablement soutenir son activité par des déficits publics massifs sans accumuler des vulnérabilités financières, inflationnistes et extérieures ?
La réponse dépend des conditions de financement, de l’efficacité de la dépense et de la capacité de l’économie à transformer l’impulsion budgétaire en production, en productivité, en exportations et en recettes fiscales durables. Or les documents examinés ne permettent pas de vérifier suffisamment ces mécanismes.
Le risque est celui d’une croissance à crédit qui entretient les déséquilibres qu’elle devrait progressivement contribuer à résorber. Les besoins de financement se renouvellent, les tensions sur la liquidité et les prix peuvent s’intensifier, les importations pèsent sur les ressources extérieures et les pressions sur le dinar peuvent renforcer la demande de devises sur le marché parallèle.
Le PLF 2027 ne démontre pas suffisamment comment sortir de cette dynamique.
Ses projections pluriannuelles ne remplacent ni un cadrage macroéconomique intégré ni un cadre budgétaire à moyen terme fondé sur des objectifs de rééquilibrage, des mesures identifiées et une programmation explicite des financements.
La véritable urgence est de passer d’une croissance soutenue par des déficits à une croissance capable de générer les ressources nécessaires à son propre financement.
Cela suppose de renforcer l’investissement productif, d’élargir les assiettes fiscales, d’améliorer l’efficacité des dépenses et de rétablir progressivement les équilibres budgétaires, monétaires et extérieurs.
Après des années de déséquilibres persistants, la navigation à vue ne peut plus tenir lieu de stratégie économique. Le rééquilibrage doit désormais être programmé, chiffré, financé et suivi dans la durée.
Partie IV. PLF 2027 : une croissance soutenue, des recettes fiscales à la traîne
Une richesse nationale en expansion, mais un rendement fiscal en recul et des besoins de financement persistants.
Introduction. Le paradoxe d’une croissance qui ne renforce pas suffisamment les ressources de l’État
Le PLF 2027 présente une contradiction majeure : il prévoit une croissance économique soutenue sur la période 2027–2029, mais cette expansion ne s’accompagnerait pas d’une amélioration du rendement de la fiscalité ordinaire.
Alors que la croissance réelle hors hydrocarbures atteindrait 5 % en 2027, puis 4,8 % en 2028 et 2029, les recettes fiscales ordinaires progresseraient moins rapidement que le PIB nominal hors hydrocarbures. Leur poids dans cette composante de l’économie diminuerait ainsi de 11,12 % en 2027 à 10,42 % en 2029.
Ce résultat soulève une question fondamentale de cohérence macroéconomique et budgétaire. Une économie qui produit davantage de richesses devrait normalement offrir des possibilités accrues de mobilisation fiscale, sous réserve de la structure de la croissance, de la composition des bases imposables et des politiques fiscales appliquées.
Or les projections du PLF 2027 ne traduisent pas cette amélioration attendue. Elles font apparaître une progression nominale des recettes, mais un recul de leur rendement relativement à l’activité hors hydrocarbures.
Le problème n’est donc pas simplement que l’État collecte insuffisamment de recettes. Il est que la croissance économique annoncée ne se traduit pas, dans les projections budgétaires, par un renforcement proportionnel de sa capacité à financer les dépenses publiques.
Cette contradiction est particulièrement préoccupante dans un contexte de déficits persistants, de besoins de financement considérables et de dépendance de l’activité à l’impulsion budgétaire.
La présente partie examine cette contradiction sous deux angles complémentaires. Le premier porte sur le niveau, la composition et le rendement des recettes publiques. Le second analyse la structure de l’impôt, la répartition de l’effort contributif, les recettes additionnelles effectivement identifiables et les marges de mobilisation encore insuffisamment exploitées.
Chapitre 11. Une croissance économique soutenue qui ne se traduit pas par une mobilisation fiscale accrue
11.1. Des recettes en hausse, mais toujours très insuffisantes pour financer les dépenses
Le PLF 2027 prévoit des recettes budgétaires totales de 9 251,1 milliards de dinars en 2027, contre 8 611,1 milliards retenus pour la clôture prévisionnelle de 2026, soit une augmentation de 640 milliards de dinars (+7,4 %). Les recettes atteindraient ensuite 9 473,2 milliards en 2028 et 10 010,6 milliards en 2029.
Cette progression nominale doit cependant être rapprochée des dépenses budgétaires, qui s’élèveraient à 17 882,6 milliards de dinars en 2027, 19 008,5 milliards en 2028 et 18 978,2 milliards en 2029.
Le résultat est préoccupant. En 2027, les recettes ne couvriraient que 51,7 % des dépenses budgétaires. Le déficit atteindrait 8 631,5 milliards de dinars, soit environ 16,2 % du PIB nominal projeté. En 2028, les recettes ne couvriraient que 49,8 % des dépenses, avant une amélioration limitée à 52,7 % en 2029.
Autrement dit, malgré une croissance économique annoncée supérieure à 4 %, l’État continuerait à financer près de la moitié de ses dépenses par des ressources autres que les recettes budgétaires de l’exercice.
11.2. Une dépendance pétrolière moins visible, mais toujours déterminante
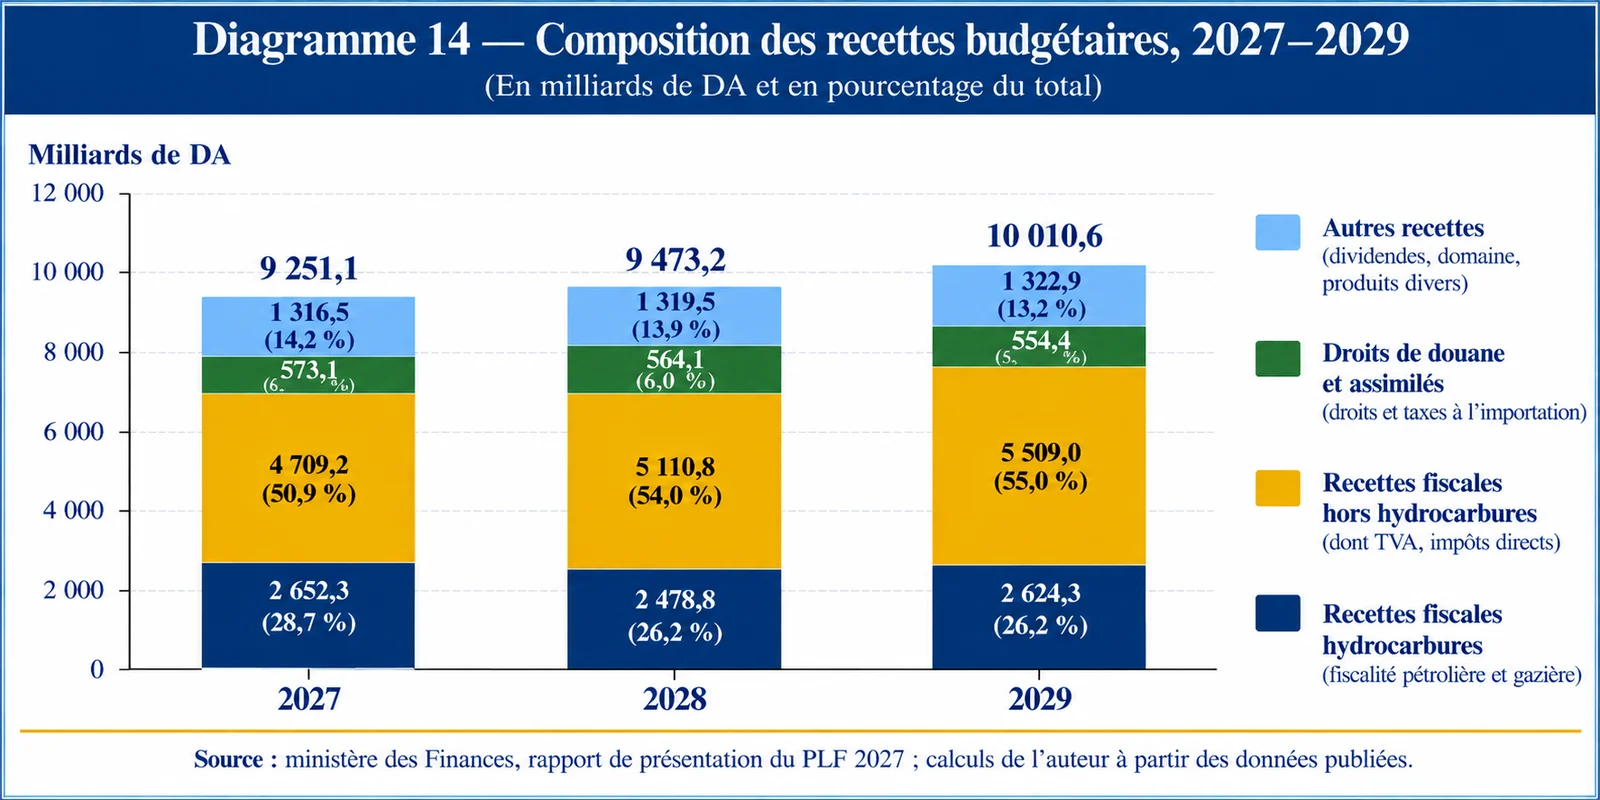
Cette situation révèle la faiblesse de la capacité de financement du budget. Elle ne permet toutefois pas, à elle seule, de conclure à une dégradation de l’effort fiscal : les recettes totales comprennent des ressources de nature différente, notamment pétrolières et non fiscales. Pour mesurer l’efficacité de la mobilisation fiscale, il faut examiner spécifiquement les recettes ordinaires et leur évolution relativement à l’activité économique.
En 2027, les recettes budgétaires comprendraient 2 652,3 milliards de dinars de fiscalité pétrolière et 6 598,8 milliards de recettes hors hydrocarbures. La fiscalité pétrolière représenterait ainsi 28,7 % des recettes totales, contre 71,3 % pour les ressources non pétrolières.
Cette répartition pourrait suggérer une diversification progressive des ressources de l’État. Mais la diminution de la part relative des recettes pétrolières ne constitue pas nécessairement une amélioration de la mobilisation fiscale hors hydrocarbures.
Elle peut simplement résulter d’une baisse des recettes pétrolières, liée aux prix, aux volumes ou aux modalités de prélèvement, sans augmentation correspondante de la capacité de l’État à mobiliser les ressources créées par les autres secteurs.
11.3. Le paradoxe central : davantage de richesse, mais un rendement fiscal en baisse
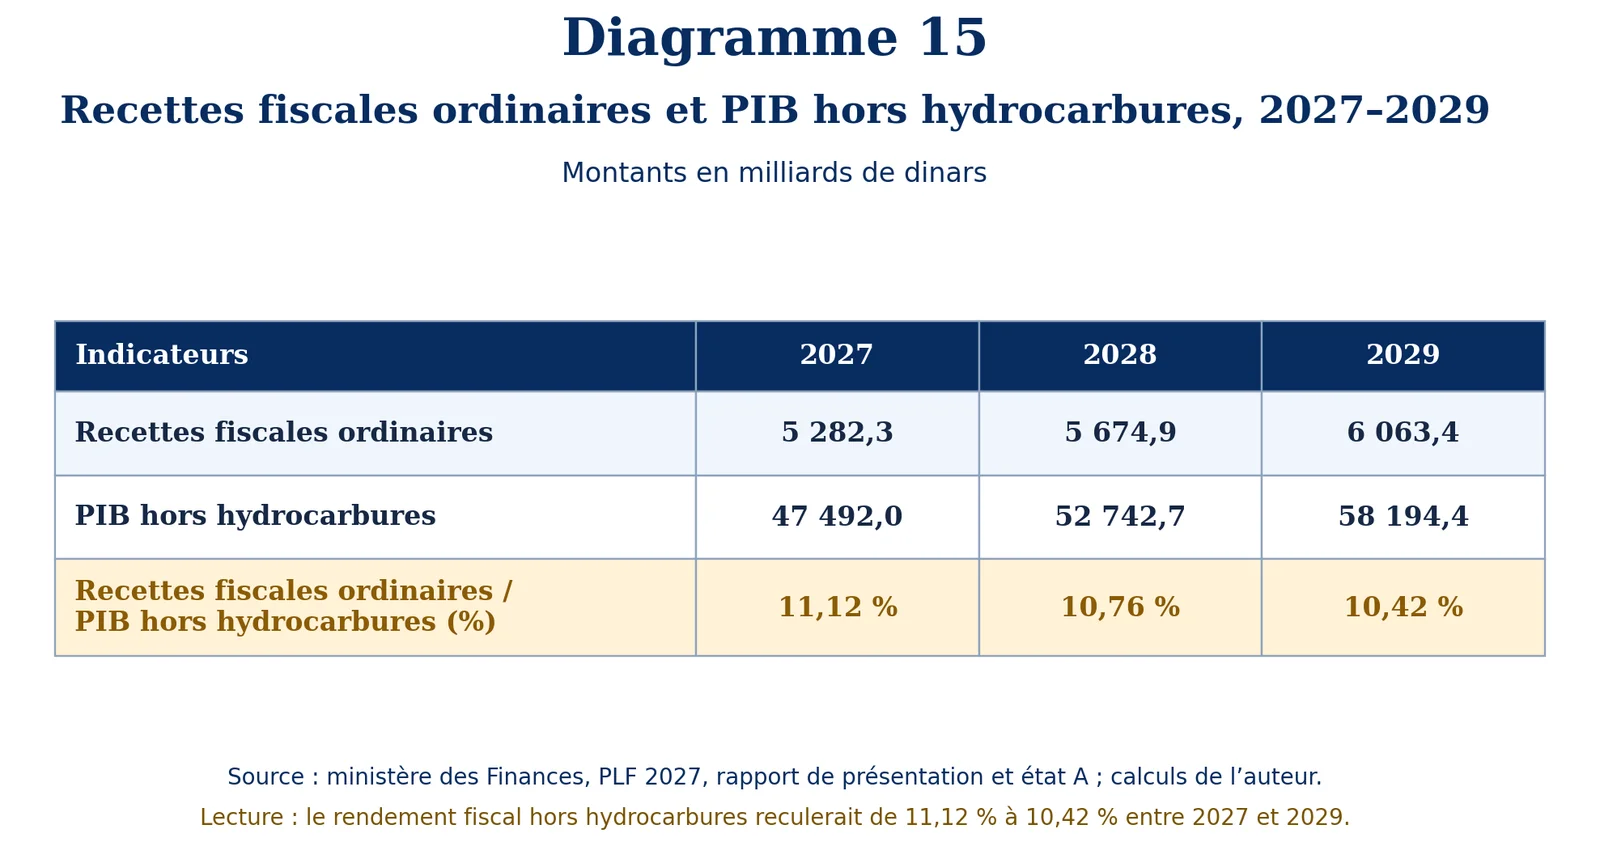
Il faut également distinguer les recettes budgétaires hors hydrocarbures des recettes fiscales ordinaires. Les premières comprennent des ressources non fiscales qui ne mesurent pas directement le rendement du système d’imposition.
La diversification budgétaire ne doit donc pas être appréciée uniquement à partir de la composition des recettes. Elle doit surtout se mesurer à la capacité de l’économie hors hydrocarbures à générer des ressources fiscales croissantes et durables.
C’est précisément sur ce terrain que les projections du PLF 2027 révèlent leur principale faiblesse.
Les recettes fiscales ordinaires atteindraient 5 282,3 milliards de dinars en 2027, puis 5 674,9 milliards en 2028 et 6 063,4 milliards en 2029. Elles augmenteraient ainsi de 781,1 milliards de dinars sur deux ans, soit une progression nominale cumulée de 14,8 %.
Cette hausse pourrait être interprétée comme une amélioration de la mobilisation fiscale. Mais cette lecture devient trompeuse lorsqu’on rapproche les recettes de l’évolution du PIB hors hydrocarbures. Le ratio des recettes fiscales ordinaires au PIB hors hydrocarbures passerait de 11,12 % en 2027 à 10,42 % en 2029, soit une diminution de 0,70 point de pourcentage. Rapporté au PIB total, il reculerait de 9,94 % à 9,50 %.
La contradiction est manifeste : le PLF 2027 prévoit une économie hors hydrocarbures en expansion, mais un État qui mobiliserait une proportion décroissante de la richesse produite par cette économie.
Cette évolution est particulièrement difficile à concilier avec les exigences de rééquilibrage budgétaire. Une stratégie de consolidation suppose non seulement de maîtriser les dépenses, mais également d’améliorer progressivement la mobilisation des ressources intérieures, sans compromettre la croissance et la compétitivité.
Il ne s’agit pas de soutenir que les recettes fiscales doivent augmenter mécaniquement dans la même proportion que le PIB. Leur évolution dépend de la composition sectorielle de la croissance, des exonérations, des régimes fiscaux et des comportements des contribuables. Mais lorsque le rendement fiscal diminue pendant plusieurs années, les autorités doivent expliquer pourquoi l’expansion de l’activité ne se traduit pas par une mobilisation proportionnelle des recettes et quelles mesures permettront d’inverser cette tendance.
Or cette démonstration n’apparaît pas suffisamment dans les projections examinées.
11.4. Une croissance des recettes inférieure à celle de l’assiette économique
L’analyse des taux de croissance confirme ce diagnostic. Entre 2027 et 2028, les recettes fiscales ordinaires augmenteraient de 7,4 %, contre 11,1 % pour le PIB nominal hors hydrocarbures.
Entre 2028 et 2029, elles progresseraient de 6,8 %, contre 10,3 % pour ce même agrégat. Le rapport entre la croissance des recettes fiscales et celle du PIB nominal hors hydrocarbures donne une flexibilité fiscale apparente d’environ 0,67 en 2028 et 0,66 en 2029.
Ces coefficients ne constituent pas des estimations de l’élasticité fiscale à législation inchangée. Ils intègrent les effets possibles des mesures nouvelles, des exonérations, des changements de recouvrement et des modifications de composition des assiettes imposables.
Ils permettent néanmoins de constater que les recettes fiscales ordinaires progresseraient sensiblement moins vite que l’activité économique hors hydrocarbures. Ce résultat soulève deux questions essentielles.
La première concerne la structure de la croissance : les secteurs appelés à se développer sont-ils insuffisamment imposés, bénéficient-ils de régimes préférentiels ou présentent-ils des difficultés particulières de recouvrement ?
La seconde concerne la politique fiscale : les mesures retenues permettent-elles réellement d’élargir les assiettes et d’améliorer la conformité fiscale ?
En l’absence de réponses suffisamment précises, la croissance annoncée et les projections fiscales apparaissent insuffisamment articulées.
Conclusion du chapitre 11
Le PLF 2027 prévoit une augmentation nominale des recettes, mais celle-ci demeure très insuffisante au regard des dépenses publiques. Plus préoccupant encore, les recettes fiscales ordinaires progresseraient moins rapidement que le PIB hors hydrocarbures, entraînant une diminution de leur rendement relatif.
Le paradoxe est donc double : l’État prévoit une croissance économique soutenue, mais cette croissance ne renforce pas suffisamment sa capacité de financement ; simultanément, les déficits persistent à des niveaux considérables.
Cette situation appelle une analyse approfondie de la structure du système fiscal, de la répartition de l’effort contributif et des marges de mobilisation des ressources intérieures.
Chapitre 12. Pourquoi la croissance ne génère-t-elle pas davantage de recettes fiscales ?
12.1. Une structure fiscale fortement concentrée sur les revenus et la consommation
L’examen des recettes fiscales ordinaires révèle une concentration importante sur deux catégories : les impôts sur les revenus et ceux sur la consommation.
En 2027, les impôts sur les revenus et les bénéfices représenteraient 2 595,3 milliards de dinars, soit 28,05 % des recettes budgétaires totales de l’État. Les impôts sur la consommation atteindraient 1 928,1 milliards de dinars, soit 20,84 %.
Ensemble, ces deux catégories mobiliseraient 4 523,4 milliards de dinars, représentant 48,90 % des recettes budgétaires totales. À titre de comparaison, les impôts sur le capital ne contribueraient qu’à hauteur de 103,2 milliards de dinars, soit 1,12 % du total.
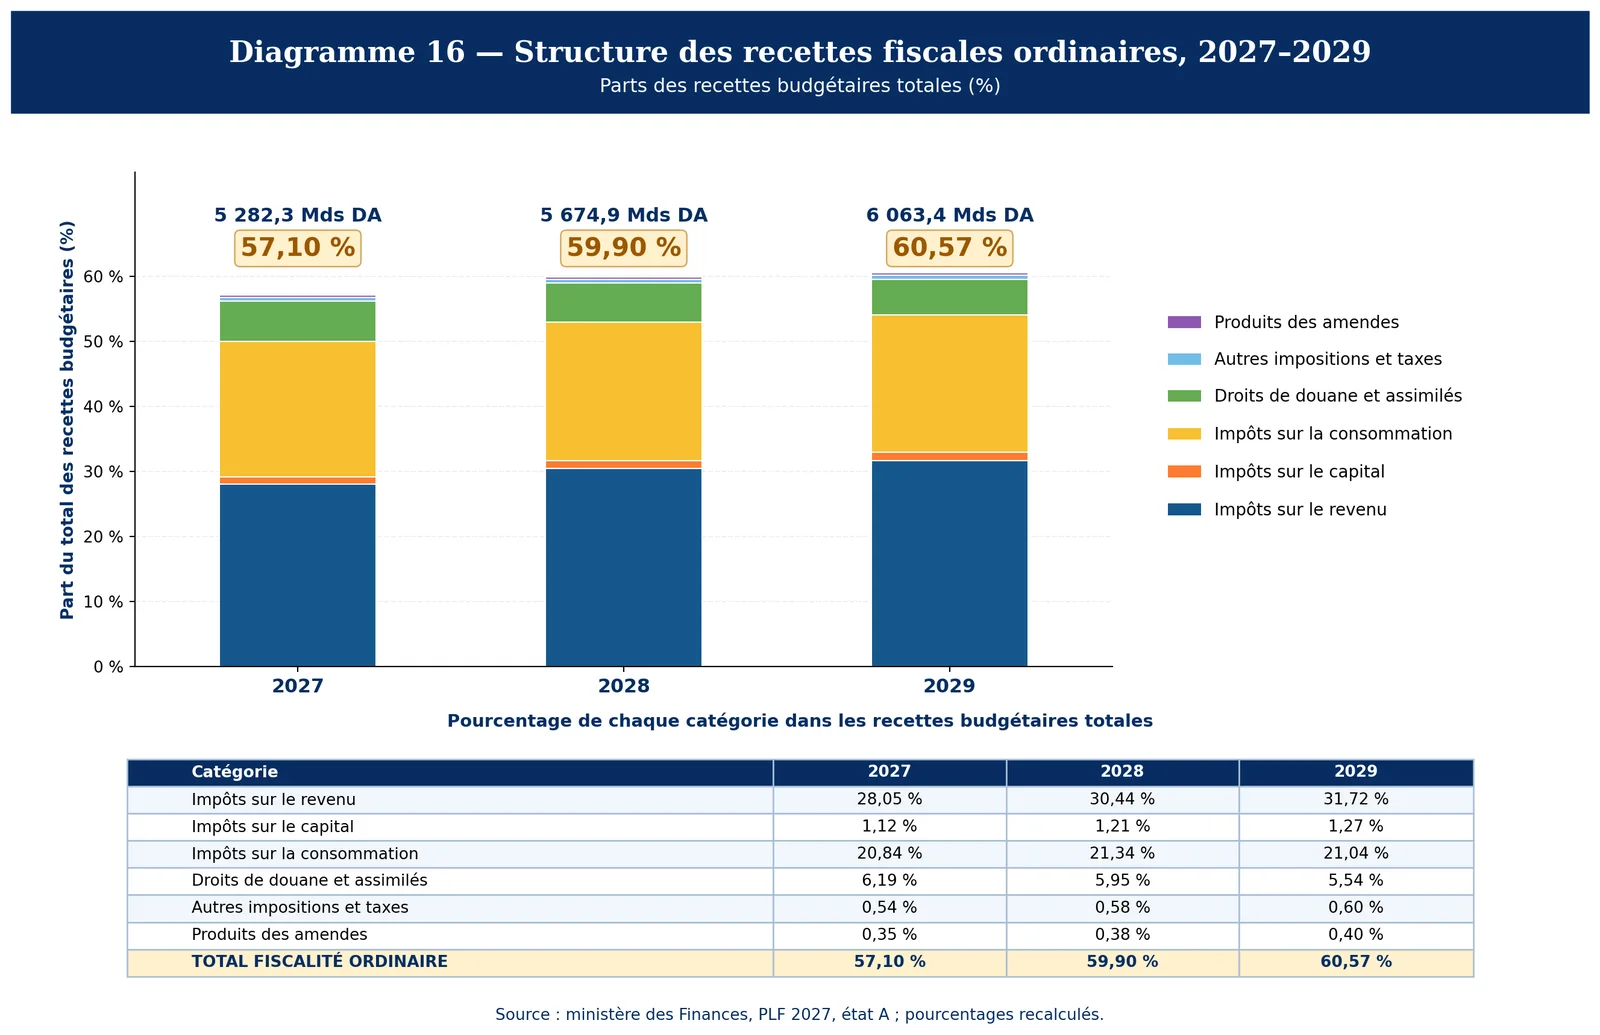
Cette concentration appelle plusieurs observations.
- D’abord, la catégorie des impôts sur les revenus regroupe des prélèvements de nature différente, notamment ceux qui frappent les personnes physiques et les bénéfices des entreprises. Elle ne permet donc pas d’affirmer que les salariés supportent à eux seuls la majorité de l’effort fiscal.
- Ensuite, les impôts sur la consommation occupent une place considérable. Leur incidence économique peut se répercuter sur les prix acquittés par les ménages, avec des effets distributifs variables selon les biens, les exonérations et les comportements de consommation.
- Les impôts classés sur le capital ne représenteraient que 2 % des recettes fiscales ordinaires. Cette proportion ne mesure toutefois pas l’ensemble de la fiscalité supportée par les détenteurs de capital, puisque l’imposition des bénéfices des sociétés relève de la catégorie des revenus.
- Enfin, les droits de douane et taxes assimilées représenteraient encore 10,8 % des recettes fiscales ordinaires, ce qui souligne l’importance persistante des prélèvements liés aux importations.
Cette structure révèle une mobilisation fiscale concentrée sur un nombre limité de catégories. Elle justifie un examen plus approfondi de la répartition effective de l’effort contributif et des activités insuffisamment intégrées dans les assiettes fiscales.
L’enjeu n’est pas simplement d’augmenter les taux d’imposition, mais d’élargir les bases, d’améliorer le recouvrement et de répartir plus équitablement la charge fiscale.
12.2. D’où viendrait la hausse globale des recettes fiscales en 2027 ? Croissance économique et mesures nouvelles
Cette section distingue les deux sources possibles de l’augmentation globale des recettes fiscales ordinaires en 2027 : la hausse soutenue par la croissance économique et la hausse attendue des mesures fiscales nouvelles et des autres facteurs de rendement.
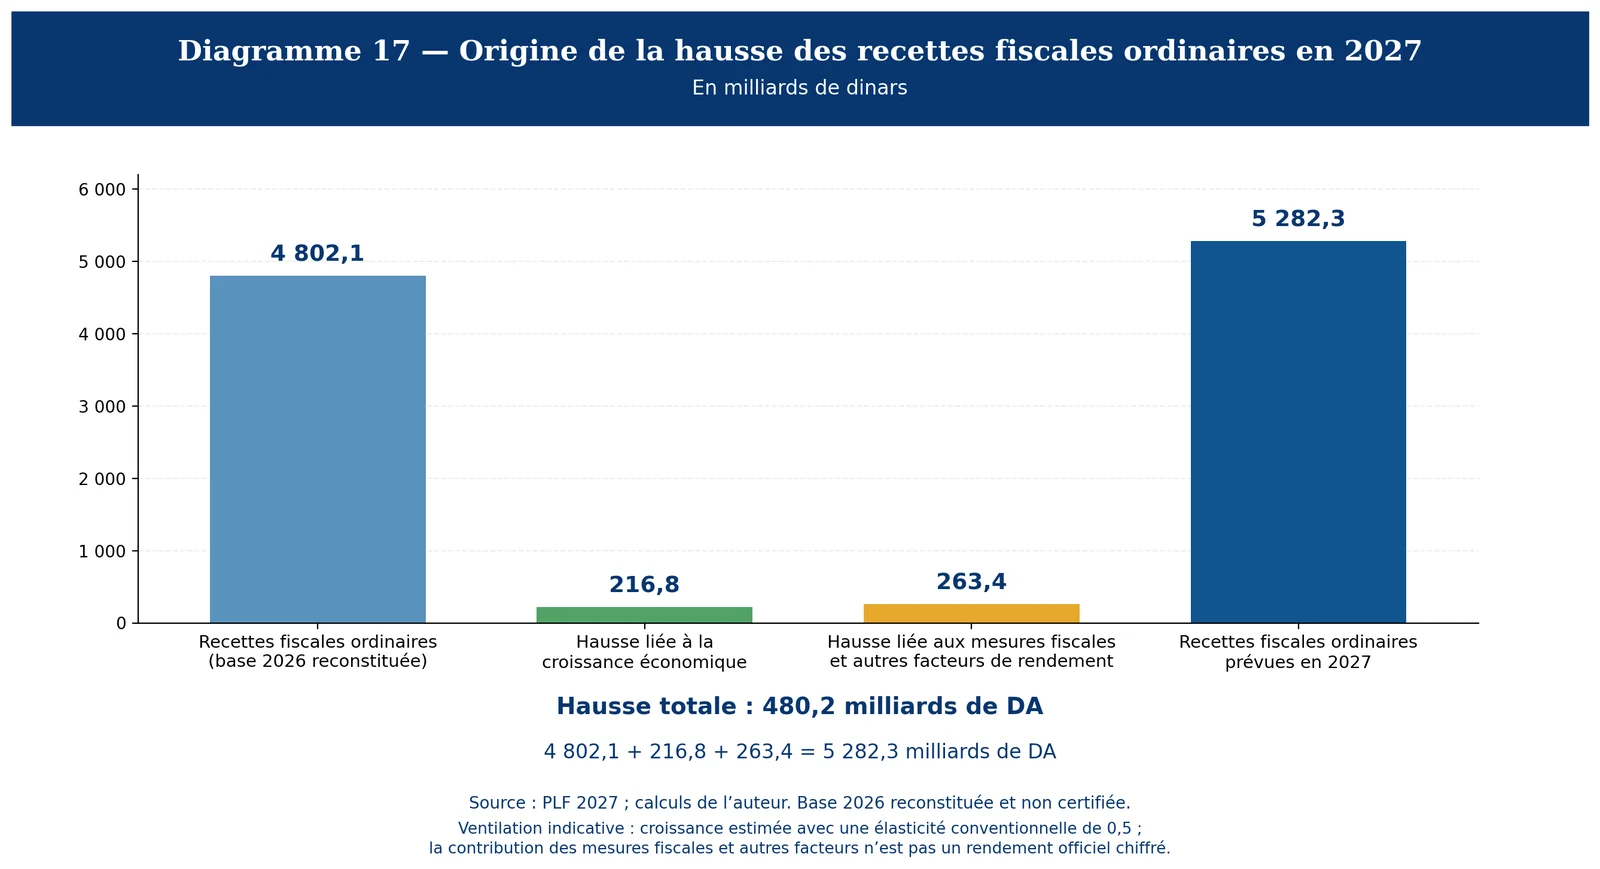
Les recettes fiscales ordinaires prévues pour 2027 atteindraient 5 282,3 milliards de dinars, contre une base reconstituée de 4 802,1 milliards en 2026, soit une augmentation de 480,2 milliards de dinars (10 %).
Sur la base d’une croissance nominale du PIB de 9,03 % et d’une élasticité conventionnelle des recettes fiscales de 0,5, la hausse soutenue par la croissance économique est estimée à 216,8 milliards de dinars. Le solde de 263,4 milliards de dinars correspond à la hausse supplémentaire implicitement attendue des mesures fiscales nouvelles et des autres facteurs de rendement.
12.3. Quels impôts porteraient la hausse des recettes fiscales entre 2027 et 2029 ?
Après avoir examiné les facteurs susceptibles de soutenir la progression globale des recettes fiscales, il convient d’identifier les catégories d’impôts qui contribueraient à leur augmentation entre 2027 et 2029. Cette analyse permet de passer des déterminants généraux des recettes à la structure de leur mobilisation et d’apprécier les implications économiques et distributives de cette évolution.
Selon les projections du PLF 2027, les recettes fiscales ordinaires passeraient de 5 282,3 milliards de dinars en 2027 à 6 063,4 milliards en 2029, soit une augmentation de 781,1 milliards de dinars (+14,8 %). Comme le montre le diagramme 18, cette progression serait fortement concentrée sur deux grandes catégories d’impôts.
Les impôts sur les revenus et les bénéfices apporteraient 604,1 milliards de dinars supplémentaires, soit 77,3 % de la hausse totale, tandis que les impôts sur les biens et services contribueraient à hauteur de 178,2 milliards, soit 22,8 %.
À elles seules, ces deux catégories représenteraient donc un peu plus de 100 % de l’augmentation nette des recettes, les droits de douane enregistrant une contribution négative de 18,7 milliards de dinars (−2,4 %), partiellement compensée par une progression de 17,5 milliards des autres impôts (+2,2 %).
Cette concentration montre que la progression nominale des recettes continuerait de reposer principalement sur les grandes catégories d’impôts existantes. Elle ne permet toutefois pas, à elle seule, de conclure à un élargissement de la base contributive.
Pour cela, il faudrait déterminer si les recettes supplémentaires proviennent de nouveaux contribuables et de nouvelles activités imposables, d’une progression spontanée des assiettes déjà fiscalisées, de mesures fiscales nouvelles ou d’une amélioration du recouvrement.
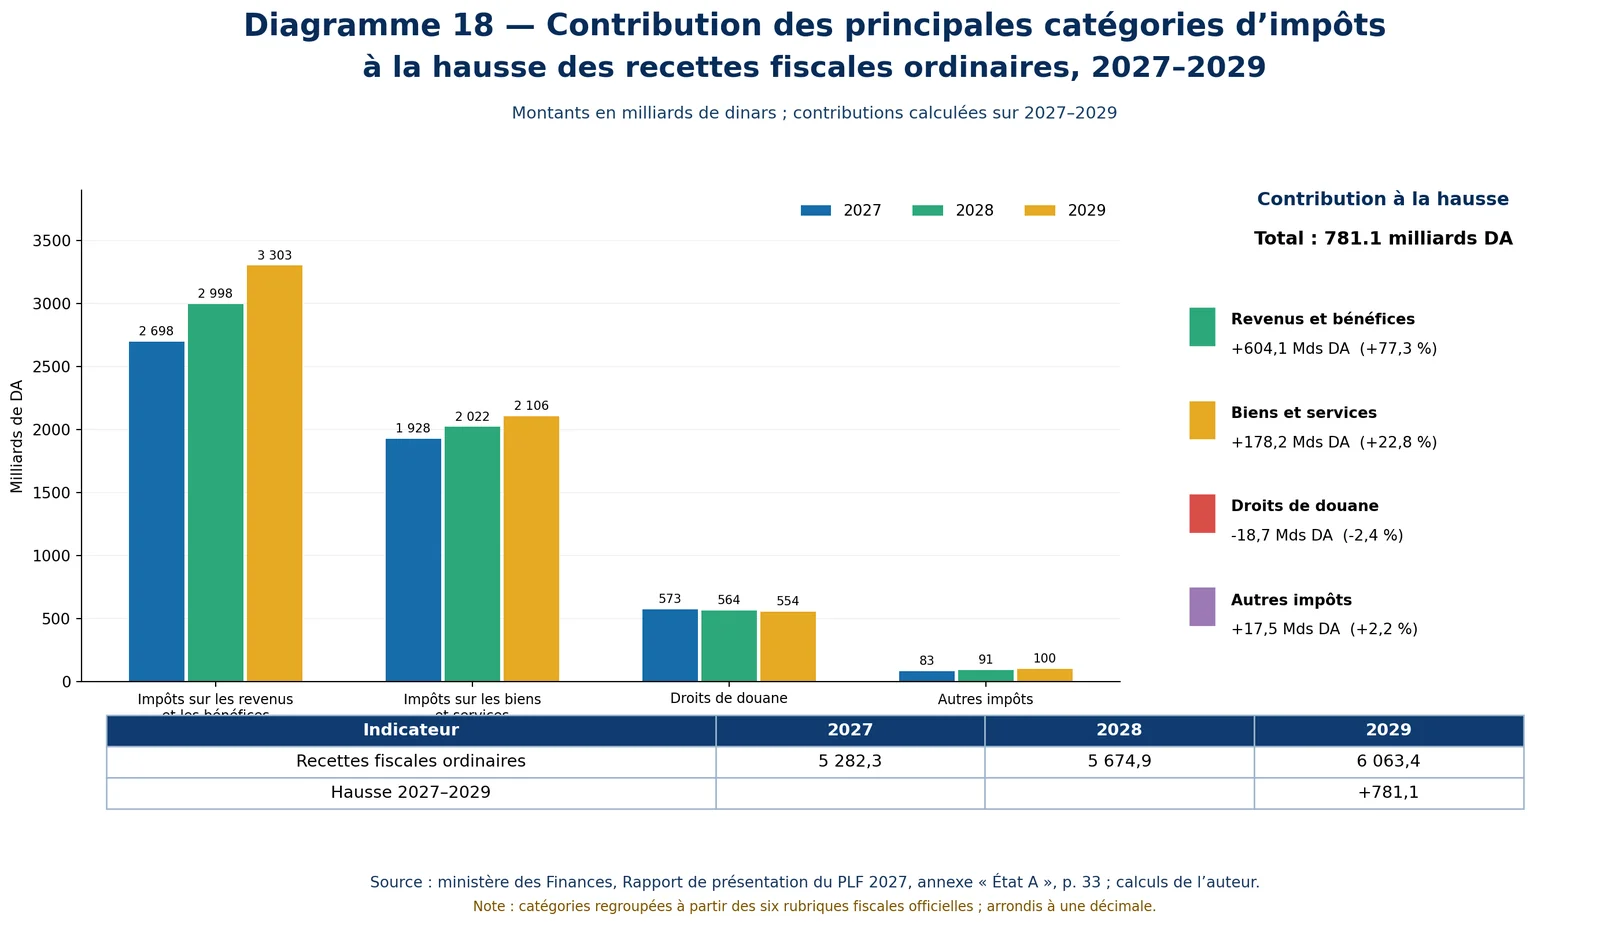
Il convient également de distinguer la contribution d’une catégorie d’impôt de la répartition effective de la charge fiscale.
Les impôts sur les revenus regroupent notamment des prélèvements sur les salaires, les revenus non salariaux et les bénéfices des entreprises. Une ventilation plus détaillée serait nécessaire pour identifier les contribuables qui supporteraient effectivement l’augmentation des prélèvements.
Cette concentration soulève une question fondamentale d’équité et de redistribution. Une partie importante du financement des dépenses publiques et des mécanismes redistributifs repose sur les prélèvements supportés par les ménages eux-mêmes, notamment à travers l’imposition de leurs revenus et de leur consommation.
Autrement dit, les bénéficiaires de la redistribution participent également à son financement, tandis que la contribution effective des différentes catégories de contribuables demeure inégale. Le système redistributif ne repose donc pas nécessairement sur une mobilisation suffisamment large de l’ensemble des capacités contributives de l’économie.
Cette question, qui renvoie à la structure de l’impôt, à son incidence économique et à l’équité du système fiscal algérien, fera l’objet d’un prochain article.
La question centrale demeure ainsi celle de la qualité de la mobilisation fiscale : le système élargirait-il véritablement sa base contributive ou continuerait-il à solliciter principalement les contribuables déjà intégrés aux circuits de recouvrement ?
12.4. Dépenses fiscales : des ressources potentielles à mieux évaluer
La mobilisation des recettes ne dépend pas uniquement des taux d’imposition et du recouvrement. Elle est également influencée par les exonérations, les réductions d’impôt, les régimes préférentiels et les autres avantages fiscaux. L’état H du PLF 2027 fait apparaître 708,8 milliards de dinars de dépenses fiscales et avantages assimilés. Ce montant représenterait environ 13,4 % des recettes fiscales ordinaires prévues pour 2027 et près de 1,5 % du PIB hors hydrocarbures.
Les avantages relevant de l’administration des douanes représenteraient environ 544 milliards de dinars, dont 334 milliards au titre des droits de douane et près de 210 milliards au titre de la TVA à l’importation. Les avantages recensés par l’administration fiscale atteindraient environ 141,6 milliards, principalement liés aux dispositifs d’encouragement à l’investissement et à l’emploi. Ces chiffres révèlent l’importance des ressources auxquelles l’État renonce dans le cadre de dispositifs préférentiels.
Mais les dépenses fiscales ne constituent pas des recettes immédiatement récupérables.
Certaines exonérations peuvent poursuivre des objectifs économiques et sociaux légitimes. Leur suppression peut modifier les comportements des entreprises, les investissements et les bases imposables.
La question pertinente est donc celle de leur efficacité économique. Quels dispositifs favorisent réellement l’investissement productif, l’emploi, la création de valeur ajoutée et la diversification des exportations ? Quels avantages produisent des résultats insuffisants au regard de leur coût budgétaire ? Lesquels sont devenus permanents sans évaluation régulière ?
Une stratégie de mobilisation fiscale devrait soumettre ces dispositifs à des critères explicites de coût, de durée, de résultats et de transparence.
La rationalisation des dépenses fiscales constitue un moyen d’améliorer le rendement du système sans nécessairement accroître les taux d’imposition.
Elle doit cependant être conduite sur la base d’évaluations rigoureuses et non d’une suppression indifférenciée des avantages existants.
12.5. L’étroitesse des assiettes et les limites du recouvrement
Le recul projeté du rendement fiscal soulève également la question de l’étendue effective des bases imposables. Une économie peut enregistrer une croissance soutenue sans générer une progression équivalente des recettes fiscales lorsque l’expansion se concentre dans des activités bénéficiant d’exonérations, dans des secteurs à faible rendement fiscal ou dans des circuits insuffisamment couverts par l’administration.
En Algérie, l’importance de l’économie informelle, les difficultés de traçabilité des transactions et la circulation d’une masse considérable de liquidités hors du système bancaire compliquent la mobilisation des ressources intérieures.
Toutefois, l’existence de ces facteurs ne permet pas de mesurer directement leur contribution au recul projeté du ratio fiscal. Cette contribution devrait être établie à partir de données détaillées sur les assiettes, les contribuables, les exonérations, les déclarations et les performances de recouvrement.
Le problème de fond n’est pas seulement de faire payer davantage les contribuables déjà identifiés. Il est d’élargir progressivement le champ de l’impôt à une base économique plus large, mieux documentée et plus équitablement imposée.
Cette transformation exige une modernisation de l’administration fiscale, l’interconnexion des informations, la simplification des obligations, le développement des paiements traçables et des incitations crédibles à la formalisation. Elle doit également préserver la compétitivité des entreprises et éviter que l’amélioration des recettes repose principalement sur un alourdissement des prélèvements supportés par les activités formelles.
12.6. L’absence d’une stratégie fiscale suffisamment articulée au rééquilibrage budgétaire
Les résultats précédents convergent vers un diagnostic préoccupant. Le PLF 2027 prévoit une croissance soutenue, mais un rendement fiscal ordinaire en recul. La structure des recettes reste fortement concentrée, tandis que les dépenses fiscales demeurent importantes et que l’effort additionnel effectivement attribuable aux mesures nouvelles n’est pas suffisamment identifiable.
Ces insuffisances ne peuvent être corrigées par une succession de mesures fiscales ponctuelles.
Elles appellent une véritable stratégie pluriannuelle de mobilisation des ressources intérieures, intégrée au cadre budgétaire à moyen terme.
Cette stratégie devrait fixer des objectifs annuels de rendement fiscal, identifier les assiettes à élargir, quantifier les gains attendus des réformes administratives, programmer la rationalisation des dépenses fiscales et mesurer les effets des décisions sur l’investissement, la compétitivité et la répartition des revenus.
Elle devrait également être articulée à la maîtrise des dépenses. Une amélioration de la mobilisation fiscale, aussi nécessaire soit-elle, ne peut compenser indéfiniment une expansion des engagements publics déconnectée des capacités de financement de l’économie.
Le rééquilibrage exige donc une double transformation : augmenter durablement la capacité de l’État à mobiliser les ressources créées par l’économie et améliorer simultanément l’efficacité ainsi que la maîtrise de la dépense publique.
Conclusion de la Partie IV. Une croissance qui ne finance pas suffisamment les ambitions budgétaires
L’analyse des recettes du PLF 2027 met en évidence une contradiction fondamentale entre les perspectives de croissance et la mobilisation des ressources fiscales.
L’économie hors hydrocarbures est censée enregistrer une croissance soutenue, mais les recettes fiscales ordinaires progresseraient moins rapidement que le PIB nominal hors hydrocarbures. Leur rendement relatif diminuerait de 11,12 % en 2027 à 10,42 % en 2029, alors même que les besoins de financement de l’État demeurent considérables.
Cette évolution est particulièrement préoccupante dans une économie où la dépense publique joue un rôle important dans le soutien à l’activité. Si la croissance dépend largement de l’impulsion budgétaire sans générer une augmentation suffisante des recettes fiscales, les déficits risquent de se prolonger et les besoins de financement de se renouveler.
Le paradoxe est donc celui d’une croissance qui soutient l’activité économique sans renforcer suffisamment les moyens budgétaires nécessaires à sa propre pérennisation.
La structure des recettes accentue cette fragilité. Les impôts sur les revenus et la consommation concentrent près de 86 % des recettes fiscales ordinaires, tandis que leur progression attendue expliquerait la totalité de l’augmentation projetée entre 2027 et 2029. Cette concentration souligne la nécessité d’élargir les assiettes, d’améliorer la conformité fiscale et de répartir plus équitablement l’effort contributif.
L’importance des dépenses fiscales révèle également des marges potentielles de rationalisation, sous réserve d’une évaluation rigoureuse de leur efficacité économique et sociale. Quant à l’effort fiscal additionnel, il doit être mieux identifié et quantifié pour distinguer les effets spontanés de la croissance du rendement réel des mesures nouvelles.
La contradiction entre croissance et recettes fiscales ne peut être résolue par de simples ajustements annuels. Elle exige une réforme du système de mobilisation des ressources, inscrite dans une stratégie de rééquilibrage budgétaire à moyen terme.
L’objectif ne doit pas être d’alourdir indistinctement les prélèvements, mais de construire un système fiscal plus large, plus efficace, plus équitable et mieux adapté à une économie productive et diversifiée.
Une croissance durable doit progressivement renforcer la capacité de l’État à financer ses missions économiques et sociales. Tant que cette relation ne sera pas rétablie, la progression de l’activité ne suffira pas à corriger les déséquilibres budgétaires et la dépendance au financement des déficits persistera.
C’est précisément cette question qui conduit à l’examen de l’autre composante du déséquilibre : la structure, la rigidité et l’efficacité des dépenses publiques.
Partie V. PLF 2027 : des dépenses courantes supérieures aux recettes, un budget sous contrainte structurelle
Des engagements rigides qui absorbent les ressources de l’État et réduisent les marges de financement de l’investissement.
Introduction. Le déséquilibre budgétaire commence avant l’investissement
L’analyse des recettes a montré que le PLF 2027 prévoit une croissance économique soutenue sans amélioration correspondante du rendement fiscal. L’examen des dépenses révèle une seconde contradiction, tout aussi préoccupante : les ressources budgétaires de l’État ne suffisent pas à couvrir ses principaux engagements courants, avant même la prise en compte des investissements publics.
En 2027, les quatre catégories de dépenses courantes retenues dans notre analyse atteindraient 12 076,2 milliards de dinars, alors que les recettes budgétaires totales ne dépasseraient pas 9 251,1 milliards. L’écart s’élèverait à 2 825,1 milliards de dinars. Les recettes hors hydrocarbures ne couvriraient, quant à elles, que 54,6 % de ces engagements.
Ces chiffres montrent que le déséquilibre des finances publiques ne peut être attribué exclusivement à l’importance des programmes d’investissement. Il trouve également son origine dans une structure de dépenses récurrentes dont le financement dépasse les ressources ordinaires et pétrolières disponibles.
Cette situation soulève une question fondamentale de soutenabilité : comment financer durablement le fonctionnement de l’État, préserver les engagements sociaux et soutenir l’investissement productif lorsque les dépenses récurrentes absorbent déjà davantage que l’ensemble des recettes budgétaires ?
La présente partie examine successivement la rigidité des principales catégories de dépenses, leur évolution et leur taux de couverture. Elle identifie ensuite les conditions d’une réforme progressive permettant de restaurer les marges budgétaires sans affaiblir les services publics essentiels ni la protection sociale.
Chapitre 13. Des engagements courants rigides qui réduisent les marges de manœuvre de l’État
13.1. Des dépenses courantes rigides que les recettes de l’État ne suffisent plus à couvrir
La progression modérée des dépenses courantes prévue dans le PLF 2027 masque un déséquilibre budgétaire beaucoup plus préoccupant : l’État ne disposerait pas de recettes suffisantes pour financer ses engagements courants, avant même de prendre en compte ses dépenses d’investissement. Pour les quatre catégories retenues dans notre analyse, ces dépenses atteindraient 12 076,2 milliards de dinars en 2027, contre 11 438,2 milliards en 2026 (LFI), soit une hausse de 638 milliards (+5,6 %). Mais cette progression ne doit pas occulter leur poids structurel.
Comme le montre le tableau 19, les dépenses de personnel et les transferts courants atteindraient ensemble 10 758,9 milliards de dinars en 2027, soit 89,1 % des dépenses courantes examinées, contre 10 425,7 milliards en 2026. Ces deux postes progresseraient ainsi de 333,2 milliards de dinars (+3,2 %). Ils correspondent pour l’essentiel à des engagements récurrents, difficilement compressibles à court terme sans réformes de l’organisation administrative, des politiques de rémunération et des mécanismes de redistribution. Contrairement à l’hypothèse d’une réduction des transferts, le PLF 2027 prévoit leur augmentation de 220,7 milliards de dinars (+3,7 %). Parallèlement, les charges de la dette progresseraient de 271,6 milliards (+48,0 %). À eux seuls, ces trois postes expliqueraient 604,8 milliards de dinars, soit 94,8 % de l’augmentation totale des dépenses courantes examinées. Cette évolution confirme la rigidité croissante de la structure budgétaire : les engagements récurrents continuent de progresser tandis que l’alourdissement des charges financières réduit davantage les marges de manœuvre de l’État.
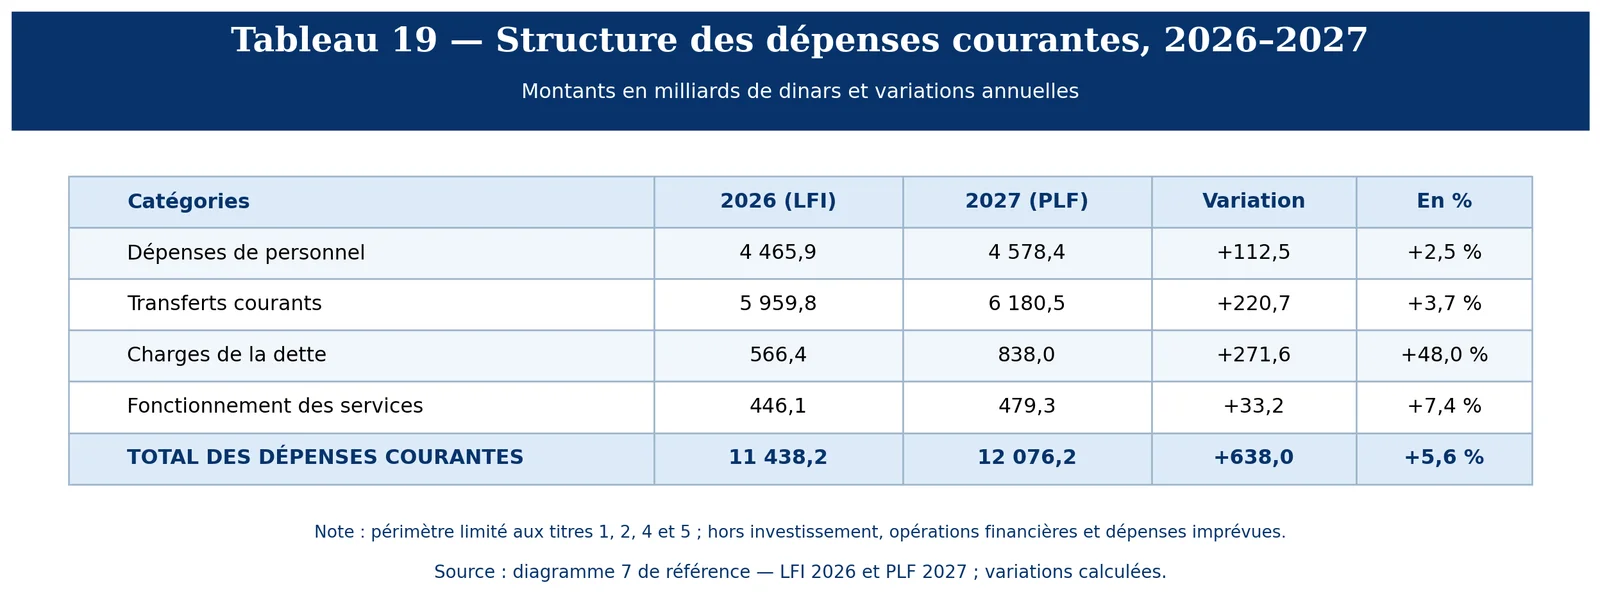
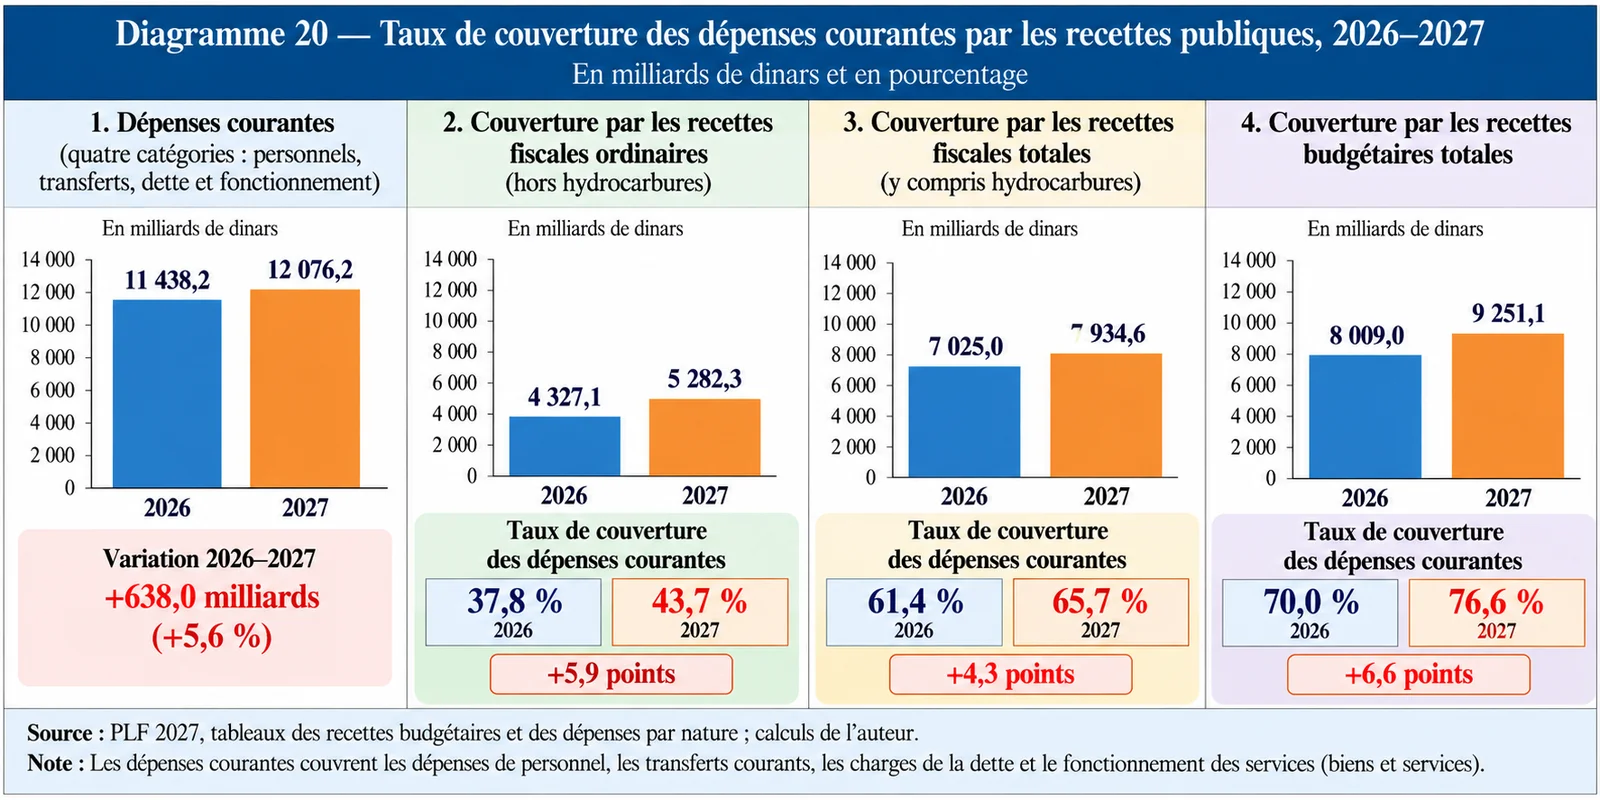
Le diagramme 20 met en évidence une contrainte budgétaire fondamentale : les recettes fiscales ordinaires hors hydrocarbures ne couvriraient que 43,7 % des dépenses courantes retenues en 2027, contre 37,8 % en 2026. Même en intégrant la fiscalité des hydrocarbures, le taux de couverture n’atteindrait que 65,7 % en 2027, contre 61,4 % en 2026.
Plus révélateur encore, l’ensemble des recettes budgétaires prévues pour 2027, soit 9 251,1 milliards de dinars, ne couvrirait que 76,6 % des dépenses courantes, estimées à 12 076,2 milliards. Il manquerait ainsi 2 825,1 milliards de dinars pour financer ces seuls engagements, sans même prendre en compte les dépenses d’investissement.
Cette situation souligne la persistance d’un déséquilibre structurel : malgré l’amélioration projetée des taux de couverture, l’État demeure incapable de financer intégralement ses dépenses courantes par ses recettes budgétaires, ce qui réduit considérablement ses marges de manœuvre et renforce sa dépendance à des financements complémentaires.
Cette situation révèle une double fragilité. D’une part, le fonctionnement courant de l’État demeure fortement dépendant des ressources issues des hydrocarbures et du financement des déficits. D’autre part, l’accumulation des déficits passés alourdit progressivement les charges financières, réduisant les possibilités de réallocation des ressources vers l’investissement productif et les services publics prioritaires.
Le véritable problème n’est donc pas que les dépenses courantes augmentent trop rapidement, mais qu’elles se situent déjà à un niveau que les recettes budgétaires ne permettent pas de financer durablement. Dans ces conditions, la maîtrise de leur progression ne suffit pas à restaurer les marges de manœuvre de l’État. Seule une stratégie pluriannuelle combinant mobilisation accrue des recettes hors hydrocarbures, amélioration de l’efficacité des dépenses et maîtrise des engagements récurrents pourrait progressivement rétablir un équilibre budgétaire soutenable.
13.2. La masse salariale : une charge croissante qui réduit durablement les marges budgétaires
La masse salariale constitue l’une des principales sources de rigidité des finances publiques algériennes. Son poids ne résulte pas seulement de son niveau actuel, mais également de son accumulation au fil des années : les recrutements, les revalorisations salariales, les avancements et les décisions statutaires créent des engagements qui se prolongent bien au-delà de l’exercice budgétaire au cours duquel ils sont décidés.
Selon la classification économique des dépenses, les dépenses de personnel seraient passées de 3 346 milliards de dinars en 2020 à 5 758,8 milliards en 2026, soit une augmentation nominale de près de 72 % en six ans. Elles atteindraient 5 916,8 milliards en 2027, puis continueraient de progresser pour s’établir à environ 6 498 milliards en 2029.
Cette évolution traduit une augmentation durable des engagements salariaux de l’État, indépendamment des fluctuations annuelles de ses recettes.
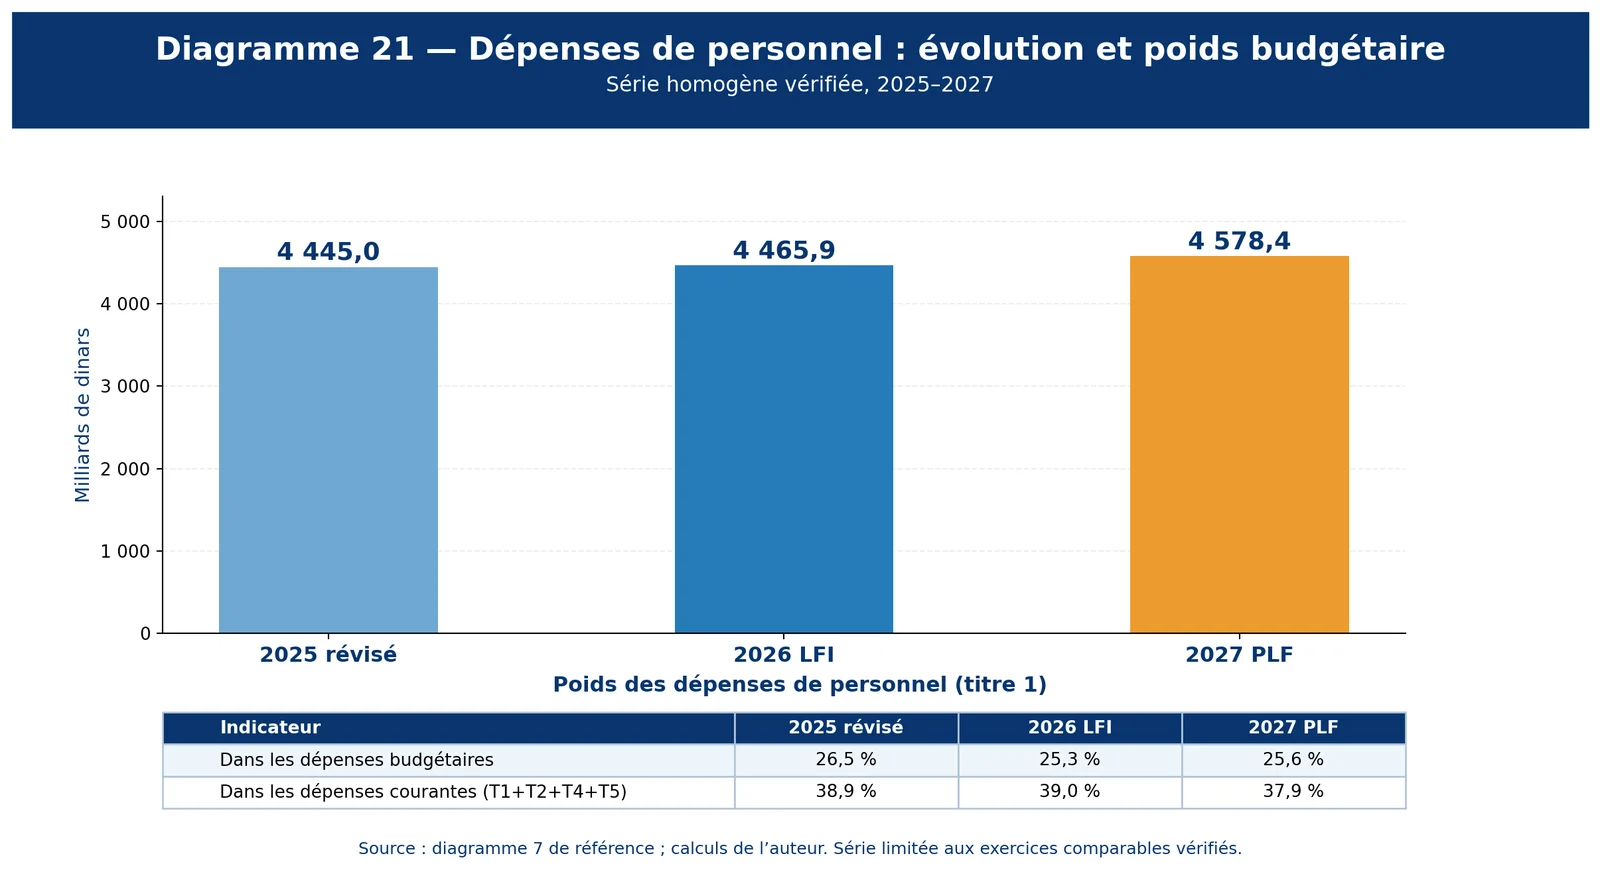
Au sens du seul titre 1 de la nomenclature budgétaire (diagramme 21), les dépenses de personnel atteindraient, en 2027, 4 578,4 milliards de dinars, représentant 25,6 % des dépenses budgétaires totales et 37,9 % des quatre catégories de dépenses courantes examinées.
Autrement dit, plus d’un dinar sur quatre dépensés par l’État et près de deux dinars sur cinq consacrés aux engagements courants seraient absorbés par la rémunération des personnels publics. Rapportées aux recettes fiscales ordinaires hors hydrocarbures prévues pour 2027, soit 5 282,3 milliards de dinars, les dépenses de personnel représenteraient 86,7 %.
Ces recettes permettraient donc de couvrir les rémunérations publiques inscrites au titre 1, mais ne laisseraient qu’une marge de 703,9 milliards de dinars pour financer les autres engagements courants.
Cette forte absorption des ressources fiscales par les dépenses de personnel illustre la rigidité structurelle du budget et souligne la nécessité de maîtriser durablement la dynamique des charges récurrentes de l’État.
Cette situation révèle une fragilité structurelle : l’État mobilise une part considérable de ses ressources pour financer son propre fonctionnement, avant même de satisfaire les autres engagements sociaux, financiers et d’investissement. Elle réduit sa capacité à redéployer les crédits vers les priorités économiques et sociales et accroît sa dépendance aux recettes des hydrocarbures et au financement des déficits.
Il serait néanmoins erroné d’assimiler l’ensemble de la masse salariale à une dépense improductive. Les rémunérations financent des missions essentielles, notamment l’éducation, la santé, la sécurité et les services publics. La véritable question est celle du rapport entre les ressources humaines mobilisées, la qualité des services rendus et les résultats obtenus. Une administration coûteuse n’est pas nécessairement inefficace, mais l’absence d’évaluation de ses performances empêche de déterminer si les moyens engagés correspondent aux besoins et aux résultats attendus.
Une stratégie crédible de maîtrise de la masse salariale devrait donc s’inscrire dans une réforme pluriannuelle de l’administration publique : gestion prévisionnelle des effectifs, répartition plus rationnelle des personnels, maîtrise des recrutements, simplification des structures, numérisation des procédures et évaluation systématique de la performance.
L’objectif ne serait pas de réduire indistinctement les effectifs ou les rémunérations, mais de contenir progressivement la croissance des engagements salariaux tout en améliorant la productivité et la qualité des services publics.
Le défi n’est donc pas simplement de payer moins, mais d’organiser mieux : sans gains durables d’efficacité administrative, la masse salariale continuera de limiter les marges de manœuvre budgétaires et de compromettre la capacité de l’État à financer ses priorités de développement.
13.3. Les transferts : protéger les ménages sans pérenniser les inefficacités
Les transferts constituent l’un des principaux instruments d’intervention économique et sociale de l’État algérien. Leur importance budgétaire reflète à la fois les engagements de solidarité nationale, le financement de nombreux établissements publics et les dispositifs de soutien à certaines activités économiques. Cette diversité impose toutefois une distinction fondamentale : toutes les dépenses de transfert ne poursuivent pas les mêmes objectifs et ne produisent pas les mêmes effets.
Une partie de ces ressources contribue directement à la protection du pouvoir d’achat, à la réduction des inégalités et à la prise en charge des populations vulnérables. D’autres transferts assurent le fonctionnement d’établissements publics ou compensent les déséquilibres financiers de certaines activités. Leur appréciation exige donc de distinguer les obligations sociales légitimes des mécanismes de soutien dont l’efficacité économique et la justification budgétaire doivent être régulièrement évaluées.
La question centrale n’est pas de réduire indistinctement les transferts, mais de déterminer qui en bénéficie, à quel coût et avec quels résultats. Des dispositifs insuffisamment ciblés peuvent mobiliser des ressources considérables sans protéger prioritairement les ménages qui en ont le plus besoin. De même, des subventions récurrentes accordées sans objectifs de performance peuvent prolonger les inefficacités et créer une dépendance durable au financement public.
La réforme des transferts doit ainsi poursuivre deux objectifs complémentaires : préserver les mécanismes essentiels de protection sociale et améliorer l’efficacité des interventions économiques de l’État. Elle suppose une meilleure identification des bénéficiaires, une évaluation des coûts et des résultats, une transparence accrue des subventions et une responsabilisation des organismes financés.
La soutenabilité budgétaire et la solidarité nationale ne sont pas des objectifs contradictoires. C’est précisément en éliminant les dépenses inefficaces que l’État peut préserver durablement sa capacité à protéger les populations vulnérables. Une politique de transferts efficace ne se mesure donc pas au volume des ressources distribuées, mais à leur capacité à atteindre les objectifs économiques et sociaux qui leur sont assignés.
13.4. Les charges de la dette : une augmentation de 48 % en une année
Les charges de la dette constituent l’évolution la plus préoccupante de la structure des dépenses courantes. Elles passeraient de 566,4 milliards de dinars en 2026 à 838 milliards en 2027, soit une augmentation de 271,6 milliards (+48 %).
Cette progression est particulièrement significative dans un contexte de déficits budgétaires persistants et de besoins de financement considérables.
Alors que les dépenses de personnel augmenteraient de 2,5 % et les transferts de 3,7 %, les charges de la dette progresseraient de 48 %.
Il faut distinguer ces charges financières du remboursement du principal de la dette, qui relève des opérations de financement. Leur évolution dépend notamment de l’encours, des conditions financières, de la composition des instruments et des échéances.
Le risque est celui d’un mécanisme cumulatif : les déficits nécessitent de nouveaux financements, les engagements financiers augmentent, et les charges correspondantes réduisent progressivement les marges budgétaires.
Le coût des déficits passés commence ainsi à peser sur les choix budgétaires présents et futurs.
La maîtrise de cette dynamique exige une stratégie de réduction graduelle des déficits, accompagnée d’une gestion active, transparente et prévisible de la dette publique.
Chapitre 14. Le test de soutenabilité : l’État peut-il financer durablement ses dépenses courantes ?
14.1. Des recettes insuffisantes pour couvrir les engagements courants
La capacité de l’État à financer ses dépenses courantes par ses recettes budgétaires constitue un premier test de soutenabilité de sa politique budgétaire. Elle permet de déterminer dans quelle mesure les ressources mobilisées au cours d’un exercice suffisent à couvrir les engagements récurrents, indépendamment des dépenses d’investissement. Cet indicateur ne constitue pas une mesure exhaustive de la soutenabilité des finances publiques, mais il révèle l’ampleur de la contrainte immédiate de financement. En 2027, les quatre principales catégories de dépenses courantes (personnel, fonctionnement des services, transferts et charges de la dette) atteindraient 12 076,2 milliards de dinars, contre 9 251,1 milliards de recettes budgétaires. Le taux de couverture s’établirait ainsi à 76,6 %, laissant un besoin de financement de 2 825,1 milliards de dinars. Malgré une amélioration par rapport à 2026, où ce taux atteignait 70,0 %, près du quart des engagements courants demeurerait sans couverture par les recettes de l’exercice. Cette situation révèle une faiblesse structurelle : l’État ne dispose pas de ressources budgétaires suffisantes pour financer ses engagements courants avant même de prendre en compte les investissements publics. Le déficit budgétaire ne résulte donc pas exclusivement d’un effort d’équipement ou de développement économique. Il trouve également son origine dans le financement insuffisant de dépenses récurrentes, dont l’ajustement est particulièrement difficile à court terme.
La première exigence de soutenabilité consiste ainsi à rapprocher progressivement le niveau des engagements permanents des ressources durables de l’État, sans compromettre la continuité des services publics et les mécanismes essentiels de protection sociale.
14.2. Une dépendance persistante aux recettes des hydrocarbures
Le déséquilibre apparaît plus marqué lorsque l’on exclut la fiscalité des hydrocarbures. En 2027, les recettes budgétaires hors hydrocarbures atteindraient 6 598,8 milliards de dinars, soit seulement 54,6 % des dépenses courantes retenues. L’écart de financement correspondant s’élèverait à 5 477,4 milliards de dinars. En se limitant aux recettes fiscales ordinaires, le taux de couverture tomberait à 43,7 %.
Ces résultats montrent que la dépendance budgétaire aux hydrocarbures dépasse largement la question de leur contribution relative aux recettes totales. Elle traduit une incapacité persistante du reste de l’économie à générer des ressources fiscales suffisantes pour financer les principaux engagements de l’État. Cette fragilité expose les finances publiques aux fluctuations des cours internationaux des hydrocarbures, aux variations des volumes exportés et aux contraintes de la transition énergétique.
L’enjeu n’est donc pas uniquement de réduire la part des hydrocarbures dans les recettes budgétaires, mais d’accroître durablement la capacité contributive de l’économie non pétrolière. Une diversification productive qui ne s’accompagnerait pas d’une amélioration du rendement fiscal ne suffirait pas à rétablir l’équilibre des finances publiques.
La soutenabilité budgétaire dépend ainsi de deux transformations complémentaires : la diversification effective de la base productive et la capacité du système fiscal à convertir cette diversification en recettes publiques durables.
14.3. La rigidité des dépenses réduit les marges de manœuvre budgétaires
La structure des dépenses courantes constitue le deuxième facteur majeur de fragilité. En 2027, les dépenses de personnel et les transferts atteindraient ensemble 10 758,9 milliards de dinars, soit 89,1 % des quatre catégories de dépenses courantes examinées. Leur montant dépasserait de 1 507,8 milliards de dinars l’ensemble des recettes budgétaires prévues pour l’exercice.
Cette concentration traduit le poids des engagements permanents de l’État. Les rémunérations publiques, les transferts sociaux et les autres mécanismes de redistribution répondent à des besoins économiques et sociaux essentiels, mais leur caractère récurrent limite les possibilités d’ajustement rapide. Toute réforme doit donc concilier maîtrise budgétaire, efficacité de l’administration, continuité des services publics et protection des catégories vulnérables.
La progression des charges de la dette accentuerait cette rigidité. Celles-ci passeraient de 566,4 milliards de dinars en 2026 à 838,0 milliards en 2027, soit une hausse de 48,0 %. L’augmentation des charges financières absorberait une part croissante des ressources disponibles, réduisant les possibilités de redéploiement vers les investissements productifs et les priorités sociales.
La rigidité budgétaire ne se mesure toutefois pas seulement au poids des différentes catégories de dépenses. Elle dépend également de leur dynamique, de leur efficacité économique et de la capacité des pouvoirs publics à modifier progressivement les mécanismes qui déterminent leur évolution.
Le véritable enjeu n’est donc pas une réduction mécanique des engagements courants, mais une transformation de leur structure et de leur efficacité afin de restaurer des marges de manœuvre budgétaires.
14.4. Préserver l’investissement sans entretenir des déficits permanents
L’insuffisance de couverture des dépenses courantes soulève directement la question du financement de l’investissement public. Lorsque les recettes budgétaires ne permettent pas de financer les engagements récurrents, les investissements supplémentaires accroissent les besoins globaux de financement. Cette situation crée une tension entre la nécessité de soutenir la croissance et celle de préserver la stabilité des finances publiques.
L’investissement public demeure indispensable au développement des infrastructures, à l’amélioration des services collectifs et au renforcement des capacités productives. Toutefois, son efficacité dépend moins du volume des crédits mobilisés que de la qualité des projets, de leur sélection, de leur exécution et de leur contribution effective à la productivité et à la croissance potentielle.
Le financement par déficit peut être économiquement justifié lorsque les investissements génèrent des bénéfices futurs suffisants pour améliorer les capacités productives et les ressources publiques. Il devient problématique lorsque l’endettement ou les autres modes de financement des déficits alimentent des dépenses dont les retombées économiques demeurent limitées. Dans ce cas, l’État accumule des engagements financiers sans renforcer proportionnellement sa capacité future de remboursement ou de mobilisation fiscale.
La programmation des investissements doit donc privilégier les projets présentant une rentabilité économique et sociale démontrable, des coûts maîtrisés et des effets durables sur la diversification productive. Elle doit également intégrer les dépenses récurrentes futures induites par les nouvelles infrastructures.
L’objectif n’est pas d’opposer consolidation budgétaire et investissement public, mais de préserver l’investissement productif tout en réduisant progressivement les déficits structurels.
14.5. Une stratégie de consolidation fondée sur les recettes, les dépenses et la croissance
Le rééquilibrage des finances publiques ne peut reposer sur une seule catégorie de mesures. Une augmentation des recettes serait insuffisante si les engagements permanents continuaient de progresser plus rapidement que les ressources disponibles. Inversement, une compression indifférenciée des dépenses pourrait affaiblir les services publics, l’investissement et les perspectives de croissance.
Une stratégie crédible doit donc agir simultanément sur trois leviers.
Le premier concerne la mobilisation des recettes hors hydrocarbures, à travers l’élargissement des assiettes fiscales, la réduction des exonérations injustifiées, l’amélioration du recouvrement et la formalisation progressive des activités économiques.
Le deuxième porte sur la maîtrise des dépenses courantes, notamment par la modernisation de l’administration, l’amélioration de l’efficacité des transferts et une gestion plus rigoureuse des engagements permanents.
Le troisième vise le renforcement de la croissance potentielle, grâce à l’amélioration du climat des affaires, à la productivité, à la diversification des exportations et au développement de l’investissement privé.
Ces trois dimensions sont interdépendantes. Une croissance plus forte élargit les bases fiscales, mais ses effets sur les recettes dépendent de l’efficacité du système fiscal. Une meilleure maîtrise des dépenses réduit les besoins de financement, mais elle doit préserver les fonctions essentielles de l’État. Enfin, une politique d’investissement plus sélective peut soutenir la croissance tout en améliorant l’efficacité de la dépense publique.
La mise en œuvre de cette stratégie exige un cadre budgétaire pluriannuel comportant des objectifs quantifiés, des mesures identifiées, un calendrier réaliste et des mécanismes transparents d’évaluation. Elle suppose également une coordination cohérente entre les politiques budgétaire, monétaire et financière afin d’éviter que le financement des déficits n’alimente des déséquilibres macroéconomiques supplémentaires.
La soutenabilité budgétaire ne peut être restaurée durablement par de simples ajustements comptables. Elle exige une transformation progressive du modèle de mobilisation des ressources, de la structure des dépenses et des moteurs de la croissance économique.
Conclusion de la Partie V. Restaurer la capacité de financement de l’État
L’analyse des dépenses courantes met en évidence une contradiction fondamentale : les engagements récurrents de l’État dépassent ses recettes budgétaires, alors même que l’économie demeure fortement dépendante des hydrocarbures pour financer ses besoins publics.
En 2027, les dépenses courantes retenues atteindraient 12 076,2 milliards de dinars, contre 9 251,1 milliards de recettes budgétaires, soit un taux de couverture de 76,6 %. Hors hydrocarbures, ce taux tomberait à 54,6 %. Les seules dépenses de personnel et les transferts dépasseraient les recettes totales de 1 507,8 milliards de dinars, tandis que les charges de la dette augmenteraient de 48,0 %.
Ces déséquilibres révèlent que le problème budgétaire algérien ne réside pas uniquement dans l’importance des investissements publics. Il tient également à une structure d’engagements courants dont le financement excède les ressources disponibles et réduit les marges de manœuvre de l’État.
La réponse ne peut consister en une compression générale des dépenses, pas davantage qu’en une mobilisation fiscale isolée de toute réforme économique. Elle doit reposer sur une stratégie de consolidation progressive associant amélioration du rendement fiscal, maîtrise des engagements permanents, efficacité de l’investissement et transformation productive.
L’objectif fondamental est de permettre à l’État de financer progressivement ses missions permanentes par des ressources durables, de préserver la protection sociale et de retrouver une capacité d’investissement compatible avec la stabilité macroéconomique et une croissance soutenue.
Partie VI. L’investissement public sous contrainte : ajustement budgétaire ou transformation productive ?
Des crédits en recul, des déficits persistants et une exigence croissante d’efficacité économique.
Introduction. L’investissement public face aux contradictions du PLF 2027
L’analyse des parties précédentes a mis en évidence trois déséquilibres étroitement liés : une mobilisation fiscale insuffisante au regard des besoins de financement, des engagements courants supérieurs aux recettes budgétaires et des déficits persistants qui limitent les marges de manœuvre de l’État. Ces contraintes posent directement la question de la place de l’investissement public dans la stratégie économique et budgétaire du pays.
Le PLF 2027 prévoit une réduction des crédits d’investissement de 8,6 % par rapport à la LFI 2026, alors même que le déficit budgétaire atteindrait 8 631,5 milliards de dinars, soit environ 16,2 % du PIB. Cette évolution soulève une interrogation fondamentale : l’investissement public devient-il la variable d’ajustement d’un budget dont les dépenses courantes dépassent déjà les ressources disponibles ?
La question est particulièrement importante dans une économie où les infrastructures, les équipements collectifs et les programmes publics de développement jouent un rôle majeur dans l’activité économique. Une compression mal conçue de l’investissement peut affaiblir la croissance, l’emploi et la productivité. Mais le maintien d’un portefeuille excessif de projets, insuffisamment préparés ou financés, peut également engendrer des retards, des surcoûts et une faible rentabilité économique.
L’enjeu dépasse donc le volume des crédits inscrits. Il consiste à déterminer si l’investissement public contribue effectivement à renforcer les capacités productives, à stimuler l’investissement privé, à diversifier l’économie et à élargir les bases fiscales. La question stratégique n’est pas simplement de dépenser davantage, mais d’investir mieux dans un cadre macroéconomique soutenable.
Chapitre 15. Investissement public : entre ajustement budgétaire et transformation productive
15.1. Des crédits d’investissement en recul malgré des déficits considérables
Les crédits d’investissement inscrits au titre 3 passeraient de 4 073,8 milliards de dinars en 2026 à 3 725,1 milliards en 2027, soit une diminution de 348,7 milliards de dinars (−8,6 %). Rapportés au PIB nominal, ils représenteraient respectivement 8,4 % et 7,0 %. Leur part dans les dépenses budgétaires totales reculerait de 23,1 % à 20,8 %.
Cette évolution intervient dans un contexte marqué par la persistance de déficits budgétaires élevés et par la rigidité des engagements courants. Elle suggère une réduction relative de la place de l’investissement dans la structure des dépenses publiques, alors que les besoins de modernisation des infrastructures et de diversification productive demeurent importants.
Il convient toutefois de distinguer les crédits budgétaires des investissements effectivement réalisés. Une réduction des crédits inscrits ne signifie pas nécessairement une diminution équivalente des réalisations physiques. Elle peut traduire l’achèvement de certains projets, une modification des calendriers de paiement, une rationalisation du portefeuille ou une compression imposée par les contraintes de financement.
L’appréciation de cette évolution exige donc de rapprocher les autorisations d’engagement, les crédits de paiement, les décaissements effectifs et les résultats obtenus. Elle doit également tenir compte de la composition sectorielle des investissements et de leur contribution attendue à la croissance.
Une réduction sélective des projets insuffisamment rentables peut améliorer l’efficacité de la dépense publique. Une compression indifférenciée des investissements productifs risque, au contraire, de compromettre la croissance future.
15.2. L’investissement pris en étau entre ajustement budgétaire et inefficience des projets
Lorsque les recettes budgétaires ne couvrent que 51,7 % des dépenses totales prévues pour 2027, les arbitrages deviennent particulièrement difficiles. Les dépenses de personnel, les transferts et les autres engagements récurrents présentent une forte rigidité à court terme. Les dépenses d’investissement offrent généralement davantage de possibilités de report ou de rééchelonnement, ce qui les expose aux ajustements en cours d’exécution.
Deux risques doivent être distingués.
Le premier est celui d’un ajustement budgétaire subi au détriment de l’investissement productif. Lorsque les recettes sont inférieures aux prévisions ou que les conditions de financement se resserrent, les autorités peuvent différer le lancement de nouveaux projets, ralentir les chantiers en cours ou réduire les crédits de paiement. Ces décisions permettent de contenir temporairement les décaissements, mais peuvent retarder la mise en service des infrastructures, accroître les coûts de réalisation et fragiliser les entreprises contractantes.
Le second risque réside dans le maintien d’un portefeuille de projets disproportionné par rapport aux ressources effectivement mobilisables. La dispersion des crédits entre un nombre excessif d’opérations peut entraîner des délais prolongés, des dépassements de coûts et l’immobilisation de capitaux publics sans bénéfices économiques immédiats. Les infrastructures achevées tardivement ou insuffisamment utilisées produisent alors un rendement inférieur aux attentes.
Les conséquences économiques de ces deux situations peuvent être importantes. À court terme, les reports de projets affectent la demande adressée aux entreprises de construction, aux fournisseurs et aux activités connexes. À moyen terme, les retards d’infrastructures peuvent maintenir des coûts élevés de transport, d’énergie et de logistique. À plus long terme, une mauvaise allocation du capital public limite les gains de productivité, la compétitivité et la création d’emplois durables.
Ces effets ne sont cependant pas automatiques. Ils dépendent de la nature des projets, de leur état d’avancement, de leur contenu importé et des possibilités de réallocation des ressources vers des usages plus productifs.
La véritable priorité consiste à rompre avec une gestion dans laquelle les projets sont multipliés lorsque les ressources abondent, ralentis lorsque les contraintes budgétaires se durcissent, puis relancés sans évaluation suffisante de leurs coûts et de leurs résultats.
15.3. Le rendement du capital public : investir efficacement plutôt que multiplier les projets
L’Algérie a consacré, sur une longue période, des ressources considérables à l’investissement public. Toutefois, l’importance des montants engagés ne garantit ni une augmentation proportionnelle des capacités productives ni une amélioration durable de la productivité.
La dépense d’investissement ne constitue pas automatiquement une création de richesse. Son efficacité dépend de la sélection des projets, de leur coût, de leur calendrier de réalisation, de leur utilisation effective et des bénéfices économiques et sociaux qu’ils génèrent. Un investissement devient un moteur de croissance lorsqu’il améliore les infrastructures, réduit les coûts supportés par les entreprises, renforce les compétences ou accroît les capacités de production.
Dans un contexte de déficits élevés, cette exigence devient déterminante. Les projets financés par des ressources publiques rares doivent présenter une justification économique et sociale solide. Leur évaluation devrait intégrer leur contribution à la valeur ajoutée nationale, leurs effets sur la productivité, leur contenu importé, leurs coûts futurs de fonctionnement et d’entretien, ainsi que leurs complémentarités avec l’investissement privé.
Cette démarche ne signifie pas que tous les projets doivent générer directement des recettes financières. Les infrastructures de santé, d’éducation et certains équipements collectifs peuvent produire des bénéfices sociaux importants sans rendement commercial immédiat. Leur justification doit néanmoins reposer sur une évaluation rigoureuse de leurs coûts, de leurs résultats et des besoins auxquels ils répondent.
L’objectif n’est pas de maximiser le volume de l’investissement public, mais d’accroître le rendement économique et social de chaque dinar investi. Cela suppose de privilégier les projets à forte valeur ajoutée, d’achever rapidement les opérations prioritaires et d’améliorer les mécanismes de préparation, de sélection et de contrôle des investissements.
15.4. Substitution aux importations : construire une production compétitive plutôt que rationner les devises
L’investissement public peut contribuer à la diversification productive et à la réduction de la dépendance aux importations. Mais cette contribution dépend de la nature des investissements réalisés et de leur capacité à améliorer durablement la compétitivité des entreprises.
La substitution aux importations ne constitue une stratégie de développement que lorsqu’elle permet de créer une production nationale efficace, et non simplement de réduire administrativement l’accès aux produits étrangers.
Le rationnement administratif des devises peut limiter certaines importations à court terme. Il ne crée cependant pas automatiquement des capacités productives nationales. Lorsque les entreprises dépendent d’équipements, de pièces détachées et d’intrants importés, les restrictions peuvent freiner la production, accroître les coûts et réduire la disponibilité des biens. Une baisse des importations ne constitue donc pas, à elle seule, une preuve de transformation productive.
La véritable substitution économique consiste à développer des entreprises capables de produire à des coûts compétitifs, de satisfaire durablement la demande intérieure et de s’insérer progressivement dans les marchés internationaux. Elle exige des infrastructures efficaces, un accès prévisible aux intrants, des compétences adaptées, des financements appropriés et un environnement favorable à l’investissement privé.
Dans cette perspective, l’investissement public doit privilégier les infrastructures qui améliorent la productivité de l’ensemble de l’économie : énergie, transports, logistique, infrastructures numériques, formation professionnelle et services collectifs. Les interventions publiques en faveur des activités industrielles doivent être transparentes, temporaires, évaluables et conditionnées à des résultats mesurables.
L’objectif n’est pas de produire localement à n’importe quel coût ce qui était auparavant importé. Il est de développer une production nationale compétitive, créatrice de valeur ajoutée, capable de concurrencer les importations et de conquérir des marchés extérieurs.
15.5. Financer l’investissement sans reproduire les déséquilibres macroéconomiques
Le financement de l’investissement public ne peut être dissocié de la situation globale des finances publiques. En 2027, les recettes budgétaires ne couvriraient que 76,6 % des quatre principales catégories de dépenses courantes retenues, laissant un écart de 2 825,1 milliards de dinars avant même la prise en compte des investissements et des autres opérations budgétaires.
Ce rapprochement constitue un indicateur de contrainte financière et non une règle d’affectation comptable des recettes aux dépenses courantes. Il montre néanmoins que l’État doit financer simultanément des engagements récurrents élevés, des investissements importants et un déficit budgétaire considérable.
Le recours à l’endettement pour financer des investissements productifs peut être économiquement justifié lorsque leurs bénéfices futurs sont suffisants. Il devient plus problématique lorsque les déficits demeurent durablement élevés, que les charges financières progressent et que les projets ne génèrent pas les gains de productivité attendus.
Les modalités de financement doivent également être examinées. Un recours massif au financement intérieur peut modifier l’allocation du crédit, influencer la liquidité bancaire et renforcer les interactions entre les besoins du Trésor et la politique monétaire. Selon les instruments utilisés et les conditions macroéconomiques, le financement des déficits peut aussi contribuer aux tensions inflationnistes et à l’augmentation des besoins en importations et en devises.
L’investissement public ne peut donc être évalué indépendamment de ses conséquences budgétaires, monétaires et extérieures.
Sa soutenabilité exige une double discipline : sélectionner des projets dont les bénéfices économiques et sociaux justifient les ressources mobilisées et inscrire leur financement dans une trajectoire crédible de réduction progressive des déficits. Une programmation macroéconomique intégrée doit permettre d’assurer la cohérence entre les investissements projetés, les ressources disponibles, les conditions de financement et les objectifs de stabilité.
15.6. Passer d’une logique de crédits à une logique de résultats
La réforme de l’investissement public doit reposer sur une transformation des méthodes de programmation, de sélection, d’exécution et d’évaluation des projets.
Le montant des crédits inscrits au budget ne doit plus constituer le principal indicateur de l’effort d’investissement. Celui-ci doit être apprécié à partir des capacités effectivement créées, des services rendus, des gains de productivité et des résultats économiques et sociaux obtenus.
Une programmation pluriannuelle crédible devrait hiérarchiser les projets en fonction de leur contribution aux priorités nationales et de leur compatibilité avec les ressources financières disponibles. Chaque grand projet devrait faire l’objet d’une évaluation économique préalable, d’un calendrier réaliste d’engagements et de paiements, d’une estimation de son contenu importé et d’une analyse de ses charges récurrentes futures.
Les opérations déjà engagées devraient être réexaminées périodiquement afin de déterminer celles qu’il convient d’accélérer, de redimensionner, de reporter ou d’abandonner lorsque leur justification économique n’est plus établie. Cette démarche doit s’accompagner d’une transparence accrue sur les crédits autorisés, les montants décaissés, les délais de réalisation et les résultats obtenus.
L’évaluation devrait s’appuyer sur des indicateurs observables : capacités productives créées, réduction des coûts logistiques, amélioration des infrastructures, emplois durables, valeur ajoutée nationale, gains de productivité et contribution aux exportations.
La véritable réforme consiste à substituer à une logique de volume des dépenses une logique de rendement du capital public. Cette transformation permettrait d’améliorer l’efficacité de l’investissement, de renforcer la confiance des entreprises et de favoriser une mobilisation accrue des capitaux privés.
Conclusion de la Partie VI. Protéger l’investissement productif et rompre avec les ajustements subis
Le PLF 2027 place l’investissement public devant une double contrainte : subir les ajustements imposés par des déséquilibres budgétaires persistants ou continuer à financer un portefeuille de projets dont la dispersion, les retards et les surcoûts peuvent réduire le rendement économique.
La diminution de 8,6 % des crédits d’investissement entre 2026 et 2027 ne constitue pas nécessairement une évolution défavorable si elle résulte d’une meilleure sélection des projets et d’une amélioration de leur exécution. Elle devient préoccupante lorsqu’elle traduit une compression imposée par les contraintes de financement et la rigidité des engagements courants.
Le véritable enjeu n’est donc pas d’investir systématiquement davantage, mais de protéger les investissements à forte valeur économique et sociale, de renforcer leur efficacité et d’assurer leur financement dans un cadre macroéconomique soutenable.
L’Algérie doit rompre avec une gestion de l’investissement fondée sur l’expansion des crédits et les ajustements de trésorerie. La priorité doit être donnée à la qualité des projets, à leur contribution à la transformation productive et à leur capacité à soutenir durablement la croissance, l’emploi et les recettes fiscales.
C’est à cette condition que l’investissement public pourra cesser d’être une variable d’ajustement budgétaire pour devenir un véritable instrument de diversification économique et de croissance durable.
Partie VII. Trois déséquilibres qui rendent le rééquilibrage des finances publiques incontournable
Des dépenses récurrentes insuffisamment couvertes, des déficits persistants et une dépendance structurelle aux hydrocarbures.
Introduction. Trois indicateurs pour mesurer l’urgence du rééquilibrage
Les finances publiques algériennes présentent trois déséquilibres étroitement liés qui rendent leur rééquilibrage incontournable. Le premier concerne l’insuffisance des recettes budgétaires pour couvrir les principales dépenses courantes. Le deuxième réside dans l’ampleur du déficit global, qui engendre des besoins de financement considérables. Le troisième est le déficit hors hydrocarbures, qui révèle la profondeur de la dépendance budgétaire aux ressources pétrolières et gazières.
Ces trois indicateurs répondent à des questions complémentaires. L’État dispose-t-il de recettes suffisantes pour financer ses engagements récurrents ? Quelle est l’ampleur du financement nécessaire pour exécuter son budget ? Quel effort structurel doit-il engager pour rendre ses finances publiques soutenables à moyen et long terme ?
Le PLF 2027 apporte des réponses préoccupantes. Malgré une amélioration de certains ratios de couverture, les recettes demeurent inférieures aux principales dépenses courantes. Les déficits globaux resteraient considérables jusqu’en 2029 et le déficit hors hydrocarbures se situerait très au-delà d’une référence prudente de soutenabilité.
L’enjeu n’est donc plus de déterminer si un rééquilibrage est nécessaire, mais d’en définir le rythme, les instruments et les conditions de réussite. L’urgence est de commencer sans tarder un ajustement qui devra nécessairement être graduel.
Chapitre 16. Trois déséquilibres qui menacent la soutenabilité des finances publiques
16.1. Premier déséquilibre : des recettes insuffisantes face à la rigidité des dépenses
Le premier déséquilibre réside dans l’incapacité des recettes budgétaires à couvrir les principaux engagements courants de l’État. La masse salariale, les transferts, les dépenses de fonctionnement et les charges de la dette absorbent des ressources supérieures aux recettes disponibles, réduisant considérablement les marges de manœuvre budgétaires.
Cette situation traduit une double faiblesse structurelle : une mobilisation insuffisante des recettes fiscales ordinaires et une rigidité croissante des dépenses publiques. Elle limite la capacité de l’État à financer ses investissements, à répondre aux chocs économiques et à réorienter ses ressources vers les activités productives.
Le problème n’est donc pas simplement celui du niveau des dépenses, mais celui de leur compatibilité avec les capacités durables de financement de l’économie.
16.2. Deuxième déséquilibre : des déficits persistants qui fragilisent les équilibres macroéconomiques
Le deuxième déséquilibre tient au caractère massif et persistant des déficits budgétaires. Leur prolongation traduit un décalage structurel entre les engagements de l’État et ses ressources, qui ne peut être corrigé par de simples ajustements annuels.
Ces déficits engendrent des besoins de financement récurrents dont la couverture peut accentuer l’endettement public, alourdir les charges financières et renforcer les interactions entre le Trésor et le système bancaire. Selon les modalités retenues, leur financement peut également exercer des pressions sur la liquidité, l’inflation, le crédit au secteur productif et le marché des changes.
Le risque fondamental réside dans l’installation d’une dynamique où les besoins de financement présents accroissent les contraintes budgétaires futures, réduisant progressivement l’autonomie de la politique économique.
16.3. Troisième déséquilibre : une dépendance structurelle aux hydrocarbures incompatible avec une soutenabilité durable
Le troisième déséquilibre, le plus profond, apparaît dans l’ampleur du déficit budgétaire hors hydrocarbures. Il révèle que le financement des engagements publics demeure largement tributaire de ressources pétrolières et gazières volatiles et épuisables.
Cette dépendance soulève une question fondamentale de soutenabilité intertemporelle : l’utilisation des revenus issus du patrimoine naturel doit préserver la capacité des générations futures à financer leurs besoins. Or, la persistance d’un déficit primaire hors hydrocarbures élevé traduit une insuffisance structurelle des ressources ordinaires face aux choix de dépenses publiques.
La correction de ce déséquilibre exige davantage qu’une discipline budgétaire. Elle suppose une transformation progressive du modèle de croissance, fondée sur la diversification productive, l’élargissement des bases fiscales, l’efficacité de la dépense publique et une moindre dépendance à la rente énergétique.
16.4. Trois déséquilibres interdépendants qui imposent un changement de trajectoire
Ces déséquilibres ne constituent pas des problèmes indépendants. L’insuffisance des recettes ordinaires entretient les déficits, leur financement accroît les contraintes financières et la dépendance aux hydrocarbures expose l’ensemble du dispositif budgétaire aux fluctuations des marchés énergétiques.
Leur interaction révèle les limites d’un modèle dans lequel l’État assume des engagements permanents largement financés par des ressources instables, tandis que la transformation productive demeure insuffisante pour élargir durablement les capacités de financement.
La réponse doit donc dépasser la gestion annuelle du budget. Elle exige une stratégie pluriannuelle de rééquilibrage articulant réforme fiscale, maîtrise des dépenses récurrentes, rationalisation des transferts, amélioration de l’investissement public et diversification économique.
L’enjeu n’est pas de réduire brutalement les dépenses, mais de restaurer progressivement la cohérence entre les engagements de l’État, ses ressources durables et les capacités productives de l’économie.
Conclusion de la Partie VII. Agir avant que l’ajustement ne soit subi
Le PLF 2027 confirme que les déséquilibres des finances publiques algériennes sont devenus structurels. Leur persistance réduit les marges de manœuvre de l’État, fragilise la stabilité macroéconomique et compromet les conditions d’une croissance durable.
Le rééquilibrage budgétaire ne peut être ni immédiat ni exclusivement comptable. Il doit s’inscrire dans une stratégie graduelle, crédible et socialement soutenable, associant consolidation des finances publiques et transformation du modèle économique.
La véritable urgence n’est pas de réaliser immédiatement l’ajustement, mais de l’engager sans délai. Plus il sera différé, plus son coût économique et social risque d’être élevé et plus la probabilité d’un ajustement subi augmentera.
Conclusion générale. PLF 2027 : le coût de l’inaction, l’urgence du changement
Le PLF 2027 révèle une contradiction fondamentale de l’économie algérienne : l’État continue de dépenser comme si ses ressources étaient illimitées, alors que sa capacité à financer durablement ses engagements s’affaiblit. Derrière les ambitions de croissance, la progression des dépenses et les objectifs de développement, les déséquilibres budgétaires persistent et la dépendance aux hydrocarbures demeure déterminante. Le problème n’est plus seulement celui du niveau des déficits. Il est celui d’un modèle économique qui peine à transformer les ressources mobilisées en capacités productives, en gains de productivité et en recettes fiscales durables.
L’analyse met en évidence une incohérence croissante entre les ambitions économiques et les moyens de leur financement. La mobilisation fiscale reste insuffisante, les dépenses récurrentes absorbent les ressources disponibles, les besoins de financement demeurent considérables et l’investissement public reste exposé aux ajustements budgétaires. Ces déséquilibres ne sont pas indépendants : ils se renforcent mutuellement et traduisent les limites d’une croissance encore largement tributaire de l’impulsion budgétaire.
La question centrale n’est donc plus de savoir comment financer davantage de dépenses, mais comment transformer les fondements mêmes de la croissance. Une économie ne peut durablement construire sa prospérité sur l’expansion des déficits, la mobilisation répétée du système bancaire et la redistribution d’une rente volatile. La dépense publique peut soutenir l’activité ; elle ne saurait se substituer indéfiniment à la création de richesse, à l’investissement privé et à l’amélioration de la compétitivité.
Le rééquilibrage des finances publiques doit devenir le point d’ancrage d’une stratégie économique de moyen terme. Il exige une mobilisation plus efficace et plus équitable des recettes fiscales, une maîtrise des dépenses récurrentes, une réforme progressive des transferts, une sélection rigoureuse des investissements publics et une gestion prudente des besoins de financement. Mais l’assainissement budgétaire, à lui seul, ne suffira pas. Il doit s’accompagner de réformes structurelles capables de libérer l’initiative productive, de renforcer la concurrence, de moderniser le système financier et de développer une économie moins dépendante des hydrocarbures.
Cette transformation ne peut être conduite par des mesures isolées, des restrictions administratives ou des ajustements improvisés. Elle exige une programmation macroéconomique cohérente, articulant les politiques budgétaire, monétaire, financière et de change, des institutions responsables de leurs résultats et une continuité des réformes au-delà de l’horizon annuel des lois de finances. Elle suppose également de préserver la cohésion sociale et de protéger les populations vulnérables. La rigueur économique ne consiste pas à réduire aveuglément les dépenses, mais à rétablir la cohérence entre les ressources, les engagements et les objectifs de développement.
L’Algérie dispose d’atouts considérables pour réussir cette transition. Ce qui fait défaut n’est pas uniquement la disponibilité des ressources, mais leur allocation efficace, la qualité des institutions économiques et la capacité à inscrire les politiques publiques dans une stratégie durable. Le véritable défi consiste à passer d’un État qui distribue et finance la croissance à un État qui crée les conditions de la production, de l’investissement et de la compétitivité.
Le PLF 2027 doit être lu comme un avertissement. Prolonger les déséquilibres actuels ne permettra pas d’éviter l’ajustement ; cela risque seulement de le rendre plus difficile, plus coûteux et moins maîtrisable. À l’inverse, engager dès maintenant un rééquilibrage graduel, crédible et socialement soutenable permettrait de préserver les marges de manœuvre de l’État et de préparer une croissance plus autonome.
Le véritable choix de politique économique est désormais clair : continuer à financer les déséquilibres d’un modèle qui s’essouffle, ou engager les réformes nécessaires pour construire un modèle qui crée durablement de la richesse.
L’Algérie n’a pas besoin d’un budget qui prolonge les déséquilibres d’une année sur l’autre. Elle a besoin d’une stratégie qui permette enfin d’en sortir. Le temps de l’inaction n’est plus seulement perdu : il devient un coût que l’économie et les générations futures devront supporter.
Sources et précautions méthodologiques
1.1. Travaux stratégiques de l’auteur : Vision Algérie 2050 et rééquilibrage macroéconomique
Bessaha, Abdelrahmi. (2026). Vision Algérie 2050 : entre nécessité des réformes et contraintes du réel. Économie Algérie, 24 mai 2026.
Bessaha, Abdelrahmi. (2026). Algérie 2050 : annexes techniques et solutions détaillées. Économie Algérie, 21 janvier 2026.
Bessaha, Abdelrahmi. (2026). Stratégie nationale de rééquilibrage budgétaire et de renforcement de la stabilité économique 2026–2030. Économie Algérie, 3 février 2026.
Bessaha, Abdelrahmi. (2026). Ajustement budgétaire algérien : une nécessité inévitable. Économie Algérie, 10 février 2026.
Bessaha, Abdelrahmi. (2026). Gouvernance budgétaire : le facteur décisif de l’ajustement 2026–2030. Économie Algérie, 18 février 2026.
Bessaha, Abdelrahmi. (2026). Le réalignement du dinar algérien : non pas une recette FMI mais un impératif incontournable de souveraineté économique et de cohérence macroéconomique. Économie Algérie, 31 mai 2026.
Bessaha, Abdelrahmi. (2025). PLF 2026 : premier pas vers la soutenabilité budgétaire. Économie Algérie, 11 octobre 2025.
Site de référence : https://economie-algerie.com
La présente étude s’inscrit dans le prolongement des travaux de recherche et d’analyse macroéconomique conduits par le Dr Abdelrahmi Bessaha sur les déséquilibres structurels de l’économie algérienne et les stratégies de réforme à moyen et long terme.
Elle mobilise notamment ses travaux consacrés à la Vision Algérie 2050, à la stratégie de rééquilibrage des finances publiques et à la stratégie de réalignement monétaire et de réforme du marché des changes. Ces contributions constituent un cadre analytique complémentaire pour apprécier la cohérence du PLF 2027, ses implications macroéconomiques et son articulation avec les impératifs de soutenabilité budgétaire, de stabilité monétaire et de transformation productive.
Ces études, ainsi que les autres publications économiques de l’auteur, sont consultables sur son site. Ces travaux constituent les fondements stratégiques de la présente étude. Ils développent une approche intégrée de la transformation de l’économie algérienne, articulée autour de la restauration de la soutenabilité budgétaire, de la normalisation monétaire, du réalignement du taux de change, de la réforme des institutions économiques et de la diversification productive.
La Vision Algérie 2050 définit la perspective de long terme ; la stratégie de rééquilibrage budgétaire précise les conditions du redressement des finances publiques ; et les travaux sur le réalignement monétaire et du taux de change complètent ce dispositif en traitant les déséquilibres monétaires et externes.
Sources institutionnelles : Ministère des Finances, rapport de présentation du PLF 2027 et états annexés ; PLF 2027 ; LFI 2026 et rapport de présentation du PLF 2026 ; FMI, consultation de 2026 au titre de l’article IV, pour les diagnostics et projections macroéconomiques.
Source complémentaire : Tadjeddine & Partners / Rachid Sekak, Évolution du secteur bancaire algérien, étude comparative 2023–2024, document de travail.
Annexe technique I. Croissance, fiscalité et soutenabilité budgétaire
Introduction. De la croissance économique à la soutenabilité budgétaire
L’analyse du projet de loi de finances pour 2027 soulève deux questions fondamentales. La première concerne la capacité de la croissance économique à générer des recettes fiscales. La seconde porte sur la détermination du niveau de dépenses publiques compatible avec ces recettes et avec un déficit pouvant être financé durablement.
Ces deux questions sont étroitement liées, mais elles ne doivent pas être confondues. Une économie peut enregistrer une croissance relativement élevée sans mobiliser des recettes fiscales proportionnelles. De même, un État peut accroître ses recettes tout en continuant à accumuler des déficits si ses dépenses progressent plus rapidement ou demeurent structurellement supérieures à ses ressources.
La soutenabilité budgétaire ne consiste donc pas à rechercher mécaniquement l’équilibre annuel entre recettes et dépenses. Elle consiste à définir une trajectoire de dépenses, de recettes et de financement compatible avec la stabilité macroéconomique, la maîtrise de la dette et le maintien d’une croissance durable.
Dans le cas de l’Algérie, cette problématique revêt une importance particulière en raison du poids des hydrocarbures dans les recettes budgétaires, de la rigidité des dépenses courantes, de la faiblesse relative de la mobilisation fiscale hors hydrocarbures et du rôle déterminant de la dépense publique dans le soutien de l’activité économique.
La présente annexe examine successivement les liens entre dépenses et croissance, la sensibilité des recettes fiscales à l’activité, les conditions de soutenabilité du déficit et la détermination d’une enveloppe de dépenses publiques compatible avec une trajectoire crédible de rééquilibrage.
1. Dépenses publiques et croissance économique : un lien réel, mais non automatique
Les dépenses publiques influencent la croissance par deux mécanismes distincts. À court terme, elles soutiennent la demande globale à travers les rémunérations, les transferts, les achats publics et les investissements. À moyen et long terme, certaines dépenses peuvent accroître les capacités productives en améliorant les infrastructures, la formation, la santé, la logistique et l’environnement des entreprises.
Le premier mécanisme relève du multiplicateur budgétaire. Celui-ci mesure la variation du PIB réel associée à une variation de la dépense publique réelle, dans des conditions économiques données.
ΔY = m × ΔG
Dans cette relation, ΔY représente la variation du PIB réel, ΔG la variation de la dépense publique réelle et m le multiplicateur budgétaire.
Un multiplicateur de 0,6 signifie, à titre illustratif, qu’une augmentation de 100 milliards de dinars de dépenses publiques réelles entraîne une hausse de 60 milliards de dinars du PIB réel, toutes choses égales par ailleurs.
Cependant, le multiplicateur varie selon la composition des dépenses, les capacités de production disponibles, le contenu importé de la demande, les conditions monétaires et les modalités de financement. Dans une économie fortement dépendante des importations, une partie de la demande supplémentaire bénéficie à la production étrangère plutôt qu’à la valeur ajoutée nationale.
Le second mécanisme concerne l’efficacité de la dépense. Un investissement dans une infrastructure utile, correctement dimensionnée et achevée dans les délais peut accroître durablement la productivité. À l’inverse, un projet mal sélectionné, fragmenté ou retardé peut absorber des ressources budgétaires importantes sans produire les bénéfices économiques attendus.
Il faut donc distinguer la croissance soutenue par la dépense publique de la croissance générée par une amélioration durable de la capacité productive. La première peut disparaître lorsque l’impulsion budgétaire ralentit ; la seconde permet progressivement à l’économie de créer davantage de valeur ajoutée, de revenus et de ressources fiscales.
Cette distinction est essentielle pour apprécier la qualité de la croissance prévue dans le PLF 2027.
2. Croissance économique et recettes fiscales : le concept de tax buoyancy
Le concept de tax buoyancy, ou coefficient de dynamisme fiscal, mesure la réaction globale des recettes fiscales à l’évolution de l’activité économique. Il indique de combien de pour cent les recettes fiscales augmentent lorsque le PIB nominal progresse de 1 %.
Sa formulation usuelle est :
Tax buoyancy = Taux de croissance des recettes fiscales / Taux de croissance du PIB nominal
Un coefficient supérieur à l’unité signifie que les recettes fiscales augmentent proportionnellement plus rapidement que le PIB. Un coefficient égal à l’unité indique une progression proportionnelle. Un coefficient inférieur à l’unité révèle que les recettes fiscales progressent moins rapidement que l’activité économique.
Il convient de distinguer ce coefficient de l’élasticité fiscale. La tax buoyancy mesure la réaction totale des recettes, y compris les effets des nouvelles mesures fiscales, des changements de taux, des exonérations et des modifications du recouvrement. L’élasticité fiscale cherche à isoler la réaction spontanée des recettes à l’activité, à politique fiscale inchangée.
Cette distinction est importante : une faible tax buoyancy ne constitue pas, à elle seule, la preuve d’une défaillance de l’administration fiscale. Elle peut résulter de la composition sectorielle de la croissance, d’exonérations, de modifications de la législation ou d’une progression limitée des assiettes effectivement imposables.
Application aux projections du PLF 2027
Pour apprécier la mobilisation fiscale de l’économie non pétrolière, nous retenons les recettes fiscales ordinaires et le PIB nominal hors hydrocarbures.
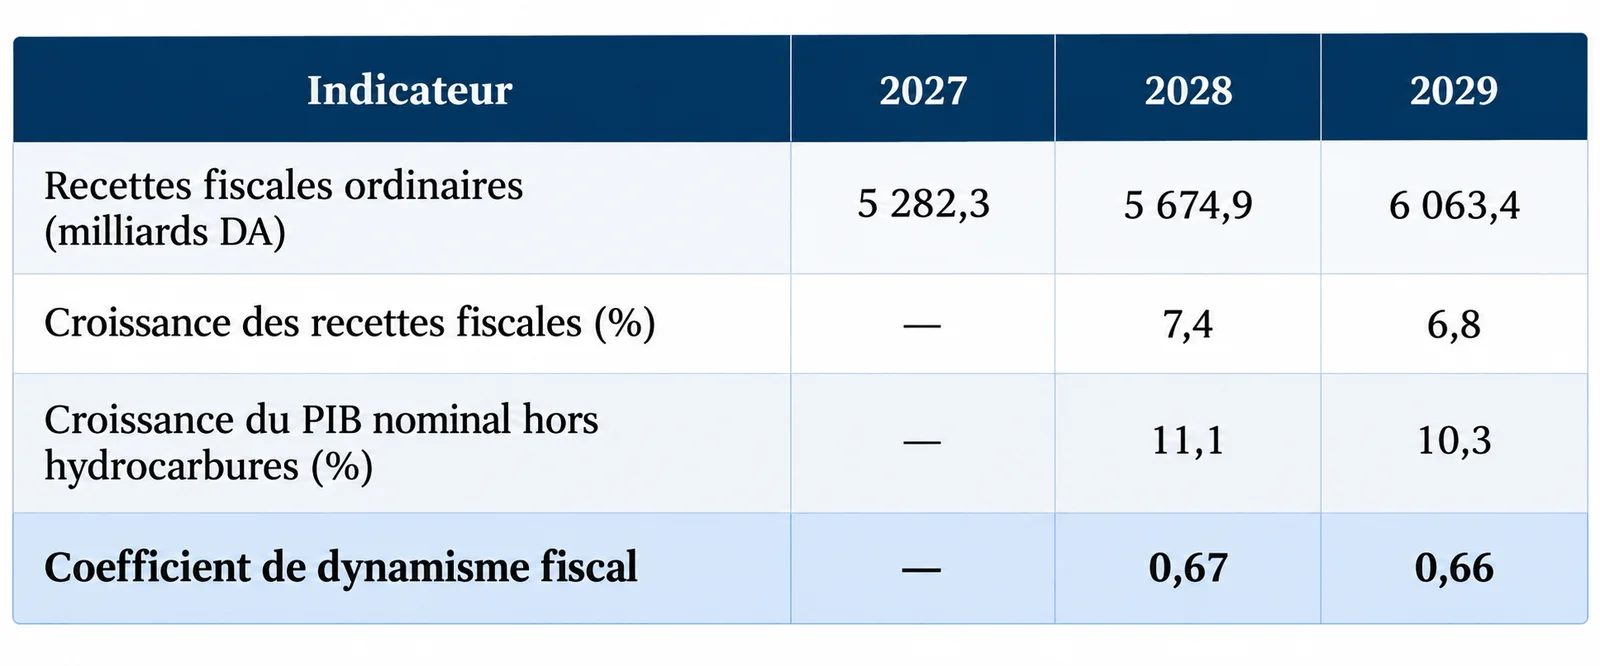
Ces résultats indiquent que, pour une progression de 1 % du PIB nominal hors hydrocarbures, les recettes fiscales ordinaires n’augmenteraient que d’environ 0,66 à 0,67 % en 2028 et 2029.
Le rendement fiscal relatif de l’économie hors hydrocarbures se détériorerait ainsi : le ratio des recettes fiscales ordinaires au PIB hors hydrocarbures passerait de 11,12 % en 2027 à 10,42 % en 2029.
Le premier enseignement est donc clair : la croissance prévue ne s’accompagne pas d’une mobilisation fiscale proportionnelle. Cette évolution limite la capacité de l’État à financer ses engagements et rend plus difficile la réduction des déficits.
Il s’agit néanmoins de coefficients calculés à partir de projections et non de réalisations. Ils caractérisent le dynamisme fiscal prévu dans le cadrage budgétaire.
3. Recettes et dépenses : pourquoi leur écart ne suffit pas à mesurer la soutenabilité
Le déficit budgétaire correspond à la différence entre les dépenses et les recettes de l’État :
Déficit = Dépenses totales − Recettes totales
Cette relation comptable est indispensable, mais elle ne permet pas de déterminer si le déficit est soutenable.
Un déficit peut être temporairement élevé et demeurer finançable lorsqu’un pays dispose d’une capacité d’endettement importante, d’un accès stable aux marchés financiers et de perspectives crédibles de rééquilibrage. Inversement, un déficit plus faible peut devenir problématique si les conditions de financement sont fragiles, si la dette augmente rapidement ou si son financement perturbe la stabilité monétaire et extérieure.
La question pertinente n’est donc pas de savoir si les dépenses dépassent les recettes, mais dans quelle mesure cet écart peut être financé et progressivement réduit sans compromettre les équilibres macroéconomiques ni la croissance future.
Pour répondre à cette question, trois dimensions doivent être examinées conjointement : la dynamique de la dette, la position budgétaire hors hydrocarbures et les capacités de financement de l’économie.
4. Premier ancrage : le déficit compatible avec une dette publique stabilisée
La dynamique de la dette dépend principalement du stock de dette existant, du coût de son financement, de la croissance nominale du PIB et du solde primaire, c’est-à-dire du solde budgétaire hors intérêts.
En l’absence d’ajustements stock-flux, la relation peut s’écrire :
dₜ = [(1 + iₜ) / (1 + gₜ)] × dₜ₋₁ − spₜ
où d représente la dette publique rapportée au PIB, i le taux d’intérêt nominal effectif, g la croissance nominale du PIB et sp l’excédent primaire rapporté au PIB courant.
Cette relation montre que la dette augmente lorsque les déficits primaires et les charges d’intérêts dépassent l’effet favorable de la croissance sur le ratio d’endettement.
Une première référence consiste à calculer le déficit global compatible avec une stabilisation du ratio dette/PIB.
Sous les hypothèses simplificatrices d’absence d’ajustements stock-flux et de financement intégral du déficit par dette :
Déficit stabilisant / PIB = [g / (1 + g)] × Dette initiale / PIB initial
Prenons un exemple illustratif : si la dette représente 55 % du PIB initial et si le PIB nominal augmente de 8 %, le déficit global compatible avec la stabilisation du ratio d’endettement est d’environ 4,1 % du PIB courant.
Cette valeur ne constitue pas une estimation du déficit soutenable de l’Algérie. Elle montre simplement qu’il existe une relation quantitative entre croissance nominale, endettement initial et marge de déficit.
Le déficit soutenable n’est donc pas un pourcentage universel applicable indistinctement à tous les pays. Il dépend de leurs conditions macroéconomiques, financières et institutionnelles.
Par ailleurs, la stabilisation du ratio de dette ne suffit pas à garantir la soutenabilité : il faut également vérifier la capacité effective de financement et la résistance de la trajectoire à des chocs sur la croissance, les taux d’intérêt ou les recettes publiques.
5. Deuxième ancrage : le solde primaire hors hydrocarbures
Pour une économie dépendante des hydrocarbures, l’analyse de la dette doit être complétée par celle du solde primaire hors hydrocarbures.
Cet indicateur compare les recettes budgétaires hors hydrocarbures aux dépenses primaires de l’État, c’est-à-dire aux dépenses totales hors intérêts.
Solde primaire hors hydrocarbures = Recettes hors hydrocarbures − Dépenses primaires
Rapporté au PIB hors hydrocarbures, il permet d’apprécier la position budgétaire indépendamment des fluctuations immédiates des recettes pétrolières.
Son intérêt est considérable. Les recettes provenant des hydrocarbures dépendent des cours internationaux, des volumes produits et exportés et des conditions du marché mondial. Elles ne peuvent être assimilées à des ressources fiscales permanentes et entièrement maîtrisables.
Un État peut donc enregistrer une amélioration temporaire de son déficit global grâce à une hausse des recettes pétrolières, sans avoir corrigé son déséquilibre budgétaire structurel.
La soutenabilité exige que les engagements permanents de dépenses soient progressivement rapprochés des ressources non pétrolières mobilisables, tout en préservant une utilisation prudente et intertemporelle des revenus des hydrocarbures.
La définition d’une trajectoire de solde primaire hors hydrocarbures doit tenir compte du patrimoine pétrolier, des besoins de développement, des perspectives de recettes et des contraintes sociales. Elle ne se réduit pas à imposer mécaniquement l’équilibre du budget hors hydrocarbures.
6. Troisième ancrage : les capacités de financement et la stabilité macroéconomique
Un déficit peut être compatible, sur le papier, avec une trajectoire de dette stabilisée et néanmoins créer des tensions importantes si son financement absorbe une part excessive des ressources financières disponibles.
Lorsque le Trésor mobilise fortement les banques, il peut réduire leur capacité à financer les entreprises et l’investissement privé. Lorsque le financement repose sur une création monétaire excessive, il peut alimenter les tensions inflationnistes, selon les conditions de liquidité et de production. Lorsque les dépenses supplémentaires stimulent fortement les importations, elles peuvent accentuer les pressions sur la balance des paiements et les réserves de change.
Ces risques ne sont pas automatiques. Leur ampleur dépend des instruments de financement, de la situation monétaire, des capacités productives et de l’environnement extérieur.
La soutenabilité budgétaire doit donc être appréciée simultanément dans les quatre secteurs de l’économie : réel, budgétaire, monétaire et extérieur.
Un programme crédible de rééquilibrage doit montrer comment les déficits seront financés, quels effets ce financement produira sur la liquidité et le crédit, et dans quelle mesure la croissance et les réserves extérieures permettront d’absorber les besoins correspondants.
7. Application au PLF 2027 : déterminer une enveloppe de dépenses compatible avec un déficit cible
Les données budgétaires retenues pour 2027 sont les suivantes :
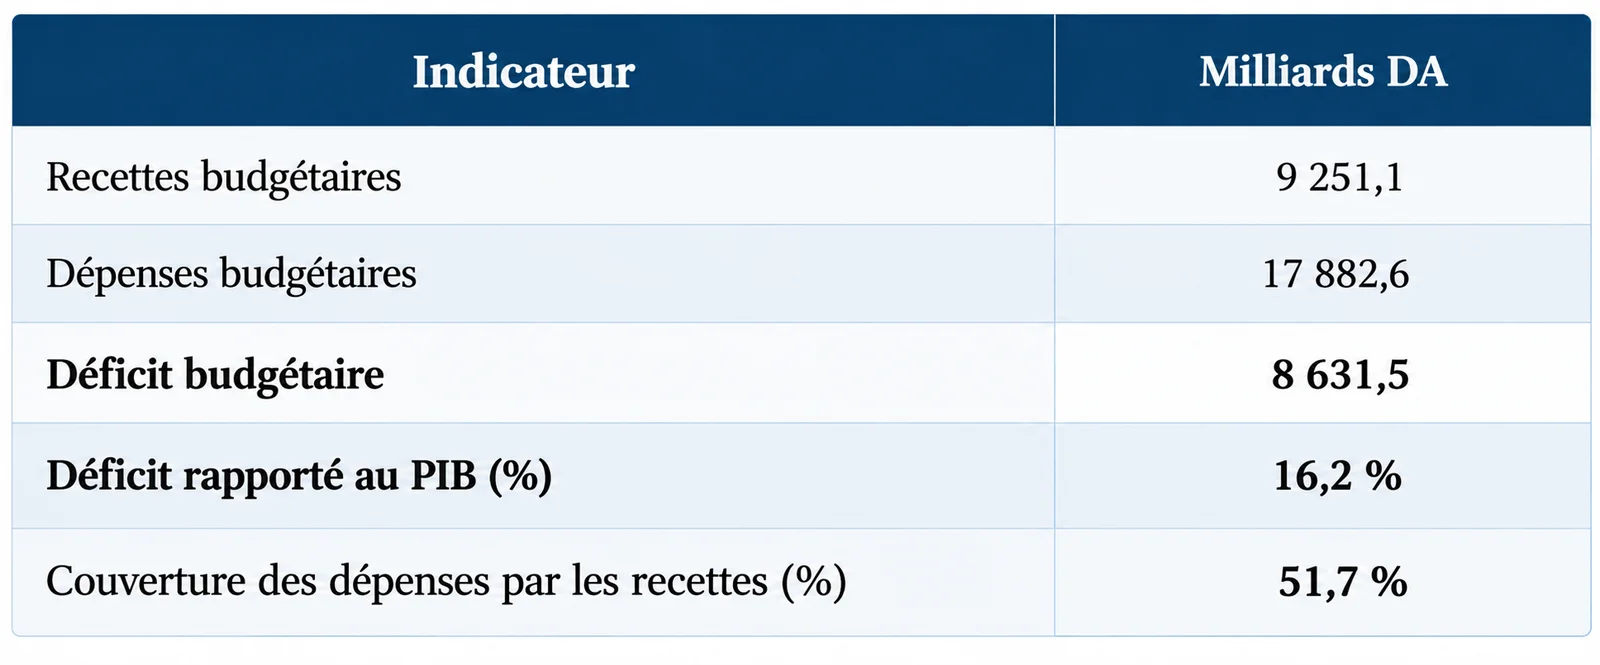
Source : données de travail du PLF 2027 ; calculs de l’auteur.
Ces chiffres mettent en évidence un écart considérable entre les ressources et les engagements budgétaires.
Pour 100 dinars de dépenses prévues, l’État disposerait d’environ 52 dinars de recettes. Les 48 dinars restants devraient être couverts par des financements complémentaires.
La question économique fondamentale est de déterminer quel déficit cible pourrait être retenu à moyen terme et quelle enveloppe de dépenses serait compatible avec cet objectif, compte tenu des recettes mobilisables.
La relation est simple :
Dépenses compatibles = Recettes prévues + Déficit cible
Cependant, le déficit cible doit d’abord être justifié par une analyse de soutenabilité. Il ne peut être choisi arbitrairement.
À titre exclusivement illustratif, les trois scénarios suivants montrent les implications arithmétiques de différentes hypothèses de déficit global, en conservant les recettes et le PIB nominal implicite de 2027.
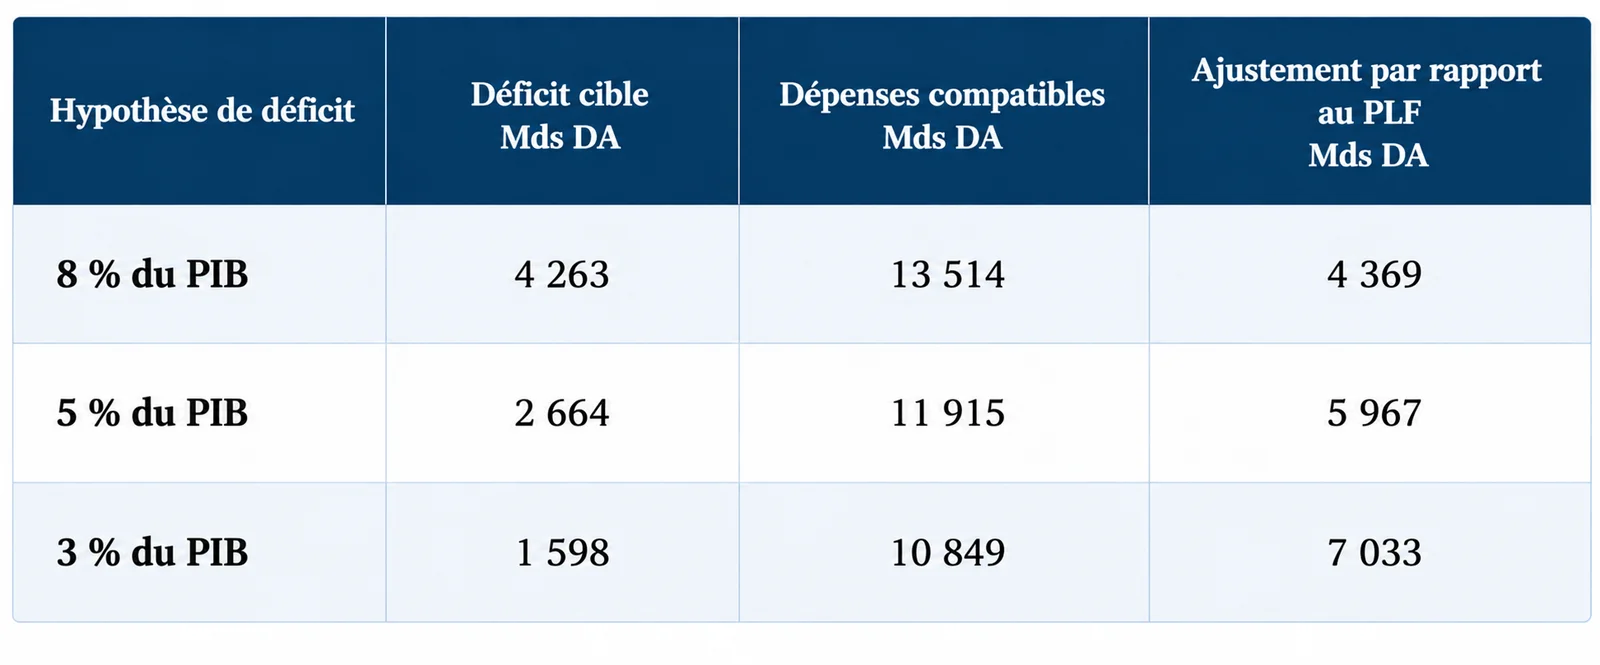
Ce tableau permet de comprendre l’ampleur du rééquilibrage nécessaire pour atteindre différents objectifs de déficit.
Il ne signifie nullement que cet ajustement devrait être réalisé en une seule année ou exclusivement par une réduction des dépenses. Une telle interprétation serait économiquement contestable et pourrait compromettre la croissance, l’emploi et les investissements productifs.
L’ajustement budgétaire doit être conçu comme une trajectoire pluriannuelle combinant une mobilisation accrue des recettes, une maîtrise sélective des dépenses courantes, une amélioration de l’efficacité de l’investissement et une stratégie de financement cohérente.
Il faut également tenir compte des effets macroéconomiques de l’ajustement lui-même. Une réduction brutale des dépenses peut ralentir la croissance, diminuer les recettes fiscales et modifier le ratio déficit/PIB. Les écarts du tableau sont donc des besoins d’ajustement arithmétiques à PIB et recettes inchangés, non des estimations de l’effort budgétaire effectif après réactions de l’économie.
8. Construire une trajectoire de dépenses soutenable : une démarche en cinq étapes
La détermination d’un niveau de dépenses soutenable exige une programmation macroéconomique et budgétaire intégrée.
Première étape : établir un scénario macroéconomique crédible. Il doit préciser les hypothèses de croissance réelle et nominale, d’inflation, de production et de prix des hydrocarbures, d’importations et de conditions monétaires.
Deuxième étape : estimer les recettes mobilisables. Il convient de distinguer les recettes fiscales spontanées, les effets attendus des mesures nouvelles et les recettes d’hydrocarbures, en intégrant des hypothèses prudentes et des scénarios de risque.
Troisième étape : déterminer une trajectoire de déficit et de dette soutenable. Cette trajectoire doit résulter d’une analyse explicite des besoins de financement, des conditions de refinancement, de la dette et du solde primaire hors hydrocarbures.
Quatrième étape : en déduire les plafonds de dépenses. Une fois les recettes et le déficit cible définis, il devient possible de fixer une enveloppe globale de dépenses, puis de la répartir entre dépenses courantes et investissements selon les priorités économiques et sociales.
Cinquième étape : vérifier la cohérence de l’ensemble. Les plafonds budgétaires doivent être confrontés aux effets attendus sur la croissance, l’emploi, le crédit, l’inflation, les importations et les réserves de change. Si les résultats ne sont pas compatibles avec les objectifs macroéconomiques, la programmation doit être révisée.
Cette démarche doit être répétée pour chaque année de l’horizon de programmation et complétée par des scénarios défavorables.
Une programmation budgétaire crédible ne consiste donc pas seulement à présenter des prévisions pluriannuelles. Elle doit démontrer que les objectifs de croissance, de recettes, de dépenses, de déficit et de financement forment un ensemble économiquement cohérent.
9. Les implications pour la politique budgétaire algérienne
L’analyse du PLF 2027 conduit à quatre enseignements.
Le premier concerne la mobilisation fiscale. Avec des coefficients de dynamisme fiscal prévisionnels inférieurs à l’unité, la croissance hors hydrocarbures ne produirait pas une progression proportionnelle des recettes fiscales ordinaires. L’élargissement des assiettes, la rationalisation des exonérations et l’amélioration du recouvrement constituent donc des enjeux majeurs.
Le deuxième concerne la structure des dépenses. Lorsque les engagements courants absorbent une part très importante des ressources budgétaires, les marges de manœuvre pour l’investissement et la réduction des déficits deviennent limitées. Le rééquilibrage doit porter prioritairement sur la dynamique des dépenses peu productives et sur leur efficacité, plutôt que sur des compressions indifférenciées.
Le troisième concerne la qualité de la croissance. Une croissance soutenue principalement par la dépense publique, mais qui n’élargit pas suffisamment les capacités productives et les bases fiscales, ne peut constituer à elle seule une réponse durable aux déséquilibres budgétaires.
Le quatrième concerne la programmation financière. Un déficit prévu de 16,2 % du PIB exige une explication précise de ses modalités de financement et de sa trajectoire de réduction. La soutenabilité doit être démontrée, et non simplement présumée à partir des perspectives de croissance.
Le problème central n’est donc pas seulement le niveau élevé du déficit de 2027. Il réside dans l’absence, dans les éléments analysés, d’une démonstration suffisamment explicite du lien entre les ressources mobilisables, les dépenses projetées, les besoins de financement et une trajectoire de rééquilibrage soutenable.
Conclusion. De la croissance financée par le budget à la croissance capable de financer le budget
L’analyse des relations entre croissance économique, recettes fiscales et dépenses publiques met en évidence une exigence fondamentale de politique économique : les dépenses publiques doivent être déterminées non seulement en fonction des besoins de développement, mais également des ressources mobilisables et des capacités de financement soutenables.
La croissance économique est indispensable, mais elle ne garantit ni l’amélioration du rendement fiscal ni la stabilisation des finances publiques. De même, l’augmentation des recettes ne suffit pas si les engagements budgétaires progressent durablement plus rapidement.
Le concept de tax buoyancy permet de mesurer la capacité de la croissance à générer des recettes. L’analyse de la dette, du solde primaire hors hydrocarbures et des conditions de financement permet, quant à elle, de déterminer les contraintes auxquelles doit répondre la programmation des dépenses.
Ces deux approches doivent être réunies dans un même cadre : la croissance doit contribuer à renforcer les recettes, tandis que les dépenses doivent être programmées dans les limites d’un déficit soutenable.
Pour l’Algérie, l’enjeu est de construire une trajectoire pluriannuelle qui préserve l’investissement productif et la protection sociale, améliore le rendement fiscal, maîtrise les dépenses courantes et réduit progressivement les besoins de financement.
Le véritable objectif n’est pas de réduire le déficit au détriment de la croissance, mais de transformer les conditions de la croissance pour rendre possible une réduction durable du déficit.
C’est à cette condition que l’économie algérienne pourra progressivement passer d’une croissance soutenue par le budget à une croissance capable de soutenir le budget.
Synthèse vidéo





Laisser un commentaire