

De la croissance perdue par insuffisance des réformes au coût additionnel des contrôles administratifs
En bref :
Résumé exécutif
L’économie algérienne dispose de ressources considérables, mais elle ne les transforme pas encore suffisamment en productivité, en investissement efficace et en croissance durable.
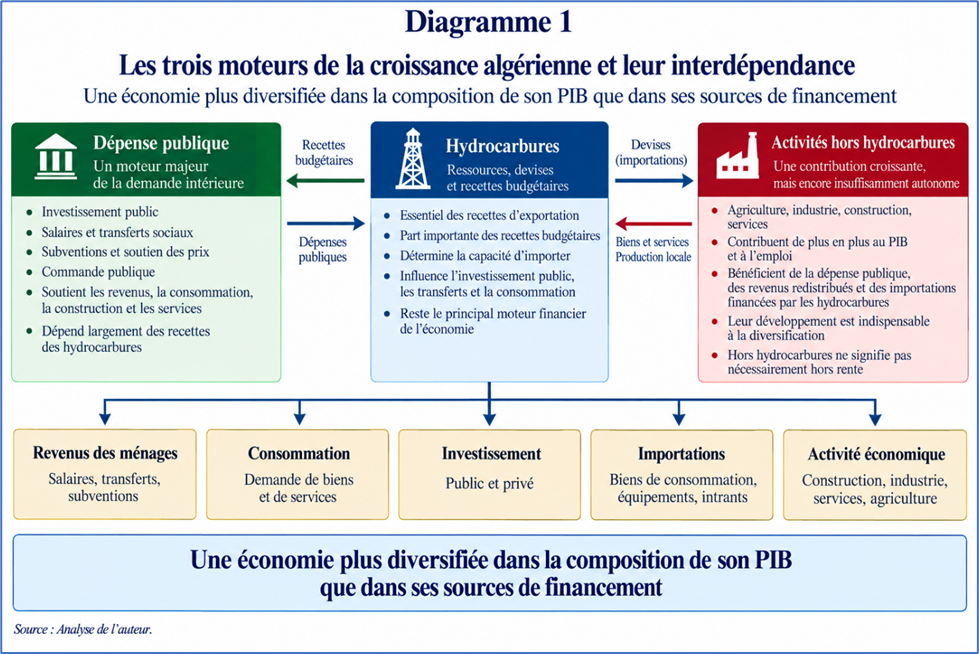
Sa croissance repose principalement sur trois moteurs — les hydrocarbures, la dépense publique et les activités hors hydrocarbures — qui restent fortement interdépendants. Les hydrocarbures fournissent l’essentiel des devises et une part importante des ressources budgétaires ; la dépense publique soutient la demande intérieure ; une partie de l’activité hors hydrocarbures bénéficie à son tour de cette demande et des importations financées par la rente. L’économie est ainsi plus diversifiée dans la composition de son PIB que dans ses sources de financement.
Cette configuration explique une grande partie de sa fragilité.
Malgré des niveaux d’investissement importants, les gains de productivité restent insuffisants. Les déséquilibres macroéconomiques, les rigidités structurelles et les faiblesses sectorielles se renforcent mutuellement : allocation imparfaite des ressources, faible rendement de l’investissement, offre nationale insuffisamment compétitive, dépendance aux importations, exportations hors hydrocarbures encore limitées et secteur privé productif insuffisamment développé. Il en résulte une croissance durablement en dessous du potentiel de l’économie.
Face à ces tensions, le recours aux contrôles administratifs peut apporter des réponses ponctuelles.
Restreindre certaines importations peut économiser temporairement des devises ; rationner une ressource rare peut permettre d’en gérer la disponibilité ; certaines réglementations peuvent lutter contre les abus. Mais ces instruments ne créent ni productivité, ni offre nationale, ni compétitivité, ni capacité exportatrice. Lorsqu’ils se généralisent ou deviennent imprévisibles, ils peuvent au contraire perturber les approvisionnements, accroître les coûts de transaction, différer l’investissement, favoriser les rentes administratives et déplacer certaines activités vers l’informel. Le contrôle peut être un instrument de la stratégie ; il ne peut être la stratégie.
Le coût économique de cette trajectoire peut devenir considérable.
Une simulation illustrative, partant d’un PIB de référence de 290 milliards de dollars en 2025, distingue trois trajectoires. Une transformation améliorant la productivité et l’allocation des ressources porterait la croissance à 4,5 % par an. Le maintien des politiques actuelles la laisserait autour de 3,5 %. L’écart de production cumulé entre ces deux trajectoires approcherait 48 milliards de dollars entre 2026 et 2030. Il correspond à une richesse qui pourrait être créée dans le scénario de transformation mais ne le serait pas si la croissance restait à 3,5 %. Si l’accumulation des contrôles administratifs réduisait encore la croissance de 0,25 point, à 3,25 %, environ 12 milliards de dollars supplémentaires de production pourraient ne pas être créés. L’écart cumulé entre la trajectoire de transformation et celle combinant les fragilités actuelles et l’effet potentiel des contrôles approcherait alors 60 milliards de dollars sur cinq ans. Il s’agit d’une simulation destinée à illustrer l’effet cumulatif de faibles écarts de croissance, et non d’une prévision.
Le choix est donc stratégique.
L’Algérie peut continuer à utiliser ses marges de manœuvre pour administrer les déséquilibres à mesure qu’ils apparaissent, au risque de prolonger une croissance insuffisamment productive. Elle peut aussi utiliser ces mêmes marges pour transformer progressivement les moteurs de la croissance : améliorer l’allocation des ressources, accroître le rendement de l’investissement, développer l’offre nationale, libérer l’investissement productif, renforcer la concurrence et construire une véritable capacité exportatrice hors hydrocarbures.
La rente donne encore à l’Algérie le temps et les moyens d’organiser cette transformation. Mais ce temps a un coût : plus les réformes sont différées, plus la richesse qui aurait pu être créée ne le sera pas, plus les marges de manœuvre se réduiront et plus l’ajustement futur risque de devenir difficile et coûteux.
Introduction : Des contraintes qui dépassent la gestion du court terme et appellent une réponse stratégique
L’économie algérienne est confrontée à des déséquilibres macroéconomiques, des rigidités structurelles et des faiblesses sectorielles profondément enracinés. Leur interaction affaiblit la productivité, l’investissement et la compétitivité et maintient l’économie sur une trajectoire de croissance inférieure à son potentiel. L’instabilité croissante de l’environnement international accentue ces vulnérabilités.
À des problèmes structurels, une réponse stratégique : Les contrôles administratifs peuvent contenir temporairement certaines tensions. Mais restreindre les importations ne développe pas l’offre nationale, rationner les devises n’en crée pas de nouvelles et multiplier les autorisations n’améliore ni la productivité ni l’investissement. Ces instruments peuvent répondre à une nécessité ponctuelle ; ils ne peuvent se substituer aux politiques et aux réformes qui agissent sur les causes des déséquilibres.
Administrer les déséquilibres ou transformer l’économie : Le choix est donc stratégique : continuer à administrer les manifestations des déséquilibres ou transformer progressivement les mécanismes qui les produisent. Plus cette transformation est différée, plus les rigidités s’accumulent, plus le potentiel de croissance s’affaiblit et plus le coût de l’inaction augmente.
La démarche de cette étude : Cette étude part d’une question fondamentale : d’où vient aujourd’hui la croissance algérienne et pourquoi ses moteurs restent-ils fragiles ? Elle examine ensuite les déséquilibres macroéconomiques, les rigidités structurelles et les faiblesses sectorielles qui limitent leur efficacité et maintiennent l’économie en dessous de son potentiel. Elle analyse enfin dans quelle mesure le recours aux contrôles administratifs peut ajouter de nouvelles contraintes à ces fragilités avant d’en évaluer le coût économique.
Partie 1. D’où vient la croissance économique algérienne ?
La croissance algérienne repose principalement sur trois moteurs : les hydrocarbures, la dépense publique et les activités hors hydrocarbures. Mais ces moteurs ne sont pas indépendants. Ils restent fortement liés, directement ou indirectement, à la rente des hydrocarbures et à sa redistribution dans l’économie.
1. Les hydrocarbures : bien plus qu’une contribution directe au PIB
Le poids des hydrocarbures dans le PIB ne mesure qu’imparfaitement leur influence réelle sur l’économie. Ils fournissent l’essentiel des recettes d’exportation et une part importante des ressources budgétaires. Ils déterminent ainsi largement la capacité du pays à importer et celle de l’État à financer ses dépenses.
Leur influence se diffuse à l’ensemble de l’économie. Lorsque les recettes énergétiques augmentent, elles soutiennent les dépenses publiques, l’investissement, les transferts, les revenus et la consommation. Lorsqu’elles diminuent durablement, les finances publiques, les disponibilités en devises et l’activité intérieure sont simultanément affectées.
La rente reste ainsi le principal moteur financier de l’économie.
2. La dépense publique : un moteur majeur de la demande intérieure
La dépense publique constitue le deuxième moteur. Investissement public, salaires, transferts, subventions et commande publique soutiennent directement ou indirectement une part importante de l’activité. Cette impulsion alimente les revenus et la consommation des ménages, soutient la construction et les services et crée des débouchés pour les entreprises. Mais ce moteur n’est pas autonome : sa puissance dépend de la capacité de financement de l’État, elle-même encore fortement liée aux recettes tirées des hydrocarbures.
3. Les activités hors hydrocarbures : une contribution croissante, mais encore insuffisamment autonome
L’agriculture, l’industrie, la construction et les services contribuent largement à l’activité hors hydrocarbures. Leur développement est indispensable à la diversification de l’économie. Mais leur progression ne signifie pas nécessairement que l’économie se soit affranchie de la rente. Une partie de cette activité reste soutenue par la dépense publique, la consommation alimentée par les revenus redistribués et les importations financées par les recettes en devises des hydrocarbures. Hors hydrocarbures ne signifie donc pas nécessairement hors rente :Le véritable test de la diversification est ailleurs : dans la capacité de ces secteurs à générer durablement leur propre dynamique de productivité, d’investissement, d’emplois et d’exportations.
4. Trois moteurs, mais une même dépendance fondamentale
La structure de la croissance algérienne fait ainsi apparaître une interdépendance profonde. Les hydrocarbures financent une partie importante de la dépense publique et fournissent les devises nécessaires au fonctionnement de l’économie ; la dépense publique soutient la demande intérieure ; cette demande alimente à son tour une partie de l’activité hors hydrocarbures. La croissance est donc plus diversifiée dans sa composition qu’elle ne l’est dans ses sources de financement et ses mécanismes d’entraînement. C’est précisément ce qui en constitue la fragilité : les trois moteurs existent, mais ils ne disposent pas encore du même degré d’autonomie.
Partie 2. Pourquoi les moteurs de la croissance économique restent-ils fragiles ?
L’Algérie ne manque ni de ressources ni de moteurs de croissance. La fragilité vient de leur nature : la rente est volatile, la dépense publique dépend largement de cette rente, l’investissement produit encore trop peu de gains de productivité et les activités hors hydrocarbures ne constituent pas encore un moteur suffisamment autonome.
La rente procure des ressources considérables, mais reste volatile
Les hydrocarbures donnent à l’économie algérienne un avantage financier majeur. Mais les recettes qu’ils procurent dépendent largement de variables extérieures : prix mondiaux de l’énergie, volumes exportés, demande internationale et environnement géopolitique. Cette dépendance introduit une forte volatilité dans les ressources disponibles. Lorsque les recettes énergétiques augmentent, les marges de financement s’élargissent. Lorsqu’elles diminuent, les capacités budgétaires et extérieures se resserrent. La rente constitue donc une force lorsqu’elle est abondante, mais une source de vulnérabilité lorsqu’elle demeure le principal socle financier de l’économie.
La dépense publique soutient la croissance, mais ne peut durablement se substituer à l’offre productive
La dépense publique joue un rôle essentiel de soutien à l’activité. Mais son efficacité dépend de la capacité de l’économie nationale à répondre à la demande qu’elle génère.
Lorsque l’offre nationale est insuffisante ou peu compétitive, une partie de l’impulsion budgétaire se traduit par une augmentation des importations plutôt que par une augmentation équivalente de la production nationale. Le problème n’est donc pas la dépense publique en elle-même, mais sa capacité à créer durablement de nouvelles capacités productives.
Une économie ne peut maintenir indéfiniment sa croissance par la seule stimulation de la demande si l’offre, la productivité et la compétitivité ne progressent pas au même rythme.
L’investissement reste important, mais la productivité demeure le maillon faible
L’Algérie a mobilisé des ressources considérables pour l’investissement et l’accumulation du capital. Pourtant, cette accumulation ne s’est pas accompagnée de gains de productivité proportionnels aux moyens engagés. Ce constat est essentiel. Sur longue période, la croissance algérienne a reposé principalement sur l’augmentation du capital et du travail, tandis que la contribution des gains de productivité est restée limitée. La Banque mondiale identifie précisément cette faiblesse comme l’un des principaux obstacles à une croissance plus forte, diversifiée et durable. L’économie se trouve ainsi confrontée à un problème moins quantitatif que qualitatif : elle mobilise des ressources importantes, mais leur rendement économique reste insuffisant. L’enjeu n’est donc plus seulement d’investir davantage. Il est d’investir mieux : améliorer la sélection et l’exécution des projets, renforcer l’efficacité des entreprises, orienter le capital et le crédit vers les activités les plus productives et favoriser la diffusion de la technologie et de l’innovation. La croissance future dépendra moins de la capacité à continuer d’accumuler du capital que de la capacité à augmenter la quantité de valeur ajoutée produite par chaque unité de capital et de travail mobilisée.
Les activités hors hydrocarbures ne constituent pas encore un moteur suffisamment autonome
Le développement des activités hors hydrocarbures est indispensable à la diversification. Mais leur autonomie doit être appréciée non seulement par leur poids dans le PIB, mais par leur capacité à fonctionner indépendamment de l’impulsion budgétaire et à générer leurs propres débouchés. Une économie réellement diversifiée doit progressivement disposer d’entreprises capables d’investir, d’innover, d’accroître leur productivité, de conquérir des marchés extérieurs et de générer des devises indépendamment des hydrocarbures. Cette transformation reste inachevée. La croissance hors hydrocarbures existe, mais une partie importante de sa dynamique demeure liée à la demande intérieure, elle-même fortement soutenue par la dépense publique et la redistribution de la rente.
Le secteur privé productif n’a pas encore suffisamment pris le relais
La transformation du modèle de croissance suppose qu’à côté de l’État émerge un secteur privé productif capable de devenir un moteur autonome d’investissement, de productivité, d’innovation, d’exportations et d’emplois. Ce relais reste insuffisant. Les difficultés d’accès au financement, au foncier, aux intrants et aux devises, ainsi que l’incertitude réglementaire et les réformes inachevées, limitent encore l’investissement de long terme et le développement d’entreprises compétitives. La question n’est donc pas d’opposer secteur public et secteur privé. Elle est de créer les conditions permettant à l’ensemble des ressources disponibles d’être orientées vers les activités qui produisent le plus de valeur ajoutée.
Le problème central : une transformation insuffisante des ressources en productivité
Ces différentes fragilités convergent vers une même faiblesse : l’économie transforme insuffisamment les ressources dont elle dispose en gains de productivité. La rente apporte les ressources financières. La dépense publique les injecte dans l’économie. L’investissement augmente le stock de capital. Les secteurs hors hydrocarbures développent l’activité. Mais si la productivité progresse insuffisamment, ces moteurs ne peuvent produire tout leur potentiel de croissance.
C’est ici que se situe le cœur du problème : la contrainte de l’économie algérienne n’est pas seulement une insuffisance de ressources ; c’est une insuffisance de transformation des ressources en capacités productives, en compétitivité et en croissance autonome. Cette fragilité des moteurs de croissance n’est pas sans conséquences. Elle se traduit progressivement par des déséquilibres macroéconomiques, des rigidités structurelles et des faiblesses sectorielles qui, à leur tour, entretiennent la faiblesse de la croissance.
Partie 3. Des déséquilibres et des rigidités qui entretiennent la faiblesse de la croissance économique
La fragilité des moteurs de croissance se transmet à l’ensemble de l’économie. Elle se manifeste par des déséquilibres macroéconomiques, des rigidités structurelles et des faiblesses sectorielles qui réduisent la productivité, freinent l’investissement et limitent l’émergence de nouveaux moteurs de croissance. Ces contraintes ne sont donc pas seulement les conséquences d’une croissance insuffisamment productive. Elles deviennent, à leur tour, des causes de sa faiblesse.
1. Des déséquilibres macroéconomiques qui réduisent les marges de manœuvre
La dépendance des finances publiques aux hydrocarbures constitue une première source de vulnérabilité. Lorsque les dépenses restent durablement élevées alors que les recettes ordinaires sont insuffisantes, les déficits réduisent les marges budgétaires et accroissent les besoins de financement.
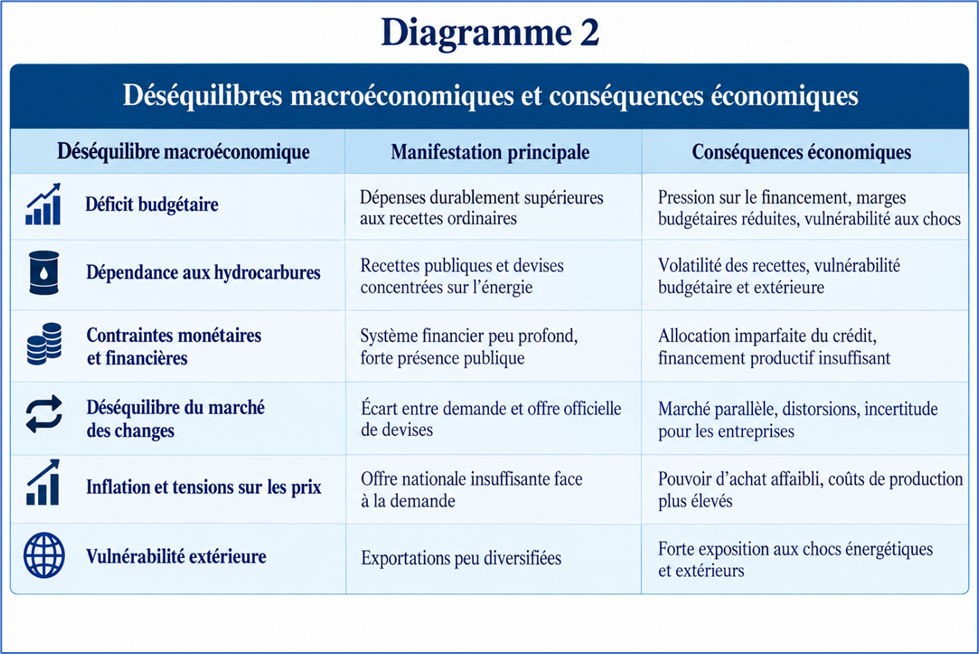
Le marché des changes reflète une dépendance comparable. L’offre de devises provient principalement des exportations d’hydrocarbures tandis que les besoins de l’économie restent largement déterminés par les importations. Lorsque l’offre officielle ne répond pas à la demande, les tensions se déplacent vers le marché parallèle.
À ces contraintes s’ajoutent les tensions monétaires et inflationnistes ainsi que la vulnérabilité extérieure liée à la concentration des exportations.
Ces déséquilibres ne sont pas indépendants. Ils renvoient à une même faiblesse fondamentale : une économie qui ne produit, n’exporte et ne génère pas encore suffisamment de ressources publiques indépendamment de la rente.
2. Des rigidités structurelles qui freinent la productivité
Les ressources disponibles ne sont pas toujours orientées vers leurs usages les plus productifs. Cette difficulté concerne l’investissement public, mais aussi l’allocation du crédit, du foncier, des devises et du capital humain. Un système financier encore peu profond, les performances insuffisantes de certaines entreprises publiques, un secteur privé productif encore limité, l’importance de l’économie informelle, les difficultés d’accès au foncier, une concurrence insuffisante et un environnement réglementaire complexe réduisent l’efficacité de l’allocation des ressources. Ces rigidités ont une conséquence commune : elles abaissent le rendement du capital, freinent l’investissement productif et ralentissent les gains de productivité. Leur coût dépasse la seule croissance. Une économie moins productive crée moins d’emplois formels, génère moins de revenus et élargit plus difficilement sa base fiscale.
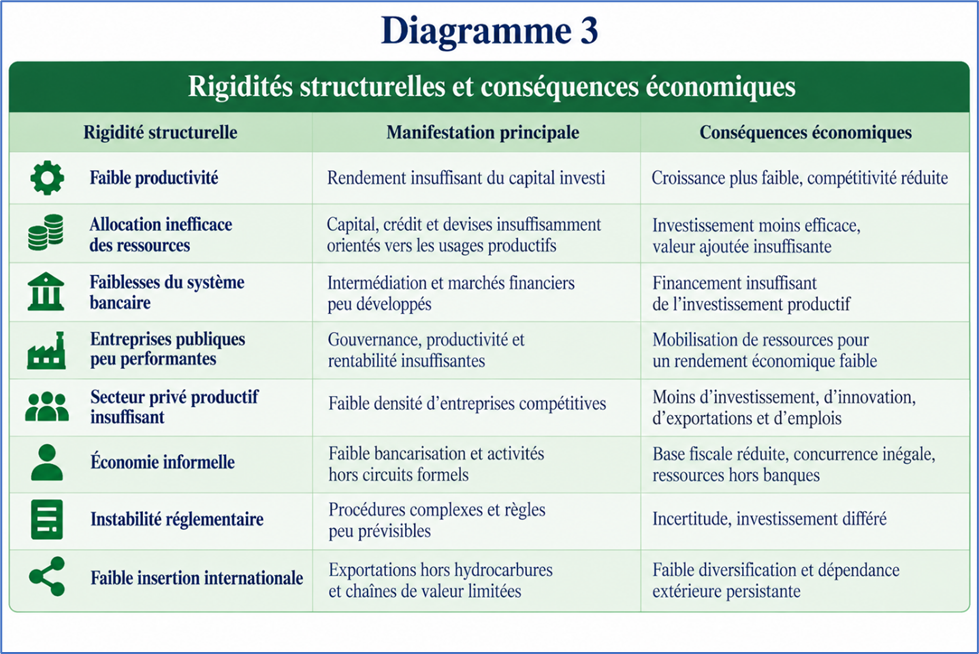
3. Des faiblesses sectorielles qui limitent la diversification réelle
Les mêmes contraintes apparaissent au niveau sectoriel. L’industrie reste insuffisamment intégrée et compétitive. L’agriculture dispose d’un potentiel important mais reste confrontée à des insuffisances de rendement, d’irrigation, de stockage, de transformation et de logistique. Les services productifs à forte valeur ajoutée demeurent insuffisamment développés. À ces contraintes s’ajoutent une diffusion encore limitée de l’innovation et du numérique, une adéquation imparfaite entre les compétences disponibles et les besoins de l’appareil productif ainsi qu’une insertion insuffisante dans les chaînes de valeur internationales. Ces faiblesses réduisent la capacité de l’économie à développer une production nationale compétitive, à accroître les exportations hors hydrocarbures et à créer des emplois productifs. La diversification ne doit donc pas être mesurée seulement par le poids croissant des activités hors hydrocarbures. Elle doit également être appréciée par leur capacité à gagner en productivité, à exporter et à générer leurs propres ressources.
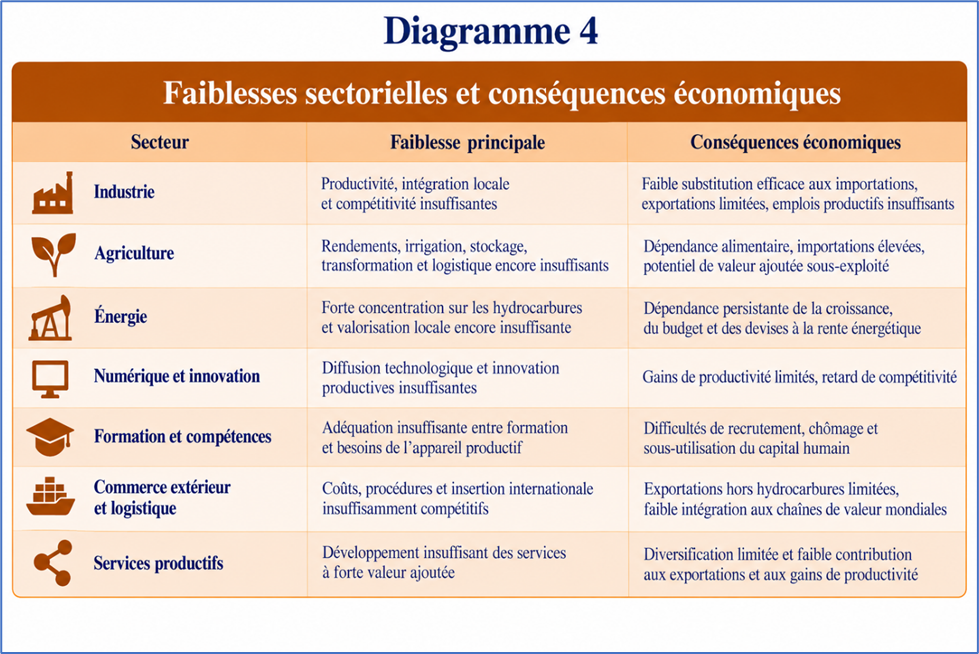
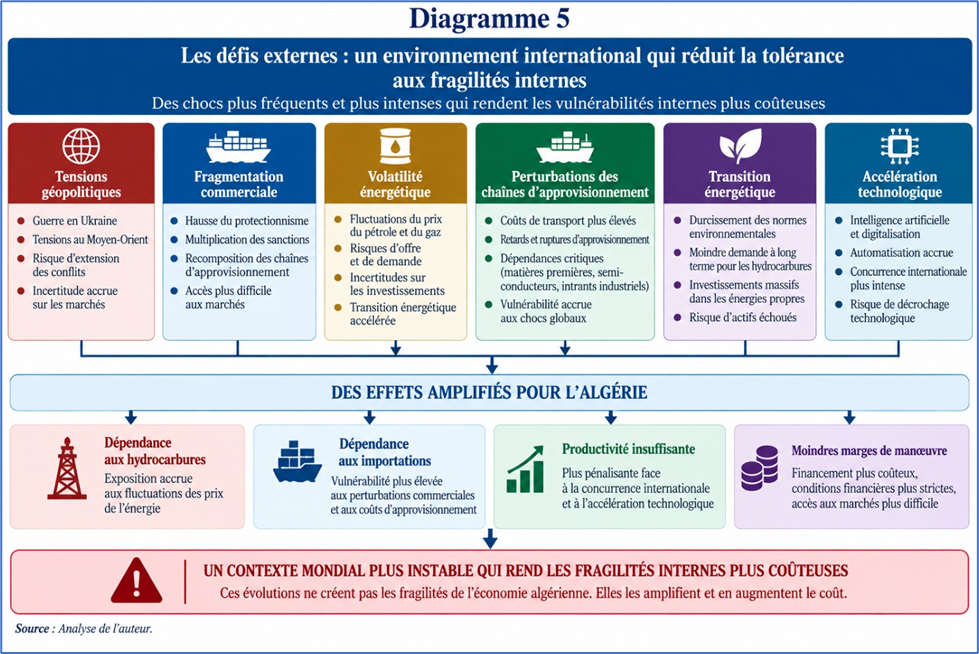
4. Un environnement international qui réduit la tolérance aux fragilités internes
Ces contraintes internes interviennent dans un environnement mondial devenu plus instable : tensions géopolitiques, fragmentation commerciale, volatilité énergétique, perturbations des chaînes d’approvisionnement, transition énergétique et accélération technologique. Ces évolutions ne créent pas les fragilités de l’économie algérienne. Elles les rendent plus coûteuses. La dépendance aux hydrocarbures accroît l’exposition aux fluctuations énergétiques. La dépendance aux importations augmente la vulnérabilité aux perturbations commerciales. Une productivité insuffisante devient plus pénalisante à mesure que la concurrence internationale et le changement technologique s’accélèrent.
5. Des contraintes qui finissent par se renforcer mutuellement
Le diagnostic fait ainsi apparaître trois niveaux de contraintes : macroéconomiques, structurelles et sectorielles. Elles ont des origines différentes mais convergent vers les mêmes conséquences : une productivité insuffisante, un investissement moins efficace, une diversification limitée et une croissance inférieure aux possibilités de l’économie.
Le problème devient alors cumulatif. La fragilité des moteurs de croissance alimente les déséquilibres ; les déséquilibres et les rigidités affaiblissent à leur tour ces mêmes moteurs.
C’est cette interaction — davantage que chaque déséquilibre pris isolément — qui explique pourquoi l’économie peut disposer de ressources importantes tout en restant durablement en dessous de son potentiel.
Partie 4. Des fragilités qui se renforcent et maintiennent l’économie en dessous de son potentiel
Les déséquilibres macroéconomiques, les rigidités structurelles et les faiblesses sectorielles ne produisent pas leurs effets séparément. Ils interagissent et perturbent les mécanismes essentiels de la croissance : allocation des ressources, investissement, productivité, compétitivité et création d’emplois. C’est cette interaction qui transforme des fragilités individuelles en une contrainte globale sur le potentiel de croissance.
1. Une allocation inefficace des ressources réduit le rendement de l’investissement
La croissance dépend moins du volume des ressources disponibles que de la manière dont elles sont utilisées. Capital, crédit, devises, foncier, travail et ressources publiques doivent pouvoir se diriger vers les activités où leur rendement économique est le plus élevé. Lorsque cette allocation est imparfaite, l’économie peut mobiliser des volumes importants d’investissement sans obtenir une progression proportionnelle de la production. Le problème n’est donc plus seulement celui de l’accumulation du capital. Il devient celui de son efficacité : une économie qui investit beaucoup mais obtient peu de gains de productivité immobilise des ressources qui auraient pu produire davantage de valeur ajoutée.
2. La faible productivité limite simultanément l’offre, la compétitivité et les exportations
La productivité constitue le point de rencontre de nombreuses fragilités précédemment identifiées. Lorsqu’elle progresse lentement, les coûts de production restent élevés, la compétitivité s’affaiblit et la capacité des entreprises à conquérir les marchés intérieur et extérieur demeure limitée. L’offre nationale répond alors insuffisamment à la progression de la demande. Une partie de cette demande se reporte sur les importations tandis que les exportations hors hydrocarbures restent trop faibles pour générer suffisamment de nouvelles devises. La faible productivité devient ainsi à la fois une contrainte de croissance et une source de dépendance extérieure.
3. Une partie de l’impulsion donnée à la demande se reporte sur les importations
La dépense publique, les salaires, les transferts et l’investissement soutiennent la demande intérieure. Cet effet est favorable à la croissance lorsque l’appareil productif national est capable d’y répondre. Mais lorsque l’offre domestique est insuffisante, une partie de l’impulsion se transforme en demande d’importations. L’effet multiplicateur sur la production nationale s’en trouve réduit, tandis que les besoins en devises augmentent. Le mécanisme est essentiel : plus l’offre nationale est contrainte, moins une augmentation de la demande se transforme en croissance intérieure et plus elle risque d’accroître la dépendance extérieure.
4. Une croissance insuffisamment productive crée trop peu d’emplois et de revenus durables
Une croissance forte ne se mesure pas seulement à l’augmentation du PIB. Elle doit également créer des emplois productifs, accroître les revenus réels et améliorer durablement le niveau de vie. Or la création d’emplois durables dépend d’entreprises capables d’investir, de gagner en productivité, d’accroître leur production et d’élargir leurs marchés. Lorsque le tissu productif reste insuffisamment dynamique, la création d’emplois formels demeure limitée. Les transferts, les subventions et les augmentations de revenus peuvent soutenir temporairement le pouvoir d’achat, mais ils ne peuvent se substituer durablement à la création de richesse. La prospérité ne peut durablement être distribuée que si elle est d’abord créée.
5. Une croissance faible entretient à son tour les déséquilibres macroéconomiques
Le mécanisme fonctionne également en sens inverse. Une croissance insuffisamment productive limite l’élargissement de la base fiscale et maintient les recettes publiques dépendantes des hydrocarbures. Des exportations hors hydrocarbures insuffisantes maintiennent la dépendance aux recettes énergétiques pour l’approvisionnement en devises. Une offre nationale limitée entretient les besoins d’importation. Un secteur formel trop étroit réduit les ressources fiscales et financières mobilisables. La faible croissance cesse ainsi d’être seulement la conséquence des déséquilibres : elle devient elle-même un facteur de leur persistance.
6. Les marges de politique économique se réduisent progressivement
Cette interaction finit par affecter la capacité de l’État à agir. Des déficits persistants réduisent les marges budgétaires. Une base fiscale insuffisante limite les ressources ordinaires. Une dépendance élevée aux hydrocarbures expose simultanément le budget et les réserves de change aux chocs extérieurs. L’économie devient alors plus vulnérable au moment même où ses capacités d’absorption des chocs diminuent. Le coût de la faible croissance ne se limite donc pas à la richesse qui n’est pas créée aujourd’hui. Il réside aussi dans les marges de manœuvre qui disparaissent progressivement pour demain.
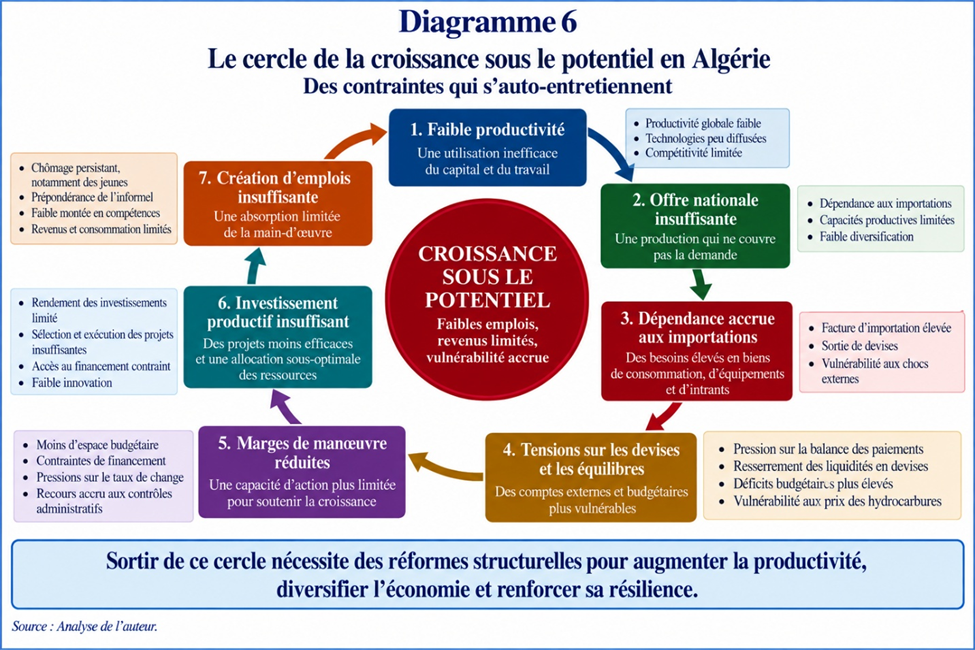
7. Un cercle qui tend à s’auto-entretenir
La logique d devient désormais claire. Des moteurs de croissance fragiles produisent une croissance insuffisamment productive. Cette faiblesse entretient les déséquilibres macroéconomiques et la dépendance extérieure. Les rigidités structurelles empêchent simultanément une meilleure allocation des ressources et l’émergence de nouveaux moteurs de croissance.
L’économie peut ainsi rester durablement en dessous de son potentiel sans nécessairement connaître de crise immédiate. C’est précisément dans ce contexte qu’intervient le recours aux contrôles administratifs.
La question n’est donc plus seulement de savoir s’ils permettent de contenir certaines tensions à court terme, mais s’ils contribuent à corriger les mécanismes qui les produisent ou s’ils ajoutent de nouvelles contraintes à une économie déjà fragilisée.
Partie 5. Contrôler les symptômes ne traite pas les causes
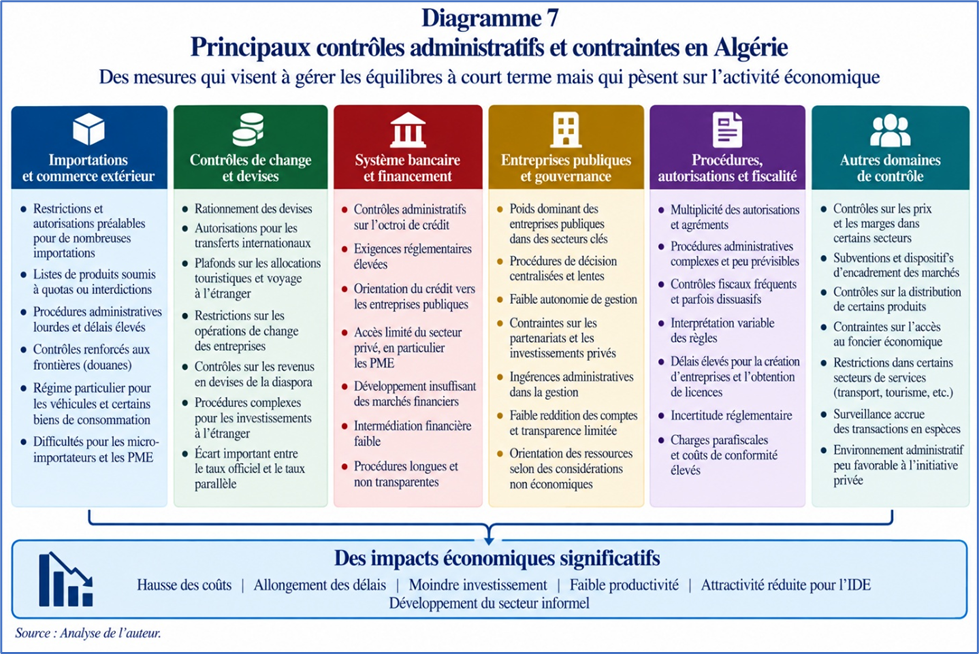
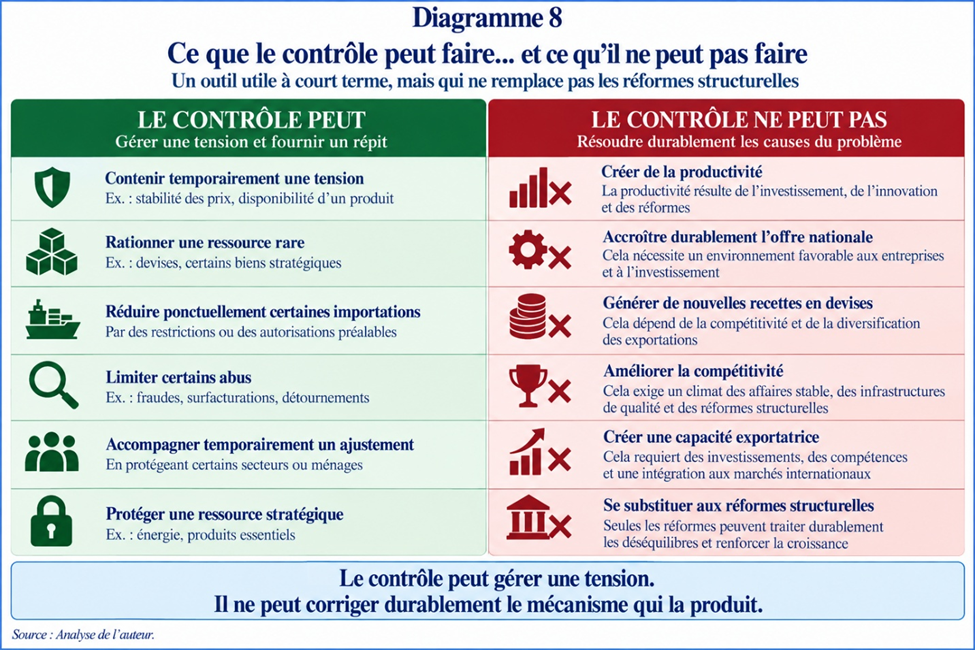
Face aux tensions sur les importations, les devises, les prix ou les équilibres financiers, le recours à des mesures administratives peut répondre à des objectifs légitimes. Un contrôle ciblé peut protéger temporairement une ressource rare, limiter certains abus ou accompagner une période d’ajustement. Le problème apparaît lorsque ces instruments, conçus pour gérer une tension, deviennent une réponse durable à des déséquilibres dont les causes sont macroéconomiques, structurelles ou productives.
1. Le contrôle peut contenir une tension ; il ne corrige pas le mécanisme qui la produit
Restreindre les importations peut réduire temporairement la demande de devises. Mais cela n’augmente pas la capacité de production nationale. Rationner les devises permet d’administrer leur rareté. Mais cela ne génère ni exportations supplémentaires ni nouvelles entrées de devises. Contrôler certains prix peut limiter temporairement leur hausse. Mais cela n’accroît ni l’offre ni la productivité. La distinction est fondamentale : le contrôle agit sur la manifestation du déséquilibre ; la réforme agit sur le mécanisme qui le produit.
2. Les restrictions sur les importations peuvent finir par pénaliser la production nationale
Dans une économie encore dépendante de l’extérieur pour de nombreux équipements, matières premières, composants et pièces détachées, une restriction des importations ne touche pas seulement les biens de consommation. Lorsqu’elle affecte les intrants nécessaires aux entreprises, elle peut provoquer des retards d’approvisionnement, augmenter les coûts, réduire l’utilisation des capacités existantes et différer de nouveaux investissements. Une contradiction apparaît alors : une mesure destinée à réduire les importations peut affaiblir les entreprises qui devraient précisément développer la production nationale permettant de s’y substituer.
3. Le rationnement des devises administre la rareté mais ne la supprime pas
Lorsque l’offre officielle de devises est inférieure à la demande, le rationnement permet de déterminer qui peut accéder à la ressource disponible. Il ne supprime cependant pas la demande insatisfaite. Celle-ci peut être reportée, comprimée ou se déplacer vers le marché parallèle. Le déséquilibre subsiste alors sous une autre forme. Une correction durable suppose donc d’agir sur ses déterminants : accroître les recettes en devises hors hydrocarbures, améliorer la compétitivité, développer les exportations et réduire la dépendance aux importations par une production nationale efficace.
4. L’accumulation des procédures accroît les coûts de transaction et l’incertitude
Le coût des contrôles ne réside pas uniquement dans la restriction elle-même. Il tient également aux délais, aux procédures, aux autorisations et à l’incertitude qu’ils peuvent introduire dans les décisions économiques. Une entreprise peut intégrer une réglementation exigeante lorsqu’elle est claire, stable et prévisible. Elle s’adapte beaucoup plus difficilement lorsqu’elle ignore si elle pourra importer un équipement, obtenir les devises nécessaires, transférer un paiement ou disposer d’une autorisation dans les délais requis. L’incertitude administrative augmente alors le risque associé à l’investissement. Les projets peuvent être différés, réduits ou abandonnés et les horizons de décision raccourcis.
5. Le rationnement peut créer des distorsions et des rentes administratives
Lorsqu’une ressource rare — devises, autorisation d’importation, crédit, foncier ou autre accès réglementé — est attribuée administrativement, l’accès à cette ressource acquiert lui-même une valeur économique. Le risque est alors que les comportements se déplacent progressivement de la recherche de productivité vers la recherche d’accès à la ressource rationnée. Des rentes administratives peuvent apparaître, la concurrence peut être faussée et les ressources ne sont plus nécessairement attribuées aux entreprises capables de les utiliser le plus efficacement. Le contrôle destiné à corriger une distorsion peut ainsi, s’il devient durable ou opaque, en créer une nouvelle.
6. Les contrôles peuvent renforcer l’informel qu’ils cherchent parfois à contenir
Lorsqu’une demande économique légitime ne peut être satisfaite par les circuits officiels, elle ne disparaît pas nécessairement. Elle peut se déplacer vers le cash, les circuits informels ou les marchés parallèles. Le phénomène peut concerner les devises, certaines importations, le financement ou les transactions commerciales. Le résultat peut alors être contraire à l’objectif recherché : réduction de la bancarisation, moindre traçabilité des transactions, rétrécissement de la base fiscale et développement de circuits échappant davantage au contrôle de l’État.
7. Des mesures individuellement justifiables peuvent devenir collectivement contre-productives
Chaque contrôle peut avoir sa propre justification : économiser les devises, protéger les réserves, lutter contre la fraude, soutenir une activité nationale ou préserver le pouvoir d’achat. Mais l’effet macroéconomique dépend de leur accumulation. Des restrictions sur les importations, combinées à des contraintes sur les devises, au financement et aux procédures administratives, peuvent simultanément affecter les approvisionnements, l’investissement et la visibilité des entreprises. Le véritable risque ne vient donc pas nécessairement d’une mesure isolée. Il apparaît lorsque l’empilement des contrôles augmente le coût de produire, d’investir et d’entreprendre dans une économie dont les moteurs de croissance sont déjà fragiles.
8. La leçon historique : administrer les tensions ne les fait pas disparaître
L’expérience algérienne des années 1980 rappelle qu’une économie fortement administrée peut contenir ou masquer certains déséquilibres tant que les ressources extérieures permettent d’en absorber le coût. Lorsque les recettes pétrolières se sont brutalement contractées, les marges se sont réduites et les rigidités accumulées sont devenues beaucoup plus difficiles à gérer. Les contrôles n’ont évidemment pas été la cause unique de cette crise. Le choc pétrolier, l’endettement et les déséquilibres macroéconomiques ont joué un rôle déterminant. Mais l’expérience montre qu’une contrainte administrée n’est pas nécessairement une contrainte résolue. La rente peut acheter du temps ; elle ne corrige pas les rigidités.
9. Le contrôle doit rester un instrument de la stratégie, non s’y substituer
La question n’est donc pas de choisir entre contrôle et absence de contrôle. Une économie moderne utilise nécessairement des réglementations, des normes prudentielles et, dans certaines circonstances, des mesures temporaires de sauvegarde. La question est celle de leur fonction. Un contrôle est utile lorsqu’il est ciblé, transparent, prévisible, proportionné et temporaire, et lorsqu’il accompagne une politique destinée à corriger la cause du déséquilibre. Il devient problématique lorsqu’il se généralise, se prolonge et remplace cette politique.
Le contrôle peut gérer une tension. Il ne crée ni productivité, ni compétitivité, ni capacité exportatrice. Il peut être un instrument de la stratégie ; il ne peut être la stratégie.
Cette Partie 5 nous conduit directement à la question suivante :
Combien coûte une économie qui fonctionne durablement en dessous de son potentiel, et quel coût supplémentaire les contrôles peuvent-ils lui imposer ?
C’est précisément l’objet de la Partie 6.
Partie 6. Croissance en dessous du potentiel et contrôles administratifs : le coût de la richesse non créée
Les déséquilibres macroéconomiques, les rigidités structurelles et les faiblesses productives ont un coût même lorsqu’ils ne débouchent pas sur une crise.
Ce coût est moins visible qu’une crise budgétaire, financière ou de change : il prend la forme d’une croissance durablement inférieure à celle que l’économie pourrait atteindre si ses ressources étaient utilisées plus efficacement. À ce premier coût peut s’en ajouter un second : celui des contrôles administratifs lorsqu’ils perturbent les approvisionnements, augmentent les coûts de transaction, accroissent l’incertitude, retardent l’investissement et détériorent l’allocation des ressources.
Il faut donc distinguer clairement le coût des fragilités existantes, qui maintiennent la croissance sous son potentiel, du coût additionnel que peuvent engendrer les contrôles administratifs.
Les calculs qui suivent ne constituent ni une prévision ni une estimation économétrique du coût des contrôles. Ils comparent des trajectoires alternatives afin de montrer comment des écarts de croissance apparemment faibles peuvent, par accumulation, représenter des montants considérables de production non créée.
1. Vingt-cinq années de croissance modérée montrent que le coût est déjà réel
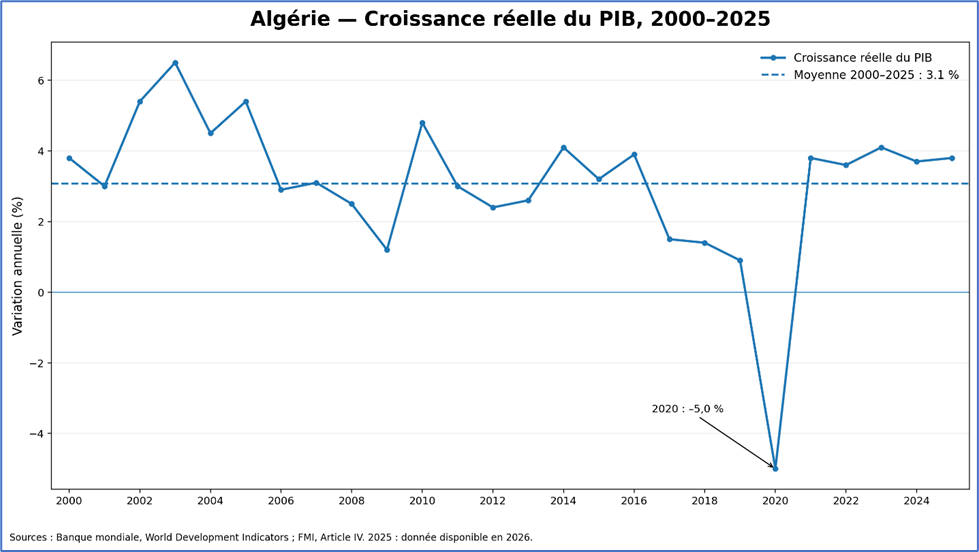
Le problème n’est pas nouveau. Sur la période 2000–2025, la croissance réelle de l’économie algérienne s’est établie en moyenne autour de 3,5 % par an. Ce rythme a permis une augmentation importante du PIB, mais il est resté modeste au regard des ressources financières et des volumes d’investissement mobilisés pendant cette période.
La question fondamentale est donc celle de l’efficacité avec laquelle ces ressources ont été transformées en capacités productives, en gains de productivité, en emplois et en revenus. La progression démographique a par ailleurs absorbé une partie importante de la croissance, réduisant sensiblement les gains de revenu réel par habitant.
Le coût de cette croissance modérée n’apparaît pas nécessairement sous la forme d’une crise. Il apparaît sous la forme de richesse non créée. Une différence apparemment faible entre deux taux de croissance devient considérable lorsqu’elle se répète et se cumule pendant plusieurs années.
Le coût de la faible croissance est donc déjà inscrit dans la trajectoire passée : il correspond à la production, aux revenus, aux emplois et aux capacités productives qui auraient pu être créés si les ressources disponibles avaient généré davantage de productivité.
2. Sans réformes, la richesse produite n’augmenterait que d’environ 19 % en cinq ans
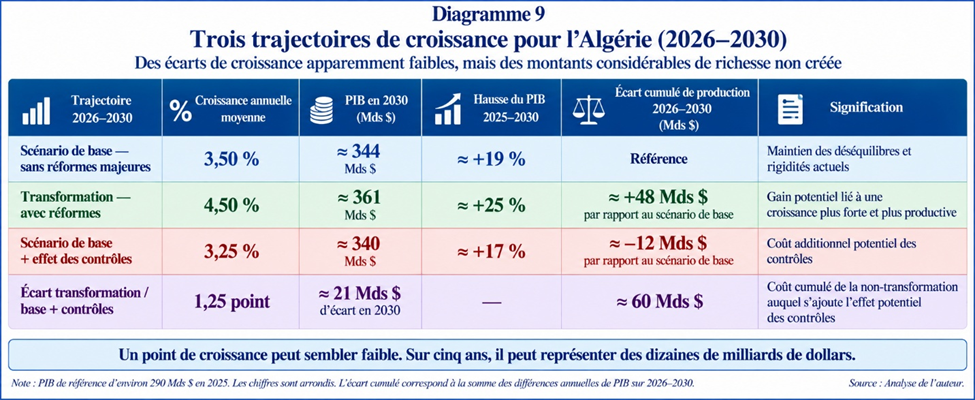
Le point de départ de l’analyse est le scénario de base sans réformes majeures. Les déséquilibres macroéconomiques et les rigidités structurelles persistent et l’économie continue de progresser à un rythme moyen de 3,5 % par an entre 2026 et 2030, proche de celui observé en moyenne au cours des vingt-cinq dernières années.
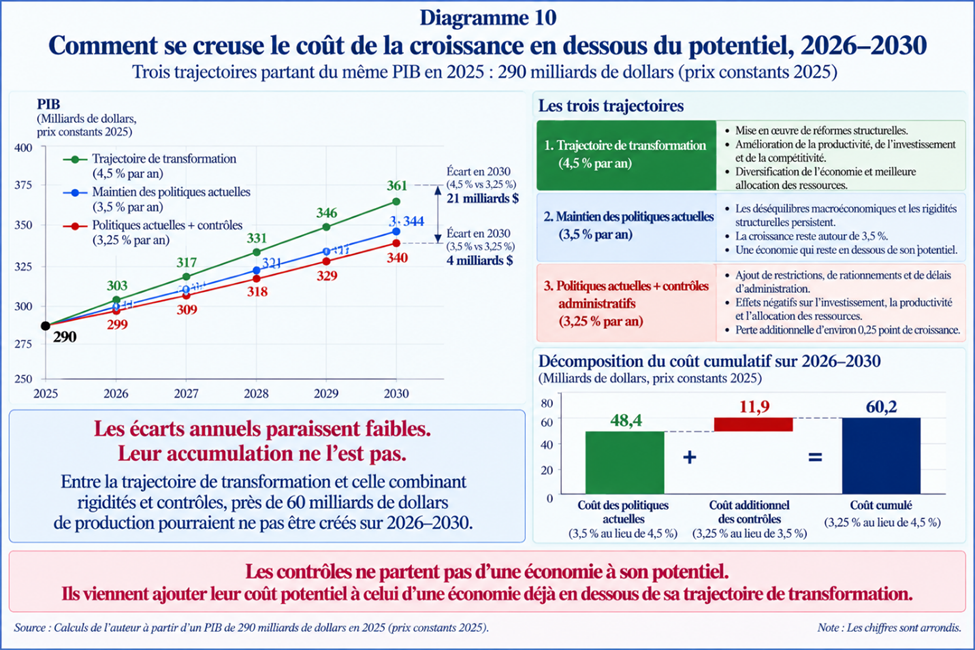
À partir d’un PIB de référence d’environ 290 milliards de dollars en 2025, cette trajectoire porterait le PIB à environ 344 milliards de dollars en 2030. La richesse produite au cours de l’année 2030 serait ainsi supérieure d’environ 54 milliards de dollars, soit 19 %, à celle produite en 2025.
Comparons maintenant cette trajectoire de base à un scénario de transformation. Supposons qu’un programme cohérent de réformes permette progressivement d’améliorer la productivité, l’investissement et l’allocation des ressources et de porter la croissance moyenne à 4,5 % par an.
Le PIB atteindrait alors environ 361 milliards de dollars en 2030. La richesse produite au cours de cette année serait supérieure d’environ 71 milliards de dollars, soit près de 25 %, à celle de 2025.
Un seul point de croissance annuelle supplémentaire ferait donc passer l’augmentation de la richesse produite entre 2025 et 2030 d’environ 19 % à près de 25 %.
Mais l’effet est encore plus important lorsqu’on additionne les écarts de production année après année. Le scénario à 4,5 % produirait environ 3 milliards de dollars de plus en 2026, 6 milliards en 2027, 9 milliards en 2028, 13 milliards en 2029 et 17 milliards en 2030 que le scénario à 3,5 %. Au total, l’économie aurait produit près de 48 milliards de dollars supplémentaires sur cinq ans.
C’est cela le véritable coût de la croissance sous potentiel : non pas une perte comptable de 48 milliards de dollars, mais environ 48 milliards de dollars de richesse qui auraient pu être créés entre 2026 et 2030 et qui ne le seraient pas si la croissance restait à 3,5 %.
3. Les contrôles administratifs peuvent ajouter un deuxième coût
À ce premier manque à gagner peut s’ajouter celui provoqué par l’accumulation des contrôles administratifs.
La Partie 5 a montré les principaux mécanismes de transmission : difficultés d’approvisionnement, augmentation des coûts de transaction, incertitude réglementaire, investissement différé, accès plus difficile aux devises et aux intrants, mauvaise allocation des ressources et développement de circuits informels.
L’effet exact de ces mécanismes sur la croissance ne peut cependant pas être isolé avec précision sans estimation économétrique spécifique. Il serait donc incorrect d’affirmer que les contrôles coûtent un montant déterminé à l’économie algérienne. La méthode la plus prudente consiste à procéder par scénarios de sensibilité.
Partons toujours du même scénario de base de 3,5 %.
Si les contrôles réduisaient la croissance de seulement 0,10 point par an, la ramenant à 3,40 %, la production supplémentaire non créée serait de l’ordre de 5 milliards de dollars sur cinq ans.
Si leur effet atteignait 0,25 point par an, la croissance passerait de 3,5 % à 3,25 %. Le PIB atteindrait alors environ 340 milliards de dollars en 2030, au lieu de 344 milliards dans le scénario de base. Sur l’ensemble de 2026–2030, le manque à gagner additionnel approcherait 12 milliards de dollars.
Ces montants ne sont donc pas une estimation observée du coût des contrôles. Ils montrent quelque chose de différent, mais d’essentiel : une réduction même très limitée du taux de croissance peut finir par coûter plusieurs milliards de dollars lorsqu’elle se reproduit année après année.
4. Trois trajectoires permettent de mesurer clairement l’enjeu
Les trois scénarios peuvent maintenant être comparés à partir du même point de départ : un PIB de 290 milliards de dollars en 2025.
Note méthodologique
Les écarts cumulés correspondent à la somme des différences annuelles de PIB sur 2026–2030. Les chiffres sont arrondis.
Le scénario de 3,25 % constitue une hypothèse illustrative destinée à mesurer l’ordre de grandeur d’un effet additionnel des contrôles ; il ne constitue pas une estimation économétrique de leur impact observé.
5. Le coût économique combiné pourrait ainsi approcher 60 milliards de dollars
Le tableau permet surtout d’éviter une confusion fondamentale.
- Le premier écart, d’environ 48 milliards de dollars, ne représente pas le coût des contrôles. Il mesure le gain de production qui pourrait résulter du passage d’une croissance de 3,5 % à 4,5 %, ou, vu dans l’autre sens, le coût d’opportunité du maintien de l’économie sur sa trajectoire actuelle plutôt que sur une trajectoire de transformation.
- Le second écart est celui qui peut être associé aux contrôles dans notre scénario. Si leur accumulation réduisait la croissance de 0,25 point supplémentaire, de 3,5 % à 3,25 %, elle entraînerait environ 12 milliards de dollars de production supplémentaire non créée sur cinq ans.
- L’écart entre les deux trajectoires extrêmes — 4,5 % avec transformation contre 3,25 % avec maintien des rigidités et effet additionnel des contrôles — approcherait ainsi 60 milliards de dollars de production cumulée entre 2026 et 2030.
- En 2030 seulement, la différence serait déjà considérable : le PIB atteindrait environ 361 milliards de dollars dans la trajectoire de transformation contre 340 milliards dans le scénario intégrant l’effet additionnel des contrôles, soit un écart d’environ 21 milliards de dollars pour une seule année.
Il faut donc être précis : les contrôles ne « coûtent » pas 60 milliards de dollars dans notre exercice. Environ 48 milliards correspondent à l’écart entre la trajectoire de base et celle de transformation ; environ 12 milliards correspondent à l’effet additionnel potentiel des contrôles. Les 60 milliards mesurent l’écart cumulé entre la meilleure et la plus défavorable des trajectoires examinées.
6. Le véritable coût des contrôles est dynamique et cumulatif
Le problème ne se limite pas à quelques milliards de dollars de PIB. Les contrôles peuvent modifier progressivement le comportement des agents économiques.
Un investissement différé aujourd’hui signifie une capacité productive qui ne sera pas disponible demain. Une entreprise qui renonce à investir ne crée ni la production, ni les emplois, ni les exportations qui auraient pu en résulter. Des difficultés persistantes d’accès aux devises ou aux intrants peuvent conduire les entreprises à réduire leurs projets.
Une incertitude réglementaire élevée raccourcit l’horizon des décisions et augmente la prime de risque. Une allocation administrative des ressources peut enfin détourner le capital, le crédit et les devises des activités les plus productives.
Ces effets se cumulent. Moins d’investissement aujourd’hui signifie moins de capital productif demain ; moins de capital et de productivité signifient moins de croissance ; moins de croissance réduit à son tour les ressources disponibles pour investir et diversifier l’économie.
C’est pourquoi le coût véritable des contrôles ne doit pas être évalué seulement à partir de leur effet immédiat. Il faut considérer la trajectoire économique qu’ils peuvent empêcher l’Algérie de construire.
Le message central
Sans réformes, une croissance de 3,5 % porterait le PIB d’environ 290 à 344 milliards de dollars entre 2025 et 2030 : +19 %.
Avec une transformation permettant 4,5 % de croissance, il atteindrait environ 361 milliards : +25 %.
Si les contrôles retiraient seulement 0,25 point supplémentaire de croissance, le PIB serait limité à environ 340 milliards.
Entre la trajectoire de transformation et celle combinant rigidités et contrôles, près de 60 milliards de dollars de production cumulée pourraient ne pas être créés en cinq ans.
Le contrôle peut donner l’illusion de maîtriser l’économie à court terme. Mais s’il réduit l’investissement, la productivité et la croissance, son véritable coût se mesure dans la richesse que le pays ne produira pas demain.
5. Le coût économique dépasse largement le seul PIB non créé
La production perdue n’est que la mesure la plus immédiatement quantifiable. Derrière elle se trouvent des investissements qui n’ont pas été réalisés, des entreprises qui ne se sont pas développées, des emplois qui n’ont pas été créés, des revenus qui n’ont pas été distribués et des recettes fiscales qui n’ont pas été générées.
Ces effets ne doivent pas être additionnés aux 48 ou 60 milliards : ils sont principalement les conséquences de cette production non créée. Cette distinction est essentielle pour éviter tout double comptage. À plus long terme, le coût devient encore plus important. Une entreprise qui n’investit pas aujourd’hui ne produit pas demain.
Un capital productif qui n’est pas constitué ne génère ni gains de productivité ni emplois futurs. Une base fiscale qui ne s’élargit pas réduit les marges budgétaires disponibles pour financer les infrastructures, le capital humain et la transformation économique.
6. L’absence de crise ne signifie pas absence de coût
C’est probablement le message le plus important de cette partie. Une économie peut continuer à fonctionner, financer ses dépenses, importer, investir et enregistrer une croissance positive tout en accumulant un coût considérable.
Ce coût apparaît dans l’écart entre ce que l’économie produit et ce qu’elle aurait pu produire compte tenu des ressources dont elle dispose. Il ne se manifeste donc pas nécessairement par une crise immédiate.
Il prend la forme moins visible d’une croissance durablement inférieure au potentiel, d’emplois insuffisants, d’une diversification retardée et de marges de politique économique progressivement réduites.
Le coût le plus important est souvent celui que les comptes administratifs ne voient pas : la richesse qui n’a jamais été créée.
Partie 7. Deux trajectoires pour les prochaines années
L’économie algérienne dispose encore de marges de manœuvre. La question centrale n’est donc pas celle d’un ajustement imposé dans l’urgence, mais de l’usage qui sera fait de ces marges au cours des prochaines années. Deux trajectoires peuvent être distinguées.
Trajectoire 1. Continuer à administrer les déséquilibres
Le maintien des fragilités actuelles prolongerait une croissance insuffisamment productive et une forte dépendance à la rente. Les tensions qui en résultent appelleraient périodiquement de nouveaux contrôles pour contenir les importations, rationner l’accès aux devises ou gérer d’autres déséquilibres. Ces mesures peuvent apporter un répit à court terme. Mais leur accumulation risque d’accroître l’incertitude, de freiner l’investissement, de détériorer l’allocation des ressources et d’affaiblir davantage les moteurs de la croissance.
Résultat :
Une économie qui continue de croître, mais en dessous de son potentiel, tandis que ses marges de manœuvre se réduisent progressivement.
Trajectoire 2. Transformer les moteurs de la croissance
L’autre trajectoire consiste à utiliser les marges disponibles pour agir sur les causes des déséquilibres : améliorer l’allocation des ressources, accroître le rendement de l’investissement, libérer l’investissement productif, renforcer la concurrence, développer l’offre nationale et accélérer la diversification des exportations.
L’objectif n’est pas de supprimer toute intervention de l’État. Il est d’en modifier progressivement la fonction : administrer moins les conséquences des déséquilibres et agir davantage sur leurs causes, en renforçant les conditions de la production, de l’investissement et de la productivité.
Résultat :
Une croissance plus productive et plus autonome, davantage d’emplois et d’exportations, une base fiscale plus large et des marges de politique économique progressivement reconstituées.
Le choix stratégique :
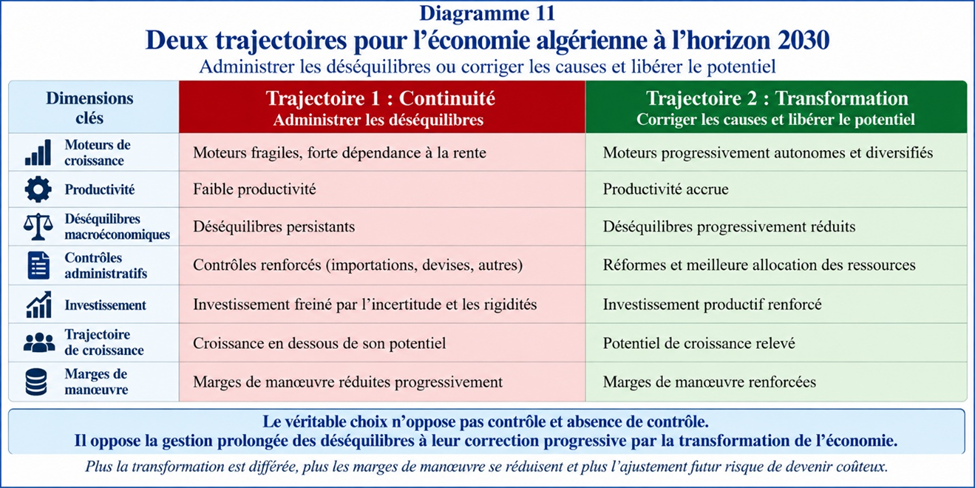
Le véritable choix n’oppose donc pas contrôle et absence de contrôle. Il oppose deux stratégies : continuer à administrer les conséquences des déséquilibres, ou utiliser les marges de manœuvre encore disponibles pour en corriger progressivement les causes et transformer l’économie.
Plus la transformation est différée, plus les marges de manœuvre se réduisent et plus l’ajustement futur risque de devenir coûteux.
Conclusion générale. Passer de la gestion des contraintes à la transformation de l’économie
L’analyse conduit à un constat simple : l’Algérie ne manque pas de ressources ; elle ne les transforme pas encore suffisamment en productivité, en investissement efficace et en croissance durable.
Les hydrocarbures continuent de fournir l’essentiel des ressources extérieures et une part importante des capacités de financement de l’État. La dépense publique soutient fortement la demande intérieure. Les activités hors hydrocarbures occupent une place croissante dans l’économie.
Mais ces trois moteurs restent étroitement interdépendants et, pour une large part, directement ou indirectement liés à la rente. C’est cette configuration qui explique la fragilité de la croissance. Une économie peut être diversifiée dans la composition de son PIB sans l’être encore suffisamment dans ses sources de financement, ses exportations et ses mécanismes de création de richesse.
Le problème n’est plus seulement de soutenir la croissance, mais d’en changer progressivement la nature.
Les déséquilibres macroéconomiques, les rigidités structurelles et les faiblesses sectorielles identifiés dans cette étude ne constituent pas des problèmes séparés. Ils interagissent. Une allocation insuffisamment efficace des ressources réduit le rendement de l’investissement. Une faible productivité limite la compétitivité et l’offre nationale.
Une offre insuffisante accroît la dépendance aux importations. Des exportations peu diversifiées maintiennent la dépendance aux hydrocarbures. Une croissance trop faible limite enfin les recettes fiscales et réduit les marges de politique économique. C’est précisément pourquoi une réponse principalement administrative atteint rapidement ses limites.
Les contrôles peuvent être nécessaires dans certaines circonstances. Ils peuvent contenir une tension, protéger temporairement une ressource rare ou accompagner un ajustement. Mais ils ne peuvent créer ce qui manque à l’économie : davantage de productivité, d’entreprises compétitives, d’investissements efficaces, d’exportations et d’emplois productifs.
Lorsqu’ils deviennent permanents ou se multiplient, ils peuvent même produire l’effet inverse : accroître les coûts de transaction, perturber les approvisionnements, renforcer l’incertitude, décourager l’investissement, favoriser les rentes administratives et déplacer certaines activités vers l’informel.
Le risque n’est donc pas seulement de ne pas résoudre les déséquilibres. Il est d’affaiblir progressivement les moteurs qui permettraient de les résoudre.
Le coût de l’inaction augmente avec le temps : L’enjeu est d’autant plus important que la croissance perdue ne se récupère pas facilement. Les simulations présentées dans cette étude montrent qu’un écart de seulement un point de croissance par an pourrait représenter près de 48 milliards de dollars de production non créée entre 2026 et 2030.
Si des contraintes administratives supplémentaires réduisaient encore la croissance de 0,25 point, l’écart cumulé pourrait approcher 60 milliards de dollars. Ces chiffres sont illustratifs, mais leur message est robuste : de faibles écarts annuels deviennent considérables lorsqu’ils se cumulent.
Et le coût réel dépasse le PIB non créé. Il se retrouve dans les investissements différés, les emplois qui n’apparaissent pas, les revenus qui ne sont pas générés, les entreprises qui ne se développent pas et les recettes fiscales qui ne viennent pas élargir les marges d’action de l’État. L’absence de crise ne signifie donc pas absence de coût.
L’Algérie dispose encore d’un choix : La situation actuelle ne condamne pas l’économie algérienne à une trajectoire de faible croissance.
Le pays dispose de ressources énergétiques, d’infrastructures, d’un marché intérieur important, de capital humain et de marges permettant encore d’organiser progressivement la transformation. C’est précisément pour cette raison que la période actuelle est décisive.
- Attendre qu’un choc extérieur impose l’ajustement reviendrait à réformer dans l’urgence, avec des marges financières plus faibles et un coût économique et social plus élevé. Utiliser les marges disponibles aujourd’hui permet au contraire d’organiser la transition, de hiérarchiser les réformes et d’en maîtriser le rythme.
- La priorité doit être de relever progressivement le potentiel de croissance : améliorer l’allocation des ressources, accroître le rendement de l’investissement, développer l’offre nationale, libérer l’investissement productif, renforcer la concurrence, élargir la base fiscale et construire une capacité exportatrice hors hydrocarbures.
- Il ne s’agit pas de réduire le rôle de l’État. Il s’agit de le rendre plus efficace : moins mobilisé par l’administration permanente des déséquilibres et davantage concentré sur la création des conditions de la production, de l’investissement, de la productivité et de la compétitivité.
Le véritable choix est stratégique : L’Algérie peut continuer à utiliser sa rente pour absorber les déséquilibres et administrer les tensions à mesure qu’elles apparaissent.
Cette stratégie peut prolonger la stabilité pendant un certain temps, mais elle ne supprime pas les fragilités qui rendent cette stabilité dépendante des hydrocarbures. L’autre voie consiste à utiliser précisément cette rente et les marges qu’elle procure pour réduire progressivement la dépendance à son égard.
C’est là le paradoxe central, mais aussi l’opportunité : la rente doit servir à construire l’économie qui permettra un jour de moins dépendre de la rente.
Le choix ne se situe donc pas entre réforme brutale et immobilisme, ni entre État et marché, ni même entre contrôle et absence de contrôle.
Il se situe entre deux trajectoires : continuer à administrer les conséquences des déséquilibres ou commencer à transformer les mécanismes qui les produisent.
Plus cette transformation sera engagée tôt, plus elle pourra être graduelle et maîtrisée. Plus elle sera différée, plus elle risque d’être imposée demain par les contraintes.
Le temps économique n’est pas neutre : lorsqu’une économie reste durablement en dessous de son potentiel, l’inaction finit elle-même par devenir un choix — et un choix de plus en plus coûteux.
Bibliographie indicative
Banque d’Algérie (2025), Rapport annuel 2024 — Évolution économique et monétaire en Algérie, Alger.
Fonds monétaire international (2025), Algeria: 2025 Article IV Consultation — Press Release and Staff Report, IMF Country Report No. 25/270, Washington, D.C. Ce rapport traite notamment des déséquilibres budgétaires, des contraintes sur le secteur privé, des restrictions commerciales, de la productivité et des réformes structurelles.
Fonds monétaire international (2018), Algeria: Selected Issues, IMF Country Report No. 18/169, Washington, D.C. Analyse de l’efficacité de la dépense publique, de l’investissement et des conditions d’une croissance plus inclusive.
Fonds monétaire international (2017), Algeria: Selected Issues, IMF Country Report No. 17/142, Washington, D.C. Analyse des rigidités structurelles, de la productivité, du climat des affaires et des gains potentiels associés aux réformes.
Banque mondiale (2025), Algeria Economic Update: Accelerating Productivity Gains for Diversified and Resilient Growth, Spring 2025, Washington, D.C. Particulièrement pertinent pour notre discussion sur la productivité, la diversification et les sources de croissance.
Office National des Statistiques (ONS), Comptes nationaux et statistiques économiques de l’Algérie, différentes publications et séries statistiques.
Calculs de l’auteur, à partir des données nationales et internationales disponibles. Les scénarios 2026–2030 et les estimations de production non créée présentés dans cette étude sont des simulations illustratives de l’auteur et non des prévisions officielles.

Laisser un commentaire