

Volet 4 sur 7 du dossier « France : un modèle à bout de souffle, une réforme impossible ? », une étude du Dr Abdelrahmi Bessaha.
Partie IV. Dette souveraine, marchés financiers et retour de la contrainte budgétaire
Cette quatrième partie examine la montée de l’endettement public français et le retour progressif de la contrainte financière dans un environnement marqué par la hausse des taux d’intérêt et le durcissement des conditions de financement. Elle analyse les interactions entre déficits persistants, accumulation de la dette, augmentation de la charge d’intérêts et évolution de la perception du risque souverain par les marchés financiers. Elle souligne également les limites de la protection offerte par l’appartenance à la zone euro et le rôle de la Banque centrale européenne.
L’objectif central est de montrer comment la dégradation des finances publiques réduit les marges de manœuvre de l’État, accroît sa vulnérabilité aux chocs et rend indispensable une stratégie crédible de stabilisation de la dette à moyen terme.
L’essentiel
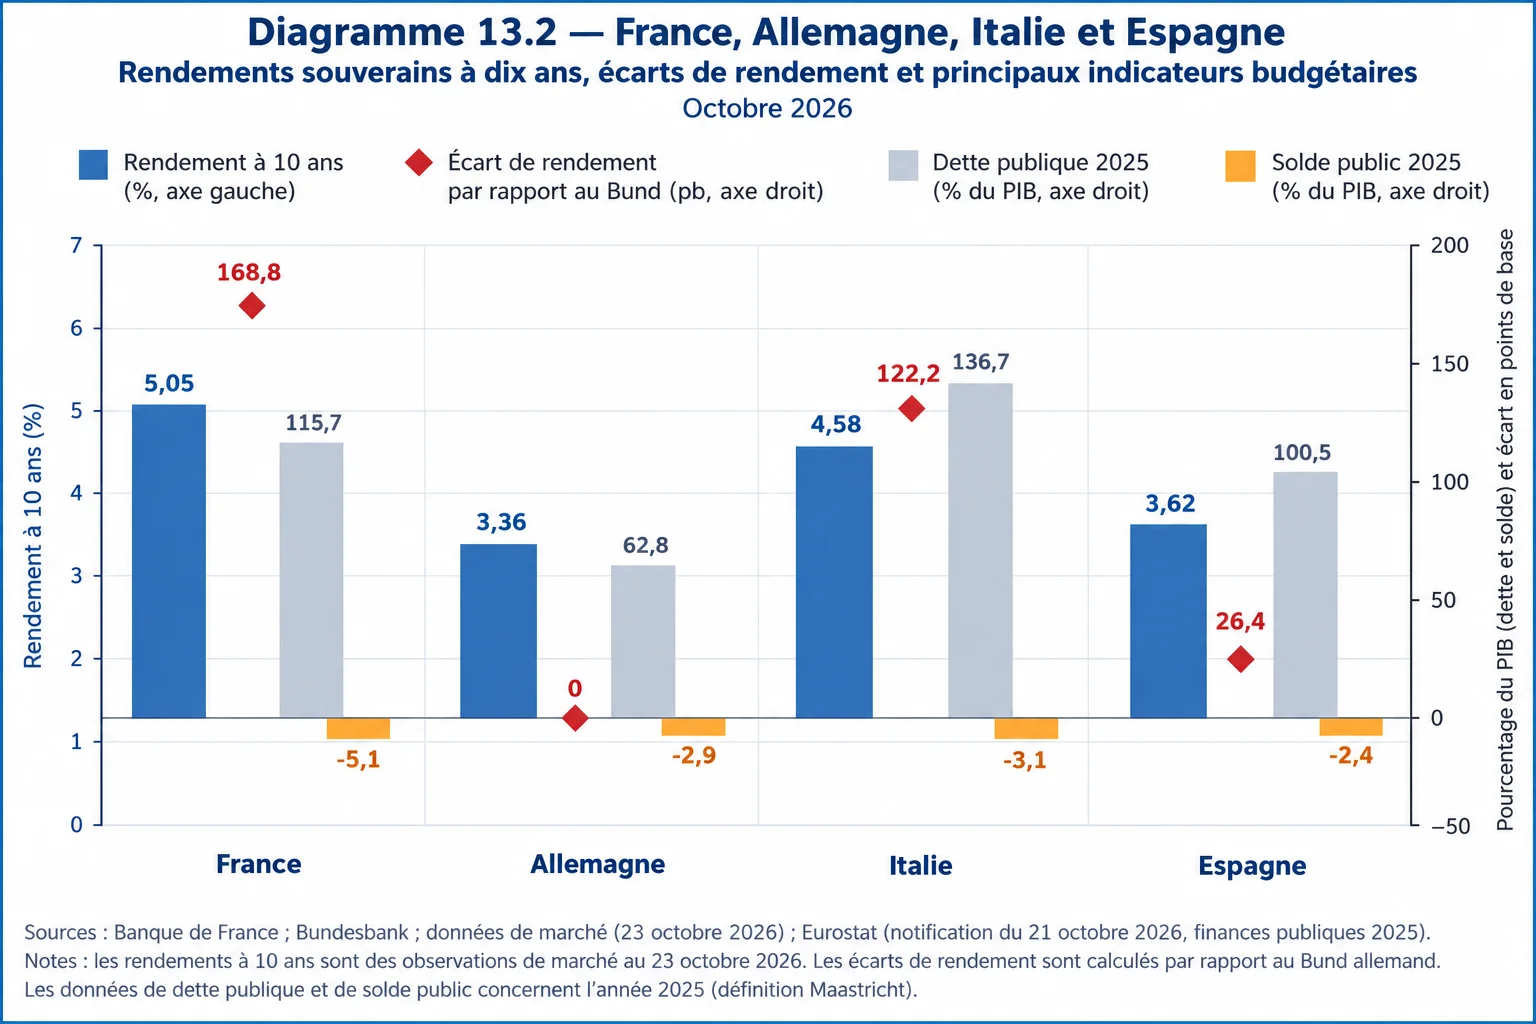
Encore finançable, mais de plus en plus contraignante. Selon l’étude, la France garde un accès solide aux marchés grâce à la profondeur de son marché obligataire, à la diversité de ses investisseurs et à la zone euro. Mais avec une dette de 118,5 % du PIB en 2026, 64,7 milliards d’euros d’intérêts en 2025 et une OAT à dix ans à 5,05 % le 23 octobre 2026, la dette devient une contrainte pour l’ensemble du modèle. La BCE peut atténuer des tensions désordonnées ; elle ne remplace pas une stratégie nationale crédible.
En bref :
Introduction : trois points fondamentaux
La progression de la dette publique française ne constitue plus seulement un problème de déséquilibre entre recettes et dépenses. Dans un environnement marqué par le retour de taux d’intérêt plus élevés, la persistance des déficits et les incertitudes politiques, elle modifie progressivement les conditions de financement de l’État et les perspectives de croissance de l’économie.
Trois points structurent cette partie. Premièrement, l’accumulation de dette et l’augmentation des charges d’intérêts réduisent les marges budgétaires. Deuxièmement, les tensions sur la dette souveraine peuvent se transmettre aux banques, aux entreprises et aux marchés financiers. Troisièmement, l’appartenance à la zone euro apporte des protections importantes, sans supprimer les contraintes de soutenabilité ni dispenser la France de conduire les réformes nécessaires.
L’objectif est d’examiner ces mécanismes sans assimiler la situation française à une crise de solvabilité imminente. Il s’agit de comprendre comment une détérioration prolongée des finances publiques peut progressivement transformer une vulnérabilité budgétaire en contrainte économique et financière plus générale.
Chapitre 12. Dette publique française : dynamique, coût de financement et soutenabilité
Une dette encore finançable, mais une contrainte budgétaire croissante.
La France conserve une capacité importante d’accès aux marchés financiers, soutenue notamment par la profondeur du marché de ses titres publics et son appartenance à la zone euro. Toutefois, l’accumulation des déficits, le niveau élevé de l’endettement et le retour de taux d’intérêt plus élevés rendent progressivement sa trajectoire budgétaire plus vulnérable.
Ce chapitre examine les mécanismes qui déterminent la progression de la dette publique française, l’augmentation de son coût et les contraintes qu’elle impose à la politique économique. Il explique pourquoi la réduction du déficit ne suffit pas nécessairement à stabiliser l’endettement, comment le renouvellement progressif des titres transmet les conditions de marché aux finances publiques et dans quelles conditions une trajectoire de dette peut demeurer soutenable. L’analyse distingue les risques de liquidité à court terme des enjeux de solvabilité à moyen et long terme.
12.1. Une dette élevée et une contrainte de financement persistante
La dette publique française résulte de l’accumulation de déficits successifs, auxquels s’ajoutent les opérations financières et les ajustements entre flux et stocks. Sa progression reflète une trajectoire historique marquée par la persistance de déséquilibres budgétaires que les périodes de consolidation n’ont pas permis de corriger durablement.
Il convient de distinguer l’encours de dette, qui constitue un stock à une date donnée, du déficit public, qui représente un flux annuel. Une réduction du déficit ralentit généralement l’accumulation de dette, mais n’entraîne pas automatiquement une diminution de son montant nominal. Tant que le déficit demeure positif et en l’absence d’ajustements compensateurs, l’endettement nominal continue généralement d’augmenter.
La stabilisation du ratio dette/PIB répond cependant à une logique différente. Elle dépend non seulement du déficit, mais également de la croissance nominale du PIB, du coût effectif de la dette et des ajustements entre flux et stocks. Une dette nominale croissante peut ainsi s’accompagner d’une stabilisation, voire d’une diminution du ratio d’endettement, lorsque le PIB nominal augmente suffisamment rapidement.
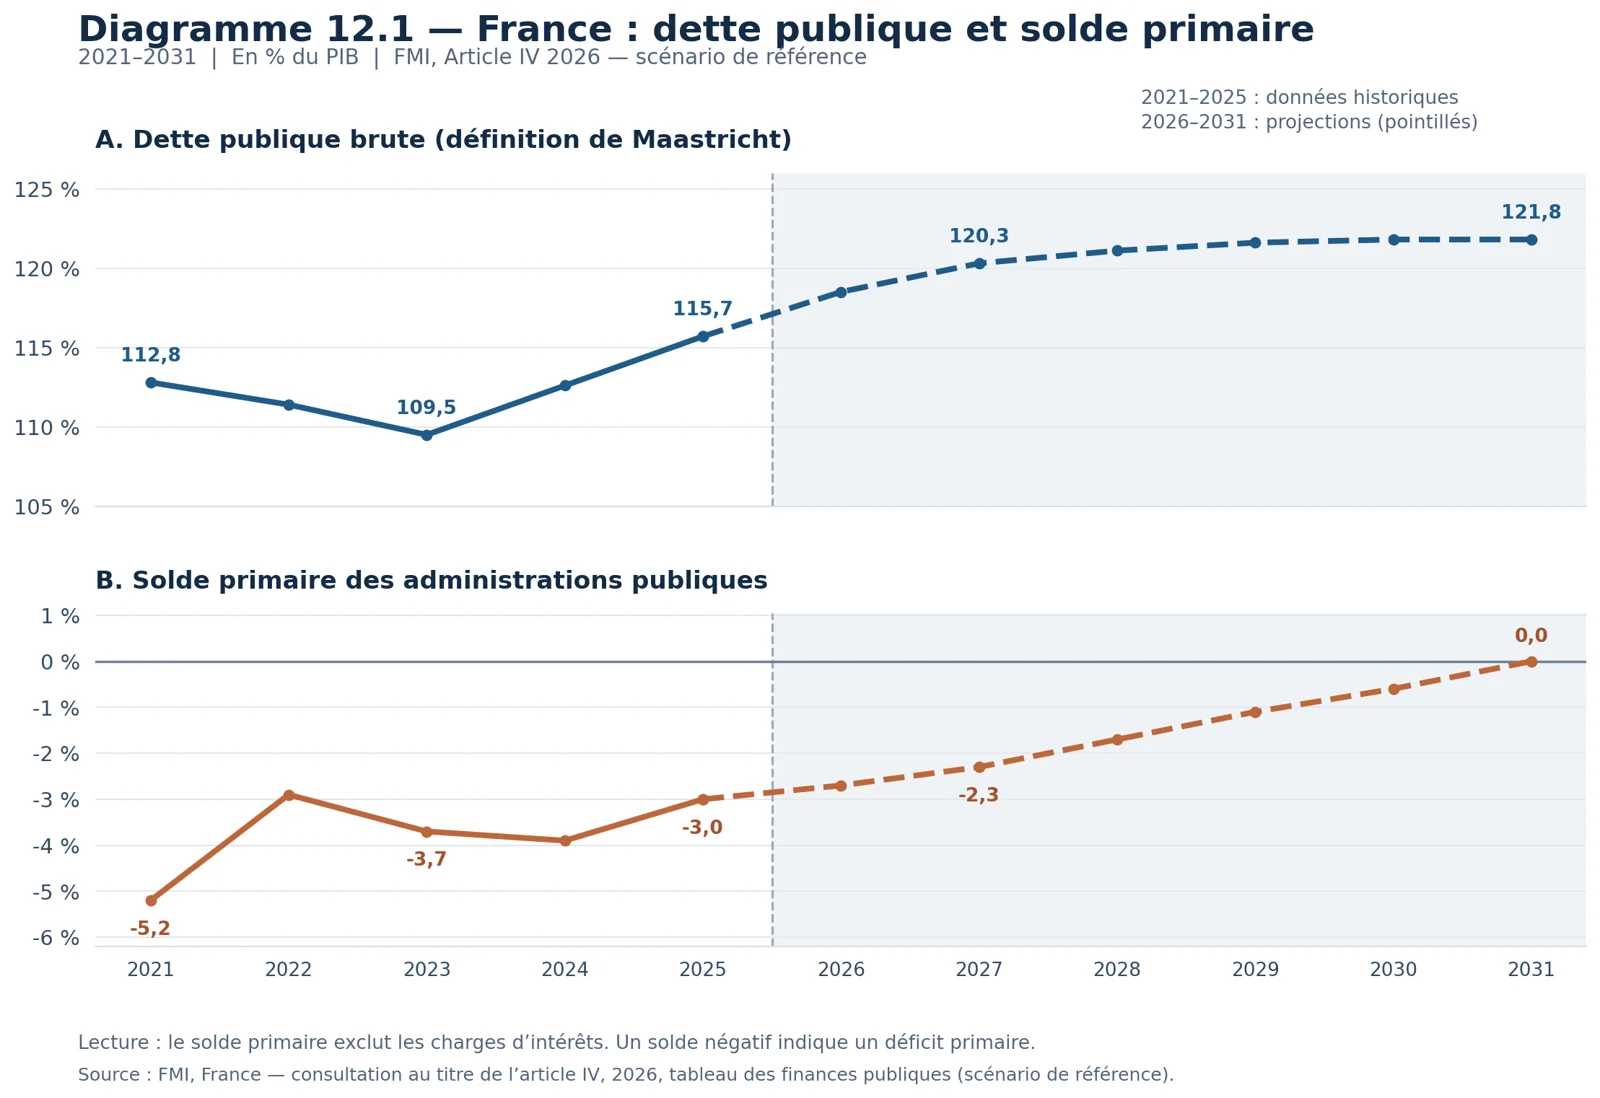
Cette distinction est essentielle dans le cas français. La persistance de déficits primaires importants complique la stabilisation de l’endettement, particulièrement lorsque la croissance nominale ralentit et que le coût effectif du financement augmente. La dette élevée ne signifie pas nécessairement qu’un État soit confronté à une crise immédiate de financement. Sa soutenabilité dépend également de sa capacité fiscale, de la structure de ses engagements, de la profondeur du marché de ses titres, de la confiance des investisseurs et de la crédibilité de sa politique économique.
La France bénéficie d’atouts importants : une économie diversifiée, une base fiscale étendue, un marché obligataire profond et son appartenance à la zone euro. Ces facteurs soutiennent sa capacité d’accès aux financements. Ils ne suppriment cependant pas la contrainte budgétaire intertemporelle. Plus l’encours de dette est élevé, plus les finances publiques deviennent sensibles aux variations des taux d’intérêt, de la croissance et du solde primaire. Une hausse durable du coût du financement peut progressivement réduire les marges de manœuvre budgétaires, même en l’absence de tensions immédiates sur les marchés.
L’enjeu central n’est donc pas uniquement le niveau de la dette, mais la capacité de l’économie et des finances publiques à en maîtriser durablement la dynamique.
12.2. Le retour du coût de l’argent : une nouvelle contrainte budgétaire
Pendant une grande partie des années 2010, la France a bénéficié de conditions de financement exceptionnellement favorables. La baisse des rendements obligataires, puis leur maintien à des niveaux historiquement faibles, ont permis de contenir les charges d’intérêts malgré l’augmentation de l’encours de dette. Cet environnement a atténué la contrainte budgétaire immédiate. Il a également pu réduire la perception de l’urgence des ajustements structurels, dans la mesure où l’augmentation de l’endettement ne se traduisait pas immédiatement par une progression proportionnelle des charges financières.
Le changement de régime monétaire intervenu à partir de 2022 a progressivement modifié cette situation. Le resserrement de la politique monétaire destiné à combattre l’inflation a entraîné une remontée des taux d’intérêt, renchérissant les nouvelles émissions obligataires et les opérations de refinancement.
La transmission aux finances publiques n’est toutefois ni instantanée ni uniforme. Les titres à taux fixe déjà émis conservent généralement leurs conditions contractuelles jusqu’à leur échéance. Le coût moyen de la dette augmente donc progressivement, à mesure que les titres anciens sont remboursés et remplacés par de nouveaux emprunts émis aux conditions du marché.
Il faut ainsi distinguer le taux d’intérêt de marché, qui détermine le coût des nouvelles émissions, du taux d’intérêt effectif moyen, qui reflète le coût de l’ensemble de la dette existante. Une augmentation rapide des rendements obligataires ne provoque pas immédiatement une hausse équivalente du coût moyen de l’encours.
La vitesse de transmission dépend notamment de la maturité moyenne de la dette, du calendrier des remboursements, de la proportion des titres à taux fixe et de la structure des instruments financiers. Une maturité relativement longue amortit les variations immédiates des taux, mais prolonge également dans le temps les effets d’un changement durable des conditions de financement.
Les titres indexés sur l’inflation constituent un mécanisme supplémentaire. Leur charge financière dépend des modalités contractuelles d’indexation et peut augmenter lorsque l’inflation s’accélère, indépendamment de l’évolution immédiate des taux nominaux de marché.
Il convient également de distinguer les charges d’intérêts enregistrées en comptabilité nationale des flux de trésorerie effectivement décaissés. Les conventions de comptabilisation, notamment pour les titres indexés, peuvent expliquer certains écarts entre les indicateurs.
Un autre mécanisme mérite d’être souligné : les charges d’intérêts peuvent continuer d’augmenter après la stabilisation, voire la baisse, des taux de marché. Cette situation se produit lorsque les emprunts anciens arrivant à échéance avaient été émis à des taux inférieurs à ceux auxquels l’État peut désormais se refinancer. La hausse des charges d’intérêts constitue une contrainte budgétaire particulière. Elle absorbe une part croissante des ressources publiques sans correspondre directement à une amélioration des services collectifs ou à une augmentation des capacités productives.
Elle peut ainsi réduire les marges disponibles pour financer l’éducation, la santé, les infrastructures, la transition énergétique et les investissements favorables à la croissance potentielle. Le retour du coût de l’argent modifie donc les conditions de l’arbitrage budgétaire. Il renforce la nécessité de maîtriser les déficits primaires et d’améliorer l’efficacité des dépenses publiques afin d’éviter que la progression des charges financières ne limite durablement les possibilités d’action de l’État.
12.3. Les besoins bruts de financement et le risque de refinancement
Les besoins de financement d’un État ne se limitent pas au déficit annuel. Ils comprennent également les remboursements des emprunts arrivant à échéance, auxquels s’ajoutent les opérations de trésorerie et certains ajustements financiers. Cette distinction est particulièrement importante pour la France, qui doit régulièrement refinancer des volumes considérables de titres publics.
Il convient toutefois de différencier la dette publique au sens de Maastricht, qui couvre l’ensemble des administrations publiques, de la dette négociable de l’État, gérée par l’Agence France Trésor. Les émissions d’OAT et les amortissements publiés par cette agence concernent principalement les opérations de financement de l’État et ne représentent pas, à eux seuls, les besoins de financement consolidés de l’ensemble des administrations publiques.
Les besoins bruts de financement de l’État résultent principalement du déficit budgétaire à financer, des remboursements de titres arrivant à échéance et des autres opérations prévues dans son tableau de financement. Cette distinction permet de comprendre pourquoi un État peut avoir des besoins de financement importants même lorsque son déficit annuel diminue. Une partie substantielle des émissions sert à renouveler la dette existante plutôt qu’à financer de nouvelles dépenses.
Le risque de refinancement correspond à la possibilité que les titres arrivant à échéance doivent être remplacés dans des conditions financières moins favorables, voire dans un contexte de tensions sur la demande des investisseurs.
Une hausse des taux d’intérêt peut ainsi produire deux effets complémentaires : elle renchérit immédiatement le financement des nouveaux déficits et accroît progressivement le coût du renouvellement des titres anciens.
La structure des échéances joue donc un rôle déterminant. Une concentration excessive des remboursements sur une période courte peut accroître la sensibilité aux conditions de marché, tandis qu’une répartition plus régulière des maturités contribue à limiter les risques.
La gestion de la dette vise précisément à concilier plusieurs objectifs : assurer la continuité du financement de l’État, limiter les coûts à moyen terme, maîtriser les risques et préserver la liquidité du marché des titres publics. La diversification des investisseurs, la régularité des émissions, la prévisibilité du calendrier de financement et le maintien d’une structure d’échéances adaptée contribuent à renforcer la résilience financière. Ces instruments de gestion sont indispensables, mais ils ne peuvent compenser indéfiniment une trajectoire budgétaire structurellement déséquilibrée. Une accumulation persistante de déficits augmente progressivement les besoins de financement et l’exposition aux marchés.
Le risque principal ne réside donc pas nécessairement dans une incapacité immédiate à emprunter, mais dans une détérioration graduelle des conditions financières qui rend le redressement budgétaire plus difficile et plus coûteux.
12.4. La soutenabilité de la dette : le rôle décisif de la croissance et du solde primaire
La soutenabilité de la dette publique dépend fondamentalement de l’interaction entre le coût de l’endettement, la croissance nominale de l’économie et le solde primaire des administrations publiques.
Le solde primaire correspond au solde budgétaire hors charges d’intérêts. Il permet d’apprécier la situation des finances publiques indépendamment du coût de la dette accumulée dans le passé.
La dynamique du ratio dette/PIB peut être résumée, de manière approximative, par la relation suivante :
Variation du ratio de dette ≈ (taux d’intérêt effectif − croissance nominale) × ratio de dette initial − solde primaire + ajustements entre flux et stocks.
Sous une forme algébrique :
Δdₜ ≈ (iₜ − gₜ) × dₜ₋₁ − spₜ + afₜ
où : d représente le ratio dette publique/PIB ; i désigne le taux d’intérêt effectif moyen de la dette ; g correspond au taux de croissance nominale du PIB ; sp représente le solde primaire en pourcentage du PIB, positif en cas d’excédent ; et af désigne les ajustements entre flux et stocks, exprimés en pourcentage du PIB.
- Cette relation met en évidence trois mécanismes essentiels.
- Premièrement, lorsque le taux d’intérêt effectif dépasse la croissance nominale, la dynamique spontanée de la dette tend à augmenter le ratio d’endettement. En l’absence d’ajustements favorables entre flux et stocks, un excédent primaire devient alors nécessaire pour le stabiliser.
- Deuxièmement, lorsque la croissance nominale dépasse le taux effectif, l’effet de dénominateur peut contribuer à réduire le ratio d’endettement. La stabilisation peut alors être compatible avec un déficit primaire limité, dont l’ampleur dépend de l’écart entre croissance et taux d’intérêt ainsi que du niveau initial de dette.
- Troisièmement, plus le ratio initial de dette est élevé, plus une variation donnée de l’écart entre taux d’intérêt et croissance produit un effet important sur la dynamique de l’endettement.
Pour une évaluation quantitative précise, la relation doit être calculée sous sa forme exacte, en tenant compte du facteur de croissance nominale au dénominateur et des ajustements entre flux et stocks.
Dans le cas français, la persistance de déficits primaires constitue une difficulté majeure. Lorsque les administrations publiques enregistrent durablement un déficit hors intérêts, les besoins de financement augmentent indépendamment des charges financières associées à la dette passée.
Une stratégie crédible de stabilisation doit donc reposer sur trois composantes complémentaires.
- La première est l’amélioration progressive du solde primaire, grâce à une combinaison cohérente de maîtrise des dépenses, d’efficacité de l’action publique et de mobilisation des recettes.
- La deuxième est le renforcement de la croissance potentielle, qui contribue à élargir les bases fiscales et à améliorer durablement la capacité de financement de l’économie.
- La troisième est la maîtrise des risques financiers, notamment à travers une gestion prudente des échéances, la préservation de la confiance des investisseurs et la crédibilité des engagements budgétaires.
- La soutenabilité doit également être examinée à partir de scénarios alternatifs. Une croissance plus faible que prévu, une augmentation prolongée des taux d’intérêt ou une exécution insuffisante des mesures de consolidation peuvent entraîner une trajectoire de dette sensiblement différente de celle du scénario central.
- Les analyses de sensibilité permettent d’évaluer l’ampleur des ajustements nécessaires et d’identifier les conditions dans lesquelles le ratio dette/PIB pourrait se stabiliser.
- Il importe enfin de distinguer la soutenabilité de long terme du risque de liquidité à court terme. Un État peut conserver un accès régulier aux marchés tout en suivant une trajectoire d’endettement qui nécessite des corrections futures importantes. Inversement, des tensions temporaires sur les marchés ne signifient pas nécessairement que la dette est fondamentalement insoutenable.
- La soutenabilité de la dette française dépend ainsi moins d’un seuil universel d’endettement que de la capacité des pouvoirs publics à rétablir une trajectoire primaire crédible et à soutenir durablement la croissance nominale.
12.5. Conclusion : une dette encore finançable, mais une contrainte budgétaire croissante
La France conserve une capacité importante d’accès aux marchés financiers, soutenue notamment par la profondeur du marché de ses titres publics et son appartenance à la zone euro. Toutefois, l’accumulation des déficits, le niveau élevé de l’endettement et le retour de taux d’intérêt plus élevés rendent progressivement sa trajectoire budgétaire plus vulnérable.
La réduction du déficit global ne suffit pas, à elle seule, à garantir la stabilisation du ratio dette/PIB. Celle-ci dépend de l’amélioration durable du solde primaire, de la relation entre croissance nominale et coût effectif de la dette, ainsi que des ajustements entre flux et stocks.
Le véritable enjeu n’est donc pas seulement de préserver la capacité immédiate de financement de l’État, mais de restaurer une trajectoire budgétaire compatible avec la croissance potentielle, la stabilité financière et le financement durable du modèle économique et social français.
Le retour du coût de l’argent transforme ainsi la dette publique en une contrainte de plus en plus structurante pour les choix économiques et budgétaires à venir.
Chapitre 13. Risque souverain, primes de risque et transmission aux marchés financiers
Le risque souverain dépasse le marché obligataire.
La perception du risque souverain français peut influencer non seulement le coût de financement de l’État, mais également les conditions de crédit, la valorisation des actifs financiers et les décisions d’investissement. Ces transmissions ne doivent pas être considérées comme mécaniques.
Ce chapitre analyse la manière dont les investisseurs évaluent le risque associé à la dette publique française et comment une dégradation de la confiance peut affecter le financement de l’économie. Il distingue les tensions de marché observables des mécanismes de transmission potentiels, afin d’éviter toute confusion entre corrélation financière et causalité économique.
13.1. La prime de risque souverain : un indicateur de confiance
Le rendement des obligations souveraines reflète plusieurs composantes : les anticipations de taux d’intérêt, les perspectives d’inflation, les conditions de liquidité, la durée des titres et les risques propres à l’émetteur.
Dans la zone euro, l’écart entre les rendements des obligations françaises et allemandes de maturité comparable constitue un indicateur couramment utilisé pour apprécier la perception relative du risque français.
Cet écart, souvent désigné comme le spread OAT–Bund, ne représente toutefois pas une mesure pure du risque de défaut. Il intègre également les différences de liquidité, de rareté des titres et d’autres caractéristiques de marché.
La crédibilité de la politique budgétaire influence les anticipations des investisseurs. Une trajectoire de dette jugée difficilement soutenable, des objectifs de déficit régulièrement révisés ou une instabilité politique persistante peuvent accroître l’incertitude et contribuer à une hausse de la prime exigée.
Cette évolution peut intervenir même en l’absence de difficultés immédiates de financement. Les marchés évaluent en effet les risques futurs et peuvent ajuster leurs exigences de rendement avant qu’une dégradation ne se matérialise dans les comptes publics.
La discipline des marchés financiers constitue ainsi une contrainte supplémentaire pour les États fortement endettés.
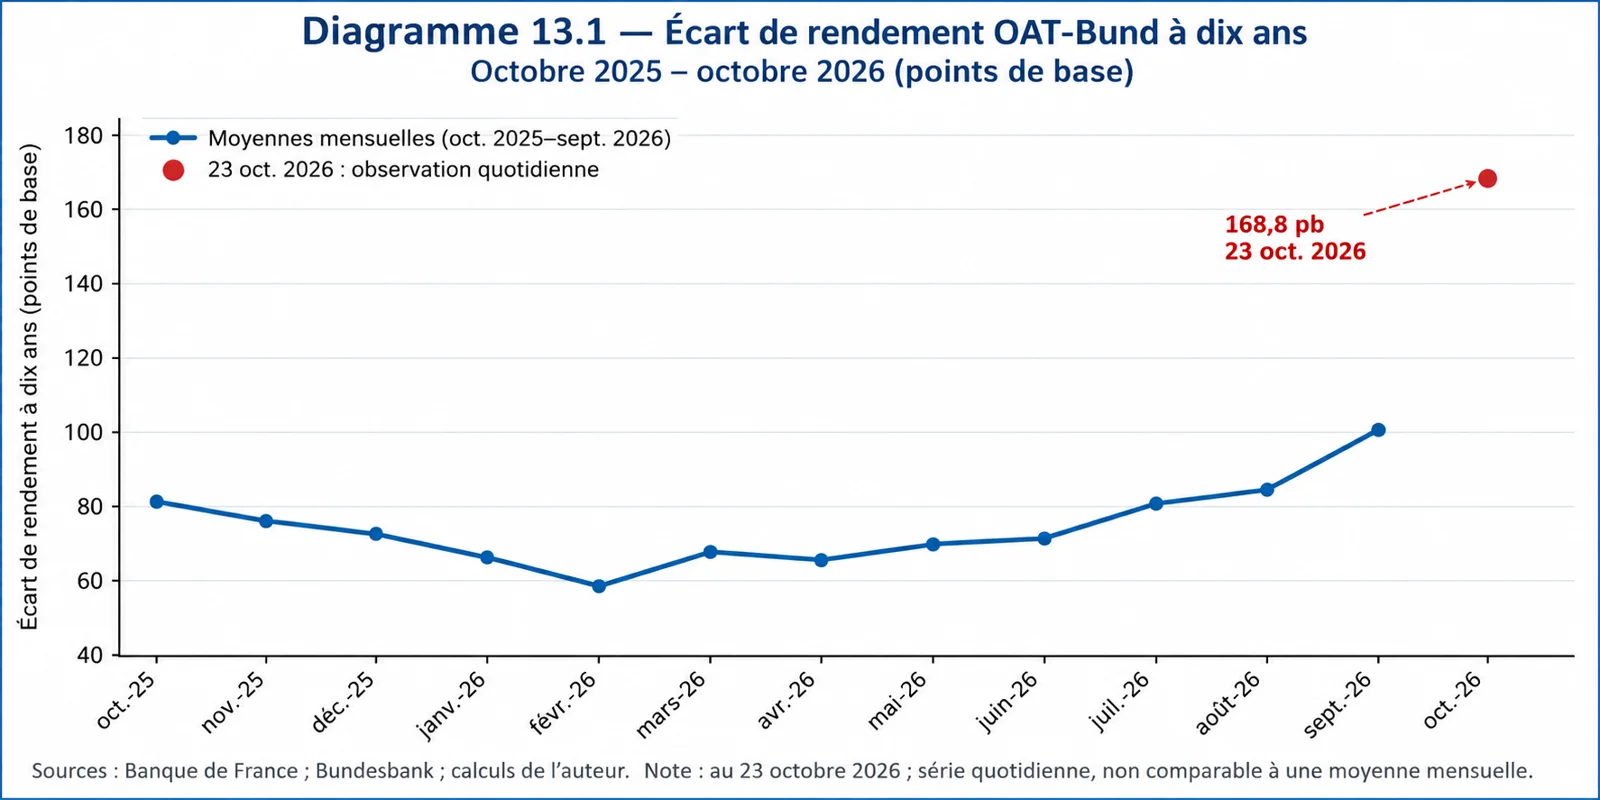
Note : série mensuelle jusqu’à septembre 2026 ; observation quotidienne isolée au 23 octobre 2026. Sources : Banque de France, Bundesbank, calculs Macropole (consultés le 24 octobre 2026).
13.2. La transmission du risque souverain aux banques
Les banques entretiennent des relations étroites avec les marchés de dette souveraine. Elles peuvent détenir des titres publics dans leurs portefeuilles et les utiliser dans certaines opérations de financement ou de gestion de liquidité.
Une hausse des rendements obligataires entraîne une baisse du prix de marché des titres à taux fixe existants. Selon leur classification comptable, leur durée et leurs dispositifs de couverture, cette évolution peut affecter les valorisations, les fonds propres ou les capacités de financement des établissements.
Le renchérissement de la dette souveraine peut également influencer les conditions auxquelles les banques se refinancent sur les marchés.
Ces mécanismes ne signifient pas qu’une augmentation des rendements français entraîne automatiquement une crise bancaire. Leur intensité dépend de la solidité des établissements, de leurs expositions, de leurs couvertures et de l’environnement monétaire et réglementaire.
Ils montrent néanmoins que le risque souverain ne demeure pas nécessairement limité au bilan de l’État.
Dans certaines circonstances, une interaction défavorable peut apparaître entre la perception du risque public, les conditions de financement bancaire et l’activité économique.
13.3. Les conséquences possibles pour les entreprises et l’investissement
Une augmentation persistante de la prime souveraine peut se transmettre aux conditions de financement des entreprises par plusieurs canaux.
- Le premier concerne les taux d’intérêt. Le rendement des titres publics constitue une référence importante pour la tarification d’autres instruments financiers. Une hausse des taux souverains peut ainsi contribuer à renchérir certaines émissions obligataires et certains financements privés.
- Le deuxième canal passe par le système bancaire. Une dégradation des conditions de financement ou de la capacité de prise de risque des banques peut entraîner un resserrement des conditions de crédit.
- Le troisième canal est celui de la confiance. Une incertitude accrue sur les perspectives budgétaires et politiques peut conduire les entreprises à différer leurs investissements et les ménages à adopter des comportements plus prudents.
Ces mécanismes peuvent peser sur la croissance et, indirectement, sur les recettes publiques.
Toutefois, leur ampleur doit être mesurée empiriquement. Une baisse des cours boursiers ou une augmentation des spreads ne démontre pas, à elle seule, une contraction effective du crédit ou de l’investissement.
L’analyse doit donc confronter les évolutions des marchés aux données relatives au financement bancaire, aux émissions obligataires, à l’investissement et à l’activité réelle.
13.4. Les tensions financières françaises en 2026 : des signaux à interpréter avec prudence
Les tensions observées sur les marchés financiers français en 2026 illustrent l’importance croissante de la perception du risque souverain. Elles se manifestent notamment par des pressions sur les rendements obligataires, une évolution relative parfois défavorable des actions françaises et des interrogations des investisseurs sur les perspectives budgétaires et la stabilité politique du pays.
Ces évolutions doivent toutefois être interprétées avec prudence. Les performances boursières dépendent de nombreux facteurs, notamment les perspectives de bénéfices des entreprises, la composition sectorielle des indices, la conjoncture internationale, les taux d’intérêt et les événements propres aux sociétés cotées. Il serait donc excessif d’attribuer l’ensemble des mouvements de marché à la seule situation budgétaire française.
En revanche, la combinaison d’un endettement public élevé, de déficits persistants, de tensions sur les coûts de financement et d’incertitudes politiques peut renforcer la perception du risque souverain et accroître la sensibilité des investisseurs aux perspectives économiques du pays.
L’enjeu fondamental réside dans les mécanismes de transmission de ces tensions à l’économie réelle. Une augmentation durable des primes de risque souverain peut progressivement affecter le coût du financement des banques et des entreprises, les conditions du crédit et les décisions d’investissement, même en l’absence d’une crise souveraine ouverte.
Ainsi, les tensions financières observées en 2026 ne doivent être ni exagérées ni minimisées. Elles constituent des signaux de vigilance qui soulignent l’importance d’une trajectoire budgétaire crédible, d’une croissance économique plus robuste et d’une capacité politique à engager des réformes durables.
13.5. Prévenir une dynamique financière défavorable
Une dégradation persistante de la confiance peut créer un mécanisme cumulatif : augmentation des primes de risque, renchérissement progressif du service de la dette, affaiblissement de l’investissement et ralentissement de la croissance. Ce ralentissement peut à son tour réduire les recettes publiques et compliquer l’ajustement budgétaire. Un tel mécanisme n’est ni automatique ni inévitable. Il dépend de la réaction des autorités, des conditions économiques et du cadre institutionnel. La prévention repose principalement sur une programmation budgétaire crédible, des objectifs vérifiables, des mesures suffisamment détaillées et une stratégie compatible avec le maintien de la croissance. La stabilité institutionnelle et la capacité à mettre en œuvre les engagements annoncés jouent également un rôle essentiel dans la formation des anticipations.
13.6. Conclusion : le risque souverain dépasse le marché obligataire
La perception du risque souverain français peut influencer non seulement le coût de financement de l’État, mais également les conditions de crédit, la valorisation des actifs financiers et les décisions d’investissement. Ces transmissions ne doivent pas être considérées comme mécaniques. Elles dépendent de l’intensité des tensions, de la situation des établissements financiers et des perspectives économiques.
La crédibilité budgétaire constitue néanmoins un bien économique collectif : sa dégradation peut imposer des coûts à l’ensemble de l’économie, au-delà des seules administrations publiques.
Chapitre 14. Les protections européennes et leurs limites : le rôle de la BCE
Une protection européenne importante, mais conditionnelle.
L’appartenance à la zone euro constitue un atout majeur pour la stabilité financière française. Elle offre un cadre monétaire crédible, des marchés financiers intégrés et des instruments capables d’atténuer certaines tensions. Ces protections ne constituent toutefois ni une garantie illimitée ni une alternative à l’ajustement budgétaire.
Ce chapitre examine les avantages que la France retire de son appartenance à la zone euro et les limites des mécanismes européens de protection financière. Il précise pourquoi les instruments monétaires communs peuvent réduire certains risques de marché sans se substituer à une politique budgétaire nationale soutenable.
14.1. L’appartenance à la zone euro : un facteur majeur de résilience
L’appartenance à la zone euro offre à la France plusieurs avantages économiques et financiers.
- La monnaie commune élimine le risque de change nominal entre les États membres et facilite les échanges, les investissements et l’intégration des marchés financiers.
- L’Eurosystème contribue à assurer la liquidité du système bancaire et à préserver le fonctionnement de la transmission monétaire.
- La profondeur des marchés financiers européens, la présence d’investisseurs institutionnels importants et l’existence d’un cadre monétaire commun constituent également des facteurs de résilience.
- Ces avantages distinguent la situation française de celle d’un État émergent endetté principalement en devises étrangères ou exposé à une forte instabilité monétaire.
- Toutefois, l’appartenance à la zone euro implique également que la France ne dispose pas d’une politique monétaire nationale autonome ni de la possibilité d’ajuster son taux de change vis-à-vis de ses partenaires de la monnaie commune.
La restauration de la compétitivité et des équilibres économiques dépend donc davantage des ajustements internes, des réformes structurelles et de la qualité de la politique budgétaire.
14.2. Les instruments de la BCE : protéger la transmission monétaire, non financer les déficits
La Banque centrale européenne dispose de plusieurs instruments destinés à conduire la politique monétaire et à préserver sa transmission dans l’ensemble de la zone euro.
- Ses opérations de refinancement, ses dispositifs de liquidité et, dans certaines circonstances, ses interventions sur les marchés de titres peuvent contribuer à limiter des dysfonctionnements financiers.
- L’instrument de protection de la transmission, ou TPI, vise notamment à répondre à certaines dynamiques de marché désordonnées et injustifiées susceptibles de compromettre la transmission de la politique monétaire. Son utilisation demeure cependant soumise à des critères et à une appréciation du Conseil des gouverneurs de la BCE. Elle ne constitue pas une garantie automatique de financement pour un État membre.
- Il importe également de distinguer cet instrument des opérations monétaires sur titres, ou OMT, dont l’activation est associée à des conditions institutionnelles spécifiques, notamment l’existence d’un programme approprié du Mécanisme européen de stabilité.
- Ces dispositifs poursuivent des objectifs monétaires et financiers définis. Ils ne permettent pas de considérer que les dettes publiques nationales bénéficient d’une garantie inconditionnelle.
La BCE demeure tenue par son mandat et par le cadre juridique européen, notamment l’interdiction du financement monétaire direct des administrations publiques.
14.3. Le cadre budgétaire européen : surveillance et discipline
L’appartenance à l’Union européenne et à la zone euro s’accompagne d’engagements budgétaires communs.
- Le cadre européen réformé repose notamment sur des trajectoires budgétaires pluriannuelles et sur le suivi de l’évolution des dépenses primaires nettes, selon les règles applicables aux États membres.
- Ces dispositifs visent à renforcer la soutenabilité des finances publiques tout en tenant compte des situations nationales et des besoins de réforme et d’investissement.
- Pour la France, la crédibilité des engagements européens dépend de leur traduction dans les lois de finances, les décisions de dépenses et les réformes effectivement mises en œuvre.
- Une trajectoire annoncée ne produit pas les mêmes effets qu’une trajectoire soutenue par des mesures adoptées, quantifiées et suivies.
- Le cadre européen peut ainsi contribuer à renforcer la discipline budgétaire, mais son efficacité dépend largement de la volonté et de la capacité des autorités nationales à respecter leurs engagements.
14.4. Pourquoi la France ne peut pas compter exclusivement sur les protections européennes ?
Les protections monétaires et institutionnelles de la zone euro peuvent limiter certains risques de liquidité et de fragmentation financière.
Elles ne suppriment cependant pas les déterminants fondamentaux de la soutenabilité : le niveau de la dette, le solde primaire, la croissance nominale et le coût effectif de financement.
Une intervention monétaire peut contribuer à préserver le fonctionnement des marchés. Elle ne remplace pas les recettes nécessaires au financement des dépenses publiques et ne corrige pas automatiquement les rigidités structurelles de l’économie.
De même, le cadre budgétaire européen peut définir des objectifs et renforcer la surveillance, mais il ne peut se substituer aux arbitrages politiques et sociaux nécessaires à leur réalisation.
La responsabilité du redressement demeure donc principalement nationale.
Cette réalité revêt une importance particulière pour la France. L’ampleur de son économie, son poids dans la zone euro et ses engagements européens renforcent les conséquences potentielles d’une détérioration prolongée de ses finances publiques.
La stratégie française doit ainsi conjuguer crédibilité nationale et cohérence européenne, en préservant les conditions de la croissance et de la cohésion sociale.
14.5. Conclusion : une protection européenne importante, mais conditionnelle
L’appartenance à la zone euro constitue un atout majeur pour la stabilité financière française. Elle offre un cadre monétaire crédible, des marchés financiers intégrés et des instruments capables d’atténuer certaines tensions.
Ces protections ne constituent toutefois ni une garantie illimitée ni une alternative à l’ajustement budgétaire.
La France doit donc préserver la confiance des investisseurs et de ses partenaires européens par une stratégie nationale crédible, fondée sur la maîtrise progressive des déficits, la croissance et la mise en œuvre effective des réformes.
Conclusion de la Partie IV : la dette devient une contrainte pour l’ensemble du modèle économique et social
L’analyse de la dette souveraine, des marchés financiers et des protections européennes montre que la contrainte budgétaire française ne peut plus être considérée comme une simple question comptable. L’accumulation de dette et le retour de taux d’intérêt plus élevés accroissent progressivement les charges financières et réduisent les marges disponibles pour financer les politiques publiques. Les tensions sur les marchés souverains peuvent également se transmettre aux banques, aux entreprises et à l’investissement, renforçant les risques pour la croissance. La France conserve des atouts économiques, institutionnels et financiers considérables. Son appartenance à la zone euro constitue notamment un facteur important de résilience. Toutefois, ces avantages ne dispensent pas d’une stratégie de rééquilibrage crédible.
Le principal enseignement de cette partie est que la dette publique, longtemps perçue comme un instrument permettant de différer certains arbitrages, devient progressivement une contrainte qui rend ces arbitrages plus urgents et plus difficiles.
La question centrale est désormais celle de la capacité politique et sociale à conduire les transformations nécessaires. C’est précisément cette difficulté que la Partie V examinera, en analysant la fragmentation parlementaire, les contradictions entre engagements budgétaires et exigences sociales, ainsi que les conséquences de l’échéance présidentielle de 2027.
Laisser un commentaire