

Sept questions fondamentales, trois trajectoires à l’horizon 2035 et les conditions d’un redressement. Synthèse de l’étude du Dr Abdelrahmi Bessaha.
En bref :
L’Essentiel
La France traverse une crise économique, budgétaire, sociale et politique dont la profondeur dépasse largement les difficultés récurrentes de préparation et d’exécution du budget de l’État. Cette crise est avant tout celle d’un modèle économique et social dont les engagements collectifs, les mécanismes de financement et les capacités de création de richesses se sont progressivement désajustés. Malgré ses atouts productifs, technologiques et institutionnels, le pays peine à retrouver une croissance suffisamment dynamique pour soutenir durablement son niveau de dépenses publiques, préserver les acquis de son État-providence et stabiliser son endettement. Cinquante années de déficits publics ont progressivement transformé des déséquilibres initialement maîtrisables en contraintes structurelles qui réduisent aujourd’hui la liberté de choix des politiques économiques.
Cette situation résulte d’un enchaînement de facteurs qui se renforcent mutuellement : affaiblissement de la croissance potentielle et des gains de productivité, rigidités des dépenses publiques, niveau élevé des prélèvements obligatoires, déficits chroniques, accumulation de dette et augmentation progressive du coût de son financement. Le problème fondamental n’est donc pas seulement que la France dépense davantage qu’elle ne perçoit, mais que son modèle de croissance ne permet plus de financer durablement l’ensemble de ses engagements collectifs dans les conditions actuelles. À mesure que la dette augmente, les besoins de financement et de refinancement exposent davantage les finances publiques aux conditions des marchés obligataires, aux primes de risque et aux exigences de crédibilité budgétaire. Le renchérissement du financement peut alors réduire les ressources disponibles pour les services publics, l’investissement et la protection sociale.
Les politiques de l’offre engagées depuis 2012, puis amplifiées sous Emmanuel Macron, n’ont pas permis de rompre cette dynamique. Les allégements fiscaux et sociaux consentis aux entreprises ont mobilisé des ressources budgétaires importantes dans l’objectif de soutenir l’emploi, l’investissement et la compétitivité. Si certaines mesures ont eu des effets positifs, leurs résultats globaux en matière de productivité, de croissance potentielle et de redressement des finances publiques sont demeurés insuffisants. En l’absence de compensations budgétaires adéquates et de retombées économiques suffisantes, ces politiques ont pu retarder le rééquilibrage des comptes publics et contribuer à l’aggravation des déficits. Leur bilan pose ainsi la question du rendement économique et social des ressources publiques mobilisées et de la nécessité de substituer à une logique principalement fondée sur les allégements de coûts une véritable stratégie de transformation productive.
À ces déséquilibres économiques et financiers s’ajoute une difficulté politique majeure. Le modèle français d’État-providence, qui a joué un rôle essentiel dans la cohésion sociale, est aujourd’hui confronté à des contraintes de financement croissantes. Les tensions autour de la fiscalité, des retraites, des prestations sociales, des services publics et du pouvoir d’achat alimentent les conflits distributifs et la fragmentation politique. La crise économique nourrit ainsi la polarisation politique, tandis que cette dernière bloque ou retarde les réformes nécessaires, entretenant un cercle vicieux particulièrement difficile à rompre. Le pays ne souffre donc pas uniquement d’un déficit de ressources financières, mais également d’une difficulté croissante à construire des compromis collectifs sur les priorités économiques et le partage des efforts.
Dans ces conditions, la poursuite de politiques fragmentées, de corrections budgétaires annuelles et de compromis de circonstance ne constitue plus une réponse suffisante. Seule une stratégie économique, budgétaire et sociale cohérente à moyen terme, notamment sur la période 2027–2031, peut permettre de rétablir progressivement les équilibres financiers, de relever le potentiel de croissance et de préserver les fondements essentiels du modèle social français. Une telle stratégie devra associer maîtrise et efficacité des dépenses publiques, rationalisation des dispositifs fiscaux, renforcement de l’investissement productif, innovation, amélioration de la compétitivité et restauration de la crédibilité budgétaire. Elle nécessitera également un minimum de concertation entre les principales forces politiques et les partenaires sociaux, sans lequel les réformes risquent de demeurer techniquement souhaitables mais politiquement inapplicables.
Cette voie sera néanmoins exigeante. Le redressement budgétaire et les réformes structurelles entraîneront des coûts économiques et sociaux de transition, susceptibles d’affecter l’activité, l’emploi, les revenus et certaines prestations. Leur ampleur dépendra du rythme des ajustements, de leur composition et des mesures d’accompagnement. La réussite de cette stratégie supposera donc une répartition équitable des efforts, une protection des populations les plus vulnérables et une programmation suffisamment progressive pour limiter les effets récessifs.
La France se trouve ainsi devant un choix historique : poursuivre une trajectoire de croissance faible, de déficits persistants et de dette croissante, au risque de subir ultérieurement des ajustements imposés par les contraintes financières, ou engager dès maintenant une refondation organisée de son modèle économique et social. La réforme ne sera ni facile ni indolore. Mais le coût économique, financier, politique et social de l’inaction pourrait être sensiblement supérieur à celui d’un redressement progressivement maîtrisé.
1. Pourquoi la France connaît-elle une crise budgétaire structurelle malgré ses atouts ?
La crise budgétaire française est donc l’expression d’un déséquilibre structurel entre les capacités de création de richesses, les ressources publiques et les engagements économiques et sociaux de l’État.
Sa résolution ne peut reposer exclusivement sur des réductions uniformes de dépenses ou des augmentations générales de prélèvements. Elle exige une transformation progressive du modèle de croissance, une amélioration de l’efficacité de l’action publique et une adaptation du financement de l’État-providence, afin de préserver ses fonctions essentielles tout en restaurant la soutenabilité des finances publiques.
La France demeure l’une des grandes économies avancées, dotée d’un appareil productif diversifié, d’entreprises internationalisées, d’infrastructures modernes, d’une main-d’œuvre qualifiée et d’institutions économiques solides. Elle dispose également d’une importante capacité de mobilisation fiscale et d’un système de protection sociale développé. Pourtant, ces atouts considérables contrastent avec la persistance de déséquilibres budgétaires, une croissance potentielle relativement faible et une dette publique élevée. Le paradoxe français réside ainsi dans l’incapacité persistante d’une économie riche et productive à assurer durablement le financement de ses engagements collectifs.
Ce paradoxe s’explique d’abord par les limites du modèle de croissance. Le ralentissement des gains de productivité, la faiblesse relative de l’investissement productif dans certains secteurs, les difficultés d’adaptation des compétences et les insuffisances de compétitivité freinent l’expansion de la production et des bases fiscales. Une croissance économique modérée limite mécaniquement la progression des recettes publiques, tandis que le vieillissement démographique et l’évolution des besoins sociaux exercent des pressions supplémentaires sur les dépenses de retraite, de santé et de dépendance. Il en résulte un décalage croissant entre la dynamique des ressources et celle des engagements publics.
La deuxième explication tient à la structure et à l’inertie des dépenses publiques. Le modèle français d’État-providence repose sur des mécanismes étendus de redistribution, des prestations sociales importantes et un réseau dense de services publics. Ces dispositifs constituent des acquis économiques et sociaux essentiels, mais ils comportent des engagements difficiles à ajuster rapidement. À cette rigidité s’ajoutent les dépenses de fonctionnement, les charges de personnel, les transferts publics et, désormais, le poids croissant du service de la dette. Dans un pays où les prélèvements obligatoires sont déjà élevés, la possibilité de financer durablement ces engagements par de nouvelles hausses générales d’impôts apparaît limitée, notamment en raison de leurs effets potentiels sur l’activité, l’investissement et l’acceptabilité sociale.
La troisième explication est institutionnelle et politique. Pendant plusieurs décennies, les gouvernements successifs ont eu recours au déficit pour financer des engagements publics, amortir les chocs économiques et différer certains arbitrages difficiles. Les périodes de reprise n’ont pas toujours été suffisamment mises à profit pour reconstituer les marges de manœuvre budgétaires. Les ajustements ont souvent privilégié des mesures ponctuelles plutôt qu’une révision cohérente des priorités, de l’efficacité de la dépense et des conditions de financement du modèle social. Les crises successives ont accentué ces déséquilibres, mais elles ne sauraient expliquer à elles seules leur persistance.
2. Comment et pourquoi cinquante années de déficits ont-elles réduit les marges de manœuvre ?
Le problème fondamental n’est donc pas l’existence de la dette publique en elle-même, qui peut être économiquement justifiée lorsqu’elle finance des investissements productifs ou amortit des crises, mais sa progression durable en l’absence d’une croissance et d’une capacité de financement suffisantes.
Cinquante années de déficits ont progressivement transformé des arbitrages budgétaires de court terme en contraintes structurelles de long terme. Restaurer les marges de manœuvre de la France suppose désormais de maîtriser la dynamique de l’endettement, de rétablir progressivement le solde primaire et, simultanément, de renforcer le potentiel de croissance de l’économie.
Depuis le milieu des années 1970, la France n’a pas enregistré d’excédent budgétaire de l’ensemble de ses administrations publiques. Cette succession ininterrompue de déficits constitue l’une des caractéristiques les plus préoccupantes de son histoire économique contemporaine. Initialement justifié par les ralentissements économiques, les besoins de modernisation et la préservation de la cohésion sociale, le recours à l’endettement est progressivement devenu un mode durable de financement des engagements publics. Le déficit, qui devrait principalement constituer un instrument de stabilisation conjoncturelle, s’est ainsi transformé en une composante structurelle du fonctionnement des finances publiques françaises.
Pourquoi cette situation a-t-elle perduré ? Plusieurs facteurs se sont cumulés : ralentissement de la croissance, progression des dépenses sociales, vieillissement démographique, augmentation des besoins de financement des services publics et difficulté des gouvernements successifs à adapter les dépenses aux ressources disponibles. Les grandes crises économiques et financières, notamment celles de 2008–2009 et de 2020, ont provoqué des augmentations importantes de l’endettement. Cependant, les périodes de reprise n’ont généralement pas été suffisamment exploitées pour reconstituer les marges budgétaires. La France a donc accumulé les effets des crises sans parvenir, entre celles-ci, à inverser durablement la trajectoire de sa dette.
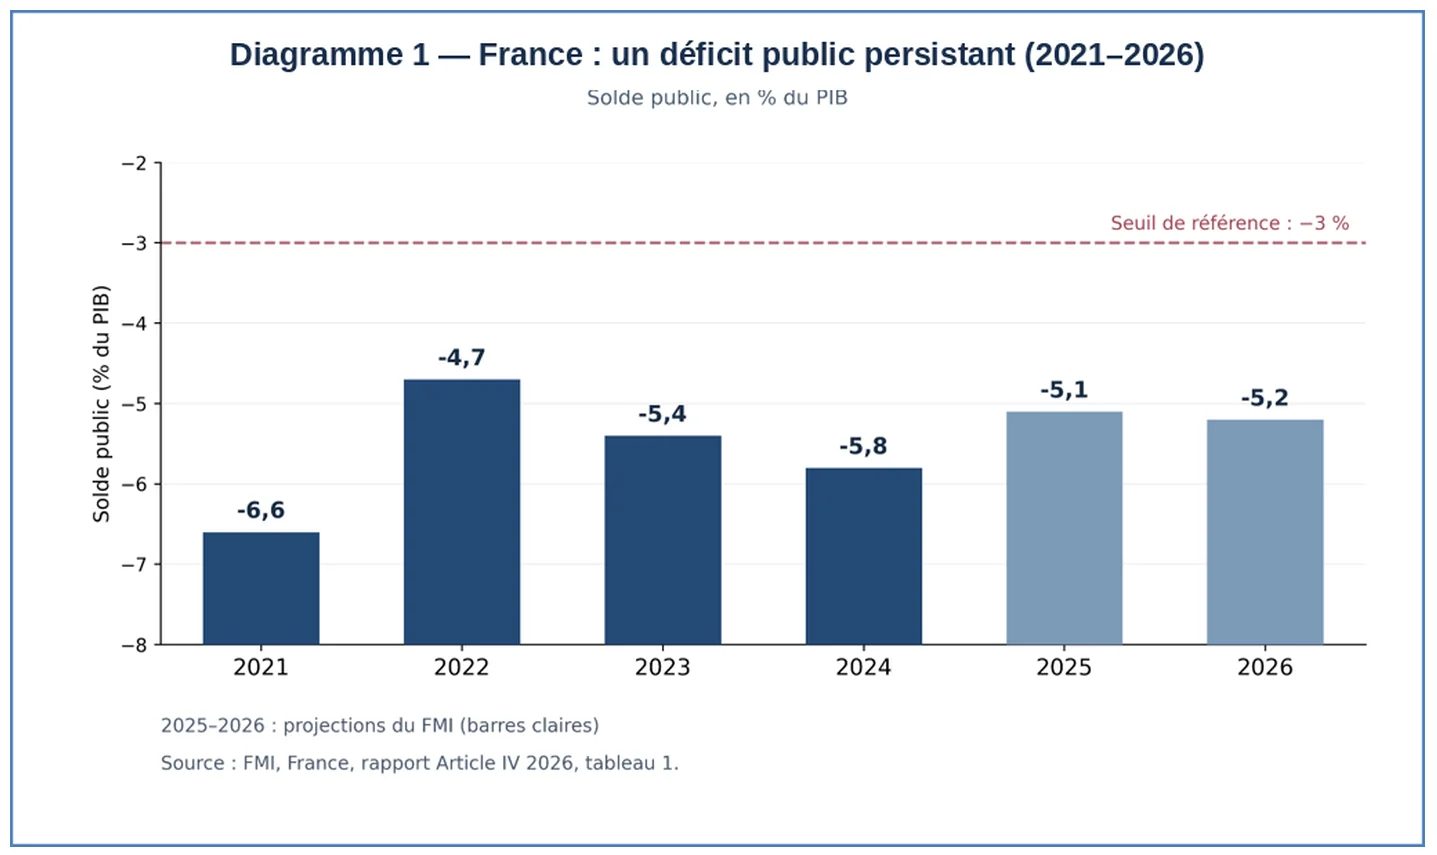
Comment ces déficits ont-ils progressivement réduit les marges de manœuvre ? Le mécanisme repose sur une dynamique cumulative. Chaque déficit nécessite un financement qui contribue, toutes choses égales par ailleurs, à l’augmentation de la dette publique. Cette dette génère des charges d’intérêts et impose des opérations régulières de refinancement des titres arrivant à échéance. Lorsque les besoins d’emprunt augmentent, une part croissante des ressources publiques peut être absorbée par le service de la dette, au détriment d’autres priorités : éducation, santé, infrastructures, transition énergétique, innovation ou investissement productif. L’endettement cesse alors d’être uniquement un instrument de financement pour devenir progressivement une contrainte sur les choix économiques futurs.
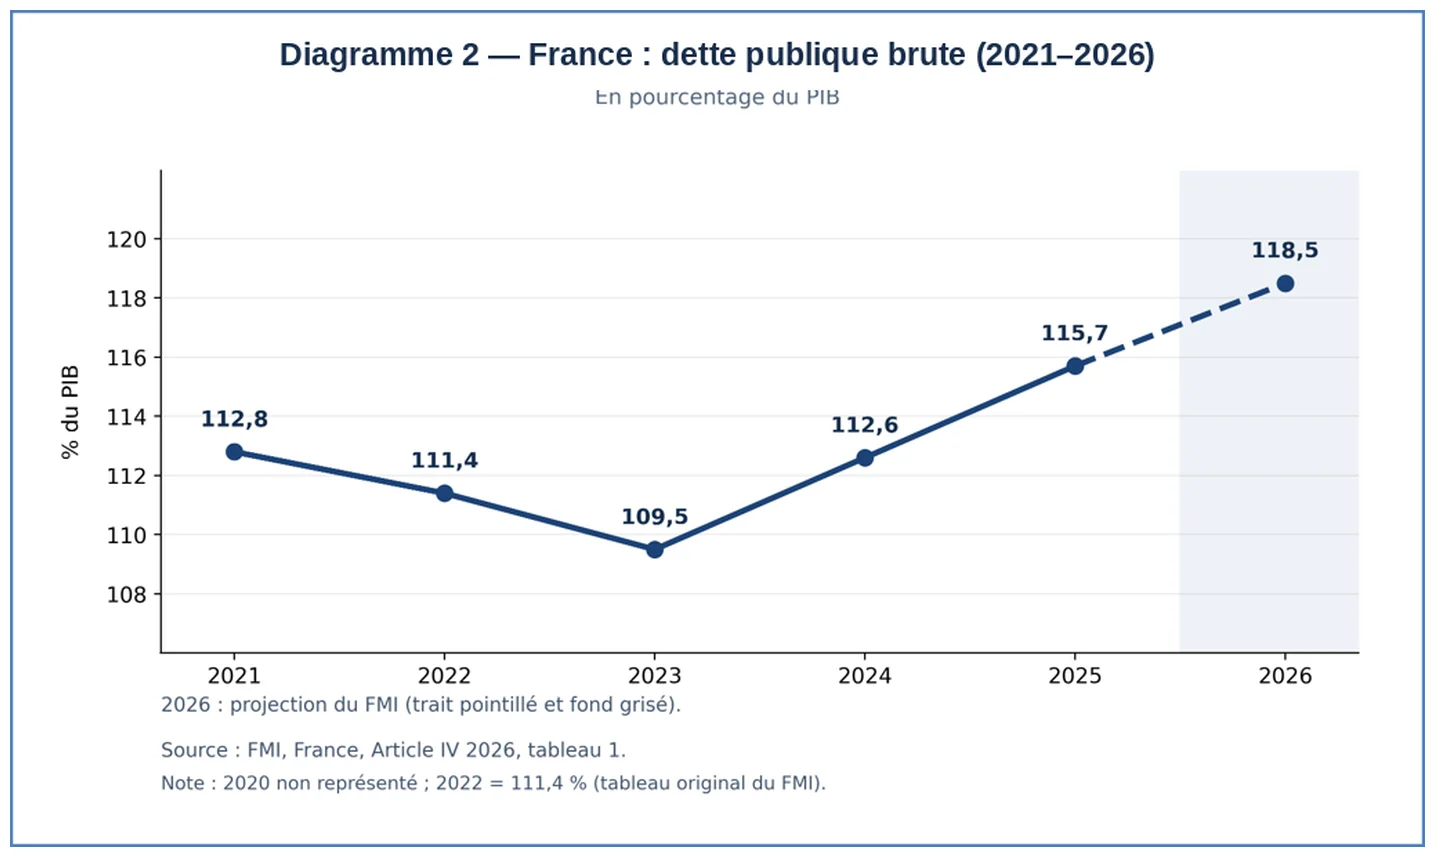
La soutenabilité de cette trajectoire dépend de trois variables fondamentales : le solde primaire, c’est-à-dire le solde public hors intérêts de la dette ; le coût moyen effectif de l’endettement ; et le rythme de croissance nominale de l’économie. Lorsque la croissance nominale est supérieure au taux d’intérêt effectif, elle facilite la stabilisation du ratio dette/PIB. À l’inverse, lorsque le coût de financement dépasse durablement la croissance nominale, un excédent primaire devient nécessaire pour stabiliser ce ratio, toutes choses égales par ailleurs.
En présence de déficits primaires persistants, la dette peut continuer de progresser même lorsque l’activité économique augmente. La faiblesse de la croissance et l’insuffisance de l’ajustement primaire constituent donc deux facteurs déterminants de la vulnérabilité budgétaire française.
Les conséquences dépassent largement la comptabilité publique. L’accumulation de dette réduit la capacité de l’État à répondre à de nouveaux chocs économiques, financiers ou géopolitiques. Elle accroît la sensibilité des finances publiques à une remontée des taux d’intérêt, même si celle-ci se transmet progressivement au coût moyen de la dette à mesure des refinancements. Elle peut également limiter la capacité d’investissement public et déplacer une partie des charges financières vers les générations futures, sans que celles-ci bénéficient nécessairement d’un patrimoine productif équivalent. Enfin, lorsque les investisseurs doutent de la crédibilité d’une trajectoire budgétaire, ils peuvent exiger une prime de risque supplémentaire, renforçant les difficultés de financement.
3. Pourquoi la politique de l’offre a-t-elle retardé le rééquilibrage budgétaire ?
Une mesure peut améliorer l’emploi, les marges ou l’investissement tout en entraînant un coût durable pour les finances publiques. Si les gains de productivité et de croissance restent modestes, le rendement fiscal indirect des allégements demeure insuffisant pour compenser leur coût. La persistance des déséquilibres ne saurait néanmoins être attribuée exclusivement à cette politique.
La politique de l’offre engagée en France à partir de 2012 constituait une tentative de rupture avec un modèle économique caractérisé par une compétitivité affaiblie, une croissance insuffisante, un chômage élevé et des déficits publics persistants. Sous François Hollande, le Crédit d’impôt pour la compétitivité et l’emploi (CICE) et le Pacte de responsabilité visaient à réduire le coût du travail, restaurer les marges des entreprises et stimuler l’emploi et l’investissement. Cette orientation a été prolongée et amplifiée sous Emmanuel Macron à travers la transformation du CICE en allégements pérennes de cotisations sociales, la réduction de l’impôt sur les sociétés, les réformes de la fiscalité du capital et diverses mesures destinées à améliorer l’attractivité économique. L’ambition était de créer les conditions d’une croissance plus dynamique, capable de renforcer les recettes publiques et de faciliter, parallèlement aux efforts de maîtrise des dépenses, la réduction des déficits structurels.
Cette stratégie reposait sur un mécanisme économique identifiable : l’allégement des charges fiscales et sociales devait améliorer la rentabilité des entreprises, encourager l’investissement, renforcer la compétitivité et favoriser les créations d’emplois. L’expansion de l’activité et de l’emploi devait ensuite élargir les bases fiscales et sociales, contribuant indirectement au redressement des comptes publics. Toutefois, la politique de l’offre ne constituait pas, à elle seule, un programme de consolidation budgétaire. Son efficacité financière dépendait également de la réalisation des économies annoncées, de la maîtrise des autres dépenses et de l’ampleur des recettes supplémentaires engendrées par la croissance.
Les résultats économiques ont été contrastés. Les dispositifs mis en œuvre ont contribué, à des degrés variables, à améliorer les marges des entreprises, à soutenir l’emploi et à renforcer certains facteurs d’attractivité. Cependant, ces progrès n’ont pas débouché sur une accélération suffisamment forte et durable de la productivité et de la croissance potentielle pour modifier fondamentalement les perspectives économiques françaises. Les effets des allégements ont également varié selon les entreprises, les secteurs et les dispositifs.
La réduction du coût du travail et de la fiscalité des entreprises, bien qu’utile dans certaines circonstances, ne pouvait à elle seule surmonter les faiblesses structurelles liées à l’innovation, aux qualifications, à l’investissement productif et à la diffusion du progrès technologique.
La principale contradiction de cette stratégie apparaît dans son articulation avec les finances publiques. Les allégements fiscaux et sociaux ont mobilisé des ressources budgétaires considérables. Certains dispositifs, notamment le CICE, étaient initialement accompagnés de mécanismes de financement et de compensations annoncées. Cependant, la question décisive est celle de leur réalisation effective et du coût net des mesures après prise en compte de leurs effets économiques. Lorsque les recettes supplémentaires issues de l’activité et les économies budgétaires effectivement réalisées ne compensent pas intégralement les réductions de prélèvements, les déficits demeurent plus élevés qu’ils ne l’auraient été, toutes choses égales par ailleurs. Les bénéfices économiques d’une mesure ne signifient donc pas nécessairement son autofinancement budgétaire.
Cette distinction est fondamentale pour comprendre les limites de la politique de l’offre française. Une mesure peut améliorer l’emploi, les marges ou l’investissement tout en entraînant un coût durable pour les finances publiques. Si les gains de productivité et de croissance restent modestes, le rendement fiscal indirect des allégements demeure insuffisant pour compenser leur coût.
Dans ces conditions, une politique initialement destinée à faciliter le redressement économique et budgétaire peut paradoxalement contribuer au maintien des déficits lorsqu’elle n’est pas accompagnée d’un financement adéquat et d’une transformation productive suffisamment profonde. La persistance des déséquilibres ne saurait néanmoins être attribuée exclusivement à cette politique : les dépenses structurelles, les crises économiques, les mesures exceptionnelles de soutien et les autres décisions budgétaires ont également pesé sur les comptes publics.
Au-delà de son coût financier, cette expérience révèle une limite de conception. Dans une économie avancée, la compétitivité durable ne repose pas uniquement sur le niveau des prélèvements ou le coût du travail. Elle dépend aussi de la productivité, de la qualité des compétences, de l’innovation, de la modernisation industrielle, de l’efficacité des institutions et de la capacité des entreprises à s’insérer dans les chaînes de valeur internationales. Une politique centrée principalement sur les allégements peut améliorer les conditions de production sans provoquer une transformation suffisante du potentiel productif. La France a ainsi été confrontée à une double difficulté : obtenir des résultats économiques durables à la hauteur des ressources mobilisées et financer ces mesures sans compromettre davantage la trajectoire budgétaire.
L’enseignement pour la période 2027–2031 est donc essentiel. La politique de l’offre ne doit pas être abandonnée en tant que principe de renforcement des capacités productives, mais repensée dans ses instruments, son ciblage et son financement. Les dispositifs existants doivent être soumis à des évaluations rigoureuses de leur efficacité économique et de leur coût net. Les ressources publiques devraient être davantage orientées vers les déterminants durables de la croissance : investissement productif, recherche, innovation, formation, transition technologique et amélioration de l’efficacité de l’action publique.
Cette transformation doit s’inscrire dans une stratégie budgétaire pluriannuelle crédible, conciliant compétitivité, croissance et soutenabilité des finances publiques.
4. Pourquoi les marchés financiers deviennent-ils plus exigeants en 2026 ?
Le risque principal n’est donc pas celui d’une interruption imminente et certaine de l’accès de la France aux marchés financiers, mais celui d’un durcissement progressif de ses conditions de financement. Une augmentation persistante des rendements obligataires peut alourdir le service de la dette, réduire les marges budgétaires et exercer une pression sur les conditions de financement des banques, des entreprises et des ménages. Cette évolution pourrait, à son tour, peser sur l’investissement et la croissance, compliquant davantage le redressement des comptes publics. Un cercle vicieux peut ainsi s’installer entre faiblesse de la croissance, déséquilibres budgétaires, incertitude politique et renchérissement du financement.
La France se trouve confrontée à une convergence préoccupante de déséquilibres économiques, budgétaires et politiques. À l’accumulation des déficits et de la dette publique s’ajoutent une croissance potentielle relativement faible et une fragmentation politique qui complique l’élaboration d’une stratégie crédible de redressement. Le problème n’est donc plus seulement celui du niveau de l’endettement, mais celui de la capacité économique et politique du pays à en maîtriser durablement la trajectoire. Cette combinaison de facteurs explique pourquoi les investisseurs accordent une attention croissante aux perspectives budgétaires françaises et à la crédibilité des engagements gouvernementaux.
Les marchés financiers évaluent la dette souveraine à partir de plusieurs déterminants : niveau et dynamique de l’endettement, déficits primaires, perspectives de croissance, besoins de financement, environnement monétaire et capacité des institutions à mettre en œuvre les politiques annoncées. Dans le cas français, la persistance des déficits implique des émissions régulières de titres publics pour financer les nouveaux besoins et refinancer les obligations arrivant à échéance. Lorsque les rendements exigés sur ces émissions augmentent, le coût moyen de la dette s’élève progressivement, au rythme des refinancements. Une hausse durable des taux d’intérêt peut ainsi accroître les charges budgétaires futures et rendre plus difficile la stabilisation de l’endettement.
La dimension politique joue désormais un rôle important dans cette équation. La fragmentation de la représentation parlementaire, les divergences profondes sur les priorités économiques et sociales et les difficultés à construire des compromis durables compliquent l’adoption de réformes structurelles et d’une programmation budgétaire pluriannuelle cohérente. Les débats se concentrent fréquemment sur des mesures immédiates de recettes, des ajustements partiels de dépenses ou des arbitrages annuels, sans toujours déboucher sur une stratégie intégrée associant maîtrise des finances publiques, croissance et préservation de la cohésion sociale. L’incertitude ne porte donc pas uniquement sur les mesures budgétaires à adopter, mais également sur la capacité des institutions politiques à assurer leur continuité et leur mise en œuvre effective.
Cette situation peut modifier l’appréciation du risque souverain. Les investisseurs ne s’intéressent pas seulement aux déficits constatés ; ils cherchent à déterminer si les autorités disposent d’une stratégie suffisamment crédible pour les réduire progressivement. Lorsqu’un pays présente simultanément une dette élevée, une croissance modérée et des difficultés politiques à engager les ajustements nécessaires, les marchés peuvent exiger une rémunération supplémentaire pour détenir ses obligations. L’écart entre le rendement des obligations assimilables du Trésor français (OAT) à dix ans et celui des obligations allemandes de même maturité (Bund) constitue un indicateur de cette prime relative, même si son évolution dépend également de la liquidité, de l’environnement monétaire et des conditions générales des marchés européens.
La participation de la France à la zone euro constitue un facteur majeur de stabilité. L’existence d’une monnaie commune, la profondeur des marchés financiers européens et les instruments de politique monétaire de la Banque centrale européenne réduisent certains risques auxquels seraient exposés des États empruntant dans une monnaie nationale moins crédible. Toutefois, l’appartenance à la zone euro ne dispense pas un État membre de maintenir une trajectoire budgétaire soutenable et de préserver la confiance des investisseurs. Les mécanismes européens de stabilisation sont encadrés et ne constituent pas une garantie inconditionnelle contre une dégradation durable des fondamentaux budgétaires.
La réponse à cette vulnérabilité ne saurait se limiter à des mesures fiscales ponctuelles ou à des réductions de dépenses décidées dans l’urgence. Elle suppose l’élaboration d’une stratégie économique et budgétaire pluriannuelle, notamment pour 2027–2031, définissant des objectifs réalistes de solde primaire, une trajectoire de stabilisation de la dette, des priorités de dépenses et des réformes destinées à relever la croissance potentielle. Une telle stratégie doit également bénéficier d’un minimum de continuité institutionnelle et de concertation politique et sociale.
La crédibilité recherchée par les marchés ne dépend pas uniquement des objectifs annoncés, mais de la cohérence des instruments retenus et de la capacité politique à les mettre effectivement en œuvre.
5. Pourquoi les fractures sociales et politiques bloquent-elles les réformes ?
La France ne pourra durablement réformer son modèle économique et social sans rompre le cercle vicieux entre stagnation économique, conflits distributifs et fragmentation politique. Le redressement exige un compromis minimal sur les objectifs, le calendrier et la répartition des coûts des réformes.
Le modèle économique et social français repose sur un État-providence développé, qui a permis de réduire les risques sociaux, de soutenir les revenus et de préserver une certaine cohésion nationale. Cependant, son financement devient progressivement plus difficile sous l’effet du vieillissement démographique, du ralentissement de la croissance potentielle, de la progression des besoins collectifs et de l’accumulation des déficits publics. La contradiction fondamentale réside dans l’écart croissant entre les attentes sociales, les engagements de l’État et les ressources économiques disponibles pour les financer durablement.
Cette contradiction alimente des conflits distributifs de plus en plus difficiles à arbitrer. Les ménages souhaitent préserver leur pouvoir d’achat et leurs prestations sociales ; les salariés défendent leurs revenus et leurs protections ; les entreprises demandent un environnement fiscal et réglementaire favorable à leur compétitivité ; les collectivités territoriales cherchent à maintenir les services publics. Dans un contexte de croissance modérée et de contraintes budgétaires croissantes, satisfaire simultanément ces demandes devient particulièrement difficile. Les réformes ne soulèvent donc pas seulement des questions d’efficacité économique, mais également de justice sociale, de répartition des sacrifices et de confiance dans les institutions.
La fragmentation politique amplifie ces tensions. L’absence de majorités suffisamment stables et les divergences sur la fiscalité, les retraites, les dépenses sociales et le rôle de l’État compliquent la construction de compromis durables. Un cercle vicieux tend alors à s’installer : la croissance insuffisante accentue les conflits distributifs ; ces conflits alimentent la polarisation politique ; les blocages retardent les réformes ; et la persistance des déséquilibres nourrit une nouvelle défiance envers les institutions. La crise économique et la crise politique se renforcent ainsi mutuellement, réduisant progressivement la capacité collective à engager les ajustements nécessaires. Sortir de cette impasse ne signifie pas démanteler l’État-providence, mais adapter son financement, améliorer l’efficacité des politiques publiques et préserver les protections essentielles. Une telle transformation suppose de rendre les objectifs explicites, de répartir équitablement les efforts et de rechercher un minimum de concertation entre les forces politiques et les partenaires sociaux.
6. Quelle stratégie 2027–2031 pourrait rétablir les équilibres ?
Le redressement de la France exige une stratégie 2027–2031 articulant discipline budgétaire graduelle, transformation productive, efficacité de l’État et compromis politique et social. Sa crédibilité dépendra autant de la cohérence économique des mesures que de leur faisabilité politique et de l’équité dans la répartition des efforts.
Le redressement de l’économie française exige une stratégie intégrée à moyen terme, dépassant les ajustements budgétaires annuels et les mesures ponctuelles de recettes ou de dépenses. L’objectif central doit être de rétablir progressivement la soutenabilité des finances publiques tout en renforçant le potentiel de croissance et en préservant les fondements essentiels de la cohésion sociale. Une telle stratégie doit reposer sur un cadrage macroéconomique prudent, des objectifs budgétaires vérifiables et un calendrier de réformes réaliste pour la période 2027–2031.
| Indicateur | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|
| Croissance réelle (%) | 1,0 | 1,4 | 1,4 | 1,3 | 1,3 |
| Recettes publiques (% du PIB) | 52,5 | 52,6 | 52,7 | 52,8 | 53,0 |
| Dépenses totales (% du PIB) | 56,7 | 55,9 | 55,3 | 54,9 | 54,6 |
| Solde primaire (% du PIB) | -1,6 | -0,5 | +0,3 | +0,9 | +1,6 |
| Solde public (% du PIB) | -4,2 | -3,3 | -2,6 | -2,1 | -1,6 |
| Dette publique (% du PIB) | 119,1 | 118,5 | 117,3 | 115,7 | 113,9 |
- Le premier pilier concerne l’assainissement progressif des finances publiques. Il implique de maîtriser la dynamique des dépenses, d’améliorer leur efficacité, de rationaliser les dépenses fiscales et les dispositifs insuffisamment performants, et de restaurer graduellement le solde primaire. L’enjeu n’est pas de réduire indistinctement les interventions publiques, mais de réorienter les ressources vers les fonctions et les investissements présentant la plus forte utilité économique et sociale. La stabilisation de la dette doit constituer un objectif explicite, compatible avec les perspectives de croissance et les conditions de financement.
- Le deuxième pilier vise la transformation du modèle productif. Une croissance durablement plus élevée suppose de renforcer l’investissement, la recherche, l’innovation, la formation, la diffusion technologique et la compétitivité hors coûts. L’amélioration de la productivité est essentielle pour élargir les bases fiscales, soutenir les revenus et faciliter le financement du modèle social. Le redressement budgétaire et la transformation productive doivent donc être conduits conjointement : l’un restaure les marges de manœuvre, l’autre crée les conditions de leur pérennité.
- Le troisième pilier est politique, institutionnel et social. La réussite des réformes exige une programmation pluriannuelle transparente, une évaluation indépendante des résultats et une continuité suffisante des engagements publics. Elle suppose également une concertation minimale entre les principales forces politiques et les partenaires sociaux. Cette concertation ne supprimera pas les divergences, mais pourra rendre les réformes plus prévisibles, plus acceptables et moins vulnérables aux alternances politiques.
Enfin, les coûts économiques et sociaux de l’ajustement doivent être explicitement reconnus et organisés. Une consolidation trop rapide pourrait affaiblir la demande, l’emploi et les revenus avant que les gains de productivité ne se matérialisent. La stratégie devra donc privilégier la progressivité, protéger les ménages vulnérables, préserver l’investissement productif et répartir équitablement les efforts entre les différentes catégories économiques et sociales.
7. Quelles sont les trois trajectoires possibles pour la France à l’horizon 2035 ?
Le choix stratégique de la France oppose la poursuite de déséquilibres susceptibles de conduire à des ajustements plus coûteux à un redressement anticipé, progressif et socialement organisé. L’enjeu n’est pas d’éviter tout sacrifice, mais de préserver la capacité collective à décider de son ampleur, de son calendrier et de sa répartition.
À l’horizon 2035, l’avenir économique, budgétaire et social de la France dépendra largement des choix effectués au cours des prochaines années. Trois trajectoires peuvent être envisagées : la poursuite des déséquilibres actuels dans un scénario d’immobilisme relatif, un redressement organisé reposant sur une stratégie cohérente de consolidation budgétaire et de réformes structurelles, ou un ajustement contraint imposé par l’aggravation des déséquilibres et le durcissement des conditions de financement. Ces trajectoires ne constituent pas des prévisions, mais des scénarios conditionnels permettant d’évaluer les conséquences économiques, financières et sociales des décisions prises ou différées.
- Le premier scénario est celui de l’immobilisme relatif. En l’absence de réformes suffisantes, la croissance potentielle demeurerait modérée, les déficits publics persisteraient et la stabilisation de la dette deviendrait plus difficile. L’augmentation des besoins de financement pourrait accentuer la sensibilité des finances publiques aux taux d’intérêt et aux primes de risque. Les marges disponibles pour l’investissement, les services publics et la protection sociale continueraient de se réduire. La France risquerait alors de s’enfermer dans une trajectoire où la faiblesse de la croissance entretient les déficits, tandis que l’endettement limite progressivement les moyens de soutenir l’activité.
- Le deuxième scénario repose sur un redressement organisé dès 2027–2031. Une consolidation budgétaire graduelle, accompagnée de réformes favorables à la productivité, à l’investissement et à l’efficacité de l’action publique, pourrait permettre de stabiliser progressivement l’endettement et de renforcer le potentiel de croissance. Cette trajectoire impliquerait néanmoins des coûts de transition : ajustement de certaines dépenses et prestations, réallocations de ressources, transformations de l’emploi et possibles effets restrictifs temporaires sur l’activité. Ses bénéfices dépendraient de la qualité des réformes, de leur calendrier et de leur acceptabilité sociale.
- Une troisième trajectoire ne peut être exclue : celle d’un ajustement contraint, provoqué par l’accumulation des déséquilibres et un durcissement marqué des conditions de financement. Dans cette hypothèse, les autorités disposeraient de moins de temps et de marges pour organiser les corrections, avec des conséquences économiques et sociales potentiellement plus importantes. Cette issue n’est ni certaine ni inévitable, mais elle illustre les risques associés au report prolongé des décisions.
La différence fondamentale entre ces trajectoires réside dans la capacité de la France à anticiper les contraintes plutôt qu’à les subir. Un redressement organisé ne garantit pas automatiquement une croissance forte ni une disparition des tensions politiques, mais il peut améliorer les conditions de soutenabilité financière et de transformation économique.
Regards croisés : France et Algérie
La France et l’Algérie présentent des structures économiques, des contraintes macroéconomiques et des perspectives de croissance profondément différentes. La France est une économie mature, diversifiée et développée, disposant d’un appareil productif sophistiqué, d’infrastructures modernes et d’institutions économiques solides.
Cependant, ses possibilités de croissance par rattrapage sont désormais limitées et sa croissance potentielle demeure relativement faible. À ces contraintes s’ajoutent le vieillissement démographique et la persistance de déficits publics depuis plus de cinquante ans, qui ont contribué à l’accumulation d’une dette publique considérable et à la réduction progressive des marges de manœuvre budgétaires.
Cette situation a pris une dimension supplémentaire avec la vigilance accrue des marchés financiers à l’égard des finances publiques françaises. La soutenabilité de la dette, la crédibilité des trajectoires budgétaires et la capacité des pouvoirs publics à maîtriser durablement les déficits font désormais l’objet d’une attention particulière des investisseurs. Les tensions sur les taux d’intérêt et les primes de risque peuvent ainsi renchérir le financement de la dette, accentuer les contraintes budgétaires et compliquer davantage les ajustements économiques.
L’Algérie dispose, en revanche, d’atouts structurels considérables : d’importantes ressources pétrolières et gazières, un endettement extérieur quasi inexistant, un endettement public relativement modéré, une croissance hors hydrocarbures soutenue, une population jeune et une stabilité politique et institutionnelle favorable à la continuité des politiques publiques.
Ces facteurs constituent des avantages importants pour la conduite d’une stratégie de développement à moyen et long terme. La jeunesse de sa population représente notamment un potentiel de main-d’œuvre, d’innovation, d’entrepreneuriat et d’élargissement de la base productive, sous réserve d’une amélioration de la formation et d’une création suffisante d’emplois productifs.
La différence fondamentale entre les deux économies réside également dans leurs possibilités respectives de croissance. Alors que la France, économie mature, doit principalement compter sur les gains de productivité, l’innovation et l’adaptation de son appareil productif pour relever une croissance potentielle relativement faible, l’Algérie bénéficie encore d’importantes possibilités de rattrapage économique. La diversification productive, la modernisation des entreprises, l’amélioration du climat des affaires, la mobilisation de l’épargne nationale et internationale ainsi que l’intégration aux chaînes de valeur mondiales pourraient lui permettre de relever sensiblement son potentiel de croissance à moyen et long terme.
Ces atouts ne doivent cependant pas masquer les vulnérabilités de l’économie algérienne. La dépendance aux hydrocarbures, la volatilité des recettes d’exportation, les déficits budgétaires élevés, les rigidités structurelles et les insuffisances de productivité et de compétitivité constituent autant de contraintes qu’il importe de traiter. Le faible endettement extérieur ne supprime notamment pas les risques associés au financement intérieur de déficits publics persistants, qu’il s’agisse des pressions monétaires, de l’éviction du crédit au secteur privé ou de la fragilisation progressive des équilibres macroéconomiques.
France et Algérie en 2026 : trois indicateurs
| 2026 (projections du FMI) | France | Algérie |
| Croissance réelle | 0,6 % | 3,8 % |
| Solde public (% du PIB) | -5,2 % | -9,6 % |
| Dette publique (% du PIB) | 118,5 % | 53,2 % |
Sources : FMI, consultations au titre de l’article IV 2026 (France, Algérie). Pour l’Algérie, dette brute des administrations publiques, hors garanties.
La principale leçon de l’expérience française réside précisément dans les conséquences de la persistance des déficits publics pendant plusieurs décennies. Leur accumulation contribue à alourdir la dette, à accroître les charges d’intérêts, à rigidifier les finances publiques et à réduire la capacité de l’État à soutenir l’activité économique et à faire face aux chocs. Lorsque les marchés financiers deviennent plus exigeants quant à la soutenabilité de cette trajectoire, les ajustements nécessaires peuvent devenir plus difficiles, économiquement, financièrement et socialement.
Pour l’Algérie, l’enjeu est donc de ne pas laisser les déséquilibres actuels s’installer durablement. Il s’agit de mettre à profit ses ressources énergétiques, sa jeunesse, sa stabilité institutionnelle, son faible endettement extérieur et ses importantes possibilités de croissance pour renforcer la gestion macroéconomique, mobiliser l’investissement, diversifier l’appareil productif et engager les réformes structurelles indispensables. Cette transformation doit s’inscrire dans une stratégie cohérente de moyen et long terme, associant stabilité macroéconomique, efficacité de la dépense publique, développement du secteur privé, innovation, compétitivité et inclusion sociale.
L’enseignement fondamental de cette comparaison est qu’un pays doit affronter ses défis structurels lorsqu’il dispose encore des ressources, du temps et des marges de manœuvre nécessaires.
La France illustre les difficultés que peut engendrer l’accumulation prolongée des déséquilibres budgétaires. L’Algérie dispose encore d’atouts considérables pour éviter une telle trajectoire et transformer son potentiel économique en croissance durable, diversifiée et inclusive. Mais ces avantages doivent être mobilisés dès aujourd’hui, avant que les contraintes accumulées ne rendent les ajustements futurs beaucoup plus coûteux.

Laisser un commentaire