

Volet 1 sur 7 du dossier « France : un modèle à bout de souffle, une réforme impossible ? », une étude du Dr Abdelrahmi Bessaha.
Partie I. France 2026 : derrière la crise budgétaire, les symptômes d’un déséquilibre structurel multidimensionnel
Cette première partie vise à montrer que la crise budgétaire française ne constitue pas un phénomène isolé, mais l’expression de déséquilibres macroéconomiques et structurels plus profonds. Derrière la persistance des déficits publics et l’accumulation de la dette se dessinent les fragilités d’un modèle économique caractérisé par une croissance insuffisante, une dynamique des dépenses difficilement maîtrisable, des marges fiscales limitées et une efficacité inégale de l’action publique. L’analyse examine ainsi les interactions entre croissance, recettes, dépenses, déficit et dette, afin de mettre en évidence les mécanismes qui entretiennent ces déséquilibres et compromettent progressivement la soutenabilité des finances publiques.
L’essentiel
À fin 2026, la France mobilise des ressources considérables sans parvenir à les transformer en une trajectoire soutenable. Selon le FMI, les recettes publiques atteignent 52,4 % du PIB et les dépenses 57,6 %, soit un déficit de 5,2 % ; la dette monte à 118,5 % du PIB et la croissance ralentit à 0,6 %. Pour l’étude, le déséquilibre ne tient pas seulement à l’insuffisance des recettes : il vient aussi de dépenses rigides (prestations sociales et fonctionnement pèsent 77 % du total), d’une croissance trop faible et du coût croissant de la dette.
En bref :
Quatre points fondamentaux du diagnostic
La France aborde la fin de l’année 2026 avec des finances publiques profondément déséquilibrées, une dette souveraine croissante et une contrainte de financement qui se durcit. Ces difficultés s’inscrivent dans un environnement marqué par une croissance potentielle modérée, des besoins d’investissement importants, des tensions sociales persistantes et une fragmentation politique qui complique la conduite des politiques publiques. La crise budgétaire constitue la manifestation financière la plus visible de cette situation, mais elle ne saurait être dissociée des fragilités structurelles du modèle économique et social français.
Cette première partie établit le diagnostic macroéconomique et budgétaire de la France en 2026. Elle examine les ressources publiques, la structure des dépenses, les déficits, les besoins de financement et les principaux indicateurs de soutenabilité. Son objectif n’est pas encore d’expliquer l’ensemble des causes historiques, économiques et politiques de la crise, qui seront analysées dans les parties suivantes, mais d’en mesurer les manifestations et d’en identifier les principaux mécanismes.
Premier point : une économie dotée d’atouts considérables, mais dont la croissance demeure insuffisante pour desserrer durablement les contraintes budgétaires. La France dispose d’une base productive diversifiée, d’infrastructures développées et d’une capacité importante de mobilisation des ressources. Cependant, le ralentissement des gains de productivité, les difficultés de compétitivité et la faiblesse relative de la croissance potentielle limitent la progression des recettes publiques et compliquent le financement des engagements collectifs.
Deuxième point : une capacité fiscale élevée, mais des marges limitées de mobilisation de recettes supplémentaires. Le niveau important des prélèvements obligatoires témoigne de la capacité de l’État et des administrations sociales à financer un système étendu de protection et de services publics. Toutefois, ces ressources demeurent insuffisantes pour couvrir l’ensemble des dépenses. Le redressement exige donc une réflexion sur l’efficacité du système fiscal, les dépenses fiscales et les bases de croissance, plutôt qu’une stratégie reposant principalement sur de nouvelles augmentations d’impôts.
Troisième point : des dépenses publiques importantes, caractérisées par des rigidités structurelles et des exigences croissantes d’efficacité. Les dépenses sociales, les rémunérations publiques, les services collectifs et les engagements financiers absorbent une part considérable des ressources nationales. Leur réforme doit être fondée sur une analyse de leur composition, de leurs résultats et de leurs effets économiques et sociaux. La préservation des acquis essentiels du modèle français exige une amélioration durable de l’efficacité de la dépense publique.
Quatrième point : des déficits persistants et une dette croissante qui réduisent progressivement les marges de manœuvre économiques et politiques. L’accumulation des déficits, les besoins de refinancement et l’augmentation progressive des charges d’intérêts renforcent la contrainte budgétaire. La stabilisation de la dette dépend non seulement de l’amélioration du solde primaire, mais également de la croissance nominale, des conditions de financement et de la crédibilité des politiques publiques.
Ces quatre points mettent en évidence une contradiction fondamentale : la France mobilise des ressources économiques et fiscales considérables, mais ne parvient pas à les transformer en une trajectoire de croissance et de finances publiques durablement soutenable. C’est cette contradiction qui constitue le point de départ de notre analyse de l’essoufflement du modèle français.
Chapitre 1. France à fin 2026 : une croissance ralentie, des déficits persistants et une dette croissante sur fond de crise politique
À fin 2026, la France doit concilier le redressement de ses finances publiques avec la nécessité de renforcer durablement son potentiel de croissance, dans un contexte de fragmentation politique. Ce chapitre précise les principaux termes de ce défi à partir des atouts productifs du pays, de ses contraintes structurelles et d’un panorama macroéconomique, budgétaire et financier couvrant la période 2020–2026.
1.1. Une économie aux atouts importants, mais confrontée à un ralentissement de la croissance
La France dispose d’atouts économiques et institutionnels considérables : un appareil productif diversifié, des entreprises internationalisées, des infrastructures développées, une main-d’œuvre qualifiée et une intégration profonde dans le marché unique européen. Son appartenance à la zone euro élimine le risque de change dans les transactions intrazone et facilite l’accès aux marchés de capitaux. Ces caractéristiques constituent des facteurs de solidité qui contribuent à la capacité du pays à faire face aux chocs économiques et financiers.
Ces atouts contrastent toutefois avec la faiblesse de la croissance enregistrée après le rebond consécutif à la crise sanitaire. Le ralentissement de l’activité limite la progression des revenus, réduit les possibilités d’élargissement des bases fiscales et complique le financement des engagements économiques et sociaux. Lorsque la croissance demeure modérée, les arbitrages entre protection sociale, fonctionnement des services publics, investissement et consolidation budgétaire deviennent plus contraignants.
1.2. Croissance potentielle, productivité et compétitivité : les contraintes structurelles
À moyen et long terme, la croissance potentielle dépend de trois facteurs fondamentaux : la mobilisation du travail, l’accumulation du capital productif et les gains de productivité globale des facteurs. Une progression de l’emploi peut soutenir l’activité, mais ses effets sur les revenus et les recettes publiques restent limités lorsque la productivité progresse faiblement. De même, l’investissement ne devient un moteur durable de croissance que lorsqu’il améliore les capacités de production, favorise l’innovation et accélère la diffusion des technologies.
Les défis français concernent simultanément la formation et les qualifications, la recherche, l’innovation, la qualité de l’investissement, l’organisation productive et les conditions d’activité des entreprises. Ils portent également sur la capacité de l’économie à s’adapter aux transformations technologiques, énergétiques et démographiques. Le renforcement de la croissance potentielle constitue, à cet égard, l’une des conditions d’un redressement durable des finances publiques. La compétitivité représente une autre dimension de cette problématique. Elle ne se réduit pas aux coûts salariaux, mais dépend également de la qualité des biens et services, de la spécialisation industrielle, des capacités d’exportation et de l’intégration dans les chaînes de valeur européennes et mondiales. Une économie dont la productivité et les débouchés progressent lentement dispose de marges plus étroites pour financer ses engagements collectifs sans accroître les prélèvements ou l’endettement. Ces contraintes structurelles ne doivent cependant pas être confondues avec les fluctuations conjoncturelles de l’activité. Leur contribution respective au ralentissement économique doit être appréciée à partir d’indicateurs appropriés et d’une analyse de moyen terme.
1.3. Panorama macroéconomique, budgétaire et financier, 2020–2026 : cinq dimensions des déséquilibres français
La période 2020–2026 combine plusieurs évolutions majeures : la contraction exceptionnelle de l’activité pendant la pandémie, le rebond de 2021, la poussée inflationniste de 2022–2023, puis le retour à une croissance modérée dans un contexte de déficits publics persistants et de remontée de l’endettement. Cinq indicateurs complémentaires permettent de dresser un panorama synthétique de cette période : la croissance réelle, l’inflation et le chômage, les recettes et dépenses publiques, le déficit public et la dette. Leur présentation vise à identifier les principales fragilités économiques et financières, sans anticiper l’analyse détaillée de leurs déterminants.
1.3.1. Une croissance économique qui ralentit après le rebond de 2021
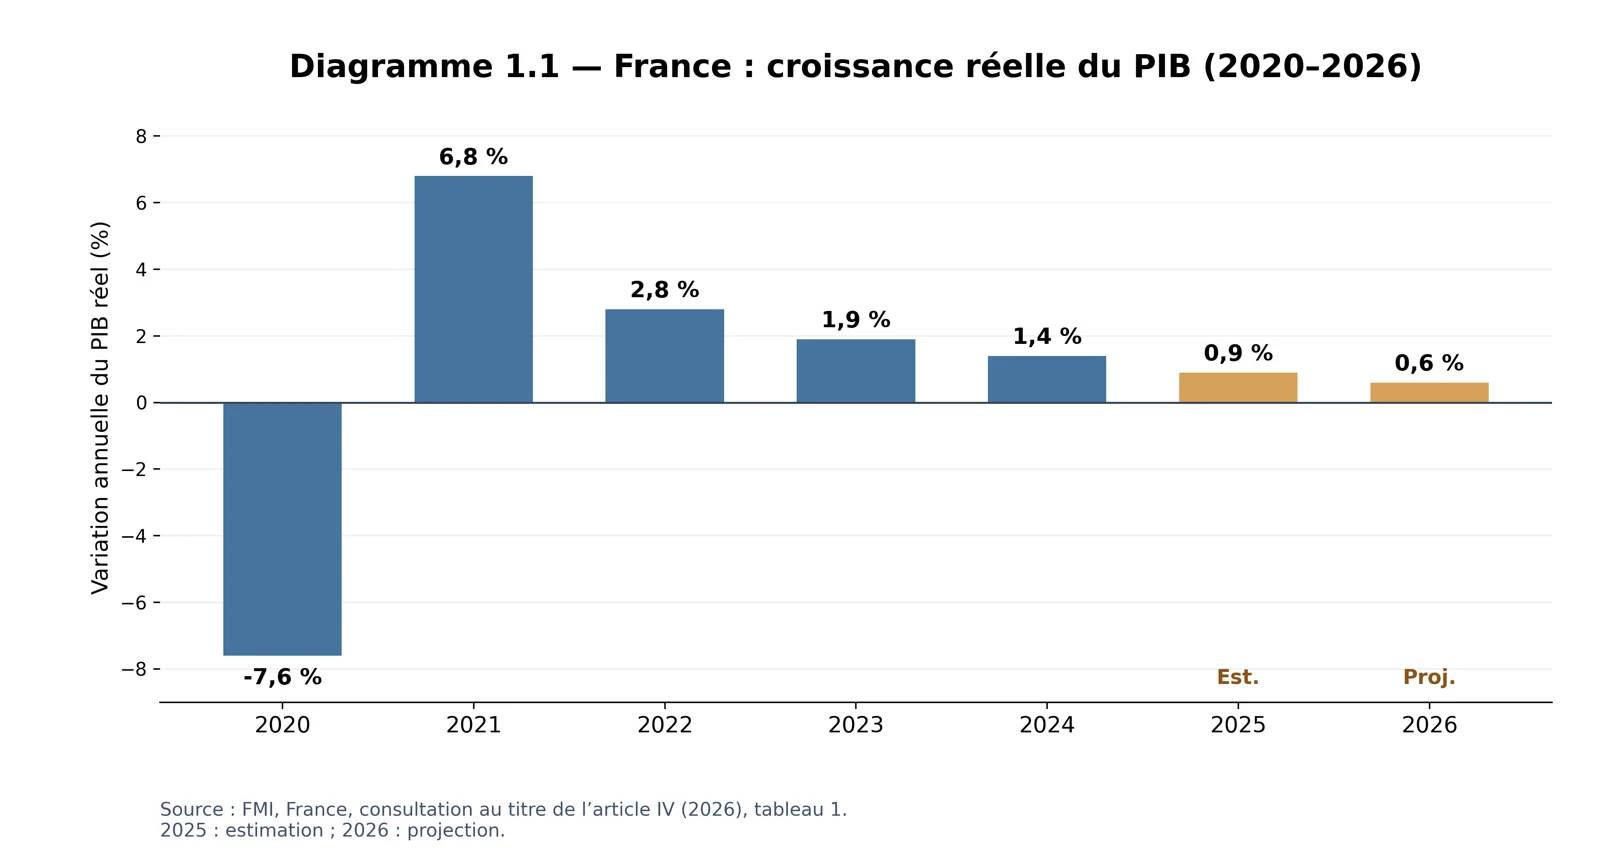
Après une contraction du PIB réel de 7,6 % en 2020, l’économie française a enregistré un rebond de 6,8 % en 2021. La croissance s’est ensuite modérée, passant de 2,8 % en 2022 à 1,9 % en 2023, puis à 1,4 % en 2024. Selon les séries retenues dans notre tableau de travail, elle atteindrait 0,9 % en 2025 et 0,6 % en 2026. Cette évolution illustre la difficulté de l’économie à retrouver un rythme de croissance suffisamment soutenu pour favoriser une progression durable des revenus et faciliter le redressement des finances publiques. Elle ne permet toutefois pas, à elle seule, de déterminer l’ampleur du ralentissement de la croissance potentielle, qui exige une analyse distincte.
1.3.2. Inflation et chômage : des tensions économiques et sociales persistantes
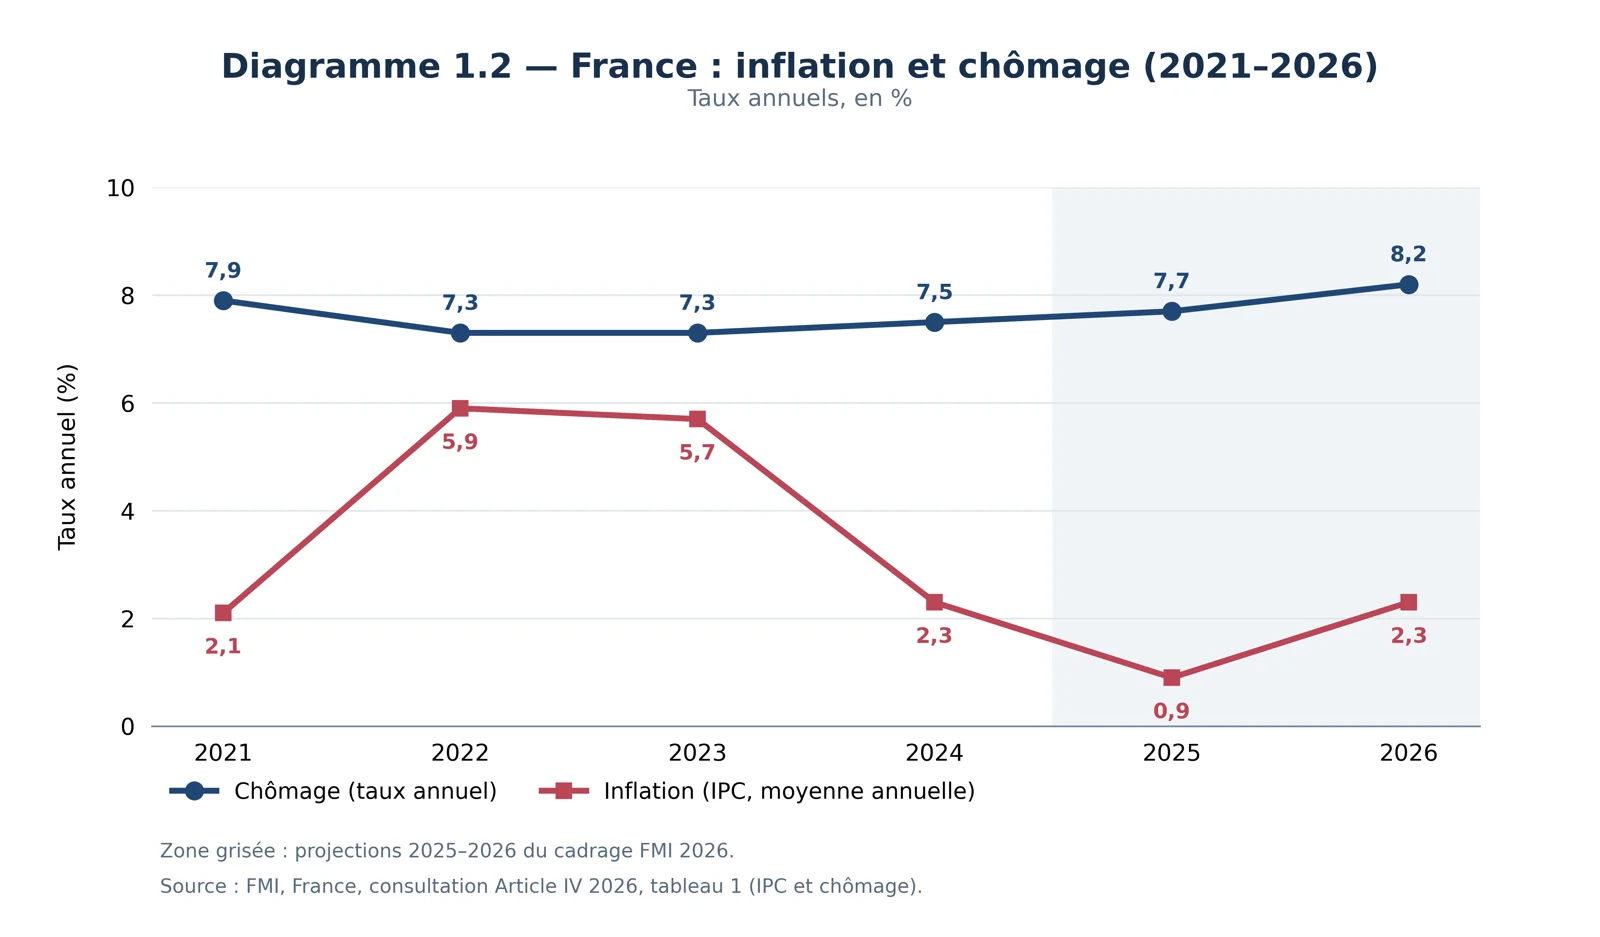
La poussée inflationniste de 2022–2023 a constitué un choc important pour les ménages et les entreprises. Selon les séries statistiques retenues dans cette étude, l’inflation moyenne annuelle a atteint 5,9 % en 2022 et 5,7 % en 2023, avant de ralentir à 2,3 % en 2024 et 0,9 % en 2025. Une remontée à 2,3 % est retenue pour 2026.
Sur le marché du travail, le taux de chômage, après avoir diminué à 7,3 % en 2022 et 2023, remonterait progressivement pour atteindre 8,2 % en 2026. Cette évolution traduit la persistance de difficultés d’insertion professionnelle et de tensions sur l’emploi dans un environnement de croissance modérée.
La désinflation ne signifie pas une diminution générale du niveau des prix, mais un ralentissement de leur progression. Les hausses antérieures continuent donc de peser sur le coût de la vie, même lorsque l’inflation annuelle recule. Cette distinction contribue à expliquer la persistance des préoccupations relatives au pouvoir d’achat et des attentes de protection sociale.
1.3.3. Recettes et dépenses publiques : un écart persistant
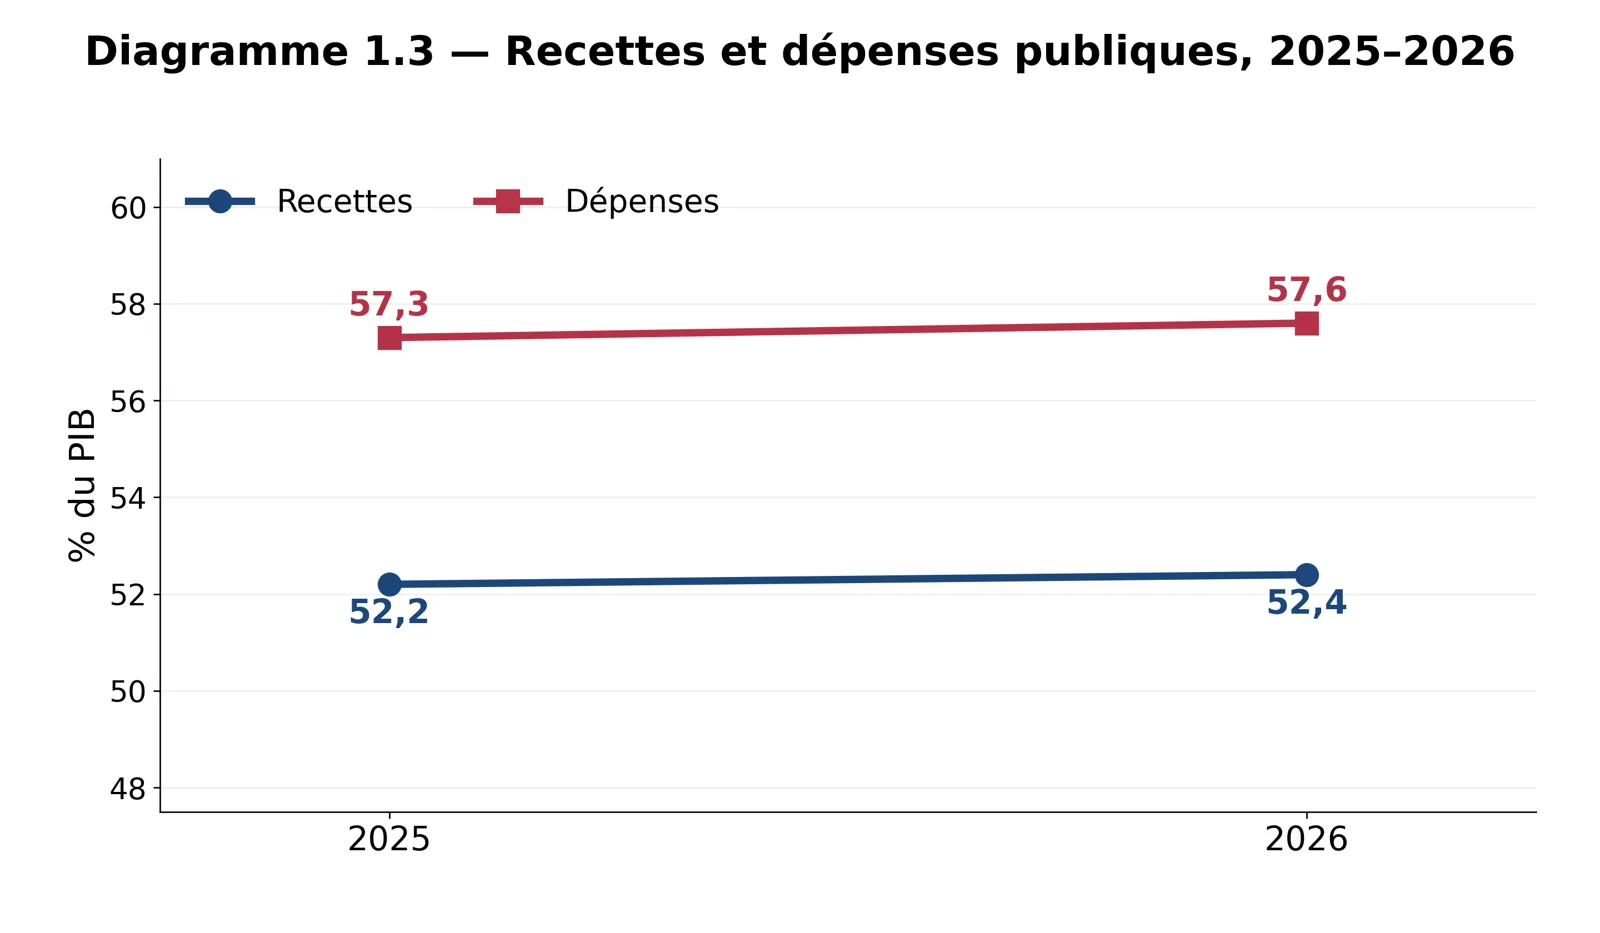
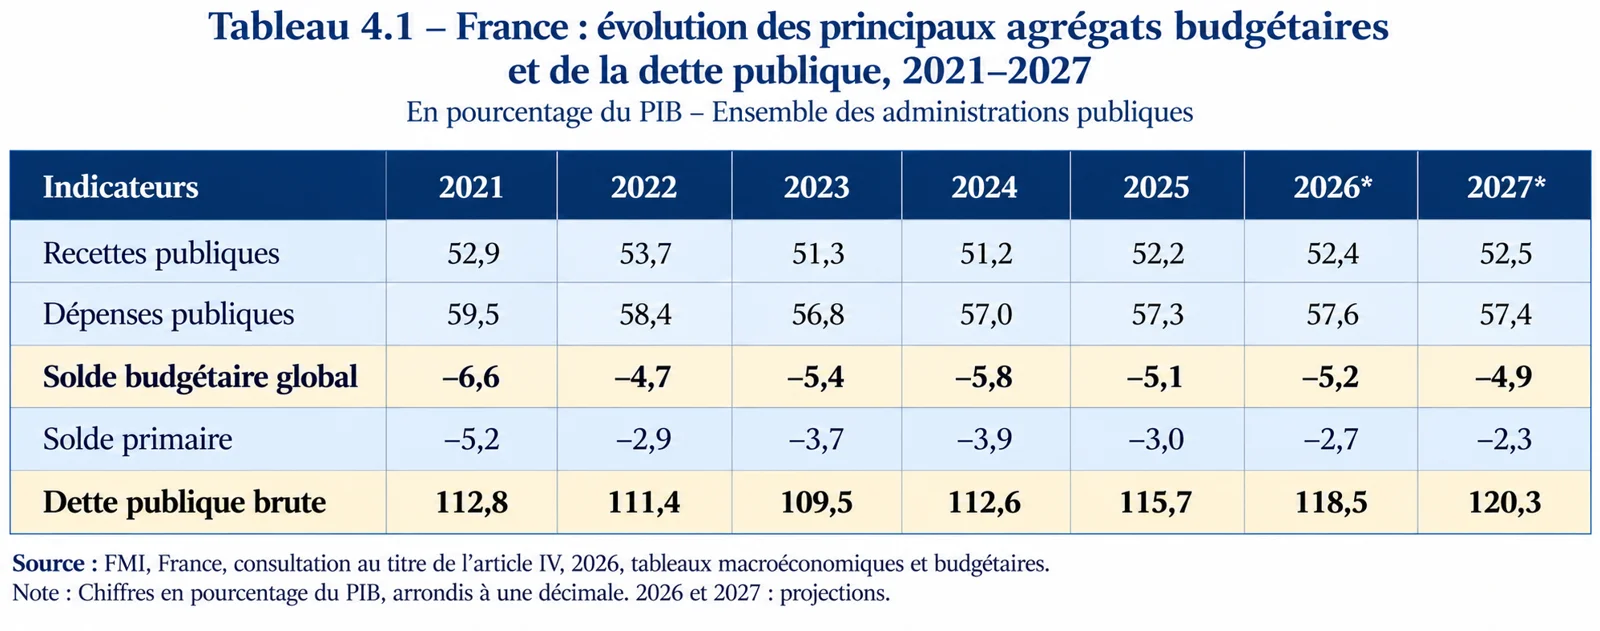
Les finances publiques françaises se caractérisent par des niveaux élevés de recettes et de dépenses rapportés au PIB. Selon les données retenues, les recettes publiques représenteraient 52,4 % du PIB en 2026, contre 57,6 % pour les dépenses, soit un écart de 5,2 points de PIB.
Ce déséquilibre persiste malgré l’importance des ressources mobilisées par les administrations publiques. Il montre que le redressement budgétaire ne peut être envisagé uniquement sous l’angle d’une augmentation des prélèvements. Il doit également prendre en compte la structure des dépenses, leur efficacité et la capacité de l’économie à soutenir durablement la progression des recettes.
1.3.4. Un déficit public durablement élevé
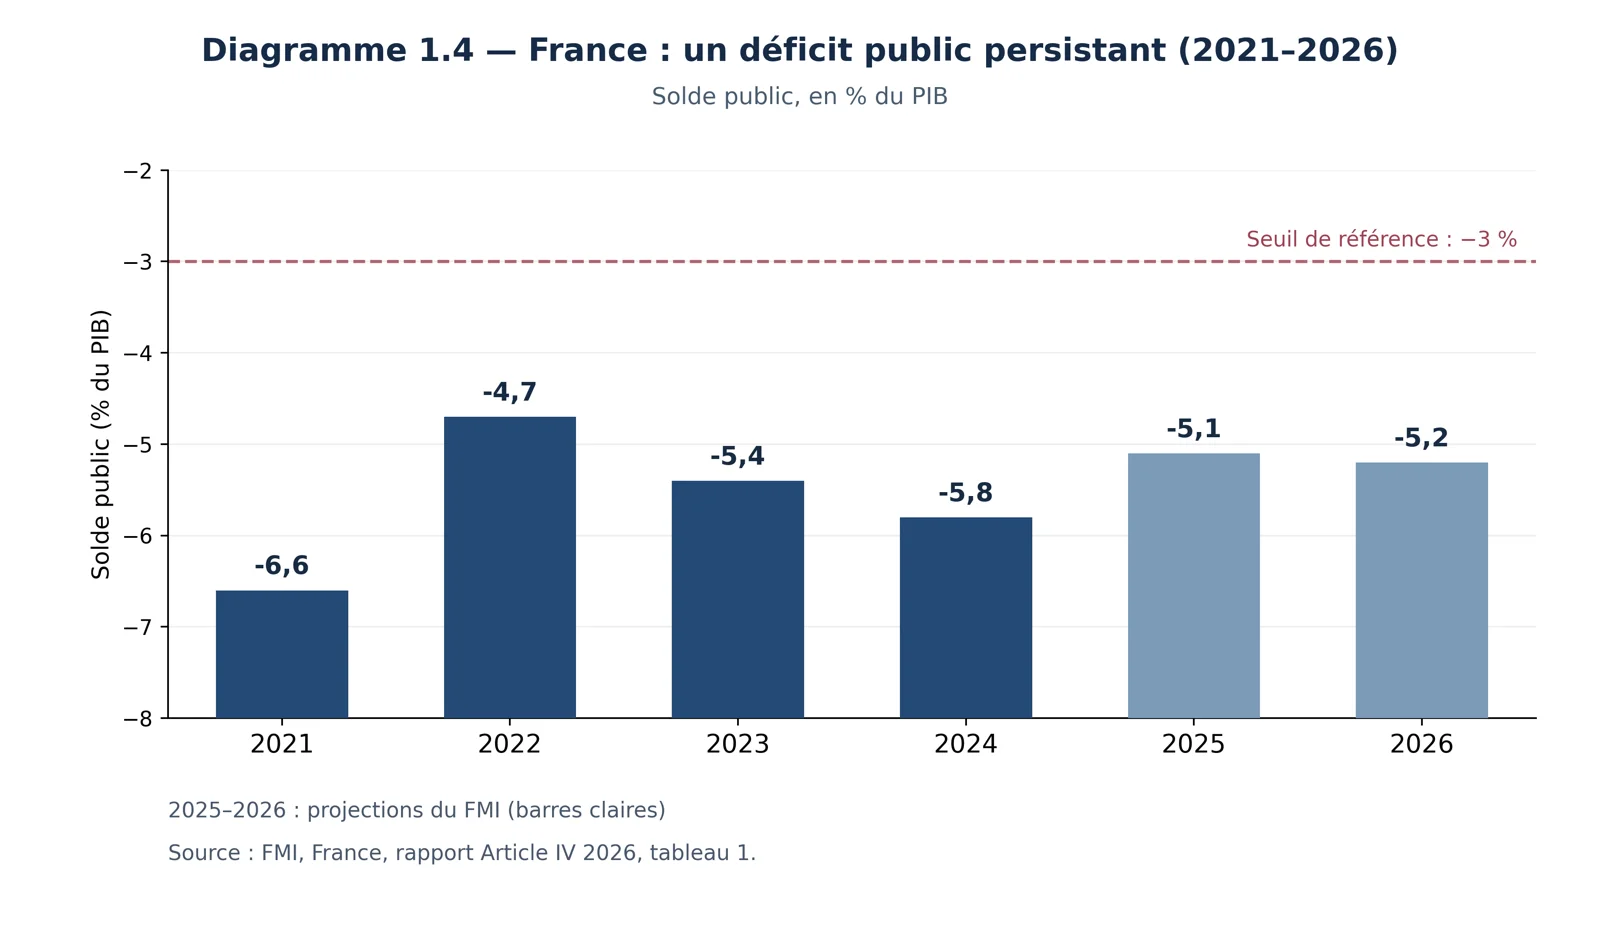
Le déficit public constitue l’expression comptable de l’écart entre les recettes et les dépenses des administrations publiques. Après avoir atteint 6,6 % du PIB en 2021, il s’est réduit à 4,7 % en 2022, avant de se creuser de nouveau à 5,4 % en 2023 et 5,8 % en 2024. Les projections retenues le situent à 5,1 % du PIB en 2025 et 5,2 % en 2026.
La fragmentation du paysage politique rend cet ajustement plus difficile à définir et à mettre en œuvre. Les divergences sur les priorités budgétaires, la fiscalité et l’évolution des dépenses compliquent l’établissement d’une trajectoire pluriannuelle bénéficiant d’un soutien politique suffisamment durable.
1.3.5. Une dette publique de nouveau orientée à la hausse
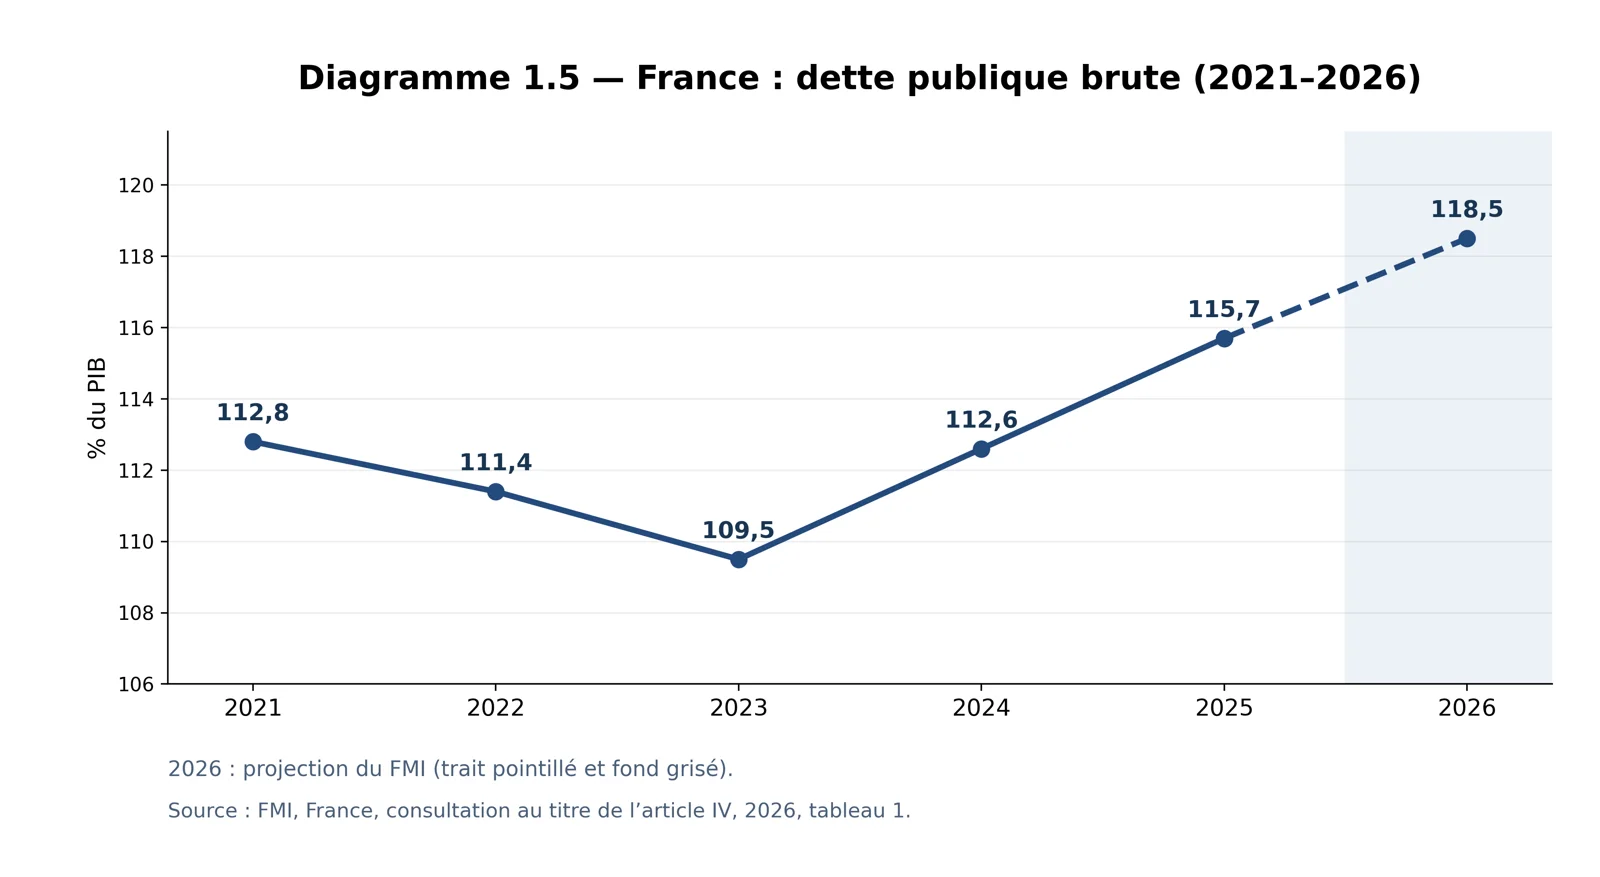
La persistance des déficits contribue à l’accumulation de dette publique, même si l’évolution du ratio d’endettement dépend également de la croissance nominale, des charges d’intérêts et des ajustements entre déficit et dette.
Après avoir diminué de 112,8 % du PIB en 2021 à 109,5 % en 2023, le ratio de dette publique brute est reparti à la hausse, atteignant 112,6 % en 2024. Les projections retenues le situent à 115,7 % en 2025 et 118,5 % en 2026.
La question essentielle ne porte donc pas uniquement sur le niveau de la dette, mais également sur sa trajectoire, son coût et les conditions économiques et budgétaires nécessaires à sa stabilisation.
1.4. Perspectives 2026–2027 : une consolidation budgétaire confrontée à plusieurs contraintes
Les perspectives de redressement des finances publiques dépendent de la combinaison de trois paramètres : le rythme de croissance nominale, l’évolution des recettes et des dépenses publiques, et le coût de financement de la dette. Leur interaction détermine la trajectoire du déficit et les conditions de stabilisation de l’endettement.
Un déficit public peut diminuer sans que le ratio de dette se stabilise, notamment lorsque le solde primaire demeure négatif ou que le différentiel entre le taux d’intérêt effectif et la croissance nominale devient moins favorable. La réduction du déficit constitue ainsi une condition importante, mais non suffisante, de la soutenabilité budgétaire.
L’exercice 2027 doit être abordé comme un scénario conditionnel. Sa crédibilité dépend de la cohérence des hypothèses de croissance, d’inflation, de rendement des prélèvements, de dépenses et de taux d’intérêt. Une stratégie de consolidation ne saurait être appréciée uniquement à travers un objectif annuel de déficit : elle doit s’inscrire dans une programmation pluriannuelle crédible, compatible avec les capacités de croissance de l’économie et les contraintes sociales.
À ces difficultés économiques et financières s’ajoute la dimension politique. La fragmentation parlementaire, les divergences sur la répartition des efforts et les échéances électorales peuvent compliquer l’adoption et l’exécution d’une stratégie budgétaire cohérente. La stabilité des orientations économiques et la capacité à construire des compromis constituent donc des paramètres importants de la crédibilité du redressement.
1.5. De la faiblesse de la croissance à la persistance des déséquilibres budgétaires
Une reprise de la croissance améliore généralement le solde public, mais ne suffit pas nécessairement à corriger un déséquilibre structurel. Celui-ci peut persister lorsque les engagements de dépenses progressent durablement plus vite que les ressources disponibles ou lorsque les charges financières absorbent une fraction croissante des marges budgétaires.
Il importe donc de distinguer le solde public effectif, le solde primaire et le solde structurel. Le premier mesure le besoin de financement net des administrations publiques ; le deuxième exclut les charges d’intérêts ; le troisième vise à apprécier la position budgétaire indépendamment des fluctuations conjoncturelles, sous réserve des incertitudes liées à l’estimation du potentiel de production.
Cette interdépendance conduit à une conclusion de politique économique : le redressement des finances publiques françaises ne peut reposer exclusivement sur des mesures budgétaires de court terme. Il suppose également un renforcement de la croissance potentielle, une amélioration de l’efficacité des dépenses et une programmation financière crédible à moyen terme.
1.6. Conclusion : des atouts économiques importants face à des déséquilibres persistants
Le panorama macroéconomique et budgétaire à fin 2026 fait apparaître un contraste majeur. La France conserve des capacités productives, institutionnelles et financières importantes, mais demeure confrontée à une croissance modérée, des tensions économiques et sociales, des déficits élevés et une dette publique en augmentation.
Ces déséquilibres ne sauraient être attribués à une cause unique. Ils résultent de l’interaction entre les performances de l’appareil productif, les engagements économiques et sociaux, les choix de politique publique et les conséquences des chocs successifs. Leur persistance pose la question de la capacité du modèle économique et social français à concilier durablement création de richesse, redistribution, qualité des services publics et stabilité financière.
Le défi central consiste donc à rétablir progressivement la cohérence entre les capacités de croissance de l’économie, les ressources publiques mobilisées et les engagements collectifs. Les trois chapitres suivants examineront successivement la structure des recettes, le poids et l’efficacité des dépenses, puis les mécanismes du déficit, du financement et de la soutenabilité de la dette.
Chapitre 2. Les recettes publiques : une mobilisation élevée, des marges fiscales contraintes et des défis structurels
Mieux mobiliser les ressources pour contribuer à la soutenabilité des finances publiques.
La France dispose d’une capacité élevée de mobilisation des recettes publiques, mais celle-ci ne suffit pas à garantir la soutenabilité des finances publiques. L’analyse doit dépasser le niveau agrégé des prélèvements pour examiner leur structure économique, leur incidence réelle, leur efficacité et leur contribution au financement des engagements collectifs.
Ce chapitre examine la capacité de mobilisation des recettes publiques françaises, leur structure économique, la répartition de leur charge et les possibilités d’améliorer leur rendement. Il vise à identifier les principaux défis du système fiscal et social dans un contexte de croissance modérée, de besoins de financement élevés et de contraintes accrues sur les finances publiques. L’enjeu n’est pas de rechercher systématiquement l’équilibre budgétaire annuel, mais de déterminer dans quelle mesure les recettes peuvent contribuer à une trajectoire soutenable des finances publiques, sans affaiblir la croissance, l’investissement et la cohésion sociale.
2.1. Un niveau élevé de recettes publiques qui ne garantit pas la soutenabilité des finances publiques
La France dispose d’une capacité importante de mobilisation des ressources publiques. Celle-ci permet de financer un système étendu de protection sociale, des services collectifs et des investissements publics. Elle constitue une caractéristique majeure du modèle économique et social français, mais ne garantit pas, à elle seule, la soutenabilité des finances publiques.
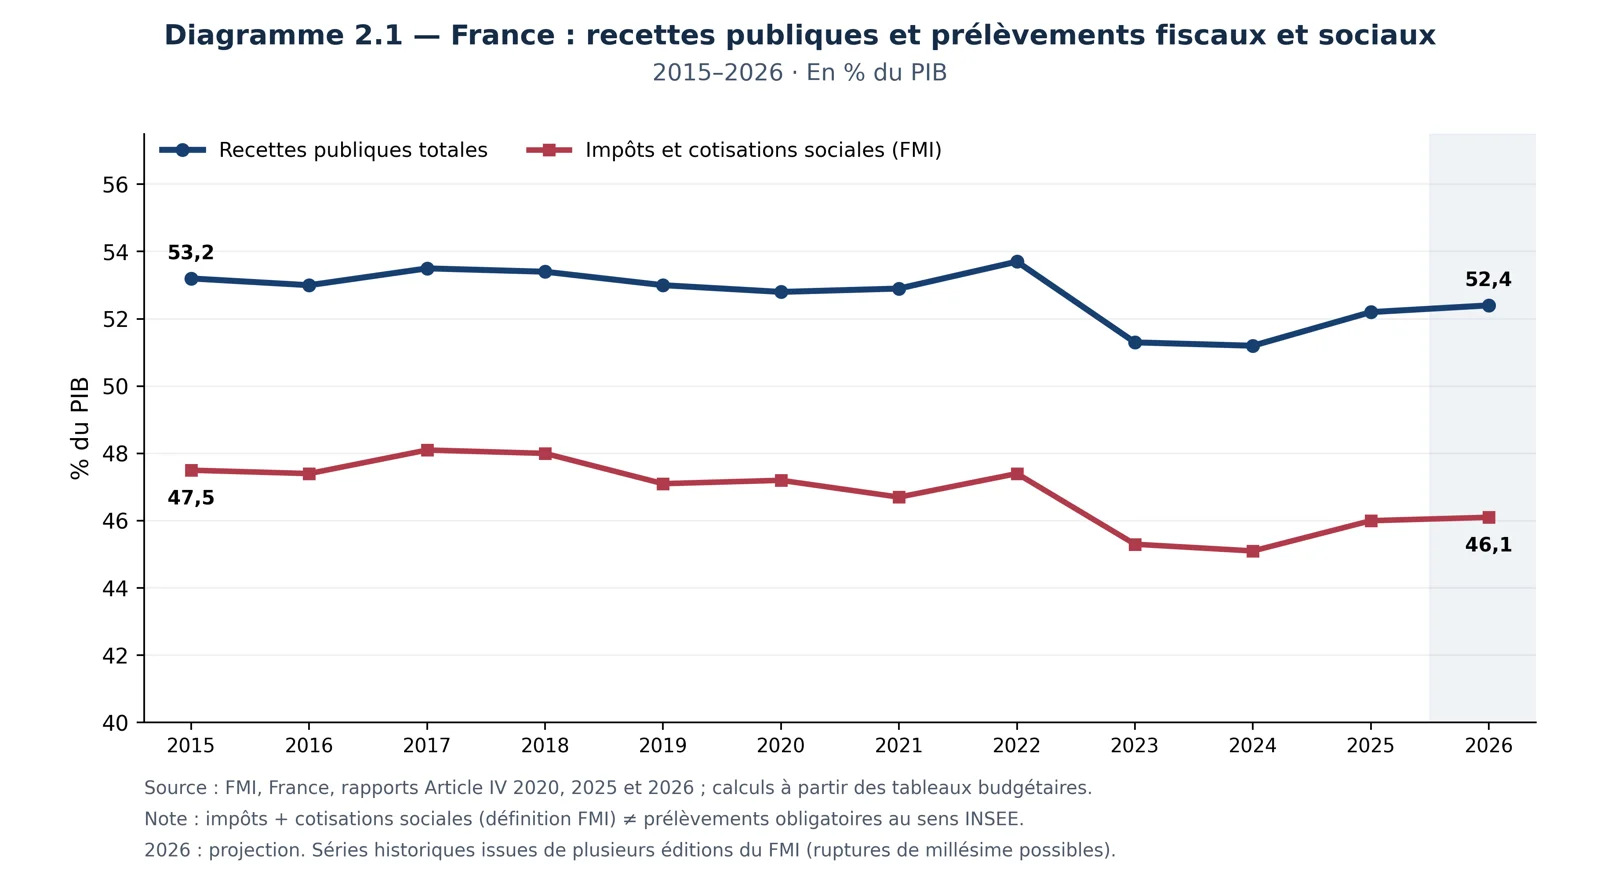
Selon le cadrage statistique retenu dans notre étude, les recettes des administrations publiques représentaient 52,2 % du PIB en 2025, contre 57,3 % pour les dépenses, soit un déficit de 5,1 points de PIB. Ce déséquilibre souligne que le problème budgétaire français ne peut être expliqué exclusivement par une insuffisance de ressources. Il résulte également du niveau et de la dynamique des dépenses, des performances de croissance et des conditions de financement de la dette.
La soutenabilité budgétaire ne suppose pas nécessairement un équilibre annuel entre recettes et dépenses. Elle repose sur la capacité des administrations publiques à honorer durablement leurs engagements, à maîtriser les besoins de financement et à stabiliser, à terme, la dynamique de la dette sans recourir à des ajustements économiquement ou socialement excessifs. Elle dépend ainsi de l’évolution des soldes primaires, de la croissance nominale, des taux d’intérêt et de la crédibilité de la programmation budgétaire.
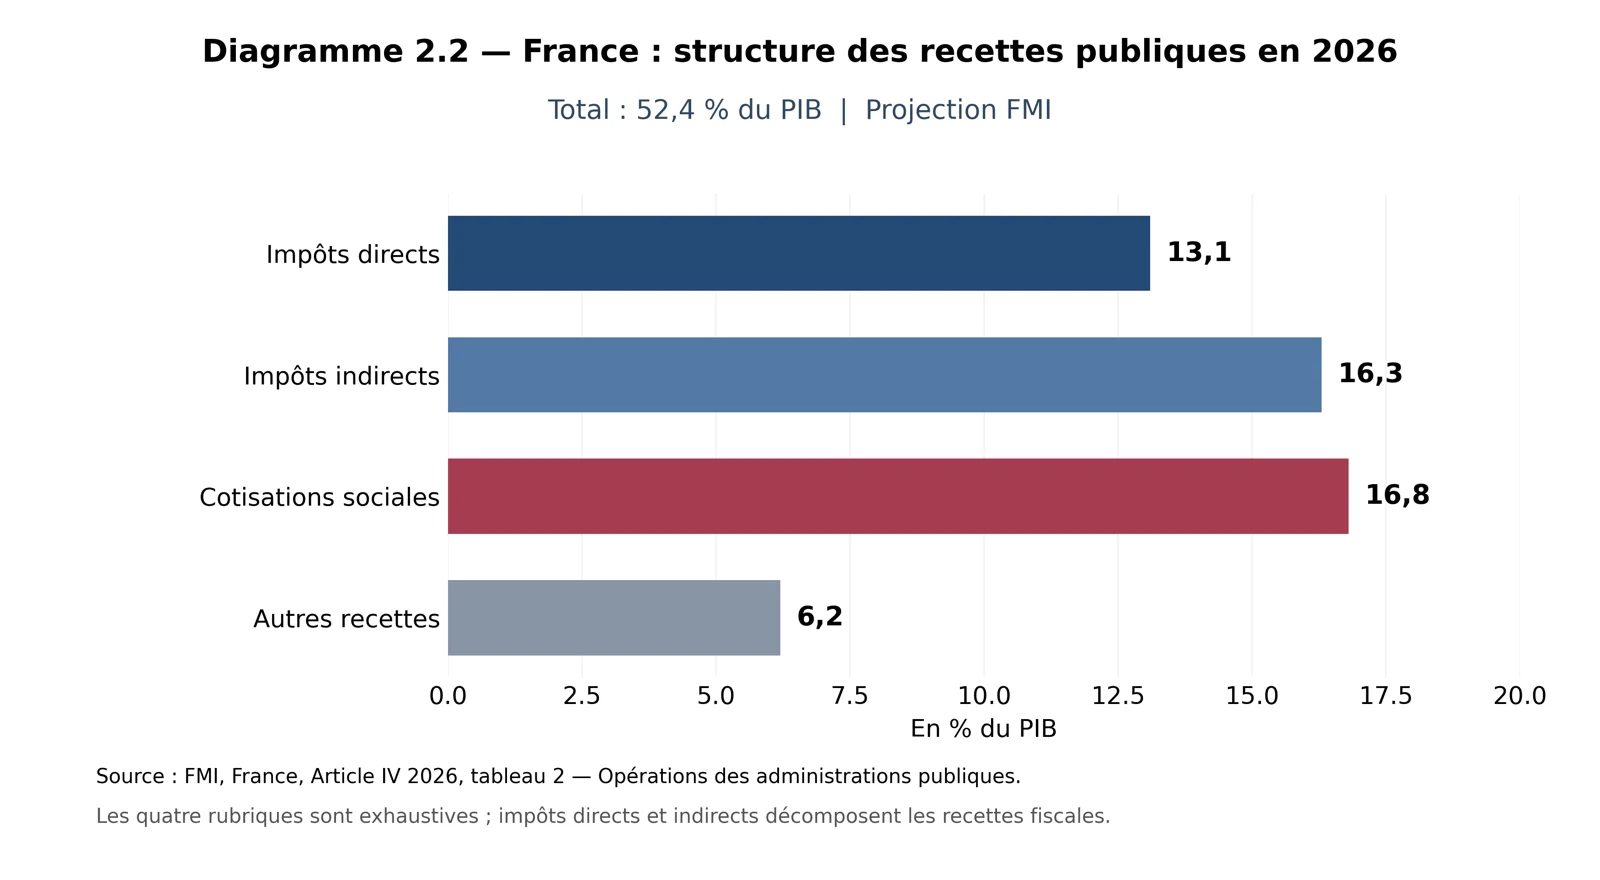
Une distinction méthodologique est indispensable entre les recettes totales des administrations publiques et les prélèvements obligatoires. Les premières comprennent les recettes fiscales, les cotisations sociales et les recettes non fiscales. Les seconds regroupent les impôts et les cotisations sociales obligatoires selon les conventions statistiques retenues. Ces deux agrégats ne sont donc pas interchangeables.
L’analyse doit porter sur l’ensemble consolidé des administrations publiques (État, administrations de sécurité sociale et administrations publiques locales) afin d’éviter les doubles comptes. Les comparaisons internationales doivent également tenir compte des différences institutionnelles, notamment du rôle respectif des dispositifs publics et privés dans le financement de la protection sociale.
2.2. Structure des recettes : quelles bases économiques financent le modèle social français ?
L’analyse des recettes publiques gagne à être organisée autour des principales bases économiques sur lesquelles reposent les prélèvements : revenus du travail, bénéfices et revenus du capital, consommation et patrimoine. Cette approche permet d’identifier les sources de financement du modèle social et d’apprécier les effets potentiels de la fiscalité sur les décisions des ménages et des entreprises.
Les prélèvements liés au travail comprennent notamment l’impôt sur les revenus d’activité et les cotisations sociales. Leur rendement dépend de l’emploi, des rémunérations, de la structure des assiettes et des dispositifs d’exonération. Ils occupent une place importante dans le financement de la protection sociale, mais peuvent également influencer les coûts du travail, les décisions d’embauche et les revenus disponibles.
Les prélèvements sur la consommation, principalement la taxe sur la valeur ajoutée et les droits d’accise, reposent sur la dépense des ménages et des autres agents concernés. Leur rendement évolue avec la consommation nominale, mais dépend également des taux réduits, des exonérations et de la composition des dépenses. Leur incidence distributive mérite une attention particulière, notamment lorsqu’ils portent sur des biens et services essentiels.
La fiscalité des bénéfices et des revenus du capital présente des caractéristiques différentes. Son rendement peut être plus sensible aux fluctuations de l’activité, aux résultats des entreprises et aux comportements d’investissement. Dans une économie ouverte, elle doit également tenir compte de la mobilité internationale des capitaux, de la concurrence fiscale et des mécanismes de lutte contre l’érosion des bases imposables.
Les prélèvements sur le patrimoine répondent à des objectifs de rendement, de redistribution et parfois d’orientation des comportements économiques. Leur évaluation exige de distinguer les impôts récurrents sur la détention d’actifs, les prélèvements sur les transmissions et les taxes liées aux transactions.
Les recettes douanières doivent être interprétées dans le cadre de la politique commerciale commune de l’Union européenne. La TVA prélevée sur les importations relève de la fiscalité de la consommation et ne doit pas être comptabilisée une seconde fois dans une catégorie autonome de recettes commerciales.
Cette décomposition par bases économiques est indispensable pour comprendre les possibilités et les limites d’une réforme fiscale. Elle nécessite toutefois une correspondance rigoureuse entre les classifications administratives et les nomenclatures statistiques de l’INSEE, d’Eurostat et de l’OCDE.
2.3. Qui supporte réellement l’effort fiscal ? Répartition et incidence économique
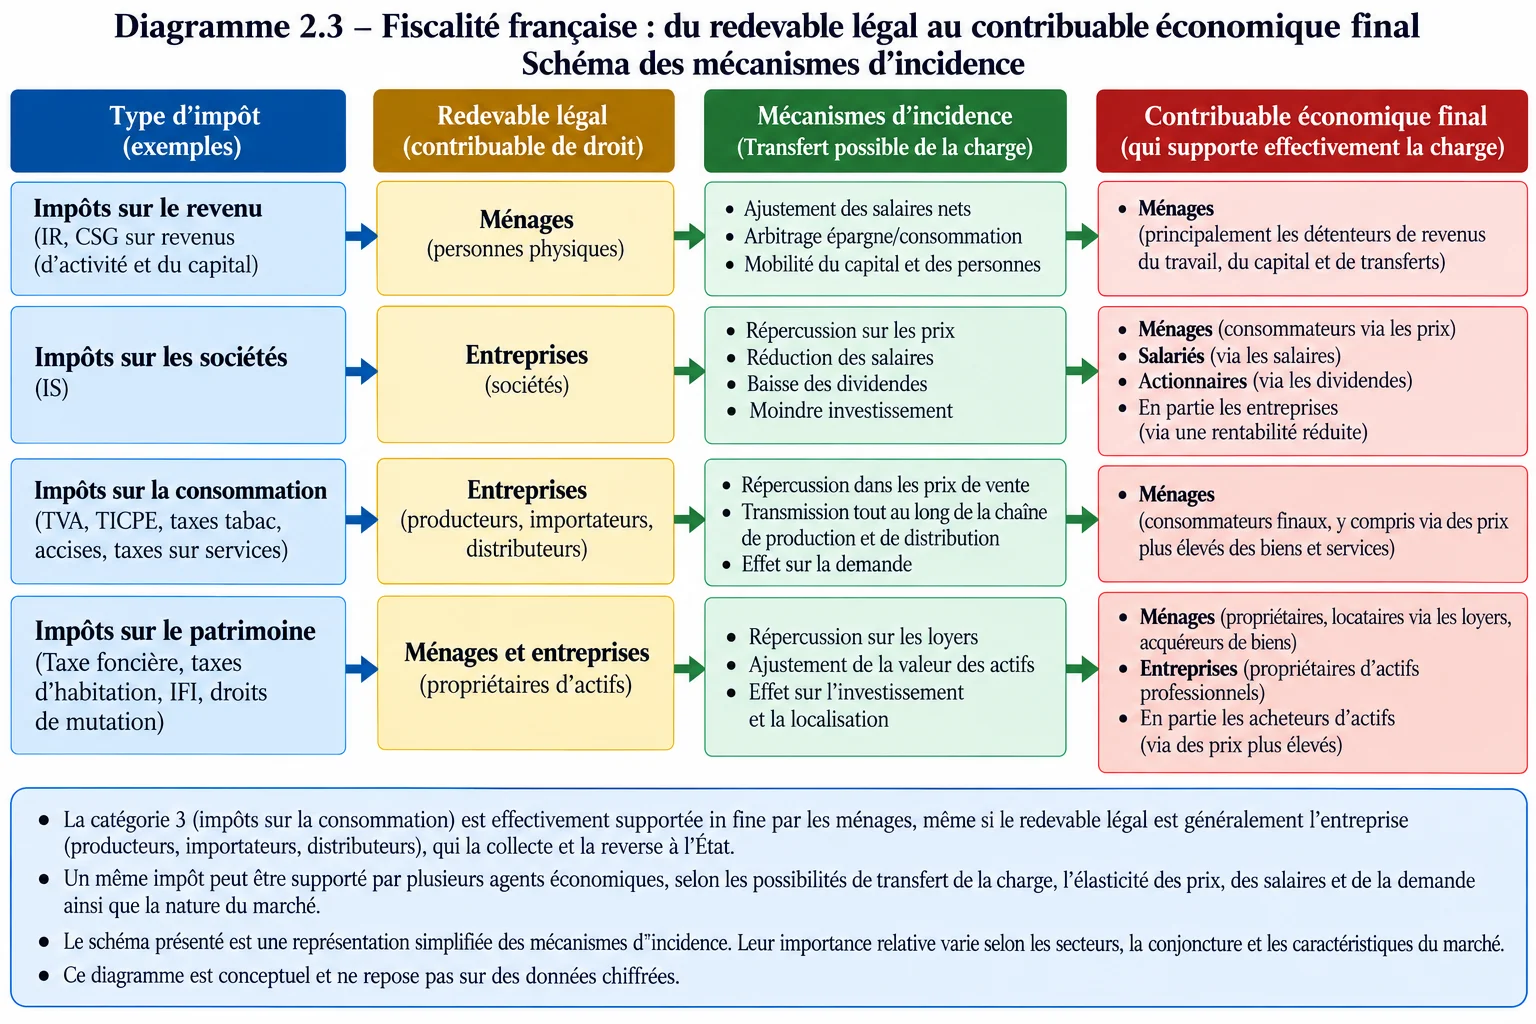
L’appréciation de l’effort fiscal ne peut se limiter à identifier les agents qui déclarent et acquittent juridiquement les impôts. Elle doit également déterminer ceux qui en supportent effectivement la charge économique. Cette distinction entre incidence légale et incidence économique est fondamentale pour évaluer les effets de la fiscalité sur la répartition des revenus, les comportements et la croissance.
Une entreprise peut ainsi collecter la TVA sans en supporter nécessairement la charge finale. Celle-ci dépend des possibilités de répercussion dans les prix, des conditions de concurrence et des réactions des consommateurs et des producteurs. De même, les cotisations sociales dites patronales ne sont pas nécessairement supportées exclusivement par les employeurs à long terme : leur incidence peut se répartir entre salaires, profits et emploi selon les conditions économiques.
L’incidence de l’impôt sur les sociétés est également complexe. Elle dépend notamment de la mobilité du capital, de la structure des marchés, des possibilités de répercussion dans les prix et de l’évolution des rémunérations. Il serait donc inexact d’assimiler systématiquement le redevable légal au contribuable économique final.
L’analyse distributive doit par ailleurs distinguer les ménages selon leur niveau de revenu, leur patrimoine, leur composition familiale et leur situation professionnelle. Le caractère progressif ou régressif d’un prélèvement dépend de l’indicateur retenu et de l’horizon temporel considéré. Une appréciation complète de l’équité fiscale doit également intégrer les prestations sociales et les services publics financés par les prélèvements.
La perception de l’équité joue enfin un rôle déterminant dans l’acceptabilité de l’impôt. Un système fiscal peut mobiliser des ressources importantes tout en suscitant des résistances lorsque les contribuables considèrent que l’effort est inégalement réparti, que les règles sont trop complexes ou que la qualité des services publics ne correspond pas aux contributions demandées.
2.4. Dépenses et niches fiscales, exonérations et efficacité du recouvrement : des gisements de recettes à mobiliser par des réformes ciblées
La rationalisation des dépenses fiscales constitue un axe majeur de toute stratégie crédible de redressement des finances publiques françaises. Le système fiscal comporte de nombreux dispositifs dérogatoires (exonérations, abattements, crédits d’impôt et taux réduits) qui réduisent les recettes publiques et dont l’efficacité économique et sociale demeure inégale.
À titre illustratif et sans prétendre à l’exhaustivité, les principales catégories de dispositifs à examiner comprennent :
- Le crédit d’impôt recherche (CIR), destiné à soutenir la recherche, l’innovation et la compétitivité des entreprises.
- Le crédit d’impôt pour l’emploi à domicile, visant à favoriser l’emploi déclaré et le développement des services aux personnes.
- L’abattement de 10 % sur les pensions et retraites, qui réduit l’assiette imposable des bénéficiaires.
- Les taux réduits de TVA, notamment dans la restauration et certains travaux d’entretien et de rénovation des logements.
- Les exonérations fiscales liées à l’épargne salariale, à l’intéressement et à la participation, destinées à encourager le partage des résultats des entreprises.
- Les régimes fiscaux préférentiels accordés à certaines entreprises ou activités, visant notamment à soutenir l’investissement et le développement économique.
- Les réductions fiscales accordées au titre des dons, destinées à encourager le financement des organismes d’intérêt général.
Ces dispositifs poursuivent des objectifs économiques et sociaux souvent légitimes. Toutefois, leur maintien doit être apprécié au regard de leur coût budgétaire, de leur efficacité réelle, de leurs effets distributifs et des distorsions qu’ils peuvent engendrer. Certains peuvent générer des effets d’aubaine, financer des comportements qui auraient été adoptés en leur absence ou bénéficier de manière disproportionnée à certaines catégories de contribuables.
Dans un contexte où les prélèvements obligatoires atteignent déjà un niveau élevé, l’enjeu n’est pas d’augmenter systématiquement les taux d’imposition, mais d’élargir les assiettes fiscales en supprimant, en plafonnant ou en recentrant les dispositifs insuffisamment efficaces. Cette orientation rejoint les recommandations formulées par le FMI dans le cadre de sa consultation au titre de l’article IV de 2026.
Une réforme crédible devrait reposer sur une évaluation systématique des dépenses fiscales, la suppression progressive des dispositifs à faible rendement économique ou social, le recentrage des avantages justifiés et la protection des ménages vulnérables. Elle devrait également s’inscrire dans une stratégie pluriannuelle, afin de renforcer la prévisibilité du système fiscal et de limiter les effets négatifs sur l’investissement et l’activité économique.
Enfin, le coût comptable d’une dépense fiscale ne correspond pas nécessairement aux recettes supplémentaires qu’entraînerait sa suppression. Les comportements des contribuables, les effets sur l’activité et les interactions entre dispositifs doivent être pris en compte pour estimer le rendement budgétaire effectivement mobilisable.
2.5. Les principaux défis du système de recettes publiques français
Le diagnostic précédent fait apparaître plusieurs défis interdépendants. Ils concernent non seulement le rendement des prélèvements, mais également leur structure, leurs effets économiques, leur équité et leur acceptabilité sociale. Six défis méritent une attention particulière.
Premier défi : une pression fiscale déjà élevée qui réduit les marges d’augmentation générale des prélèvements. Le niveau des prélèvements obligatoires en France est élevé en comparaison internationale. Cette situation ne signifie pas que toute hausse ciblée serait nécessairement inefficace, mais elle impose d’en évaluer soigneusement les effets sur les comportements économiques, l’investissement, l’emploi et la compétitivité. Les possibilités de mobilisation de recettes supplémentaires ne peuvent être appréciées indépendamment des assiettes concernées et des réactions des contribuables.
Deuxième défi : une croissance insuffisamment dynamique pour élargir spontanément les bases fiscales. Le ralentissement de l’activité limite la progression des revenus, de la consommation et des bénéfices imposables. Dans ces conditions, l’amélioration durable du rendement fiscal dépend également de la capacité de l’économie à accroître l’emploi productif, l’investissement et la productivité. Le renforcement de la croissance potentielle constitue ainsi un levier essentiel de consolidation des recettes à moyen terme.
Troisième défi : une structure des prélèvements dont certains effets peuvent peser sur les décisions économiques. Les impôts et cotisations influencent, à des degrés variables, les coûts du travail, les revenus disponibles, l’épargne, l’investissement et la localisation des activités. La difficulté consiste à financer les engagements collectifs tout en limitant les distorsions économiques excessives. Elle appelle une analyse différenciée des prélèvements plutôt qu’une appréciation fondée sur leur seul niveau global.
Quatrième défi : la complexité et l’instabilité du système fiscal. La multiplication des régimes dérogatoires, des exonérations et des modifications réglementaires peut réduire la lisibilité de l’impôt, accroître les coûts de conformité et compliquer les décisions de long terme des ménages et des entreprises. Une plus grande stabilité normative et une simplification des dispositifs constituent des conditions importantes d’amélioration de l’efficacité fiscale.
Cinquième défi : l’érosion de certaines assiettes et les limites du recouvrement. Les comportements d’optimisation, la fraude, l’évasion et certaines possibilités de déplacement international des bases imposables peuvent réduire le rendement des prélèvements. Leur traitement nécessite des administrations efficaces, une coopération internationale renforcée et des dispositifs de contrôle proportionnés. Les gains budgétaires potentiels doivent cependant être estimés avec prudence.
Sixième défi : l’équité et l’acceptabilité de l’effort fiscal. La légitimité d’un système de prélèvements dépend non seulement de son rendement, mais également de la perception de la répartition de la charge et de l’utilisation des ressources publiques. Lorsque les contribuables estiment que les règles sont inéquitables ou que la qualité des services collectifs se dégrade, l’acceptabilité des réformes peut diminuer. La confiance fiscale constitue ainsi une dimension importante de la soutenabilité politique et sociale des politiques budgétaires.
Ces six défis ne peuvent être traités isolément. Une mesure destinée à améliorer le rendement immédiat d’un prélèvement peut avoir des conséquences sur l’investissement, les comportements économiques ou la répartition des revenus. Inversement, une réforme qui simplifie les règles, améliore la conformité et favorise l’activité peut renforcer progressivement les recettes sans nécessiter une augmentation générale des taux.
2.6. Optimum fiscal, limites du rendement et stratégie de réforme
La notion d’optimum fiscal doit être distinguée de celle de maximisation des recettes. Le taux d’imposition qui procure le rendement le plus élevé n’est pas nécessairement celui qui maximise le bien-être collectif ou favorise le mieux la croissance. L’optimum dépend des réactions des bases imposables, des objectifs redistributifs, de l’efficacité des dépenses financées et des effets de la fiscalité sur le travail, l’épargne, l’investissement et l’innovation.
La courbe de Laffer illustre la possibilité théorique qu’au-delà d’un certain niveau, une hausse du taux d’imposition réduise suffisamment l’assiette pour diminuer le rendement fiscal. Elle ne permet cependant pas d’affirmer que la France aurait atteint un seuil global au-delà duquel toute augmentation d’impôt ferait baisser les recettes. Les résultats varient selon la nature des prélèvements, les contribuables concernés et les horizons d’ajustement.
Les défis identifiés dans la section précédente montrent les limites d’une stratégie de consolidation reposant principalement sur des augmentations successives des taux d’imposition. Une telle approche peut améliorer temporairement les recettes, mais ses effets doivent être appréciés au regard des réactions économiques, de l’équité et de la stabilité du rendement à moyen terme.
Une réforme fiscale durable devrait privilégier quatre orientations complémentaires : l’élargissement et la cohérence des assiettes, la rationalisation des dépenses fiscales insuffisamment efficaces, la simplification et la stabilité des règles, et l’amélioration du recouvrement. Elle devrait également rechercher une meilleure articulation entre le financement de la protection sociale, la compétitivité, l’investissement et les objectifs redistributifs.
L’évaluation des réformes doit reposer sur leur rendement budgétaire net, leurs effets sur les comportements économiques et leur contribution à la croissance potentielle. La mobilisation de ressources supplémentaires ne constitue pas une fin en soi : elle doit contribuer à une trajectoire soutenable des finances publiques et au financement efficace des priorités collectives.
Dans un contexte de croissance modérée et de pression fiscale élevée, le redressement budgétaire ne peut donc reposer durablement sur une augmentation continue des prélèvements. Il suppose également un élargissement des capacités productives, une amélioration de l’efficacité de la dépense publique et une programmation budgétaire crédible à moyen terme.
2.7. Conclusion : mieux mobiliser les ressources pour contribuer à la soutenabilité des finances publiques
La France dispose d’une capacité élevée de mobilisation des recettes publiques, mais celle-ci ne suffit pas à garantir la soutenabilité des finances publiques. L’analyse doit dépasser le niveau agrégé des prélèvements pour examiner leur structure économique, leur incidence réelle, leur efficacité et leur contribution au financement des engagements collectifs.
Les principaux défis concernent la pression fiscale déjà élevée, la faiblesse de la croissance, les effets économiques de certains prélèvements, la complexité des règles, l’érosion des assiettes et l’acceptabilité de l’effort fiscal. Ces difficultés limitent les possibilités d’une consolidation budgétaire reposant essentiellement sur de nouvelles hausses d’impôts.Les marges de réforme résident notamment dans la rationalisation des dépenses fiscales, l’amélioration du recouvrement, la simplification des règles et une répartition plus cohérente de l’effort fiscal. Leur rendement doit être évalué avec prudence, en tenant compte des réactions économiques et des objectifs redistributifs.
La priorité consiste ainsi à construire un système de recettes plus efficace, plus lisible et compatible avec le renforcement de la croissance potentielle. Cette démarche ne peut toutefois réussir isolément. Le rééquilibrage durable des finances publiques exige également un examen approfondi de la structure, de la dynamique et de l’efficacité des dépenses publiques, auquel est consacré le chapitre suivant.
Chapitre 3. Les dépenses publiques : un niveau élevé, des rigidités structurelles et des défis d’efficacité
Réorienter les dépenses pour renforcer la soutenabilité des finances publiques.
La France consacre une part importante de sa richesse nationale au financement de la protection sociale, des services publics et des interventions économiques. La structure de ses dépenses explique une grande partie des difficultés rencontrées dans la conduite de l’ajustement budgétaire : les prestations sociales et le fonctionnement occupent une place prépondérante, les engagements sont souvent rigides à court terme et les charges d’intérêts réduisent les marges de manœuvre.
Ce chapitre analyse la structure économique des dépenses publiques françaises, les mécanismes qui expliquent leur progression et les principales contraintes pesant sur leur maîtrise. Il vise à identifier les marges d’amélioration de l’efficacité des politiques publiques et les conditions d’une stratégie de dépenses compatible avec la soutenabilité des finances publiques, la qualité des services collectifs et le renforcement de la croissance potentielle.
Le périmètre retenu est celui des administrations publiques consolidées : État, organismes centraux, administrations publiques locales et administrations de sécurité sociale. Les données de 2025 correspondent à des réalisations et ne doivent pas être confondues avec les prévisions pour 2026.
3.1. Un niveau élevé de dépenses publiques : distinguer leur volume de leur efficacité
En 2025, les dépenses publiques françaises atteignent 1 713,8 milliards d’euros, soit 57,3 % du PIB selon le FMI. Leur progression nominale ralentit à 2,4 %, après 4,0 % en 2024. Ce niveau élevé reflète notamment le choix collectif d’une protection sociale étendue, d’un système important de services publics et d’interventions économiques et sociales diversifiées.
Toutefois, le poids des dépenses dans le PIB ne constitue pas, à lui seul, un indicateur de leur efficacité. Deux pays présentant des niveaux de dépenses comparables peuvent obtenir des résultats différents en matière de santé, d’éducation, de protection sociale, d’infrastructures ou de croissance. Inversement, un niveau de dépenses inférieur ne garantit pas nécessairement une meilleure utilisation des ressources.
Trois distinctions sont essentielles pour établir un diagnostic rigoureux. La première oppose les dépenses courantes, qui financent les services, les transferts et les engagements de l’année, aux dépenses d’investissement susceptibles d’accroître les capacités productives futures. La deuxième distingue les dépenses discrétionnaires des engagements déterminés par les droits sociaux, la démographie, les règles d’indexation et les obligations financières. La troisième sépare la classification économique des dépenses (rémunérations, prestations, achats, transferts, investissements et intérêts) de leur classification fonctionnelle (santé, enseignement, protection sociale, défense et autres missions publiques).
Ces classifications sont complémentaires, mais ne doivent pas être additionnées. Leur utilisation conjointe permet de comprendre à la fois la nature des ressources mobilisées et les finalités auxquelles elles sont consacrées.
La question centrale n’est donc pas seulement celle du montant des dépenses, mais celle de leur contribution effective au bien-être collectif, à la croissance économique et à la soutenabilité des finances publiques.
3.2. La structure des dépenses publiques en 2025 : cinq grands postes déterminants
L’analyse de la structure économique des dépenses publiques fait apparaître une forte concentration des ressources dans les prestations sociales et le fonctionnement des administrations. Ces deux ensembles représentent l’essentiel des dépenses et conditionnent largement leur évolution à moyen terme.
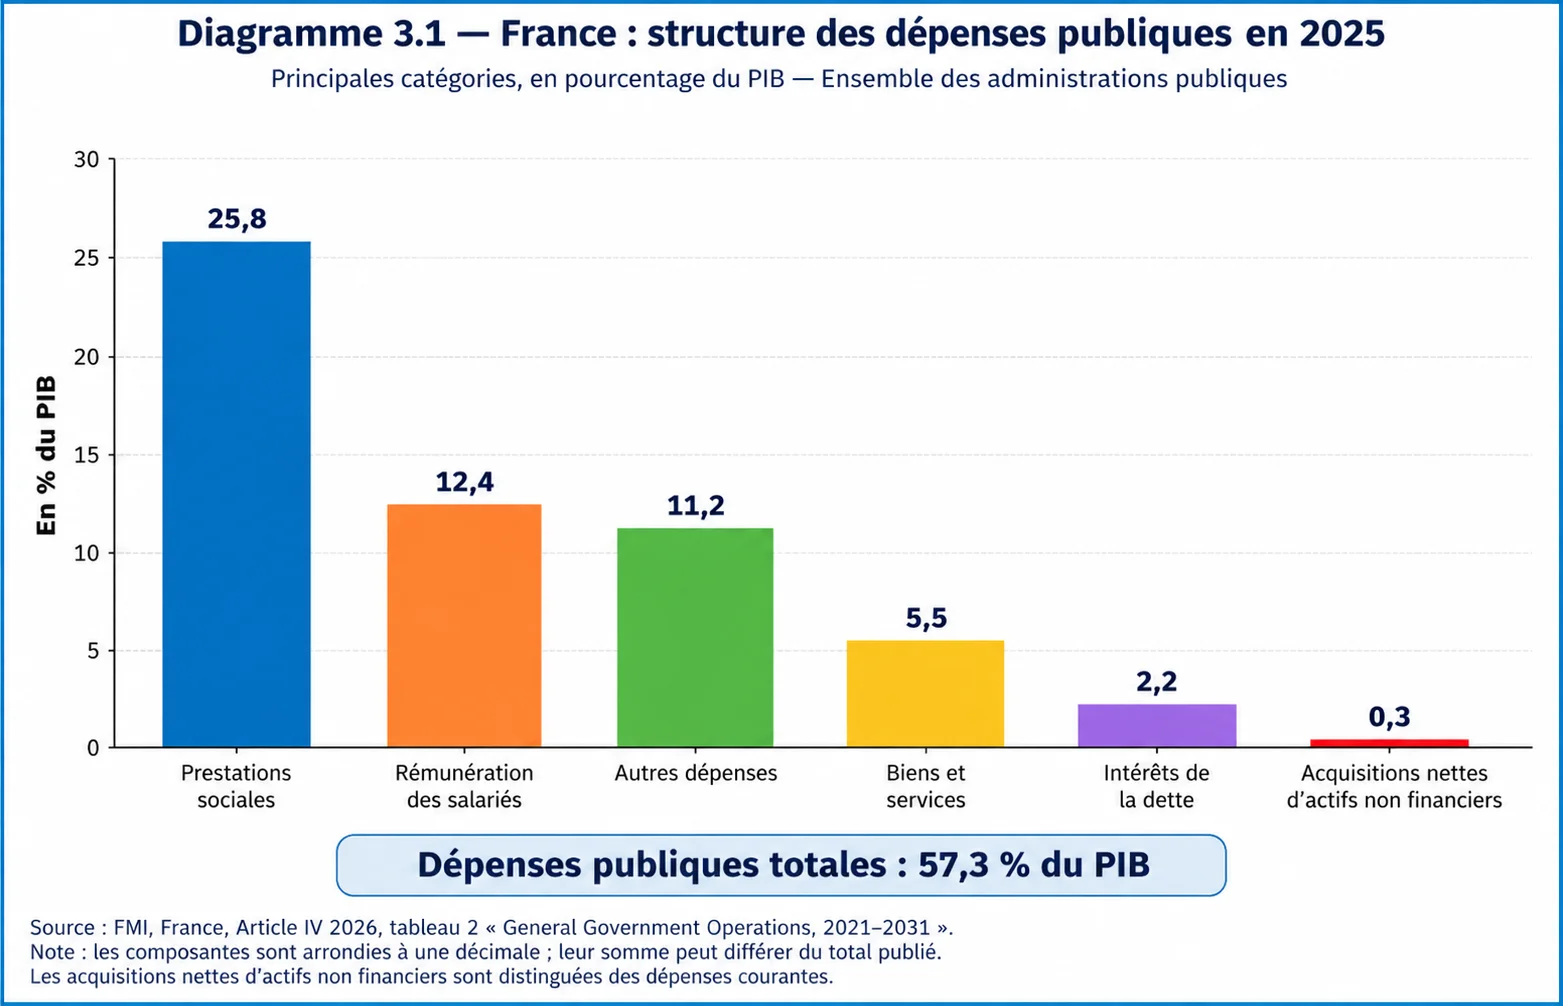
Source : INSEE, notification de mars 2026. Montants et ratios arrondis. Les catégories principales sont mutuellement exclusives
Les prestations sociales atteignent 771,0 milliards d’euros en 2025, soit environ 45,0 % des dépenses totales. Elles regroupent notamment les prestations liées aux retraites, à la santé, à la famille, au chômage et aux autres mécanismes de protection sociale. Leur évolution dépend des droits ouverts, de la démographie, des règles de revalorisation et des besoins de prise en charge.
Les dépenses de fonctionnement s’élèvent à 549,2 milliards d’euros, soit 32,0 % du total. Elles comprennent notamment 370,0 milliards d’euros de rémunérations et environ 165,0 milliards de consommations intermédiaires. Ces sous-composantes sont incluses dans le fonctionnement et ne doivent pas être ajoutées une seconde fois aux dépenses totales.
Les autres transferts et subventions représentent 192,1 milliards d’euros, soit 11,2 % des dépenses publiques. Les acquisitions nettes d’actifs non financiers atteignent 137,2 milliards, soit 8,0 % du total. Enfin, les charges d’intérêts s’établissent à 64,7 milliards d’euros, représentant environ 3,8 % des dépenses.
Cette ventilation révèle le poids prépondérant des dépenses associées au fonctionnement courant des administrations et aux mécanismes de redistribution. Elle souligne également que les charges financières occupent une place importante dans les arbitrages budgétaires, tandis que les besoins d’investissement demeurent élevés.
3.3. Quelques ratios essentiels : concentration, rigidités et arbitrages budgétaires
Trois indicateurs permettent de mieux apprécier les contraintes pesant sur les dépenses publiques françaises.
- Le premier concerne le poids cumulé des prestations sociales et du fonctionnement, qui représente environ 77 % des dépenses totales en 2025. Ce ratio illustre la concentration de la dépense dans deux grands ensembles dont l’évolution dépend largement de facteurs démographiques, institutionnels et organisationnels. Il ne signifie toutefois pas que 77 % des dépenses seraient juridiquement incompressibles. Des marges de réforme existent, mais leur mobilisation exige généralement des décisions structurelles et un horizon de moyen terme.
- Le deuxième indicateur concerne les charges d’intérêts, qui représentent 64,7 milliards d’euros, soit environ 3,8 % des dépenses totales et 2,2 % du PIB. Ces charges correspondent à la rémunération des créanciers et ne financent pas directement de nouveaux services publics. Leur progression réduit les ressources disponibles pour les autres priorités et accroît la sensibilité du budget aux conditions de financement.
- Le troisième indicateur porte sur l’investissement public. La formation brute de capital fixe des administrations publiques atteint 131,6 milliards d’euros en 2025, soit environ 7,7 % des dépenses totales. Cet agrégat ne doit pas être confondu avec les acquisitions nettes d’actifs non financiers de 137,2 milliards d’euros figurant dans la décomposition exhaustive des dépenses.
L’investissement public joue un rôle particulier dans la croissance de long terme lorsqu’il améliore les infrastructures, le capital humain, les capacités technologiques et la productivité. Sa qualité ne peut cependant être appréciée à partir de son seul montant. Il convient également d’évaluer la sélection des projets, leur rendement socioéconomique, leurs coûts d’entretien et leur contribution effective à l’activité.
Ces indicateurs soulignent l’importance d’une approche qualitative de la maîtrise des dépenses. Une réduction uniforme pourrait produire des économies immédiates tout en affaiblissant les capacités de croissance ou la qualité des services publics.
3.4. Pourquoi les dépenses courantes résistent-elles à l’ajustement ?
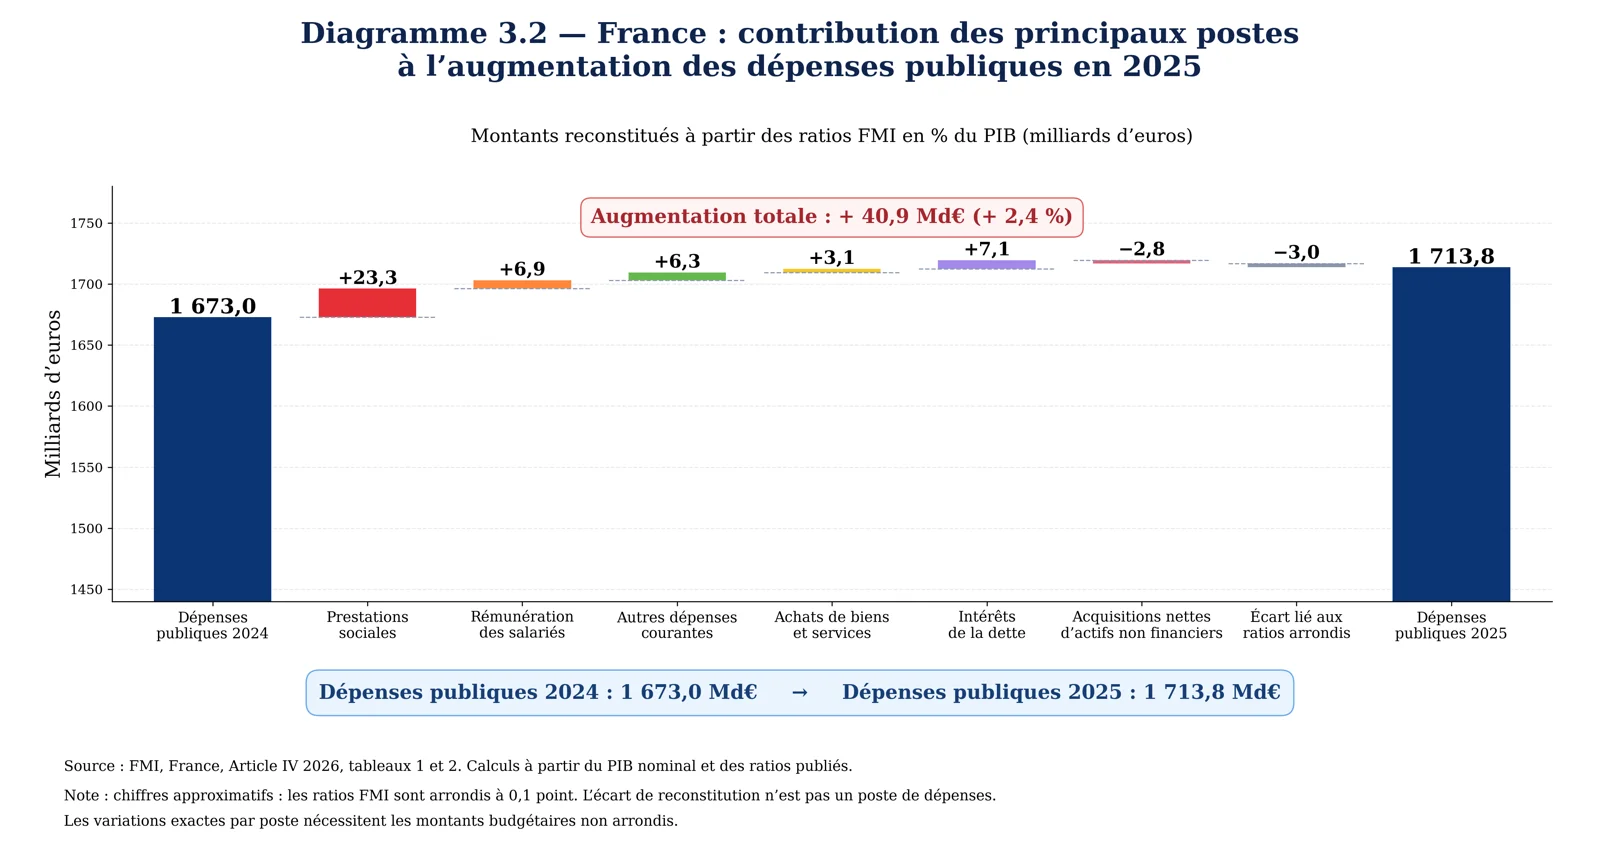
La dynamique des dépenses publiques françaises s’explique en grande partie par plusieurs mécanismes d’inertie qui limitent les possibilités d’ajustement rapide.
- La première rigidité concerne les prestations sociales. Les pensions de retraite et les dépenses de santé évoluent notamment sous l’effet du vieillissement démographique, des droits acquis, des règles d’indexation et des besoins de soins. En 2025, les prestations sociales progressent de 23,3 milliards d’euros, soit 3,2 %, et expliquent près de 57 % de l’augmentation totale des dépenses publiques. Cette évolution montre que la maîtrise durable de ces postes ne peut reposer principalement sur des mesures ponctuelles.
- La deuxième rigidité concerne les rémunérations et le fonctionnement des administrations. Les rémunérations atteignent 370,0 milliards d’euros en 2025, en hausse de 1,9 %, tandis que les consommations intermédiaires représentent environ 165 milliards. Leur évolution dépend des effectifs, des rémunérations, des missions exercées, des achats et des modalités d’organisation des services. Une maîtrise efficace suppose donc une analyse des besoins, des performances et de la productivité, plutôt qu’une réduction indifférenciée des moyens.
- La troisième rigidité tient à la répartition institutionnelle des compétences et des financements. Les dépenses sont engagées par plusieurs sous-secteurs des administrations publiques, dont les responsabilités et les sources de financement sont étroitement imbriquées. Un transfert de charge de l’État vers les collectivités locales ou les organismes de sécurité sociale ne réduit pas, en lui-même, la dépense publique consolidée.
- Une quatrième contrainte résulte des engagements pluriannuels et des coûts d’ajustement. Les contrats, les investissements engagés, les obligations réglementaires et les droits sociaux créent des dépenses qui ne peuvent être modifiées immédiatement sans conséquences juridiques, économiques ou sociales. Une réforme peut ainsi entraîner des coûts de transition avant de produire des économies durables.
Ces mécanismes expliquent pourquoi la maîtrise des dépenses doit s’inscrire dans une programmation pluriannuelle, fondée sur des objectifs réalistes et des réformes suffisamment préparées.
3.5. Les huit principaux défis de la dépense publique française
Le diagnostic précédent fait apparaître huit défis interdépendants qui doivent guider toute stratégie de maîtrise et de réorientation des dépenses publiques. Ils concernent à la fois les mécanismes de gestion, la qualité des résultats, les contraintes structurelles et les conditions politiques de la réforme.
Premier défi : renforcer l’évaluation et la transparence des programmes publics. L’insuffisance d’évaluations régulières et comparables peut empêcher de distinguer les programmes qui atteignent leurs objectifs de ceux dont les résultats demeurent limités. Une démarche rigoureuse suppose de définir des objectifs mesurables, de disposer d’indicateurs fiables et de développer des évaluations indépendantes. La transparence des coûts, des bénéficiaires et des résultats constitue également une condition essentielle de la responsabilisation des gestionnaires publics.
Deuxième défi : maîtriser la dynamique des prestations sociales. Le vieillissement de la population, les besoins de santé et les règles d’indexation exercent des pressions durables sur les dépenses. Les réformes doivent concilier soutenabilité financière, équité entre générations, protection des populations vulnérables et qualité des prestations. Elles exigent généralement des ajustements progressifs plutôt que des réductions ponctuelles.
Troisième défi : moderniser l’organisation et le fonctionnement des administrations. La maîtrise des rémunérations et des achats doit s’accompagner d’une amélioration des processus de gestion, de la coordination des services, de la transformation numérique et de l’organisation des missions. Les gains d’efficacité doivent être mesurés à partir des résultats obtenus et non de la seule diminution des moyens.
Quatrième défi : simplifier les dispositifs et clarifier les responsabilités institutionnelles. L’empilement des programmes, la multiplicité des guichets et les chevauchements de compétences peuvent augmenter les coûts administratifs et compliquer le ciblage des bénéficiaires. Une meilleure répartition des responsabilités entre administrations et une coordination renforcée des politiques publiques constituent des leviers importants de rationalisation.
Cinquième défi : préserver la qualité de l’investissement public et les dépenses favorables à la croissance. Une consolidation budgétaire mal conçue peut conduire à réduire les investissements, l’entretien des infrastructures, la prévention sanitaire ou la formation. Ces économies peuvent être coûteuses à moyen terme lorsqu’elles dégradent les capacités productives ou entraînent des dépenses futures plus importantes. La sélection et l’évaluation des projets doivent donc occuper une place centrale dans la programmation budgétaire.
Sixième défi : inscrire la dépense dans une trajectoire pluriannuelle crédible. La soutenabilité des finances publiques exige une meilleure articulation entre les engagements de dépenses, les perspectives de recettes, la croissance et les conditions de financement. Une programmation crédible doit reposer sur des hypothèses macroéconomiques réalistes, des objectifs vérifiables et un suivi régulier des résultats. Elle doit également intégrer les risques budgétaires et les coûts de transition associés aux réformes.
Septième défi : améliorer la qualité de la dépense publique et son rendement économique et social. Le niveau élevé des dépenses françaises soulève une question fondamentale : les ressources mobilisées produisent-elles des résultats à la hauteur des moyens engagés ? La qualité de la dépense doit être appréciée au regard des résultats obtenus, de leur accessibilité, de leur équité et de leur contribution à la croissance potentielle. Il convient de distinguer l’efficacité, qui mesure la réalisation des objectifs, de l’efficience, qui rapporte les résultats aux ressources utilisées. Cette analyse doit également intégrer la qualité du ciblage, les coûts administratifs, les effets redistributifs et les conséquences à moyen et long terme des programmes. L’enjeu n’est donc pas seulement de dépenser moins, mais de dépenser mieux, en réorientant progressivement les ressources vers les interventions présentant les bénéfices économiques et sociaux les plus élevés.
Huitième défi : surmonter les réticences politiques et les obstacles à la réforme des dépenses publiques. La maîtrise des dépenses se heurte à des difficultés politiques et institutionnelles importantes. Les réformes structurelles peuvent entraîner des coûts immédiats, concentrés sur des catégories identifiables de bénéficiaires, tandis que leurs avantages budgétaires et économiques apparaissent progressivement et sont plus largement répartis. Cette asymétrie peut inciter les responsables politiques à différer les décisions difficiles, à privilégier les ajustements de court terme ou à rechercher des recettes supplémentaires plutôt qu’à engager des transformations profondes des programmes de dépenses.
Dans le contexte français, la fragmentation parlementaire, les divergences entre formations politiques et la proximité des échéances électorales compliquent davantage la construction de compromis durables. Les réformes touchant aux retraites, à la santé, à l’organisation administrative ou aux prestations sociales peuvent susciter des résistances importantes, même lorsque la nécessité d’une adaptation est reconnue.
Il convient toutefois de distinguer les réticences politiques des désaccords légitimes sur les objectifs, les modalités et la répartition des efforts. Une réforme économiquement souhaitable doit également être socialement acceptable et institutionnellement réalisable. Le défi consiste donc à construire une stratégie pluriannuelle crédible, politiquement soutenable et socialement équitable, plutôt qu’à différer indéfiniment les ajustements nécessaires.
Ces huit défis sont interdépendants. Une réforme qui améliore la qualité de la gestion peut réduire les coûts tout en renforçant les services publics, tandis qu’une réduction de moyens mal ciblée peut détériorer les résultats et augmenter les coûts futurs. La maîtrise de la dépense doit donc être conçue comme une transformation progressive des politiques publiques, reposant sur une évaluation rigoureuse et une capacité durable de décision politique.
3.6. Quelle stratégie pour maîtriser les dépenses sans affaiblir les services publics et la croissance ?
Une stratégie crédible de maîtrise des dépenses publiques doit combiner discipline de programmation, réformes structurelles, amélioration de l’efficacité et capacité à construire des compromis politiques. Elle ne peut reposer durablement sur des réductions uniformes de crédits, qui risqueraient de dégrader les services collectifs et de pénaliser les investissements utiles.
- La première orientation consiste à généraliser les revues de dépenses, avec une évaluation régulière des programmes, de leurs coûts et de leurs résultats. Ces exercices doivent permettre d’identifier les économies réalisables, de supprimer les dispositifs redondants et de réallouer les ressources vers les priorités les plus efficaces. L’évaluation devrait être intégrée aux décisions budgétaires et non demeurer un exercice administratif sans conséquences sur l’allocation des moyens.
- La deuxième orientation concerne la qualité de la dépense publique. Les décisions doivent s’appuyer sur une appréciation des résultats économiques et sociaux, de l’efficience des dispositifs, de leur ciblage et de leurs effets à long terme. Une meilleure qualité de la dépense peut contribuer simultanément à renforcer les services publics, à réduire les gaspillages et à améliorer la soutenabilité budgétaire.
- La troisième orientation porte sur la modernisation des administrations et des services publics. Une meilleure coordination des achats, la simplification des procédures, l’utilisation appropriée des technologies numériques et la clarification des responsabilités peuvent contribuer à améliorer la productivité des services, sous réserve d’une évaluation rigoureuse des coûts de transition.
- La quatrième orientation concerne les grands systèmes de prestations sociales. Leur réforme doit tenir compte des évolutions démographiques, des objectifs redistributifs et des contraintes de financement. Elle doit être progressive, prévisible et accompagnée d’une analyse de ses conséquences sur les ménages et les différentes générations.
- La cinquième orientation consiste à protéger les dépenses qui renforcent durablement les capacités productives. Les investissements dans les infrastructures, l’éducation, la recherche, l’innovation et la prévention doivent être évalués selon leur rendement économique et social, et non préservés ou réduits indistinctement.
- La sixième orientation concerne les conditions politiques de la réforme. Une stratégie pluriannuelle ne peut produire des résultats durables sans une capacité institutionnelle à définir des priorités, à expliquer les arbitrages et à maintenir les engagements dans le temps. La transparence des objectifs, la concertation avec les acteurs concernés et une répartition équitable des efforts peuvent contribuer à renforcer l’acceptabilité des réformes. Dans un contexte de fragmentation politique, la recherche de compromis devient une condition importante de leur mise en œuvre.
- Enfin, la maîtrise des dépenses doit s’inscrire dans une programmation pluriannuelle cohérente avec les perspectives de croissance, les recettes publiques et la trajectoire de la dette. L’objectif n’est pas nécessairement de réduire chaque année le montant nominal des dépenses, mais d’en maîtriser durablement la progression, d’améliorer leur composition et de renforcer leur efficacité.
3.7. Conclusion : réorienter les dépenses pour renforcer la soutenabilité des finances publiques
La France consacre une part importante de sa richesse nationale au financement de la protection sociale, des services publics et des interventions économiques. La structure de ses dépenses explique une grande partie des difficultés rencontrées dans la conduite de l’ajustement budgétaire : les prestations sociales et le fonctionnement occupent une place prépondérante, les engagements sont souvent rigides à court terme et les charges d’intérêts réduisent les marges de manœuvre.
La maîtrise des dépenses constitue donc une dimension essentielle du redressement des finances publiques. Elle ne doit cependant pas être assimilée à une réduction indifférenciée des moyens. Une stratégie efficace doit privilégier l’évaluation des programmes, la qualité des résultats, la modernisation de la gestion, la simplification des dispositifs, les réformes structurelles et la protection des investissements à fort rendement économique et social.
Le chapitre suivant examinera comment l’interaction entre les recettes, les dépenses et les conditions de financement détermine les déficits publics, les besoins de financement et la trajectoire de la dette.
Source des séries macroéconomiques : Fonds monétaire international (FMI), cadrage 2026 retenu dans cette étude. Les séries historiques et les projections doivent être utilisées dans leur millésime commun ; les données de l’INSEE sont réservées aux indicateurs sociaux.
Chapitre 4. Déficits publics, financement et dette : les défis de la soutenabilité des finances publiques françaises
La soutenabilité des finances publiques, une contrainte économique, financière et politique.
La persistance des déficits publics, l’importance des besoins de financement et la progression des charges d’intérêts placent la France devant une contrainte financière de plus en plus exigeante. Cette évolution résulte de l’interaction entre la dynamique des recettes, les rigidités des dépenses, les performances de croissance et les conditions de financement de la dette.
Ce chapitre examine les conséquences financières des déséquilibres budgétaires français et les mécanismes qui déterminent la trajectoire de la dette publique. Il distingue le déficit des administrations publiques, les besoins de financement, les charges d’intérêts et les principaux indicateurs de soutenabilité.
Il analyse également les risques associés à une croissance modérée, au renchérissement du financement et aux difficultés politiques de l’ajustement. L’objectif est d’identifier les conditions économiques, budgétaires et institutionnelles nécessaires à une stabilisation durable de l’endettement, sans compromettre les capacités de croissance de l’économie.
4.1. Un déficit public persistant malgré une capacité élevée de mobilisation des recettes
Le déficit public français résulte d’un écart durable entre les recettes et les dépenses des administrations publiques consolidées. Il ne peut être interprété uniquement comme la conséquence des décisions budgétaires récentes. Il reflète également l’accumulation d’engagements, les rigidités structurelles des dépenses, les performances de croissance et les ajustements insuffisants réalisés au cours des périodes précédentes.
Selon le cadrage macroéconomique et budgétaire du FMI retenu dans cette étude, le déficit public français représenterait 5,1 % du PIB en 2025 et 5,2 % en 2026. Ces niveaux traduisent la persistance d’un déséquilibre budgétaire important, malgré les efforts de consolidation engagés. Les perspectives pour 2027 demeurent tributaires de l’évolution de la croissance, de la dynamique des recettes et des dépenses publiques ainsi que de la capacité des autorités à mettre en œuvre une programmation budgétaire crédible.
Une distinction fondamentale doit être établie entre le déficit global et le solde primaire. Le premier correspond à la différence entre les recettes et les dépenses totales, intérêts compris. Le second exclut les charges d’intérêts et permet d’apprécier la position budgétaire indépendamment du coût de la dette accumulée.
Un déficit primaire persistant signifie que les recettes ne couvrent pas les dépenses hors intérêts. Il contribue directement à l’accroissement de l’endettement et complique la stabilisation du ratio dette/PIB lorsque les conditions de croissance et de financement deviennent moins favorables.
L’analyse doit également distinguer les composantes conjoncturelles et structurelles du déficit. Une dégradation liée au ralentissement économique ne soulève pas les mêmes questions qu’un déséquilibre durable entre les ressources et les engagements publics. Cette distinction est essentielle pour définir la nature, l’ampleur et le rythme de l’ajustement nécessaire.
4.2. Le financement des déficits : une dépendance durable aux marchés de capitaux
Le financement des déficits publics français repose largement sur les marchés de capitaux. Pour l’État, les obligations assimilables du Trésor (OAT) et les bons du Trésor constituent les principaux instruments d’emprunt. Cette organisation permet de mobiliser des ressources importantes auprès d’investisseurs nationaux et internationaux, mais expose les finances publiques à l’évolution des taux d’intérêt et des conditions de marché.
Trois notions doivent être distinguées. Le déficit des administrations publiques est un agrégat de comptabilité nationale couvrant l’État, les administrations publiques locales et les administrations de sécurité sociale. Le besoin de financement de trésorerie de l’État résulte notamment de son déficit budgétaire et de ses opérations financières. Les besoins bruts de financement comprennent également les remboursements des emprunts arrivant à échéance. Cette distinction est fondamentale.
Les besoins bruts de financement peuvent être sensiblement supérieurs au déficit annuel, car ils incluent le refinancement de dettes contractées antérieurement. Une réduction du déficit ne se traduit donc pas nécessairement par une diminution immédiate des montants à lever sur les marchés.
Le financement des administrations publiques ne doit pas non plus être assimilé exclusivement à celui de l’État. Les administrations locales et certains organismes sociaux disposent de modalités de financement spécifiques, même si leurs opérations sont intégrées dans les comptes consolidés des administrations publiques.
La France bénéficie d’un marché obligataire développé, d’une base diversifiée d’investisseurs et de son appartenance à la zone euro. Ces caractéristiques facilitent l’accès aux capitaux et réduisent certains risques financiers, notamment le risque de change sur les titres libellés en euros. Elles ne suppriment toutefois ni le risque de taux ni les conséquences d’une éventuelle augmentation de la prime de risque souverain.
La crédibilité de la programmation budgétaire, la stabilité institutionnelle et la visibilité des politiques publiques jouent donc un rôle important dans les conditions de financement de l’État.
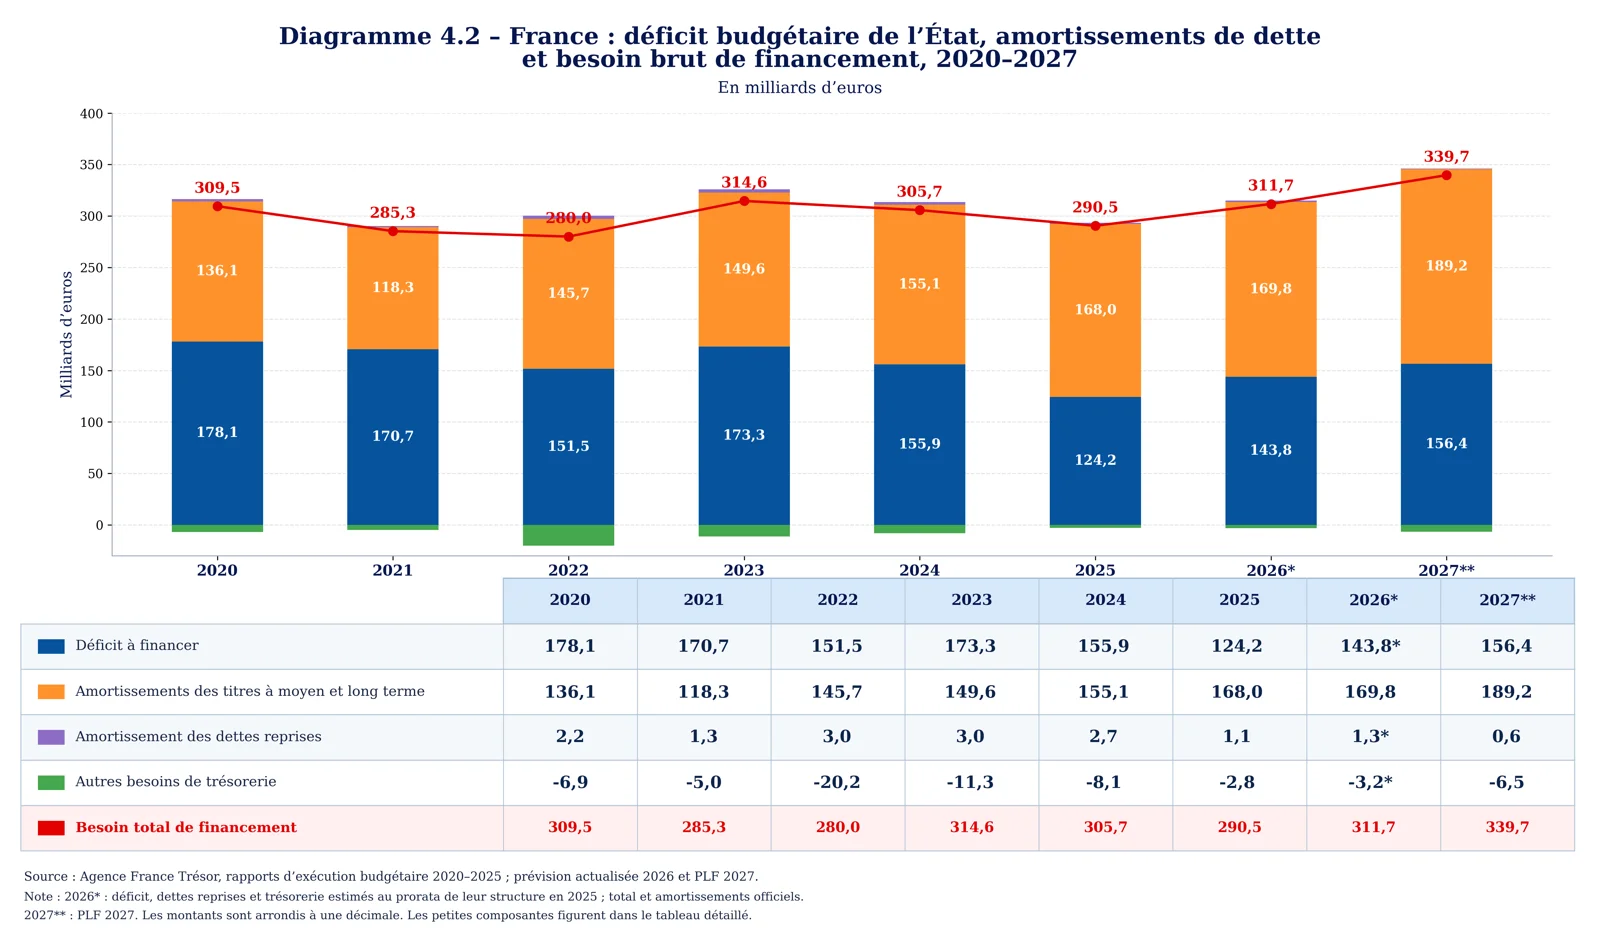
Note méthodologique : Le déficit budgétaire de l’État et le besoin brut de financement présentés dans ce tableau ne sont pas directement comparables au déficit des administrations publiques figurant au tableau 4.1. Les différences tiennent au périmètre institutionnel, aux conventions comptables et à l’inclusion des amortissements de dette dans le besoin brut de financement.
4.3. La progression des charges d’intérêts et le risque de refinancement
La progression des charges d’intérêts constitue l’une des manifestations les plus préoccupantes de la dégradation des finances publiques françaises. Elle résulte de la combinaison de deux facteurs : l’accumulation d’un encours de dette élevé, alimentée par la persistance des déficits budgétaires, et le renchérissement des conditions de financement sur les marchés obligataires. Cette évolution introduit une contrainte durable dans la programmation budgétaire et réduit progressivement les marges de manœuvre de l’État.
Le premier mécanisme concerne la transmission des taux de marché aux charges d’intérêts.
Il convient de distinguer deux notions : le coût du financement, c’est-à-dire le prix auquel l’État emprunte sur les marchés financiers, et les charges d’intérêts, qui représentent le montant des intérêts supportés au titre de l’encours de dette. Une hausse des taux sur les nouvelles émissions ne se répercute pas immédiatement sur l’ensemble de la dette existante. Celle-ci comprend des titres émis à différentes périodes, assortis de taux et de maturités variés. Le renchérissement du financement se transmet donc progressivement aux charges budgétaires, à mesure que les titres anciens arrivent à échéance et sont remplacés par de nouveaux emprunts.
Le deuxième mécanisme tient au risque de refinancement.
La France doit chaque année mobiliser des ressources importantes non seulement pour couvrir ses nouveaux déficits, mais également pour rembourser les titres arrivant à échéance. Ces remboursements du principal ne constituent pas, en eux-mêmes, des dépenses publiques supplémentaires au sens de la comptabilité nationale. Ils créent néanmoins un besoin de financement qui expose l’État aux conditions prévalant sur les marchés au moment des nouvelles émissions. Plus les échéances sont importantes et concentrées, plus la sensibilité aux variations des taux et aux conditions de liquidité peut être élevée. La durée moyenne relativement longue de la dette française constitue un amortisseur, mais elle ne supprime pas le risque : elle en étale principalement les effets dans le temps.
Le troisième mécanisme concerne l’effet d’éviction budgétaire.
À recettes inchangées, l’augmentation des charges d’intérêts réduit les ressources disponibles pour financer les dépenses primaires, notamment l’éducation, la santé, les infrastructures, la transition énergétique et les investissements favorables à la productivité. Si les pouvoirs publics souhaitent préserver ces priorités sans accroître les prélèvements obligatoires, ils doivent soit réduire d’autres dépenses, soit accepter un déficit supplémentaire. Dans ce dernier cas, le financement des intérêts contribue lui-même à l’accumulation de dette. Cette situation accentue les rigidités budgétaires et limite la capacité de l’État à répondre à de nouveaux chocs économiques ou sociaux.
Le quatrième mécanisme est celui de l’interaction entre croissance économique, taux d’intérêt et dette publique.
La soutenabilité de l’endettement dépend notamment de l’écart entre le taux d’intérêt effectif moyen sur la dette et le taux de croissance nominale de l’économie, ainsi que du solde primaire. Lorsque le coût effectif de la dette dépasse durablement la croissance nominale, un excédent primaire devient nécessaire pour stabiliser le ratio dette/PIB. À l’inverse, une croissance nominale supérieure au taux d’intérêt effectif facilite cette stabilisation, sans la garantir lorsque les déficits primaires demeurent élevés. Dans le cas français, la persistance de déficits primaires complique ainsi le redressement des finances publiques et accroît la sensibilité de la trajectoire d’endettement aux évolutions macroéconomiques.
Le cinquième mécanisme concerne la perception du risque souverain par les investisseurs.
La capacité de l’État à se financer dépend non seulement des taux directeurs et des conditions monétaires, mais également de la confiance des marchés dans la crédibilité de sa trajectoire budgétaire. Une dégradation persistante des perspectives de déficit et de dette, combinée à une instabilité politique ou à des difficultés de mise en œuvre des ajustements nécessaires, peut entraîner une augmentation de la prime de risque exigée par les investisseurs. Le renchérissement des nouvelles émissions se transmet alors progressivement aux charges d’intérêts, ce qui peut compliquer davantage l’assainissement budgétaire. Il existe ainsi un risque de cercle défavorable associant déficits persistants, augmentation de la dette, hausse du coût du financement et nouvelles tensions budgétaires.
Cette dynamique ne signifie toutefois pas qu’une crise de financement serait inévitable. La France bénéficie d’un marché obligataire profond, d’une base diversifiée d’investisseurs, d’une dette largement émise à taux fixe et de son appartenance à la zone euro. Ces caractéristiques contribuent à limiter les risques de refinancement à court terme. Elles ne dispensent cependant pas les pouvoirs publics de rétablir progressivement la crédibilité de la trajectoire budgétaire, car la capacité d’emprunt ne saurait se substituer durablement à une stratégie de stabilisation de la dette.
L’enjeu fondamental est donc de prévenir la transformation d’un déséquilibre budgétaire persistant en contrainte financière cumulative.
Cela suppose une stratégie pluriannuelle combinant la réduction progressive du déficit primaire, la maîtrise des dépenses les moins productives, l’amélioration de l’efficacité de l’action publique et le renforcement de la croissance potentielle. L’objectif n’est pas seulement de contenir les charges d’intérêts à court terme, mais de restaurer une trajectoire dans laquelle la croissance économique, les soldes primaires et les conditions de financement permettent de stabiliser durablement, puis de réduire, le poids de la dette publique.
En définitive, le véritable risque pour la France ne réside pas uniquement dans le niveau actuel de sa dette, mais dans la persistance d’un modèle budgétaire où les déficits primaires alimentent l’endettement, tandis que le renchérissement progressif du financement réduit les marges nécessaires au redressement économique. C’est cette interaction entre déséquilibres budgétaires, faiblesse de la croissance et contraintes financières qui constitue l’un des principaux défis de soutenabilité à moyen terme.
4.4. Les principaux ratios de soutenabilité : une lecture multidimensionnelle
La soutenabilité des finances publiques ne peut être appréciée à partir du seul niveau de la dette publique ou du déficit budgétaire. Elle dépend d’un ensemble de variables interdépendantes : le poids de l’endettement, la capacité de mobilisation des recettes, l’ampleur des déficits primaires, le coût effectif de la dette, les besoins de refinancement et les perspectives de croissance économique. L’analyse de ces indicateurs doit permettre de distinguer trois dimensions essentielles : la solvabilité budgétaire à moyen et long terme, la capacité de financement à court terme et la vulnérabilité aux chocs économiques et financiers.
Le ratio dette publique/PIB : mesurer le poids de l’endettement.
Cet indicateur rapporte l’encours de dette à la taille de l’économie. Il constitue une référence fondamentale pour apprécier l’évolution de l’endettement public, mais ne renseigne pas, à lui seul, sur la capacité de l’État à assurer le service de sa dette. Son interprétation doit tenir compte de la croissance nominale, des conditions de financement, de la maturité des titres et de la crédibilité de la politique budgétaire. Une dette élevée peut rester soutenable lorsque l’économie croît suffisamment et que les finances publiques dégagent des soldes primaires compatibles avec sa stabilisation. Inversement, un endettement moins important peut devenir préoccupant en présence de déficits persistants, d’une croissance insuffisante et d’un renchérissement rapide du financement.
Le ratio déficit public/PIB : mesurer le déséquilibre budgétaire annuel.
Il exprime l’écart entre les recettes et les dépenses de l’ensemble des administrations publiques. Un déficit persistant traduit un besoin récurrent de financement et contribue généralement à l’accumulation de dette. Toutefois, la relation entre déficit et variation du ratio dette/PIB n’est pas mécanique : elle dépend également de la croissance nominale et des ajustements entre les opérations budgétaires et les variations de l’encours de dette. L’analyse doit donc porter autant sur la persistance des déficits que sur leur ampleur annuelle.
Le solde primaire/PIB : apprécier l’effort budgétaire nécessaire.
Le solde primaire correspond au solde budgétaire hors charges d’intérêts. Il permet de déterminer dans quelle mesure les politiques de recettes et de dépenses primaires contribuent à stabiliser ou à accroître l’endettement. Un déficit primaire persistant signifie que les ressources publiques ne suffisent pas à couvrir les dépenses hors intérêts. Dans ce cas, l’État doit emprunter non seulement pour financer ses charges financières, mais également pour couvrir une partie de ses dépenses primaires. Le retour à un solde primaire compatible avec la stabilisation de la dette constitue ainsi un objectif central de toute stratégie crédible d’assainissement budgétaire.
Les charges d’intérêts rapportées au PIB : mesurer le poids macroéconomique du service de la dette.
Ce ratio indique la part de la richesse produite annuellement qui correspond aux intérêts de la dette publique. Son augmentation traduit un alourdissement de la contrainte financière, susceptible de réduire progressivement les marges de manœuvre budgétaires. Il convient toutefois de distinguer ce ratio du coût du financement, qui représente le prix auquel l’État emprunte sur les marchés financiers. Le premier mesure une charge budgétaire relativement au PIB ; le second mesure un taux d’intérêt appliqué aux emprunts. Leur évolution peut différer en raison de la structure et de la maturité de la dette existante.
Les charges d’intérêts rapportées aux recettes publiques : mesurer la pression sur les ressources budgétaires.
Ce ratio complète utilement le précédent en rapportant les intérêts aux ressources effectivement mobilisées par les administrations publiques. Il mesure la proportion des recettes absorbée par les charges financières. Plus il augmente, plus les ressources disponibles pour financer les dépenses primaires se trouvent contraintes, toutes choses égales par ailleurs. Il constitue ainsi un indicateur particulièrement pertinent pour apprécier les arbitrages budgétaires et les risques d’éviction des dépenses productives. Son interprétation doit néanmoins tenir compte du périmètre institutionnel retenu : les intérêts et les recettes doivent concerner les mêmes administrations publiques. Dans le cas français, l’évolution de ce ratio mérite une attention particulière compte tenu de la progression de la dette et des limites économiques et politiques à une augmentation continue des prélèvements obligatoires.
Les besoins bruts de financement rapportés au PIB : apprécier le risque de refinancement.
Cet indicateur rapporte à la taille de l’économie les ressources que l’État doit mobiliser pour couvrir ses nouveaux besoins de financement et les remboursements de dette arrivant à échéance. Il permet d’évaluer l’importance de l’exposition annuelle aux marchés financiers. Des besoins élevés ne signifient pas nécessairement une difficulté immédiate de financement, mais ils rendent les finances publiques plus sensibles aux variations des taux, aux conditions de liquidité et à la confiance des investisseurs. L’analyse doit également distinguer les besoins de financement de l’État, tels que publiés par l’Agence France Trésor, de ceux de l’ensemble des administrations publiques.
Le différentiel entre taux d’intérêt effectif et croissance nominale : déterminer la dynamique de la dette.
Il constitue l’un des déterminants fondamentaux de la soutenabilité budgétaire. Lorsque le taux d’intérêt effectif moyen sur la dette dépasse durablement la croissance nominale du PIB, la stabilisation du ratio dette/PIB exige, en principe, un excédent primaire d’autant plus important que l’encours de dette est élevé. À l’inverse, lorsque la croissance nominale dépasse le taux d’intérêt effectif, la dynamique de la dette est plus favorable, même si des déficits primaires importants peuvent continuer à alimenter l’endettement. Cette relation souligne que la soutenabilité ne dépend pas exclusivement de l’ajustement budgétaire : elle repose également sur la capacité de l’économie à générer une croissance durable.
Une appréciation globale des risques de soutenabilité.
Ces différents ratios doivent être complétés par une analyse des risques susceptibles d’affecter la trajectoire budgétaire : ralentissement de la croissance, remontée des taux d’intérêt, dégradation des recettes, engagements conditionnels de l’État, besoins de recapitalisation éventuels, concentration des échéances et incertitudes politiques. La crédibilité des institutions budgétaires et la capacité effective des pouvoirs publics à mettre en œuvre les ajustements annoncés jouent également un rôle déterminant dans l’appréciation des investisseurs.
Dans le cas français, la principale vulnérabilité réside dans la combinaison d’un endettement élevé, de déficits primaires persistants, d’une croissance potentielle modérée et de charges d’intérêts susceptibles d’augmenter progressivement. La profondeur du marché obligataire français et l’appartenance à la zone euro constituent des facteurs de résilience importants, sans pour autant neutraliser les contraintes de soutenabilité à moyen terme.
En définitive, la question centrale n’est pas seulement de savoir si la France peut continuer à emprunter, mais si elle peut stabiliser durablement sa dette sans compromettre sa croissance, ses investissements productifs et la qualité de ses services publics. La réponse dépend de la capacité à articuler une consolidation budgétaire crédible, une amélioration de l’efficacité de la dépense publique et une stratégie de renforcement de la croissance potentielle. C’est cette combinaison, davantage qu’un seuil isolé d’endettement, qui déterminera la soutenabilité des finances publiques françaises.
4.5. La dynamique de la dette : le rôle du solde primaire, des taux d’intérêt et de la croissance
La variation du ratio dette/PIB dépend principalement de quatre facteurs : le solde primaire, le coût effectif de l’endettement, la croissance nominale et les ajustements entre flux et stocks.
Lorsque le taux d’intérêt effectif est supérieur à la croissance nominale, la stabilisation de la dette exige, toutes choses égales par ailleurs, un solde primaire plus favorable. Lorsque la croissance nominale dépasse le coût effectif de la dette, la dynamique peut être moins contraignante, mais cela ne garantit pas la stabilisation en présence de déficits primaires importants.
Cette relation peut être exprimée par l’identité suivante, en définissant le solde primaire comme positif en cas d’excédent :
Équation de dynamique de la dette publique
Δdₜ = [(iₜ − gₜ) / (1 + gₜ)] × dₜ₋₁ − spₜ + aₜ
où :
- (dt) représente le ratio de dette publique rapportée au PIB à la fin de l’année (t) ;
- (it) désigne le taux d’intérêt effectif nominal de la dette ;
- (gt) représente le taux de croissance nominale du PIB ;
- (spt) correspond au solde primaire rapporté au PIB, positif en cas d’excédent ;
- (at) représente les ajustements entre flux et stocks, rapportés au PIB.
Cette identité met en évidence trois mécanismes essentiels.
- Premièrement, un déficit primaire accroît directement le ratio de dette.
- Deuxièmement, un différentiel intérêt–croissance positif exerce une pression supplémentaire sur l’endettement.
- Troisièmement, les opérations financières et les ajustements comptables peuvent modifier l’encours de dette indépendamment du déficit enregistré.
- La stabilisation de la dette ne dépend donc pas exclusivement de la réduction du déficit global. Elle suppose une trajectoire du solde primaire compatible avec les conditions de croissance et de financement, ainsi qu’une maîtrise des risques budgétaires.
- Le solde primaire stabilisant constitue, à cet égard, un indicateur particulièrement utile. Il correspond au niveau de solde primaire nécessaire pour maintenir constant le ratio dette/PIB, compte tenu des hypothèses retenues pour les taux d’intérêt, la croissance nominale et les ajustements entre flux et stocks.
- L’analyse de la soutenabilité exige ainsi une programmation financière cohérente, reposant sur des hypothèses explicites et sur plusieurs scénarios macroéconomiques.
4.6. Une trajectoire de dette vulnérable aux chocs économiques, financiers et politiques
La soutenabilité de la dette française doit être évaluée dans différents scénarios, afin de mesurer sa sensibilité aux évolutions de la croissance, des taux d’intérêt et de la politique budgétaire.
Un ralentissement de la croissance nominale réduit mécaniquement le dénominateur du ratio dette/PIB et peut affaiblir la progression des recettes publiques. Une hausse durable des taux d’intérêt augmente progressivement les charges de financement. Un ajustement primaire inférieur aux objectifs annoncés retarde la stabilisation de l’endettement. Enfin, une augmentation des primes de risque peut renchérir le refinancement de la dette arrivant à échéance.
Ces facteurs peuvent se renforcer mutuellement. Une croissance modérée complique la consolidation budgétaire ; les déficits persistants augmentent les besoins d’emprunt ; le renchérissement du financement alourdit les charges d’intérêts ; et l’incertitude politique peut affecter la confiance des investisseurs.
La dimension politique mérite une attention particulière. Une stratégie budgétaire techniquement cohérente peut perdre une partie de sa crédibilité lorsque sa mise en œuvre demeure incertaine, que les engagements pluriannuels sont régulièrement remis en question ou que les compromis nécessaires ne peuvent être réunis.
Il convient néanmoins de distinguer une vulnérabilité croissante d’une crise de financement imminente. La France conserve des atouts institutionnels et financiers importants, notamment son appartenance à la zone euro, la profondeur de son marché obligataire et l’existence d’une base diversifiée d’investisseurs.
L’enjeu est d’éviter que la persistance des déséquilibres ne réduise progressivement les marges de manœuvre économiques et financières du pays.
Une analyse rigoureuse devrait donc retenir un scénario central et plusieurs variantes : croissance nominale plus faible, taux d’intérêt plus élevés, ajustement primaire moins important et combinaison de chocs défavorables. Ces simulations permettraient d’apprécier l’ampleur des efforts nécessaires pour stabiliser le ratio dette/PIB.
4.7. Les conditions d’un retour progressif à une trajectoire soutenable
Le redressement des finances publiques françaises doit poursuivre un objectif central : améliorer progressivement le solde primaire et créer les conditions d’une stabilisation durable du ratio dette/PIB.
Cette stratégie suppose une programmation pluriannuelle fondée sur des hypothèses macroéconomiques prudentes, des objectifs budgétaires vérifiables et des mesures précisément identifiées. Elle doit intégrer les besoins de financement, la dynamique des charges d’intérêts et les risques associés aux différents scénarios économiques.
L’ajustement doit être suffisamment crédible pour réduire les incertitudes financières, mais également suffisamment progressif et bien composé pour éviter un affaiblissement excessif de l’activité économique. Une consolidation trop brutale pourrait peser sur la croissance, réduire les recettes et compliquer, dans certaines circonstances, l’amélioration du ratio dette/PIB.
La première priorité concerne la maîtrise structurelle des dépenses primaires. Elle doit reposer sur l’amélioration de leur efficacité, la rationalisation des programmes insuffisamment performants et des réformes graduelles des principaux engagements de dépenses.
La deuxième priorité consiste à améliorer la qualité de la mobilisation des recettes, sans faire reposer l’essentiel de l’ajustement sur une augmentation générale des prélèvements. La simplification fiscale, la rationalisation des dispositifs dérogatoires et l’amélioration du recouvrement peuvent contribuer à cet objectif.
La troisième priorité porte sur le renforcement de la croissance potentielle. Une amélioration durable de la productivité, de l’investissement et de l’emploi productif facilite la progression des recettes et réduit, toutes choses égales par ailleurs, le poids relatif de l’endettement. La quatrième priorité concerne la gestion des risques financiers. La programmation budgétaire doit intégrer des hypothèses prudentes de taux d’intérêt, une analyse des échéances de dette et des scénarios de refinancement moins favorables. Enfin, la cinquième priorité est institutionnelle et politique. La crédibilité d’une stratégie de soutenabilité dépend de la capacité des responsables publics à adopter les mesures annoncées, à maintenir les engagements dans le temps et à construire les compromis nécessaires à leur mise en œuvre.
4.8. Conclusion : la soutenabilité des finances publiques, une contrainte économique, financière et politique
La persistance des déficits publics, l’importance des besoins de financement et la progression des charges d’intérêts placent la France devant une contrainte financière de plus en plus exigeante. Cette évolution résulte de l’interaction entre la dynamique des recettes, les rigidités des dépenses, les performances de croissance et les conditions de financement de la dette.
La réduction du déficit global constitue un élément important du redressement, mais ne garantit pas, à elle seule, la stabilisation de l’endettement. Celle-ci exige une amélioration durable du solde primaire, une croissance nominale suffisante, des conditions de financement maîtrisées et une gestion prudente des risques.
La soutenabilité ne peut donc être appréciée uniquement à partir d’un objectif annuel de déficit. Elle doit s’inscrire dans une programmation pluriannuelle cohérente, fondée sur des hypothèses réalistes, des mesures crédibles et une évaluation régulière des risques.
La question fondamentale n’est pas de parvenir à un équilibre budgétaire immédiat, mais de rétablir progressivement une dynamique de dette compatible avec les capacités économiques et financières du pays.


Laisser un commentaire