

Du déficit américain au risque mondial : une chaîne de transmission amplifiée par le choc pétrolier de 2026
Article en 2 parties. Retrouvez ici la seconde partie de l’article
En bref :
Cet article est également disponible en vidéo
Voir la synthèse en 2 minutes ↓
Introduction : Du déficit américain au risque mondial : une chaîne de transmission amplifiée par le choc pétrolier de 2026
Deux dynamiques qui se rencontrent en 2026
En 2026, deux dynamiques jusque-là souvent analysées séparément se rencontrent. La première est budgétaire et financière : un déficit fédéral américain devenu structurellement élevé alimente une dette de plus en plus lourde, dont le financement devient plus coûteux dans un environnement de taux d’intérêt élevés. La seconde est énergétique et géopolitique : une crise pétrolière qui dure entretient les pressions inflationnistes et peut retarder la détente des politiques monétaires.
Le sujet de cette étude est l’interaction entre ces deux dynamiques
Le choc pétrolier ne crée pas le déséquilibre budgétaire américain. Il intervient alors que celui-ci est déjà profondément installé et risque d’en amplifier les conséquences financières et internationales.
Un déficit budgétaire devenu structurel
Le déficit budgétaire américain n’est pas nouveau. Ce qui devient préoccupant est son ampleur et sa persistance en dehors d’une récession majeure. En 2026, il devrait avoisiner 1 900 milliards de dollars, soit environ 5,8 % du PIB, contre une moyenne de 3,8 % au cours des cinquante dernières années. Ce déficit doit être financé. Lorsqu’il se répète année après année, les nouveaux emprunts viennent grossir un stock de dette déjà considérable. Le déficit structurel produit ainsi une dynamique d’endettement elle-même structurelle.
Une dette de plus en plus lourde et plus coûteuse
La dette fédérale détenue par le public dépasse désormais 100 % du PIB. Mais son niveau ne constitue qu’une partie du problème. Il faut également considérer les conditions auxquelles cette dette est financée et refinancée. Les nouveaux déficits nécessitent de nouvelles émissions, tandis qu’une partie de la dette existante arrivant à échéance doit être refinancée. Lorsque les taux restent durablement élevés, le taux moyen payé sur le stock de dette augmente progressivement et la charge d’intérêts s’alourdit.
Le déficit produit donc de la dette ; l’accumulation de dette accroît les besoins de financement et de refinancement ; et des taux plus élevés en augmentent progressivement le coût.
Une dette américaine qui transmet ses effets au reste du monde
C’est ici que le problème change de dimension. Les États-Unis ne financent pas leur dette sur un marché souverain ordinaire. Les Treasuries occupent une place centrale dans le système financier international, tandis que le dollar demeure la principale monnaie internationale. Les rendements des titres américains constituent une référence majeure pour les marchés financiers. Leur évolution influence les taux obligataires, le coût du capital, les valorisations financières, les primes de risque, les mouvements internationaux de capitaux et les taux de change. Une hausse durable du coût de financement américain peut donc se transmettre aux marchés financiers internationaux puis, par le crédit et l’investissement, à l’économie réelle.
Le problème passe ainsi du budgétaire au financier, puis du national au mondial.
Une crise pétrolière durable qui amplifie la transmission
La crise pétrolière de 2026 intervient précisément au moment où cette chaîne devient plus sensible aux taux d’intérêt. Elle ne crée ni le déficit américain ni la dette accumulée. Mais, si elle dure, elle peut entretenir les pressions inflationnistes, ralentir la désinflation et retarder la détente des politiques monétaires. Les taux peuvent alors rester élevés plus longtemps, au moment même où le Trésor américain doit continuer à financer ses déficits et à refinancer une dette croissante. Le choc pétrolier agit donc comme un amplificateur de la chaîne, en augmentant potentiellement le coût de la dette américaine tout en maintenant des conditions financières plus restrictives dans le reste du monde.
Le risque vient de l’interaction
Le véritable enjeu de 2026 ne réside donc ni dans le déficit américain, ni dans la dette, ni dans le pétrole considérés isolément. Il réside dans leur interaction. Un déficit structurel alimente une dette de plus en plus lourde ; des taux durablement élevés en renchérissent progressivement le financement ; la centralité des Treasuries et du dollar transmet ces tensions aux marchés financiers internationaux et à l’économie mondiale ; enfin, une crise pétrolière persistante, en entretenant l’inflation et les taux, peut amplifier l’ensemble du processus.Il ne s’agit pas d’annoncer une crise imminente de la dette américaine.
La question centrale est plutôt de savoir à quel coût une dette croissante pourra continuer à être financée et refinancée, et jusqu’où les tensions qui en résultent peuvent se transmettre à une économie mondiale déjà fragilisée par le choc énergétique.
C’est cette chaîne intégrée (déficit, dette, taux d’intérêt, Treasuries, marchés financiers, économie mondiale, avec le choc pétrolier comme amplificateur) qui constitue le fil directeur de cette étude.
Partie 1 : Comprendre la chaîne : du déficit américain au risque mondial
Cette étude repose sur une idée simple : plusieurs déséquilibres qui pourraient être analysés séparément sont en réalité reliés par une même chaîne de transmission. Avant d’en examiner successivement les différents maillons, il convient d’en présenter la logique générale.
1. Du déficit budgétaire à la dette, puis aux taux d’intérêt
Le point de départ est budgétaire. Lorsque les dépenses publiques dépassent durablement les recettes, le déficit doit être financé par l’emprunt. La répétition de déficits importants entraîne donc une accumulation de dette. Plus cette dette augmente, plus les conditions auxquelles elle est financée et refinancée deviennent déterminantes.
Le passage du déficit à la dette introduit directement la question des taux d’intérêt. Lorsque ceux-ci restent élevés, les nouvelles émissions deviennent plus coûteuses et la dette arrivant à échéance est progressivement refinancée à des conditions moins favorables. La charge d’intérêts augmente alors et vient elle-même peser sur les finances publiques.
La logique fondamentale est donc cumulative :
un déficit structurel alimente la dette ; une dette croissante accroît les besoins de financement et de refinancement ; des taux élevés en renchérissent progressivement le coût.
2. Parce qu’elle concerne les États-Unis, cette chaîne devient mondiale
Cette dynamique aurait une portée principalement nationale si elle concernait une économie ordinaire. Mais elle concerne les États-Unis, émetteurs de la principale monnaie internationale et du plus important marché de dette souveraine au cœur du système financier mondial.
Les Treasuries jouent un rôle central dans les réserves internationales, la liquidité, le collatéral et la formation des taux d’intérêt. Leurs rendements influencent le coût du capital et la valorisation des actifs bien au-delà des États-Unis. Le dollar constitue parallèlement le principal vecteur monétaire et financier des transactions internationales.
La dynamique de la dette américaine peut donc se transmettre aux marchés obligataires, au crédit, aux flux de capitaux, aux taux de change et aux valorisations financières, puis atteindre l’économie réelle à travers l’investissement, la consommation et la croissance.
C’est la place particulière des États-Unis dans le système monétaire et financier international qui transforme un déséquilibre budgétaire national en enjeu mondial.
3. Le choc pétrolier de 2026 complique et amplifie cette chaîne
Cette dynamique intervient en 2026 dans un contexte exceptionnel : celui d’un choc pétrolier qui se prolonge. Contrairement à un choc bref dont les effets pourraient progressivement être absorbés, sa durée accroît l’incertitude sur les prix de l’énergie, l’inflation, les politiques monétaires et la croissance.
Le choc de 2026 se distingue également des grands épisodes pétroliers précédents par l’environnement dans lequel il intervient. Il frappe une économie mondiale déjà caractérisée par un endettement public élevé, d’importants besoins de refinancement, des taux d’intérêt sensiblement supérieurs à ceux de la période d’argent quasi gratuit, des tensions géopolitiques et une fragmentation croissante des échanges et des chaînes d’approvisionnement.
Ce n’est donc pas seulement le choc pétrolier qui importe, mais le système économique et financier sur lequel il vient se greffer.
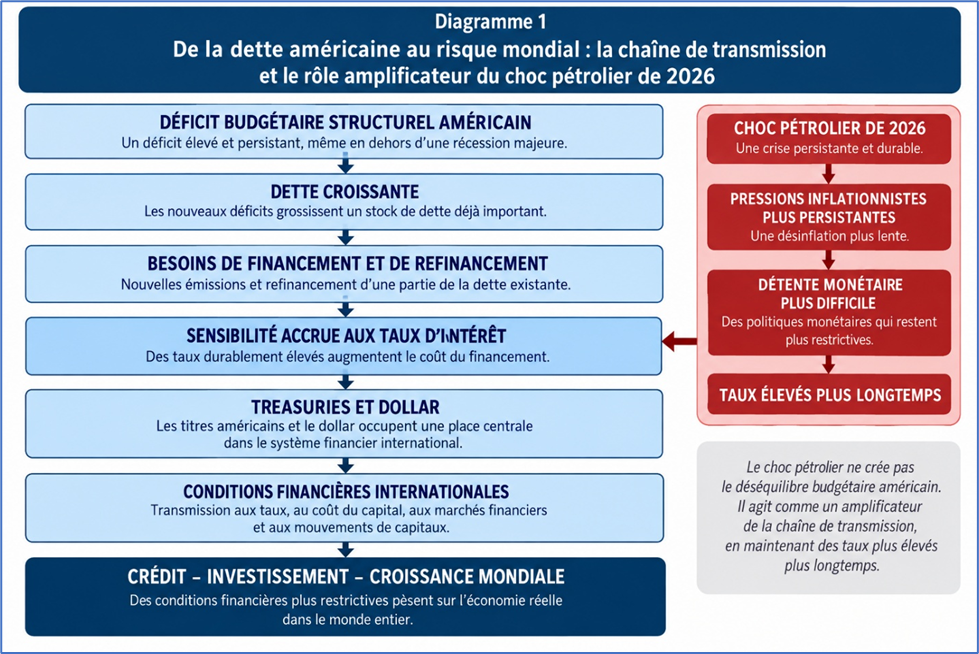
S’il entretient les tensions inflationnistes, il peut retarder la baisse des taux et maintenir plus longtemps des conditions financières restrictives. Il renforce alors précisément le maillon devenu particulièrement sensible de la chaîne américaine : le coût du financement et du refinancement de la dette. Par la centralité des Treasuries et du dollar, cette tension peut ensuite se diffuser au reste du monde.
Source : élaboration de l’auteur.
4. Une chaîne unique pour guider l’étude
La logique de l’étude peut ainsi être résumée simplement : le déficit budgétaire structurel alimente la dette ; l’accumulation de dette accroît les besoins de financement et de refinancement ; le niveau des taux d’intérêt détermine progressivement le coût de cette dette ; par l’intermédiaire du marché des Treasuries et du rôle international du dollar, ces conditions de financement se transmettent aux marchés financiers internationaux, puis au crédit, à l’investissement et à la croissance mondiale. Le choc pétrolier de 2026 intervient comme un amplificateur de cette chaîne en renforçant les pressions inflationnistes et en rendant plus difficile une baisse rapide des taux d’intérêt.
Les parties suivantes examineront chacun de ces mécanismes séparément, sans perdre de vue leur interaction.
La question centrale n’est pas de savoir si chacun de ces déséquilibres est, isolément, gérable. Elle est de comprendre ce qui se produit lorsqu’ils commencent à se renforcer mutuellement.
Partie 2 : Maillon 1 : du déficit budgétaire structurel à une dette américaine de plus en plus lourde
Cette partie examine le premier maillon de la chaîne : comment la persistance de déficits budgétaires élevés alimente une dette croissante et rend progressivement les finances publiques américaines plus sensibles au niveau des taux d’intérêt.
1. Le problème n’est pas l’existence du déficit, mais son caractère structurel
Les États-Unis connaissent des déficits budgétaires depuis longtemps. Un déficit n’est d’ailleurs pas nécessairement préoccupant : en période de récession ou de crise majeure, il peut résulter du fonctionnement des stabilisateurs automatiques ou d’une politique budgétaire destinée à soutenir l’activité. Le problème change de nature lorsque des déficits importants persistent alors que l’économie n’est pas en récession.
C’est précisément ce qui caractérise la situation actuelle. Selon le Congressional Budget Office (CBO), le déficit fédéral devrait atteindre environ 1 900 milliards de dollars en 2026, soit 5,8 % du PIB, contre une moyenne de 3,8 % du PIB au cours des cinquante dernières années.
Il resterait ensuite supérieur à 5,6 % du PIB chaque année jusqu’en 2036 dans le scénario de référence du CBO. Le déséquilibre est donc profond. En 2026, les dépenses fédérales devraient représenter 7 400 milliards de dollars, contre 5 600 milliards de recettes. Plus significatif encore, le déficit primaire, c’est-à-dire hors intérêts, représenterait lui-même environ 2,6 % du PIB.
Le problème budgétaire américain ne peut donc être attribué aux seuls intérêts de la dette : un déséquilibre persiste avant même leur paiement. Cette distinction est essentielle pour comprendre la suite.
Un déficit conjoncturel tend à se résorber avec le retour à une situation économique normale. Un déficit structurel continue, lui, à produire de la dette.
2. Les déficits successifs s’accumulent dans la dette
Le passage du déficit à la dette est simple mais fondamental. Le déficit est un flux annuel : il mesure l’écart entre les dépenses et les recettes au cours d’une année. La dette est un stock : elle reflète l’accumulation des besoins de financement passés.
Lorsque les déficits restent durablement élevés, chaque nouvel exercice budgétaire ajoute de nouveaux emprunts à un stock déjà important. C’est cette accumulation qui explique la trajectoire actuelle de la dette américaine.
Flux et stock
- Le déficit est un flux : l’écart entre dépenses et recettes sur une année.
- La dette est un stock : l’accumulation des déficits passés. Un déficit qui se répète grossit le stock chaque année.
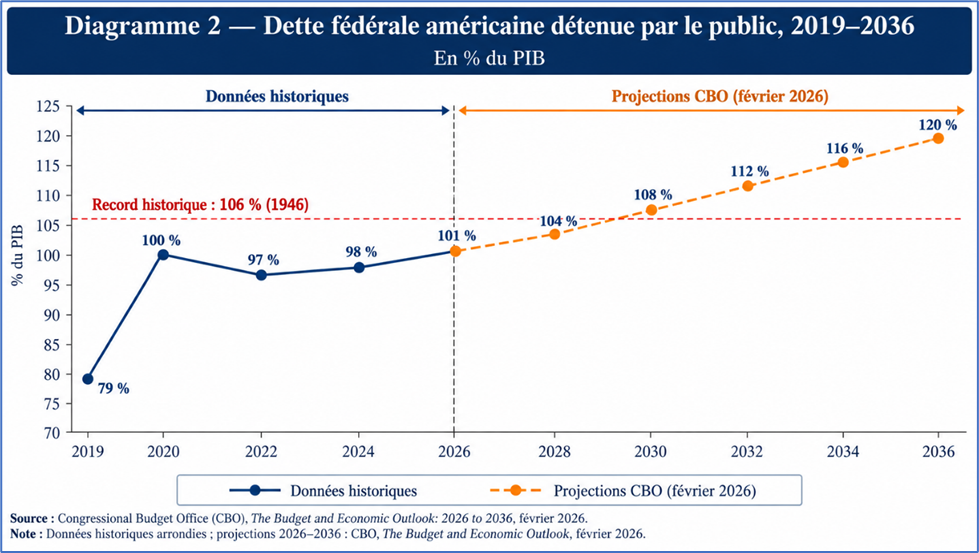
La dette fédérale détenue par le public devrait atteindre environ 32 100 milliards de dollars à la fin de 2026, soit 101 % du PIB.
Dans le scénario de référence du CBO, elle atteindrait 108 % du PIB en 2030 et 120 % en 2036, dépassant alors nettement son précédent record historique de 106 % enregistré au lendemain de la Seconde Guerre mondiale.
Ces chiffres ne signifient pas qu’il existe un seuil mécanique au-delà duquel les États-Unis deviendraient soudainement insolvables. La soutenabilité d’une dette dépend d’un ensemble de variables : croissance économique, inflation, taux d’intérêt, solde budgétaire primaire, maturité de la dette, capacité fiscale et confiance des investisseurs.
Le signal préoccupant est ailleurs : la dette est déjà très élevée et les déficits continuent de la faire progresser plus rapidement que l’économie. Il ne s’agit donc plus seulement de gérer l’héritage des déficits passés, mais de continuer à financer des déficits présents qui accroissent encore le stock de dette.
3. Une dette plus importante accroît les besoins de financement et de refinancement
Une dette croissante entraîne deux besoins simultanés. Le premier consiste à financer les nouveaux déficits. Le second consiste à refinancer les titres existants lorsqu’ils arrivent à échéance.
Cette distinction permet de comprendre pourquoi le niveau des taux d’intérêt devient progressivement déterminant. Une hausse des taux ne renchérit pas instantanément l’ensemble du stock de dette : les titres déjà émis continuent généralement de porter leurs conditions initiales jusqu’à leur échéance.
Mais lorsqu’ils arrivent à maturité, le Trésor doit les remplacer par de nouvelles émissions aux conditions alors prévalant sur le marché.
La durée pendant laquelle les taux restent élevés devient donc aussi importante que leur niveau. Plus cette période se prolonge, plus une fraction importante de la dette est refinancée à des conditions moins favorables et plus le taux moyen payé par le gouvernement fédéral tend à augmenter. C’est ici que la dynamique budgétaire commence à rencontrer la dynamique financière : le déficit augmente la dette ; la dette accroît les besoins de financement et de refinancement ; et ces besoins rendent les finances publiques davantage sensibles au niveau des taux d’intérêt.
4. La charge d’intérêts devient elle-même un problème budgétaire
Les conséquences sont déjà visibles. Le CBO estime que les intérêts nets sur la dette devraient atteindre environ 1 000 milliards de dollars en 2026, soit 3,3 % du PIB. Ils augmenteraient ensuite pour atteindre 4,6 % du PIB en 2036.
À cet horizon, ils seraient presque équivalents à l’ensemble des dépenses discrétionnaires fédérales et représenteraient plus du double de leur moyenne des cinquante dernières années, estimée à 2,1 % du PIB.
Cette progression introduit un mécanisme cumulatif. Les intérêts constituent eux-mêmes une dépense budgétaire. Leur augmentation contribue donc au déficit ; le déficit doit être financé par de nouveaux emprunts ; ces emprunts augmentent la dette ; et cette dette supplémentaire génère à son tour des intérêts. Il serait excessif d’en déduire que les États-Unis sont engagés dans une spirale incontrôlable.
Leur économie, leur capacité fiscale et surtout leur position particulière dans le système monétaire et financier international leur procurent des possibilités de financement sans équivalent.
Mais ces avantages ne suppriment pas la contrainte budgétaire : ils permettent de la gérer dans de meilleures conditions que dans la plupart des autres économies.
5. La question centrale devient progressivement celle du coût de la dette
Le débat ne peut donc plus porter uniquement sur le montant de la dette américaine. Il doit intégrer le prix auquel cette dette peut continuer à être financée et refinancée.
La distinction est importante. Le risque central n’est pas nécessairement que les États-Unis ne trouvent plus d’acheteurs pour leurs titres. Il est que la combinaison de déficits structurels, d’une dette croissante et de taux durablement plus élevés augmente progressivement le coût du service de cette dette et réduise les marges de manœuvre budgétaires.
Mais cette analyse fait immédiatement apparaître une question plus importante encore pour l’économie mondiale : qui finance cette dette, sur quel marché et pourquoi les conditions auxquelles les États-Unis empruntent influencent-elles le reste du monde ? C’est le maillon 2 : le rôle particulier du marché des Treasuries et du dollar dans la transformation d’un problème budgétaire américain en enjeu financier international.
Partie 3 : Maillon 2 : de la dette américaine aux marchés financiers internationaux
Cette partie examine le deuxième maillon de la chaîne : pourquoi une dette née des déséquilibres budgétaires américains ne reste pas un problème américain. La réponse tient à une caractéristique exceptionnelle des États-Unis : leur dette est financée sur le plus grand marché obligataire souverain du monde et dans la principale monnaie internationale.
Les Treasuries et le dollar transforment ainsi une contrainte budgétaire nationale en enjeu financier mondial.
1. Les États-Unis ne sont pas un emprunteur comme les autres
Tous les États endettés doivent trouver des investisseurs pour financer leurs déficits et refinancer leur dette.
Mais les États-Unis occupent une position particulière : ils empruntent dans leur propre monnaie, qui est également la principale monnaie internationale, et émettent des titres qui jouent un rôle central dans le fonctionnement du système financier mondial.
La demande de Treasuries ne provient donc pas seulement des investisseurs américains. Banques centrales, fonds souverains, banques, compagnies d’assurance, fonds de pension, gestionnaires d’actifs et investisseurs privés du monde entier en détiennent pour gérer leurs réserves, placer leur liquidité, constituer des garanties ou sécuriser leurs portefeuilles.
Les États-Unis disposent ainsi d’une base mondiale de financement que peu d’autres États pourraient mobiliser à une échelle comparable. Cette situation leur permet de supporter des besoins de financement considérables sans subir les mêmes contraintes qu’une économie empruntant dans une monnaie étrangère ou sur un marché financier étroit.
Mais cet avantage a une contrepartie essentielle pour notre raisonnement : parce que la dette américaine est financée à l’échelle mondiale, les conditions auxquelles elle est financée ont elles-mêmes une portée mondiale.
2. Près de 31 000 milliards de dollars : un marché d’importance systémique
La taille du marché permet de prendre immédiatement la mesure de l’enjeu.
En 2026, l’encours des Treasuries approche 31 000 milliards de dollars. Il s’agit du plus grand marché obligataire souverain au monde. À lui seul, il représente près d’un cinquième de l’ensemble du marché obligataire mondial, dettes publiques et privées confondues, et de l’ordre du tiers du marché mondial des titres publics.
Mais la dimension systémique des Treasuries ne tient pas seulement à leur volume. Aucun autre marché souverain ne combine à une telle échelle taille, profondeur, liquidité, diversité des investisseurs et rôle international de la monnaie dans laquelle les titres sont émis.
Les Treasuries remplissent ainsi plusieurs fonctions simultanément. Ils constituent des actifs de réserve pour les banques centrales, des placements de référence pour les investisseurs institutionnels, des instruments essentiels de liquidité et de collatéral, ainsi qu’une référence pour la valorisation d’un grand nombre d’actifs financiers.
La question n’est donc pas seulement celle du financement de la dette américaine. Elle est celle du rôle systémique d’un marché qui se situe au cœur de la formation du prix du capital mondial.
3. Des Treasuries au prix du capital mondial
Les rendements américains ne déterminent pas mécaniquement tous les taux d’intérêt dans le monde. Les conditions financières de chaque pays dépendent également de son inflation, de sa politique monétaire, de sa situation budgétaire, de son risque souverain et des caractéristiques de son système financier.
Mais les rendements des Treasuries constituent une référence fondamentale à partir de laquelle de nombreux actifs sont évalués. Une obligation d’entreprise doit, par exemple, offrir une rémunération tenant compte du rendement disponible sur un titre du Trésor américain comparable, auquel s’ajoute une prime correspondant au risque propre de l’émetteur.
Des mécanismes comparables interviennent dans la valorisation d’autres obligations souveraines, du crédit et, plus largement, des actifs financiers. Lorsque les rendements des Treasuries augmentent durablement, le point de référence à partir duquel une partie du capital mondial est valorisée se déplace.
Les autres actifs doivent alors s’ajuster, même si l’ampleur et la rapidité de cet ajustement diffèrent selon les marchés. Le coût auquel Washington finance sa dette ne concerne donc pas seulement le budget fédéral.
Il contribue à déterminer les conditions auxquelles États, entreprises et investisseurs se financent et valorisent leurs actifs dans une grande partie du système financier international.
4. Le dollar renforce la capacité de financement des États-Unis et la transmission internationale
Le rôle mondial des Treasuries est indissociable de celui du dollar. Celui-ci demeure la première monnaie de réserve internationale et conserve une position dominante sur les marchés de change, dans les paiements internationaux et dans une part importante des financements transfrontaliers.
Cette centralité entretient une demande structurelle d’actifs libellés en dollars et permet aux États-Unis de financer leur dette dans leur propre monnaie. Elle réduit considérablement les contraintes auxquelles sont confrontés les pays qui empruntent dans une devise qu’ils ne contrôlent pas. C’est l’une des dimensions du traditionnel « privilège du dollar ».
Mais ce privilège ne signifie ni que les États-Unis peuvent s’endetter sans limite ni que les investisseurs accepteront leurs titres à n’importe quel prix. La demande de Treasuries reste sensible aux rendements proposés, aux anticipations d’inflation, à la trajectoire attendue des taux d’intérêt, à la liquidité et aux possibilités alternatives de placement.
Des mouvements de diversification internationale existent. Ils peuvent réduire progressivement la part relative du dollar dans certaines fonctions internationales, mais ils ne constituent pas, à ce stade, une substitution systémique à la monnaie américaine. L’enjeu immédiat n’est donc pas la disparition du dollar, mais les conditions auxquelles une quantité croissante de dette américaine pourra être absorbée.
5. La véritable question : non pas qui financera les États-Unis, mais à quel taux
C’est ici que se situe le cœur du deuxième maillon. L’augmentation de la dette américaine ne signifie pas que le Trésor va soudainement manquer d’acheteurs. La profondeur du marché, la demande mondiale d’actifs liquides et sûrs et le rôle international du dollar donnent aux États-Unis une capacité de financement exceptionnelle.
Mais cette capacité de financement n’est pas indépendante du prix. Les investisseurs achètent les Treasuries à un prix et à un rendement déterminés par le marché. Si l’offre de titres augmente fortement et durablement, son absorption peut nécessiter, toutes choses égales par ailleurs, une rémunération plus attractive.
Dans le même temps, les rendements dépendent des anticipations d’inflation et de croissance, de la trajectoire attendue de la politique monétaire, de la prime de terme et de l’évolution de la demande mondiale. Il serait donc incorrect d’établir une relation mécanique entre l’augmentation du déficit et celle des taux longs.
La Réserve fédérale influence fortement les taux courts et les anticipations monétaires, mais elle ne fixe pas les rendements à long terme des Treasuries : ceux-ci résultent du marché.
Plus le stock de dette et les besoins de financement augmentent, plus les finances publiques deviennent sensibles aux conditions auxquelles les investisseurs acceptent de fournir les capitaux nécessaires.
Le monde continuera vraisemblablement à financer les États-Unis. La question centrale est de savoir à quel taux.
Cette question dépasse les États-Unis. Lorsque le rendement de l’actif de référence d’une grande partie du système financier mondial augmente durablement, le coût du capital peut augmenter bien au-delà de leurs frontières.
6. Des rendements américains aux conditions financières mondiales
La transmission emprunte plusieurs canaux. Une hausse durable des rendements américains peut exercer une pression sur les autres marchés obligataires, augmenter le coût de financement des entreprises, peser sur les valorisations boursières et réorienter les flux de capitaux vers les actifs américains.
Les économies émergentes peuvent être particulièrement exposées. Des rendements américains plus attractifs peuvent provoquer des arbitrages de portefeuille en faveur des États-Unis, exercer des pressions sur certaines monnaies et rendre le financement extérieur plus coûteux.
Les pays et les entreprises endettés en dollars sont également sensibles à l’évolution simultanée des taux américains et du taux de change. Ces effets ne sont cependant ni automatiques ni identiques partout. Ils dépendent des réserves de change, de la structure de la dette, de la crédibilité des politiques économiques, de la profondeur des marchés financiers et des marges budgétaires et monétaires de chaque économie.
Le mécanisme essentiel est néanmoins établi : une modification durable des conditions de financement de la dette américaine peut modifier les conditions financières internationales parce que les Treasuries et le dollar occupent une position systémique dans l’économie mondiale.
7. Le maillon 2 est établi : la dette américaine devient une variable mondiale
Le maillon 1 a montré comment un déficit budgétaire structurel alimente une dette croissante et comment des taux élevés peuvent progressivement en augmenter le coût. Le maillon 2 montre pourquoi cette dynamique ne reste pas confinée aux États-Unis.
Un marché des Treasuries proche de 31 000 milliards de dollars, associé à la monnaie internationale dominante, place la dette américaine au cœur du système financier mondial. Les variations de ses rendements peuvent ainsi se transmettre au prix du capital, aux marchés financiers et aux flux internationaux.
À ce stade intervient cependant un élément extérieur susceptible de modifier l’ensemble de l’équation : le choc pétrolier de 2026. En entretenant les pressions inflationnistes et en compliquant la baisse des taux d’intérêt, sa prolongation peut maintenir plus longtemps le coût du financement à un niveau élevé.
Le déficit et la dette constituent donc le déséquilibre initial ; les Treasuries et le dollar en assurent la transmission internationale ; le choc pétrolier peut maintenant en amplifier les effets. C’est cet amplificateur qu’il faut examiner dans la Partie 4.
Partie 4 : L’amplificateur : le choc pétrolier durable de 2026 renforce la chaîne de transmission
Cette partie examine l’amplificateur de la chaîne. La crise pétrolière de 2026 ne crée ni le déficit américain ni l’accumulation de dette. Elle intervient cependant dans un environnement budgétaire et financier déjà fragilisé.
En entretenant les pressions inflationnistes et en compliquant la baisse des taux d’intérêt, sa prolongation peut accroître le coût du financement américain et renforcer la transmission des tensions aux marchés internationaux et à l’économie mondiale.
1. Le choc de 2026 intervient dans un environnement déjà sous tension
Les chocs pétroliers ne sont pas nouveaux. Ceux de 1973-1974 et de 1979-1980 avaient profondément désorganisé l’économie mondiale, tandis que les crises du Golfe et les perturbations énergétiques plus récentes avaient également provoqué de fortes variations des prix.
Mais un choc pétrolier ne peut être apprécié indépendamment de l’environnement macroéconomique et financier dans lequel il intervient. C’est précisément ce qui donne au choc de 2026 sa singularité.
Il frappe une économie mondiale déjà confrontée à un endettement public élevé, à d’importants besoins de refinancement, à des taux d’intérêt sensiblement supérieurs à ceux de la longue période d’argent très bon marché, ainsi qu’à une fragmentation géoéconomique croissante.
Aux États-Unis, il se superpose surtout à des déficits structurels et à une dette dépassant 100 % du PIB. Le problème n’est donc pas seulement le pétrole. C’est la rencontre d’un choc énergétique avec un système budgétaire et financier devenu beaucoup plus sensible au niveau et à la durée des taux d’intérêt.
2. Une crise qui dure produit des effets différents d’un choc temporaire
Une flambée brève des prix pétroliers peut provoquer une poussée de l’inflation puis s’atténuer à mesure que les prix de l’énergie se stabilisent ou diminuent. Une perturbation prolongée pose un problème différent.
Plus elle dure, plus elle affecte les coûts de transport et de production, les anticipations des entreprises et des ménages et, potentiellement, la formation des prix et des salaires. Il faut néanmoins éviter un raccourci. Une hausse du pétrole ne produit pas automatiquement une inflation générale et permanente.
Les banques centrales ne peuvent pas agir directement sur l’offre de pétrole. Leur préoccupation porte surtout sur les effets de second tour : la possibilité qu’un choc initial sur l’énergie se diffuse progressivement aux autres prix, aux salaires et aux anticipations d’inflation.
La durée devient donc déterminante. Plus le choc pétrolier persiste, plus le risque augmente qu’il cesse d’être une simple variation temporaire des prix de l’énergie et affecte plus durablement la dynamique générale des prix.
3. Le canal décisif pour notre étude est celui des taux d’intérêt
C’est ici que le choc pétrolier rejoint directement notre chaîne. Si les tensions énergétiques entretiennent l’inflation, les banques centrales disposent de moins de latitude pour réduire rapidement leurs taux.
Elles peuvent retarder leur assouplissement, le ralentir ou maintenir plus longtemps une politique monétaire restrictive afin d’éviter que l’inflation ne s’installe durablement. Pour les États-Unis, cette situation intervient au moment où le Trésor doit simultanément financer de nouveaux déficits et refinancer une partie importante de la dette arrivant à échéance.
Des taux qui restent élevés plus longtemps signifient qu’une fraction croissante du stock de dette peut progressivement être refinancée à des conditions plus coûteuses. Le choc pétrolier rejoint ainsi exactement le mécanisme identifié dans le maillon 1 : il ne crée pas la dette, mais peut augmenter le prix auquel elle doit être progressivement refinancée.
4. L’effet passe ensuite par le marché des Treasuries
Le maillon 2 a montré pourquoi cette évolution ne s’arrête pas au budget américain. Avec un marché des Treasuries proche de 31 000 milliards de dollars, dont les rendements constituent une référence majeure du système financier international, la persistance de taux américains élevés peut affecter le prix du capital bien au-delà des États-Unis.
La crise pétrolière agit donc par deux canaux complémentaires. Elle constitue d’abord un choc réel, en augmentant les coûts de production et de transport et en réduisant le pouvoir d’achat des ménages. Elle peut ensuite devenir un choc financier indirect lorsqu’elle contribue, par ses effets inflationnistes, à maintenir plus longtemps des taux d’intérêt élevés.
L’économie mondiale peut ainsi subir simultanément une énergie plus coûteuse et des conditions de financement plus restrictives. La première pèse sur les coûts, le pouvoir d’achat et les marges des entreprises ; les secondes sur le crédit, l’investissement et les valorisations financières.
5. Un arbitrage plus difficile pour les banques centrales
Cette configuration place les banques centrales devant un arbitrage plus complexe. Si elles assouplissent rapidement leur politique monétaire alors que les tensions inflationnistes persistent, elles risquent de compromettre le retour de l’inflation vers leur objectif.
Si elles maintiennent des taux élevés plus longtemps, elles accentuent les contraintes pesant sur le crédit, l’investissement et les économies fortement endettées. Le choc pétrolier peut ainsi produire une combinaison particulièrement défavorable : davantage de pressions inflationnistes et moins de croissance.
L’environnement devient plus complexe que celui d’un ralentissement classique, auquel les banques centrales pourraient répondre par une baisse relativement rapide des taux. La contrainte devient également budgétaire.
Plus les taux restent élevés, plus les États lourdement endettés consacrent progressivement davantage de ressources au service de leur dette, au moment même où le ralentissement économique et les conséquences sociales du renchérissement de l’énergie peuvent accroître les demandes d’intervention publique.
6. Le choc de 2026 amplifie une fragilité qui lui préexistait
La distinction est fondamentale pour l’ensemble de la démonstration. Le pétrole n’est pas à l’origine de la fragilité budgétaire américaine. Les déficits structurels et l’accumulation de dette existaient avant la crise énergétique. Le choc de 2026 agit sur un système qui avait déjà perdu une partie de ses marges de manœuvre.
C’est précisément pourquoi son impact potentiel dépasse celui d’une simple hausse du prix du baril. En entretenant les pressions inflationnistes, il peut prolonger la période de taux élevés ; des taux élevés renchérissent progressivement le financement et le refinancement de la dette ; les rendements des Treasuries peuvent ensuite transmettre une partie de ces tensions aux conditions financières internationales.
Le choc pétrolier ne constitue donc pas un nouveau maillon de la chaîne : il en augmente l’intensité. C’est cette distinction entre cause initiale, mécanisme de transmission et amplificateur qui permet de comprendre la configuration particulière de 2026.
Ce que le choc pétrolier n’est pas
Ce que le choc pétrolier est :
La question suivante devient alors naturelle : comment ces tensions financières et énergétiques combinées passent-elles des marchés à l’économie réelle et se diffusent-elles entre les différentes régions du monde ? C’est le maillon 3 de notre chaîne.
Partie 5 : Maillon 3 : des marchés financiers internationaux à l’économie mondiale
Cette partie examine le troisième maillon de la chaîne : comment le durcissement des conditions financières, transmis par les marchés internationaux et amplifié par le choc pétrolier, finit par atteindre l’économie réelle.
Le passage s’effectue principalement par le coût du crédit, l’investissement, la consommation, les flux de capitaux et le commerce. Ses effets sont mondiaux, mais leur intensité varie fortement selon les pays et leurs marges de manœuvre.
1. Des marchés financiers à l’économie réelle
Une hausse des rendements obligataires ne constitue pas seulement un phénomène financier. Lorsqu’elle se prolonge, elle modifie progressivement les conditions auxquelles les États, les entreprises et les ménages peuvent se financer.
Pour les entreprises, un coût du capital plus élevé réduit la rentabilité attendue de certains projets et peut conduire à reporter ou abandonner des investissements. Pour les ménages, le renchérissement du crédit pèse sur l’immobilier, les achats de biens durables et la consommation.
Pour les États, des taux plus élevés augmentent progressivement le service de la dette et peuvent réduire les ressources disponibles pour d’autres dépenses.
Le durcissement financier finit ainsi par atteindre l’économie réelle : le crédit devient plus coûteux, l’investissement moins dynamique, la demande plus faible et la croissance plus fragile.
2. Le choc pétrolier ajoute une contrainte réelle à la contrainte financière
La singularité de 2026 tient à la superposition de deux contraintes. D’un côté, des conditions financières restrictives renchérissent le capital. De l’autre, le choc pétrolier augmente le coût de l’énergie et réduit le revenu réel des économies importatrices.
Pour les entreprises, cette combinaison signifie simultanément des coûts de production et de transport plus élevés et un financement plus cher. Pour les ménages, elle peut associer hausse des dépenses énergétiques, érosion du pouvoir d’achat et crédit plus coûteux.
Pour les gouvernements, elle peut augmenter les demandes de soutien économique et social alors que le service de la dette absorbe déjà davantage de ressources. Le risque ne réside donc pas seulement dans une inflation plus élevée ou dans une croissance plus faible.
Il réside dans leur combinaison : le choc énergétique pèse sur l’activité au moment même où ses effets inflationnistes limitent la capacité des banques centrales à soutenir rapidement cette activité par une baisse des taux.
3. Les flux internationaux de capitaux constituent un second canal de transmission
La hausse des rendements américains modifie également les arbitrages des investisseurs internationaux. Lorsque les actifs en dollars offrent une rémunération plus attractive, certains capitaux peuvent être réorientés vers les États-Unis.
Les autres économies doivent alors composer avec des conditions de financement potentiellement plus difficiles. Cette transmission est particulièrement importante pour les pays dont les besoins de financement extérieur sont élevés.
Les sorties de capitaux peuvent exercer des pressions sur leur monnaie ; une dépréciation renchérit les importations et peut renforcer l’inflation ; les emprunteurs endettés en dollars peuvent parallèlement voir augmenter le poids de leur dette exprimé en monnaie nationale.
Les banques centrales peuvent alors être confrontées à un arbitrage difficile : réduire leurs taux pour soutenir une activité affaiblie ou maintenir des conditions monétaires suffisamment restrictives pour contenir l’inflation et limiter les tensions sur leur monnaie.
Le durcissement des conditions financières américaines peut ainsi réduire les marges de manœuvre monétaires bien au-delà des États-Unis.
4. Le choc est mondial, mais ses effets sont profondément asymétriques
Une même hausse des taux ou du prix du pétrole ne produit pas les mêmes conséquences partout. La vulnérabilité dépend notamment du niveau d’endettement, de la structure de la dette, des réserves de change, de la dépendance énergétique, de la solidité du système financier et de la crédibilité des politiques économiques.
L’Europe est particulièrement exposée au canal énergétique et à la faiblesse de sa croissance. Une énergie durablement coûteuse peut affecter le revenu réel des ménages et la compétitivité de certaines industries, tandis que des conditions financières restrictives compliquent l’effort d’investissement dont le continent a besoin.
La Chine se trouve dans une configuration différente. Son exposition directe aux conditions financières américaines est plus limitée que celle de nombreuses économies émergentes, mais le ralentissement de la demande mondiale, le coût de l’énergie et les tensions commerciales peuvent peser sur une économie qui cherche déjà à rééquilibrer sa croissance vers la demande intérieure.
Les économies émergentes les plus fragiles peuvent cumuler plusieurs canaux de transmission : coût du financement extérieur, appréciation éventuelle du dollar, sorties de capitaux, prix de l’énergie et ralentissement du commerce mondial.
À l’inverse, les pays exportateurs d’hydrocarbures peuvent bénéficier de recettes supplémentaires, même si cet avantage peut être partiellement compensé par le renchérissement des importations, des transports et du financement.
Il n’existe donc pas un choc mondial uniforme, mais une même chaîne de transmission produisant des effets différents selon la structure économique et les marges de manœuvre de chaque pays.
5. La question des marges de manœuvre devient centrale
La capacité à absorber le choc dépend largement des marges accumulées avant qu’il ne survienne. Un État disposant d’une dette maîtrisée et d’un espace budgétaire suffisant peut temporairement soutenir les catégories les plus affectées.
Une banque centrale crédible dispose de davantage de latitude pour arbitrer entre inflation et activité. Des réserves de change importantes permettent de mieux absorber les tensions extérieures.
À l’inverse, lorsque les marges budgétaires, monétaires ou externes sont déjà réduites, un choc supplémentaire peut imposer des ajustements beaucoup plus brutaux. La résilience ne se mesure donc pas seulement à l’ampleur du choc subi, mais à la capacité d’une économie à l’absorber sans créer de nouveaux déséquilibres.
Cette distinction est particulièrement importante en 2026. Après plusieurs années marquées par la pandémie, l’inflation, la remontée des taux, les tensions commerciales et les conflits géopolitiques, de nombreuses économies abordent ce nouveau choc avec des marges de sécurité réduites.
6. Les trois maillons peuvent maintenant être réunis sans reprendre toute leur démonstration
Le premier a montré comment un déficit budgétaire américain structurel alimente une dette croissante et rend son coût progressivement plus sensible aux taux d’intérêt.
Le deuxième a établi que, compte tenu de la taille du marché des Treasuries et du rôle international du dollar, les conditions de financement de cette dette influencent les marchés financiers internationaux.
Le troisième montre enfin que le durcissement de ces conditions financières ne reste pas cantonné aux marchés : il atteint le crédit, l’investissement, la consommation, les flux de capitaux et, finalement, la croissance mondiale.
À cette chaîne s’ajoute l’amplificateur pétrolier de 2026, qui exerce simultanément une pression sur l’inflation, les coûts de production, le revenu réel et, indirectement, sur la trajectoire des taux d’intérêt.
7. Le problème initialement budgétaire est ainsi devenu financier, puis économique et mondial
Mais l’analyse fait apparaître une question plus profonde. Les déséquilibres financiers ne sont pas indépendants des modèles de croissance qui structurent l’économie mondiale. Les États-Unis absorbent une part importante de l’épargne mondiale tout en maintenant des déficits budgétaires et extérieurs élevés ; plusieurs grandes économies exportatrices continuent de dépendre fortement de la demande extérieure ; l’Europe dispose d’une épargne abondante mais peine à la transformer suffisamment en investissement productif.
La question n’est donc plus seulement de savoir comment le choc se transmet. Elle est de comprendre pourquoi l’économie mondiale demeure structurée autour de déséquilibres qui rendent cette transmission plus dangereuse. C’est à ce niveau que réapparaît la question du « Great Rebalancing ».
Bibliographie
Sources internationales et américaines
Congressional Budget Office (CBO), The Budget and Economic Outlook: 2026 to 2036, Washington, D.C., février 2026.
Source principale pour les projections du déficit fédéral, de la dette détenue par le public, des recettes, des dépenses et de la charge d’intérêts américaines utilisées dans l’étude. Le rapport donne notamment un déficit de 5,8 % du PIB en 2026 et une dette passant de 101 % du PIB en 2026 à 120 % en 2036.
Congressional Budget Office : The Budget and Economic Outlook: 2026 to 2036
U.S. Department of the Treasury, données et statistiques relatives à la dette fédérale, aux titres du Trésor américain et à la structure du marché des Treasuries, Washington, D.C., 2025-2026.
Federal Reserve System, données et publications relatives aux taux d’intérêt, aux conditions financières, à la politique monétaire et aux marchés de capitaux américains, Washington, D.C., 2025-2026.
International Monetary Fund (IMF), publications relatives aux déséquilibres extérieurs mondiaux, aux flux internationaux de capitaux, au système monétaire international et aux problématiques de rééquilibrage mondial, Washington, D.C., différentes éditions.
Synthèse vidéo


Laisser un commentaire