

Du déficit américain au risque mondial, partie 2 sur 2.
(Retrouvez la première partie de l’article)
Le retour du Great Rebalancing, la nouvelle ligne de fracture des marges de manœuvre, et ce que cela signifie pour l’Algérie.
En bref :
Cet article est également disponible en vidéo
Voir la synthèse en 2 minutes ↓
Partie 6 : Le retour du « Great Rebalancing » : pourquoi l’économie mondiale doit se rééquilibrer
Après les trois maillons de la chaîne et le choc pétrolier qui l’amplifie, l’analyse débouche sur une question plus profonde : celle des déséquilibres qui structurent l’économie mondiale.
Certaines économies soutiennent fortement leur demande intérieure, importent davantage qu’elles n’exportent et absorbent une partie de l’épargne mondiale ; d’autres épargnent davantage, dépendent plus fortement de la demande extérieure et accumulent des excédents.
La question du « Great Rebalancing », très présente après la crise financière mondiale puis progressivement reléguée au second plan, revient ainsi au premier plan en 2026.
1. Une question ancienne redevenue centrale
Au lendemain de la crise financière de 2008-2009, les déséquilibres mondiaux occupaient une place centrale dans les débats économiques internationaux. Les États-Unis absorbaient une part importante de l’épargne mondiale et soutenaient la demande par leur consommation et leurs déficits, tandis que plusieurs grandes économies, notamment la Chine et certains pays européens, accumulaient des excédents extérieurs importants.
Le débat portait alors sur la nécessité d’un rééquilibrage mondial de la demande. Les économies déficitaires devaient progressivement réduire leurs déséquilibres, tandis que les économies excédentaires devaient davantage soutenir leur demande intérieure. L’objectif n’était évidemment pas que tous les pays atteignent simultanément une balance courante nulle.
Les excédents des uns ont nécessairement pour contrepartie les déficits des autres. Il s’agissait plutôt d’éviter que la croissance mondiale dépende durablement de déséquilibres excessifs concentrés sur quelques grandes économies. Cette problématique a progressivement été reléguée au second plan.
La pandémie, l’inflation, la guerre en Ukraine, les tensions commerciales, la transition énergétique puis les nouvelles crises géopolitiques ont déplacé l’attention vers des urgences plus immédiates.
Le problème n’avait pourtant pas disparu. Les déséquilibres avaient continué d’évoluer pendant que l’attention internationale se portait ailleurs.
2. Pourquoi le « Great Rebalancing » revient en 2026 ?
La chaîne analysée dans les parties précédentes remet cette question au premier plan.
- Les États-Unis continuent de soutenir une part importante de la demande mondiale tout en enregistrant des déficits budgétaires considérables. Ces déficits alimentent une dette croissante qui doit elle-même être financée par l’épargne américaine et internationale. Une tension fondamentale apparaît alors : les États-Unis cherchent à réduire leur dépendance aux importations de biens tout en continuant à absorber une part importante de l’épargne mondiale pour financer leurs déséquilibres. Les dimensions réelle et financière de ce problème sont étroitement liées. Lorsqu’une économie investit durablement davantage qu’elle n’épargne, elle doit mobiliser l’épargne du reste du monde. Les déséquilibres courants et les flux internationaux de capitaux constituent ainsi les deux faces comptables d’un même système.
- Dans le même temps, la Chine cherche à réduire sa dépendance aux exportations sans avoir encore complètement substitué une demande intérieure suffisamment forte à son ancien modèle de croissance. L’Europe dispose d’une épargne importante mais souffre d’un investissement et d’une croissance insuffisants. Les pays exportateurs d’énergie accumulent, lorsque le prix du pétrole augmente, des revenus supplémentaires qui doivent à leur tour être consommés, investis ou recyclés dans le système financier international.
- Le choc pétrolier de 2026 ajoute une dimension supplémentaire à ces déséquilibres en transférant du revenu des économies importatrices vers les économies exportatrices d’énergie, tandis que des taux élevés modifient simultanément la répartition internationale des capitaux.
Le Great Rebalancing revient donc parce que la répartition mondiale de la demande, de l’épargne, de l’investissement et du financement redevient une question centrale pour la stabilité du système.
3. Que signifie réellement rééquilibrer l’économie mondiale ?
Rééquilibrer l’économie mondiale ne signifie ni supprimer les échanges, ni empêcher les mouvements de capitaux, ni exiger que chaque pays équilibre sa balance courante.
Il s’agit de modifier progressivement la répartition mondiale de l’épargne, de la consommation, de l’investissement et de la production afin que la croissance dépende moins de déséquilibres excessifs et persistants.
Certaines économies produisent davantage qu’elles ne dépensent intérieurement et dégagent une épargne qui peut être investie à l’étranger.
D’autres dépensent davantage qu’elles ne produisent et financent une partie de cette différence par l’épargne extérieure. Ces positions sont nécessairement interdépendantes.
Les États-Unis se situent au cœur de cette configuration. Leur capacité à absorber l’épargne mondiale et à fournir en contrepartie des actifs financiers profonds, liquides et largement considérés comme sûrs, notamment les Treasuries, constitue depuis longtemps l’un des mécanismes fondamentaux du système financier international.
Mais plus les déficits et la dette américains augmentent, plus se pose la question de la soutenabilité économique et financière de cette configuration.
Si les États-Unis doivent progressivement réduire leurs déficits et leur absorption de l’épargne mondiale, d’autres économies devront prendre davantage le relais de la demande et de l’investissement.
Sans cela, l’ajustement américain ne produirait pas nécessairement un meilleur équilibre mondial. Il pourrait simplement déplacer le déséquilibre vers une insuffisance de demande et un ralentissement de la croissance.
4. Le problème dépasse largement les balances commerciales
Les déséquilibres commerciaux visibles ne sont que la manifestation extérieure de déséquilibres économiques plus profonds. Une économie peut dégager un excédent extérieur parce que sa production et son épargne excèdent durablement sa demande intérieure. Une autre peut enregistrer un déficit parce que sa demande intérieure excède sa production et que son investissement dépasse son épargne nationale.
Les balances courantes reflètent donc en partie des modèles de croissance différents et des rapports différents entre épargne, investissement, consommation et production.
C’est pourquoi le Great Rebalancing ne doit pas être réduit à une confrontation entre pays exportateurs et pays importateurs. Il concerne la manière dont les grandes économies génèrent leur croissance et répartissent leurs revenus entre consommation, épargne et investissement.
Cette lecture permet également de comprendre pourquoi tous les pays ne peuvent chercher simultanément à exporter davantage, importer moins et accumuler des excédents.
À l’échelle mondiale, les excédents des uns ont nécessairement pour contrepartie les déficits des autres.
Le véritable enjeu n’est donc pas de déplacer les déficits et les excédents d’un pays vers un autre. Il est de réduire les déséquilibres excessifs qui rendent la croissance mondiale trop dépendante de quelques économies pour soutenir la demande ou absorber l’épargne.
5. Le rééquilibrage devient une nécessité systémique
La question du Great Rebalancing revient au moment où le système mondial devient plus difficile à stabiliser.
- Les États-Unis doivent progressivement maîtriser leur déficit budgétaire et la dynamique de leur dette. Mais une réduction de la demande américaine affecterait nécessairement le reste du monde si elle n’était pas accompagnée d’un renforcement de la demande et de l’investissement ailleurs.
- La Chine ne peut indéfiniment compter sur les exportations et l’investissement pour soutenir sa croissance si les grands marchés extérieurs cherchent simultanément à réduire leur dépendance aux importations.
- L’Europe ne peut durablement disposer d’une épargne abondante tout en la transformant insuffisamment en investissement productif, technologique, énergétique et stratégique.
- Le choc pétrolier complique encore cet ajustement en redistribuant les revenus entre importateurs et exportateurs d’énergie, tandis que le niveau élevé des taux modifie les conditions auxquelles l’épargne mondiale est allouée.
Le Great Rebalancing n’est donc pas une question théorique revenue du passé. Il devient une nécessité systémique : redistribuer progressivement les moteurs de la demande, de l’investissement et de la croissance afin de réduire la dépendance de l’économie mondiale à des déséquilibres devenus plus coûteux et plus difficiles à financer.
La question n’est plus seulement de savoir qui financera les États-Unis et à quel taux. Elle devient également : quelles transformations des modèles de croissance permettront de rendre ce rééquilibrage possible ? Établir la nécessité du rééquilibrage ne dit donc pas encore comment le réaliser.
C’est précisément l’objet de la Partie 7 : passer du diagnostic aux politiques économiques capables de transformer les modèles de croissance.
Partie 7 : Les politiques du « Great Rebalancing » : comment transformer les modèles de croissance ?
Le diagnostic conduit maintenant à une question concrète : comment passer du système actuel à une économie mondiale plus équilibrée sans provoquer une contraction de la croissance ?
La réponse ne réside pas principalement dans les droits de douane ou les taux de change. Elle suppose une transformation progressive des modèles de croissance eux-mêmes.
Les économies fortement dépendantes des exportations doivent développer leur demande intérieure ; celles dont la croissance repose largement sur la consommation doivent renforcer leur capacité productive.
Ces transformations sont complémentaires, mais elles exigent des réformes profondes et, surtout, du temps.
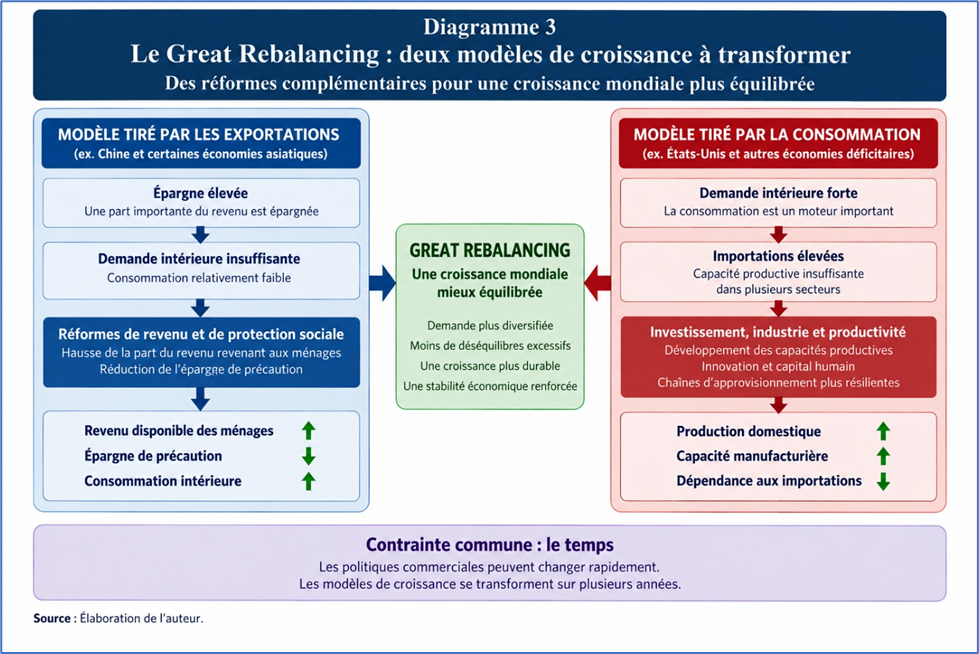
1. Deux modèles de croissance doivent évoluer en sens inverse
Derrière les déséquilibres mondiaux apparaissent schématiquement deux configurations. Dans certaines économies, l’épargne est élevée, la consommation intérieure relativement faible et la capacité productive supérieure à la demande domestique.
La croissance dépend alors fortement de l’investissement et des exportations. Dans d’autres, la consommation constitue un moteur beaucoup plus puissant, l’épargne est relativement insuffisante et une partie importante de la demande intérieure est satisfaite par des importations.
Le Great Rebalancing exige donc deux transformations complémentaires mais de sens opposé : les économies fortement exportatrices doivent renforcer les revenus des ménages et leur consommation intérieure ; les économies fortement consommatrices et déficitaires doivent développer l’investissement, la production et leur capacité industrielle.
Ces transformations paraissent simples lorsqu’elles sont formulées ainsi. Elles touchent pourtant aux fondements mêmes des modèles de croissance.
2. Pour les économies exportatrices, consommer davantage suppose d’abord de distribuer davantage de revenu
On ne transforme pas une économie exportatrice en économie davantage tirée par la consommation en demandant simplement aux ménages de dépenser davantage.
Pour consommer davantage, les ménages doivent d’abord disposer de davantage de revenu disponible et avoir moins besoin d’épargner pour se protéger contre l’avenir.
Lorsque la part du revenu national revenant aux ménages est relativement faible, ou lorsque ceux-ci doivent financer eux-mêmes une grande partie de leur retraite, de leur santé, de leur éducation ou se protéger contre le chômage, une épargne importante constitue un comportement rationnel.
Le rééquilibrage doit donc intervenir sur les déterminants mêmes de cette épargne : progression des revenus réels, meilleure transmission des gains de productivité aux ménages, renforcement de la protection sociale et réduction de l’épargne de précaution.
La Chine constitue le cas le plus important. Le passage d’un modèle fortement fondé sur l’investissement, l’industrie et les exportations à un modèle davantage soutenu par la consommation suppose de transférer progressivement une part plus importante du revenu national vers les ménages.
Il implique également de renforcer la sécurité économique des ménages afin qu’une augmentation de leurs revenus se traduise effectivement par une augmentation de leur consommation plutôt que par une nouvelle accumulation d’épargne.
La consommation ne se décrète pas. Elle se construit par le revenu, sa répartition et la confiance des ménages dans leur avenir.
3. Pour les économies tirées par la consommation, il faut renforcer l’appareil productif
Le problème est inverse dans les économies où la consommation constitue déjà un puissant moteur de croissance mais où une partie importante de cette demande est satisfaite par les importations. Le rééquilibrage ne peut pas consister à comprimer brutalement la consommation.
Il doit surtout permettre à une part plus importante de la demande intérieure d’être satisfaite par une production domestique compétitive.
Cela nécessite des investissements importants dans l’industrie manufacturière, les infrastructures, l’énergie, la recherche, l’innovation, le capital humain et les chaînes d’approvisionnement. La productivité devient ici aussi importante que la politique commerciale.
Les États-Unis se trouvent au cœur de cette problématique. Réduire durablement leur déficit commercial exige davantage que des restrictions aux importations.
Il faut développer des capacités productives compétitives dans les secteurs où la dépendance extérieure est devenue excessive ou considérée comme stratégique. Les investissements dans les semi-conducteurs, l’intelligence artificielle, l’énergie, les infrastructures et certaines chaînes de valeur critiques participent de cette transformation.
Réduire les importations sans reconstruire la production ne constitue pas un rééquilibrage. Si l’offre domestique n’est pas capable de prendre le relais, la restriction des importations risque surtout d’augmenter les prix, de réduire le pouvoir d’achat ou de déplacer les achats vers d’autres fournisseurs.
4. L’Europe doit transformer son épargne en investissement
L’Europe occupe une position particulière entre ces deux modèles. Elle dispose d’une épargne abondante, mais souffre d’un déficit d’investissement et a accumulé un retard important dans plusieurs technologies qui structurent la nouvelle économie mondiale.
Le rapport Draghi a placé cette question au centre de son diagnostic sur la compétitivité européenne. L’Europe conserve une base scientifique et industrielle considérable, mais elle a pris du retard sur les États-Unis et, dans plusieurs domaines, sur la Chine dans le numérique, les grandes plateformes, les technologies avancées et désormais l’intelligence artificielle.
Son problème n’est donc pas principalement de générer davantage d’épargne. Il est de transformer une part beaucoup plus importante de cette épargne en capital productif européen.
Le besoin est d’autant plus important que les investissements nécessaires dépassent désormais la seule compétitivité. Innovation, énergie, infrastructures, transition productive et défense exigent simultanément des ressources considérables.
Le rapport Draghi estimait déjà à environ 750 à 800 milliards d’euros par an les investissements supplémentaires nécessaires à l’Europe. À cette contrainte économique s’ajoute une contrainte stratégique.
L’Europe est soumise à une pression croissante pour assumer une part plus importante de sa propre sécurité et de sa défense. Elle doit donc financer simultanément son rattrapage technologique, sa transformation énergétique, sa capacité industrielle et une plus grande autonomie stratégique.
Le problème européen peut ainsi être formulé simplement : l’Europe ne manque pas de capitaux ; elle doit parvenir à mobiliser beaucoup plus efficacement ses capitaux pour financer sa propre transformation.
Dans le Great Rebalancing, son rôle devient donc essentiel. Une Europe investissant davantage son épargne soutiendrait sa propre croissance tout en créant un nouveau pôle de demande et d’investissement dans l’économie mondiale.
5. Les droits de douane et les taux de change ne peuvent remplacer les réformes
Cette analyse permet de comprendre pourquoi les instruments commerciaux ne peuvent constituer à eux seuls une stratégie de rééquilibrage. Un droit de douane peut modifier rapidement le prix d’un produit importé. Il ne construit pas une usine, ne forme pas une main-d’œuvre qualifiée, ne crée pas une technologie et ne développe pas une chaîne d’approvisionnement.
De même, une modification du taux de change peut influencer la compétitivité d’une économie, mais elle ne modifie pas automatiquement la répartition du revenu, ne développe pas la capacité productive et ne crée pas la protection sociale susceptible de réduire l’épargne de précaution.
Les instruments commerciaux et les taux de change peuvent accompagner le rééquilibrage. Ils ne peuvent remplacer les politiques budgétaires, sociales, industrielles, financières et structurelles qui transforment les déterminants profonds de la consommation, de l’épargne, de l’investissement et de la production.
Le Great Rebalancing est donc d’abord une transformation macroéconomique et structurelle avant d’être une politique commerciale.
6. Les transformations doivent être complémentaires
Le rééquilibrage ne peut réussir si chaque grande économie cherche à corriger son propre déséquilibre indépendamment des autres. Si les États-Unis réduisent rapidement leurs importations alors que les économies exportatrices ne développent pas parallèlement leur demande intérieure, une partie de la demande mondiale disparaît.
Si les économies excédentaires augmentent leur consommation tandis que les économies déficitaires ne développent pas leur production, les déséquilibres peuvent simplement changer de localisation.
Les transformations doivent donc se compléter : davantage de revenu et de consommation dans les économies excessivement dépendantes des exportations ; davantage d’investissement et de production dans les économies excessivement dépendantes de la consommation et des importations ; davantage d’investissement productif en Europe.
C’est ce qui distingue fondamentalement un Great Rebalancing d’une guerre commerciale.
Dans une guerre commerciale, chaque pays cherche à transférer le coût de l’ajustement aux autres. Dans un véritable rééquilibrage, chaque grande économie agit sur les déséquilibres internes qui produisent ses déséquilibres externes.
7. Le temps est probablement la contrainte la plus importante
Une difficulté fondamentale apparaît cependant : les décisions politiques peuvent être rapides ; les transformations économiques sont lentes. Un droit de douane peut être modifié en quelques semaines.
Les capitaux peuvent se déplacer en quelques heures. Un taux de change peut varier brutalement. Mais construire une usine, développer une filière industrielle, former des ingénieurs et des techniciens, créer des infrastructures, augmenter la productivité ou reconstruire une chaîne d’approvisionnement demande plusieurs années.
La transformation d’un modèle exportateur est tout aussi lente. Modifier durablement la répartition du revenu, développer un système de protection sociale, réduire l’épargne de précaution et modifier les comportements de consommation sont des processus structurels.
Il existe donc une différence fondamentale entre le temps politique et le temps économique.
Les gouvernements recherchent naturellement des résultats rapides. Le Great Rebalancing exige au contraire de la continuité, des investissements et des réformes dont les effets n’apparaissent que progressivement.
8. Le danger : détruire l’ancien équilibre avant d’avoir construit le nouveau
Cette différence de temporalité constitue probablement le principal risque de la transition. Si les États-Unis réduisent leurs importations beaucoup plus rapidement qu’ils ne développent leur capacité productive, ils risquent de provoquer des tensions sur les prix, une diminution du pouvoir d’achat ou un déplacement des importations plutôt qu’une véritable réindustrialisation.
Si, parallèlement, les économies exportatrices perdent leurs débouchés extérieurs avant que leur consommation intérieure soit suffisamment forte pour prendre le relais, leur croissance peut ralentir fortement.
Le monde pourrait alors entrer dans une période particulièrement délicate : l’ancien modèle serait progressivement démantelé alors que le nouveau ne serait pas encore capable de le remplacer. Moins d’échanges, davantage de protectionnisme, des investissements perturbés et une croissance mondiale plus faible pourraient caractériser cette phase intermédiaire.
Le rythme du rééquilibrage devient donc presque aussi important que sa direction.
9. Organiser la transition plutôt que subir l’ajustement
Le Great Rebalancing doit finalement être conçu comme une transition organisée entre plusieurs modèles de croissance, et non comme un ajustement brutal imposé par les marchés ou les conflits commerciaux.
Les économies exportatrices doivent progressivement créer les conditions permettant à leurs ménages de recevoir davantage de revenu et de consommer davantage. Les économies déficitaires doivent simultanément renforcer leurs capacités productives et accroître leur investissement.
L’Europe doit mobiliser beaucoup plus efficacement son épargne pour financer son innovation, son industrie, son énergie, ses infrastructures et sa sécurité.
Ces transformations nécessitent des politiques nationales différentes mais compatibles. La coopération internationale devrait précisément éviter que chaque pays tente de résoudre son propre déséquilibre aux dépens des autres.
Le problème n’est donc plus simplement de savoir qui doit exporter moins ou importer davantage. Il est de transformer progressivement les moteurs internes de la croissance mondiale sans provoquer une contraction de la demande pendant la transition.
Le Great Rebalancing n’est pas seulement une nouvelle répartition des échanges internationaux. C’est une transformation des modèles de croissance.
Sa réussite dépendra finalement de trois conditions : des réformes structurelles cohérentes, une coordination suffisante entre les grandes économies et le temps nécessaire pour permettre aux nouveaux moteurs de croissance de remplacer progressivement les anciens.
Partie 8 : Une nouvelle configuration mondiale : des vulnérabilités et des marges de manœuvre très inégales
La chaîne est désormais complète et la nécessité d’un rééquilibrage mondial établie. Mais ses conséquences ne sont pas uniformes. La nouvelle configuration distingue de plus en plus les économies capables d’absorber simultanément des taux d’intérêt élevés, une énergie coûteuse et une croissance plus faible de celles dont les marges budgétaires, monétaires, financières ou externes sont limitées.
La question centrale devient donc celle de la résilience : non seulement la capacité d’absorber les chocs, mais aussi celle d’adapter son modèle économique à un environnement mondial devenu plus contraignant.
1. Un même environnement mondial, des capacités de résistance très différentes
La hausse des taux, le renchérissement de l’énergie, la fragmentation géoéconomique et le ralentissement de la demande mondiale constituent des contraintes communes. Mais elles ne produisent pas les mêmes effets dans toutes les économies.
Un pays disposant de finances publiques solides, d’une inflation maîtrisée, d’importantes réserves de change et d’un système financier profond peut absorber une partie du choc.
À l’inverse, une économie fortement endettée, dépendante des importations énergétiques ou du financement extérieur et disposant de faibles réserves peut être contrainte de procéder rapidement à des ajustements beaucoup plus coûteux.
La vulnérabilité dépend également de facteurs structurels : productivité, capacité d’innovation, autonomie énergétique, profondeur des marchés de capitaux, compétitivité industrielle et qualité des institutions.
Deux économies confrontées au même choc extérieur peuvent ainsi connaître des trajectoires radicalement différentes.
Le risque mondial ne doit donc pas être apprécié uniquement par l’ampleur du choc, mais par la capacité très inégale des économies à l’absorber et à s’y adapter.
2. Les États-Unis conservent un avantage considérable, mais leurs marges se réduisent
Les États-Unis restent dans une situation particulière. Ils disposent d’une économie extrêmement productive et innovante, de marchés financiers exceptionnellement profonds et surtout de la capacité d’émettre leur dette dans la principale monnaie internationale.
Ces avantages éloignent le scénario simpliste d’une crise imminente de financement. Mais ils ne suppriment pas les contraintes. Un déficit structurel élevé, une dette croissante et une charge d’intérêts en augmentation réduisent progressivement la capacité de la politique budgétaire à répondre aux prochains chocs.
La puissance financière américaine permet donc de supporter des déséquilibres que beaucoup d’autres économies ne pourraient financer. Mais elle ne rend pas ces déséquilibres sans coût. Plus la dette augmente et plus les intérêts absorbent de ressources budgétaires, plus les arbitrages deviennent difficiles.
La puissance financière américaine permet de supporter plus longtemps les déséquilibres ; elle ne les fait pas disparaître.
Le Great Rebalancing implique donc pour les États-Unis un ajustement progressif : réduire le déficit budgétaire structurel, stabiliser la dynamique de la dette et renforcer leur capacité productive, sans provoquer une contraction brutale de la demande américaine qui se transmettrait au reste du monde.
3. L’Europe : transformer une puissance d’épargne en puissance d’investissement
L’Europe constitue probablement le grand pôle pour lequel le Great Rebalancing pose aujourd’hui la question la plus stratégique. Elle dispose d’un vaste marché, d’une épargne abondante, d’une base industrielle importante, d’une main-d’œuvre qualifiée et d’institutions scientifiques de premier plan.
Pourtant, elle a pris du retard sur les États-Unis et, dans plusieurs domaines, sur la Chine dans les technologies qui structurent la nouvelle économie mondiale. Le problème européen n’est pas l’absence de recherche, de connaissances ou de compétences. Il réside davantage dans la difficulté à transformer suffisamment l’innovation scientifique en entreprises capables de croître rapidement, de mobiliser des capitaux importants et d’atteindre une taille mondiale.
Le rapport Draghi fait précisément de la réduction du fossé d’innovation avec les États-Unis et la Chine l’une de ses grandes priorités.
En 2021, les entreprises européennes investissaient environ 270 milliards d’euros de moins en recherche et innovation que leurs homologues américaines, principalement en raison du poids beaucoup plus important des nouvelles technologies dans l’investissement américain.
L’écart est particulièrement visible dans les technologies numériques. Les États-Unis ont vu émerger successivement de nouveaux leaders mondiaux dans le logiciel, les plateformes, le cloud, les semi-conducteurs et désormais l’intelligence artificielle. L’Europe conserve des positions industrielles et scientifiques remarquables, mais elle n’a pas transformé une part suffisante de ses innovations en grandes entreprises technologiques mondiales.
À cette difficulté s’ajoutent la fragmentation du marché intérieur et la complexité réglementaire. La protection des consommateurs, de la concurrence et des données répond à des objectifs légitimes. Mais lorsque les contraintes administratives ralentissent l’investissement, l’innovation et surtout le passage de la start-up à l’entreprise de taille mondiale, elles deviennent également un problème de compétitivité.
Le paradoxe européen est donc majeur : l’Europe ne manque pas d’épargne ; elle ne transforme pas suffisamment cette épargne en capital productif, technologique et stratégique européen. Ses marchés de capitaux restent fragmentés et ses jeunes entreprises innovantes éprouvent davantage de difficultés que leurs concurrentes américaines à mobiliser les financements nécessaires à leur expansion.
À cette faiblesse technologique et financière s’ajoute désormais une contrainte stratégique : la sécurité. L’Europe doit financer simultanément son rattrapage technologique, sa transformation énergétique, sa capacité industrielle et une plus grande autonomie en matière de défense.
Cette accumulation de besoins explique l’ordre de grandeur avancé par le rapport Draghi : 750 à 800 milliards d’euros d’investissements supplémentaires par an, soit environ 4,5 % du PIB de l’Union dans le cadre retenu par le rapport.
Le problème européen devient ainsi directement lié au Great Rebalancing. Une économie disposant d’une épargne abondante mais investissant insuffisamment dans son propre potentiel productif contribue indirectement au financement d’autres économies.
Une partie du rééquilibrage mondial passe donc par la transformation d’une fraction beaucoup plus importante de l’épargne européenne en investissement européen.
L’enjeu dépasse désormais la seule compétitivité. Il s’agit de savoir si l’Europe peut retrouver une capacité d’innovation, de financement et d’investissement suffisante pour préserver son autonomie économique et stratégique.
La question peut finalement être formulée simplement : l’Europe est-elle capable de transformer sa puissance d’épargne en puissance économique, technologique et stratégique ?
4. La Chine : passer davantage de la production à la demande intérieure
La Chine se trouve devant un problème presque inverse. Elle dispose d’une puissance industrielle considérable, a fortement progressé dans plusieurs technologies stratégiques et occupe désormais des positions majeures dans les chaînes de valeur mondiales. Mais son modèle de croissance reste fortement dépendant de l’investissement, de l’industrie et des exportations.
Cette configuration devient plus difficile à maintenir dans un environnement marqué par le ralentissement de la demande mondiale, les tensions commerciales, les politiques industrielles occidentales et la réorganisation des chaînes de valeur. Le rééquilibrage chinois suppose donc une contribution plus importante de la consommation intérieure.
Cela implique notamment de renforcer le revenu disponible et la protection sociale des ménages, de réduire certaines incitations à l’épargne de précaution et de poursuivre le déplacement du modèle de croissance vers les services et la consommation. L’enjeu dépasse la Chine.
Une économie chinoise davantage tirée par sa demande intérieure absorberait une part plus importante de sa propre production et contribuerait également davantage à la demande adressée au reste du monde.
Le contraste entre les trois grands pôles devient alors particulièrement éclairant :
- Les États-Unis doivent réduire progressivement leurs déséquilibres et renforcer leur capacité productive
- L’Europe doit investir davantage
- La Chine doit consommer davantage. Ces transformations sont différentes, mais elles sont complémentaires.
5. Les économies émergentes : là où les fragilités peuvent se cumuler
Pour de nombreuses économies émergentes, la difficulté vient de la possibilité de subir plusieurs dimensions du choc simultanément. Des taux américains durablement élevés peuvent renchérir leur financement extérieur et attirer des capitaux vers les États-Unis.
Un dollar fort peut alourdir le service des dettes libellées en dollars. Une hausse du pétrole détériore les termes de l’échange des pays importateurs d’énergie. Un ralentissement mondial peut enfin réduire leurs exportations.
La vulnérabilité devient particulièrement forte lorsque ces contraintes rencontrent une dette publique élevée, des réserves de change insuffisantes, des besoins importants de financement extérieur ou une faible crédibilité des politiques économiques.
Toutes les économies émergentes ne sont évidemment pas placées dans la même situation. Certaines disposent d’importantes réserves, d’un faible endettement extérieur ou de politiques macroéconomiques solides. D’autres cumulent les fragilités.
C’est probablement dans ces dernières que l’interaction entre taux élevés, dollar, énergie et ralentissement mondial peut imposer les ajustements les plus brutaux.
6. Les exportateurs de pétrole : davantage de recettes ne signifie pas automatiquement davantage de résilience
Les économies exportatrices d’hydrocarbures occupent une position particulière dans cette nouvelle configuration. Une hausse durable du pétrole améliore leurs recettes d’exportation et peut renforcer temporairement leurs positions budgétaires et extérieures.
Elles disposent alors d’une marge que les pays importateurs d’énergie n’ont pas. Mais cet avantage peut être trompeur. Des recettes pétrolières supplémentaires ne corrigent pas automatiquement un déficit budgétaire structurel, une faible diversification productive, une fiscalité insuffisante ou une dépendance excessive aux importations.
Elles peuvent même retarder les réformes si l’amélioration conjoncturelle est interprétée comme la disparition des déséquilibres.
La différence entre revenu supplémentaire et résilience devient ici fondamentale. Le premier dépend largement d’un prix international sur lequel le pays producteur exerce peu de contrôle.
La seconde dépend de la manière dont les recettes exceptionnelles sont utilisées pour renforcer les finances publiques, l’investissement, la diversification et les réserves permettant d’absorber les futurs chocs.
La véritable question n’est donc pas de savoir combien un pays exportateur gagne lorsque le pétrole augmente, mais ce qu’il fait de cette marge temporaire pour réduire sa vulnérabilité au prochain retournement.
7. De la nouvelle configuration mondiale au cas algérien
L’Algérie se trouve précisément à l’intersection de plusieurs mécanismes étudiés dans cette étude. Elle bénéficie directement d’une hausse du prix des hydrocarbures, mais elle subit simultanément les conséquences d’un environnement mondial plus inflationniste, de coûts d’importation et de transport plus élevés et d’une croissance internationale potentiellement moins dynamique.
Le choc pétrolier améliore ses recettes d’exportation et procure des ressources budgétaires supplémentaires. Mais il ne supprime ni la dépendance des finances publiques aux hydrocarbures ni les déséquilibres structurels de l’économie.
Il existe même un risque classique pour une économie rentière : confondre l’amélioration du prix du pétrole avec l’amélioration de l’économie elle-même.
Partie 9 : Algérie : le pétrole peut acheter du temps, mais il ne crée pas la résilience
Pour l’Algérie, le choc pétrolier de 2026 produit un paradoxe. La hausse du prix des hydrocarbures apporte des recettes d’exportation et des recettes budgétaires supplémentaires au moment où l’économie en a besoin.
Mais elle ne corrige aucun des déséquilibres fondamentaux qui fragilisent le cadre macroéconomique : déficit budgétaire structurel, dépendance aux hydrocarbures, faiblesse de la fiscalité ordinaire, rigidité des dépenses, progression de la dette, recours au financement monétaire et insuffisance de diversification.
Plus préoccupant encore, le caractère fortement expansionniste du budget 2026 risque de transformer une amélioration extérieure temporaire en dépenses permanentes.
Le pétrole apporte donc une marge de manœuvre ; il ne constitue pas une stratégie de stabilisation.
1. Le choc pétrolier apporte incontestablement des ressources nouvelles
L’Algérie se trouve du côté des économies qui bénéficient directement de la hausse des prix de l’énergie.
Contrairement aux pays importateurs, pour lesquels le choc constitue d’abord une détérioration des termes de l’échange, une hausse durable du pétrole accroît la valeur des exportations algériennes d’hydrocarbures et améliore simultanément les recettes de l’État provenant du secteur.
Cette amélioration est particulièrement importante en 2026. La perturbation pétrolière s’est prolongée et les tensions sur l’offre mondiale ont porté le Brent au-dessus de 100 dollars en septembre.
Les dernières projections disponibles retiennent désormais un prix moyen sensiblement supérieur aux hypothèses antérieures.
Pour l’Algérie, le mécanisme est immédiat : un prix moyen des hydrocarbures plus élevé augmente les recettes d’exportation, améliore les rentrées de devises et accroît la fiscalité pétrolière.
Le pays reçoit donc en 2026 un revenu extérieur supplémentaire significatif. Mais c’est précisément ici qu’il faut distinguer le revenu supplémentaire de l’amélioration structurelle de l’économie.
2. Davantage de recettes ne signifie pas que le cadre macroéconomique s’est amélioré
La hausse du pétrole modifie les recettes. Elle ne modifie pas les mécanismes qui déterminent la dépense publique, la fiscalité hors hydrocarbures, l’efficacité de l’investissement, la création de valeur, la productivité ou la structure des importations.
Autrement dit, le revenu pétrolier change ; le modèle économique ne change pas. L’Algérie reste confrontée à un déficit budgétaire très important. En 2024, celui-ci avait atteint environ 13,9 % du PIB, provoquant l’épuisement du Fonds de régulation des recettes.
En 2025, le déficit s’est réduit à environ 10,5 % du PIB, mais cette amélioration a été soutenue notamment par d’importants dividendes exceptionnels des entreprises publiques et de la Banque d’Algérie.
Dans le même temps, les besoins de financement ont porté la dette publique à environ 52,1 % du PIB. La position extérieure s’est également dégradée en 2025 sous l’effet de la progression des importations, elle-même soutenue par l’investissement public, tandis que les exportations d’hydrocarbures diminuaient. Les réserves ont reculé.
Le choc pétrolier améliore donc la position de l’Algérie à l’intérieur d’un cadre macroéconomique fragile. Il ne transforme pas ce cadre.
3. Le budget expansionniste de 2026 constitue précisément le problème
C’est probablement ici que se situe le point le plus important pour l’Algérie. Face à une économie dépendante d’une recette pétrolière volatile, une amélioration exceptionnelle des termes de l’échange devrait permettre de reconstituer les marges budgétaires, de réduire les besoins de financement et de préparer l’économie au prochain retournement du cycle pétrolier.
Or le budget 2026 demeure construit autour d’un niveau très élevé de dépenses. Les projections présentées dans le document les situent autour de 14 000 milliards de dinars, tandis que la loi de finances inscrit environ 2 698 milliards de dinars de fiscalité pétrolière.
Les recettes fiscales ordinaires restent structurellement insuffisantes au regard du niveau des dépenses publiques. Le danger est donc clair : utiliser une recette extérieure exceptionnelle pour financer une structure de dépenses durablement expansionniste.
C’est précisément l’inverse de la logique d’une politique budgétaire contracyclique dans une économie pétrolière. Lorsque les prix des hydrocarbures augmentent fortement, l’intégralité du revenu supplémentaire ne devrait pas être considérée comme une ressource permanente disponible pour financer de nouvelles dépenses.
Une partie doit permettre de reconstituer les réserves budgétaires et extérieures, de réduire les besoins de financement et de préparer le prochain retournement.
Dans le cas contraire, la hausse du pétrole produit un paradoxe : elle soulage immédiatement le budget mais peut accroître sa vulnérabilité future en permettant de différer l’ajustement.
4. Le véritable indicateur reste le déficit hors hydrocarbures
Pour comprendre pourquoi le choc pétrolier ne modifie pas fondamentalement la situation, il faut regarder au-delà du déficit budgétaire global. Dans une économie pétrolière, le solde global varie fortement avec le prix des hydrocarbures. Une hausse du baril peut réduire rapidement le déficit sans qu’aucune réforme budgétaire n’ait été entreprise.
À l’inverse, une baisse du pétrole peut brutalement le faire réapparaître. Le véritable indicateur de l’orientation structurelle de la politique budgétaire est donc le solde hors hydrocarbures, puisqu’il permet de mesurer l’écart entre les dépenses publiques et les ressources que l’économie non pétrolière est capable de générer. C’est là que se situe la fragilité algérienne.
Le niveau de dépenses demeure très supérieur aux recettes ordinaires que l’économie peut mobiliser durablement. La masse salariale publique, les transferts, les subventions et l’investissement public représentent des engagements considérables, alors que la base fiscale hors hydrocarbures demeure étroite.
Le pétrole peut réduire le déficit observé ; il ne réduit pas automatiquement le déficit structurel hors hydrocarbures.
Cette distinction est essentielle. Sans elle, une amélioration du solde global provoquée par un Brent à 90, 100 ou 110 dollars pourrait être interprétée à tort comme un assainissement des finances publiques.
5. Notre simulation montre les limites du dividende pétrolier
La simulation illustrative présentée dans cette étude permet de mesurer l’ordre de grandeur. Avec un Brent autour de 70 dollars, le déficit budgétaire serait de l’ordre de 9 628 milliards de dinars. À 85 dollars, il serait ramené à environ 9 218 milliards. Même avec un Brent à 110 dollars, il resterait proche de 8 536 milliards de dinars. Ainsi, une augmentation de 40 dollars du prix du baril ne réduirait le déficit que d’environ 1 100 milliards de dinars, soit approximativement 11 à 12 % dans notre simulation.
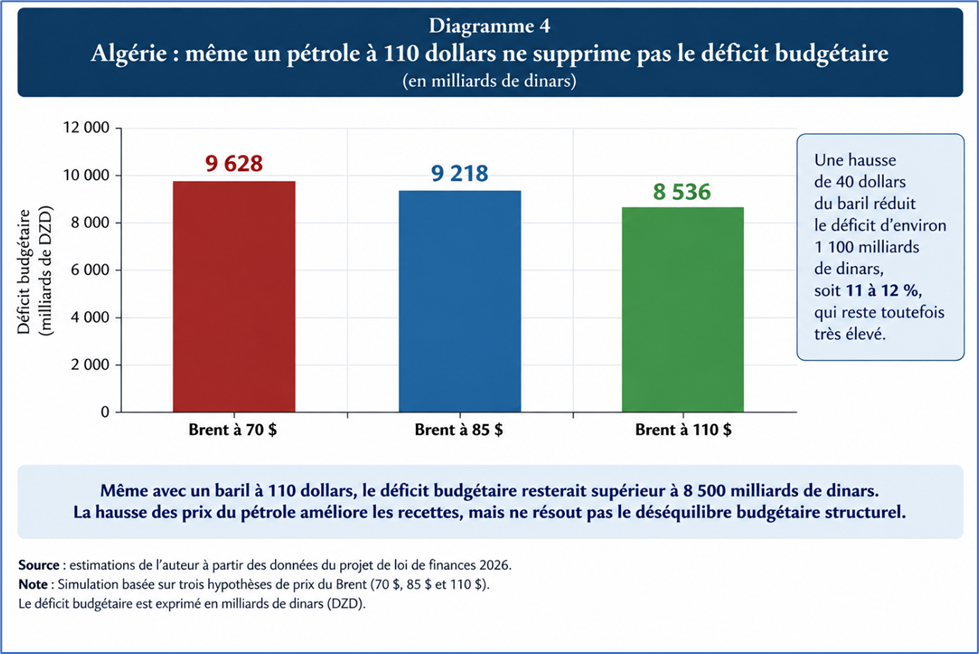
Source : estimations de l’auteur à partir des données budgétaires de 2026. Simulation illustrative.
Ces chiffres ne constituent évidemment pas une prévision. Ils illustrent un mécanisme : même un choc pétrolier extrêmement favorable ne suffit plus à compenser l’ampleur du déséquilibre budgétaire lorsque celui-ci est devenu structurel.
Le problème n’est donc plus simplement : quel prix du pétrole permettrait d’équilibrer le budget ? Une telle approche revient à faire dépendre la soutenabilité des finances publiques d’une variable internationale volatile que l’Algérie ne contrôle pas. La véritable question est : quel niveau de dépenses l’économie algérienne peut-elle durablement financer indépendamment des fluctuations de la rente pétrolière ?
6. Le risque majeur : transformer un revenu temporaire en dépenses permanentes
C’est probablement la leçon la plus importante du choc de 2026. Une hausse du pétrole peut durer quelques mois ou plusieurs années. Mais un prix exceptionnellement élevé ne peut être considéré comme une ressource permanente.
La situation géopolitique qui le soutient peut se modifier ; l’offre mondiale peut s’adapter ; la demande peut ralentir ; la transition énergétique peut progressivement modifier la structure du marché. Les dépenses publiques présentent une dynamique totalement différente.
Une augmentation des salaires, un nouveau transfert, une subvention ou toute autre dépense récurrente crée généralement un engagement difficile à inverser. Une recette volatile peut disparaître rapidement ; une dépense permanente reste.
C’est pourquoi une politique budgétaire procyclique (dépenser davantage lorsque le pétrole monte puis ajuster brutalement lorsqu’il baisse) amplifie les cycles au lieu de les stabiliser.
L’Algérie connaît suffisamment cette mécanique pour savoir où elle conduit. La véritable opportunité offerte par le choc pétrolier de 2026 serait précisément de rompre avec elle.
7. Les nouvelles recettes devraient servir à reconstruire les marges de sécurité
Le choc pétrolier offre malgré tout une opportunité importante. Les recettes supplémentaires peuvent permettre de réduire les besoins de financement, ralentir l’accumulation de dette, reconstituer les réserves budgétaires et extérieures et financer sélectivement les investissements présentant le rendement économique le plus élevé.
Cette orientation est d’autant plus importante que les marges de sécurité ont déjà diminué. Le Fonds de régulation des recettes a été épuisé en 2024, les réserves de change ont reculé et les besoins de financement se sont accrus.
Le choix stratégique est donc particulièrement clair en 2026 : utiliser le choc pétrolier pour financer davantage la dépense ou l’utiliser pour reconstruire la capacité du pays à absorber le prochain choc.
Dans une économie fortement dépendante des hydrocarbures, les années de prix élevés devraient précisément être celles où l’État épargne une partie de la rente, réduit ses déséquilibres et reconstitue ses marges. C’est le principe même d’une politique budgétaire contracyclique.
8. Une amélioration pétrolière ne remplace pas un policy mix cohérent
Le problème algérien dépasse cependant le budget. Une politique budgétaire très expansionniste exerce des effets sur l’ensemble du cadre macroéconomique. Une forte demande publique alimente les importations lorsque l’offre nationale ne peut y répondre.
Elle accroît les besoins de financement lorsque les recettes ordinaires sont insuffisantes. Si ces besoins sont absorbés directement ou indirectement par la création monétaire, ils augmentent la liquidité et peuvent renforcer les pressions inflationnistes.
Les déséquilibres se transmettent ensuite au marché des changes, aux réserves et au secteur bancaire. L’amélioration des recettes pétrolières peut donc soutenir les perspectives à court terme, mais la résilience exige simultanément une consolidation budgétaire crédible, une politique monétaire centrée sur la stabilité des prix et un régime de change permettant une meilleure absorption des déséquilibres.
Il serait dangereux d’isoler la hausse des recettes pétrolières du reste du policy mix. Une rentrée supplémentaire de devises ne peut durablement compenser une politique budgétaire qui continue de générer de la demande, de la dette et des besoins de financement à un rythme supérieur à la capacité structurelle de l’économie.
9. Le choc pétrolier offre une fenêtre de réforme, pas une solution
Le paradoxe algérien peut finalement être formulé simplement. Le choc pétrolier de 2026 est une bonne nouvelle financière à court terme. Il apporte davantage de devises, davantage de recettes budgétaires et réduit certaines tensions immédiates sur les équilibres extérieur et budgétaire.
Mais il ne constitue pas une amélioration structurelle tant que les mécanismes fondamentaux de l’économie restent inchangés. Il ne diversifie pas les exportations. Il n’élargit pas la base fiscale. Il n’améliore pas automatiquement la productivité de l’investissement public. Il ne réforme pas les entreprises publiques. Il ne modernise pas le système bancaire. Il ne crée pas un marché des changes fonctionnel. Il ne transforme pas la rente en croissance potentielle.
Au contraire, si les recettes nouvelles permettent simplement de maintenir plus longtemps une politique budgétaire expansionniste, le choc favorable peut devenir un facteur de report des réformes. L’Algérie se trouve donc devant un choix.
Elle peut considérer la hausse du pétrole comme une nouvelle rente permettant de prolonger le modèle existant. Ou elle peut la considérer comme une fenêtre temporaire permettant de restaurer les équilibres, de reconstituer les marges de sécurité et de financer la transformation économique dans de meilleures conditions.
La première option achète du temps sans modifier la trajectoire. La seconde utilise ce temps pour modifier la trajectoire.
Le message central doit donc rester sans ambiguïté : le nouveau choc pétrolier apporte des recettes d’exportation et budgétaires supplémentaires, mais il ne change pas, à lui seul, le cadre macroéconomique. Dans ce contexte, le caractère fortement expansionniste du budget 2026 constitue moins une protection contre les vulnérabilités qu’un facteur susceptible de les prolonger.
Le pétrole peut acheter du temps. La véritable question est de savoir ce que l’Algérie fera de ce temps.


Conclusion générale : Le risque vient de l’interaction des déséquilibres
L’analyse développée dans cette étude conduit à une conclusion centrale : le principal risque pour l’économie mondiale en 2026 ne réside pas dans un déséquilibre isolé, mais dans l’interaction de plusieurs mécanismes qui se renforcent mutuellement.
- Le point de départ est américain. Un déficit budgétaire devenu structurel alimente une dette publique de plus en plus lourde. Cette dette doit continuellement être financée et refinancée. Lorsque les taux d’intérêt restent élevés, une fraction croissante du stock de dette est progressivement renouvelée à des conditions plus coûteuses, ce qui augmente la charge d’intérêts et réduit les marges de manœuvre budgétaires.
- Mais la dette américaine n’est pas une dette souveraine ordinaire. Elle est financée sur le plus grand marché obligataire souverain du monde, celui des Treasuries, et libellée dans la principale monnaie internationale. Une contrainte née du budget fédéral américain peut ainsi devenir une contrainte financière mondiale. Lorsque les rendements des Treasuries augmentent durablement, l’un des principaux prix de référence du capital mondial se déplace. Les effets se transmettent aux obligations, au crédit, aux valorisations financières, aux flux de capitaux et, finalement, à l’investissement et à la croissance.
- Le choc pétrolier de 2026 amplifie une fragilité qui lui préexistait. La crise pétrolière de 2026 ne crée pas les déséquilibres américains. Ils lui sont antérieurs. Mais elle survient à un moment où le système est devenu particulièrement sensible au niveau et à la durée des taux d’intérêt.
- En exerçant une pression supplémentaire sur les prix de l’énergie, les coûts de production et l’inflation, sa prolongation peut rendre la détente monétaire plus difficile et maintenir les taux à des niveaux élevés plus longtemps. Elle agit donc comme un amplificateur d’une fragilité préexistante.
- C’est cette interaction qui constitue la singularité de 2026. Une énergie plus coûteuse affecte directement les ménages et les entreprises tandis que des conditions financières restrictives pèsent simultanément sur le crédit et l’investissement. Les États doivent absorber ces chocs alors que beaucoup disposent déjà de marges budgétaires réduites.
- Le risque n’est donc pas nécessairement celui d’une crise financière comparable à 2008. Il est plus diffus, mais potentiellement plus durable : une économie mondiale confrontée simultanément à un coût du capital plus élevé, à une énergie plus chère, à des finances publiques plus contraintes et à une croissance plus faible.
- Les États-Unis peuvent continuer à être financés, mais la question est désormais : à quel taux ?
Cette étude ne conclut pas à une incapacité prochaine des États-Unis à financer leur dette. La profondeur du marché des Treasuries, la puissance de l’économie américaine et le rôle international du dollar leur procurent des avantages qu’aucune autre grande économie ne possède dans les mêmes proportions.
Mais ces avantages ne suppriment pas la contrainte budgétaire. Ils permettent aux États-Unis de la supporter plus longtemps et dans de meilleures conditions que les autres économies.
La véritable question n’est donc pas de savoir si le monde cessera brutalement d’acheter des Treasuries. Elle est de savoir à quel rendement une quantité croissante de dette devra être absorbée, et quelles conséquences ce rendement aura sur le reste du système financier.
Le privilège du dollar demeure. Mais un privilège monétaire n’abolit ni l’arithmétique budgétaire ni le prix du capital.
Le « Great Rebalancing » revient parce que le problème est devenu systémique : Cette nouvelle configuration remet au premier plan une question qui avait largement disparu des débats internationaux depuis les années suivant la crise financière mondiale : celle du Great Rebalancing.
Le problème ne consiste pas simplement à réduire les déséquilibres commerciaux. Il concerne la répartition mondiale de l’épargne, de la consommation, de l’investissement, de la production et de la demande.
Si les États-Unis doivent progressivement réduire leurs déficits et absorber une moindre part de l’épargne mondiale, d’autres pôles doivent prendre davantage le relais de la demande et de l’investissement mondiaux. Les transformations nécessaires sont complémentaires.
Les États-Unis doivent progressivement maîtriser leurs déséquilibres budgétaires et renforcer leur capacité productive. La Chine doit faire davantage reposer sa croissance sur sa demande intérieure. L’Europe doit transformer une plus grande partie de son épargne en investissement productif, technologique et stratégique.
Le Great Rebalancing ne peut donc être organisé par les seuls droits de douane, les restrictions commerciales ou les ajustements de taux de change. Il doit être macroéconomique et structurel. Il implique une transformation des modèles de croissance.
La nouvelle ligne de fracture mondiale sera celle des marges de manœuvre : Les chocs de 2026 affectent tous les pays, mais ils ne les affectent pas de la même manière. Les économies disposant de finances publiques solides, de réserves importantes, de marchés financiers profonds, d’une base productive diversifiée et d’institutions crédibles disposent d’une capacité d’absorption supérieure.
Les autres peuvent subir simultanément le renchérissement du financement, les tensions sur leur monnaie, l’augmentation du coût de l’énergie et le ralentissement du commerce.
La véritable ligne de fracture ne séparera donc pas simplement pays avancés et pays émergents, ni producteurs et importateurs de pétrole. Elle séparera de plus en plus les économies qui ont préservé leurs marges de manœuvre de celles qui les ont consommées avant l’arrivée du choc.
Cette distinction est fondamentale : un choc devient véritablement dangereux lorsqu’il rencontre une économie qui ne dispose plus des instruments nécessaires pour l’absorber.
Pour l’Algérie, le pétrole offre une fenêtre, pas une solution : L’Algérie illustre parfaitement cette distinction entre amélioration conjoncturelle et résilience structurelle.
Le choc pétrolier lui apporte des recettes d’exportation, des devises et des recettes budgétaires supplémentaires. Cette amélioration est réelle. Mais elle ne modifie pas, à elle seule, le cadre macroéconomique : déficit budgétaire structurel, dépendance aux hydrocarbures, faiblesse des recettes ordinaires, rigidité des dépenses, progression de la dette et insuffisance de diversification demeurent.
Le caractère fortement expansionniste du budget 2026 rend cette distinction encore plus importante. Une économie pétrolière devrait profiter d’une amélioration exceptionnelle des termes de l’échange pour reconstituer ses marges budgétaires et extérieures. Utiliser une recette volatile pour soutenir des dépenses permanentes revient au contraire à reporter l’ajustement et à accroître la vulnérabilité au prochain retournement.
La simulation présentée dans cette étude l’illustre clairement : même une augmentation très importante du prix du pétrole améliore le déficit sans supprimer son caractère structurel. Le problème algérien n’est donc plus seulement le niveau du prix du baril ; il est le niveau de dépenses que l’économie peut durablement financer lorsque la rente se normalise.
L’enjeu de 2026 est dès lors stratégique. Les recettes supplémentaires peuvent servir à prolonger le modèle existant ou, au contraire, à reconstruire les marges de sécurité, assainir les finances publiques et accélérer la transformation économique.
2026 doit être lu comme un avertissement : Le message final de cette étude n’est pas celui d’une catastrophe annoncée. Il est celui d’une réduction progressive des marges de sécurité du système économique mondial. La dette américaine peut continuer à être financée. Le dollar peut conserver sa primauté. Les marchés financiers peuvent absorber des taux plus élevés. L’économie mondiale peut supporter un choc pétrolier. Les gouvernements peuvent continuer à intervenir.
Mais la capacité du système à absorber simultanément tous ces déséquilibres et tous ces chocs n’est pas illimitée.
C’est pourquoi la question fondamentale de 2026 dépasse finalement la dette américaine et le pétrole. Elle concerne la capacité des grandes économies à restaurer leurs marges de manœuvre et à rééquilibrer leurs modèles de croissance avant qu’un nouveau choc ne les y contraigne dans l’urgence.
Le véritable danger n’est pas chacune de ces fragilités prise séparément. Il réside dans leur interaction. Et la véritable réponse ne peut être une succession de mesures d’urgence : elle doit être un rééquilibrage cohérent des finances publiques, de l’investissement, de l’épargne, de la production et des moteurs de la croissance mondiale.
Pour l’Algérie, cette conclusion peut se résumer encore plus simplement : Le pétrole peut acheter du temps. Il ne peut ni acheter les réformes ni se substituer à elles.
Bibliographie
Sources internationales et américaines
Congressional Budget Office (CBO), The Budget and Economic Outlook: 2026 to 2036, Washington, D.C., février 2026.
Source principale pour les projections du déficit fédéral, de la dette détenue par le public, des recettes, des dépenses et de la charge d’intérêts américaines utilisées dans l’étude. Le rapport donne notamment un déficit de 5,8 % du PIB en 2026 et une dette passant de 101 % du PIB en 2026 à 120 % en 2036.
Congressional Budget Office : The Budget and Economic Outlook: 2026 to 2036
U.S. Department of the Treasury, données et statistiques relatives à la dette fédérale, aux titres du Trésor américain et à la structure du marché des Treasuries, Washington, D.C., 2025-2026.
Federal Reserve System, données et publications relatives aux taux d’intérêt, aux conditions financières, à la politique monétaire et aux marchés de capitaux américains, Washington, D.C., 2025-2026.
International Monetary Fund (IMF), publications relatives aux déséquilibres extérieurs mondiaux, aux flux internationaux de capitaux, au système monétaire international et aux problématiques de rééquilibrage mondial, Washington, D.C., différentes éditions.
Europe et Great Rebalancing
Draghi, Mario, The Future of European Competitiveness, European Commission, Bruxelles, septembre 2024.
Le rapport constitue notamment la référence pour l’analyse du déficit d’investissement européen et l’estimation d’un besoin annuel supplémentaire de l’ordre de 750 à 800 milliards d’euros.
European Commission : The Future of European Competitiveness
European Commission, données et analyses relatives à l’investissement, à la compétitivité, à l’innovation et aux besoins de financement de l’Union européenne, Bruxelles.
Algérie
Fonds monétaire international, Algeria: 2025 Article IV Consultation, Press Release and Staff Report, IMF Country Report No. 25/270, Washington, D.C., septembre 2025. Le rapport documente notamment la détérioration budgétaire de 2024, l’épuisement du FRR et les risques associés à la persistance de déficits élevés.
FMI : Algeria: 2025 Article IV Consultation
Fonds monétaire international, Algeria: 2026 Article IV Consultation, Press Release and Staff Report, Washington, D.C., septembre 2026. Ce rapport présente une évaluation actualisée de la situation macroéconomique de l’Algérie, des déséquilibres budgétaires et extérieurs, de la soutenabilité de la dette publique et des perspectives à moyen terme, ainsi que les recommandations des services du FMI concernant la consolidation budgétaire, les politiques monétaires et de change et les réformes structurelles.
République algérienne démocratique et populaire, Ministère des Finances, Loi de finances pour 2026 et documents budgétaires annexes, Alger, 2025-2026.
Banque d’Algérie, rapports, bulletins statistiques et données monétaires, financières et extérieures, Alger, différentes éditions.
Estimations de l’auteur, à partir des données budgétaires algériennes de 2026, pour les simulations de sensibilité du déficit budgétaire à différents niveaux du prix du Brent. Ces calculs sont illustratifs et ne constituent pas une prévision.
Synthèse vidéo

Laisser un commentaire