

Lecture du rapport des services du FMI au titre des consultations de l’Article IV pour 2026
En bref :
Cet article est également disponible en vidéo
Voir la synthèse en 2 minutes ↓
Introduction
Le Fonds monétaire international vient de publier le rapport de ses services sur l’Algérie au titre des consultations de l’Article IV pour 2026. Les discussions avec les autorités algériennes se sont déroulées du 16 au 30 juin 2026 ; le rapport des services a été achevé le 26 août et examiné par le Conseil d’administration du FMI le 11 septembre 2026.
Il convient d’abord de préciser la nature de cet exercice. La consultation au titre de l’Article IV relève de la mission régulière de surveillance économique exercée par le FMI auprès de ses pays membres ; elle ne constitue pas un programme de financement assorti de conditionnalités.
Les autorités algériennes participent à ce processus de surveillance et demeurent soumises aux obligations qui découlent des Statuts du FMI, notamment en matière de politique de change et de fourniture d’informations. En revanche, les recommandations de politique économique formulées dans le cadre de cette consultation ne constituent pas, en elles-mêmes, des mesures que l’Algérie serait tenue d’appliquer.
Les choix concernant le budget, la politique monétaire, le taux de change et les réformes structurelles restent du ressort des autorités algériennes.
Au-delà des performances conjoncturelles, la question centrale posée par le rapport est celle de la soutenabilité de la trajectoire macroéconomique à moyen terme. L’amélioration des recettes d’hydrocarbures en 2026 offre un répit, mais elle ne résout ni le déséquilibre budgétaire structurel, ni l’érosion des réserves de change, ni les distorsions qui affectent le marché des changes.
Le diagnostic est nuancé. Le FMI reconnaît la robustesse de la croissance et les efforts engagés en matière de diversification, mais souligne parallèlement la détérioration des équilibres budgétaires et extérieurs.
Pour 2026, la croissance réelle est projetée à 3,8 %, soutenue notamment par des prix des hydrocarbures plus élevés, l’augmentation des quotas OPEP+ et une forte demande de gaz. L’inflation moyenne remonterait à 5,5 %. Malgré l’amélioration des recettes d’hydrocarbures, le déficit budgétaire resterait considérable, à 9,6 % du PIB, tandis que le déficit courant se réduirait à 1,9 % du PIB.
Les déséquilibres sous-jacents demeurent cependant importants. Les réserves internationales, qui atteignaient 68,9 milliards de dollars fin 2024, avaient fortement diminué à 41,4 milliards en avril 2026, avant une légère remontée en mai.
Parallèlement, la prime du marché parallèle des changes, après avoir culminé à 84 % fin 2025, se maintenait autour de 80 % depuis février 2026, contre 68 % en moyenne en 2024. Le FMI relève également un assouplissement des conditions monétaires : le taux directeur a été ramené à 2,5 %, le taux de réserves obligatoires à 1 %, tandis que le financement de l’État par la Banque d’Algérie s’est accru.
L’ampleur de cette prime constitue un indicateur particulièrement révélateur des tensions sur le marché des changes. Un écart voisin de 80 % entre les deux marchés ne peut plus être considéré comme une distorsion marginale : il traduit une segmentation profonde entre le marché officiel et le marché parallèle et affaiblit le rôle du taux de change officiel comme signal économique.

Les cinq prochaines années : ralentissement de la croissance et érosion des marges de sécurité
C’est à moyen terme que le diagnostic du FMI devient plus préoccupant. Dans son scénario de référence (qui n’est donc pas une prévision certaine mais une trajectoire conditionnelle aux politiques retenues), la croissance ralentirait progressivement : 3,1 % en 2027, 3,0 % en 2028 et 2029, puis 2,9 % en 2030 et 2031. L’inflation reviendrait autour de 3,8 %.
Le problème central est la persistance des déséquilibres budgétaires et extérieurs. Le déficit budgétaire resterait proche de 9 à 10 % du PIB sur l’ensemble de la période et la dette de l’administration centrale passerait de 53,2 % du PIB en 2026 à 79 % en 2031. Dans le même temps, le compte courant resterait déficitaire et les réserves officielles diminueraient de 46,5 milliards de dollars en 2026 à 19,8 milliards en 2031, soit seulement 3,3 mois d’importations à cet horizon.
Autrement dit, dans le scénario de référence du FMI, les deux principaux coussins macroéconomiques évolueraient simultanément dans la mauvaise direction : l’endettement augmenterait tandis que les réserves extérieures diminueraient. Cette combinaison réduirait progressivement les marges de manœuvre dont disposerait l’économie pour absorber de futurs chocs internes ou externes.
Le FMI souligne toutefois que les autorités algériennes ont une appréciation plus favorable des perspectives. Elles anticipent une croissance à moyen terme d’environ 4 %, portée par les grands projets d’investissement, les réformes structurelles, la substitution aux importations et le développement des exportations hors hydrocarbures. Elles estiment également que les résultats budgétaires devraient s’améliorer après 2028 avec l’achèvement de plusieurs grands projets d’infrastructure.
Cette divergence est importante. Elle montre que l’enjeu ne porte pas seulement sur le diagnostic de la situation présente, mais également sur les hypothèses retenues concernant la capacité des investissements et des réformes en cours à relever durablement la croissance potentielle, à diversifier les exportations et à restaurer progressivement les équilibres macroéconomiques.
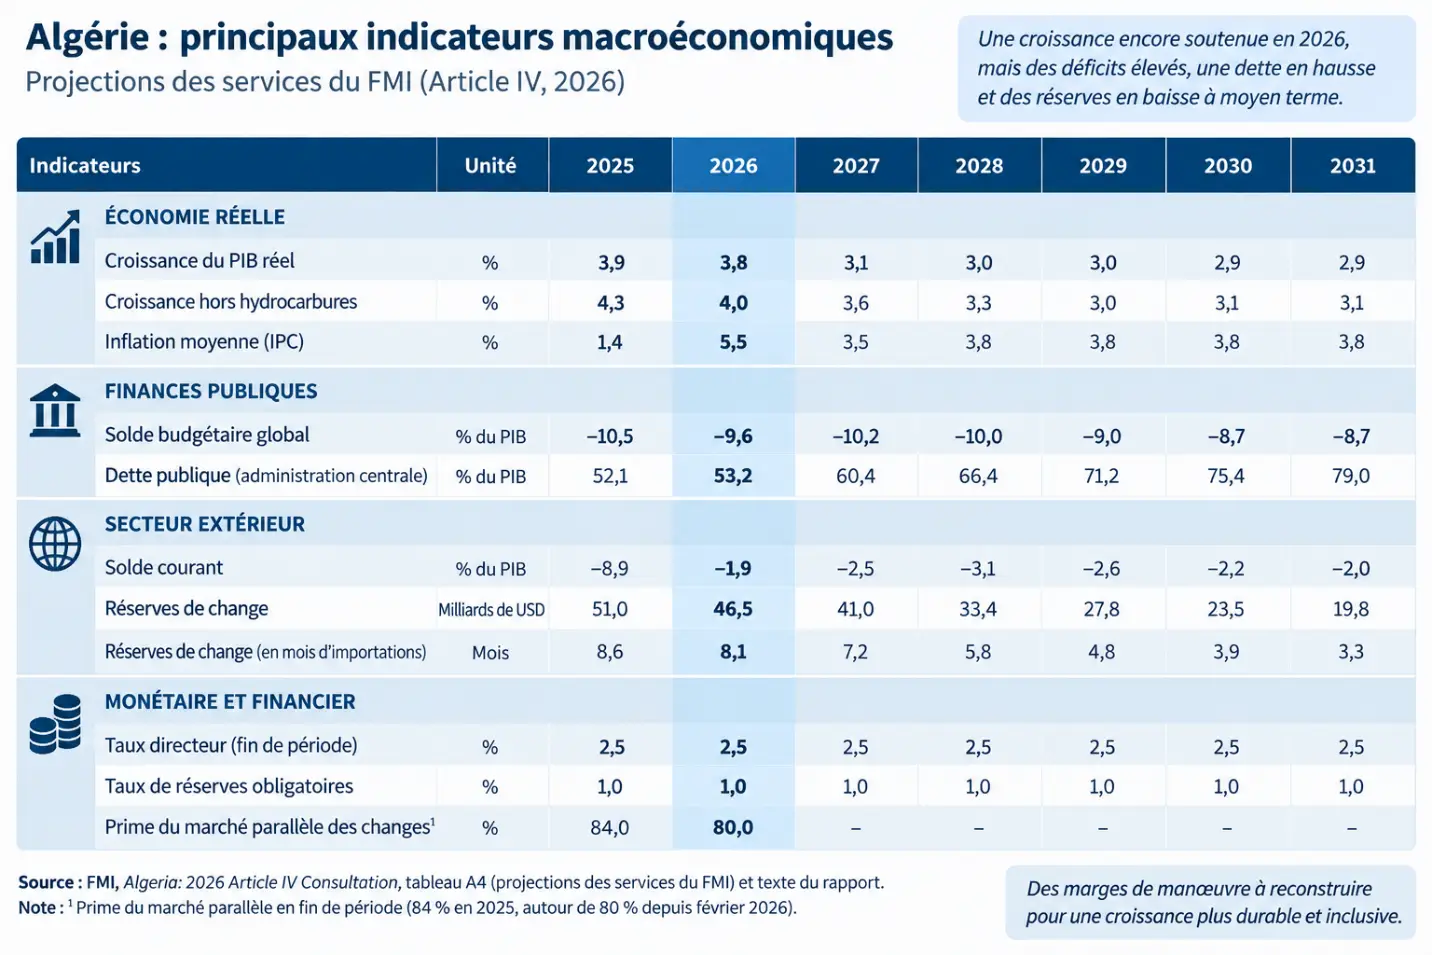
Algérie : principaux indicateurs macroéconomiques, projections des services du FMI (Article IV, 2026)
Le tableau permet de visualiser cette trajectoire : la croissance demeure positive, mais ralentit progressivement, tandis que la dette augmente et que les réserves de change diminuent fortement. Il faut toutefois rappeler qu’il s’agit du scénario de référence des services du FMI, et non d’une trajectoire certaine ni des propres projections des autorités algériennes.

Que recommande le FMI, et quelle est la portée de ces recommandations ?
Ces recommandations doivent être lues comme des préconisations formulées dans le cadre de la surveillance de l’Article IV et non comme les conditionnalités d’un programme financier conclu avec le FMI.
La première recommandation concerne les finances publiques. Le FMI préconise un rééquilibrage budgétaire progressif et crédible, et non un ajustement brutal. Selon ses calculs, au-delà de l’ajustement déjà incorporé dans son scénario de référence, des mesures supplémentaires représentant environ 5 points de PIB hors hydrocarbures entre 2026 et 2029 seraient nécessaires pour stabiliser la dette autour de 63 % du PIB en 2029.
Cet ajustement reposerait simultanément sur les recettes et les dépenses : mobilisation accrue des recettes fiscales hors hydrocarbures, rationalisation des exonérations de TVA et des dépenses fiscales, amélioration du recouvrement, réduction de l’informalité, meilleur ciblage des transferts sociaux, réduction des transferts aux entreprises publiques et sélection plus rigoureuse des investissements publics.
Le FMI préconise également une réforme progressive des subventions énergétiques, accompagnée de compensations ciblées en faveur des ménages vulnérables.
Sur le plan monétaire, le FMI recommande de faire de la faible inflation un ancrage explicite de la politique monétaire, de renforcer l’indépendance opérationnelle de la Banque d’Algérie et de limiter le financement monétaire de l’État aux circonstances exceptionnelles.
Concernant le change, point particulièrement important, il recommande davantage de flexibilité du taux de change, considérant qu’elle faciliterait l’absorption des chocs pétroliers, réduirait le mésalignement du dinar et favoriserait le développement du marché interbancaire des changes.
Pour réduire la prime très élevée du marché parallèle, le FMI associe cette flexibilité à un policy mix macroéconomique plus restrictif, à une réduction de la compression des importations et à une disponibilité suffisante des devises pour les transactions courantes conformément aux obligations de l’Article VIII.
Ce point mérite d’être souligné : la réduction de la prime parallèle ne peut être obtenue par une mesure isolée sur le taux de change. Elle suppose une politique macroéconomique cohérente associant politique budgétaire, politique monétaire, disponibilité des devises et amélioration du fonctionnement du marché officiel des changes.
Enfin, le FMI insiste sur les réformes structurelles : amélioration du climat des affaires, conditions de concurrence plus équilibrées entre entreprises publiques et privées, simplification des procédures commerciales et réglementaires, réduction de l’informalité, digitalisation et développement d’une croissance davantage portée par l’investissement privé.

Une lecture d’ensemble
Le message central du rapport peut être résumé simplement :
l’Algérie bénéficie en 2026 d’une conjoncture pétrolière et gazière plus favorable, mais cette amélioration ne règle pas les déséquilibres de fond.
Le FMI salue également le retrait rapide de l’Algérie de la liste du GAFI des juridictions sous surveillance renforcée.
Le FMI considère cette embellie comme une fenêtre permettant de reconstruire les marges de sécurité budgétaires et extérieures. Sans ajustement, son scénario central combine ralentissement de la croissance, déficits budgétaires persistants, augmentation de la dette et diminution continue des réserves de change.
L’Algérie dispose encore de marges de manœuvre, mais celles-ci s’érodent.
La remontée des recettes d’hydrocarbures en 2026 offre une fenêtre pour reconstruire les équilibres budgétaires et extérieurs, renforcer le cadre monétaire, accroître progressivement la flexibilité du taux de change et accélérer les réformes structurelles.
Plus ces ajustements seront différés, plus leur coût économique et social risque d’être élevé.
C’est précisément dans cette opposition entre embellie conjoncturelle et fragilités structurelles que réside, à mon sens, le principal message du rapport : utiliser la fenêtre actuelle pour réformer progressivement plutôt que d’attendre que la contrainte macroéconomique impose elle-même l’ajustement.
Sources
FMI, Algeria: 2026 Article IV Consultation-Press Release; Staff Report; and Statement by the Executive Director for Algeria, IMF Country Report No. 26/252, septembre 2026.
FMI, Guidance Note for Surveillance Under Article IV Consultations, 2022.
Synthèse vidéo




Laisser un commentaire