

PIB de l’Algérie : comprendre l’écart de 62 milliards de dollars entre le PLF 2027 et le récent cadrage macroéconomique du FMI. Note d’analyse économique complémentaire à notre étude sur le PLF 2027.
Note d’analyse économique complémentaire à l’étude macroéconomique du PLF 2027
En bref :
Préambule : des divergences considérables du PIB nominal de l’Algérie qui appellent des explications
Objet de cette note
Cette note constitue une contribution strictement technique à l’analyse de la cohérence, de la comparabilité et de la lisibilité des données macroéconomiques publiées. Elle ne porte ni sur les orientations politiques ni sur les objectifs économiques des autorités algériennes.
Les révisions des projections macroéconomiques constituent une pratique normale dans tous les pays, compte tenu des incertitudes économiques, politiques et géostratégiques auxquelles ces projections sont exposées. Notre démarche vise à comprendre les déterminants de ces révisions et à en apprécier la cohérence statistique et macroéconomique.
Les questions soulevées s’adressent aussi bien aux autorités algériennes qu’aux services du Fonds monétaire international (FMI), notamment à l’équipe chargée de l’Algérie au sein du Département Moyen-Orient et Asie centrale, sans présumer de l’exactitude supérieure des estimations de l’une ou l’autre institution.
Une telle clarification technique documentée apportée par ces institutions pourra être portée à la connaissance des lecteurs de notre site. Elle contribuera à améliorer la visibilité internationale de l’Algérie.
Un bilan macroéconomique et budgétaire de référence, établi et publié au début de chaque cycle de programmation, permettrait de fixer un point de départ vérifiable : niveaux du PIB, stock de dette, engagements de l’État et équilibres extérieurs. Il faciliterait l’interprétation des révisions ultérieures et la comparaison des projections nationales avec celles des institutions internationales.
1. Deux problèmes distincts : les révisions des comptes nationaux et les divergences avec le FMI
L’examen des documents budgétaires officiels pour la période 2025–2027 révèle des révisions importantes des prévisions du produit intérieur brut (PIB) nominal algérien. Relativement limitées en 2025, elles deviennent considérables dès 2026 et s’amplifient en 2027.
Ces révisions ne constituent pas, en elles-mêmes, une anomalie. Les prévisions macroéconomiques sont régulièrement actualisées pour intégrer de nouvelles informations statistiques, des modifications d’hypothèses économiques ou des changements méthodologiques. Leur ampleur appelle néanmoins des explications précises.
La question devient toutefois plus importante lorsque les projections nationales actualisées présentent des divergences considérables avec celles du FMI, publiées à une date rapprochée (21 septembre 2026).
Il ne s’agit plus simplement de comprendre pourquoi une institution révise ses propres prévisions, mais d’expliquer pourquoi deux cadres macroéconomiques aboutissent à des estimations aussi différentes du PIB nominal d’un même pays pour une même année.
Il convient donc de distinguer les révisions successives des projections des autorités algériennes, qui relèvent du processus normal de programmation macroéconomique et les divergences entre les estimations des autorités algériennes et du FMI, qui soulèvent une question plus fondamentale de comparabilité et de cohérence des données.
2. Les chiffres : des révisions nationales importantes et une divergence majeure avec le FMI
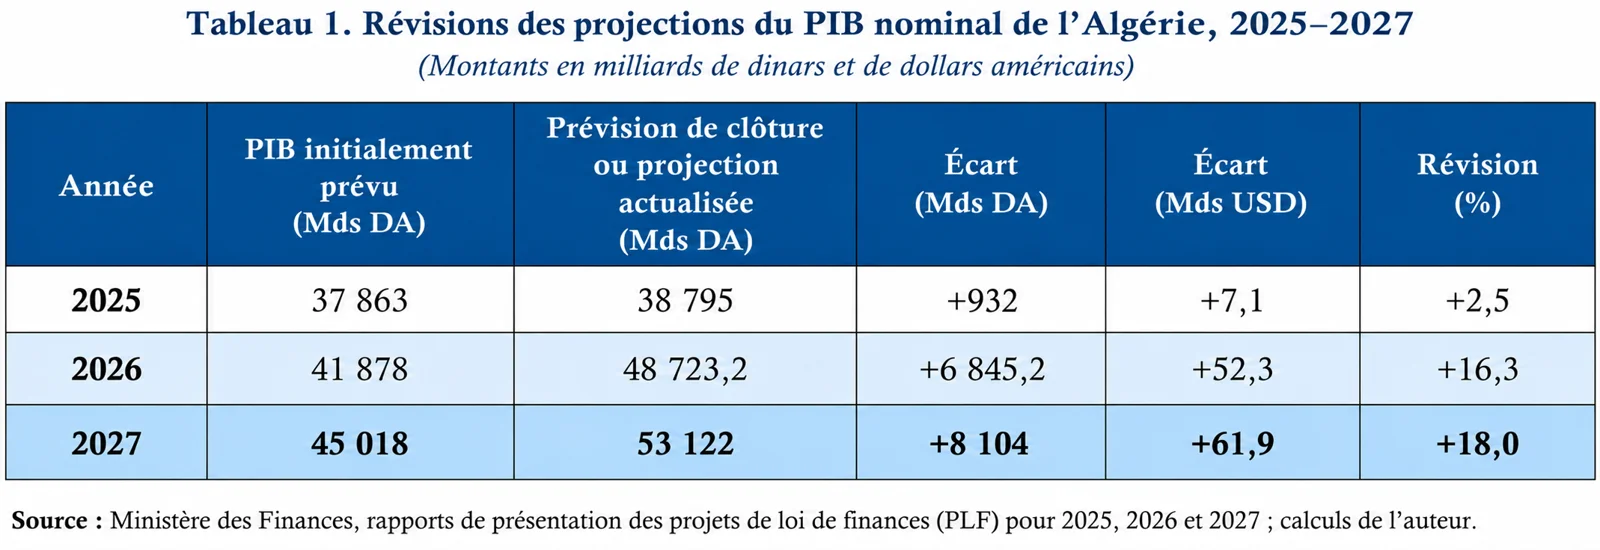
Trois constats ressortent de ce tableau. En 2025, la révision du PIB nominal demeure relativement limitée, à 932 milliards de dinars, soit 2,5 %. En 2026, elle atteint 6 845,2 milliards de dinars, équivalant à 52,3 milliards de dollars. En 2027, elle s’élève à 8 104 milliards de dinars, soit près de 62 milliards de dollars.
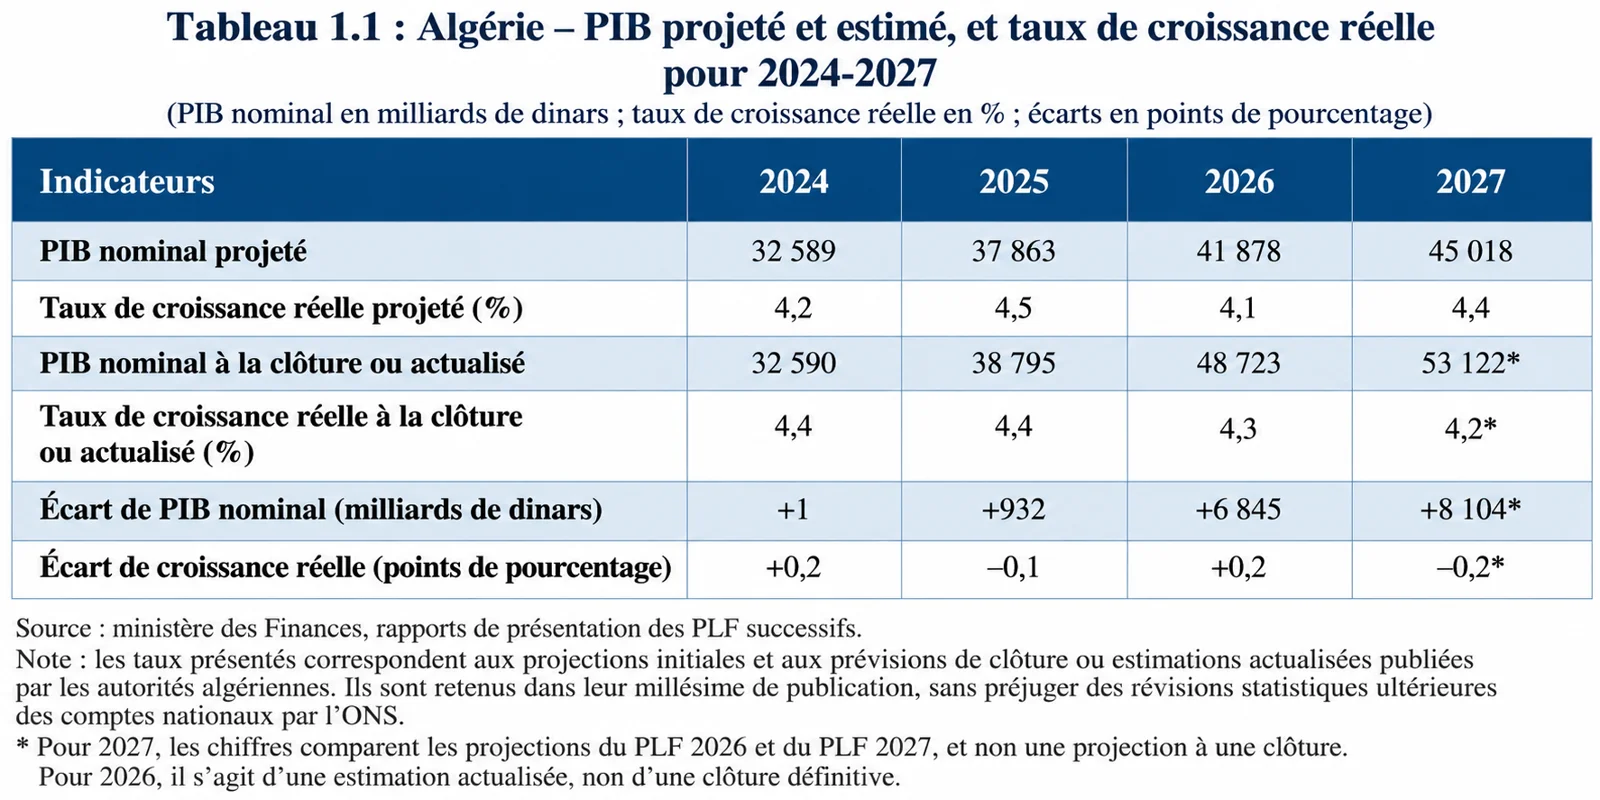
Entre 2025 et 2027, l’augmentation du PIB nominal passe ainsi de 54,6 milliards de dollars dans les projections initiales à 109,4 milliards dans les chiffres actualisés, soit pratiquement le double. Cette évolution nominale ne saurait toutefois être assimilée intégralement à une augmentation de la production réelle.
L’examen du tableau 1.1 sur les projections successives révèle que les taux de croissance réelle retenus à la clôture sont remarquablement proches des taux initialement projetés, avec des écarts limités à 0,1 ou 0,2 point de pourcentage sur la période 2024–2026.
Ces révisions peuvent avoir des explications économiques ou statistiques légitimes. Leur importance justifie néanmoins une décomposition chiffrée permettant d’en identifier les déterminants.
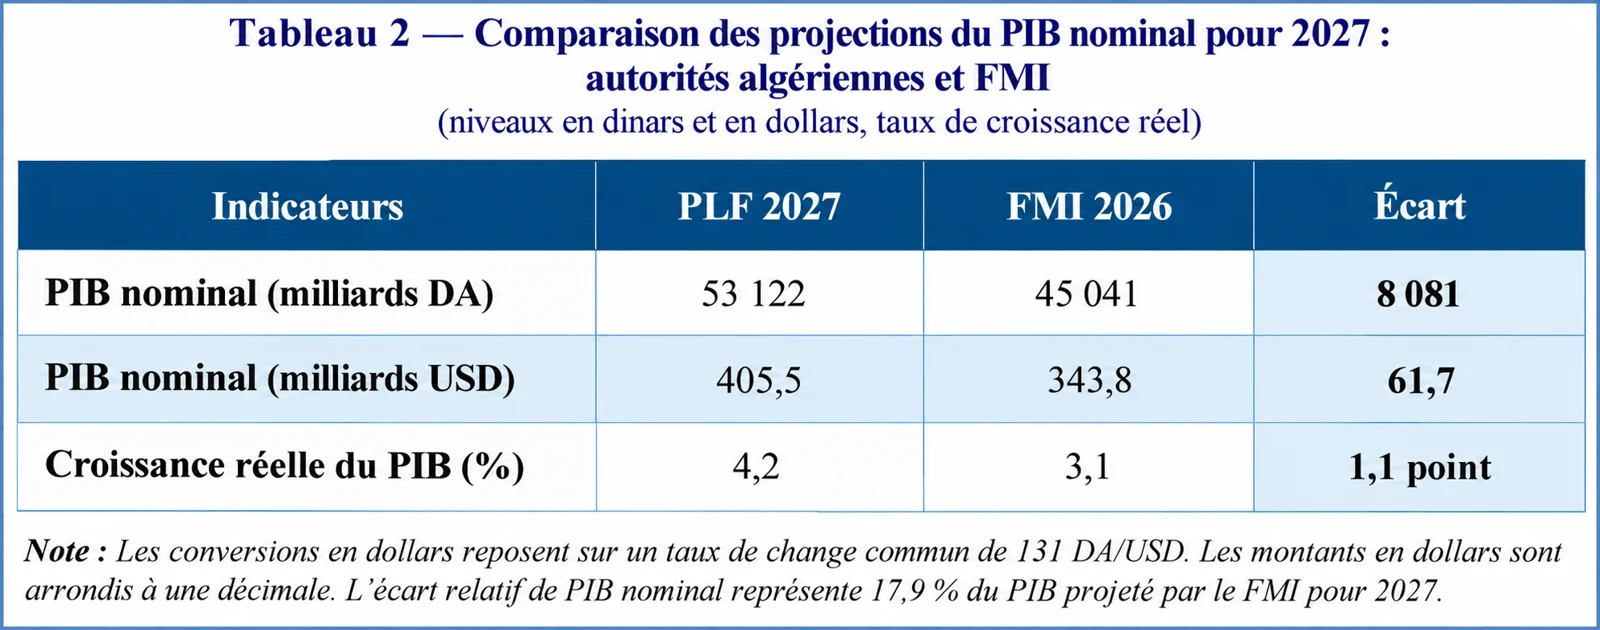
Ce second tableau met en évidence le problème central de notre étude. Pour 2027, les autorités algériennes retiennent un PIB nominal de 53 122 milliards de dinars, contre 45 041 milliards pour le FMI, soit une divergence de 8 081 milliards de dinars, équivalant à près de 62 milliards de dollars.
Cet écart représente 17,9 % du PIB nominal projeté par le FMI. Il ne démontre pas, à lui seul, une erreur de l’une ou l’autre institution, mais il appelle une explication technique précise.
L’enjeu dépasse la seule mesure de la richesse nationale. Le PIB nominal constitue le dénominateur des principaux ratios macroéconomiques et budgétaires, notamment le déficit public, la dette publique, les recettes fiscales et les dépenses publiques rapportées au PIB. Des niveaux de PIB aussi différents peuvent donc conduire à des appréciations sensiblement divergentes de la situation économique et de la soutenabilité des finances publiques algériennes.
3. Quatre questions qui appellent des réponses
Première question : comment expliquer l’ampleur des révisions nationales du PIB nominal ?
Les projections des autorités algériennes font apparaître des révisions de 16,3 % en 2026 et de 18 % en 2027. Quels changements économiques, statistiques ou méthodologiques justifient des ajustements d’une telle ampleur ? S’agit-il d’une réévaluation des perspectives de croissance réelle, d’une modification des hypothèses de prix, de nouvelles informations statistiques ou d’une combinaison de ces facteurs ? Les révisions macroéconomiques sont normales. Leur transparence exige toutefois que les principales hypothèses ayant conduit aux nouvelles estimations puissent être identifiées et rapprochées des projections initiales.
Deuxième question : quels facteurs économiques et statistiques peuvent expliquer les divergences actuelles du PIB nominal ?
Le PIB nominal exprimé en dinars dépend principalement de deux composantes : la croissance réelle de la production et l’évolution du déflateur du PIB. Ce dernier couvre les composantes du PIB selon l’approche par la demande :
PIB = C + I + G + (X − M)
Où C représente la consommation privée,
I l’investissement,
G la consommation publique,
X les exportations et
M les importations.
La conversion du PIB (exprimé en DA) en dollars fait ensuite intervenir le taux de change. La compréhension des divergences observées exige donc une analyse rigoureuse de ces différentes composantes.
Plusieurs explications techniques peuvent être envisagées : des différences dans les hypothèses de croissance réelle, une réévaluation du déflateur du PIB, notamment sous l’effet des prix des hydrocarbures, ou encore l’intégration de nouvelles données statistiques dans les comptes nationaux. Toutefois, aucune de ces hypothèses ne saurait être retenue sans une vérification chiffrée de sa contribution effective aux écarts constatés.
Il convient également de rappeler que le rebasage des comptes nationaux constitue une opération statistique importante, dont les effets sur les niveaux du PIB peuvent être significatifs. Le rebasage des comptes nationaux est une opération statistique qui consiste à remplacer l’année de base utilisée pour calculer le PIB par une année de référence plus récente. Il permet d’actualiser la structure de l’économie, d’intégrer de nouvelles sources statistiques et d’améliorer les méthodes de mesure de la production et de la valeur ajoutée. Il peut entraîner une révision du niveau du PIB et de ses composantes, sans que cette révision traduise nécessairement une augmentation réelle de la richesse produite.
Toutefois, le rebasage, dont les résultats ont été publiés en 2024 pour la période 2001–2022, est désormais trop éloigné dans le temps pour expliquer, à lui seul, l’ampleur des divergences observées dans les projections de 2026 et 2027, d’autant que les données relatives à 2023, 2024 et 2025 n’ont pas fait apparaître de révisions d’une ampleur comparable.
Cette hypothèse ne saurait donc être retenue sans éléments statistiques nouveaux et précisément documentés. La question essentielle est donc de déterminer dans quelle mesure les autorités algériennes et les services du FMI retiennent des hypothèses différentes concernant la croissance réelle, le déflateur du PIB et les niveaux statistiques de référence. Une décomposition précise de ces facteurs permettrait de comprendre les divergences et d’apprécier la cohérence des projections respectives.
Troisième question : comment réconcilier les projections des autorités algériennes et celles du FMI ?
Les révisions successives des projections nationales constituent une première interrogation. Une seconde, plus importante, concerne les divergences entre le cadrage macroéconomique du PLF 2027 et celui du FMI. Comment expliquer que deux documents officiels publiés à des dates rapprochées présentent un écart de près de 62 milliards de dollars sur le niveau du PIB nominal algérien pour 2027 ?
En tant que membre du FMI, les autorités algériennes accompagnent l’équipe du FMI dans tout le processus de consultations au titre de l’Article IV et ont le droit de consigner toute divergence statistique et de politique économique dans le rapport final.
Par ailleurs, les autorités algériennes doivent autoriser la publication du rapport final une fois adopté par le Conseil d’administration du FMI. Ces divergences résultent-elles de différences de calendrier, de bases statistiques, de méthodes d’estimation ou d’hypothèses macroéconomiques ?
Les données ayant conduit aux révisions nationales étaient-elles disponibles lors des travaux du FMI ? Les deux institutions ont-elles utilisé les mêmes séries de comptes nationaux et des hypothèses comparables ? Une actualisation des projections du FMI est-elle envisagée ?
Ces interrogations ne préjugent d’aucune erreur institutionnelle. Elles visent exclusivement à comprendre les différences constatées et à identifier les informations nécessaires à leur réconciliation.
Quatrième question : comment concilier les objectifs de croissance économique avec les besoins de financement et les impératifs de stabilité macroéconomique et financière ?
La réalisation des objectifs de croissance réelle retenus dans le PLF 2027 suppose la mobilisation de ressources financières suffisantes pour soutenir l’investissement productif, accompagner l’activité économique et financer les besoins de l’État.
Or, dans un contexte de déficits budgétaires considérables, la question centrale n’est pas seulement de savoir si les taux de croissance projetés sont réalisables, mais également comment financer cette croissance sans compromettre la stabilité des prix, la disponibilité du crédit pour les investisseurs privés, la stabilité du taux de change, la soutenabilité de la dette publique et la solidité du système financier.
Cette interrogation soulève plusieurs enjeux étroitement liés.
Premièrement, le financement des déficits budgétaires doit reposer sur des mécanismes soutenables, compatibles avec les capacités d’absorption de l’économie et les objectifs de stabilité monétaire. Un recours excessif à la création monétaire ou à la mobilisation des ressources bancaires au profit du Trésor pourrait accentuer les tensions inflationnistes, absorber une partie de la liquidité disponible et limiter l’accès au crédit des entreprises privées, au détriment de l’investissement et de la diversification productive.
Deuxièmement, la mobilisation de financements sains et durables exige une meilleure mobilisation des ressources intérieures. Elle suppose notamment l’élargissement de l’assiette fiscale, le renforcement des recettes fiscales ordinaires, le développement de l’épargne financière, l’approfondissement du marché des titres publics et une allocation plus efficace du crédit bancaire. L’enjeu est de financer les besoins publics tout en préservant les ressources nécessaires à l’investissement privé et à la transformation productive de l’économie.
Troisièmement, les modalités de financement de la croissance doivent être compatibles avec les équilibres extérieurs. Une accélération de l’investissement et de la consommation peut accroître les besoins d’importations et de devises, particulièrement lorsque l’offre productive nationale demeure insuffisamment diversifiée. Les tensions qui pourraient en résulter sur la balance des paiements et le marché des changes risquent d’affecter la stabilité du dinar, les prix intérieurs et les anticipations des agents économiques. La politique de change doit donc s’inscrire dans un cadre cohérent avec les politiques budgétaire, monétaire et de développement productif.
Quatrièmement, l’accumulation de déficits budgétaires élevés soulève la question de la soutenabilité de la dette publique et de la stabilité financière. Une progression rapide de l’endettement et des charges de son service peut réduire les marges de manœuvre budgétaires, accroître les besoins futurs de refinancement et renforcer l’exposition du système bancaire au risque souverain. Cette évolution pourrait également limiter la capacité des banques à financer les entreprises et fragiliser la transmission de la politique monétaire.
L’enjeu fondamental est donc d’établir une cohérence entre les objectifs de croissance, les besoins de financement de l’État et du secteur privé, les conditions monétaires, les équilibres extérieurs et la soutenabilité de la dette publique. Cette cohérence suppose une programmation macroéconomique intégrée permettant de déterminer les ressources effectivement mobilisables, les modalités de financement des déficits, les conditions de préservation du crédit productif et les conséquences attendues sur l’inflation, le taux de change et la stabilité financière.
En l’absence d’un tel cadrage, les objectifs de croissance risquent de demeurer insuffisamment étayés par une démonstration de leur faisabilité économique et financière. Une trajectoire de croissance crédible ne peut donc être dissociée d’une stratégie explicite de financement sain, de stabilité macroéconomique et de rééquilibrage budgétaire à moyen terme.
Conclusion du préambule : une clarification indispensable à la cohérence macroéconomique, à la crédibilité des données et à la visibilité internationale de l’économie algérienne
Les révisions successives des projections nationales peuvent relever du fonctionnement normal de la programmation macroéconomique. Leur ampleur justifie néanmoins des explications méthodologiques précises. La question centrale de cette étude est toutefois d’une autre nature : comment expliquer que le PLF 2027 et le récent cadrage macroéconomique du FMI présentent un écart de près de 62 milliards de dollars sur le PIB nominal algérien pour une même année ?
Cette divergence est d’autant plus importante que le PIB nominal constitue une référence essentielle pour l’évaluation des déséquilibres budgétaires, de la dette publique et de la soutenabilité des politiques économiques. Elle concerne également la qualité, la comparabilité et la crédibilité de l’information économique mise à la disposition des investisseurs, des institutions financières internationales et des partenaires économiques de l’Algérie.
La visibilité internationale d’une économie repose notamment sur la disponibilité de données statistiques cohérentes, transparentes et suffisamment documentées pour permettre des comparaisons fiables. Lorsque deux institutions présentent des projections sensiblement différentes d’un agrégat aussi fondamental que le PIB nominal, une clarification contribue à renforcer la compréhension de la situation économique du pays et la confiance dans les informations publiées.
Notre démarche demeure strictement factuelle. Elle consiste à présenter les données, à mesurer les écarts, à examiner les explications techniques possibles et à solliciter les éclaircissements nécessaires auprès des institutions concernées.
Il serait donc souhaitable que les autorités algériennes et les services du FMI précisent les bases statistiques, les hypothèses économiques et les éventuelles révisions méthodologiques à l’origine de ces différences. Une telle clarification servirait non seulement la cohérence de l’analyse macroéconomique, mais également la transparence, la crédibilité et la visibilité internationale de l’économie algérienne.
Pour notre part, malgré l’examen attentif de toutes les données disponibles, nous ne disposons pas, à ce stade, d’une explication suffisamment claire et documentée permettant de réconcilier des projections aussi divergentes du PIB nominal algérien.
Introduction générale : cohérence du cadrage macroéconomique, divergences des projections du PIB et enjeux de soutenabilité budgétaire
Le projet de loi de finances (PLF) 2027 repose sur une projection de croissance réelle de 4,2 % et un déflateur implicite du PIB estimé à 4,63 %, calculé à partir des projections de croissance nominale et réelle, en l’absence d’une prévision explicite de l’inflation mesurée par l’indice des prix à la consommation dans les documents examinés.
Il prévoit parallèlement un déficit budgétaire de 8 631,5 milliards de dinars (65,9 milliards de dollars), représentant 16,25 % du PIB. Ces projections soulèvent une interrogation fondamentale sur leur cohérence et leurs implications macroéconomiques.
En effet, le PIB nominal ne constitue pas seulement une mesure de la valeur de la production nationale : il représente également une variable de référence pour l’élaboration des politiques économiques et l’appréciation des grands équilibres macroéconomiques.
Son évolution résulte de deux composantes distinctes : la croissance réelle de la production et la variation des prix mesurée par le déflateur du PIB. Or, ces deux composantes ont des implications économiques différentes. Une augmentation du PIB fondée sur une expansion effective de la production peut renforcer les capacités productives, l’emploi, les revenus et les bases fiscales.
En revanche, une progression essentiellement imputable aux prix accroît la valeur nominale de la production sans entraîner nécessairement une amélioration équivalente des volumes produits, du pouvoir d’achat ou des capacités réelles de financement de l’économie.
Cette distinction est particulièrement importante pour l’analyse des finances publiques. Le niveau du PIB nominal influence directement le calcul des ratios de recettes fiscales, de dépenses publiques, de déficit et de dette. Une projection plus élevée du PIB peut ainsi réduire mécaniquement le poids apparent des déséquilibres budgétaires, sans modifier les montants effectifs des dépenses, des recettes ou des besoins de financement de l’État.
Par ailleurs, la croissance projetée doit être compatible avec les capacités productives nationales, les besoins d’importation, la disponibilité des devises, l’évolution du crédit et de la liquidité bancaire, ainsi qu’avec les conditions de financement du déficit public.
Une expansion de la demande soutenue par la dépense budgétaire, lorsqu’elle n’est pas accompagnée d’une progression suffisante de l’offre productive, peut accentuer les tensions sur les prix, les importations et les équilibres monétaires et extérieurs.
La question centrale est donc de savoir si les projections de croissance réelle et nominale retenues dans le PLF 2027 correspondent à une trajectoire économiquement réalisable, financièrement soutenable et compatible avec la stabilité macroéconomique. Il ne suffit pas de projeter un PIB plus élevé : encore faut-il expliquer les sources de cette croissance, les hypothèses de prix qui l’accompagnent, les ressources nécessaires à son financement et ses conséquences sur les quatre grands secteurs macroéconomiques : réel, budgétaire, monétaire et extérieur.
À cette question de cohérence s’ajoute une divergence considérable entre les projections du PIB nominal[1] pour 2027 établies par les autorités algériennes et celles du Fonds monétaire international (FMI). Le ministère des Finances retient un PIB de 53 122 milliards de dinars, contre 45 041 milliards de dinars dans le rapport du FMI publié le 21 septembre 2026[2]. L’écart atteint ainsi 8 081 milliards de dinars, soit environ 61,7 milliards de dollars au taux de conversion commun de 131 dinars pour un dollar. Il représente 17,9 % de la projection du FMI.
Une différence de cette ampleur modifie sensiblement l’appréciation de la dimension nominale de l’économie et des principaux ratios macroéconomiques, notamment ceux relatifs aux finances publiques. Elle appelle donc une clarification des hypothèses et des méthodes de projection utilisées.
L’examen des documents budgétaires successifs apporte un éclairage essentiel sur l’origine de cette divergence. Dans le PLF 2026, les autorités algériennes projetaient pour 2027 un PIB nominal de 45 018 milliards de dinars, soit un niveau pratiquement identique à celui retenu par le FMI dans son rapport de septembre 2026 (45 041 milliards).
Un an plus tard, le PLF 2027 porte cette projection à 53 122 milliards de dinars, correspondant à une révision de 8 104 milliards de dinars, soit 18 %. La divergence actuelle entre les autorités algériennes et le FMI correspond donc, presque intégralement, à la révision intervenue entre les deux exercices de programmation budgétaire.
Ce constat conduit à rechercher les facteurs susceptibles d’expliquer cette réévaluation. Le rebasage des comptes nationaux publié en 2024, relatif à la période 2001–2022, est trop éloigné dans le temps pour constituer, à lui seul, une explication suffisante de l’ampleur des révisions récentes.
La question centrale est donc de comprendre comment les projections des autorités algériennes et celles du FMI peuvent aboutir, pour une même année, à un écart de PIB nominal de près de 62 milliards de dollars. Trois facteurs principaux peuvent expliquer une telle divergence.
Premièrement, les niveaux de PIB retenus comme points de départ peuvent différer en raison de révisions statistiques ou d’estimations différentes des années précédentes.
Deuxièmement, les hypothèses de croissance réelle peuvent diverger selon l’appréciation des perspectives de production, d’investissement, de consommation et d’exportation.
Troisièmement, les hypothèses d’évolution des prix, mesurées par les déflateurs implicites du PIB, peuvent produire des écarts importants de valeur nominale, notamment dans une économie où les hydrocarbures occupent une place déterminante.
Ces trois facteurs peuvent se cumuler et amplifier progressivement les différences de projection. Leur contribution respective doit toutefois être établie à partir de données comparables et de calculs vérifiables. L’enjeu consiste ainsi à déterminer quelle part de l’écart provient des niveaux statistiques de départ, quelle part résulte des volumes de production projetés et quelle part est imputable à l’évolution anticipée des prix.
Cette démarche suppose un cadre de programmation macroéconomique suffisamment complet pour assurer la cohérence des hypothèses retenues. La formulation d’objectifs relatifs à la croissance, aux prix, au taux de change et aux hydrocarbures ne constitue en effet que le point de départ de cet exercice.
La crédibilité des projections exige leur articulation dans les quatre grands secteurs de l’économie : réel, budgétaire, monétaire et extérieur. Or, les documents examinés à l’appui du PLF 2027 présentent essentiellement des projections synthétiques du secteur réel et des comptes budgétaires, sans expliciter suffisamment les modalités de financement des déficits ni fournir les comptes monétaires et extérieurs nécessaires à une vérification d’ensemble.
Ces limites documentaires ne permettent pas de reconstituer avec toute la précision souhaitable les déterminants des révisions du PIB nominal ni d’apprécier pleinement la soutenabilité des trajectoires annoncées.
L’enjeu dépasse ainsi la comparaison des chiffres du PIB. Il concerne la capacité des autorités algériennes à disposer d’un cadre macroéconomique national transparent, intégré et cohérent, permettant d’éclairer les décisions de politique économique et de renforcer la crédibilité des trajectoires budgétaires.
Un tel cadre constitue un instrument essentiel de souveraineté économique : il permet de définir les priorités nationales, d’évaluer les arbitrages nécessaires et d’apprécier leurs implications sur la croissance, la stabilité des prix, l’équilibre extérieur et les finances publiques.
Dans cette perspective, la présente étude poursuit trois objectifs complémentaires. Elle examine, en premier lieu, l’évolution du PIB algérien, les résultats du rebasage des comptes nationaux et les révisions successives des projections nominales. Elle analyse, en deuxième lieu, les divergences entre les projections des autorités algériennes et celles du FMI, leurs déterminants possibles et leurs implications pour l’appréciation des déséquilibres budgétaires. Elle propose, enfin, les fondements méthodologiques et institutionnels d’une programmation macroéconomique nationale intégrée, articulée à une stratégie de croissance et de rééquilibrage budgétaire à moyen terme.
L’idée directrice de cette étude est simple : la crédibilité d’une projection économique ne repose pas uniquement sur l’ambition de l’objectif affiché, mais sur la transparence des hypothèses, la cohérence des comptes macroéconomiques et la soutenabilité de la trajectoire retenue.
La clarification des divergences observées constitue, à ce titre, une exigence statistique, économique et institutionnelle, indispensable à la qualité de la programmation budgétaire et à la visibilité nationale et internationale de l’économie algérienne.
Partie I. Évolution du PIB algérien, rebasage des comptes nationaux et révisions des projections
Chapitre 1. Le PIB : mesure des performances et cohérence macroéconomique
1.1. Le PIB, un indicateur central de l’activité économique
Le produit intérieur brut (PIB) constitue le principal indicateur de mesure de l’activité économique et un instrument essentiel d’évaluation des performances d’un pays. Il permet d’apprécier le niveau de production, le rythme de croissance et les transformations de la structure économique. Il constitue également une référence fondamentale pour les comparaisons internationales et l’appréciation du poids économique d’un pays.
Son analyse exige toutefois de distinguer trois dimensions : le PIB nominal, qui mesure la production aux prix courants ; le PIB réel, qui retrace l’évolution des volumes produits ; et le déflateur implicite, qui mesure les variations des prix de la production intérieure.
Une augmentation du PIB nominal peut ainsi résulter d’une croissance réelle, d’une hausse des prix ou de la combinaison de ces deux facteurs. Cette distinction est particulièrement importante pour l’Algérie, où les fluctuations des prix des hydrocarbures influencent fortement la valeur nominale de la production.
1.2. Le PIB, un instrument de cohérence macroéconomique
Le PIB constitue le dénominateur commun des principaux ratios macroéconomiques : recettes fiscales, dépenses publiques, déficit budgétaire, dette et solde extérieur. Une révision de son niveau modifie mécaniquement ces ratios, sans nécessairement changer les montants nominaux correspondants. Une augmentation du PIB nominal peut ainsi réduire le ratio déficit/PIB sans diminuer les besoins effectifs de financement de l’État.
La fiabilité des projections du PIB est donc indispensable à la cohérence de la programmation macroéconomique. Celle-ci doit articuler les quatre secteurs de l’économie (réel, budgétaire, monétaire et extérieur) afin de vérifier la compatibilité des hypothèses de croissance, de prix, de financement et de soutenabilité.
1.3. Une exigence de transparence et de visibilité économique
La qualité des comptes nationaux constitue également un facteur de crédibilité institutionnelle et de visibilité nationale et internationale. Les autorités algériennes, les entreprises, les investisseurs et les partenaires économiques doivent pouvoir disposer de séries fiables, comparables et régulièrement actualisées.
Les révisions statistiques sont normales et nécessaires, mais elles doivent être accompagnées d’explications méthodologiques permettant de distinguer les changements de mesure des progrès économiques effectifs. Cette exigence devient particulièrement importante lorsque les projections du PIB nominal connaissent des modifications considérables entre deux exercices budgétaires.
Chapitre 2. Vingt-cinq ans de croissance : progression nominale, volatilité des prix et limites du modèle productif
2.1. Une forte progression du PIB nominal entre 2001 et 2024, mais une croissance réelle modérée
Entre 2001 et 2024, le PIB nominal algérien est passé de 4 587,6 à 35 788 milliards de dinars, soit une multiplication par 7,8 et une progression annuelle composée d’environ 9,3 %. En revanche, la croissance réelle moyenne sur la période 2002–2024 est restée voisine de 3 % par an. Cet écart considérable montre que l’augmentation de la valeur nominale de la production a été largement influencée par les variations des prix.
Le déflateur implicite du PIB a enregistré une progression annuelle moyenne d’environ 6,4 % sur cette période, avec des fluctuations particulièrement importantes. Il a notamment reculé de 7,3 % en 2009, de 5 % en 2015 et de 4,7 % en 2020, avant de progresser de 15,9 % en 2021 et de 22,9 % en 2022. Ces mouvements reflètent notamment l’exposition de l’économie aux variations des prix internationaux des hydrocarbures.
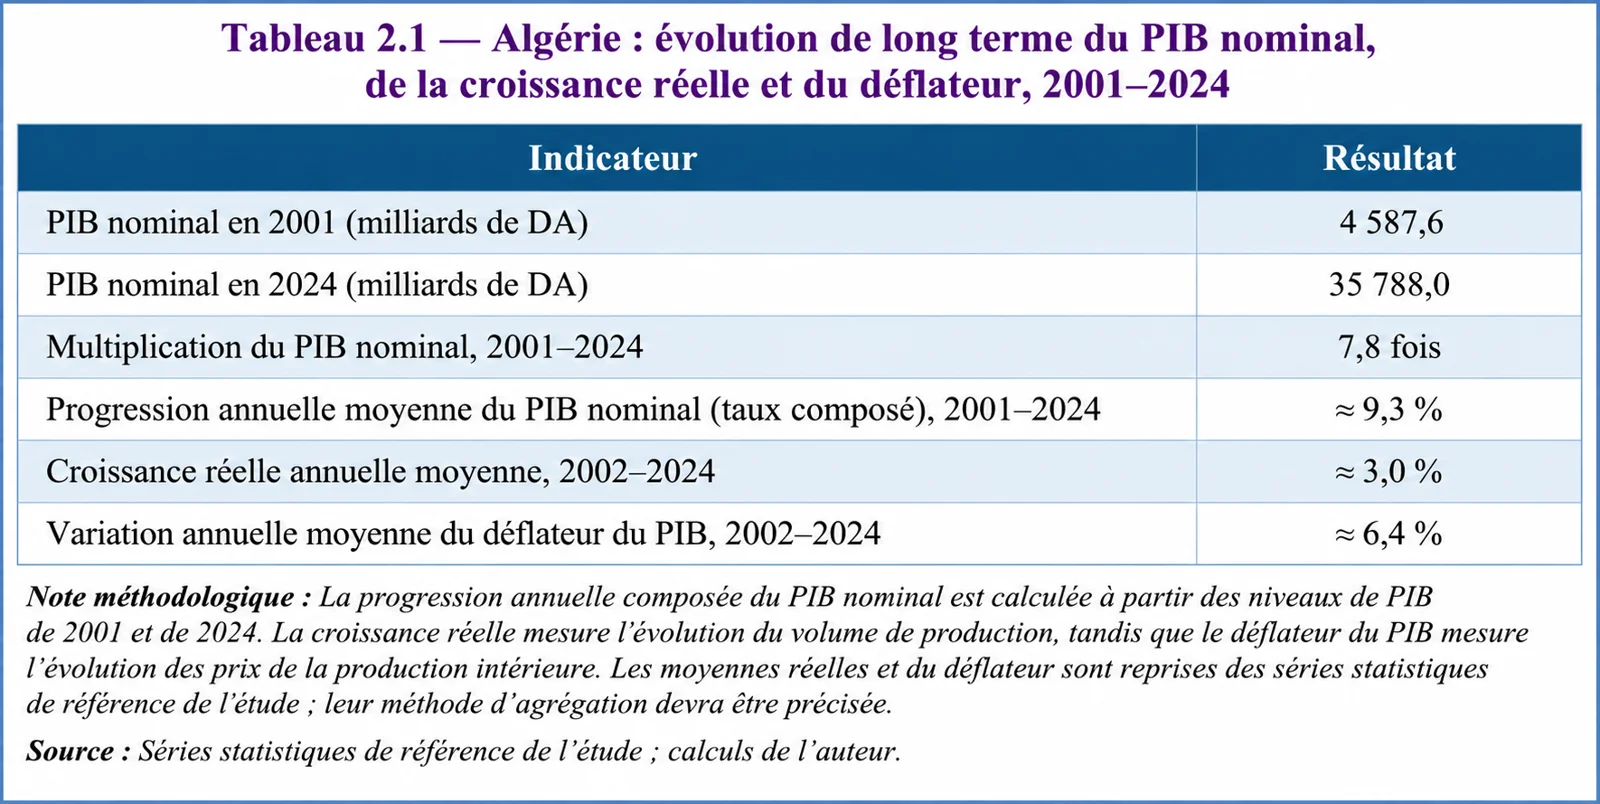
Sources : ONS, comptes économiques nationaux ; Banque d’Algérie, Rapport annuel 2024 ; calculs de l’auteur à partir de la série historique de travail.
La divergence entre croissance nominale et réelle apparaît particulièrement clairement en 2022 : le PIB nominal augmente de 27,4 %, alors que la croissance réelle n’atteint que 3,6 %. À l’inverse, en 2009 et 2015, le PIB nominal diminue malgré une croissance réelle positive. Ces épisodes confirment que l’évolution du PIB nominal ne peut être assimilée à celle des capacités productives.
2.2. Croissance économique historique et projections du PLF 2027 : une trajectoire qui appelle des clarifications
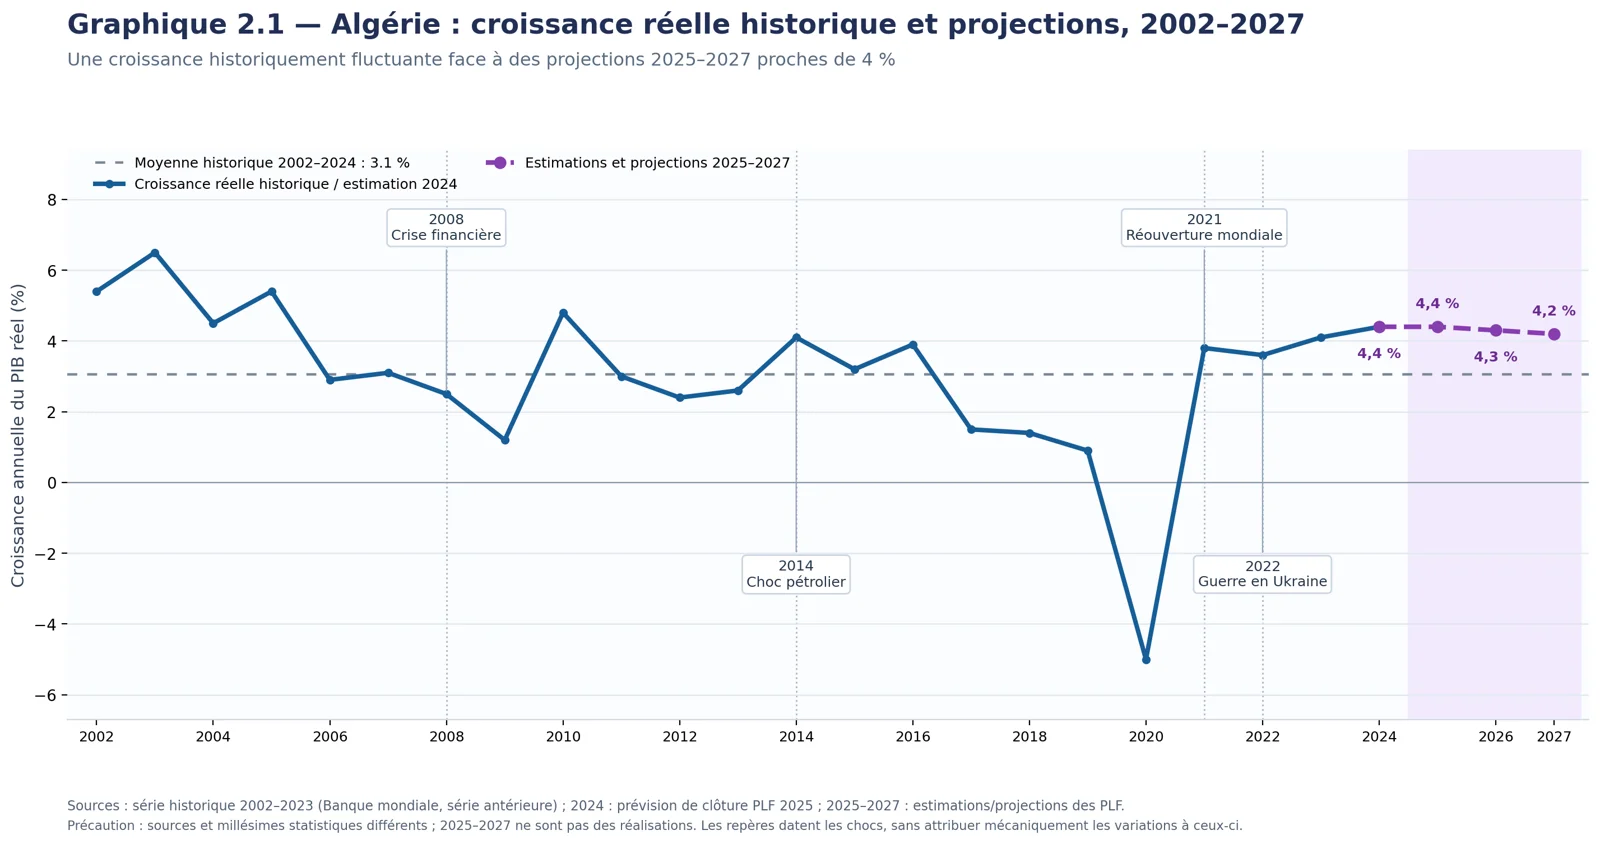
L’examen de la trajectoire historique de la croissance économique algérienne entre 2002 et 2024 met en évidence une évolution fluctuante, marquée par une succession de phases d’expansion, de ralentissement et de reprise. Avec une croissance moyenne proche de 3 %, l’économie algérienne demeure exposée aux fluctuations des recettes d’hydrocarbures, aux chocs extérieurs et aux limites structurelles de son appareil productif.
Cette évolution contraste avec la relative régularité des taux de croissance retenus dans le cadrage macroéconomique du PLF 2027, soit 4,4 % en 2025, 4,3 % en 2026 et 4,2 % en 2027. Ces projections, sensiblement supérieures à la moyenne historique, soulèvent la question des facteurs susceptibles de soutenir durablement une telle trajectoire, notamment en matière d’investissement productif, de gains de productivité, de diversification économique et de réduction de la volatilité de l’activité.
Cette interrogation prend une dimension supplémentaire lorsqu’on rapproche les projections de croissance réelle des révisions considérables du PIB nominal, estimées à 16,3 % pour 2026 et à 18 % pour 2027. De tels écarts ne peuvent être appréciés uniquement à partir des taux de croissance réelle. Leur interprétation exige également une clarification des hypothèses relatives aux déflateurs du PIB, aux prix des hydrocarbures et aux révisions des niveaux de référence des comptes nationaux.
Enfin, ces projections doivent être replacées dans un environnement caractérisé par la persistance de déséquilibres macroéconomiques intérieurs et par des turbulences économiques et géopolitiques internationales qui accentuent l’incertitude pesant sur les décisions d’investissement, de production et de consommation. Dans ces conditions, la crédibilité du cadrage macroéconomique repose non seulement sur la cohérence des projections retenues, mais également sur la transparence des hypothèses qui les sous-tendent.
2.3. Une croissance largement extensive et dépendante des hydrocarbures : les limites structurelles du modèle économique algérien
La croissance économique algérienne demeure principalement portée par la dépense publique, l’investissement financé par les recettes des hydrocarbures, l’accumulation des facteurs de production et la demande intérieure. Ce modèle a permis une expansion significative des infrastructures économiques et sociales, une amélioration des équipements collectifs et un développement appréciable de certaines activités hors hydrocarbures.
Toutefois, cette expansion quantitative ne s’est pas accompagnée d’une transformation suffisamment profonde des structures productives, d’une amélioration durable de la productivité globale des facteurs ni d’un renforcement significatif de la compétitivité internationale de l’économie.
La première faiblesse structurelle réside dans le caractère essentiellement extensif de la croissance. L’augmentation de la production repose davantage sur la mobilisation de ressources supplémentaires (capital public, travail, équipements et consommations intermédiaires) que sur des gains soutenus de productivité, l’innovation technologique et une meilleure allocation des facteurs. La faiblesse relative des gains d’efficacité limite ainsi le rendement économique de l’investissement et réduit la capacité de l’économie à maintenir une croissance élevée indépendamment de l’impulsion budgétaire. Cette caractéristique contribue à expliquer pourquoi des programmes d’investissement public considérables n’ont pas débouché sur une accélération durable de la croissance potentielle.
La deuxième faiblesse tient à la dépendance persistante de la croissance hors hydrocarbures à l’égard de la rente pétrolière et gazière. Bien que les activités hors hydrocarbures occupent une place prépondérante dans la formation du PIB, leur dynamisme reste largement tributaire des ressources budgétaires et extérieures générées par le secteur énergétique. Les recettes des hydrocarbures financent une part importante de la dépense publique, soutiennent les revenus et la consommation des ménages et procurent l’essentiel des devises nécessaires aux importations de biens d’équipement, d’intrants et de produits intermédiaires. Il en résulte une distinction fondamentale entre diversification de la production intérieure et diversification des sources autonomes de financement de la croissance. L’expansion des activités hors hydrocarbures ne signifie pas nécessairement une réduction de la dépendance macroéconomique à la rente.
La troisième faiblesse concerne la forte sensibilité de l’activité économique aux fluctuations des recettes extérieures et aux contraintes de financement. Les variations des prix et des volumes d’exportation des hydrocarbures se transmettent à l’économie par plusieurs canaux : recettes budgétaires, disponibilité des devises, liquidité intérieure, investissement public, importations et demande globale. En période de ressources abondantes, la dépense publique soutient l’activité, mais peut également alimenter les importations et les déséquilibres macroéconomiques. À l’inverse, lorsque les ressources extérieures se contractent, les autorités sont confrontées à des arbitrages plus difficiles entre le maintien des dépenses, le financement des déficits, la préservation des réserves de change et l’approvisionnement de l’appareil productif. Le recours à l’encadrement administratif des importations peut alors préserver temporairement les devises, mais également perturber les chaînes de production lorsque les entreprises dépendent d’intrants importés.
La quatrième faiblesse réside dans l’insuffisante transformation de l’investissement en capacités productives compétitives. La croissance durable ne dépend pas uniquement du volume des investissements, mais également de leur qualité, de leur rendement économique, de leur contenu technologique et de leur contribution à l’accroissement de la valeur ajoutée nationale. Les rigidités institutionnelles, les difficultés d’accès au financement, les contraintes réglementaires, les insuffisances de gouvernance des entreprises publiques et les distorsions du système de prix et de change limitent l’efficacité de l’allocation des ressources. Elles freinent l’investissement privé productif, la diffusion de l’innovation, l’intégration aux chaînes de valeur internationales et le développement d’une offre exportable diversifiée.
Ces caractéristiques structurelles éclairent la trajectoire historique de la croissance algérienne et invitent à examiner avec prudence les projections. Une croissance réelle moyenne proche de 3 % sur la période historique considérée, malgré l’importance des ressources mobilisées, contraste avec les projections voisines de 4 % retenues à moyen terme. Cet écart ne signifie pas que de telles performances soient impossibles. Il souligne néanmoins la nécessité d’identifier les moteurs économiques capables de soutenir durablement une croissance supérieure à sa tendance historique : augmentation de l’investissement privé productif, amélioration de la productivité globale des facteurs, efficacité accrue de l’investissement public, diversification des exportations et renforcement de la compétitivité.
Cette interrogation est particulièrement importante dans le cadre de l’analyse des divergences entre les projections du PIB nominal établies par les autorités algériennes et celles du FMI. Une croissance réelle relativement stable, proche de 4 %, ne permet pas, à elle seule, d’expliquer des révisions aussi importantes des niveaux projetés du PIB nominal.
Ces dernières doivent être décomposées entre les effets de volume, les effets de prix mesurés par le déflateur du PIB et les éventuelles révisions statistiques des niveaux de référence. La cohérence entre les hypothèses de croissance réelle, l’évolution des prix implicites de la production et les niveaux de PIB nominal constitue donc une exigence fondamentale de transparence du cadrage macroéconomique.
En définitive, l’enjeu central pour l’Algérie n’est pas simplement d’obtenir ponctuellement un taux de croissance plus élevé, mais de transformer les fondements mêmes de cette croissance.
Le passage d’un modèle extensif, administré et largement financé par la rente à un modèle davantage intensif, productif, compétitif et tiré par l’investissement privé exige des réformes structurelles cohérentes, appuyées par un cadre macroéconomique stable et crédible.
Sans cette transformation, les performances de croissance risquent de demeurer tributaires des impulsions budgétaires, des fluctuations des hydrocarbures et des contraintes de financement extérieur. C’est précisément cette vulnérabilité structurelle qui doit être prise en compte dans l’appréciation de la plausibilité et de la soutenabilité des projections macroéconomiques du PLF 2027.
Chapitre 3. Le rebasage des comptes nationaux : une réévaluation statistique, non une création de richesse
3.1. Une modernisation statistique majeure qui mérite d’être saluée
Le changement de base des comptes nationaux réalisé par l’Office national des statistiques (ONS), dont les résultats détaillés ont été publiés en mars 2024, constitue une avancée majeure dans la modernisation du système statistique algérien.
En remplaçant l’année de base 1989 par celle de 2001 et en reconstruisant les comptes économiques sur la période 2001–2022, l’ONS a entrepris un travail d’une ampleur et d’une complexité considérables. Cette opération a nécessité la mobilisation de nouvelles sources statistiques, la révision des nomenclatures d’activités et de produits, l’amélioration des méthodes d’estimation et l’intégration des recommandations du Système de comptabilité nationale 2008 (SCN 2008).
Il convient de saluer le travail remarquable accompli par les équipes techniques de l’ONS. La reconstruction de plus de deux décennies de comptes nationaux représente un exercice particulièrement exigeant, compte tenu des transformations profondes de l’économie algérienne, de l’évolution du tissu productif, de l’importance des activités informelles et des difficultés inhérentes à la collecte et à la réconciliation des données statistiques.
Ce travail a permis d’améliorer la couverture de l’activité économique, d’affiner la mesure de la valeur ajoutée sectorielle et de renforcer la qualité de l’information macroéconomique mise à la disposition des autorités, des chercheurs et des institutions internationales.
Le rebasage répond ainsi à une nécessité méthodologique fondamentale : adapter les instruments de mesure de l’économie aux transformations intervenues depuis l’établissement de l’ancienne base.
Une réévaluation statistique du PIB ne constitue pas une création supplémentaire de richesse.
Elle permet de mieux mesurer une production qui existait déjà, mais qui était imparfaitement prise en compte dans les anciennes séries.
3.2. Une réévaluation significative du PIB nominal, sans rupture équivalente de la croissance réelle
Le changement de base a entraîné une réévaluation substantielle des principaux agrégats macroéconomiques, comme le montre le tableau 3.1. Pour l’année 2022, le PIB nominal a été relevé de 12,8 %, passant de 28 394 milliards de dinars à 32 028,4 milliards de dinars, soit une augmentation statistique de 3 634 milliards de dinars. La révision a également concerné la consommation des ménages, celle des administrations publiques et la formation brute de capital fixe.
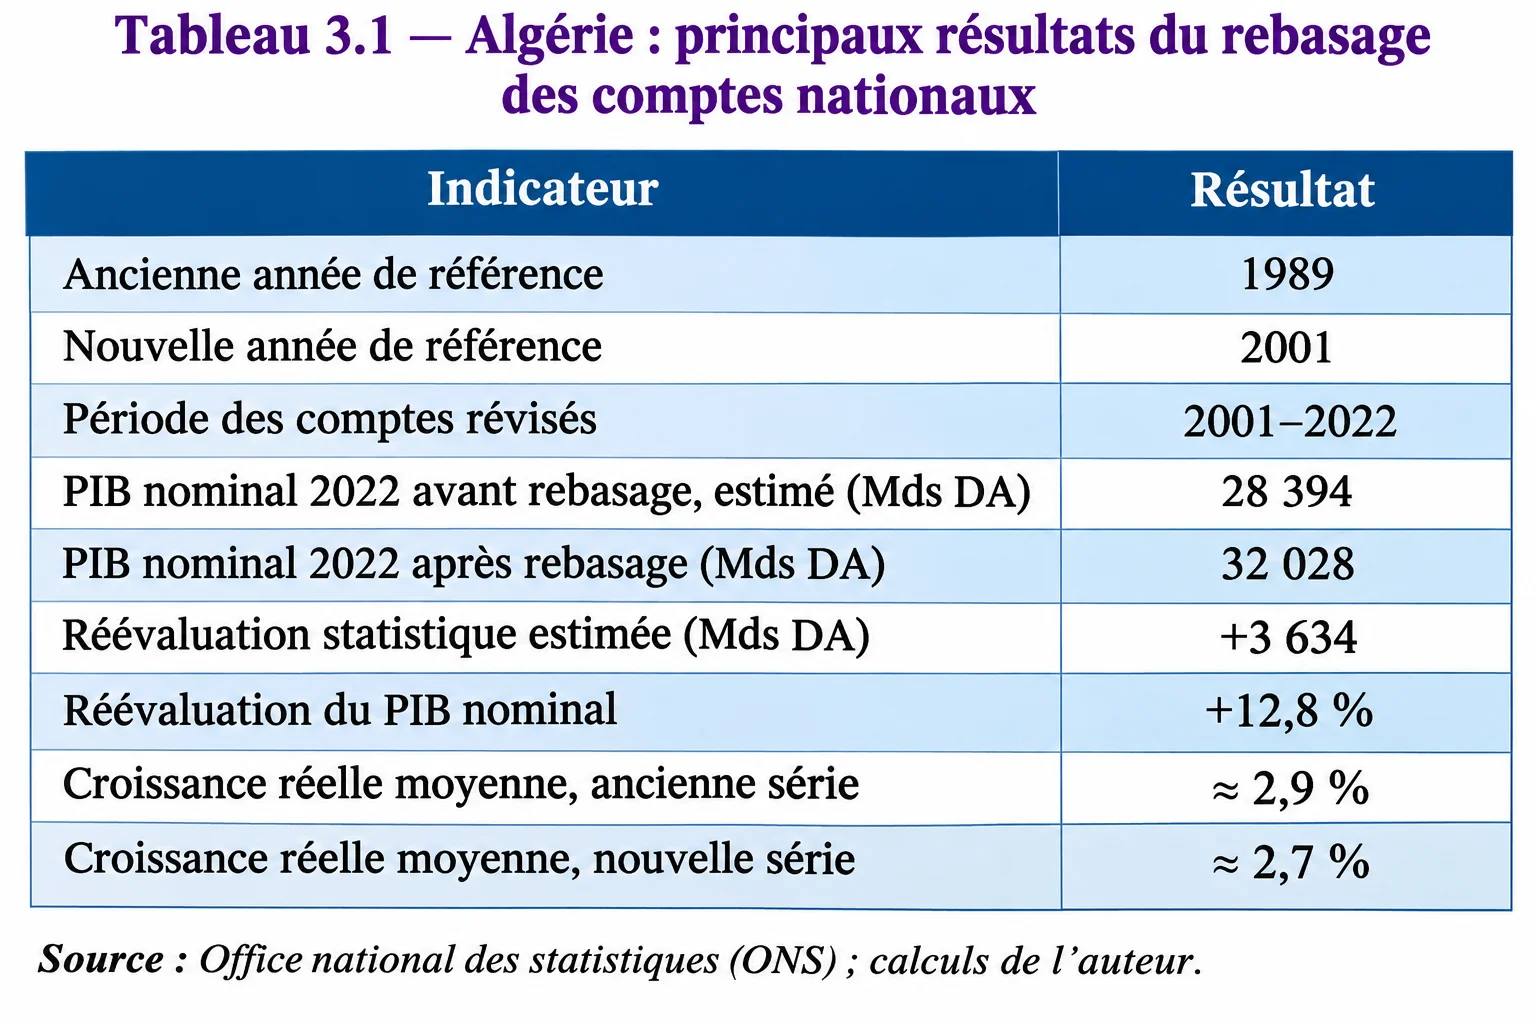
Le tableau met en évidence trois résultats majeurs. Premièrement, la réévaluation du PIB nominal est considérable, mais elle résulte d’une amélioration de la mesure statistique et non d’une augmentation effective de la production.
Deuxièmement, les révisions les plus importantes concernent la consommation finale des administrations publiques (+20,6 %) et la formation brute de capital fixe (+17,6 %), traduisant notamment les changements méthodologiques introduits dans l’évaluation de ces agrégats.
Troisièmement, les révisions des échanges extérieurs sont nettement plus limitées, ce qui confirme que les effets du rebasage varient sensiblement selon les composantes de la demande globale.
En revanche, les modifications apportées à la trajectoire de croissance réelle demeurent relativement modestes. Selon les données présentées dans le tableau 3.1, le taux de croissance réelle annuel moyen sur la période 2001–2022 est passé de 2,9 % avant rebasage à 2,7 % après rebasage, soit une révision à la baisse de 0,2 point de pourcentage.
Pour la seule année 2022, l’ONS a relevé le taux de croissance réelle de 3,1 % à 3,6 %. Le rebasage a donc sensiblement modifié le niveau mesuré de l’économie, sans remettre fondamentalement en cause son profil historique de croissance.
Cette distinction entre effet de niveau et effet de croissance est essentielle.
Une économie statistiquement réévaluée n’est pas nécessairement une économie devenue plus productive, plus compétitive ou davantage diversifiée.
Les nouvelles estimations améliorent la connaissance de la structure économique, mais ne modifient pas, par elles-mêmes, les capacités productives, les ressources en devises, la productivité ou les contraintes macroéconomiques auxquelles le pays demeure confronté.
3.3. Le choix de l’année de base : une question méthodologique qui mérite discussion
Si la qualité du travail accompli par l’ONS mérite d’être pleinement reconnue, le choix de 2001 comme nouvelle année de base soulève néanmoins une interrogation méthodologique légitime. Au moment de la publication détaillée des résultats en 2024, cette année de référence était déjà éloignée de plus de deux décennies, alors même que l’économie algérienne avait connu d’importantes transformations structurelles, institutionnelles et sectorielles.
Le choix de 2001 pourrait également avoir été facilité par un souci de cohérence avec le dispositif statistique existant, notamment l’indice des prix à la consommation d’Alger, dont l’année de référence est également 2001. Cette concordance a pu faciliter certains travaux de raccordement des séries historiques. Toutefois, elle demeure une hypothèse méthodologique et ne constitue pas une justification explicitement établie du choix de l’année de base des comptes nationaux. Les déflateurs de la comptabilité nationale reposent, en effet, sur un ensemble d’indices de prix beaucoup plus large que le seul indice des prix à la consommation.
Le premier recensement économique algérien, réalisé en 2011, aurait également pu constituer un point d’appui particulièrement intéressant pour l’examen d’une année de base plus récente. Cette opération nationale avait permis de recueillir des informations détaillées sur les établissements économiques, leur répartition sectorielle, leur localisation et leurs caractéristiques. L’année 2011 présentait ainsi un intérêt particulier en raison de la richesse des données structurelles disponibles et de son éloignement des perturbations exceptionnelles observées en 2020.
Cette possibilité n’avait d’ailleurs pas été écartée par les autorités algériennes. Le rapport de présentation du PLF 2024 envisageait explicitement un processus de rebasage en trois étapes : 2001, puis 2011 et enfin 2022. Le choix de 2001 apparaît donc également comme une étape de transition dans une stratégie d’actualisation progressive des comptes nationaux.
Il ne s’agit donc pas d’affirmer que 2011 aurait nécessairement constitué une meilleure année de base que 2001. Une telle décision suppose une évaluation approfondie de la qualité des enquêtes, de la disponibilité des données administratives, de la représentativité des structures économiques et de la possibilité de reconstruire des séries longues cohérentes.
Toutefois, la disponibilité d’un recensement économique aussi important justifiait un examen comparatif des avantages et des limites des différentes années de référence envisageables.
Cette observation ne remet nullement en cause la qualité du rebasage effectué. Elle souligne plutôt l’importance d’accélérer l’actualisation des bases statistiques, de développer les enquêtes structurelles et d’améliorer la disponibilité des données économiques. Une actualisation plus régulière permettrait de réduire les écarts entre les structures productives effectivement observées et celles retenues dans les systèmes de mesure macroéconomique.
3.4. Un rebasage désormais trop éloigné pour expliquer les révisions du PIB projeté pour 2027
Les résultats du rebasage, publiés en 2024, portent sur une série historique s’achevant en 2022. Ses effets statistiques peuvent naturellement se prolonger dans les niveaux de référence des comptes ultérieurs. Toutefois, plusieurs années après sa mise en œuvre, il ne saurait être invoqué, à lui seul, pour expliquer les révisions considérables du PIB nominal projeté pour 2026 et 2027. Si le rebasage contribue effectivement à ces divergences, ses effets doivent pouvoir être retracés dans les séries de 2024 et 2025, en tenant compte des dates auxquelles les révisions statistiques ont été intégrées dans les projections successives. En l’absence d’une telle démonstration, il convient d’examiner également les révisions des niveaux de référence, les hypothèses de croissance réelle et les déflateurs implicites du PIB.
Cette distinction est fondamentale pour notre analyse. Les effets d’un changement de base doivent être séparés des révisions successives des hypothèses macroéconomiques retenues dans les lois de finances. En particulier, les différences entre les projections du PLF 2026 et celles du PLF 2027 doivent être examinées à partir des niveaux de PIB retenus pour les années de départ, des hypothèses de croissance réelle, des déflateurs implicites et des éventuelles révisions statistiques intervenues entre les deux exercices.
En définitive, le travail de modernisation accompli par l’ONS constitue un progrès statistique important qui doit être reconnu à sa juste valeur. La question soulevée par notre étude est d’une autre nature : comment expliquer que des projections de croissance réelle relativement proches puissent s’accompagner de révisions aussi importantes des niveaux du PIB nominal ? La réponse exige une présentation transparente des hypothèses, des méthodes de calcul et des raccordements statistiques utilisés par les autorités algériennes.
L’enjeu dépasse la seule qualité des comptes nationaux. Il concerne la crédibilité du cadrage macroéconomique, la comparabilité des projections nationales et internationales et la capacité des décideurs économiques à apprécier correctement les perspectives de croissance, les déséquilibres budgétaires et les conditions de soutenabilité à moyen terme.
Chapitre 4. Les révisions des projections du PIB nominal : une divergence majeure à expliquer
4.1. Des révisions considérables entre les PLF successifs
Les rapports de présentation des PLF 2025, 2026 et 2027 font apparaître des modifications importantes des projections du PIB nominal, particulièrement pour 2026 et 2027.
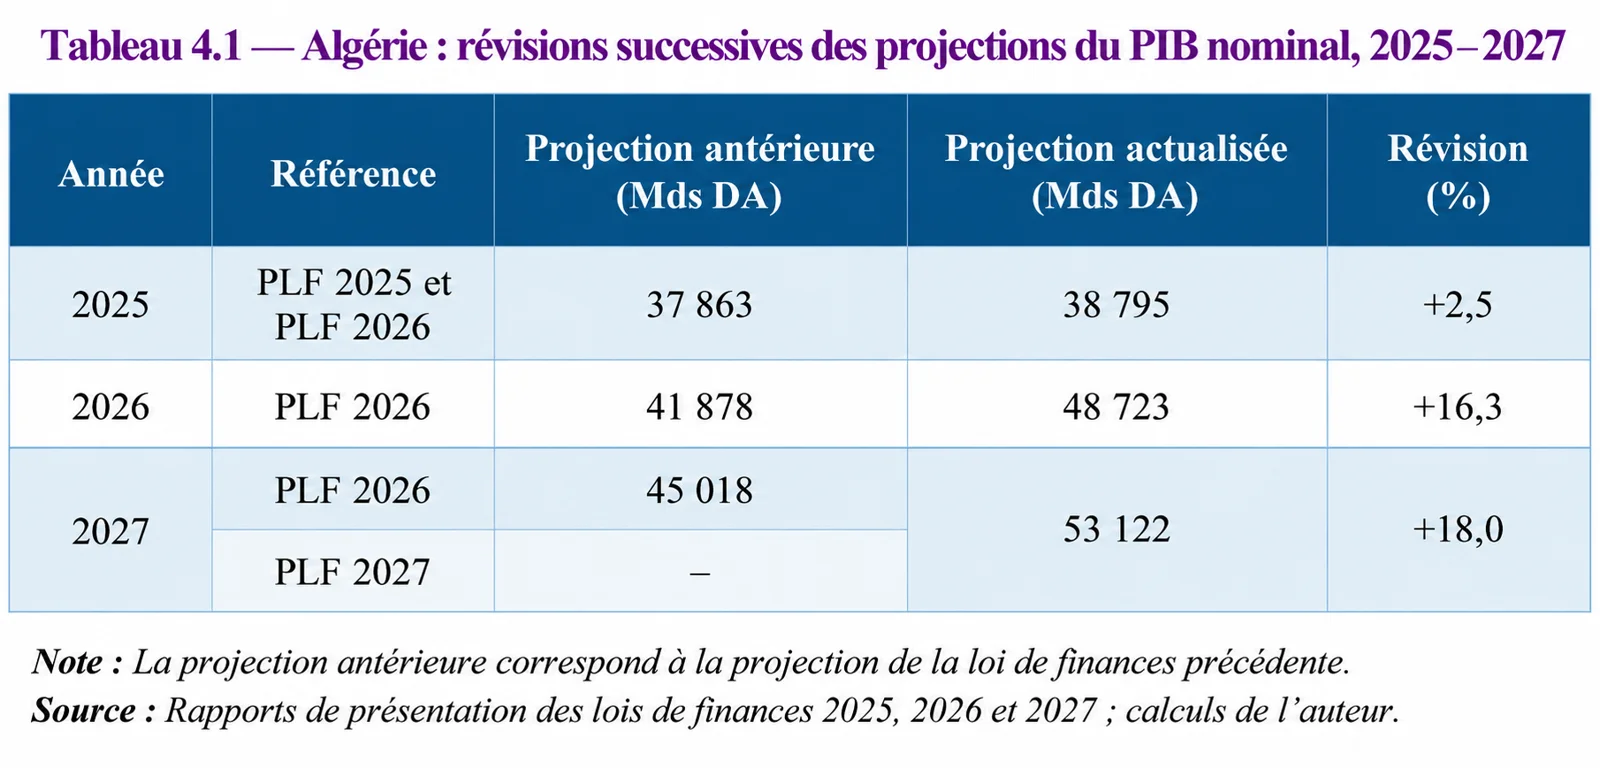
La révision la plus significative concerne 2027 : le PIB nominal projeté passe de 45 018 milliards de dinars dans le PLF 2026 à 53 122 milliards dans le PLF 2027, soit une augmentation de 8 104 milliards de dinars, équivalant à 18 %. Il ne s’agit pas d’un taux de croissance annuel, mais d’une révision du niveau de PIB projeté pour une même année.
4.2. Une divergence de 61,7 milliards de dollars avec le FMI
La projection du FMI pour 2027 s’établit à 45 041 milliards de dinars, contre 53 122 milliards dans le PLF 2027. L’écart atteint ainsi 8 081 milliards de dinars, soit environ 61,7 milliards de dollars au taux commun de 131 dinars pour un dollar.
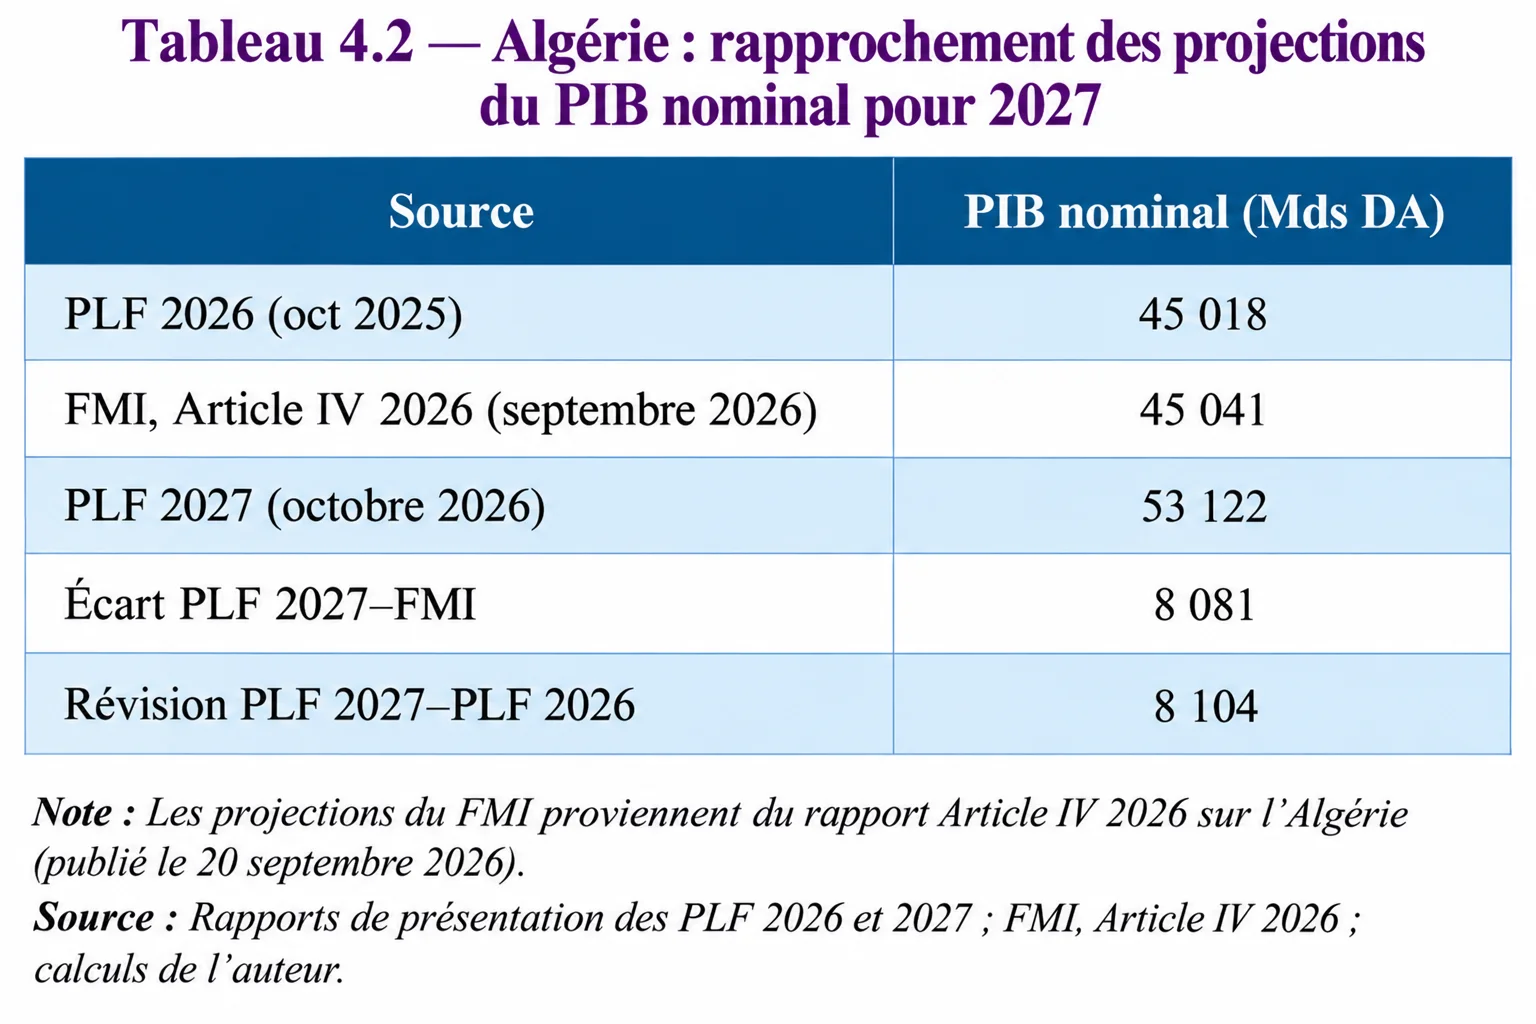
Un résultat particulièrement important se dégage : la projection du FMI pour 2027 est pratiquement identique à celle retenue par les autorités algériennes dans le PLF 2026. La différence n’est que de 23 milliards de dinars.
La divergence actuelle avec le FMI correspond donc, sur le plan arithmétique, presque intégralement à la révision effectuée par les autorités algériennes entre les deux exercices budgétaires.
Il s’agit moins d’opposer deux institutions que de comprendre les déterminants de la réévaluation du PIB nominal de 2027.
4.3. Les implications macroéconomiques et budgétaires
La divergence des projections du PIB nominal affecte directement l’appréciation des ratios budgétaires. Le déficit de 8 631,5 milliards de dinars prévu dans le PLF 2027 représente environ 16,2 % du PIB projeté par les autorités algériennes. Rapporté, à titre d’exercice de sensibilité, au PIB de 45 041 milliards retenu par le FMI, le même déficit atteindrait environ 19,2 % du PIB. Cette différence de près de trois points ne modifie pas le besoin nominal de financement de l’État, mais change sensiblement la présentation du déséquilibre budgétaire.
L’enjeu est donc de réconcilier les projections successives en distinguant trois facteurs : les révisions des niveaux de PIB des années précédentes, les modifications des hypothèses de croissance réelle et les variations des déflateurs implicites. Une telle décomposition permettra de déterminer les sources de la réévaluation et d’apprécier sa cohérence avec les autres composantes du cadrage macroéconomique.
Conclusion de la Partie I : des performances historiques aux exigences de réconciliation macroéconomique
L’analyse rétrospective met en évidence quatre résultats fondamentaux. Premièrement, la croissance réelle algérienne est demeurée relativement modérée, autour de 3 % en moyenne, malgré une progression considérable du PIB nominal. Deuxièmement, les variations des prix, notamment celles des hydrocarbures, ont fortement influencé la valeur nominale de la production. Troisièmement, le rebasage publié en 2024 a entraîné une réévaluation statistique de 12,8 % du PIB nominal de 2022, sans modification fondamentale de la dynamique réelle de croissance. Quatrièmement, la révision de 18 % du PIB nominal projeté pour 2027 entre deux PLF successifs explique presque entièrement la divergence de 61,7 milliards de dollars avec le FMI.
Ces résultats conduisent à une question centrale : comment expliquer une réévaluation aussi importante du PIB nominal projeté alors que les hypothèses de croissance réelle demeurent relativement stables ? La réponse doit être recherchée dans les modifications des niveaux statistiques de départ, des hypothèses de croissance réelle et des déflateurs implicites du PIB.
La partie suivante sera consacrée à cette réconciliation quantitative et à l’examen de ses implications pour la cohérence du cadrage macroéconomique et la soutenabilité des finances publiques.
Partie II. Programmation macroéconomique et cohérence du PLF 2027 : des projections disponibles, une soutenabilité à démontrer
Chapitre 5. Les exigences d’une programmation macroéconomique intégrée
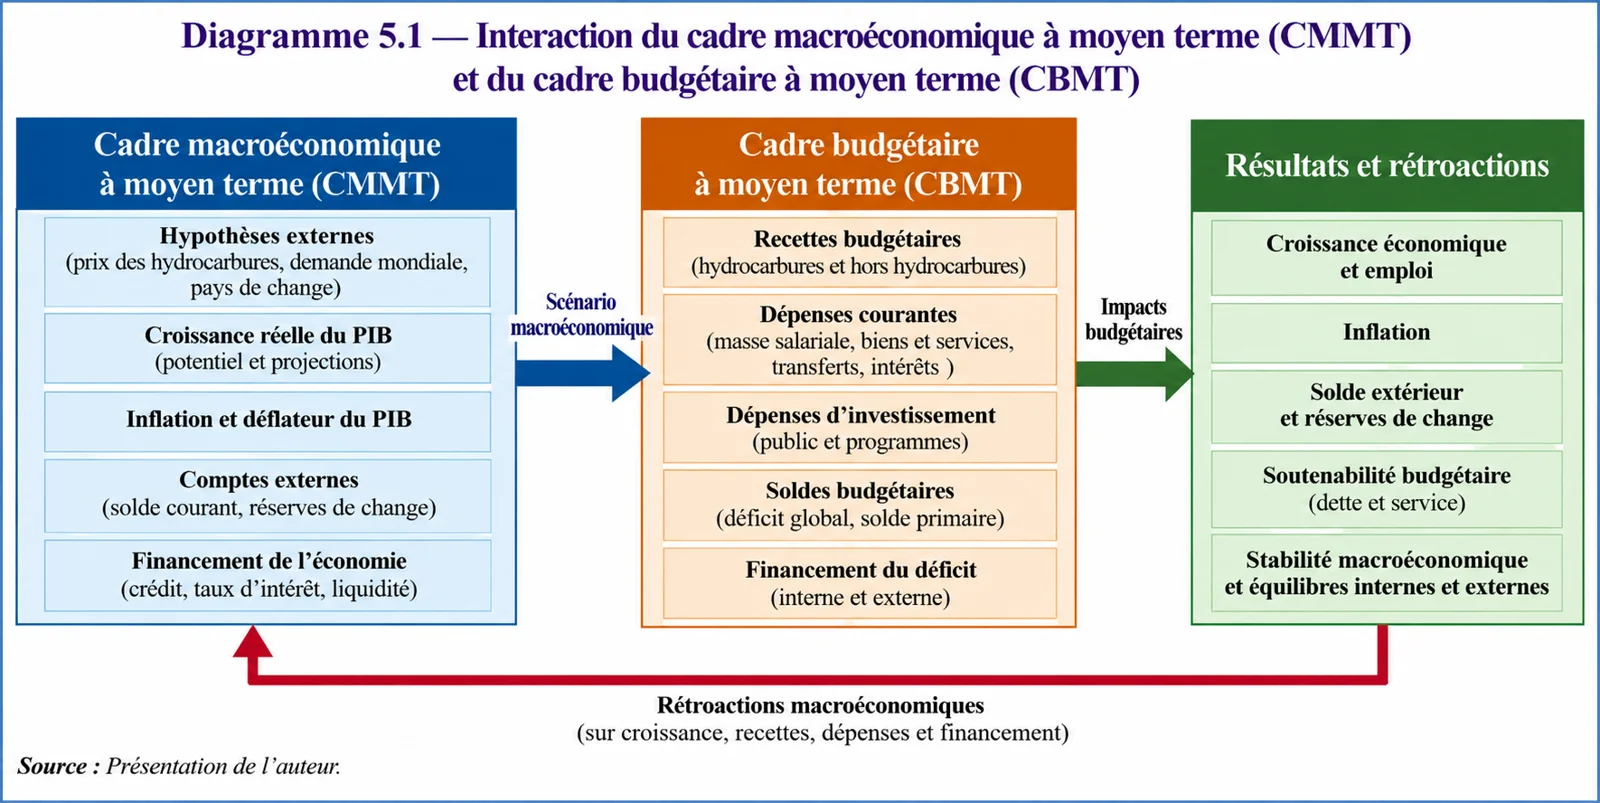
5.1. Le cadre macroéconomique et le cadre budgétaire à moyen terme
La préparation d’un budget annuel doit s’inscrire dans une programmation macroéconomique et budgétaire pluriannuelle.
Deux instruments complémentaires sont nécessaires :
- le cadre macroéconomique à moyen terme (CMMT), qui définit les perspectives de croissance, de prix, d’investissement, de financement et d’équilibre extérieur
- le cadre budgétaire à moyen terme (CBMT), qui traduit ces perspectives en trajectoires de recettes, de dépenses, de déficit, de dette et de financement public.
Le second doit être cohérent avec le premier, compte tenu des interactions entre la politique budgétaire et les autres secteurs de l’économie.
Cette articulation est essentielle dans une économie où les dépenses publiques, les investissements, les engagements sociaux et les besoins de financement s’étendent sur plusieurs exercices. Une programmation exclusivement annuelle risque de sous-estimer les contraintes futures et de dissocier les objectifs de croissance des ressources nécessaires à leur réalisation.
5.2. La cohérence des quatre secteurs macroéconomiques
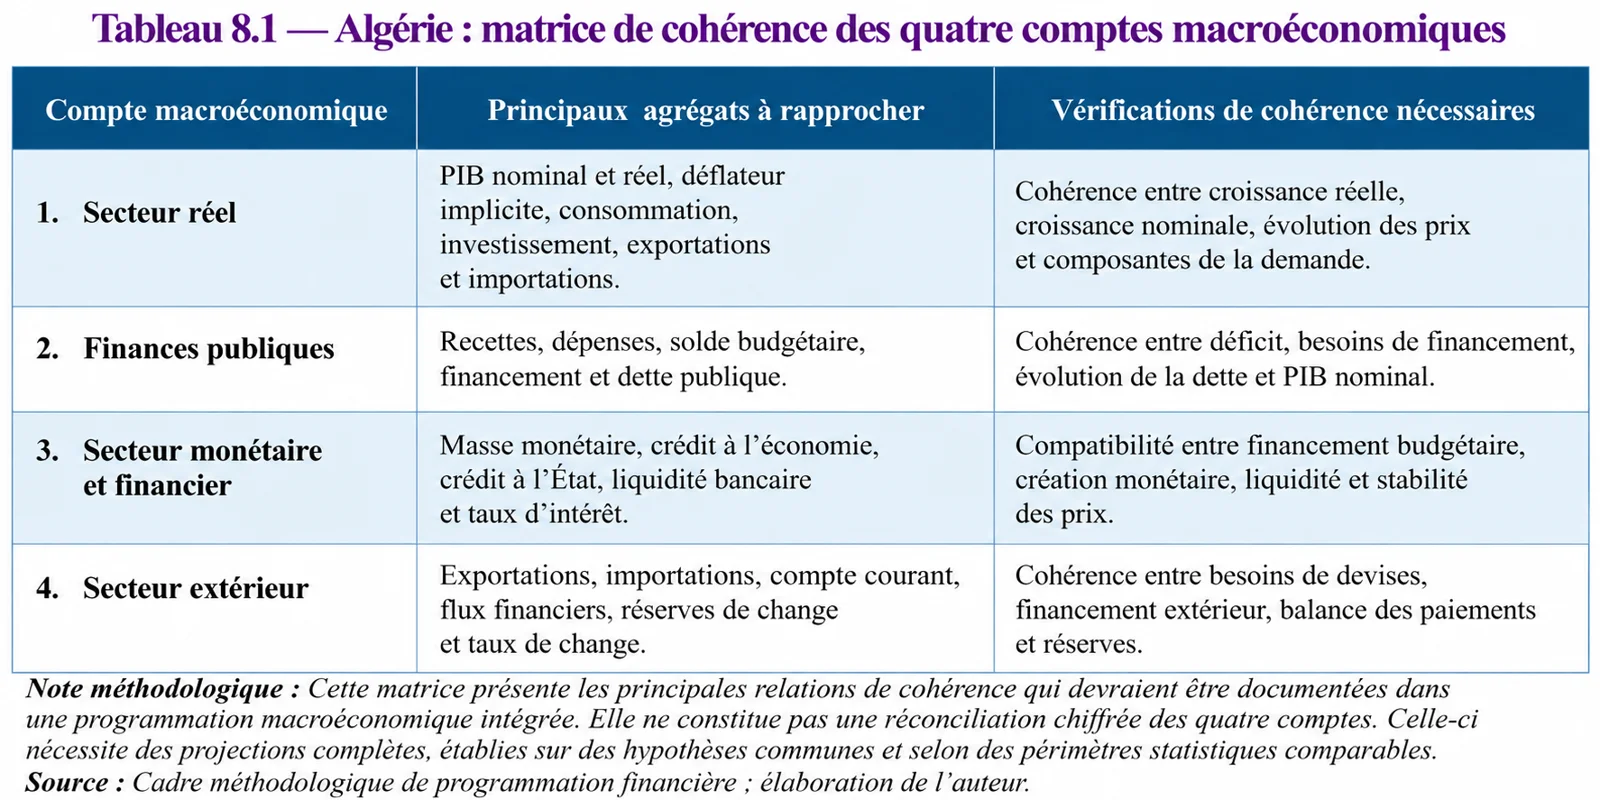
Une programmation crédible repose sur la réconciliation des quatre secteurs de l’économie : réel, budgétaire, monétaire et extérieur. Dans le secteur réel, les objectifs de croissance doivent être compatibles avec les capacités productives, l’investissement, l’emploi, la productivité et les besoins d’importations. Dans le secteur budgétaire, les projections de recettes et de dépenses doivent permettre d’identifier les soldes, les besoins bruts de financement et leurs modalités de couverture.
Dans le secteur monétaire, il convient de vérifier que le financement du Trésor et celui de l’économie productive sont compatibles avec les ressources du système bancaire, l’évolution de la liquidité et la stabilité des prix. Enfin, le secteur extérieur doit intégrer les exportations, les importations, les flux financiers et l’évolution des réserves internationales, afin d’apprécier la compatibilité des besoins en devises avec les ressources disponibles.
Ces quatre comptes ne peuvent être programmés indépendamment. Une accélération de la croissance peut accroître les besoins de crédit et d’importations ; un déficit budgétaire important peut mobiliser des ressources financières et influencer la création monétaire ; les contraintes extérieures peuvent, à leur tour, limiter l’investissement et la production. La cohérence macroéconomique exige donc que les objectifs de croissance, de stabilité et de financement soient simultanément réalisables.
Chapitre 6. Le PLF 2027 : un cadrage économique et budgétaire partiellement documenté
6.1. Le cadre institutionnel de la programmation budgétaire et de la gestion axée sur les résultats
La loi organique n° 18-15 du 2 septembre 2018 relative aux lois de finances a engagé une réforme importante de la gestion budgétaire algérienne, mise en œuvre à partir de l’exercice 2023. Elle repose notamment sur la programmation pluriannuelle, la budgétisation par programmes et la gestion axée sur les résultats. Son article 5 prévoit l’établissement annuel d’un CBMT couvrant l’exercice à venir et les deux années suivantes.
Cette réforme constitue une avancée institutionnelle. Son efficacité dépend toutefois de l’articulation entre la programmation budgétaire, les hypothèses macroéconomiques et les contraintes de financement. La présentation de projections pluriannuelles ne suffit pas, à elle seule, à démontrer leur cohérence économique et financière.
6.2. Les documents examinés et les informations disponibles
Notre analyse repose sur le rapport de présentation du PLF 2027 établi par le ministère des Finances et sur le projet de loi de finances transmis à l’Assemblée populaire nationale, accompagné de ses états annexés. Ces documents présentent des hypothèses économiques, des projections de croissance, des informations relatives aux hydrocarbures et au taux de change, ainsi que des prévisions de recettes et de dépenses pour la période 2027–2029.
Les principaux agrégats budgétaires pour 2027 font apparaître des recettes de 9 251,1 milliards de dinars et des dépenses de 17 882,6 milliards, soit un déficit de 8 631,5 milliards de dinars, équivalant à environ 16,25 % du PIB projeté. Les recettes couvriraient ainsi 51,7 % des dépenses. Ces données permettent de mesurer l’ampleur du déséquilibre budgétaire, mais ne suffisent pas à déterminer comment les besoins de financement de l’État seront conciliés avec ceux de l’investissement productif et du secteur extérieur.
Une distinction méthodologique s’impose : l’absence de certains comptes prévisionnels dans les documents examinés ne signifie pas nécessairement que ces comptes n’ont pas été établis par les administrations concernées. Elle signifie que leur cohérence avec les objectifs publiés ne peut être vérifiée à partir de la documentation disponible. Notre appréciation porte donc sur la transparence et la vérifiabilité du cadrage publié, et non sur l’existence éventuelle de travaux internes.
Chapitre 7. Les insuffisances de documentation et de réconciliation des comptes
7.1. Secteur réel : des objectifs de croissance sans décomposition complète des emplois du PIB
Les projections de croissance et les prévisions sectorielles publiées ne sont pas accompagnées d’un tableau complet des emplois du PIB, en volume et en valeur, permettant d’identifier les contributions de la consommation privée et publique, de l’investissement, des exportations et des importations.
Cette information est indispensable pour apprécier les besoins de capacités productives, d’équipements, de biens intermédiaires et de devises correspondant à la croissance projetée. Elle permettrait également de reconstituer les déflateurs implicites et d’en vérifier la cohérence avec les autres hypothèses macroéconomiques.
Par ailleurs, nous notons l‘absence d’une projection explicite de l’inflation constitue une autre limite du cadrage publié. Les documents du PLF 2027 examinés ne présentent pas de prévision de l’inflation mesurée par l’indice des prix à la consommation (IPC). Les projections de croissance réelle et nominale permettent néanmoins de calculer un déflateur implicite du PIB d’environ 4,6 % pour 2027.
Cet indicateur, calculé par l’auteur, mesure l’évolution des prix de la production intérieure et ne saurait être assimilé à une prévision officielle de l’inflation. L’absence de projection explicite de l’IPC limite ainsi la possibilité d’apprécier pleinement la cohérence entre les objectifs de croissance, l’évolution attendue des prix, la politique budgétaire et les conditions monétaires.
7.2. Secteur budgétaire : des besoins de financement insuffisamment explicités
Le déficit budgétaire prévu pour 2027 constitue un besoin de financement majeur. Or, les documents examinés ne présentent pas un tableau suffisamment détaillé permettant d’identifier les contributions respectives des financements bancaires et non bancaires, des ressources de trésorerie et des éventuels financements extérieurs. Ils ne permettent pas non plus de reconstituer l’ensemble des besoins bruts du Trésor, notamment les remboursements de principal arrivant à échéance.
La distinction entre déficit budgétaire et besoins bruts de financement est essentielle. Le premier mesure un déséquilibre entre recettes et dépenses ; les seconds déterminent les ressources que le Trésor doit effectivement mobiliser. L’évaluation de la soutenabilité exige de connaître non seulement le montant du déficit, mais également ses modalités de couverture, leurs coûts et leurs conséquences macroéconomiques.
7.3. Secteur monétaire : une articulation insuffisamment documentée entre financement public, crédit et liquidité
Les documents examinés ne fournissent pas de situation monétaire prévisionnelle complète permettant de rapprocher l’évolution de la masse monétaire de ses principales contreparties : avoirs extérieurs nets, créances sur l’État et crédits à l’économie. Cette lacune limite la possibilité d’apprécier les effets du financement du déficit sur la liquidité bancaire, la création monétaire, le crédit productif et la stabilité des prix.
Un financement bancaire important du Trésor peut, selon les conditions de liquidité et les capacités d’intermédiation, réduire les ressources disponibles pour les entreprises. Un financement reposant sur une création monétaire excessive par rapport à la demande de monnaie et aux capacités productives peut également accentuer les tensions inflationnistes. Ces risques ne sont pas automatiques ; leur appréciation exige une programmation monétaire cohérente avec les besoins de financement de l’État et de l’économie.
7.4. Secteur extérieur : une balance des paiements prévisionnelle incomplète
Les hypothèses relatives aux hydrocarbures et les informations partielles sur les échanges extérieurs ne remplacent pas une projection complète de la balance des paiements. Une telle projection devrait présenter les exportations, les importations, le compte courant, les opérations financières et l’évolution des réserves internationales.
Cette exigence est particulièrement importante pour l’Algérie, dont les recettes en devises demeurent fortement concentrées sur les hydrocarbures. Une croissance plus élevée peut nécessiter davantage d’importations de machines, d’équipements et d’intrants. La programmation doit donc vérifier que ces besoins sont compatibles avec les disponibilités en devises et les perspectives de financement extérieur.
Chapitre 8. Les implications pour la cohérence et la soutenabilité du cadrage 2027–2029
Les insuffisances documentaires identifiées prennent toute leur importance lorsqu’elles sont considérées conjointement. Une croissance réelle projetée à 4,2 % peut entraîner des besoins supplémentaires d’investissement, de crédit et d’importations. Parallèlement, un déficit budgétaire de 8 631,5 milliards de dinars mobilise des ressources financières considérables. Les modalités de son financement peuvent influencer la liquidité, le crédit à l’économie, les prix et les équilibres extérieurs.
La question centrale n’est donc pas de déterminer si chacune des projections est individuellement plausible, mais de vérifier si elles sont mutuellement compatibles. Cette vérification exige un cadrage intégré comprenant les comptes du secteur réel, les opérations budgétaires et leur financement, la situation monétaire et la balance des paiements. Elle doit également intégrer les risques associés aux prix des hydrocarbures, aux recettes publiques, aux conditions de financement et aux besoins d’importations.
Les documents du PLF 2027 fournissent des informations utiles et témoignent des progrès réalisés dans la programmation budgétaire pluriannuelle. Toutefois, leur contenu ne permet pas de reconstituer intégralement les interdépendances entre les quatre secteurs macroéconomiques ni de démontrer, à partir des seules données publiées, la soutenabilité de la trajectoire projetée.
L’enjeu n’est pas seulement l’ampleur du déficit budgétaire, mais la capacité à démontrer la compatibilité entre les objectifs de croissance, les contraintes de financement et les exigences de stabilité macroéconomique. Une programmation nationale intégrée, régulièrement actualisée et suffisamment documentée constitue à cet égard une condition essentielle de crédibilité et de soutenabilité.
Partie III. Réconciliation des projections du PIB : autorités algériennes et FMI
Introduction : comprendre et expliquer les divergences des projections du PIB
Après avoir examiné l’évolution historique du PIB algérien, les effets du rebasage des comptes nationaux et les exigences d’une programmation macroéconomique cohérente, cette troisième partie se concentre sur la divergence considérable entre les projections du PIB nominal établies par les autorités algériennes et celles du FMI pour 2027. Cet écart, qui atteint près de 62 milliards de dollars, soulève des interrogations importantes sur les hypothèses économiques et les méthodes de projection retenues.
L’objectif est d’identifier les origines de cette divergence en distinguant les révisions des niveaux statistiques de départ, les hypothèses de croissance réelle, les variations des déflateurs du PIB et les contributions sectorielles. Cette analyse permettra également d’apprécier les conséquences des écarts de PIB sur les principaux ratios macroéconomiques et budgétaires. Il ne s’agit pas de privilégier les projections d’une institution par rapport à celles d’une autre, mais de déterminer les conditions d’une réconciliation transparente, indispensable à la crédibilité du cadrage national et à la visibilité internationale de l’économie algérienne.
Chapitre 9. Une divergence majeure entre deux scénarios macroéconomiques indépendants
9.1. Une différence de près de 62 milliards de dollars en 2027
Les autorités algériennes disposent de la pleine responsabilité de définir leurs objectifs économiques et leurs projections macroéconomiques. Les prévisions établies par les services du Fonds monétaire international (FMI), dans le cadre des consultations au titre de l’article IV, constituent une évaluation indépendante qui ne s’impose pas aux autorités nationales. La question n’est donc pas de déterminer lequel des deux scénarios doit prévaloir, mais d’expliquer pourquoi ils aboutissent à des niveaux de PIB nominal aussi différents pour une même année.
Pour 2027, le PLF retient un PIB nominal de 53 122 milliards de dinars, contre 45 041 milliards dans les projections du FMI utilisées dans cette étude. La divergence atteint 8 081 milliards de dinars, soit 61,7 milliards de dollars au taux de conversion commun de 131 DA/USD, équivalant à 17,9 % du PIB projeté par le FMI. Cet écart représente une différence entre deux estimations de la valeur future de la production nationale. Il ne correspond pas à une création effective de richesse supplémentaire dans l’un des scénarios.
9.2. Une divergence largement héritée des années antérieures
L’écart entre les projections nationales et celles du FMI ne prend pas naissance en 2027. Il apparaît déjà dans les estimations relatives à 2025 et 2026. Selon les séries retenues dans cette étude, l’écart demeure relativement limité en 2025, de l’ordre de 1 400 milliards de dinars. Il s’amplifie sensiblement en 2026, avant d’atteindre 8 081 milliards de dinars en 2027. La divergence finale résulte donc de deux composantes distinctes : des différences de niveaux statistiques héritées des années précédentes et des écarts entre les trajectoires nominales projetées pour 2027.
Un rapprochement particulièrement instructif concerne les projections établies pour 2027 dans les exercices budgétaires successifs. Le PLF 2025 retenait un PIB nominal de 41 859,3 milliards de dinars, relevé à 45 018,4 milliards dans le PLF 2026, puis à 53 122 milliards dans le PLF 2027. La révision cumulée atteint 11 262,7 milliards de dinars, soit 26,9 % de la prévision initiale. En outre, la projection du FMI pour 2027, soit 45 041 milliards de dinars, est pratiquement identique à celle retenue par les autorités algériennes dans le PLF 2026.
Cette proximité permet de situer plus précisément l’origine arithmétique de la divergence actuelle. L’écart entre le PLF 2027 et le FMI correspond presque intégralement à la révision opérée par les autorités algériennes entre les deux derniers exercices budgétaires. Elle ne démontre cependant pas que les hypothèses économiques sous-jacentes étaient identiques. Elle conduit à une interrogation fondamentale : quels changements de niveaux statistiques, de croissance réelle et de prix expliquent la réévaluation du PIB nominal projeté pour 2027 ?
Comme le montre le tableau 4.2 présenté dans la Partie I, la projection du PIB nominal pour 2027 retenue par le FMI (45 041 milliards de dinars) est pratiquement identique à celle du PLF 2026 (45 018 milliards), tandis que celle du PLF 2027 atteint 53 122 milliards de dinars.
Chapitre 10. Décomposer la divergence nominale : croissance réelle, déflateurs et effets de niveau
10.1. Les trois composantes de la réconciliation
La croissance nominale du PIB résulte de la combinaison de la croissance réelle et de la variation du déflateur implicite. La relation est multiplicative et comprend un effet croisé entre volumes et prix. Toutefois, pour expliquer une divergence entre deux projections de PIB nominal, il faut également tenir compte des différences de niveaux statistiques de départ.
La réconciliation exige donc de distinguer trois composantes : premièrement, l’écart entre les estimations initiales du PIB nominal ; deuxièmement, les différences d’hypothèses de croissance réelle ; troisièmement, les écarts de déflateurs. Cette distinction est essentielle, car les différences de croissance observées en 2027 ne peuvent expliquer à elles seules la totalité des 8 081 milliards de dinars de divergence, dont une part importante est héritée de 2026.
10.2. Des hypothèses de croissance et de prix sensiblement différentes
La comparaison des deux scénarios révèle que la croissance réelle projetée par les autorités algériennes dépasse celle du FMI de 1,1 point de pourcentage, tandis que l’écart entre les variations implicites des déflateurs atteint environ 3,1 points. Ces différences contribuent à expliquer l’élargissement de la divergence nominale en 2027. Elles montrent également que celle-ci ne peut être attribuée exclusivement à une croissance réelle plus élevée : les hypothèses de prix jouent un rôle déterminant.
Il importe cependant de ne pas confondre le déflateur du PIB avec l’inflation mesurée par l’indice des prix à la consommation. Le premier mesure les variations des prix de la production intérieure, notamment celles des hydrocarbures, tandis que le second porte sur les biens et services consommés par les ménages. Dans une économie fortement exposée aux fluctuations des prix internationaux de l’énergie, ces deux indicateurs peuvent évoluer très différemment.
Une décomposition rigoureuse devra ainsi mesurer la contribution respective des écarts de niveaux initiaux, de volumes et de prix, en tenant compte de leur interaction. Sans cette opération, il serait prématuré d’attribuer la divergence à un facteur particulier ou de conclure à la supériorité d’un scénario sur l’autre.
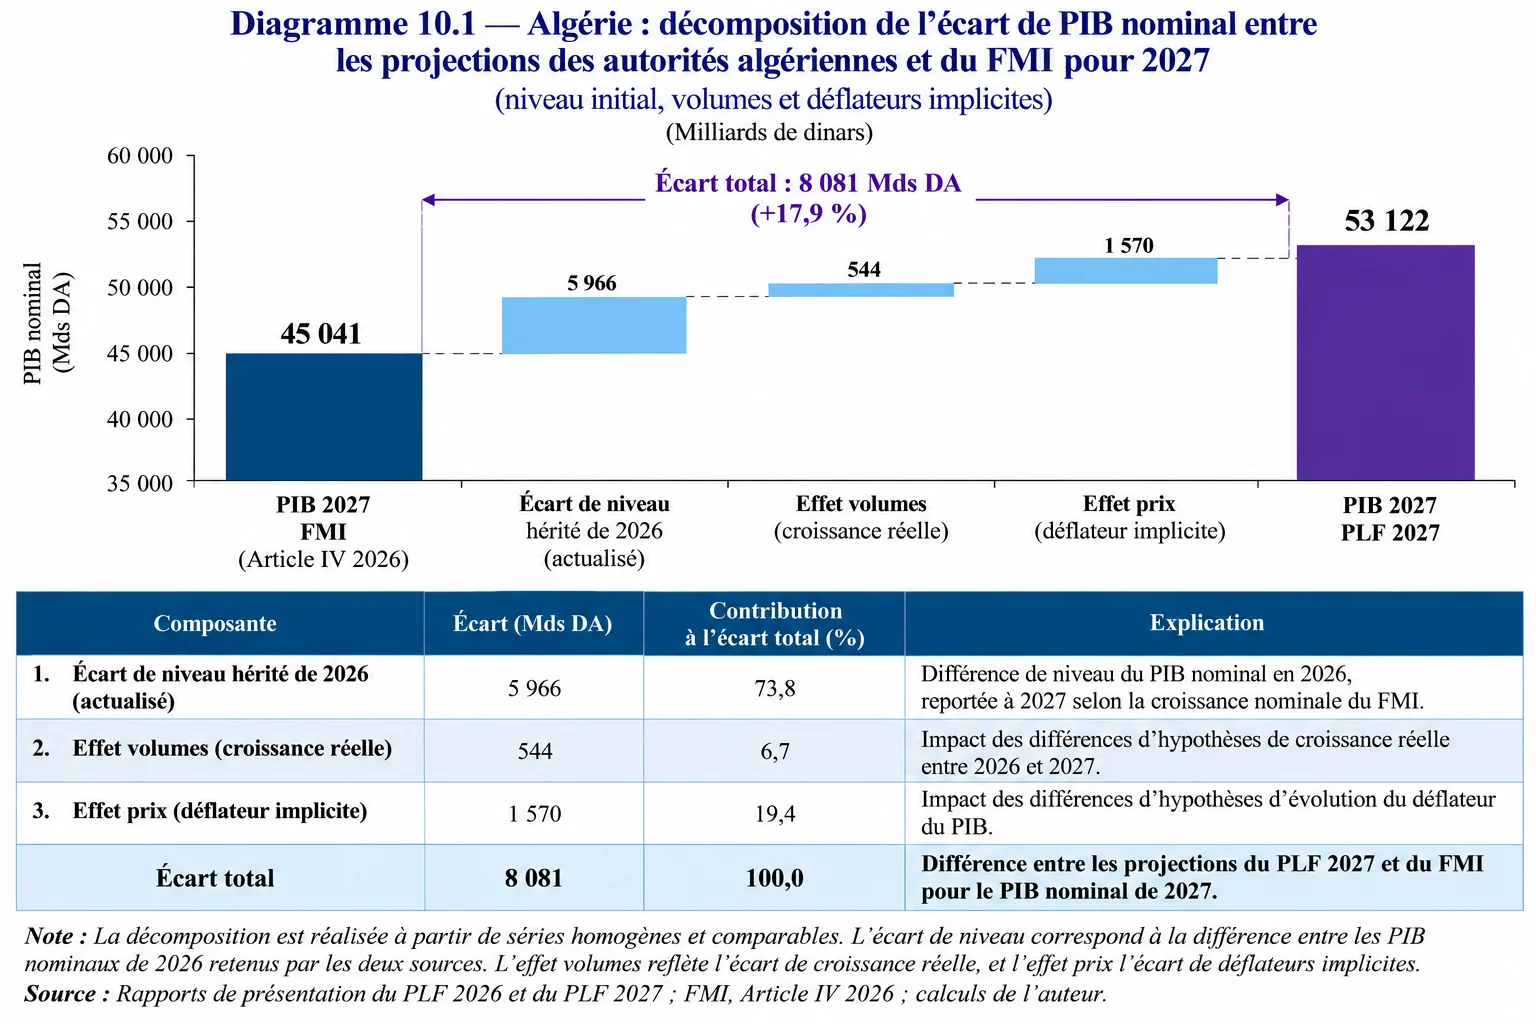
Note : La décomposition repose sur les séries de PIB nominal et les hypothèses de croissance réelle retenues par les deux sources. L’effet de niveau initial correspond à la différence entre les PIB nominaux de 2026, actualisée au taux de croissance nominale projeté par le FMI pour 2027. L’effet volume mesure la contribution des différences d’hypothèses de croissance réelle, tandis que l’effet prix reflète celle des différences de déflateurs implicites du PIB. La décomposition est effectuée selon une méthode séquentielle, permettant de reconstituer intégralement l’écart de 8 081 milliards de dinars observé en 2027.
Chapitre 11. Hydrocarbures et activités hors hydrocarbures : vérifier les hypothèses sectorielles
11.1. Les hydrocarbures : volumes, prix et valorisation
Le PLF 2027 retient un prix de marché du pétrole de 70 dollars par baril, un prix budgétaire de référence de 60 dollars et un taux de change de 131 DA/USD. Il prévoit parallèlement une contraction de 1 % de la production réelle des hydrocarbures. Ces hypothèses doivent être examinées conjointement, car la valeur ajoutée nominale du secteur dépend non seulement des volumes produits, mais également des prix internationaux, de leur conversion en dinars et de l’évolution des consommations intermédiaires.
Une augmentation des prix du pétrole ou du gaz peut accroître sensiblement le PIB nominal sans entraîner une progression comparable de la production réelle. Inversement, une baisse des prix peut réduire la valeur nominale du secteur malgré une évolution relativement stable des volumes. Le taux de change constitue également un facteur déterminant dans la valorisation en dinars de la production énergétique. La réconciliation des projections exige donc d’expliciter les hypothèses sectorielles de production, de prix et de valorisation retenues par les autorités algériennes et par les services du FMI.
Les séries du FMI examinées dans cette étude impliquent également un ralentissement marqué du déflateur du PIB, d’environ 10,8 % en 2026 à 1,5 % en 2027. Cette évolution renforce la nécessité de rapprocher les hypothèses relatives aux hydrocarbures et aux autres secteurs productifs avant d’interpréter les différences entre les projections nominales.
11.2. Les activités hors hydrocarbures : la faisabilité d’une croissance réelle de 5 %
Les autorités algériennes prévoient une croissance réelle de 5 % des activités hors hydrocarbures en 2027, soutenue notamment par l’industrie (6 %), la construction (5,2 %), les services (5 %) et l’agriculture (4,7 %). La réalisation de ces objectifs dépendra de la mobilisation de capacités productives supplémentaires, de l’investissement, des gains de productivité, de la disponibilité des équipements et des intrants ainsi que de l’accès au financement.
Une progression de la dépense publique peut stimuler la demande intérieure, mais elle ne garantit pas automatiquement une augmentation correspondante de la production nationale. Lorsque l’offre productive demeure contrainte, une partie de l’impulsion budgétaire peut se traduire par des tensions sur les prix ou par des besoins supplémentaires d’importations. La cohérence des projections sectorielles doit donc être appréciée à la lumière des ressources réellement mobilisables et des contraintes de financement et de devises.
Les projections nominales du PLF 2027 font apparaître une expansion particulièrement soutenue des activités hors hydrocarbures sur la période 2026–2029, comme l’illustre le tableau 11.1.
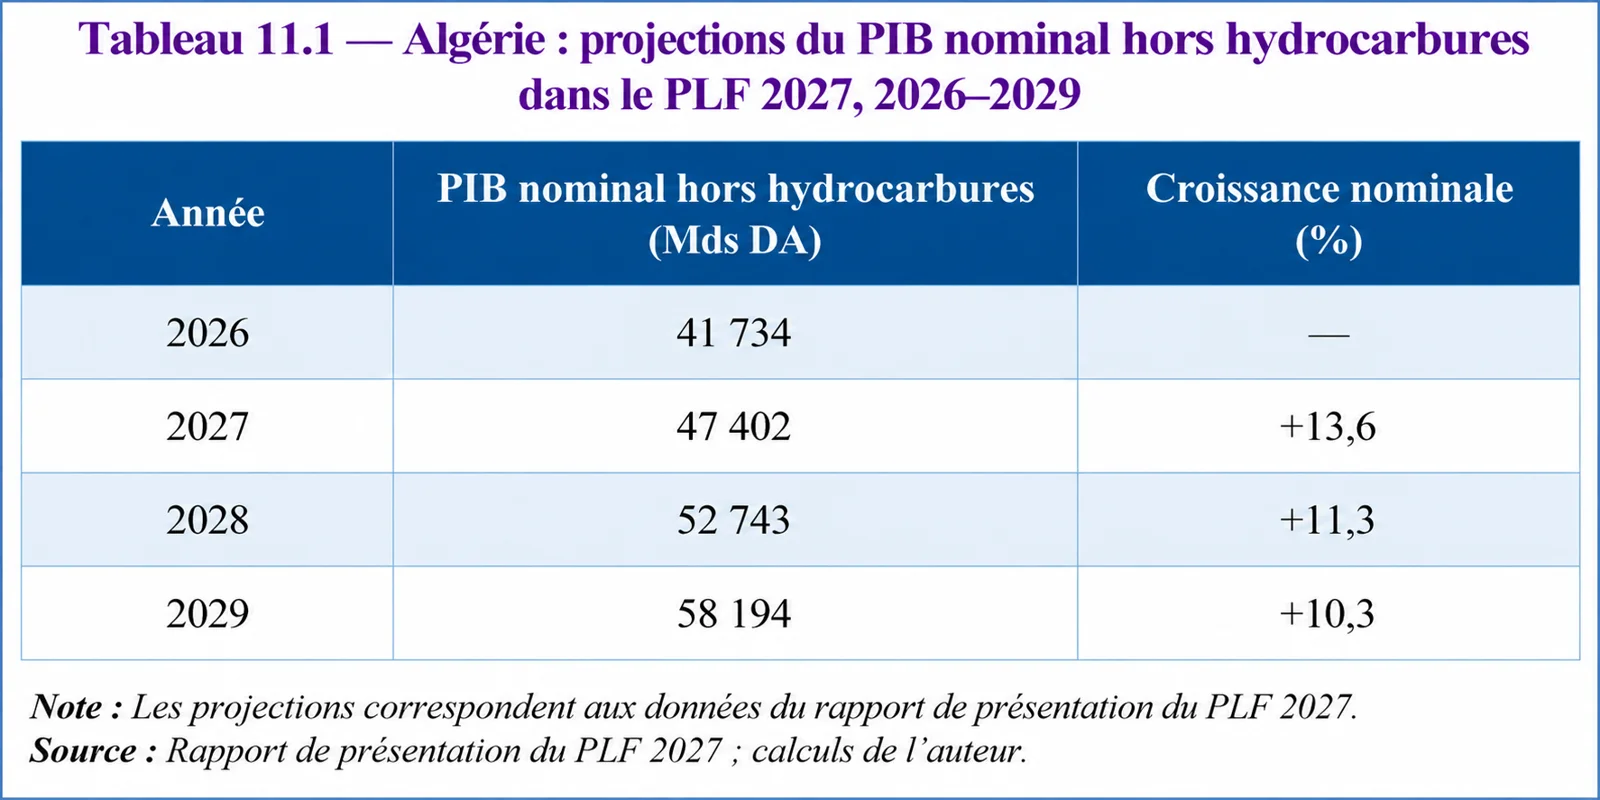
Ces projections impliquent une augmentation cumulée de 16 460 milliards de dinars entre 2026 et 2029, soit 39,4 %, correspondant à un rythme annuel moyen d’environ 11,7 %. Pour la seule année 2027, le PIB nominal hors hydrocarbures augmenterait de 5 668 milliards de dinars, soit 13,6 %, alors que la croissance réelle projetée de ce secteur serait de 5 %.
Cet écart entre croissance nominale et croissance réelle constitue un point essentiel de notre analyse. Sous réserve de la comparabilité des périmètres statistiques, une progression nominale de 13,6 % associée à une croissance réelle de 5 % implique un déflateur sectoriel d’environ 8,2 % en 2027. Cette hausse des prix implicites de la valeur ajoutée hors hydrocarbures doit être explicitée, d’autant qu’elle ne saurait être assimilée automatiquement à l’inflation mesurée par l’indice des prix à la consommation.
Une telle évolution appelle une décomposition précise des projections entre les effets de volume et les effets de prix. Elle soulève également la question de la contribution respective des différents secteurs (agriculture, industrie, construction et services) à l’augmentation du PIB nominal, ainsi que celle de la cohérence entre les déflateurs sectoriels, le déflateur global du PIB et les hypothèses macroéconomiques retenues.
11.3. Une réconciliation sectorielle indispensable pour expliquer les divergences du PIB nominal
La comparaison des projections des autorités algériennes et du FMI ne peut se limiter aux seuls taux de croissance réelle agrégés. Elle exige une reconstruction de la formation du PIB nominal à partir des valeurs ajoutées sectorielles, des déflateurs correspondants et des impôts nets des subventions sur les produits.
Les hydrocarbures doivent être analysés en distinguant les volumes physiques de production, les prix internationaux, les taux de change et les coûts intermédiaires. Pour les activités hors hydrocarbures, l’analyse doit identifier les contributions des principales branches productives, les hypothèses de croissance réelle et les évolutions des prix implicites. Il importe également de vérifier que les agrégats comparés reposent sur des périmètres et des conventions comptables homogènes.
La progression particulièrement rapide du PIB nominal hors hydrocarbures projetée par le PLF 2027 constitue ainsi une piste centrale pour comprendre les écarts avec les projections du FMI. Elle ne permet pas, à elle seule, de conclure à une incohérence, mais elle appelle une justification détaillée des hypothèses de prix et de volume qui sous-tendent les niveaux projetés.
En définitive, la réconciliation des projections doit permettre d’identifier la contribution des hydrocarbures, des activités hors hydrocarbures et des impôts nets sur les produits à la formation du PIB nominal. Cette décomposition est indispensable pour déterminer si les divergences observées proviennent principalement des hypothèses de croissance réelle, des déflateurs sectoriels, des niveaux de référence ou de différences méthodologiques entre les deux exercices de projection.
Chapitre 12. Réconcilier les projections : une exigence de transparence et de crédibilité nationale
12.1. Une méthode de réconciliation fondée sur les données et les hypothèses
Une réconciliation rigoureuse des projections des autorités algériennes et du FMI devrait reposer sur un tableau de passage couvrant au minimum la période 2025–2029. Celui-ci identifierait les niveaux initiaux du PIB nominal, les révisions statistiques, les taux de croissance réelle, les déflateurs et les contributions sectorielles. Les différences de millésimes statistiques, de dates d’arrêté des prévisions et d’hypothèses économiques devraient être explicitement distinguées.
Une telle démarche permettrait d’isoler les révisions des niveaux de départ des modifications des trajectoires de croissance et de prix. Elle faciliterait également la comparaison des hypothèses relatives aux hydrocarbures, dont les effets se transmettent à la production nominale, aux recettes budgétaires et aux ressources extérieures.
La réconciliation devrait ensuite être intégrée dans une programmation macroéconomique cohérente, permettant de vérifier la compatibilité des projections de croissance avec les capacités productives, les besoins de financement et les contraintes extérieures. Il ne s’agit pas de reproduire ici l’analyse des quatre comptes présentée dans la Partie II, mais de souligner que la validation d’un scénario de PIB nominal constitue une étape indispensable de cet exercice.
12.2. Des conséquences importantes pour l’appréciation des finances publiques
Les différences de PIB nominal influencent directement les ratios utilisés pour apprécier les finances publiques. Le PLF 2027 prévoit un déficit budgétaire de 8 631,5 milliards de dinars. Rapporté au PIB de 53 122 milliards retenu par les autorités algériennes, ce déficit représente 16,25 % du PIB. Si le même déficit nominal était rapporté, à titre de simulation, au PIB de 45 041 milliards projeté par le FMI, le ratio atteindrait 19,16 %, soit une différence de 2,91 points de PIB. Ce second ratio ne constitue pas une prévision budgétaire du FMI.
Cette variation est exclusivement liée au dénominateur. Elle ne modifie ni le déficit nominal, ni les ressources nécessaires à son financement. Le même mécanisme concerne les ratios de dette et de dépenses publiques. Une réévaluation du PIB peut améliorer leur présentation statistique sans réduire les engagements financiers de l’État. L’analyse détaillée de ces conséquences, des modalités de financement et de la soutenabilité budgétaire sera développée dans la Partie IV.
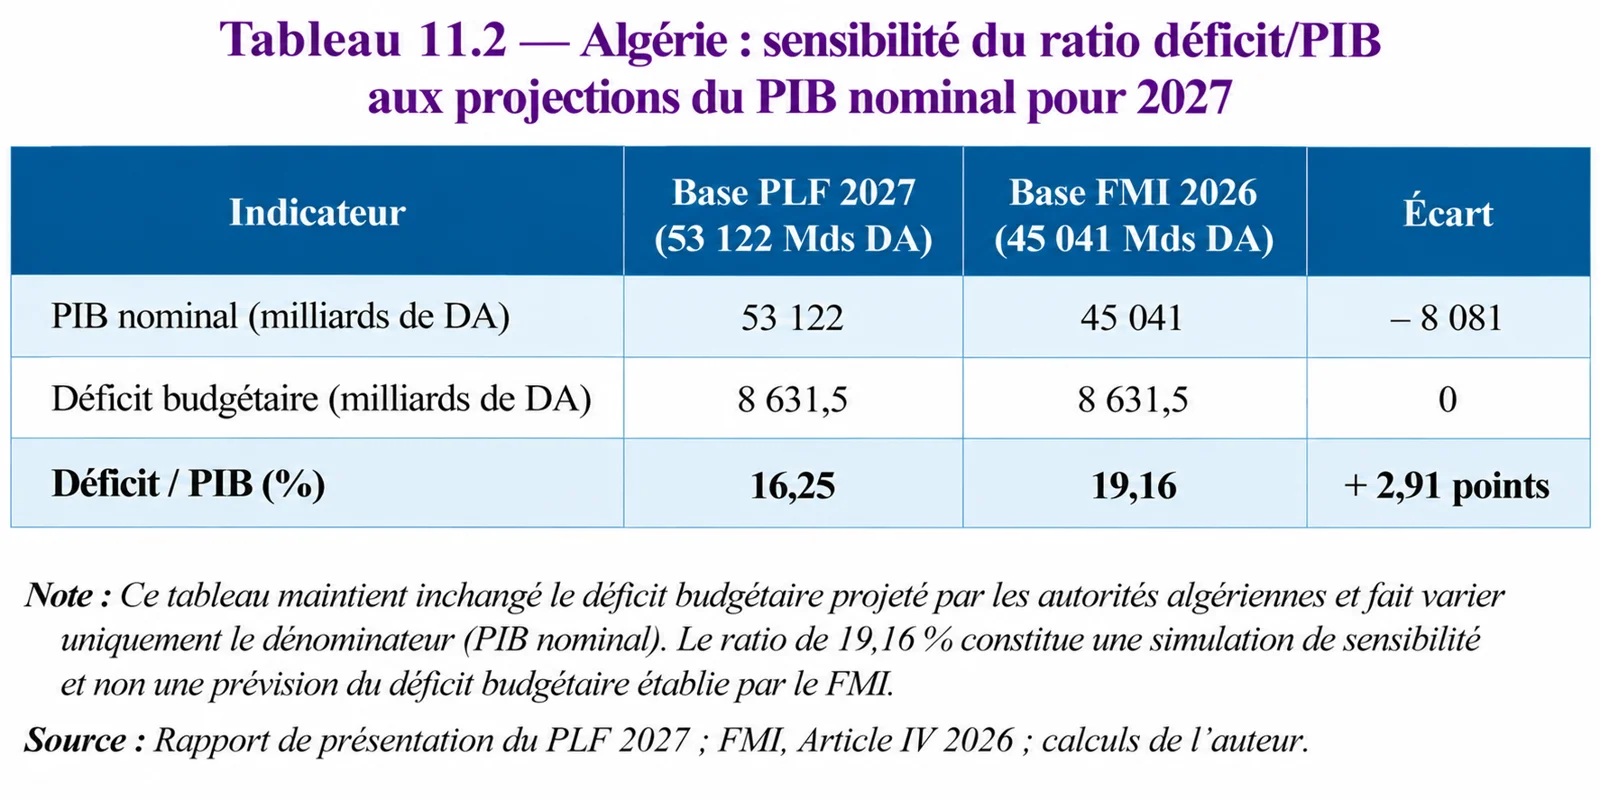
12.3. Une clarification indispensable à la crédibilité et à la visibilité internationale
La divergence de près de 62 milliards de dollars ne démontre pas, à elle seule, qu’un scénario est correct et l’autre erroné.
Elle révèle la nécessité d’une clarification technique permettant d’expliquer les différences entre les niveaux statistiques, les hypothèses de croissance réelle, les déflateurs et les contributions sectorielles.
Les autorités algériennes pourraient renforcer la transparence de leur programmation en publiant, à chaque exercice budgétaire, un tableau de passage entre les projections antérieures et les nouvelles estimations. Ce document permettrait d’identifier les principales sources de révision et d’en mesurer les effets sur les équilibres macroéconomiques. Cette démarche ne remettrait nullement en cause la souveraineté des autorités algériennes dans la définition de leur politique économique ni l’indépendance analytique des services du FMI. Elle contribuerait, au contraire, à renforcer la crédibilité du cadrage national, la qualité du débat économique et la visibilité internationale de l’économie algérienne.
Conclusion de la Partie III : une divergence qui appelle une réconciliation, non un alignement
L’écart de 8 081 milliards de dinars entre les projections du PIB nominal des autorités algériennes et celles du FMI pour 2027 constitue une divergence macroéconomique majeure. Son ampleur résulte à la fois des différences de niveaux statistiques héritées des années précédentes et des hypothèses distinctes de croissance réelle et de prix.
La proximité entre la projection du FMI et celle du PLF 2026 souligne l’importance de la révision opérée par les autorités algériennes dans le PLF 2027. La priorité analytique consiste désormais à établir une réconciliation transparente des niveaux de départ, des volumes, des déflateurs et des contributions sectorielles.
L’objectif n’est pas d’aligner les projections nationales sur celles du FMI, mais de permettre aux autorités algériennes d’expliquer et de défendre un scénario national cohérent, vérifiable et compatible avec les exigences de stabilité macroéconomique.
Partie IV. Déficits budgétaires, financement et soutenabilité : les risques d’une trajectoire déséquilibrée
Introduction
L’analyse des divergences entre les projections du PIB des autorités algériennes et celles du FMI conduit à une question fondamentale : au-delà des différences de dénominateur, quelle est l’ampleur réelle des déséquilibres budgétaires et comment assurer leur financement dans des conditions compatibles avec la stabilité macroéconomique ?
Le PLF 2027 prévoit un déficit de 8 631,5 milliards de dinars, alors que les recettes budgétaires ne couvriraient que 51,7 % des dépenses. Cette situation soulève des interrogations sur la structure des finances publiques, la mobilisation des ressources, les modalités de financement et les risques d’accumulation de dette.
Cette quatrième partie examine successivement la nature des déséquilibres budgétaires, leurs implications monétaires et inflationnistes, la soutenabilité de la trajectoire 2027–2029 et les contraintes extérieures. L’objectif est de distinguer les risques effectivement identifiables des conséquences qui dépendent des modalités de financement, afin de préparer les fondements d’une stratégie nationale de rééquilibrage à moyen terme.
Chapitre 13. Des déséquilibres budgétaires considérables et structurels
13.1. Un déficit de près de 66 milliards de dollars
Le PLF 2027 prévoit des dépenses de 17 882,6 milliards de dinars et des recettes de 9 251,1 milliards, soit un déficit de 8 631,5 milliards de dinars, équivalant à 65,9 milliards de dollars au taux conventionnel de 131 DA/USD et à 16,25 % du PIB nominal projeté par les autorités algériennes. Les recettes ne couvriraient que 51,7 % des dépenses. Pour 100 dinars dépensés, l’État ne mobiliserait donc que 51,7 dinars de recettes, les 48,3 dinars restants devant être financés par d’autres ressources.
L’ampleur de ce déséquilibre pose une question fondamentale de soutenabilité. Le déficit représente un besoin de financement qui doit être couvert sans compromettre la stabilité monétaire, le financement de l’investissement productif et la capacité de l’État à faire face à ses engagements futurs. Son appréciation ne peut se limiter au ratio déficit/PIB, particulièrement sensible aux révisions du PIB nominal examinées dans la Partie III.
13.2. Un déséquilibre qui affecte également les dépenses courantes
La fragilité budgétaire apparaît plus nettement à l’examen de la structure des dépenses. Le tableau 4 du rapport de présentation du PLF 2027 indique que les dépenses courantes atteindraient 12 076,2 milliards de dinars, dont 4 578,4 milliards de dinars pour le personnel, 479,3 milliards pour les biens et services, 6 180,5 milliards pour les transferts et 838 milliards pour les charges de la dette. Face à des recettes de 9 251,1 milliards, leur insuffisance de couverture atteindrait 2 825 milliards de dinars, soit environ 5,32 % du PIB.
Ce déséquilibre signifie que les recettes prévues ne permettraient pas de financer les engagements courants de l’État, indépendamment des dépenses d’investissement. Il traduit une rigidité structurelle liée au poids des rémunérations, des transferts et des autres charges récurrentes, dans un contexte où les recettes restent sensibles à l’activité économique et aux hydrocarbures. Le problème ne réside donc pas uniquement dans l’importance des investissements publics, mais dans l’insuffisance des ressources budgétaires pour couvrir les dépenses de fonctionnement et les engagements sociaux.
Chapitre 14. Financement du déficit, risques monétaires et contraintes de l’offre productive
14.1. Les modalités de financement et leurs conséquences économiques
Un déficit budgétaire constitue un besoin de financement, non une ressource. Ses conséquences macroéconomiques dépendent des instruments mobilisés, de la liquidité du système financier et de la réaction des autorités monétaires.
Le recours à l’emprunt bancaire peut réduire les ressources disponibles pour les entreprises lorsque la liquidité et les capacités de crédit sont contraintes, provoquant un effet d’éviction de l’investissement productif. Le financement par émission de titres auprès des agents non bancaires mobilise l’épargne intérieure, mais peut également modifier son allocation et les conditions de financement de l’économie.
Le financement monétaire, direct ou indirect, comporte des risques spécifiques lorsqu’il entraîne une expansion excessive de la liquidité par rapport aux besoins de l’économie et aux capacités de production. Toutefois, un déficit élevé n’implique pas automatiquement une création monétaire : l’analyse doit tenir compte des opérations du Trésor, des banques et de la Banque d’Algérie, ainsi que des instruments de régulation monétaire.
La persistance de besoins de financement considérables peut également favoriser une situation de dominance budgétaire, dans laquelle les contraintes de financement de l’État limitent progressivement l’autonomie ou l’efficacité de la politique monétaire. Ce risque n’est pas mécanique, mais il augmente lorsque les déficits demeurent élevés, que le système bancaire est fortement exposé au secteur public et que les marchés financiers offrent peu de possibilités de diversification des financements.
14.2. Inflation, demande intérieure et capacités productives
Une politique budgétaire expansionniste peut soutenir la croissance lorsque les capacités productives sont sous-utilisées et que les dépenses favorisent l’investissement et l’emploi. Son efficacité dépend toutefois de la capacité de l’offre nationale à répondre à l’augmentation de la demande. Lorsque les entreprises disposent des équipements, des intrants, du financement et des capacités nécessaires, l’impulsion budgétaire peut se traduire par une production supplémentaire. En revanche, lorsque ces conditions ne sont pas réunies, elle risque d’alimenter les tensions sur les prix ou d’accroître les besoins d’importations.
Ces risques peuvent être renforcés par une création monétaire excessive, les difficultés d’approvisionnement, les restrictions sur les importations et les anticipations inflationnistes. Il serait néanmoins incorrect d’établir une relation automatique entre déficit budgétaire et inflation. Les effets dépendent de la composition des dépenses, des capacités productives, des conditions monétaires et de la politique de change.
La coexistence d’un déficit supérieur à 16 % du PIB et d’objectifs ambitieux de croissance et de stabilité des prix exige donc une coordination rigoureuse des politiques budgétaire, monétaire et de change. Sans amélioration de la productivité et des capacités productives, une expansion prolongée de la dépense publique risque de soutenir davantage la demande nominale que la croissance réelle durable.

Chapitre 15. Dette publique et soutenabilité : une trajectoire préoccupante pour 2027–2029
15.1. Les déterminants de la dynamique de la dette
La persistance de déficits élevés soulève la question de la trajectoire de la dette publique. Lorsqu’ils sont financés par de nouveaux emprunts, ces déficits contribuent à l’accumulation de dette, sous réserve des remboursements, des opérations de trésorerie et des ajustements stock-flux. L’évolution du ratio dette/PIB dépend principalement du solde primaire, du coût effectif de l’endettement, de la croissance nominale et des ajustements entre flux et stocks.
Une croissance nominale élevée peut contribuer à stabiliser ce ratio, mais elle ne garantit pas la soutenabilité lorsque les déficits primaires restent considérables. Le PLF 2027 prévoit 838 milliards de dinars de charges de la dette. Ce montant confirme l’existence d’engagements financiers significatifs, mais ne permet pas, à lui seul, de reconstituer le stock de dette, son profil d’échéances ou les besoins futurs de refinancement.
Une évaluation crédible de la soutenabilité exige donc des projections pluriannuelles du solde primaire, de la dette, des charges d’intérêt, des amortissements et des besoins bruts de financement, accompagnées de scénarios de risque. Elle doit également tenir compte de la capacité future de l’économie à générer des recettes publiques suffisantes sans compromettre l’investissement et la croissance.
15.2. Des déficits cumulés dépassant 27 000 milliards de dinars
Les projections du PLF 2027 ne font pas apparaître de résorption rapide des déséquilibres budgétaires. Le déficit passerait de 8 631,5 milliards de dinars en 2027 à 9 535,3 milliards en 2028, avant de revenir à 8 967,6 milliards en 2029. Les déficits cumulés atteindraient ainsi 27 134,4 milliards de dinars sur trois exercices, soit environ 207,1 milliards de dollars au taux conventionnel constant de 131 DA/USD.
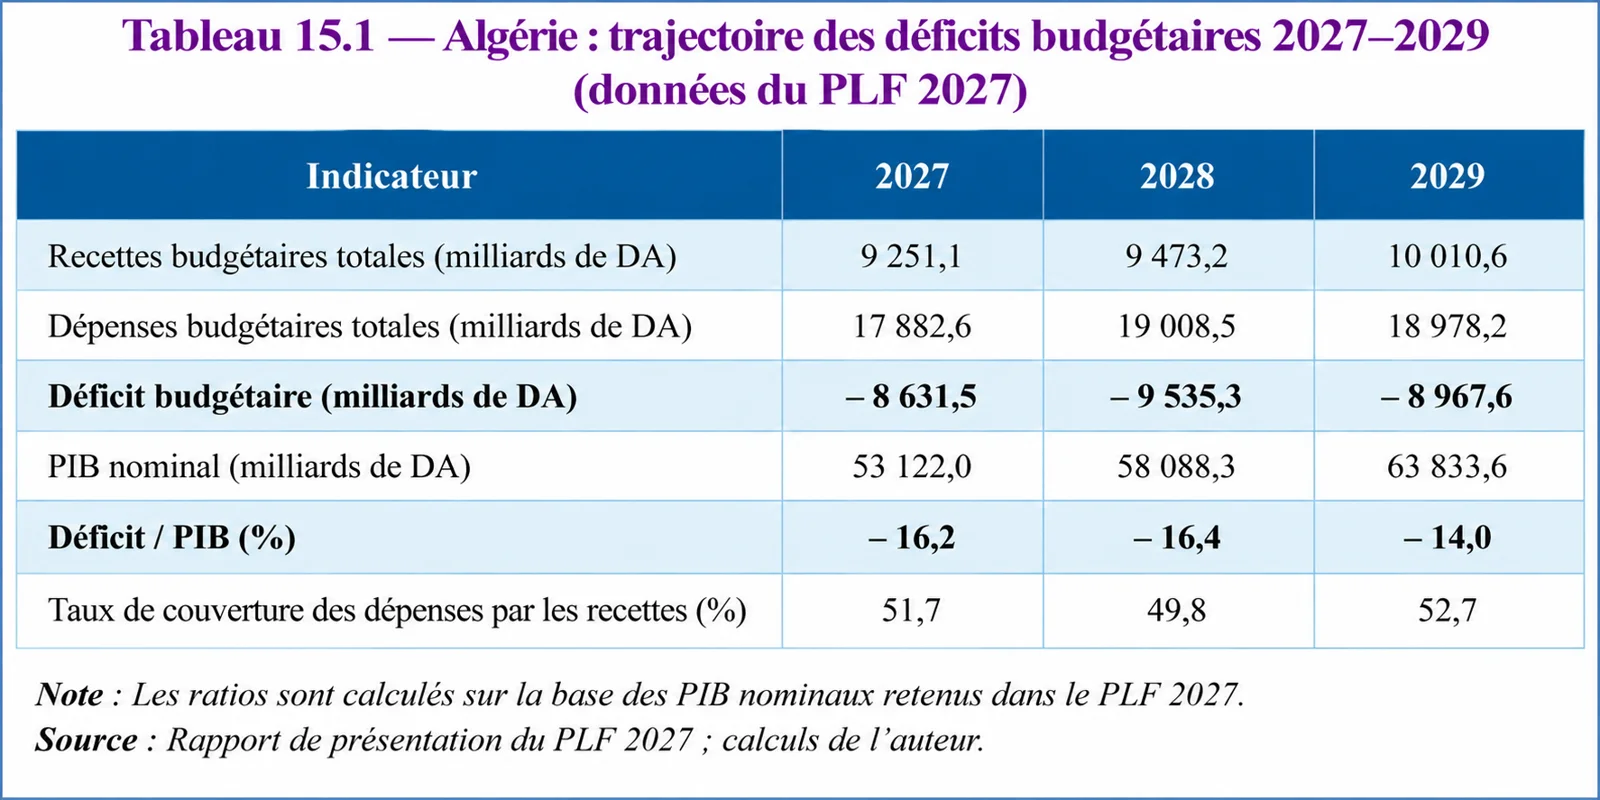
Ce cumul ne constitue ni une prévision d’augmentation équivalente du stock de dette ni une estimation des besoins bruts de financement, qui doivent également intégrer les remboursements et les opérations de trésorerie. Il illustre néanmoins l’ampleur des ressources à mobiliser sur la période.
La diminution du ratio de déficit en 2029 ne saurait être assimilée à un rééquilibrage budgétaire durable. Elle résulte à la fois de l’évolution du solde nominal et de l’augmentation du PIB projeté. Les dépenses resteraient très supérieures aux recettes, tandis que les besoins de financement continueraient de peser sur les ressources financières de l’économie. Cette trajectoire souligne la nécessité d’une stratégie de réduction progressive des déséquilibres, fondée sur des objectifs pluriannuels explicites et des mesures structurelles crédibles.

Chapitre 16. Contraintes extérieures et risques pour la stabilité macroéconomique
16.1. Les répercussions extérieures des déséquilibres budgétaires
Dans une économie où les hydrocarbures constituent la principale source de devises, une expansion budgétaire importante peut accentuer les pressions sur les comptes extérieurs. Les dépenses publiques soutiennent la consommation, l’investissement et la demande d’équipements et d’intrants, dont une partie doit être importée. Lorsque les exportations ne progressent pas suffisamment, cette demande supplémentaire peut détériorer le compte courant et accroître les tensions sur les disponibilités en devises.
L’ampleur de ces effets dépend du contenu importé des dépenses, des capacités de substitution productive, de l’évolution des recettes d’exportation et des conditions de financement extérieur. Les restrictions administratives sur les importations ou l’accès aux devises peuvent limiter certaines sorties à court terme, mais elles ne corrigent pas les déséquilibres fondamentaux lorsque les contraintes de productivité et de compétitivité persistent. Elles peuvent même ralentir l’activité des entreprises lorsque celles-ci rencontrent des difficultés pour importer les équipements et les intrants nécessaires à leur production.
16.2. La nécessité d’une approche intégrée des risques
Les risques budgétaires, monétaires et extérieurs ne peuvent être appréciés indépendamment. Un déficit élevé peut accroître les besoins de financement du Trésor ; ses modalités de couverture peuvent influencer la liquidité bancaire et le crédit ; l’expansion de la demande peut accentuer les tensions sur les prix et les importations. Ces interactions deviennent particulièrement importantes lorsque les ressources budgétaires et extérieures dépendent fortement des hydrocarbures.
La question centrale est donc celle de la compatibilité entre trois objectifs : soutenir une croissance durable, préserver la stabilité monétaire et maintenir une position extérieure soutenable. Une telle compatibilité exige une programmation intégrée permettant de relier les trajectoires budgétaires aux perspectives de production, de financement et de balance des paiements.
Conclusion de la Partie IV : des déséquilibres qui exigent une stratégie nationale de rééquilibrage
Le PLF 2027 prévoit un déficit de 8 631,5 milliards de dinars, équivalant à 16,25 % du PIB, tandis que les recettes ne couvriraient que 51,7 % des dépenses et resteraient insuffisantes pour financer les charges courantes. Les projections pour 2028 et 2029 prolongent ces déséquilibres, avec des déficits cumulés dépassant 27 000 milliards de dinars sur trois ans.
Ces chiffres ne signifient pas qu’une crise macroéconomique soit inévitable. Ils révèlent toutefois des vulnérabilités importantes dont les conséquences dépendront des modalités de financement, de l’efficacité des dépenses publiques, de la réponse de la politique monétaire et de la capacité de l’économie à accroître sa production nationale.
Le problème central n’est donc pas seulement l’ampleur du déficit de 2027, mais la persistance d’une trajectoire budgétaire qui ne démontre pas encore les conditions de son financement et de son rééquilibrage à moyen terme. La réponse doit prendre la forme d’une stratégie nationale de rééquilibrage budgétaire, articulée à une programmation macroéconomique cohérente et à des réformes structurelles favorisant la productivité, la diversification économique et la création d’emplois durables.
Partie V. Construire une stratégie nationale de programmation macroéconomique et de rééquilibrage budgétaire
Introduction
Les analyses précédentes mettent en évidence trois difficultés étroitement liées : des révisions considérables des projections du PIB nominal dont les déterminants restent insuffisamment explicités, une programmation macroéconomique dont la cohérence entre les quatre secteurs ne peut être entièrement vérifiée à partir des documents publiés et une trajectoire budgétaire caractérisée par des déficits persistants et des besoins de financement considérables. Ces difficultés appellent une réponse qui dépasse la seule amélioration des prévisions statistiques ou l’ajustement ponctuel des finances publiques.
L’enjeu est de construire une stratégie nationale articulant trois objectifs complémentaires : renforcer la qualité et la transparence de la programmation macroéconomique, engager un rééquilibrage budgétaire crédible à moyen terme et transformer progressivement les fondements de la croissance économique. Cette démarche relève pleinement de la responsabilité des autorités algériennes et doit s’appuyer sur des instruments nationaux de programmation, une coordination institutionnelle effective et des réformes structurelles adaptées aux contraintes de l’économie.
Chapitre 17. Construire une programmation macroéconomique nationale intégrée
17.1. Faire du CMMT le cadre de référence de la politique économique
Le cadre macroéconomique à moyen terme (CMMT) doit constituer l’instrument central de préparation et de coordination des politiques économiques. Il doit présenter, sur un horizon pluriannuel, des projections cohérentes de croissance réelle et nominale, de déflateurs, d’investissement, d’emploi, de finances publiques, de monnaie, de crédit et de balance des paiements. Sa fonction n’est pas seulement de rassembler des prévisions sectorielles, mais de vérifier leur compatibilité et d’identifier les ajustements nécessaires à la réalisation des objectifs économiques.
Dans le cas algérien, une attention particulière doit être accordée à la cohérence entre les hypothèses relatives aux hydrocarbures, les capacités de croissance hors hydrocarbures, les besoins d’importations et les ressources financières disponibles. Les projections doivent également distinguer les effets de volume, de prix et de révisions statistiques, afin d’expliquer les modifications successives du PIB nominal.
Un tableau de passage entre les différents millésimes budgétaires renforcerait la transparence et permettrait d’apprécier les déterminants des révisions. Le CMMT devrait être actualisé régulièrement, à partir des informations statistiques les plus récentes et de scénarios alternatifs intégrant notamment les risques liés aux prix des hydrocarbures, à la croissance mondiale, aux conditions de financement et aux contraintes extérieures. Il deviendrait ainsi un instrument permanent de pilotage économique, plutôt qu’un simple exercice préalable à la préparation annuelle du budget.
17.2. Articuler le CBMT avec les objectifs macroéconomiques
Le cadre budgétaire à moyen terme (CBMT) doit traduire les objectifs du CMMT en trajectoires pluriannuelles de recettes, de dépenses, de soldes budgétaires, de dette et de financement. Il doit permettre de fixer des enveloppes compatibles avec les ressources prévisibles, de hiérarchiser les priorités publiques et d’évaluer les engagements financiers au-delà de l’exercice annuel.
Cette articulation suppose que les projections budgétaires reposent sur des hypothèses explicites de croissance nominale, de fiscalité, de recettes des hydrocarbures et de dépenses. Les prévisions de déficit doivent être accompagnées d’une programmation des besoins bruts de financement, distinguant les nouveaux emprunts, les remboursements, les ressources de trésorerie et les autres instruments mobilisables.
La programmation budgétaire devrait également intégrer une analyse des risques, notamment ceux liés aux fluctuations des recettes pétrolières, aux engagements des entreprises publiques et aux variations des coûts de financement. Le CBMT deviendrait ainsi un instrument de discipline budgétaire, de prévisibilité et de maîtrise des engagements de l’État.
17.3. Renforcer la coordination et la transparence institutionnelles
La qualité de la programmation dépend de la coordination entre les institutions chargées de la production statistique, des finances publiques, de la politique monétaire et du suivi des équilibres extérieurs. Le ministère des Finances, la Banque d’Algérie, l’Office national des statistiques et les administrations sectorielles doivent travailler à partir d’hypothèses compatibles et de données régulièrement rapprochées.
Cette coordination doit permettre de réconcilier les quatre comptes macroéconomiques, de vérifier les effets des décisions budgétaires sur le crédit et les liquidités, d’apprécier les besoins en devises et d’identifier les risques de déséquilibre. Elle doit également faciliter la publication de documents méthodologiques expliquant les principales hypothèses, les révisions statistiques et les modifications apportées aux projections.
Une telle organisation renforcerait la crédibilité du cadrage national sans limiter l’autonomie des institutions dans l’exercice de leurs missions respectives.
La transparence ne consiste pas à éliminer les divergences d’analyse, mais à rendre leurs causes identifiables et leurs conséquences mesurables.
Chapitre 18. Engager une stratégie de rééquilibrage budgétaire à moyen terme
18.1. Fixer une trajectoire crédible de réduction des déficits
La persistance de déficits budgétaires considérables exige une stratégie de rééquilibrage progressive, pluriannuelle et explicitement financée. L’objectif ne doit pas être une contraction brutale des dépenses susceptible de compromettre l’activité économique et les investissements essentiels, mais une réduction ordonnée des déséquilibres compatible avec les perspectives de croissance, les capacités administratives et les impératifs de cohésion sociale.
Cette stratégie devrait reposer sur des objectifs annuels de déficit global, de solde primaire, de dépenses et de mobilisation des recettes, accompagnés d’une programmation des besoins de financement. Les cibles doivent être établies à partir d’hypothèses macroéconomiques prudentes et soumises à des analyses de sensibilité, notamment aux variations des recettes des hydrocarbures.
Une attention particulière doit être accordée au solde budgétaire hors hydrocarbures, qui permet d’apprécier l’orientation sous-jacente de la politique budgétaire indépendamment des fluctuations des recettes pétrolières. Sa trajectoire devrait devenir un indicateur central de la stratégie nationale de rééquilibrage, afin de réduire progressivement la dépendance des finances publiques à une ressource volatile et épuisable.
18.2. Renforcer les recettes ordinaires et améliorer l’efficacité des dépenses
Le rééquilibrage budgétaire suppose un effort durable de mobilisation des recettes fiscales ordinaires. Celui-ci doit privilégier l’élargissement des assiettes, la réduction des exonérations insuffisamment justifiées, l’amélioration du recouvrement, la modernisation de l’administration fiscale et l’intégration progressive des activités informelles dans l’économie déclarée. L’objectif est d’accroître le rendement du système fiscal sans pénaliser excessivement l’investissement productif ni la compétitivité des entreprises.
Du côté des dépenses, la priorité doit porter sur l’amélioration de leur efficacité économique et sociale. La maîtrise progressive de la masse salariale publique, la rationalisation des dépenses de fonctionnement, l’évaluation des investissements et le ciblage des transferts doivent contribuer à dégager des marges budgétaires. Les réformes des subventions doivent être accompagnées de mécanismes de protection adaptés aux ménages vulnérables, afin de préserver leur pouvoir d’achat et l’acceptabilité sociale des ajustements.
Une augmentation des dépenses d’investissement ne représente pas, en elle-même, une amélioration de la capacité productive.
La qualité de l’investissement public constitue un enjeu particulier. Les projets devraient être sélectionnés selon leur rentabilité économique et sociale, leurs effets sur la productivité, leur contenu importé et leurs coûts futurs de fonctionnement et d’entretien. Une augmentation des dépenses d’investissement ne représente pas, en elle-même, une amélioration de la capacité productive si les projets ne génèrent pas une valeur ajoutée suffisante.
18.3. Préserver la soutenabilité de la dette et l’autonomie de la politique monétaire
Une stratégie budgétaire crédible doit intégrer une programmation explicite de la dette publique et de ses risques. Celle-ci devrait présenter les besoins bruts de financement, le profil des échéances, les charges d’intérêt, la structure des créanciers et les engagements susceptibles de devenir des obligations budgétaires. Des scénarios alternatifs permettraient d’apprécier la résistance de la trajectoire aux chocs de croissance, de taux d’intérêt et de recettes publiques.
La diversification des instruments de financement et le développement du marché intérieur des titres publics peuvent contribuer à améliorer la gestion de la dette. Ils ne sauraient toutefois se substituer à la réduction progressive des déficits. Une accumulation persistante d’engagements financiers peut accroître la dépendance de l’État à l’égard du système bancaire et limiter les ressources disponibles pour le secteur productif.
La coordination entre la politique budgétaire et la politique monétaire doit donc viser à préserver la stabilité des prix, le financement de l’économie et la capacité de la Banque d’Algérie à remplir ses missions. La réduction de la dominance budgétaire constitue, à cet égard, une condition essentielle du rétablissement d’une transmission monétaire efficace et d’une allocation plus productive des ressources financières.
Chapitre 19. Articuler stabilisation macroéconomique et transformation productive
19.1. Passer d’une croissance soutenue par la dépense publique à une croissance fondée sur la productivité
Le rééquilibrage budgétaire ne peut être durable sans transformation progressive du modèle de croissance. Une économie dont l’activité dépend fortement des dépenses publiques et des recettes des hydrocarbures demeure exposée aux fluctuations des ressources budgétaires et extérieures. La réduction de cette vulnérabilité exige de renforcer les capacités productives, la compétitivité et la création de valeur ajoutée hors hydrocarbures.
La priorité doit être donnée à l’amélioration de la productivité du capital et du travail, à la modernisation des entreprises, à la diffusion technologique, à la formation des compétences et au développement d’un environnement favorable à l’investissement privé. La politique industrielle doit privilégier les activités capables d’accroître durablement la valeur ajoutée nationale, de développer les exportations et de réduire les besoins nets en devises.
Cette transformation suppose également une meilleure articulation entre les investissements publics et privés. Les infrastructures, les services publics et les équipements collectifs doivent soutenir l’efficacité du système productif plutôt que constituer des moteurs autonomes et permanents de la demande intérieure.
19.2. Renforcer la compétitivité, le financement productif et l’intégration extérieure
Le développement d’une économie diversifiée exige un système financier capable de mobiliser l’épargne et de financer efficacement les entreprises. La modernisation bancaire, l’amélioration de l’évaluation des risques, le développement des instruments de financement et le renforcement de la concurrence doivent faciliter l’accès au crédit productif, notamment pour les entreprises innovantes et exportatrices.
La politique de change doit également contribuer à la stabilité macroéconomique et à la compétitivité extérieure. La persistance d’écarts importants entre les marchés officiel et parallèle constitue une source de distorsions économiques et limite l’efficacité de l’allocation des devises. Une stratégie de réalignement et de convergence progressive des marchés de change, accompagnée des réformes budgétaires, monétaires et financières nécessaires, contribuerait à améliorer la transparence des transactions et les conditions de développement du secteur productif.
L’intégration aux chaînes de valeur régionales et internationales doit devenir un objectif central. Elle suppose une amélioration de la qualité des produits, des infrastructures logistiques, des procédures commerciales et de l’environnement institutionnel. La substitution aux importations ne peut constituer une stratégie durable que lorsqu’elle repose sur des activités compétitives, créatrices de valeur ajoutée nationale et capables de réduire effectivement les besoins nets en devises.
19.3. Construire une trajectoire nationale de stabilité et d’émergence
La stratégie proposée doit articuler les objectifs de stabilisation macroéconomique et de transformation structurelle dans une perspective de moyen et de long terme. La programmation financière doit fixer les contraintes et les ressources disponibles ; la stratégie budgétaire doit rétablir progressivement les équilibres ; les réformes productives doivent permettre d’accroître le potentiel de croissance et de diversifier les sources de revenus et de devises.
Cette articulation exige des objectifs mesurables, un calendrier réaliste, des responsabilités institutionnelles clairement définies et un dispositif d’évaluation régulière. Les progrès doivent être appréciés à partir d’indicateurs portant notamment sur le déficit hors hydrocarbures, la mobilisation fiscale, la productivité, l’investissement privé, les exportations hors hydrocarbures, l’emploi et la soutenabilité de la dette.
L’émergence économique ne peut résulter de la seule augmentation du PIB nominal ou de la multiplication des programmes de dépenses publiques.
Elle suppose une amélioration durable des capacités productives, de l’efficacité des institutions et de la résilience de l’économie face aux chocs. C’est à cette condition que les objectifs de croissance pourront être conciliés avec la stabilité macroéconomique et la souveraineté économique nationale.
Conclusion de la Partie V : de la programmation à une stratégie nationale cohérente
Les divergences des projections du PIB nominal, les insuffisances de documentation du cadrage macroéconomique et la persistance de déficits budgétaires considérables soulignent la nécessité de renforcer les instruments nationaux de programmation et de coordination des politiques économiques. La réponse ne peut se limiter à une amélioration statistique ou à des ajustements budgétaires ponctuels. Elle doit reposer sur une stratégie intégrée associant transparence des projections, rééquilibrage progressif des finances publiques, préservation de la stabilité monétaire et transformation productive.
Trois priorités se dégagent : faire du CMMT et du CBMT des instruments opérationnels de programmation et de discipline économique ; engager une trajectoire crédible de réduction des déficits et de maîtrise des besoins de financement ; renforcer la productivité, la compétitivité et la diversification des sources de croissance et de devises.
L’enjeu fondamental est de passer d’une économie dont la croissance et les équilibres dépendent largement de la dépense publique et des hydrocarbures à une économie capable de financer durablement son développement par une création accrue de valeur ajoutée productive. Cette transformation constitue la condition d’une souveraineté économique effective, d’une stabilité macroéconomique renforcée et d’une trajectoire crédible d’émergence.
Conclusion générale : réconcilier les projections du PIB, rétablir la cohérence macroéconomique et engager le rééquilibrage budgétaire
L’analyse des projections du PIB nominal contenues dans le PLF 2027 et dans le rapport du FMI sur l’Algérie publié en septembre 2026 met en évidence une divergence majeure, atteignant 8 081 milliards de dinars, soit près de 62 milliards de dollars pour 2027. Cet écart soulève une question fondamentale qui dépasse la seule comparaison statistique : celle de la cohérence, de la transparence et de la crédibilité du cadrage macroéconomique sur lequel reposent les choix budgétaires et les perspectives de croissance.
L’examen rétrospectif de l’évolution du PIB algérien et du rebasage des comptes nationaux montre que les révisions statistiques peuvent modifier sensiblement les niveaux de production mesurés, sans correspondre nécessairement à une création supplémentaire de richesse. Toutefois, le rebasage publié en 2024, relativement éloigné de l’horizon du PLF 2027, ne saurait être invoqué à lui seul pour expliquer l’ampleur des révisions récentes. Celles-ci exigent une clarification des niveaux statistiques de départ, des hypothèses de croissance réelle, des déflateurs du PIB et des contributions sectorielles.
La comparaison des projections établies par les autorités algériennes et par les services du FMI ne vise nullement à privilégier un scénario au détriment de l’autre. Les autorités algériennes demeurent pleinement responsables de la définition de leur politique économique et de leurs prévisions. Cependant, une divergence d’une telle ampleur appelle une réconciliation méthodologique explicite, permettant de distinguer les différences de bases statistiques, de millésimes de prévision et d’hypothèses économiques. Cette démarche constitue une exigence de transparence et un facteur essentiel de crédibilité nationale et internationale.
L’étude met également en évidence la nécessité de renforcer la programmation macroéconomique. Les projections de croissance ne peuvent être appréciées indépendamment des finances publiques, de la monnaie et du crédit, ni des équilibres extérieurs. Un cadre macroéconomique à moyen terme (CMMT), articulé à un cadre budgétaire à moyen terme (CBMT), doit permettre de vérifier la cohérence entre ces quatre secteurs, d’identifier les contraintes de financement et de mesurer les risques associés aux différents scénarios. La publication d’un cadrage suffisamment documenté contribuerait à améliorer la lisibilité des choix économiques des autorités algériennes.
Les enjeux sont particulièrement importants pour les finances publiques. Le PLF 2027 prévoit des recettes de 9 251,1 milliards de dinars et des dépenses de 17 882,6 milliards, soit un déficit de 8 631,5 milliards de dinars, équivalant à 16,25 % du PIB nominal projeté. Les recettes ne couvriraient que 51,7 % des dépenses et resteraient inférieures aux seules dépenses courantes. Les déficits cumulés projetés pour 2027–2029 dépasseraient 27 000 milliards de dinars. Ces déséquilibres soulèvent des questions déterminantes concernant les modalités de financement, la dynamique de la dette, la stabilité monétaire et la capacité de l’économie à soutenir durablement la croissance.
La révision à la hausse du PIB nominal peut améliorer mécaniquement certains ratios budgétaires, mais elle ne réduit ni les déficits exprimés en dinars, ni les engagements financiers de l’État, ni les ressources nécessaires à leur couverture. Une amélioration statistique des ratios ne saurait donc se substituer à un rééquilibrage effectif des finances publiques. La soutenabilité doit être appréciée à partir des soldes budgétaires, des besoins de financement, de la dynamique de la dette et de la capacité de l’économie à générer des recettes durables.
Face à ces défis, la priorité est de construire une stratégie nationale intégrée reposant sur trois orientations complémentaires : améliorer la qualité et la transparence de la programmation macroéconomique ; engager un rééquilibrage budgétaire progressif, crédible et socialement soutenable ; accélérer la transformation productive afin de renforcer la productivité, la compétitivité et la diversification des sources de croissance et de devises. Cette stratégie doit permettre de réduire progressivement la dépendance des finances publiques aux hydrocarbures et de limiter les risques de dominance budgétaire.
En définitive, la divergence de près de 62 milliards de dollars entre les projections du PIB constitue le révélateur d’un enjeu économique plus profond : la nécessité de disposer d’un cadre national de programmation capable de relier les objectifs de croissance aux ressources productives, financières et extérieures effectivement mobilisables.
La clarification de cette divergence est indispensable, non seulement à la crédibilité des projections budgétaires, mais également à la visibilité internationale de l’économie algérienne. Elle doit s’inscrire dans une démarche plus large visant à substituer progressivement à une croissance fortement soutenue par la dépense publique une croissance fondée sur la productivité, l’investissement productif et la création durable de valeur ajoutée.
L’enjeu n’est pas simplement de projeter un PIB plus élevé, mais de créer les conditions économiques, institutionnelles et financières permettant de produire davantage, de financer durablement le développement et de renforcer la souveraineté économique nationale.
Sources et précautions méthodologiques
1. Sources institutionnelles
La présente étude s’appuie principalement sur les rapports de présentation des projets de loi de finances (PLF) pour 2025, 2026 et 2027, ainsi que sur les documents budgétaires et les cadrages macroéconomiques publiés par le ministère des Finances. Elle mobilise également les séries de comptabilité nationale de l’Office national des statistiques (ONS), notamment celles relatives au rebasage des comptes nationaux, et le rapport du Fonds monétaire international (FMI) consacré aux consultations de 2026 au titre de l’article IV des Statuts du Fonds, publié le 21 septembre 2026 (IMF Country Report No. 2026/252). Ces sources sont complétées, lorsque cela est nécessaire, par les publications de la Banque d’Algérie relatives aux évolutions monétaires, financières et extérieures.
2. Nature et statut des données
Une distinction est systématiquement établie entre les réalisations statistiques, les estimations provisoires, les prévisions et les projections pluriannuelles. Les données provenant de PLF successifs correspondent à des millésimes de prévision différents et ne doivent pas être interprétées comme des observations définitives. En particulier, la révision d’une projection de PIB pour une même année entre deux PLF ne constitue pas un taux de croissance économique annuel.
3. Comparabilité des projections nationales et internationales
Les projections des autorités algériennes et celles du FMI sont rapprochées en tenant compte de leurs dates d’établissement, de leurs hypothèses macroéconomiques, de leurs bases statistiques et de leurs conventions de présentation. Les écarts constatés ne constituent pas, en eux-mêmes, la preuve d’une erreur statistique. Ils peuvent résulter de différences dans les informations disponibles, les hypothèses de croissance réelle, les déflateurs du PIB ou les méthodes de projection. L’objectif de cette étude n’est pas de privilégier une source institutionnelle au détriment d’une autre, mais d’identifier les éléments nécessaires à leur réconciliation.
4. PIB nominal, croissance réelle et déflateur implicite
Le PIB nominal résulte de l’évolution conjointe des volumes de production et des prix correspondants. Lorsque les données le permettent, le déflateur implicite du PIB est calculé à partir des taux de croissance nominale et réelle, selon la relation : (1 + croissance nominale) = (1 + croissance réelle) × (1 + variation du déflateur). Les documents du PLF 2027 examinés ne présentent pas de projection explicite de l’inflation mesurée par l’indice des prix à la consommation (IPC). Les déflateurs calculés dans cette étude constituent donc des indicateurs dérivés par l’auteur et ne sauraient être assimilés à des prévisions officielles de l’inflation.
5. Rebasage des comptes nationaux et révisions statistiques
Le rebasage des comptes nationaux constitue une opération statistique normale, destinée à améliorer la couverture et la représentativité des activités économiques. Ses effets sur le niveau du PIB doivent cependant être distingués des révisions des hypothèses de croissance et de prix. Compte tenu de son ancienneté relative, le rebasage examiné dans cette étude ne peut être considéré, sans justification méthodologique complémentaire, comme une explication suffisante des révisions importantes des projections pour 2026 et 2027.
6. Conversion en dollars et écarts de projections
Les comparaisons exprimées en dollars sont effectuées, à titre conventionnel, au taux de 131 dinars pour un dollar, afin d’assurer l’homogénéité des calculs présentés. Elles ne constituent ni une prévision du taux de change ni une estimation de la valeur du PIB à un taux de change de marché.
Deux écarts sont notamment distingués : la révision de la projection nationale du PIB pour 2027 entre le PLF 2026 et le PLF 2027, soit 8 104 milliards de dinars (environ 61,9 milliards de dollars), et la différence entre la projection du PLF 2027 et celle du FMI, soit 8 081 milliards de dinars (environ 61,7 milliards de dollars). Leur proximité s’explique par le fait que la projection du FMI pour 2027 est presque identique à celle retenue dans le PLF 2026.
7. Ratios budgétaires et simulations de sensibilité
Les ratios de recettes, de dépenses et de déficit rapportés au PIB sont calculés à partir des agrégats budgétaires du PLF 2027 et du PIB nominal correspondant. Lorsque le PIB projeté par le FMI est utilisé comme dénominateur alternatif, les agrégats budgétaires des autorités algériennes sont maintenus inchangés. Les résultats obtenus constituent exclusivement des simulations de sensibilité et ne doivent pas être présentés comme des prévisions budgétaires du FMI. Une attention particulière est accordée aux différences de périmètre et de nomenclature entre les dépenses courantes, les dépenses d’investissement et les autres catégories budgétaires.
8. Limites documentaires et portée des conclusions
La possibilité de réconcilier intégralement les projections dépend de la disponibilité d’un cadrage macroéconomique suffisamment détaillé, comprenant les hypothèses de croissance réelle, les déflateurs, les composantes de la demande, les comptes budgétaires, les agrégats monétaires et les comptes extérieurs. En l’absence de certaines de ces informations, les conclusions demeurent limitées aux rapprochements et aux calculs effectivement vérifiables. L’étude formule ainsi une demande de clarification méthodologique, sans préjuger de la validité respective des projections des autorités algériennes et du FMI.
9. Responsabilité des calculs et finalité de l’étude
Sauf indication contraire, les ratios, conversions, écarts et simulations présentés dans les tableaux et diagrammes sont calculés par l’auteur à partir des sources institutionnelles citées. Les arrondis peuvent entraîner de faibles différences entre les résultats détaillés et les totaux affichés. Cette étude s’inscrit dans une démarche indépendante d’analyse économique visant à renforcer la transparence statistique, la cohérence de la programmation macroéconomique et la lisibilité internationale de l’économie algérienne.
Références institutionnelles
- Ministère des Finances, Algérie. Rapports de présentation des projets de loi de finances pour 2025, 2026 et 2027, et documents budgétaires annexés.
- Office national des statistiques (ONS). Comptes économiques 2001–2022, nouvelle base 2001, et documents méthodologiques relatifs au rebasage des comptes nationaux.
- Fonds monétaire international (FMI). Algeria: 2026 Article IV Consultation Press Release; Staff Report; and Statement by the Executive Director for Algeria, IMF Country Report No. 2026/252, Washington, D.C., 21 septembre 2026.
- Banque d’Algérie. Rapports annuels et publications statistiques relatives à la monnaie, au crédit, aux prix et au secteur extérieur.
Dr.Abdelrahmi Bessaha, travaux d’analyse sur le PLF 2027 et sur la programmation macroéconomique et budgétaire, octobre 2026
[1] Le PIB nominal constitue le dénominateur de référence de nombreux ratios macroéconomiques, notamment ceux relatifs au déficit budgétaire, à la dette publique, aux recettes fiscales et aux dépenses publiques. Une révision de son niveau modifie mécaniquement ces ratios, toutes choses égales par ailleurs, sans modifier les montants nominaux des agrégats concernés.
[2] Fonds monétaire international, Algeria: 2026 Article IV Consultation—Press Release; Staff Report; and Statement by the Executive Director for Algeria, IMF Country Report No. 2026/252, 21 septembre 2026. Les projections du FMI constituent un cadre analytique de comparaison et n’impliquent aucune obligation d’alignement des politiques économiques des autorités algériennes.

Laisser un commentaire