

Algérie : Quel est l’état de l’économie à fin 2026 ? Bilan macroéconomique, déséquilibres structurels et perspectives 2027-2030
Résumé éclair
Comment fonctionne l’économie algérienne aujourd’hui ?
Mais son financement dépend toujours de la rente pétrolière et gazière, principale source de devises et de près de la moitié des recettes budgétaires.
Le déficit budgétaire atteindrait 9,6 % du PIB en 2026, la dette publique 53,2 % du PIB, et les réserves de change reculeraient à 46,5 milliards de dollars.
Dr Abdelrahmi Bessaha qualifie ce modèle de « croissance à crédit » : une croissance qui ne crée pas encore assez de productivité, de recettes fiscales et d’exportations pour se financer demain.
Cet article est également disponible en vidéo
Voir la synthèse en 7 minutes ↓
En bref :
 Moins de devises : réserves de 68,9 à 46,5 milliards de dollars entre 2024 et 2026, prime du marché parallèle proche de 84 %.
Résumé exécutif
À l’approche de la fin de 2026, l’économie algérienne se caractérise par un paradoxe central : la croissance demeure positive, mais les mécanismes qui la soutiennent ne corrigent pas suffisamment les déséquilibres macroéconomiques et les faiblesses de la transformation productive. La progression de l’activité hors hydrocarbures est réelle ; elle ne se traduit toutefois ni par une diversification équivalente des exportations et des recettes publiques ni par une amélioration suffisamment robuste de la productivité et de la compétitivité. La croissance et la soutenabilité suivent ainsi des trajectoires qui peuvent diverger.
Cette étude qualifie cette configuration de « croissance à crédit ». L’expression ne désigne pas exclusivement l’endettement public ou la création monétaire : elle décrit une dynamique dans laquelle les impulsions budgétaires et financières soutiennent l’activité à court terme sans engendrer, à proportion, les capacités productives, les revenus fiscaux ordinaires et les ressources extérieures nécessaires à son financement futur. Le diagnostic ne remet pas en cause l’utilité économique et sociale de la dépense publique ; il interroge son efficacité marginale, sa composition et ses contreparties réelles et financières.
Premier point : une croissance résistante, mais une diversification encore incomplète
Selon les estimations du FMI utilisées dans l’étude, la croissance réelle du PIB s’établit à 3,7 % en 2024 et 3,9 % en 2025, et serait de 3,8 % en 2026. Ces rythmes témoignent d’une résilience de l’activité. Ils ne suffisent cependant pas à mesurer la qualité de la croissance : il faut examiner la contribution des secteurs productifs, l’efficacité de l’investissement, la création d’emplois et les ressources publiques et extérieures effectivement générées. La distinction entre diversification de la valeur ajoutée et diversification des sources de financement est décisive. Une économie peut produire davantage hors hydrocarbures tout en restant tributaire des revenus énergétiques pour financer l’État et obtenir les devises indispensables aux importations. Le défi n’est donc pas seulement de soutenir le PIB, mais d’accroître les capacités fiscales et exportatrices autonomes.
Deuxième point : le rendement de l’investissement, nœud macroéconomique et structurel
Le rendement insuffisant de l’investissement est un problème à double dimension. Sur le plan macroéconomique, lorsque les ressources mobilisées se traduisent par une augmentation limitée de la production compétitive, il faut renouveler des impulsions budgétaires et financières coûteuses pour maintenir la croissance. Cette dynamique entretient les besoins de financement, stimule la demande d’importations et limite la reconstitution des marges de sécurité. Sur le plan structurel, l’efficacité du capital dépend de la sélection et de l’exécution des projets, de la gouvernance, de la concurrence, de la disponibilité des compétences, de l’accès aux intrants et de l’allocation du crédit. L’enjeu n’est pas de réduire mécaniquement l’investissement, mais d’améliorer sa productivité économique et sociale, son contenu national et sa capacité à générer des revenus futurs.
Troisième point : des déséquilibres budgétaires, monétaires et extérieurs interdépendants
Les finances publiques constituent un foyer majeur de vulnérabilité. Selon les données du FMI reprises dans cette étude, le déficit budgétaire global représenterait encore 9,6 % du PIB en 2026, après 14,0 % en 2024 et 10,5 % en 2025. La diminution projetée du déficit ne fait pas disparaître les besoins de financement, tandis que la dette publique brute augmenterait de 48,1 % du PIB en 2024 à 53,2 % en 2026.
La question centrale porte sur les modalités de couverture du déficit et leurs effets sur la liquidité, le crédit productif et la stabilité. La contrainte extérieure constitue l’autre versant de cette fragilité. Selon le FMI, après une forte détérioration en 2025 (8,9 % du PIB), le déficit courant se réduirait nettement en 2026, à 1,9 % du PIB, tandis que les réserves internationales poursuivraient leur diminution, à 46,5 milliards de dollars contre 51,0 milliards en 2025. Ces indicateurs doivent être interprétés dans leur ensemble : le solde courant n’explique pas à lui seul la variation des réserves, qui dépend aussi des opérations financières et des effets de valorisation. L’interaction entre déficit public, demande intérieure, importations, crédit et devises peut amplifier les déséquilibres si les politiques ne sont pas coordonnées.
Quatrième point : des contraintes structurelles qui limitent le potentiel productif
La faiblesse de la transformation productive ne résulte pas d’une seule insuffisance de financement. Elle renvoie à la qualité des institutions et de la gouvernance, à la prévisibilité des règles, aux conditions de concurrence, à l’efficacité des entreprises publiques, à la profondeur du système financier et à l’intégration des entreprises dans les chaînes de valeur. Le développement de l’industrie, de l’agriculture, de la logistique et des services doit être apprécié à l’aune de la valeur ajoutée nationale, de la productivité et des débouchés compétitifs. La démographie représente un potentiel, non un dividende automatique. L’insertion des jeunes et des femmes dans des emplois productifs exige une meilleure adéquation entre formation, compétences et besoins des entreprises. Les contraintes hydriques, climatiques et énergétiques accroissent parallèlement les exigences de choix et d’efficacité de l’investissement.
Cinquième point : réorienter les politiques sectorielles vers les services modernes à forte valeur ajoutée
La transformation structurelle de l’économie algérienne exige une réorientation des politiques sectorielles. La diversification ne saurait se limiter à l’industrie manufacturière, à l’agriculture ou à la substitution aux importations. Elle doit également s’appuyer sur les services modernes, productifs et exportables à forte valeur ajoutée, dont le potentiel de création d’emplois qualifiés, d’innovation et de recettes en devises demeure insuffisamment exploité. Les technologies numériques, l’ingénierie, les services professionnels aux entreprises, la recherche et développement, la santé spécialisée, l’enseignement supérieur, la formation avancée, les services financiers et la logistique offrent des possibilités de montée en gamme productive. Cette orientation possède une double portée. Sur le plan macroéconomique, elle peut élargir les sources de croissance et d’exportations, atténuer la dépendance aux hydrocarbures et améliorer le rendement des ressources investies. Sur le plan structurel, elle suppose une meilleure valorisation du capital humain, une concurrence effective, des compétences adaptées, un financement de l’innovation, des infrastructures numériques fiables et une insertion progressive dans les marchés internationaux. Il ne s’agit pas de promouvoir indistinctement tous les services, mais de privilégier ceux dont la productivité, le contenu technologique et la capacité de création de valeur ajoutée sont élevés. L’objectif est de produire davantage de valeur par unité de capital, de travail et de ressources publiques mobilisées.
Sixième point : un policy mix dont la cohérence devient déterminante
Les politiques budgétaire, monétaire, de change, commerciale et industrielle ne peuvent être évaluées isolément. Une politique budgétaire expansive peut soutenir l’activité tout en accroissant les besoins de financement et les importations ; une politique monétaire sollicitée pour absorber ces besoins peut perdre de son autonomie ; des restrictions destinées à préserver les devises peuvent perturber les approvisionnements et renchérir la production nationale. La coexistence des marchés officiel et parallèle des changes accentue les distorsions de prix et les comportements d’arbitrage. Une protection industrielle qui ne s’accompagne pas de gains de productivité risque, quant à elle, de pérenniser les dépendances. La cohérence des instruments exige une programmation articulant quatre comptes (réel, budgétaire, monétaire et financier, extérieur) et explicitant les hypothèses de croissance, de prix, de change et les besoins de financement.
Septième point : une économie exposée à une recomposition internationale profonde
La fragmentation géoéconomique, la reconfiguration des chaînes de valeur, la transition énergétique, les nouvelles normes commerciales et climatiques et l’accélération de l’intelligence artificielle transforment les conditions de la compétitivité. Pour l’Algérie, ces évolutions créent des risques de décrochage, mais également des possibilités de diversification et de positionnement industriel. Leur exploitation suppose des infrastructures performantes, des institutions prévisibles, une main-d’œuvre qualifiée et des entreprises capables de répondre aux exigences des marchés.
La dépendance aux hydrocarbures demeure un canal de transmission essentiel des chocs internationaux vers le budget et la balance des paiements. La sécurité économique ne doit toutefois pas être confondue avec l’autosuffisance généralisée : elle repose sur l’identification des dépendances critiques et sur une insertion internationale plus diversifiée et plus compétitive.
Huitième point : trois trajectoires conditionnelles à l’horizon 2030
Les perspectives 2027–2030 ne peuvent être réduites à une projection unique. Un scénario central d’inertie prolongerait une croissance positive sous contraintes, avec des déséquilibres persistants. Un scénario défavorable, marqué notamment par un choc sur les recettes extérieures ou par des tensions de financement, accentuerait les pressions sur le budget, la dette et les réserves. Un scénario favorable, fondé sur une amélioration effective de la productivité, de l’efficacité de l’investissement et de la coordination des politiques, ouvrirait la voie à une réduction graduelle des vulnérabilités.
Ces trajectoires sont des scénarios qualitatifs conditionnels, et non des prévisions certaines. Leur appréciation doit confronter de façon transparente les hypothèses des autorités algériennes et celles du FMI, en distinguant les différences de niveaux initiaux, de croissance réelle, de prix et de méthodes.
Neuvième point : hiérarchiser les réformes sans compromettre la stabilité
Le diagnostic conduit à une priorité : substituer progressivement à la croissance entretenue par les impulsions budgétaires une croissance davantage fondée sur l’efficacité productive, l’emploi, l’innovation et la mobilisation de ressources autonomes. Cette transition exige une hiérarchisation des réformes, un séquencement crédible et une attention explicite à leurs conséquences sociales. Stabiliser les équilibres, améliorer l’efficacité de la dépense et du financement, puis accélérer la diversification productive sont des chantiers complémentaires qui doivent se chevaucher plutôt que se succéder mécaniquement. Les autorités algériennes conservent pleinement la responsabilité et la souveraineté de leurs choix. L’apport de l’analyse économique consiste à éclairer les contraintes, les arbitrages et les conditions de cohérence nécessaires à leur mise en œuvre.
Conclusion : la qualité de la croissance devient l’enjeu décisif
Le principal risque pour l’Algérie n’est pas nécessairement une interruption immédiate de la croissance, mais la prolongation d’un modèle mobilisant des ressources importantes sans renforcer suffisamment les capacités qui assureraient sa pérennité. Le véritable critère de réussite n’est donc pas le seul taux de croissance : c’est la capacité de l’économie à créer davantage de valeur ajoutée compétitive, d’emplois productifs, de recettes fiscales ordinaires et de devises, tout en préservant la stabilité et la cohésion sociale.
L’étude établit ce diagnostic et en déduit les principales priorités économiques. L’élaboration détaillée d’un nouveau modèle national de développement économique et social relève d’un travail distinct.
Introduction générale
Algérie à fin 2026 : le paradoxe d’une croissance économique positive mais fragile
À deux mois de la fin de 2026, l’économie algérienne présente une situation paradoxale. Elle continue d’enregistrer une croissance économique positive, soutenue notamment par la demande intérieure, les dépenses publiques et l’activité des secteurs hors hydrocarbures.
Toutefois, cette dynamique s’inscrit dans un environnement caractérisé par la persistance de déséquilibres macroéconomiques, la fragilité des finances publiques, la dépendance aux recettes d’hydrocarbures et les insuffisances structurelles de l’appareil productif. La question fondamentale n’est donc pas seulement de savoir si l’économie continue de croître, mais de déterminer dans quelle mesure cette croissance repose sur des fondements économiques et financiers suffisamment solides pour être durable.
Cette interrogation prend une importance particulière à l’approche de 2030. L’économie algérienne doit simultanément répondre aux besoins croissants de sa population, créer des emplois productifs, diversifier ses sources de revenus et préserver ses équilibres financiers intérieurs et extérieurs. Or, la capacité à relever ces défis demeure étroitement liée à la transformation de son modèle de croissance.
Le soutien de la demande intérieure, indispensable à court terme, ne peut constituer à lui seul une stratégie durable de développement s’il ne s’accompagne pas d’une augmentation de la productivité, d’un élargissement de l’offre nationale et d’une diversification des exportations.
C’est dans cette perspective que s’inscrit le paradoxe d’une « croissance à crédit », qui constitue le fil conducteur de cette étude. Cette expression ne signifie pas que la croissance algérienne repose exclusivement sur l’endettement. Elle désigne plus largement une dynamique économique dans laquelle la mobilisation de ressources budgétaires et financières pour soutenir l’activité ne s’accompagne pas nécessairement d’un renforcement proportionnel des capacités productives, des recettes fiscales ordinaires et des ressources extérieures autonomes.
Le problème fondamental réside ainsi dans le décalage potentiel entre les ressources mobilisées pour entretenir la croissance et la capacité de l’économie à générer les revenus nécessaires à son financement futur.
Ce décalage soulève plusieurs questions essentielles. Dans quelle mesure la croissance observée traduit-elle une véritable transformation de la structure productive ? Pourquoi la progression de l’activité économique ne se traduit-elle pas suffisamment par un élargissement des bases fiscales et exportatrices ? Comment les déséquilibres budgétaires, monétaires et extérieurs interagissent-ils avec les rigidités structurelles ?
Enfin, quelles conditions permettraient à l’économie algérienne de passer d’une croissance largement soutenue par la dépense publique à une croissance davantage portée par l’investissement productif, la compétitivité et l’initiative privée ?
Ces interrogations doivent également être replacées dans un environnement international profondément transformé. La fragmentation géoéconomique, les mutations des marchés énergétiques, la transition climatique, l’accélération technologique et la recomposition des chaînes de valeur mondiales modifient les conditions de croissance et de compétitivité.
Pour l’Algérie, ces transformations représentent simultanément des contraintes nouvelles et des possibilités de diversification, dont l’exploitation dépendra de la qualité des politiques économiques et de la capacité des institutions à accompagner les changements structurels.
L’objectif de cette étude est triple : établir un diagnostic rigoureux de l’économie algérienne à fin 2026, expliquer les mécanismes qui entretiennent ses déséquilibres et apprécier les conditions de sa soutenabilité à l’horizon 2030. L’analyse ne se limite donc ni à une présentation des principaux indicateurs macroéconomiques ni à un inventaire des difficultés structurelles.
Elle cherche à mettre en évidence les relations de causalité, les interdépendances et les mécanismes cumulatifs susceptibles d’amplifier les fragilités économiques et financières.
Sur le plan méthodologique, l’étude privilégie une approche macroéconomique intégrée, articulant le marché des biens et services, les finances publiques, la sphère monétaire et financière et les relations économiques extérieures. Elle distingue les données observées, les estimations relatives à 2026 et les projections pour 2027–2030.
Une attention particulière est accordée à la cohérence des agrégats, à la comparabilité des sources statistiques et à la distinction entre les évolutions conjoncturelles et les contraintes structurelles. Les projections sont examinées comme des trajectoires conditionnelles et non comme des résultats acquis.
L’étude s’organise en sept parties complémentaires. La première établit le diagnostic macroéconomique à fin 2026 et analyse les fondements du modèle de croissance. La deuxième examine les déséquilibres macroéconomiques, leurs interactions, les conséquences du rendement insuffisant de l’investissement et les risques de soutenabilité. La troisième identifie les obstacles structurels à la productivité, à l’efficacité du capital et à la diversification, en accordant une attention particulière aux services modernes à forte valeur ajoutée. La quatrième évalue la cohérence des politiques budgétaire, monétaire, de change, commerciale et industrielle. La cinquième analyse les mutations de l’environnement international. La sixième présente les perspectives et scénarios pour 2027–2030. La septième hiérarchise les défis et les priorités de réforme.
L’ambition de cette étude est de contribuer à une compréhension approfondie des contraintes auxquelles l’économie algérienne est confrontée, sans confondre les performances de court terme avec les conditions de la croissance durable. Elle entend ainsi apporter un éclairage économique et technique aux débats sur les choix de politique économique, dans le respect des responsabilités et des prérogatives des autorités algériennes.
Partie I. Diagnostic macroéconomique et analytique de l’économie algérienne à fin 2026 : les chiffres, le modèle de croissance et ses défis
Cette première partie établit un diagnostic de l’économie algérienne à fin 2026, marqué par un double paradoxe : une croissance positive qui ne s’accompagne pas d’une consolidation suffisante des équilibres macroéconomiques, et une progression des activités hors hydrocarbures qui contraste avec la dépendance persistante du modèle aux recettes pétrolières et gazières. Elle examine les moteurs de cette croissance, ses modalités de financement et ses limites, tout en mettant en évidence les défis liés à la productivité, à l’emploi, au pouvoir d’achat et à la diversification économique. L’objectif est de comprendre pourquoi la croissance actuelle ne crée pas encore les conditions d’un développement suffisamment autonome et durable.
Introduction : au-delà des chiffres de croissance, quelle réalité économique ?
L’économie algérienne aborde la fin de 2026 avec une croissance relativement soutenue, mais dont les performances contrastent avec la fragilité persistante de ses fondements économiques et financiers. Deux paradoxes caractérisent cette situation : d’une part, une croissance positive qui ne s’accompagne pas d’une consolidation suffisante des équilibres budgétaires et extérieurs ; d’autre part, une progression des activités hors hydrocarbures qui contraste avec la dépendance persistante du modèle économique aux recettes pétrolières et gazières.
Derrière ces évolutions se posent plusieurs questions essentielles : quels sont les véritables moteurs de cette croissance ? Quelles ressources permettent de la financer ? Dans quelle mesure contribue-t-elle à renforcer les capacités productives et à diversifier durablement les sources de revenus ?
La croissance économique ne peut être appréciée à travers son seul rythme d’expansion. Sa qualité dépend également de l’efficacité des ressources mobilisées, de la capacité de l’offre nationale à répondre à la demande, de la création d’emplois productifs et de l’élargissement des bases fiscales et exportatrices.
Elle doit aussi être évaluée à l’aune de ses retombées sociales, notamment sur le chômage des jeunes et des femmes, le pouvoir d’achat des ménages et le coût de la vie. Une croissance fortement soutenue par la dépense publique, sans transformation productive suffisante, peut maintenir l’activité à court terme tout en accentuant les vulnérabilités économiques et financières à moyen terme.
Cette première partie poursuit quatre objectifs complémentaires. Elle établit d’abord un diagnostic macroéconomique à fin 2026, en examinant les performances de croissance, les finances publiques, les conditions monétaires, les comptes extérieurs et les principaux indicateurs sociaux. Elle analyse ensuite les moteurs et les caractéristiques du modèle économique algérien, notamment le rôle de l’État, de la demande intérieure et des recettes énergétiques. Elle approfondit, dans un troisième temps, le concept de « croissance à crédit », qui désigne le décalage possible entre les ressources mobilisées pour soutenir l’activité et les capacités productives et financières créées pour en assurer la pérennité. Enfin, elle identifie les huit défis majeurs auxquels l’économie algérienne doit répondre pour transformer sa croissance en développement durable.
L’objectif est de construire une grille de lecture cohérente permettant de distinguer les performances quantitatives de la croissance, sa qualité et sa soutenabilité. Ce diagnostic constitue le point de départ des analyses approfondies des mécanismes de transmission des déséquilibres macroéconomiques, des obstacles structurels à la transformation productive et de la cohérence des politiques économiques, développées dans les parties suivantes.
Chapitre 1. Algérie à fin 2026 : la croissance résiste, les équilibres se fragilisent
Ce chapitre dresse un diagnostic de l’économie algérienne à fin 2026 et met en évidence deux paradoxes majeurs. Le premier est celui d’une croissance positive, principalement portée par les activités hors hydrocarbures, qui ne s’accompagne pas d’une réduction suffisante des déséquilibres budgétaires et extérieurs, alors que les réserves de change diminuent et que les besoins de financement demeurent importants. Le second tient à la dépendance persistante du modèle économique aux recettes pétrolières et gazières, qui continuent de jouer un rôle central dans le financement des dépenses publiques et des besoins extérieurs, malgré la progression de l’activité hors hydrocarbures. À ces fragilités s’ajoutent le chômage, notamment celui des jeunes et des femmes, ainsi que les tensions sur le pouvoir d’achat liées aux prix alimentaires et au coût élevé de la vie. L’enjeu est de comprendre pourquoi la croissance économique ne se traduit pas suffisamment par une diversification des ressources, une consolidation des équilibres macroéconomiques et une amélioration des conditions de vie de la population.
1.1. Une croissance soutenue, mais quelle transformation de l’économie ?
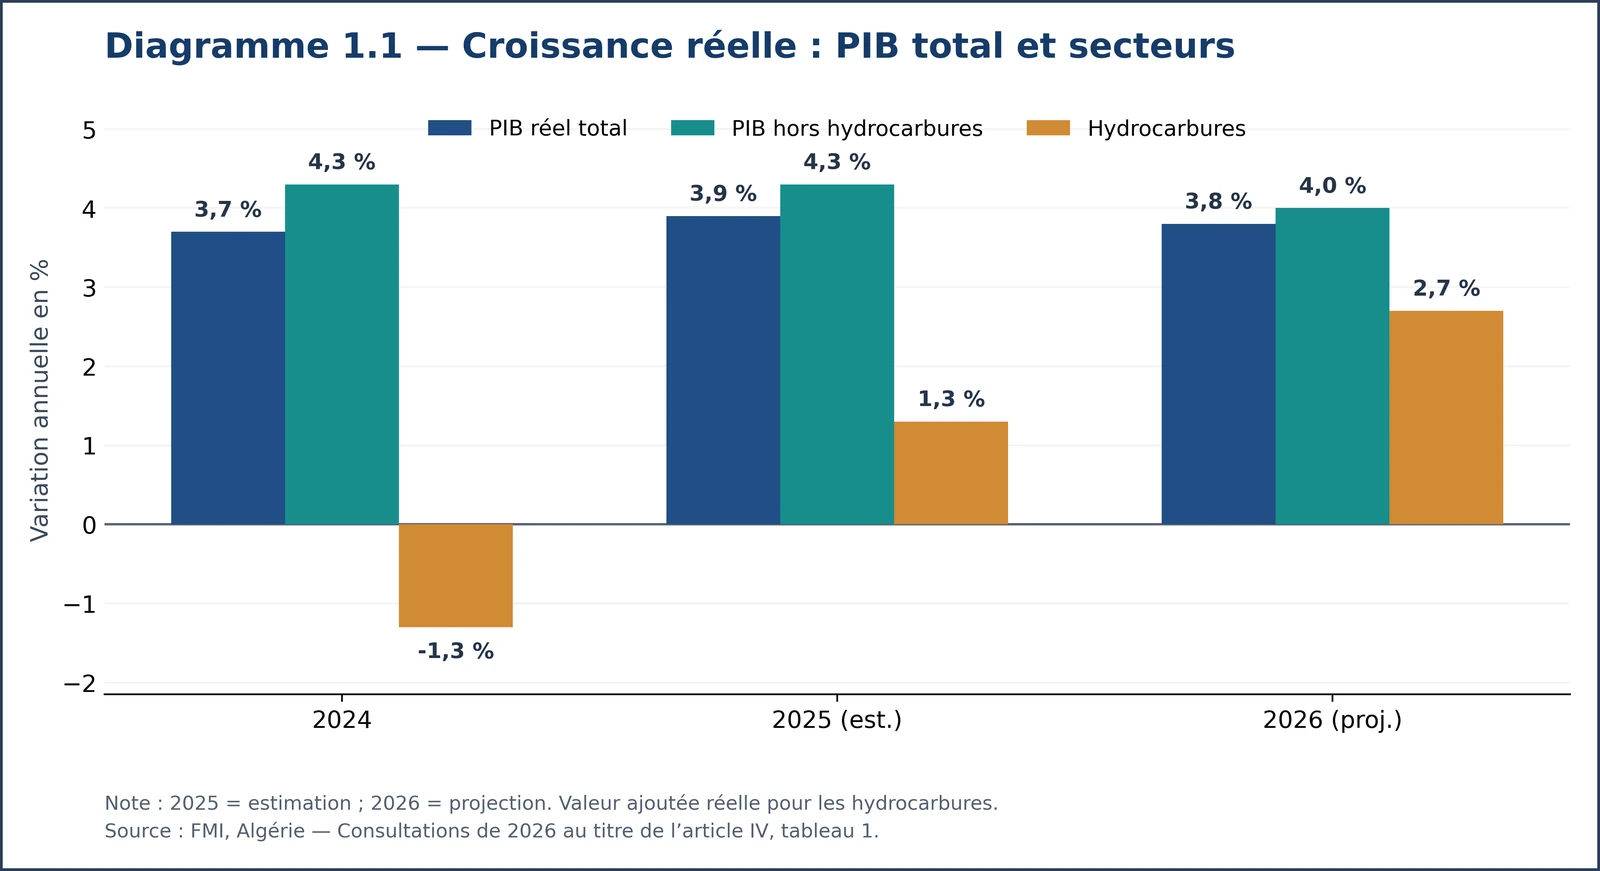
L’économie algérienne a enregistré une croissance réelle de 3,7 % en 2024 et de 3,9 % en 2025, selon les estimations du Fonds monétaire international publiées en septembre 2026.
Pour 2026, le FMI prévoit une progression du PIB réel de 3,8 %. Ces performances traduisent une certaine résistance de l’activité économique dans un environnement marqué par des contraintes budgétaires, des tensions sur les ressources extérieures et des incertitudes internationales.
Elles reflètent notamment le dynamisme des activités hors hydrocarbures et de l’investissement, tandis que le secteur des hydrocarbures demeure exposé aux fluctuations des marchés énergétiques et aux contraintes de production.
Commentaire analytique du diagramme 1.1
La croissance réelle de l’économie algérienne demeure relativement soutenue entre 2024 et 2026, avec des taux respectifs de 3,7 %, 3,9 % et 3,8 %. Cette résilience repose notamment sur le dynamisme des activités hors hydrocarbures, dont la croissance atteint 4,3 % en 2024 et 2025, avant de ralentir à 4,0 % en 2026.
Parallèlement, le secteur des hydrocarbures, après une contraction de 1,3 % en 2024, retrouve une croissance positive de 1,3 % en 2025 et de 2,7 % en 2026. Ces évolutions soulignent le rôle des activités hors hydrocarbures dans le maintien de la croissance globale, sans préjuger de leurs contributions respectives, qui dépendent également de leur poids dans l’économie.
Une première distinction s’impose entre croissance hors hydrocarbures et diversification effective de l’économie.
La progression de la valeur ajoutée hors hydrocarbures ne traduit pas nécessairement une diversification équivalente des recettes budgétaires et des exportations. Une économie peut enregistrer une croissance soutenue de l’agriculture, de l’industrie, de la construction et des services tout en restant fortement dépendante des hydrocarbures pour le financement des dépenses publiques et la couverture de ses besoins en devises. Ce décalage entre croissance hors hydrocarbures et diversification des ressources budgétaires et extérieures constitue une caractéristique majeure du modèle économique algérien.
Une seconde distinction concerne la croissance effective et la croissance potentielle.
La première mesure l’évolution observée de l’activité économique, tandis que la seconde correspond à la capacité de production soutenable de l’économie, déterminée notamment par l’accumulation du capital, la quantité et la qualité du travail et les gains de productivité. Une croissance principalement tirée par la demande intérieure ne se traduit donc pas automatiquement par un renforcement équivalent du potentiel productif, notamment lorsqu’elle repose davantage sur la consommation que sur l’investissement productif.
Enseignement économique.
Le véritable enjeu pour l’Algérie n’est pas seulement de maintenir une croissance proche de 4 %, mais d’en améliorer la qualité et les fondements structurels. Cela suppose de transformer la dynamique actuelle en gains de productivité, en emplois productifs et en élargissement durable des bases fiscales et exportatrices, afin de réduire progressivement la dépendance aux hydrocarbures et de consolider une croissance autonome et soutenable.
1.2. Finances publiques : des déficits persistants qui réduisent les marges de manœuvre
Commentaire analytique du diagramme 1.2
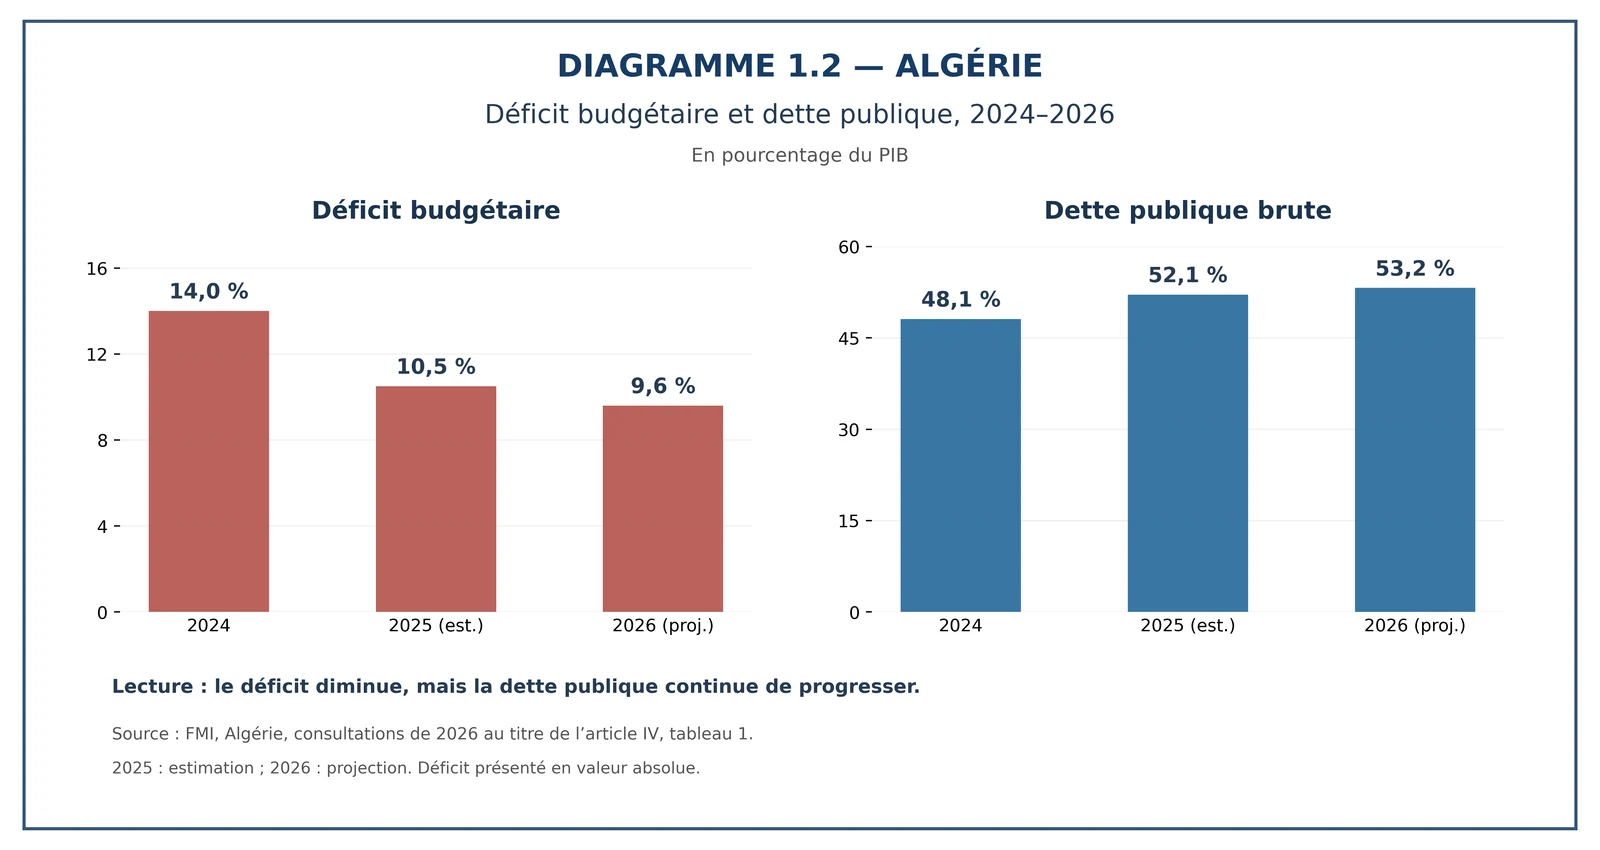
Entre 2024 et 2026, le déficit budgétaire se réduit de 14,0 % à 9,6 % du PIB, tandis que la dette publique brute, hors garanties, progresse de 48,1 % à 53,2 % du PIB. Cette évolution contrastée montre que l’amélioration du solde budgétaire ne suffit pas à interrompre l’accumulation de la dette publique. La persistance de déficits élevés continue de générer d’importants besoins de financement, soulignant la nécessité d’un ajustement budgétaire durable pour stabiliser progressivement le ratio dette/PIB.
Les finances publiques constituent l’un des principaux foyers de vulnérabilité de l’économie algérienne. Selon le FMI, le déficit budgétaire global représentait 14,0 % du PIB en 2024 et 10,5 % en 2025. Il devrait demeurer élevé en 2026, à 9,6 % du PIB. Malgré sa réduction projetée, son ampleur continue de générer des besoins de financement considérables et de limiter la capacité de l’État à absorber de nouveaux chocs.
Cette situation reflète un déséquilibre entre des engagements budgétaires importants et des ressources ordinaires insuffisantes. La dépendance aux recettes des hydrocarbures accentue la vulnérabilité des finances publiques aux fluctuations des prix et des volumes exportés.
Parallèlement, le poids des dépenses récurrentes (rémunérations, transferts, subventions et fonctionnement des administrations) introduit des rigidités qui réduisent les possibilités d’ajustement à court terme. La progression de la dette publique doit être appréciée conjointement avec les besoins de financement du Trésor, les conditions monétaires, la capacité de mobilisation de l’épargne nationale et les engagements futurs de l’État. Malgré sa diminution, le déficit budgétaire demeure élevé et continue de nécessiter des financements importants.
La question centrale concerne donc leurs modalités : mobilisation de l’épargne, financement bancaire, recours éventuel à la Banque d’Algérie ou autres ressources disponibles. Ces différentes sources de financement n’ont pas les mêmes conséquences sur la liquidité bancaire, le crédit aux entreprises et la stabilité macroéconomique. Cette situation souligne la nécessité d’une mobilisation durable des recettes ordinaires et d’une amélioration de l’efficacité des dépenses publiques.
1.3. Inflation, emploi et revenus : la croissance améliore-t-elle suffisamment les conditions de vie ?
Commentaire analytique du diagramme 1.3
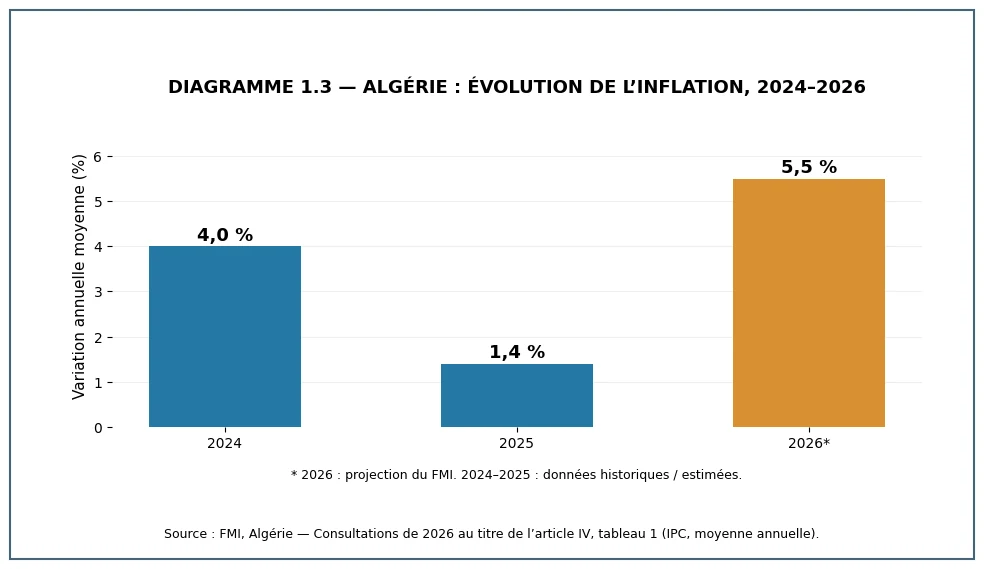
L’inflation en Algérie ralentit fortement entre 2024 et 2025, passant de 4,0 % à 1,4 %, avant un rebond projeté à 5,5 % en 2026 selon le FMI. Cette évolution souligne la fragilité de la stabilisation des prix. La désinflation observée en 2025 ne signifie toutefois ni une diminution du niveau général des prix ni une amélioration automatique du pouvoir d’achat des ménages.
L’inflation constitue une dimension essentielle de la qualité de la croissance économique. Elle affecte les revenus réels, modifie les prix relatifs et influence les décisions de consommation, d’épargne et d’investissement. Ses déterminants comprennent notamment les pressions de la demande, les contraintes de l’offre, les coûts des importations, les prix administrés et les conditions monétaires.
Enseignement économique. La maîtrise durable de l’inflation suppose une coordination cohérente des politiques budgétaire et monétaire, accompagnée d’un renforcement de l’offre productive. Une croissance soutenue ne se traduit par une amélioration durable du niveau de vie que si elle s’accompagne d’une stabilité relative des prix, d’une progression des revenus réels et de gains de productivité.
1.4. Monnaie et crédit : financer la croissance ou absorber les déficits ?
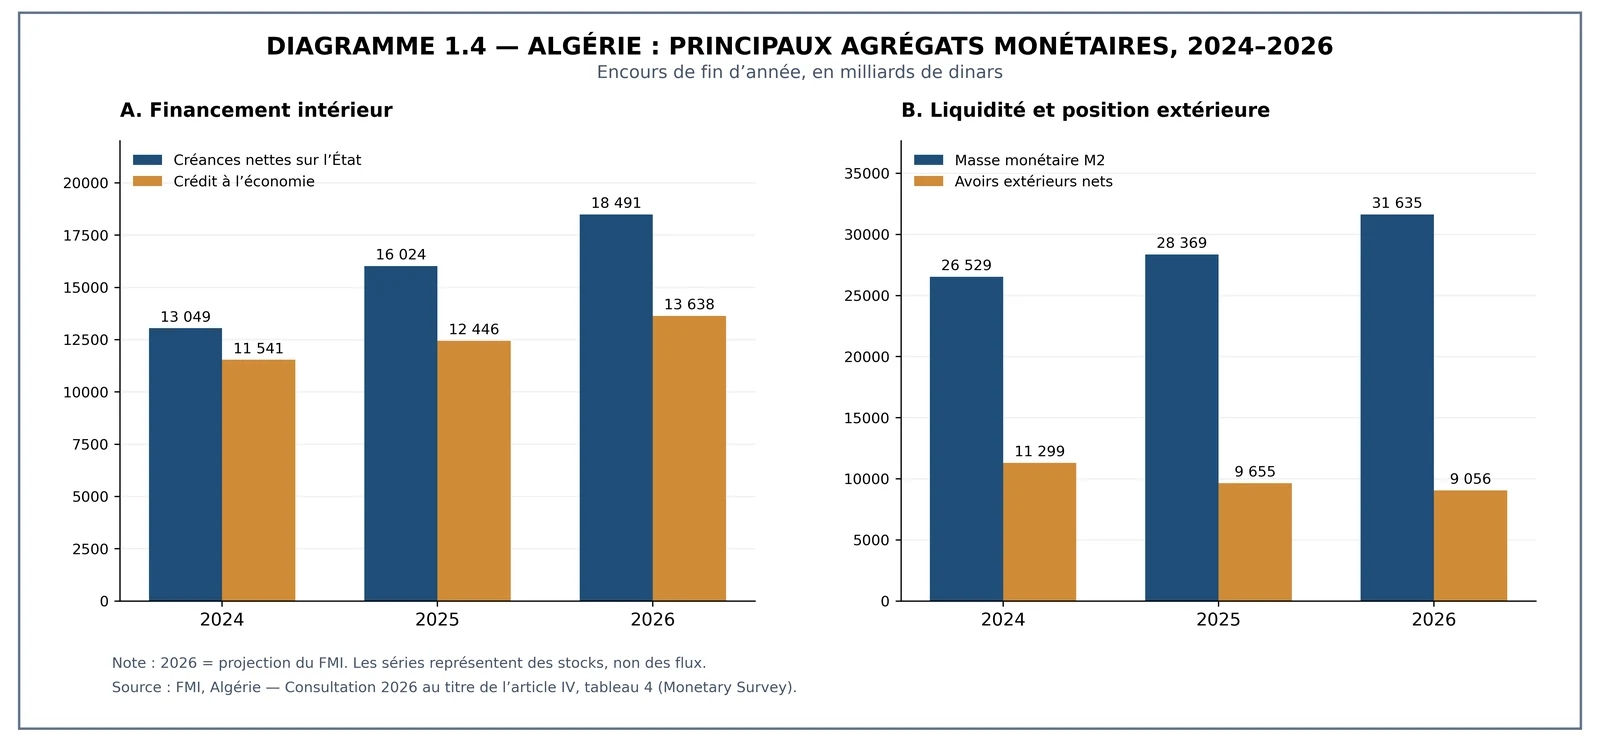
Commentaire analytique du diagramme 1.4
Le financement de l’économie constitue une dimension déterminante du diagnostic macroéconomique. Le système bancaire doit simultanément mobiliser l’épargne, financer l’investissement productif, accompagner les entreprises et répondre aux besoins de financement de l’État.
Ces fonctions peuvent entrer en concurrence lorsque les déficits budgétaires demeurent élevés et que les marchés financiers sont insuffisamment développés.
Le FMI souligne un recours accru au financement de l’État par la Banque d’Algérie, dans un contexte de réduction des marges de sécurité budgétaire. Cette évolution renforce les interactions entre politique budgétaire, liquidité bancaire et stabilité monétaire.
L’efficacité du crédit ne dépend cependant pas de son seul volume, mais également de son allocation sectorielle, de la qualité des projets financés, de la gouvernance bancaire et de la capacité des entreprises à transformer les ressources financières en investissements productifs. Un financement principalement orienté vers la couverture récurrente des déficits ou vers des activités faiblement productives peut soutenir la demande à court terme sans renforcer suffisamment les capacités de production.
Une distinction essentielle doit enfin être établie entre les besoins de financement du Trésor, les instruments mobilisés pour les couvrir et leurs effets monétaires. Le financement bancaire de l’État n’entraîne pas nécessairement une création monétaire de même montant : son incidence dépend notamment des bilans bancaires, de la liquidité disponible et des opérations de la Banque d’Algérie.
Enseignement économique. La soutenabilité de la croissance exige une articulation cohérente entre financement des besoins publics, stabilité monétaire et développement du crédit productif. Cette problématique sera approfondie dans l’analyse du policy mix de la Partie IV.
1.5. Secteur extérieur : une croissance intérieure qui consomme les marges de sécurité en devises
Commentaire analytique du diagramme 1.5
Le secteur extérieur révèle une vulnérabilité structurelle majeure de l’économie algérienne. L’expansion de la demande intérieure accroît les besoins d’importation de biens d’équipement, de produits intermédiaires, de services et de biens de consommation, alors que les recettes d’exportation demeurent fortement dépendantes des hydrocarbures.
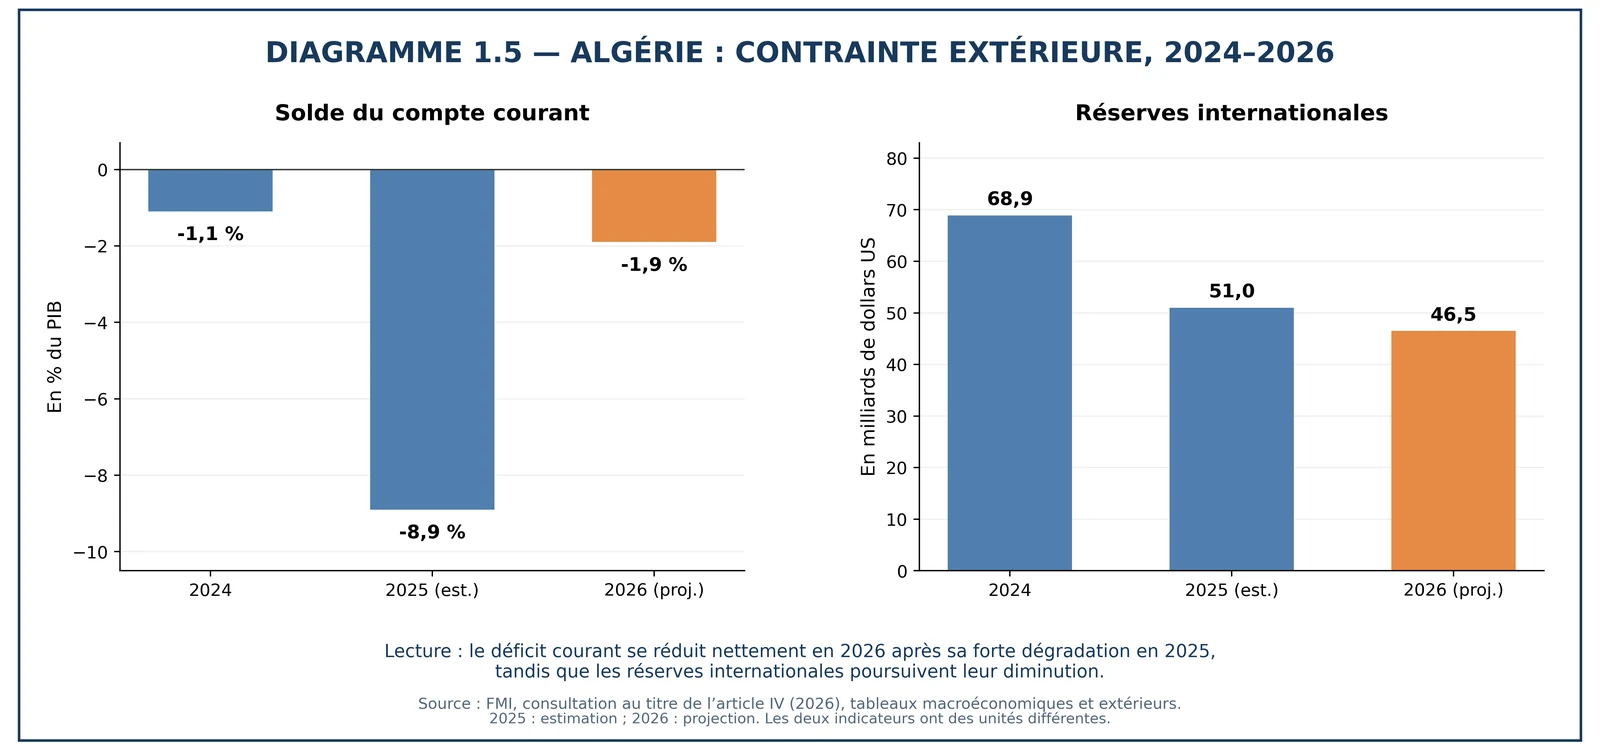
Selon le FMI, le déficit du compte courant passe de 1,1 % du PIB en 2024 à 8,9 % en 2025, avant de se réduire nettement à 1,9 % en 2026. Parallèlement, les réserves internationales diminuent de 68,9 milliards de dollars en 2024 à 51,0 milliards en 2025 et devraient s’établir à 46,5 milliards de dollars en 2026.
Malgré l’amélioration attendue en 2026, que le FMI attribue à la hausse des prix des hydrocarbures, ces évolutions traduisent une fragilisation de la position extérieure et une réduction des marges de sécurité face aux fluctuations des recettes énergétiques et aux besoins croissants d’importation. Toutefois, la variation des réserves ne peut être déduite du seul solde courant : elle dépend également des mouvements du compte financier, des autres flux de balance des paiements et des effets de valorisation.
Enseignement économique. La diversification de la production intérieure ne garantit pas, à elle seule, une amélioration de la soutenabilité extérieure. Celle-ci exige également le développement des exportations hors hydrocarbures, une substitution compétitive et économiquement efficiente à certaines importations et une amélioration durable de la capacité de l’économie à générer des devises. La préservation des réserves internationales constitue ainsi un enjeu central de la stabilité macroéconomique et de la soutenabilité de la croissance.
1.6. Marché des changes : le dualisme officiel-parallèle, révélateur des distorsions économiques
Commentaire analytique du diagramme 1.6
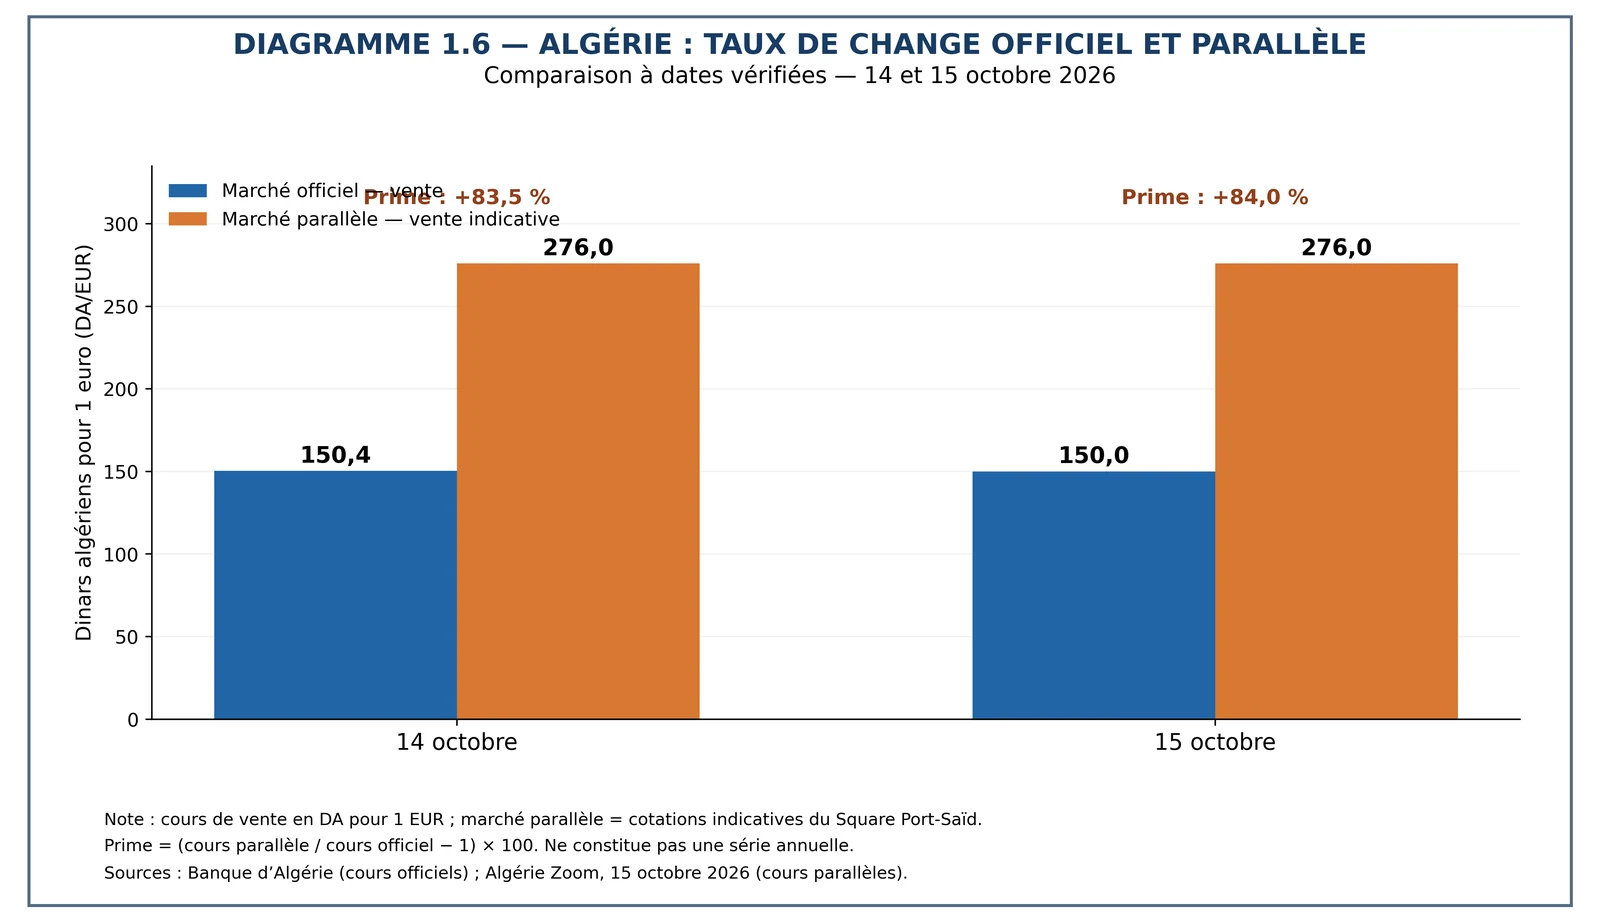
Le fonctionnement du marché des changes constitue un révélateur des déséquilibres macroéconomiques et des limites de la coordination des politiques économiques en Algérie. La coexistence d’un marché officiel administré et d’un marché parallèle caractérisé par une forte prime de change traduit notamment les tensions entre l’offre et la demande de devises, les restrictions d’accès au marché officiel et les insuffisances des circuits formels de mobilisation des ressources en devises.
Cet écart entre les deux marchés ne constitue pas seulement une anomalie monétaire : il influence les décisions de consommation, d’épargne, d’investissement et d’importation, tout en créant des distorsions dans les prix relatifs et l’allocation des ressources.
Cette situation ne peut être dissociée de l’orientation des politiques budgétaire, monétaire, commerciale et de change. Une expansion de la demande intérieure insuffisamment accompagnée par une augmentation de l’offre productive et des recettes d’exportation accroît les tensions sur les importations et les besoins en devises. Les restrictions administratives peuvent contenir temporairement certaines demandes de devises, mais elles risquent également de perturber l’approvisionnement en intrants et en biens d’équipement, d’accroître les coûts de production et de pénaliser la compétitivité des entreprises. Elles peuvent en outre déplacer une partie de la demande vers les circuits informels, sans résoudre les déséquilibres fondamentaux.
La persistance d’une prime élevée sur le marché parallèle peut également favoriser les comportements d’arbitrage et de recherche de rente, réduire la transparence des transactions et compliquer l’évaluation des coûts et de la rentabilité des projets. Elle fragilise ainsi les mécanismes de formation des prix et peut détourner certaines ressources des activités productives vers des opérations spéculatives ou informelles. Une correction isolée du taux de change officiel ne suffirait cependant pas à rétablir l’équilibre du marché en l’absence d’un cadre macroéconomique cohérent, d’une offre de devises suffisante et de mécanismes d’accès transparents.
Enseignement économique. La réduction durable de la segmentation du marché des changes exige une stratégie graduelle et crédible, associant discipline macroéconomique, développement de l’offre productive, diversification des exportations, amélioration des circuits formels de mobilisation des devises et réforme progressive des mécanismes d’accès au marché officiel. L’objectif n’est pas seulement de réduire l’écart entre les deux taux de change, mais de restaurer un système de prix plus cohérent, d’améliorer l’allocation des ressources et de soutenir la transformation structurelle de l’économie algérienne.
1.7. Premier bilan : une croissance positive qui ne consolide pas suffisamment les équilibres
Le panorama macroéconomique à fin 2026 fait ressortir cinq enseignements majeurs :
- Premièrement, l’économie algérienne maintient une croissance positive, soutenue principalement par la demande intérieure et les activités hors hydrocarbures, sans que cette dynamique se traduise nécessairement par une transformation équivalente de sa structure productive.
- Deuxièmement, cette croissance ne s’accompagne pas d’une consolidation suffisante des finances publiques. Les déficits demeurent élevés et continuent de générer d’importants besoins de financement, malgré leur réduction projetée.
- Troisièmement, la forte détérioration du compte courant en 2025 et l’érosion projetée des réserves internationales révèlent la fragilité de la position extérieure et la capacité encore limitée de l’économie à générer des recettes autonomes en devises.
- Quatrièmement, les modalités de financement de l’État, les contraintes pesant sur le crédit productif et le dualisme du marché des changes soulignent les difficultés de coordination des politiques économiques et les distorsions dans l’allocation des ressources.
- Cinquièmement, la qualité de la croissance doit être appréciée non seulement à travers l’évolution du PIB, mais également au regard des gains de productivité, de la création d’emplois productifs, de la stabilité des prix et de l’amélioration des revenus réels.
Ces constats mettent en évidence les limites d’un modèle de croissance encore largement tributaire des impulsions budgétaires, de la redistribution de la rente énergétique et du soutien de la demande intérieure. Ce modèle a permis de maintenir l’activité économique, de financer des infrastructures et de soutenir les revenus des ménages.
Toutefois, la mobilisation de ressources financières importantes ne garantit pas leur transformation en capacités productives compétitives, en emplois durables et en recettes fiscales et extérieures suffisamment diversifiées. Le principal enjeu réside donc dans la capacité de l’économie algérienne à poursuivre sa croissance tout en réduisant progressivement les déséquilibres qui fragilisent son financement et sa soutenabilité.
Les chapitres suivants de la Partie I approfondissent les caractéristiques du modèle de croissance, ses performances et ses contraintes structurelles. La Partie II examinera ensuite les mécanismes de transmission et d’accumulation des déséquilibres budgétaires, monétaires et extérieurs, ainsi que leurs interactions.
Chapitre 2. Le paradoxe du modèle algérien : une demande soutenue, une transformation productive insuffisante
2.1. L’État, principal moteur d’une croissance largement tirée par la dépense publique
Le modèle de croissance algérien se caractérise par le rôle déterminant de l’État dans la mobilisation, l’allocation et la redistribution des ressources économiques. Les recettes des hydrocarbures alimentent une part importante des ressources budgétaires, tandis que les dépenses publiques soutiennent directement la consommation, l’investissement, les infrastructures, les revenus des ménages et l’activité de nombreux secteurs. L’État intervient ainsi simultanément comme investisseur, employeur, redistributeur de revenus et principal donneur d’ordre d’une partie de l’appareil productif.
Cette présence ne constitue pas en elle-même une faiblesse économique. Une intervention publique efficace peut contribuer à l’accumulation du capital, à la formation de la main-d’œuvre, au développement des infrastructures et à la réduction des inégalités. Son efficacité dépend cependant de la composition des dépenses, de la qualité des investissements, des effets d’entraînement sur l’activité privée et de leur contribution à la croissance potentielle. La question centrale n’est donc pas celle de la taille de l’État, mais celle du rendement économique et social des ressources qu’il mobilise.
La difficulté apparaît lorsque les impulsions budgétaires soutiennent principalement la demande courante sans provoquer une expansion proportionnelle de l’offre productive. Dans une économie dont les capacités de production demeurent limitées dans certains secteurs et dont les approvisionnements dépendent largement des importations, une partie de la dépense supplémentaire se transforme en demande de biens étrangers, en tensions sur les ressources extérieures ou en pressions sur les prix.
Le multiplicateur budgétaire intérieur peut alors être affaibli par les fuites vers les importations et les contraintes de production. Cette configuration crée une dépendance de l’activité à la continuité du soutien budgétaire. Lorsque les recettes publiques ralentissent ou que les contraintes de financement se renforcent, la réduction des dépenses risque d’affecter simultanément la consommation, l’investissement et l’activité des entreprises dépendantes de la commande publique.
Le premier paradoxe du modèle est ainsi celui d’un État qui soutient fortement la croissance sans parvenir à développer suffisamment les mécanismes permettant à celle-ci de devenir progressivement autonome.
2.2. Consommation et investissement : deux moteurs de croissance aux effets économiques inégaux
La demande intérieure constitue l’un des principaux moteurs de l’activité économique algérienne. Elle repose sur la consommation des ménages, la consommation publique et l’investissement. La progression des revenus distribués, des transferts sociaux, des dépenses de fonctionnement et des programmes d’équipement soutient directement ou indirectement les activités commerciales, les services, la construction, les transports, l’agriculture et certaines branches industrielles.
La consommation joue un rôle essentiel dans le maintien de l’activité et du niveau de vie. Toutefois, sa contribution à la croissance durable dépend de la capacité du système productif national à satisfaire la demande supplémentaire. Lorsque celle-ci se porte principalement sur des biens importés ou sur des activités à faible valeur ajoutée, les effets d’entraînement sur la production nationale demeurent limités. Une progression de la consommation financée par des revenus budgétaires ne constitue donc pas nécessairement un moteur autonome de croissance à long terme.
L’investissement présente une dimension différente. À court terme, il soutient la demande de matériaux, d’équipements, de services et de main-d’œuvre. À moyen et long terme, il peut accroître le stock de capital productif, améliorer les infrastructures, diffuser les technologies et relever la productivité.
Cependant, cette double contribution n’est pas automatique. Un investissement important en valeur peut produire des résultats économiques limités lorsque les projets sont mal sélectionnés, les coûts élevés, les délais excessifs, les capacités sous-utilisées ou les complémentarités avec le secteur privé insuffisantes.
L’évaluation de l’investissement doit donc dépasser son volume financier. Elle doit intégrer son rendement économique, son contenu importé, sa contribution à la valeur ajoutée nationale, ses effets sur la productivité et sa capacité à générer des revenus futurs. Une accumulation de capital sans gains correspondants d’efficacité peut maintenir temporairement la croissance tout en augmentant le coût des ressources nécessaires à son financement.
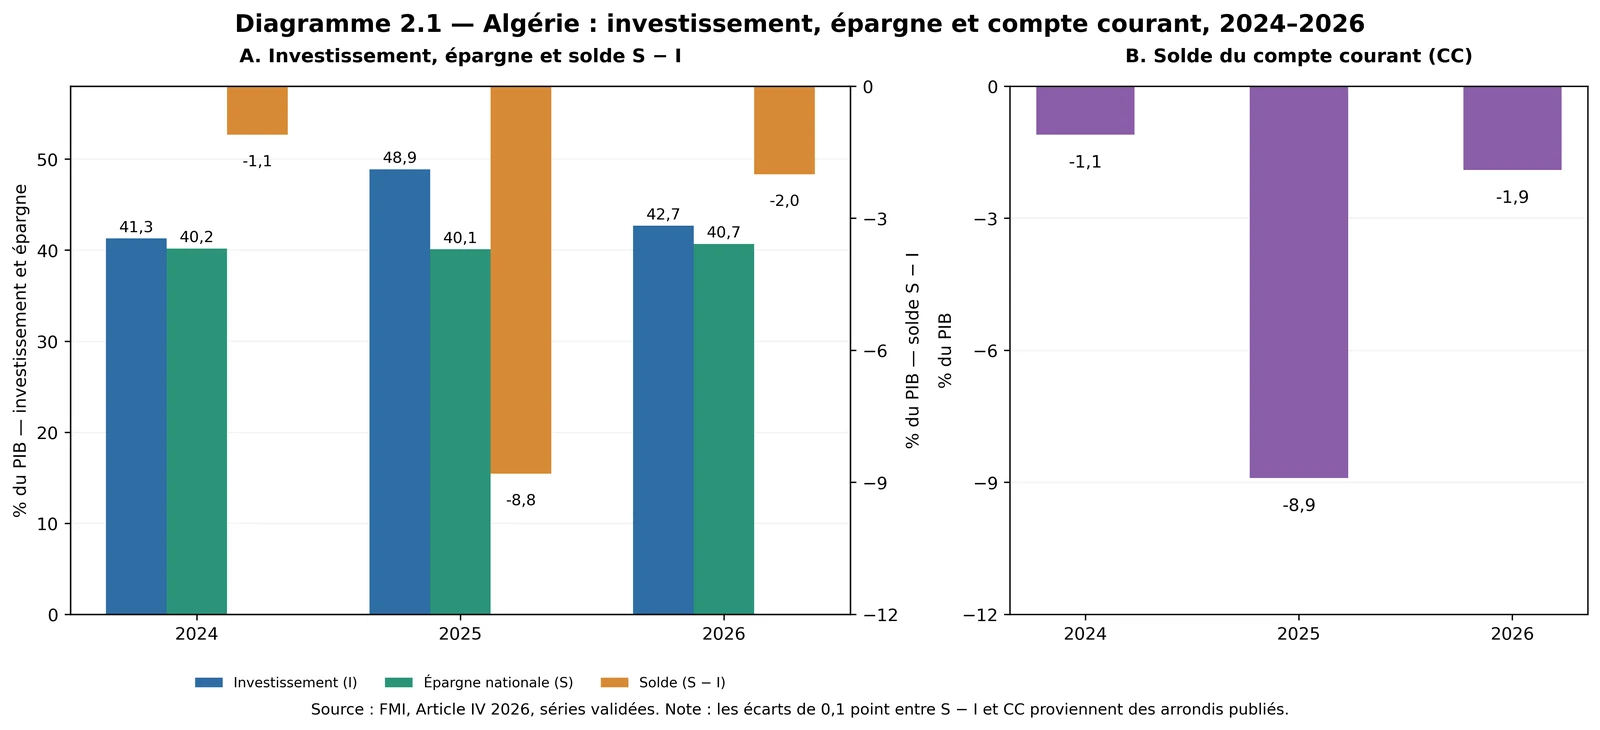
La distinction fondamentale est celle qui sépare une croissance alimentée par l’expansion de la dépense d’une croissance fondée sur l’amélioration durable des capacités productives.
Le deuxième paradoxe réside dans la possibilité de mobiliser des investissements considérables sans obtenir des gains proportionnels de productivité et de croissance potentielle.
2.3. Le financement du modèle : une dépendance persistante aux ressources énergétiques et publiques
Le financement de la croissance algérienne repose sur plusieurs sources : les recettes des hydrocarbures, la fiscalité ordinaire, l’épargne publique et privée, le crédit bancaire et les instruments de financement de l’État. Ces ressources remplissent des fonctions différentes et ne présentent ni la même stabilité ni les mêmes implications macroéconomiques.
Les hydrocarbures occupent une place particulière dans ce système. Ils constituent simultanément une source de recettes budgétaires et le principal moyen de génération de devises. Leur rôle dépasse ainsi leur contribution directe à la valeur ajoutée nationale. Les revenus énergétiques permettent de financer une partie des dépenses publiques et de soutenir les importations nécessaires à la consommation, à l’investissement et au fonctionnement de l’appareil productif. Cette double fonction budgétaire et extérieure explique pourquoi les fluctuations du secteur énergétique peuvent affecter l’ensemble de l’économie, même lorsque la croissance hors hydrocarbures demeure positive.
La fiscalité ordinaire constitue une source de financement potentiellement plus stable, à condition de reposer sur une activité productive suffisamment diversifiée, formalisée et rentable. Son développement dépend de l’élargissement des bases imposables, de la qualité de l’administration fiscale et de la capacité de l’économie à générer des revenus indépendants des transferts issus de la rente énergétique.
Une augmentation des recettes fiscales obtenue principalement par le relèvement des prélèvements ne présente pas les mêmes implications qu’une progression résultant de l’élargissement durable de l’activité productive.
L’épargne et le crédit permettent, pour leur part, de transférer des ressources vers les agents qui investissent. Leur contribution dépend de l’intermédiation financière, de la sélection des projets et de la qualité des risques. Lorsque les déficits publics deviennent persistants, les besoins de financement du Trésor peuvent entrer en concurrence avec ceux des entreprises ou accroître le recours à des mécanismes de financement monétaire. Les conséquences dépendent des instruments utilisés, de la situation de liquidité et de la capacité du système financier à soutenir simultanément l’État et l’investissement productif.
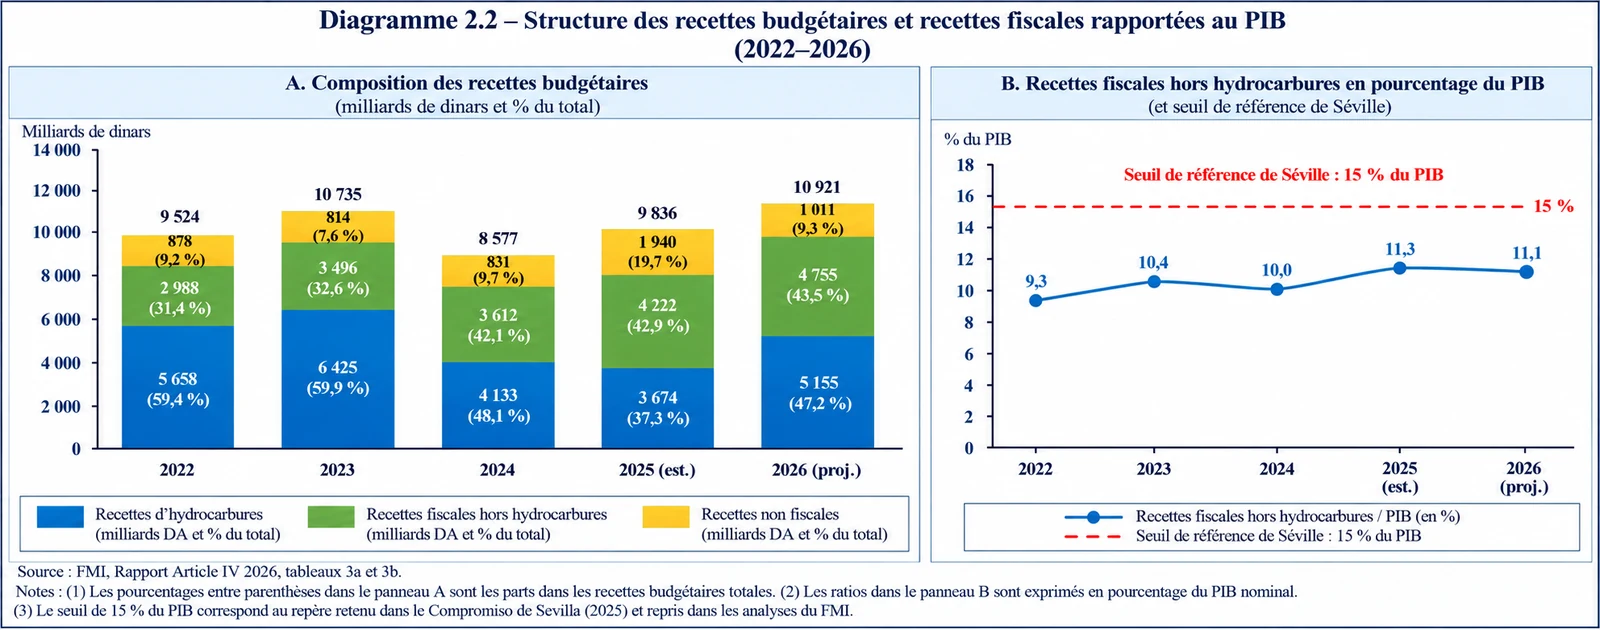
La question fondamentale n’est donc pas seulement celle de la disponibilité immédiate des financements. Elle est celle de leur capacité à générer une production future, des revenus fiscaux et des recettes extérieures permettant de renouveler durablement les ressources mobilisées.
Le troisième paradoxe est celui d’une économie dont l’activité hors hydrocarbures progresse, mais dont les principaux mécanismes de financement demeurent fortement tributaires de la rente énergétique.
2.4. Demande intérieure et offre productive : pourquoi la dépense ne se transforme-t-elle pas entièrement en production nationale ?
L’efficacité d’un modèle de croissance dépend de l’articulation entre l’expansion de la demande et la capacité de réponse de l’offre productive. Une augmentation de la consommation ou de l’investissement stimule la production nationale lorsque les entreprises disposent des capacités, des équipements, des compétences, des intrants et des conditions de compétitivité nécessaires. À défaut, une partie de cette demande se reporte sur les importations ou provoque des tensions sur les prix et les approvisionnements.
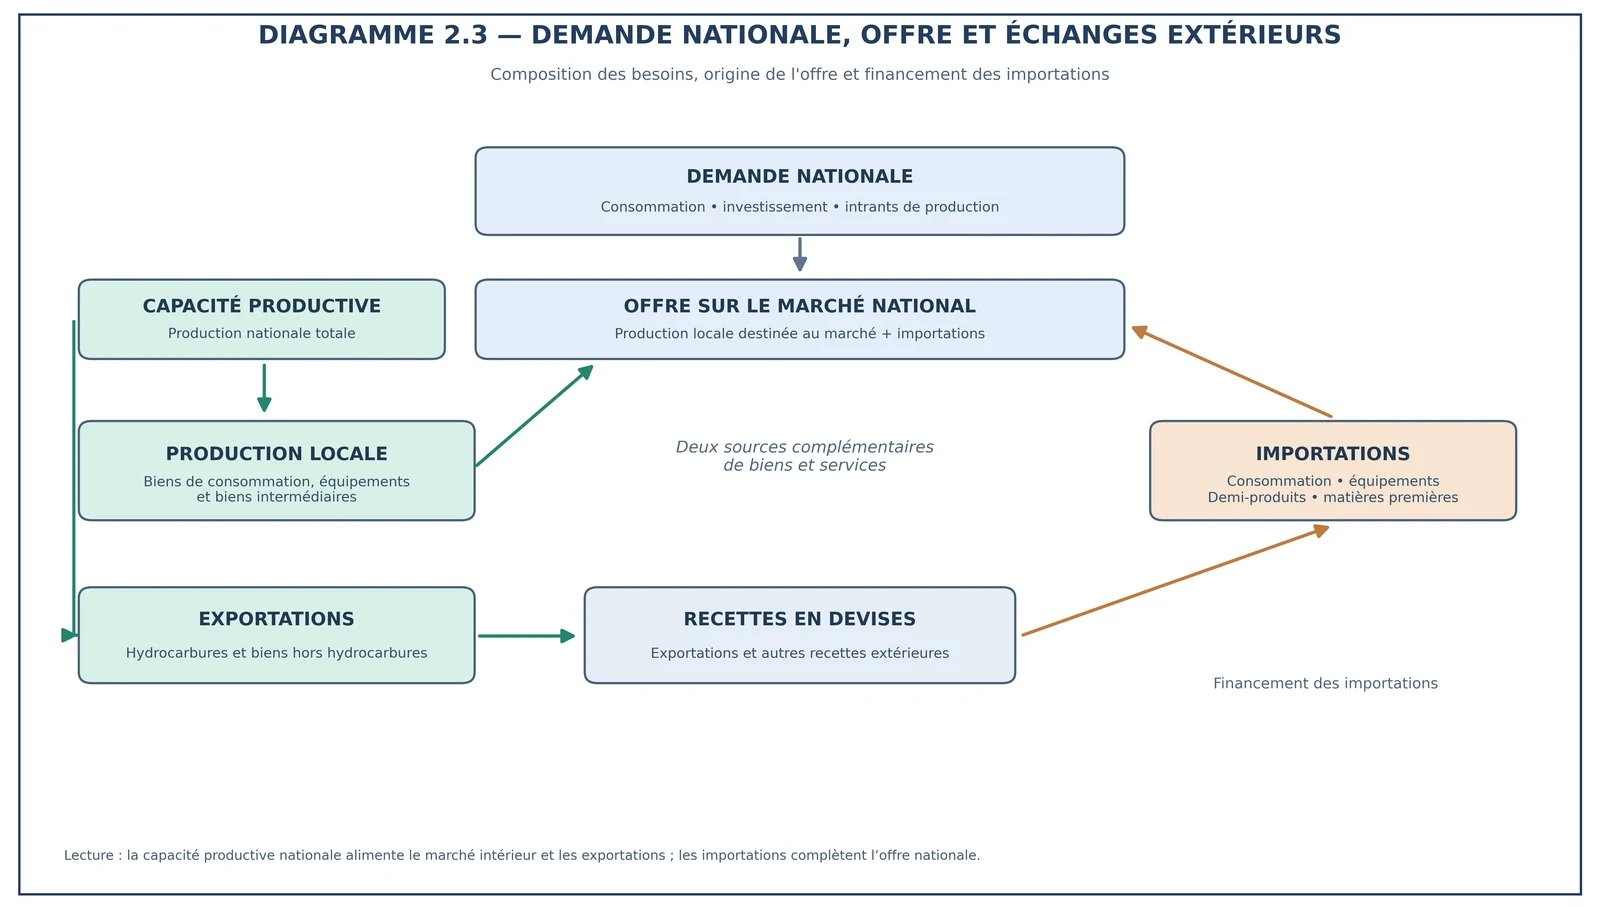
Ce mécanisme est particulièrement important dans une économie où certaines branches productives dépendent d’équipements, de technologies, de composants et de matières premières importés. Une augmentation de l’investissement peut ainsi accroître simultanément la production intérieure et la demande de devises. Son effet net sur la croissance dépend du contenu local des projets, des complémentarités entre secteurs et de la capacité des entreprises nationales à participer aux chaînes de production.
L’existence de capacités de production ne suffit pas non plus à garantir une réponse compétitive. Les coûts, la qualité, les délais, la disponibilité des intrants, les infrastructures logistiques et l’environnement réglementaire déterminent la capacité des entreprises à satisfaire durablement la demande. Lorsque ces conditions ne sont pas réunies, la croissance de la demande peut coexister avec des capacités sous-utilisées, des pénuries ponctuelles et une dépendance persistante aux importations.
La substitution aux importations peut contribuer à renforcer l’offre nationale lorsqu’elle repose sur des activités économiquement viables, capables d’améliorer leur productivité et de réduire leur dépendance nette aux devises. Elle devient toutefois moins efficace lorsqu’elle résulte principalement de restrictions administratives qui renchérissent les intrants, perturbent les chaînes de production ou protègent durablement des activités peu compétitives. Il convient donc de distinguer la substitution productive aux importations de leur simple compression administrative.
Le quatrième paradoxe est celui d’une demande intérieure dynamique qui ne se traduit pas intégralement par une expansion de l’offre nationale. Cette dissociation réduit les effets multiplicateurs de la dépense, accroît les besoins d’importation et limite la capacité du modèle à renforcer ses propres fondements productifs.
2.5. Diversification hors hydrocarbures : davantage de production, mais pas suffisamment de ressources autonomes
L’une des caractéristiques les plus importantes de l’économie algérienne est la dissociation entre la diversification progressive de la valeur ajoutée intérieure et celle des sources de financement budgétaire et extérieur. La progression des activités hors hydrocarbures constitue une évolution positive, mais elle ne signifie pas nécessairement que la dépendance économique à la rente énergétique diminue dans les mêmes proportions.
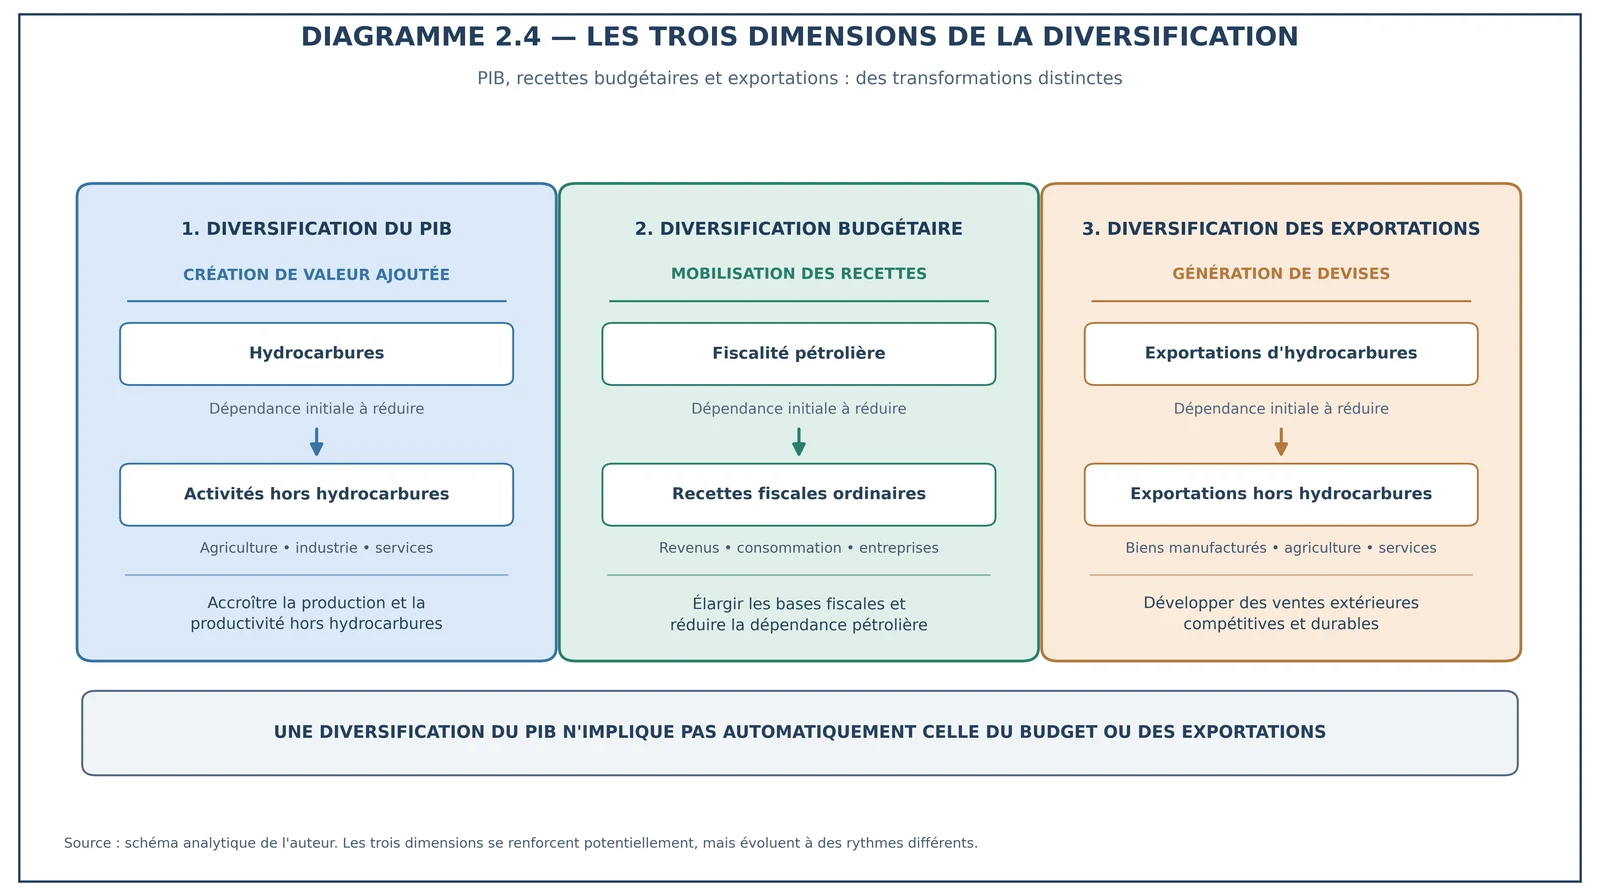
Cette distinction repose sur trois dimensions différentes de la diversification.
- La première concerne la structure de la production nationale et la contribution des secteurs hors hydrocarbures au PIB.
- La deuxième porte sur la diversification des recettes fiscales ordinaires, qui dépend de la capacité des activités économiques à générer des revenus imposables.
- La troisième concerne les exportations et la création de recettes en devises, qui exigent des entreprises compétitives sur les marchés internationaux.
Ces trois dimensions peuvent évoluer à des rythmes très différents. Une économie peut développer les services, la construction, le commerce et certaines activités industrielles tout en maintenant une forte concentration de ses exportations sur les hydrocarbures. De même, une partie de l’activité hors hydrocarbures peut dépendre indirectement des revenus énergétiques lorsqu’elle est alimentée par la commande publique, les transferts budgétaires et les importations financées par les recettes pétrolières et gazières.
Cette dépendance indirecte est essentielle pour apprécier la véritable autonomie du système productif. La progression du PIB hors hydrocarbures doit être rapprochée de la productivité, du contenu national de la valeur ajoutée, des capacités exportatrices, de la contribution fiscale et de la capacité des entreprises à se développer indépendamment d’une expansion continue de la dépense publique.
Le cinquième paradoxe est celui d’une diversification de l’activité qui ne se traduit pas encore par une diversification suffisante des ressources permettant de financer durablement l’économie. La transformation du modèle suppose donc de dépasser la seule progression du PIB hors hydrocarbures pour apprécier l’autonomie économique et financière des nouvelles activités.
2.6. Institutions et allocation des ressources : le chaînon manquant de la transformation productive
Les performances d’un modèle de croissance ne dépendent pas uniquement des ressources financières disponibles ou du volume des investissements réalisés. Elles reposent également sur la qualité des institutions, les incitations économiques, les mécanismes de concurrence, la gouvernance des entreprises et la capacité du système financier à orienter les ressources vers les activités les plus productives.
Une allocation efficace du capital suppose que les projets soient sélectionnés en fonction de leur rentabilité économique et sociale, de leur contribution à la productivité et de leur capacité à créer des revenus futurs. Lorsque les décisions d’investissement sont insuffisamment liées à ces critères, l’accumulation de capital peut produire des rendements décroissants. Les ressources mobilisées augmentent alors plus rapidement que les capacités productives effectivement créées.
L’environnement institutionnel influence également les décisions des entreprises. La prévisibilité des règles, la sécurité juridique, la qualité des procédures administratives, l’accès au financement, la concurrence et la disponibilité des compétences conditionnent les possibilités d’investissement, d’innovation et d’expansion. Des rigidités persistantes peuvent réduire les incitations à améliorer la productivité et limiter l’émergence d’entreprises capables de concurrencer les producteurs étrangers.
Le système bancaire joue un rôle déterminant dans cette transformation. Sa capacité à évaluer les risques, à financer les projets viables et à accompagner les entreprises influence directement l’efficacité de l’investissement. De même, le développement du capital humain, de la recherche, de l’innovation et des compétences technologiques constitue une condition essentielle de l’augmentation de la productivité globale des facteurs. Ces questions seront approfondies dans la Partie III, consacrée aux rigidités structurelles et aux insuffisances sectorielles. À ce stade, l’enjeu consiste à souligner que les ressources budgétaires et financières ne produisent leurs effets durables que lorsqu’elles sont accompagnées d’institutions capables d’en assurer une allocation efficace.
Le sixième paradoxe est celui d’une économie disposant de ressources importantes, mais dont la capacité à transformer ces ressources en gains durables de productivité demeure limitée par les mécanismes d’allocation et les contraintes institutionnelles.
2.7. Synthèse : un modèle qui soutient l’activité sans renforcer suffisamment ses moteurs autonomes
L’analyse du modèle de croissance algérien met en évidence un enchaînement économique caractéristique.
Les recettes des hydrocarbures et les ressources financières mobilisées par l’État permettent de soutenir les dépenses publiques, la consommation et l’investissement.
Ces impulsions alimentent la demande intérieure et contribuent à la progression des activités hors hydrocarbures.
Toutefois, lorsque l’offre productive nationale ne répond pas suffisamment à cette demande, une partie des effets de la dépense se traduit par des importations, des besoins de financement supplémentaires ou des pressions sur les équilibres macroéconomiques.
La question fondamentale est celle du rendement économique des ressources mobilisées. Une croissance durable suppose que les dépenses et les investissements contribuent progressivement à accroître la productivité, la compétitivité, les capacités exportatrices et les recettes fiscales ordinaires. À défaut, la poursuite de l’activité demeure tributaire de la disponibilité des ressources budgétaires, financières et extérieures. Le modèle algérien présente ainsi une contradiction centrale : il parvient à soutenir une croissance positive, mais ne génère pas encore suffisamment de mécanismes autonomes permettant d’en assurer la reproduction durable. Cette contradiction ne remet pas en cause les acquis économiques et sociaux réalisés. Elle souligne la nécessité de distinguer le soutien conjoncturel de l’activité de la transformation structurelle des capacités productives.
Cette analyse permet de comprendre les fondements du concept de « croissance à crédit », qui sera examiné dans le chapitre suivant. Elle prépare également l’étude des interactions entre les déséquilibres budgétaires, monétaires et extérieurs développée dans la Partie II.
Chapitre 3. La croissance à crédit : quand les moteurs de l’activité alimentent les fragilités de demain
3.1. La croissance à crédit : une dynamique économique qui reporte les contraintes sur l’avenir
La notion de « croissance à crédit » désigne une dynamique dans laquelle le maintien de l’activité repose sur une mobilisation continue de ressources budgétaires, financières et extérieures, sans création suffisante de capacités productives, de gains de productivité et de revenus autonomes permettant d’en assurer durablement le financement.
Elle traduit un décalage entre les ressources consommées ou engagées aujourd’hui et les capacités économiques créées pour répondre aux besoins futurs. Cette notion ne doit pas être assimilée au seul recours à l’endettement. Le crédit constitue un instrument normal de financement de l’investissement et peut contribuer à accélérer la croissance potentielle lorsqu’il permet de financer des projets économiquement rentables.
Inversement, une économie peut présenter des caractéristiques de croissance à crédit sans accumulation immédiate d’une dette importante, lorsqu’elle utilise des recettes exceptionnelles, des ressources financières accumulées ou des financements monétaires pour soutenir une demande qui ne génère pas suffisamment de revenus futurs.
L’analyse repose donc sur une distinction fondamentale entre le financement de la croissance et son autofinancement progressif. Une dépense publique ou privée peut accroître immédiatement le PIB, mais sa contribution à la soutenabilité dépend de ses effets ultérieurs sur la productivité, l’emploi productif, les recettes fiscales et les capacités exportatrices. Lorsque ces effets demeurent insuffisants, la poursuite de l’activité nécessite une nouvelle mobilisation de ressources.
La croissance à crédit ne constitue ainsi ni une catégorie comptable officielle ni une conclusion qui pourrait être déduite du seul niveau du déficit budgétaire. Elle représente une hypothèse analytique destinée à examiner les relations entre la croissance, ses moteurs, ses modes de financement et les contraintes qu’elle peut reporter sur les périodes futures.
3.2. Premier mécanisme : le soutien budgétaire entretient la croissance, mais ne crée pas suffisamment de recettes autonomes
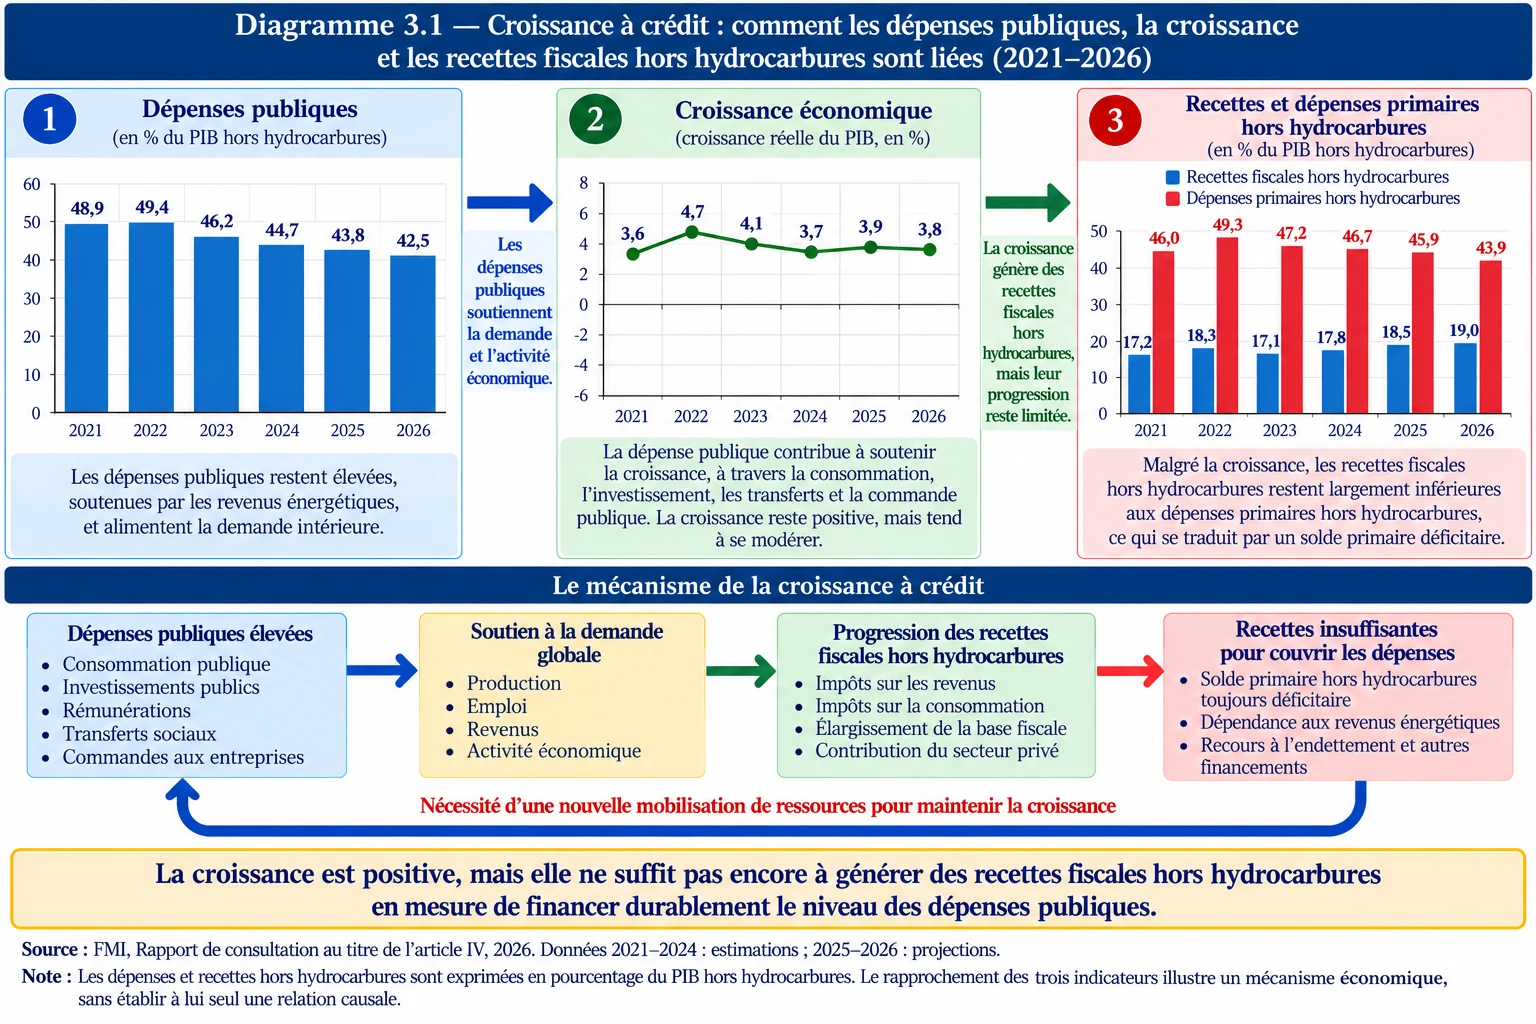
Les dépenses publiques agissent sur l’activité économique par plusieurs canaux : consommation publique, investissements, rémunérations, transferts sociaux et commandes adressées aux entreprises. Elles contribuent directement à la demande globale et soutiennent indirectement la consommation privée, l’emploi et la production. Leur rôle stabilisateur et leur contribution au développement économique peuvent être importants, notamment lorsqu’elles financent des infrastructures et des services publics essentiels.
La fragilité apparaît lorsque le maintien de la croissance exige une impulsion budgétaire récurrente que l’expansion des recettes ordinaires ne permet pas de couvrir. Dans cette configuration, la progression de l’activité ne produit pas nécessairement une augmentation proportionnelle des ressources fiscales durables. Le financement de la dépense dépend alors davantage des revenus énergétiques, de l’endettement intérieur ou d’autres ressources financières.
Ce mécanisme peut engendrer une dépendance cumulative. Les dépenses soutiennent les revenus et la demande ; cette demande stimule l’activité ; mais une partie de l’activité générée demeure directement ou indirectement tributaire de la commande publique et ne contribue pas suffisamment à l’élargissement de la base fiscale autonome. Le maintien du rythme de croissance exige alors la poursuite des impulsions initiales.
Il importe cependant de distinguer le déficit budgétaire de l’orientation effective de la politique budgétaire. Un déficit peut persister même lorsque l’impulsion budgétaire diminue. Pour établir le degré de dépendance de la croissance à la dépense publique, il convient donc d’examiner l’évolution des dépenses réelles, du solde primaire hors hydrocarbures, de la demande privée et des contributions sectorielles à la croissance.
Le risque fondamental réside dans l’installation d’un cercle de dépendance : la dépense publique soutient la croissance, mais la croissance ne génère pas suffisamment de ressources autonomes pour financer durablement cette dépense.
3.3. Deuxième mécanisme : une partie de la demande financée intérieurement se transforme en besoins de devises
L’expansion de la demande intérieure n’entraîne pas automatiquement une progression équivalente de la production nationale. Lorsque les entreprises ne disposent pas des capacités, des intrants ou de la compétitivité nécessaires, une partie de la demande supplémentaire est satisfaite par les importations. Ce phénomène réduit les effets multiplicateurs domestiques des dépenses et augmente les besoins de financement extérieur.
Ce mécanisme présente une particularité importante en Algérie. Les dépenses publiques sont principalement effectuées en dinars, mais leurs effets sur l’investissement, la consommation et les approvisionnements productifs peuvent générer une demande de biens et services importés, dont le règlement nécessite des devises. Il existe ainsi une relation indirecte entre l’expansion de la dépense intérieure et la mobilisation des ressources extérieures.
La contrainte devient plus forte lorsque les recettes d’exportation ne progressent pas au même rythme que les besoins d’importation. Le maintien de la demande peut alors contribuer à détériorer le compte courant ou à réduire les réserves internationales, selon les autres composantes de la balance des paiements et les sources de financement disponibles.
Les restrictions administratives sur les importations peuvent contenir temporairement certaines sorties de devises. Toutefois, lorsqu’elles affectent les biens d’équipement, les composants et les intrants indispensables aux entreprises, elles risquent de réduire la production et l’investissement futurs. La compression des importations peut donc améliorer momentanément certains indicateurs extérieurs sans renforcer les capacités structurelles de génération de devises.
La contradiction est la suivante : une croissance soutenue par des ressources financières intérieures peut accroître les besoins de financement extérieur lorsque l’offre nationale ne parvient pas à répondre suffisamment à la demande.
3.4. Troisième mécanisme : investir davantage sans produire suffisamment de gains de productivité
L’investissement constitue un déterminant essentiel de la croissance potentielle. Il accroît le stock de capital, améliore les infrastructures et permet l’introduction de nouvelles technologies. Toutefois, son efficacité dépend de la qualité des projets, de leur sélection, de leurs coûts, de leurs délais de réalisation et de leur intégration dans le tissu productif. Une économie peut maintenir un taux d’investissement élevé tout en enregistrant des gains limités de productivité. Cette situation peut résulter d’une mauvaise allocation du capital, de capacités sous-utilisées, de projets dont les rendements sont insuffisants ou de complémentarités limitées entre infrastructures publiques et investissements privés. L’accumulation du capital ne se traduit alors pas par une augmentation proportionnelle du potentiel productif.
Cette distinction peut être étudiée à travers le coefficient marginal de capital, ou ICOR, qui rapproche l’effort d’investissement de l’accroissement de la production. Un ICOR élevé peut signaler qu’un volume important d’investissement est nécessaire pour obtenir une unité supplémentaire de croissance. Son interprétation exige néanmoins des précautions, notamment en raison des délais de maturation des projets, des variations conjoncturelles et des difficultés de mesure de l’investissement réel.
L’analyse doit également intégrer la productivité globale des facteurs, qui reflète notamment l’efficacité de la combinaison du capital et du travail. Lorsque la croissance dépend principalement de l’accumulation des facteurs sans amélioration suffisante de leur productivité, son maintien exige une mobilisation toujours importante de ressources.
Le risque est celui d’une dynamique dans laquelle les ressources nécessaires pour maintenir la croissance augmentent sans amélioration équivalente de la capacité productive et des revenus futurs. L’investissement demeure alors un soutien à l’activité, mais son rendement ne permet pas de réduire suffisamment la dépendance aux nouvelles dépenses.
La croissance réelle a fortement baissé en 2020 sous l’effet de la pandémie, puis s’est redressée en 2022. Elle reste positive, autour de 3,7-3,9 % sur la période 2023-2026.
Le taux d’investissement (FBCF) reste élevé, mais il tend à diminuer depuis 2014. Il s’établit à 32,6 % du PIB en 2024 et 31,9 % en 2026 (projection), contre plus de 39 % au début de la décennie 2010.
L’ICOR se dégrade sur la période 2010-2018 avec un pic en 2018, puis s’améliore depuis 2022 sans retrouver son niveau d’avant 2014. La valeur n’est pas calculable en 2020, la croissance réelle étant négative.
Encadré méthodologique :
Définition et interprétation de l’ICOR
- L’ICOR est calculé comme le rapport entre la FBCF totale (en % du PIB) et la croissance réelle du PIB (en %)
- La FBCF totale comprend les investissements publics et privés. Elle est exprimée en pourcentage du PIB
- L’ICOR mesure le volume d’investissement nécessaire pour obtenir une unité de croissance supplémentaire. Un ICOR faible indique une grande efficacité du capital
- L’ICOR n’est pas calculable lorsque la croissance réelle est nulle ou négative (cas de 2020)
3.5. Quatrième mécanisme : le financement des déficits peut réduire l’autonomie de la politique monétaire
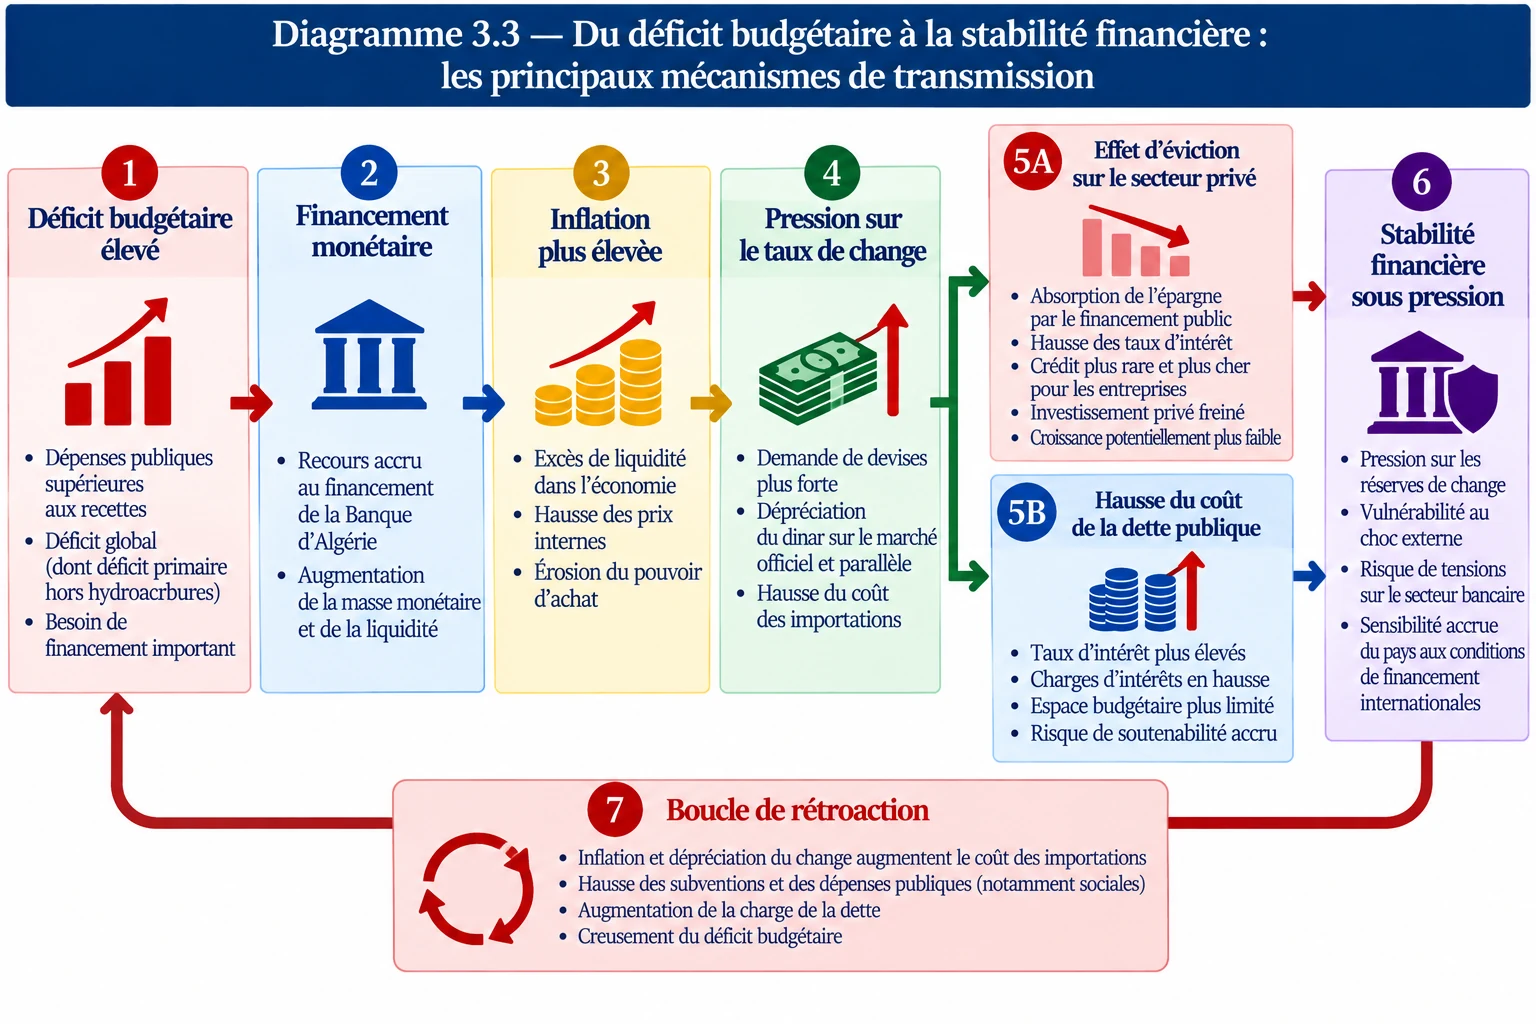
La persistance de déficits publics importants oblige le Trésor à mobiliser des ressources financières supplémentaires. Selon les instruments utilisés, ces besoins peuvent influencer la liquidité bancaire, l’allocation du crédit, les conditions de financement et la conduite de la politique monétaire.
Lorsque les banques consacrent une part croissante de leurs ressources au financement de l’État, leur capacité à financer les entreprises peut être affectée, en fonction de leur liquidité, de leurs fonds propres et de la demande de crédit. Ce phénomène peut conduire à un effet d’éviction financier, sans que celui-ci soit automatique. Ses conséquences doivent être appréciées à partir des conditions effectives du système bancaire.
Le financement monétaire introduit une autre dimension. Une création monétaire destinée à faciliter le financement public peut soutenir la liquidité et l’activité à court terme. Cependant, si elle alimente durablement une demande supérieure aux capacités de production, elle peut contribuer à des tensions inflationnistes, à une modification des comportements de détention de monnaie et à une pression accrue sur les ressources extérieures.
La dominance budgétaire apparaît lorsque les besoins de financement de l’État deviennent une contrainte déterminante pour la conduite de la politique monétaire. La banque centrale peut alors être confrontée à des arbitrages plus difficiles entre financement de l’économie, stabilité des prix et stabilité financière.
Il convient toutefois de distinguer l’existence de financements publics par le système bancaire d’une situation avérée de dominance budgétaire. Celle-ci doit être établie à partir de l’évolution des créances sur l’État, des interventions de la Banque d’Algérie, de la liquidité, des taux d’intérêt et de l’autonomie effective des décisions monétaires.
3.6. Cinquième mécanisme : la rente énergétique soutient le modèle, mais les réserves extérieures en absorbent les tensions
Les hydrocarbures jouent un double rôle dans l’économie algérienne. Ils fournissent des ressources budgétaires et constituent la principale source de recettes d’exportation. Cette particularité permet à la rente énergétique de soutenir simultanément les dépenses publiques, l’activité intérieure et la disponibilité des devises nécessaires aux importations.
Cette fonction stabilisatrice comporte toutefois une vulnérabilité fondamentale : les ressources énergétiques dépendent des prix internationaux, des volumes produits et exportés et de l’évolution de la demande mondiale. Lorsque ces recettes diminuent, les capacités de financement budgétaire et extérieur peuvent être affectées simultanément.
Si la demande intérieure et les importations demeurent élevées malgré le ralentissement des recettes d’exportation, le solde du compte courant peut se détériorer. En l’absence de financements extérieurs compensatoires suffisants, les réserves internationales peuvent alors être mobilisées pour absorber une partie des tensions.
Cette utilisation des réserves constitue un mécanisme normal d’ajustement face aux chocs extérieurs. Elle ne démontre pas, à elle seule, l’insoutenabilité du modèle. Cependant, une diminution prolongée des réserves, combinée à des déficits extérieurs persistants et à une faible diversification des exportations, peut signaler une réduction progressive des marges de sécurité.
Le mécanisme présente une dimension intertemporelle essentielle : les réserves permettent de financer aujourd’hui certains besoins extérieurs, mais leur utilisation réduit les ressources disponibles pour absorber les chocs futurs. La soutenabilité dépend donc de la capacité de l’économie à reconstituer ces réserves et à développer des sources autonomes de devises.
3.7. Sixième mécanisme : les rigidités institutionnelles transforment les difficultés conjoncturelles en dépendances durables
Les mécanismes précédents ne dépendent pas uniquement des décisions budgétaires et financières. Leur intensité est également déterminée par la capacité des institutions et des entreprises à transformer les ressources mobilisées en production compétitive et en gains de productivité.
Lorsque les règles économiques sont peu prévisibles, que la concurrence demeure insuffisante, que l’accès au financement est difficile ou que la gouvernance des entreprises limite l’efficacité des investissements, les incitations à améliorer la productivité peuvent être affaiblies. Les entreprises disposent alors de capacités réduites pour répondre aux nouvelles demandes, développer leurs exportations ou substituer efficacement une production nationale aux importations.
Ces rigidités peuvent conduire les pouvoirs publics à multiplier les interventions compensatoires : transferts supplémentaires, soutiens financiers, programmes d’investissement ou mesures administratives. Ces interventions peuvent répondre à des besoins économiques ou sociaux légitimes, mais leur répétition risque de devenir nécessaire lorsque les contraintes initiales demeurent inchangées.
Un mécanisme de reproduction peut ainsi s’installer. Les insuffisances productives justifient de nouveaux soutiens ; ces soutiens maintiennent l’activité ; mais l’absence de correction des contraintes institutionnelles limite les gains d’efficacité attendus. Le modèle conserve alors sa dépendance aux ressources publiques.
Il importe de distinguer ce mécanisme de la simple existence d’entreprises publiques ou d’une intervention importante de l’État. La question déterminante est celle de la qualité des incitations, de la gouvernance, de la concurrence et de l’allocation des ressources, indépendamment du statut juridique des entreprises.
Le risque est que les politiques de soutien compensent durablement les insuffisances du système productif sans parvenir à en réduire les causes fondamentales. Les déterminants institutionnels et sectoriels de ce phénomène seront examinés dans la Partie III.
3.8. La croissance à crédit : une hypothèse forte, mais qui exige une démonstration empirique
Les six mécanismes précédents constituent une grille d’analyse cohérente du modèle économique algérien. Ils permettent d’expliquer comment une croissance positive peut coexister avec des déficits persistants, des besoins de financement importants, une faible diversification des exportations et une diminution des marges de sécurité extérieures.
Ils ne constituent cependant pas, à eux seuls, une démonstration empirique définitive de la croissance à crédit. Une telle démonstration exige de distinguer les relations de causalité des simples corrélations et de mesurer le poids respectif des différents mécanismes dans l’évolution de l’activité économique.
Plusieurs vérifications sont nécessaires. Il convient notamment d’apprécier la contribution des dépenses publiques et de la demande privée à la croissance, de mesurer l’efficacité de l’investissement et les gains de productivité, d’examiner l’évolution du solde primaire hors hydrocarbures et des recettes fiscales ordinaires, et de rapprocher la croissance de la demande intérieure de celle des importations et des exportations hors hydrocarbures.
Une attention particulière doit être accordée à la cohérence des données. Les comparaisons doivent distinguer les séries en volume et en valeur, les évolutions nominales et réelles, ainsi que les résultats observés et les projections. Les différences de périmètre statistique, de méthodologie et d’hypothèses macroéconomiques peuvent modifier sensiblement l’interprétation des indicateurs.
La thèse de la croissance à crédit doit donc être considérée comme une hypothèse structurante du diagnostic, appuyée par plusieurs signaux de vulnérabilité, mais dont l’ampleur et les mécanismes doivent être évalués à partir d’indicateurs vérifiables. Les parties suivantes permettront d’en approfondir l’analyse à travers l’étude des déséquilibres macroéconomiques, des rigidités structurelles et de la cohérence des politiques économiques.
La question décisive n’est pas seulement de savoir combien l’économie algérienne peut croître aujourd’hui, mais quelle part de cette croissance renforce effectivement sa capacité à financer celle de demain.
Chapitre 4. Algérie : huit défis majeurs pour transformer la croissance en développement durable
4.1. Premier défi : réduire la vulnérabilité budgétaire sans compromettre le développement
La soutenabilité des finances publiques constitue une condition fondamentale de la stabilité macroéconomique et de la capacité de l’État à accompagner le développement économique et social. La persistance de déficits importants, la progression de la dette et l’ampleur des besoins de financement limitent progressivement les marges de manœuvre budgétaires et augmentent la sensibilité de l’économie aux fluctuations des recettes énergétiques.
Le défi ne consiste pas simplement à réduire le déficit annuel. Il s’agit de rétablir une relation durablement soutenable entre les engagements de l’État, ses ressources ordinaires et les capacités de financement de l’économie. Cette exigence suppose d’apprécier la composition des dépenses, leur efficacité économique et sociale, les engagements pluriannuels, les passifs éventuels et les risques associés aux entreprises publiques.
Une consolidation budgétaire mal conçue pourrait pénaliser l’investissement productif, les infrastructures essentielles et le capital humain, affaiblissant ainsi les perspectives de croissance et les recettes futures. À l’inverse, le maintien de déficits structurels importants sans amélioration des ressources autonomes accroît les besoins de financement et réduit la capacité de réaction aux chocs.
L’enjeu central est donc de concilier discipline budgétaire, qualité de la dépense et préservation des investissements nécessaires à la croissance potentielle. La soutenabilité doit être appréciée dans une perspective pluriannuelle, intégrant les risques budgétaires, les conditions de financement et les engagements futurs.
4.2. Deuxième défi : passer d’une croissance fondée sur l’accumulation des ressources à une croissance tirée par la productivité
La progression du PIB réel ne suffit pas à garantir une augmentation durable du potentiel économique. La croissance à long terme dépend de l’accumulation du capital physique et humain, mais également de l’efficacité avec laquelle ces facteurs sont combinés. Lorsque les gains de productivité demeurent insuffisants, le maintien de l’activité exige une mobilisation croissante de ressources.
L’économie algérienne doit donc relever un défi qualitatif : améliorer le rendement de l’investissement et accroître la productivité du travail et du capital. Cette transformation dépend de la sélection des projets, de la qualité des infrastructures, de l’organisation des entreprises, de la formation professionnelle, de l’innovation et de la diffusion des technologies.
La productivité constitue également un déterminant de la compétitivité et des revenus réels. Des gains durables permettent d’améliorer les rémunérations sans augmenter proportionnellement les coûts unitaires de production, de renforcer les capacités exportatrices et d’élargir les bases fiscales.
Le défi fondamental est de faire de la productivité, et non de la seule augmentation des dépenses et des investissements, le principal moteur de la croissance potentielle. Il s’agit de passer progressivement d’une logique de mobilisation des ressources à une logique de création de valeur économique.
4.3. Troisième défi : transformer la diversification productive en autonomie budgétaire et extérieure
La diversification de l’économie ne peut être appréciée exclusivement à partir de la progression du PIB hors hydrocarbures. Une transformation durable suppose que les nouvelles activités contribuent effectivement à l’élargissement des recettes fiscales ordinaires, à la création de devises et à la réduction de la dépendance aux ressources énergétiques.
Trois dimensions doivent être distinguées : la diversification de la production, celle des recettes budgétaires et celle des exportations. Elles ne progressent pas nécessairement au même rythme. Une activité hors hydrocarbures peut contribuer à la croissance intérieure tout en demeurant dépendante des dépenses publiques, des importations ou des revenus indirectement issus de la rente énergétique.
Le défi consiste donc à favoriser l’émergence d’entreprises capables de produire une valeur ajoutée nationale élevée, de satisfaire durablement la demande intérieure et d’accéder aux marchés internationaux. Cette évolution exige des gains de productivité, une amélioration de la qualité des produits, une maîtrise des coûts et une intégration accrue aux chaînes de valeur.
L’objectif économique essentiel est de transformer la diversification de l’activité en diversification des ressources qui financent durablement l’État et les échanges extérieurs. C’est à cette condition que la croissance hors hydrocarbures pourra contribuer pleinement à réduire les vulnérabilités budgétaires et extérieures.
4.4. Quatrième défi : orienter l’épargne et le crédit vers les activités les plus productives
La disponibilité de ressources financières ne garantit pas leur contribution efficace à la croissance. La transformation productive exige un système financier capable de mobiliser l’épargne, d’évaluer les risques, de sélectionner les projets économiquement viables et d’accompagner le développement des entreprises.
L’efficacité de l’intermédiation financière dépend de la gouvernance bancaire, de la qualité de l’information financière, des mécanismes de garantie, des conditions de concurrence et de la capacité des établissements à financer des projets de maturité et de risques différents. Elle suppose également une meilleure articulation entre financement bancaire, financement de marché et ressources propres des entreprises.
La persistance de besoins importants de financement public peut compliquer cette allocation lorsque les ressources du système financier sont mobilisées prioritairement pour couvrir les déficits. L’enjeu est donc de préserver les capacités de financement de l’économie productive tout en assurant une gestion prudente des risques financiers.
Le défi n’est pas seulement de distribuer davantage de crédit, mais d’améliorer le rendement économique des ressources financières mobilisées. Une intermédiation efficace doit contribuer à l’investissement productif, à l’innovation, à la compétitivité et à la création d’emplois durables.
4.5. Cinquième défi : construire un policy mix cohérent pour concilier stabilité et croissance
Les politiques budgétaire, monétaire, de change et commerciale constituent les composantes interdépendantes d’un même cadre macroéconomique. Leur efficacité dépend de la cohérence des objectifs poursuivis, de la coordination des instruments et de la prise en compte de leurs effets réciproques.
Une politique budgétaire fortement expansionniste peut soutenir la demande, mais compliquer la maîtrise de l’inflation et accentuer les besoins de financement et d’importation lorsque l’offre productive demeure contrainte. De même, une politique monétaire mobilisée principalement pour faciliter le financement public peut réduire les marges d’autonomie nécessaires à la stabilité des prix. Les restrictions commerciales et les modalités d’allocation des devises peuvent également produire des effets contradictoires lorsqu’elles pénalisent les approvisionnements des entreprises.
La cohérence des politiques économiques suppose un cadrage macroéconomique intégré reliant les comptes réels, budgétaires, monétaires et extérieurs. Elle exige des hypothèses compatibles concernant la croissance, les prix, le taux de change, les recettes publiques, les besoins de financement et la balance des paiements.
Le défi fondamental consiste à dépasser une gestion fragmentée des instruments pour construire une politique économique d’ensemble, capable de concilier stabilité macroéconomique, financement productif et croissance durable. Cette question sera approfondie dans la Partie IV.
4.6. Sixième défi : lever les obstacles institutionnels à la compétitivité et à l’investissement productif
La qualité des institutions constitue un déterminant essentiel de l’efficacité économique. La sécurité juridique, la prévisibilité des règles, la transparence administrative, la concurrence et la gouvernance des entreprises influencent directement les décisions d’investissement, l’allocation des ressources et les gains de productivité.
Les entreprises ont besoin d’un environnement dans lequel les décisions économiques peuvent être prises sur la base de règles stables, de coûts prévisibles et de perspectives suffisamment lisibles. Des procédures complexes, des incertitudes réglementaires ou des difficultés d’accès aux facteurs de production peuvent accroître les coûts de transaction et limiter les incitations à investir et à innover.
La compétitivité dépend également de la capacité des entreprises à développer des relations de sous-traitance, à améliorer leurs normes de qualité, à intégrer des technologies et à accéder aux marchés régionaux et internationaux. Ces évolutions exigent des institutions capables de faciliter l’activité productive tout en assurant une régulation efficace.
Le défi est de transformer l’environnement institutionnel en facteur de productivité plutôt qu’en source supplémentaire de coûts et d’incertitudes. Les obstacles structurels correspondants feront l’objet d’un examen approfondi dans la Partie III.
4.7. Septième défi : transformer les pressions démographiques, sociales et climatiques en capacités de développement
La dynamique démographique constitue simultanément une source de potentiel économique et un facteur d’augmentation des besoins collectifs. L’arrivée de nouvelles générations sur le marché du travail accroît la demande d’emplois, de formation, de logements, de services de santé et de protection sociale. Elle peut favoriser la croissance lorsque l’économie parvient à mobiliser efficacement les compétences disponibles, mais elle risque d’accentuer les tensions sociales et budgétaires lorsque la création d’emplois productifs demeure insuffisante.
Le développement du capital humain constitue ainsi une priorité économique majeure. La qualité de l’éducation, l’adaptation de la formation aux besoins des entreprises, la participation des femmes au marché du travail et l’insertion professionnelle des jeunes influencent directement la productivité et le potentiel de croissance.
À ces pressions s’ajoutent les contraintes climatiques et hydriques. La rareté de l’eau, les besoins d’adaptation de l’agriculture, les tensions sur les infrastructures et l’évolution des conditions environnementales peuvent accroître les coûts de production et les besoins d’investissement public. Ces contraintes ont également des implications pour la sécurité alimentaire, les finances publiques et l’aménagement du territoire.
Le défi consiste à transformer le potentiel démographique en capital humain productif tout en intégrant les contraintes climatiques et hydriques dans les choix économiques de long terme. La soutenabilité ne peut donc être réduite aux seuls équilibres financiers ; elle dépend aussi de la préservation des ressources naturelles et de la capacité d’inclusion productive de la population.
4.8. Huitième défi : adapter l’économie algérienne à un monde en recomposition géoéconomique et technologique
L’environnement international connaît des transformations profondes qui modifient les conditions de croissance, de financement et de compétitivité. La fragmentation géoéconomique, les tensions commerciales, la recomposition des chaînes de valeur, la transition énergétique et l’accélération des innovations technologiques créent de nouveaux risques, mais également de nouvelles possibilités de développement.
Pour l’Algérie, la transition énergétique mondiale représente un enjeu particulièrement important en raison du rôle des hydrocarbures dans les recettes budgétaires et extérieures. L’évolution de la demande énergétique, les investissements dans les technologies bas carbone et les transformations des marchés internationaux peuvent modifier progressivement les perspectives de revenus et les conditions de spécialisation économique.
La révolution numérique, l’intelligence artificielle, l’automatisation et les nouvelles technologies de production modifient également les déterminants de la compétitivité. Leur diffusion exige des compétences adaptées, des infrastructures numériques, des capacités d’innovation et des entreprises capables d’intégrer les nouvelles technologies. La recomposition des chaînes de valeur peut offrir des possibilités d’intégration productive et de diversification des exportations, sous réserve d’une amélioration de la qualité des infrastructures, des compétences et de l’environnement économique.
Le défi consiste à passer d’une adaptation principalement défensive aux chocs internationaux à une capacité active de positionnement dans les nouvelles dynamiques économiques mondiales. Les transformations de cet environnement seront examinées dans la Partie V.
Conclusion de la Partie I : une croissance qui résiste, mais dont les fondements doivent être transformés
Le diagnostic de l’économie algérienne à fin 2026 met en évidence une contradiction fondamentale : la croissance réelle demeure relativement soutenue, mais elle ne s’accompagne pas d’un renforcement suffisant des équilibres budgétaires et extérieurs, des capacités productives et des ressources autonomes de financement. Cette situation montre que le rythme de progression du PIB, aussi important soit-il, ne constitue pas à lui seul un indicateur de solidité économique.
L’analyse des moteurs et du financement de la croissance révèle le rôle déterminant de l’État, de la demande intérieure, de la rente énergétique et du système bancaire. Elle souligne également que l’efficacité de ces ressources dépend de leur capacité à générer des gains de productivité, des activités compétitives, des recettes fiscales ordinaires et des exportations diversifiées. Lorsque ces résultats demeurent insuffisants, le maintien de l’activité peut nécessiter de nouvelles impulsions budgétaires et financières.
C’est cette dynamique que nous désignons par le concept de « croissance à crédit ». Celui-ci ne renvoie pas exclusivement à l’endettement, mais à une croissance dont les mécanismes de financement et de soutien peuvent progresser plus rapidement que les capacités productives et les revenus autonomes qu’ils permettent de créer. Cette interprétation constitue une hypothèse analytique forte, qui doit être appréciée à partir de données cohérentes et de relations économiques vérifiables.
Les huit défis identifiés dans ce chapitre montrent que les contraintes de l’économie algérienne sont étroitement interdépendantes. La soutenabilité budgétaire dépend de la productivité et de la diversification des bases fiscales ; la stabilité extérieure dépend de la compétitivité et des capacités exportatrices ; l’efficacité de l’investissement dépend de l’allocation financière et de la qualité institutionnelle ; enfin, les perspectives de croissance sont conditionnées par les transformations démographiques, climatiques et internationales.
Le principal enseignement de cette première partie est que le véritable défi économique de l’Algérie n’est pas seulement de maintenir la croissance, mais de construire les conditions de son autonomie productive, financière et extérieure. La question centrale devient alors celle de la capacité du modèle à corriger les déséquilibres qu’il contribue à entretenir. Cette interrogation conduit directement à la Partie II, consacrée à l’analyse approfondie des déséquilibres macroéconomiques, de leurs interactions et de leurs implications pour la soutenabilité de l’économie algérienne.
Partie II. Les déséquilibres macroéconomiques : comment les fragilités se transmettent et s’accumulent
Cette deuxième partie analyse les déséquilibres macroéconomiques de l’économie algérienne et les mécanismes par lesquels ils se transmettent entre l’activité réelle, les finances publiques, la monnaie et le secteur extérieur. Elle examine les besoins de financement, les contraintes pesant sur la production et les risques d’accumulation des vulnérabilités. Son objectif est de comprendre comment une croissance positive peut coexister avec une réduction progressive des marges de soutenabilité.
Introduction. Des déséquilibres persistants à une question centrale : sont-ils financés ?
Le diagnostic présenté dans la Partie I a permis d’identifier les principaux moteurs de la croissance algérienne et les limites de leur contribution à la transformation productive. Il a également mis en évidence une contradiction fondamentale : une croissance réelle relativement soutenue coexiste avec des déficits budgétaires et extérieurs persistants, des besoins de financement élevés et une réduction des marges de sécurité financière. La présente partie approfondit cette contradiction en examinant les déséquilibres effectivement observés, leurs modalités de financement et les mécanismes par lesquels ils se transmettent à l’ensemble de l’économie.
L’analyse repose sur une distinction fondamentale entre les déséquilibres économiques et les identités comptables. Les comptes macroéconomiques sont équilibrés par construction, mais cet équilibre comptable peut masquer des ajustements coûteux : accumulation de dette, utilisation des réserves internationales, création de liquidité, tensions sur les prix, restrictions quantitatives ou compression de certaines dépenses.
L’enjeu n’est donc pas de constater que les ressources et les emplois s’égalisent, mais de déterminer à quelles conditions cet ajustement s’opère et s’il peut être maintenu durablement.
Pour répondre à cette question, nous retenons une approche intégrée articulant les quatre comptes fondamentaux de l’économie : le compte réel, qui retrace la production, les revenus et les dépenses ; le compte budgétaire, qui décrit les opérations et les besoins de financement de l’État ; le compte monétaire et financier, qui permet d’analyser la liquidité, le crédit et les contreparties de la création monétaire ; et le compte extérieur, qui enregistre les transactions avec le reste du monde et leurs modalités de financement.
Les finances publiques occupent une place particulière dans ce dispositif. Leur influence dépasse le seul périmètre budgétaire : les dépenses et les prélèvements modifient la demande intérieure ; les modalités de financement des déficits affectent les bilans financiers et les conditions monétaires ; enfin, la composition de la demande et la dépendance aux recettes énergétiques influencent les besoins et la disponibilité des devises. Cette centralité justifie un examen spécifique de la contrainte budgétaire, sans présumer que tous les déséquilibres trouvent exclusivement leur origine dans les finances publiques.
L’analyse distinguera systématiquement trois niveaux : les faits mesurables, établis à partir des données macroéconomiques ; les mécanismes de transmission, qui expliquent les relations entre les marchés et les comptes ; et les risques de soutenabilité, qui dépendent de la persistance des déséquilibres, de leurs modalités de financement et de la capacité d’ajustement de l’économie. Cette distinction est essentielle pour éviter de transformer une corrélation statistique en relation causale non démontrée.
La question directrice de cette deuxième partie est donc la suivante : comment une économie peut-elle maintenir une croissance positive tout en accumulant des besoins de financement et des contraintes qui réduisent progressivement ses marges de manœuvre ? La réponse exige de dépasser l’examen isolé des déficits pour apprécier la cohérence d’ensemble des flux réels, budgétaires, monétaires et extérieurs.
Le changement méthodologique est important : nous passons désormais de l’explication du modèle de croissance à l’analyse des déséquilibres, de leurs mécanismes d’ajustement et de leurs implications pour la soutenabilité.
Chapitre 5. Marché des biens et services : une demande dynamique face aux contraintes de l’offre
5.1. Le cadre macroéconomique : comment s’ajustent les ressources et les emplois ?
L’analyse du marché des biens et services repose sur l’identité fondamentale des comptes nationaux : PIB + importations = consommation finale + formation brute de capital + exportations, en tenant compte des conventions statistiques applicables. Cette identité exprime l’égalité comptable entre les ressources disponibles et leurs emplois. Elle ne signifie pas pour autant que l’économie fonctionne sans tensions ni contraintes.
L’équilibre comptable peut être obtenu dans des conditions économiques très différentes. Une augmentation de la demande peut entraîner une progression de la production nationale, une hausse des importations, une augmentation des prix ou des ajustements quantitatifs lorsque les approvisionnements sont contraints. L’enjeu consiste donc à identifier les modalités concrètes de cet ajustement.
Dans le cas algérien, l’analyse doit distinguer les évolutions en volume et en valeur, les contributions respectives de la consommation, de l’investissement et des exportations nettes, ainsi que les différences entre croissance globale et croissance hors hydrocarbures. Cette distinction permet d’apprécier dans quelle mesure la progression de la demande se transforme effectivement en valeur ajoutée nationale.
5.2. La demande intérieure : composition, évolution et contribution à la croissance
La demande intérieure regroupe la consommation finale des ménages, celle des administrations publiques et l’investissement. Son évolution détermine une part importante des fluctuations de l’activité, mais ses effets sur la production dépendent de sa composition et de la capacité des entreprises nationales à y répondre.
L’analyse quantitative doit permettre d’identifier les composantes qui expliquent la progression du PIB réel. Une augmentation de la consommation des ménages peut traduire une amélioration des revenus, tandis qu’une accélération de l’investissement peut annoncer une augmentation future des capacités productives. Toutefois, les effets économiques de ces évolutions diffèrent selon leur contenu importé, leur financement et leur rendement.
Il convient également de distinguer la contribution des dépenses publiques à la demande globale de leur contribution nette à la croissance. Les transferts sociaux, par exemple, soutiennent la consommation des bénéficiaires, mais ne constituent pas directement une composante supplémentaire du PIB par la dépense. Leur effet dépend des comportements de consommation, d’épargne et d’importation des ménages.
La mesure de ces contributions est essentielle pour apprécier la qualité de la croissance. Une expansion tirée par une demande intérieure dynamique ne présente pas les mêmes implications selon qu’elle s’accompagne d’une amélioration de l’offre productive ou d’une augmentation des besoins d’importation.
5.3. L’offre nationale : croissance sectorielle et capacités de réponse
La capacité de l’offre nationale à satisfaire la demande dépend de l’évolution de la production sectorielle, de l’utilisation des capacités existantes et de la productivité. Le diagnostic doit donc rapprocher la croissance de la demande de celle des principales branches productives : agriculture, industrie, construction et services, en distinguant les activités liées aux hydrocarbures.
La progression d’un secteur ne constitue pas nécessairement une preuve d’amélioration de sa compétitivité. Une activité peut enregistrer une croissance rapide grâce à une demande intérieure soutenue, tout en demeurant confrontée à des coûts élevés, à une dépendance aux intrants importés ou à des difficultés d’accès aux marchés extérieurs.
L’analyse doit notamment apprécier la contribution des activités directement productrices de biens échangeables, dont la compétitivité influence la capacité de substitution aux importations et le développement des exportations. Les services et les activités non échangeables contribuent également à la valeur ajoutée et à l’emploi, mais leur expansion ne produit pas automatiquement des recettes en devises.
Les écarts entre la croissance des différentes branches peuvent ainsi révéler des tensions dans la structure productive. Leur interprétation exige toutefois de distinguer les contraintes temporaires d’approvisionnement des limites durables de productivité et de capacité.
5.4. Importations et contenu extérieur de la demande : mesurer les fuites de croissance
L’interprétation du contenu importé de la demande suppose de distinguer les biens de consommation finale des biens intermédiaires et des biens d’équipement. Une hausse des importations d’équipements peut accompagner une augmentation future des capacités de production ; à l’inverse, une progression durable des achats extérieurs de biens de consommation peut signaler une réponse insuffisante de l’offre nationale. Le diagnostic doit donc confronter la composition des importations à celle de la demande et de l’investissement, et non assimiler toute importation à une perte de croissance.
Les importations remplissent deux fonctions distinctes : satisfaire une partie de la demande finale et fournir les équipements, matières premières et biens intermédiaires nécessaires à la production. Leur évolution doit donc être examinée selon leur composition économique, et non uniquement à partir de leur montant global.
Une augmentation des importations peut traduire une insuffisance de l’offre nationale, mais également accompagner un investissement productif ou une expansion industrielle. Inversement, une diminution des importations peut résulter d’une amélioration de la compétitivité nationale ou de restrictions qui réduisent les approvisionnements et l’activité. Le même mouvement statistique peut ainsi correspondre à des situations économiques très différentes. L’analyse doit distinguer les importations de consommation, les biens intermédiaires et les biens d’équipement. Elle doit également apprécier, dans la mesure où les données le permettent, le contenu importé de l’investissement et de la production nationale.
Le point essentiel est de mesurer les effets nets sur la valeur ajoutée et les ressources extérieures. Une substitution économiquement efficace suppose que la production nationale créée compense les coûts supplémentaires et les intrants importés nécessaires à sa réalisation.
5.5. Prix et inflation : les ajustements visibles et invisibles du marché
Les tensions entre l’offre et la demande peuvent se transmettre aux prix, mais l’inflation dépend également des coûts de production, des prix internationaux, des conditions monétaires et des décisions administratives. Une analyse rigoureuse doit distinguer ces différentes influences.
Les prix réglementés et les subventions peuvent atténuer certaines variations observées des prix à la consommation. De même, des restrictions quantitatives peuvent limiter les transactions sans provoquer immédiatement une hausse proportionnelle des prix enregistrés. L’absence de fortes tensions inflationnistes ne démontre donc pas, à elle seule, l’absence de contraintes sur le marché.
L’évolution de l’indice des prix à la consommation doit être rapprochée de celle des prix alimentaires, des prix des biens importés, des coûts de production et, lorsque les données le permettent, des prix à la production. Les différences entre inflation observée et pressions économiques sous-jacentes doivent être interprétées avec prudence.
5.6. Bilan : une croissance dont la qualité dépend de la réponse de l’offre
L’analyse du marché des biens et services doit permettre de déterminer dans quelle mesure l’expansion de la demande s’accompagne d’une progression effective de la production nationale, d’une amélioration de la productivité et d’une réduction des contraintes d’approvisionnement.
Trois indicateurs sont particulièrement importants : la contribution des différentes composantes de la demande à la croissance, l’évolution sectorielle de la valeur ajoutée et la composition des importations. Leur rapprochement permet de distinguer les effets conjoncturels du soutien à l’activité des transformations plus durables de l’appareil productif.
Le diagnostic du marché réel ne peut cependant être isolé des conditions de financement. La capacité des ménages, des entreprises et de l’État à soutenir leurs dépenses dépend de la disponibilité du crédit, de la liquidité et de l’intermédiation financière. C’est l’objet du chapitre suivant.
Chapitre 6. Marché monétaire : le financement des déficits à l’épreuve de la stabilité financière
6.1. Le cadre monétaire : masse monétaire, liquidité et contreparties
L’analyse du marché monétaire doit distinguer la monnaie détenue par les agents économiques, la liquidité disponible dans le système bancaire et les conditions de financement de l’économie. Ces dimensions sont liées, mais elles ne se confondent pas.
L’évolution de la masse monétaire dépend notamment du crédit à l’économie, des créances nettes sur l’État, des avoirs extérieurs nets et des autres postes des bilans monétaires. L’examen de ces contreparties permet d’identifier les sources comptables de l’expansion ou de la contraction monétaire.
La liquidité bancaire dépend, pour sa part, des opérations de la Banque d’Algérie, des transactions avec le Trésor, des mouvements de monnaie fiduciaire et des flux extérieurs. Une expansion de la masse monétaire ne signifie pas nécessairement une augmentation équivalente des réserves disponibles des banques.
L’analyse doit également intégrer la demande de monnaie, qui dépend des revenus, des prix, des taux d’intérêt, des moyens de paiement et des préférences de détention d’actifs. Sans cette dimension, il serait incorrect de déduire mécaniquement l’inflation de la seule progression des agrégats monétaires.
6.2. Financement du Trésor : quels effets sur les bilans bancaires ?
Le financement des déficits publics constitue un canal essentiel de transmission entre les finances publiques et le système monétaire. Ses effets dépendent des instruments utilisés et des agents qui acquièrent les titres ou fournissent les ressources nécessaires.
Le recours à l’épargne non bancaire, au financement bancaire ou aux concours de la banque centrale ne produit pas les mêmes effets sur la monnaie, la liquidité et la structure des bilans financiers. Il convient notamment de distinguer l’acquisition de titres publics par les banques de la création monétaire directement liée aux opérations de la banque centrale.
Les dépenses du Trésor peuvent injecter des dépôts dans le système bancaire, tandis que les prélèvements fiscaux, les émissions de dette et les mouvements des comptes publics modifient leur répartition et leur disponibilité. L’effet monétaire net doit donc être apprécié à partir de l’ensemble des opérations.
La question centrale est de déterminer dans quelle mesure les besoins de financement public modifient les conditions d’accès au crédit et la capacité du système financier à accompagner l’investissement productif.
6.3. Crédit à l’économie : volume, répartition et efficacité
Le crédit bancaire constitue un instrument majeur de financement des entreprises et des ménages. Son efficacité ne dépend toutefois pas uniquement de son volume, mais également de sa répartition sectorielle, de sa maturité, de son coût et de la qualité des projets financés.
L’analyse doit distinguer les crédits aux entreprises publiques et privées, les financements d’exploitation et d’investissement, ainsi que les évolutions des créances improductives lorsque les données sont disponibles. Une progression globale du crédit peut masquer des situations très différentes selon les bénéficiaires et les secteurs.
Une intermédiation insuffisamment efficace peut limiter la capacité des entreprises productives à accéder aux financements nécessaires, même dans un environnement de liquidité bancaire relativement abondante. Il est donc indispensable de rapprocher les évolutions du crédit des performances de l’investissement, de la production et de la productivité.
Le diagnostic doit également examiner les contraintes pesant sur l’offre de crédit : qualité des garanties, information financière, gestion des risques, exigences prudentielles et gouvernance bancaire. Ces facteurs peuvent expliquer pourquoi une augmentation de la liquidité ne se traduit pas automatiquement par une expansion du financement productif.
6.4. Politique monétaire et dominance budgétaire : identifier les contraintes effectives
La politique monétaire vise notamment à préserver la stabilité des prix et à réguler les conditions de liquidité et de financement. Son efficacité dépend des instruments disponibles, de leur transmission au système bancaire et de la crédibilité du cadre institutionnel.
La dominance budgétaire constitue un risque lorsque les besoins de financement de l’État deviennent une contrainte déterminante pour les décisions monétaires. Elle peut limiter les possibilités de resserrement monétaire ou modifier l’allocation des ressources financières.
Toutefois, l’existence de déficits publics importants ou d’un financement bancaire de l’État ne suffit pas à établir une situation de dominance budgétaire. Une telle conclusion exige l’examen des interventions de la Banque d’Algérie, des conditions de refinancement, des taux d’intérêt, de la liquidité bancaire et des mécanismes institutionnels de décision.
Il convient également d’évaluer les délais et les limites de transmission des décisions monétaires aux taux débiteurs, au crédit et à la demande. Une faible transmission peut réduire l’efficacité des instruments conventionnels et accroître l’importance des mesures quantitatives ou réglementaires.
6.5. Informalité financière et circulation fiduciaire : une contrainte sur la transmission monétaire
La détention de monnaie fiduciaire et l’importance des transactions réalisées hors des circuits bancaires influencent la mobilisation de l’épargne et la transmission de la politique monétaire. Une partie des ressources financières peut demeurer difficilement accessible à l’intermédiation bancaire.
Cette situation doit être étudiée à partir de la circulation fiduciaire, de sa part dans les agrégats monétaires, de la bancarisation et de l’évolution des moyens de paiement. Il convient toutefois de ne pas assimiler automatiquement l’ensemble des espèces détenues par le public à des activités informelles.
L’usage important du numéraire peut refléter des préférences de paiement, des contraintes d’accès aux services bancaires ou des comportements de précaution. Ses implications économiques dépendent des raisons de cette détention et de la capacité du système financier à proposer des instruments attractifs et fiables.
Le diagnostic monétaire doit ainsi relier la structure des moyens de paiement, l’intermédiation de l’épargne et l’efficacité de la transmission monétaire, sans confondre circulation fiduciaire et création monétaire.
6.6. Bilan : un financement à apprécier par ses effets sur l’économie productive
Le principal enjeu monétaire et financier réside dans la capacité du système bancaire à concilier financement public, stabilité monétaire et accompagnement de l’investissement productif.
Cette capacité doit être évaluée à partir des bilans monétaires, des conditions de liquidité, de l’allocation du crédit et des instruments de la Banque d’Algérie. Les risques ne peuvent être déduits du seul volume des financements accordés à l’État.
L’analyse monétaire appelle également un examen des relations avec l’extérieur. Les recettes en devises, les opérations de conversion et les mouvements de réserves influencent les contreparties monétaires et les conditions de liquidité. Ces relations conduisent au marché des changes.
Un déficit budgétaire représente un besoin de financement qui doit être couvert par des ressources identifiables. Ses conséquences monétaires dépendent des instruments mobilisés et des agents qui apportent les financements.
Le recours à l’épargne non bancaire, au crédit bancaire, à l’utilisation d’actifs financiers ou à d’autres mécanismes autorisés ne produit pas les mêmes effets sur les bilans et la liquidité.
Lorsque le financement public mobilise une part importante des ressources bancaires disponibles, il peut modifier les conditions d’octroi du crédit au secteur productif. L’existence d’un effet d’éviction dépend toutefois de la situation de liquidité, de la demande privée de crédit et du comportement des banques.
Le risque de dominance budgétaire apparaît lorsque les contraintes de financement du Trésor influencent de manière déterminante les décisions monétaires et limitent la capacité à poursuivre les objectifs de stabilité.
La relation entre déficit et création monétaire doit donc être établie à partir des opérations financières effectives, et non déduite mécaniquement du niveau du solde budgétaire.
Une analyse rigoureuse exige d’identifier, pour chaque mode de financement du déficit, la contrepartie dans les bilans du Trésor, des banques, de la Banque d’Algérie et des agents non bancaires. L’émission de titres souscrits sur une épargne existante, l’accroissement du crédit bancaire au secteur public et la mobilisation d’avoirs détenus auprès du système monétaire n’ont pas les mêmes effets sur la monnaie, les taux d’intérêt et la liquidité. La dominance budgétaire constitue un risque à évaluer, et non un état de fait à présumer : elle dépend de l’ampleur et de la persistance des besoins publics ainsi que de la capacité effective de la politique monétaire à poursuivre son objectif de stabilité.
6.7. Liquidité bancaire et financement de l’investissement productif
Le système bancaire assure une fonction d’intermédiation entre les ressources financières disponibles et les besoins de financement des agents économiques. Lorsque les besoins de financement public augmentent, la répartition des actifs bancaires entre créances sur l’État, crédits aux entreprises et autres emplois peut évoluer. Cette évolution peut affecter la disponibilité et le coût des financements productifs, notamment lorsque les banques disposent de ressources limitées ou sont confrontées à des contraintes prudentielles. Toutefois, une augmentation des créances sur l’État ne réduit pas nécessairement le crédit privé dans les mêmes proportions. Les effets dépendent des conditions de liquidité, des risques relatifs et de la demande solvable de financement. Le mécanisme de fragilité apparaît lorsque les besoins publics, les risques bancaires et les contraintes de financement des entreprises se combinent pour réduire la capacité du système financier à soutenir des investissements économiquement viables.
La profondeur du secteur financier conditionne la transmission de ces effets. Lorsque les marchés de titres sont étroits, que les instruments d’épargne longue sont limités et que la concurrence bancaire reste insuffisante, le financement public et celui des entreprises peuvent dépendre des mêmes canaux d’intermédiation. Le taux directeur ne se transmet alors qu’imparfaitement aux conditions de crédit. Le diagnostic doit porter sur les volumes de crédit, leur répartition sectorielle, les taux effectivement pratiqués, les maturités et les contraintes prudentielles, et non sur la seule évolution des agrégats monétaires.
Chapitre 7. Marché des changes et secteur extérieur : la contrainte des devises se resserre
7.1. Le cadre extérieur : distinguer balance des paiements et marché des changes
La balance des paiements enregistre les transactions économiques et financières entre les résidents et les non-résidents. Elle comprend notamment le compte courant, le compte de capital, le compte financier et les variations des avoirs de réserve, selon les conventions statistiques applicables.
Le marché des changes remplit une fonction différente : il organise la conversion et l’allocation des monnaies nécessaires aux transactions internationales. Les tensions sur ce marché peuvent dépendre de la disponibilité des devises, des conditions d’accès, des anticipations et des modalités de réglementation.
Cette distinction est essentielle pour l’analyse de l’économie algérienne. Un déficit courant ne correspond pas automatiquement à une pénurie immédiate de devises, puisqu’il peut être financé par des entrées de capitaux ou par l’utilisation des réserves. Inversement, des difficultés d’accès aux devises peuvent exister même lorsque certains agrégats extérieurs demeurent relativement favorables.
Le diagnostic doit donc articuler les flux enregistrés dans la balance des paiements, les stocks de réserves internationales et les conditions concrètes d’accès aux devises.
7.2. Exportations et importations : une asymétrie structurelle des recettes et des besoins
La structure du commerce extérieur algérien présente une asymétrie importante entre les sources de recettes en devises et la diversité des besoins d’importation. Les hydrocarbures occupent une place prépondérante dans les exportations, tandis que les importations répondent aux besoins de consommation, d’investissement et de production.
Cette configuration expose les recettes extérieures aux fluctuations des prix énergétiques, des volumes exportés et de la demande internationale. Les besoins d’importation peuvent, en revanche, demeurer relativement rigides à court terme, notamment pour les biens alimentaires, les équipements et certains intrants industriels.
L’analyse doit donc examiner séparément l’évolution des exportations d’hydrocarbures, celle des exportations hors hydrocarbures et la composition des importations. La progression des exportations hors hydrocarbures doit être appréciée à partir de leur valeur, de leur contenu national et de leur diversification géographique et sectorielle.
La capacité de financement extérieur dépend moins de la seule progression du PIB hors hydrocarbures que de l’aptitude de l’économie à générer des recettes en devises indépendantes de la rente énergétique.
7.3. Compte courant et réserves : mesurer l’utilisation des marges de sécurité
Le solde du compte courant résulte des échanges de biens et services, des revenus primaires et des transferts courants avec l’extérieur. Il peut également être interprété à partir de l’identité macroéconomique selon laquelle le solde courant correspond à la différence entre l’épargne nationale et l’investissement national.
Un déficit courant indique que l’économie investit davantage qu’elle n’épargne au niveau national. Il ne permet toutefois pas, à lui seul, de déterminer si ce déséquilibre provient d’une insuffisance de l’épargne publique, de l’épargne privée ou d’un niveau élevé d’investissement.
Le financement du déficit courant dépend des opérations du compte financier et, le cas échéant, de la mobilisation des réserves internationales. La variation des réserves doit être distinguée des effets de valorisation et des autres ajustements susceptibles d’affecter leur stock.
L’appréciation de la soutenabilité extérieure exige plusieurs indicateurs complémentaires : niveau des réserves, couverture des importations, évolution des recettes d’exportation, besoins de financement extérieur et capacité d’absorption des chocs.
7.4. Taux de change officiel et marché parallèle : une segmentation qui modifie les comportements
La coexistence de marchés officiel et parallèle des devises constitue une caractéristique importante du système de change algérien. Elle reflète une segmentation de l’accès aux devises et des différences entre les conditions de transaction sur les deux marchés.
L’écart entre les taux peut être influencé par les restrictions d’accès, les anticipations, les préférences de détention d’actifs, les risques propres aux transactions informelles et les déséquilibres entre offres et demandes sur chaque segment.
Cette prime peut modifier les comportements économiques : arbitrages d’épargne, choix de facturation, incitations à utiliser les circuits informels ou décisions relatives aux transactions extérieures. Son évolution constitue donc un indicateur utile des tensions sur le fonctionnement du marché.
Il serait néanmoins incorrect d’assimiler automatiquement le taux parallèle à un taux de change d’équilibre de l’ensemble de l’économie. Le marché informel ne couvre pas les mêmes opérations que le marché officiel et incorpore des contraintes spécifiques.
L’analyse doit rapprocher les taux observés des fondamentaux macroéconomiques, de la réglementation des changes et des conditions effectives d’accès aux devises.
7.5. Restrictions extérieures et capacités productives : les effets économiques du rationnement
Les restrictions sur les importations et l’accès aux devises peuvent modifier rapidement les volumes de transactions extérieures. Elles ne constituent toutefois pas nécessairement une amélioration structurelle de la position extérieure.
Lorsqu’elles affectent des biens de consommation substituables par une production nationale compétitive, elles peuvent contribuer à réorienter certaines dépenses vers les entreprises locales. En revanche, lorsqu’elles limitent l’acquisition d’équipements, de composants ou d’intrants essentiels, elles peuvent réduire la production et l’investissement.
Une restriction peut également déplacer une partie de la demande vers d’autres circuits sans supprimer le besoin économique correspondant. Son efficacité doit donc être appréciée à partir de ses effets sur la valeur ajoutée nationale, les coûts, les approvisionnements et les économies nettes de devises.
L’analyse du marché des changes doit distinguer la réduction administrative de certaines transactions de l’amélioration durable de la capacité de l’économie à financer ses besoins extérieurs.
7.6. Bilan : la contrainte extérieure dépasse le seul solde commercial
La vulnérabilité extérieure de l’économie algérienne résulte de l’interaction entre la concentration des recettes d’exportation, les besoins d’importation, les conditions d’accès aux devises et les modalités de financement de la balance des paiements.
L’évolution des réserves constitue un indicateur important, mais elle doit être interprétée conjointement avec les flux extérieurs, les effets de valorisation et les besoins futurs.
L’analyse montre également que les contraintes extérieures peuvent influencer directement les capacités productives et les conditions monétaires. Leur appréciation complète exige donc d’examiner les finances publiques, dont la dépendance aux hydrocarbures relie étroitement la situation budgétaire à la disponibilité des devises.
L’accès aux devises influence directement les entreprises qui importent des équipements, des composants, des matières premières ou des services spécialisés.
Lorsque les ressources extérieures deviennent relativement plus rares, des ajustements peuvent intervenir par les prix, les quantités, les délais ou les conditions administratives d’accès.
Les restrictions peuvent contribuer à limiter certaines sorties de devises à court terme, mais elles peuvent également retarder les investissements et réduire la production lorsqu’elles affectent des intrants indispensables.
Le risque est particulièrement important lorsque les entreprises disposent de faibles possibilités de substitution nationale ou de diversification rapide de leurs fournisseurs.
La contrainte extérieure se transforme alors en contrainte productive, susceptible de réduire les revenus futurs et de prolonger la dépendance aux importations.
7.7. Segmentation du marché des changes et incitations économiques
La coexistence de marchés officiel et parallèle du change peut modifier les comportements des agents économiques.
Les écarts de prix et les différences d’accès aux devises peuvent influencer les choix de paiement, les circuits commerciaux et les décisions de détention d’actifs.
Lorsque ces différences sont importantes et persistantes, elles peuvent encourager des comportements de recherche de rente ou des arbitrages qui ne correspondent pas à une allocation productive des ressources.
Il convient néanmoins de ne pas assimiler automatiquement l’écart entre les taux à une mesure du désalignement macroéconomique du taux officiel. Les deux marchés peuvent porter sur des transactions et des contraintes différentes.
Le mécanisme de fragilité réside principalement dans l’incertitude et les distorsions susceptibles d’affecter les décisions des entreprises, la transparence des opérations et la prévisibilité des approvisionnements.
Le dualisme des changes ajoute une dimension financière et comportementale aux déséquilibres. L’écart entre cours officiel et cours parallèle reflète notamment des différences d’accès, de réglementation et de nature des transactions ; il ne saurait être interprété mécaniquement comme la mesure d’une surévaluation du taux officiel. Néanmoins, la segmentation peut peser sur la transparence des prix, l’orientation de l’épargne et les incitations à exporter ou à rapatrier les recettes. Une articulation crédible entre politique monétaire et politique de change suppose des règles prévisibles, un accès plus efficace aux paiements légitimes et une meilleure intermédiation financière, y compris numérique.
Chapitre 8. Finances publiques : le déficit budgétaire au cœur des déséquilibres macroéconomiques
8.1. La contrainte budgétaire : mesurer le déficit et ses besoins de financement
Le déficit budgétaire constitue un flux ; les besoins bruts de financement du Trésor peuvent aussi comprendre les remboursements de principal arrivant à échéance et d’autres opérations de trésorerie. Leur couverture doit être présentée par instrument et par détenteur, en distinguant les ressources bancaires, non bancaires et, le cas échéant, les autres opérations autorisées. Une augmentation de la dette ne correspond donc pas nécessairement au seul déficit de l’exercice, notamment en présence d’ajustements entre flux et stocks.
L’analyse des finances publiques doit distinguer les recettes, les dépenses, le solde budgétaire et les opérations permettant de financer les besoins du Trésor. Le déficit annuel mesure l’écart entre les ressources et les charges retenues dans le périmètre budgétaire considéré, mais ne résume pas l’ensemble des besoins de financement.
Ceux-ci peuvent inclure les amortissements de dette, certaines opérations financières et les variations d’actifs ou de disponibilités du Trésor. Il est donc essentiel de distinguer le déficit budgétaire des besoins bruts de financement et de préciser les conventions statistiques utilisées.
L’analyse doit également distinguer le budget de l’État du périmètre plus large des administrations publiques. Les comparaisons avec les données du FMI exigent une harmonisation des périmètres, des traitements comptables et des périodes.
La mesure des déséquilibres budgétaires doit reposer sur une série pluriannuelle cohérente, permettant d’identifier les évolutions des recettes, des dépenses, des soldes et des modalités de financement.
8.2. Recettes publiques : une base fiscale ordinaire encore insuffisamment autonome
Les recettes publiques algériennes reposent sur la fiscalité ordinaire et les ressources liées aux hydrocarbures, auxquelles peuvent s’ajouter d’autres revenus et recettes non fiscales. Leur composition détermine la sensibilité du budget aux variations de l’activité intérieure et des marchés énergétiques.
L’analyse doit distinguer l’évolution des recettes en valeur nominale de leur progression réelle et de leur poids dans le PIB. Une augmentation des recettes fiscales ordinaires ne signifie pas nécessairement une amélioration de l’effort fiscal si elle résulte principalement de l’inflation ou de la croissance nominale des bases imposables.
La diversification des recettes doit donc être appréciée à partir de leur structure, de leur élasticité à l’activité économique et de leur évolution relativement au PIB hors hydrocarbures.
Une attention particulière doit être accordée à la concentration des ressources budgétaires, aux exonérations, à l’informalité et aux capacités de mobilisation fiscale. L’enjeu est de mesurer dans quelle proportion les recettes ordinaires peuvent couvrir les dépenses récurrentes de l’État.
8.3. Dépenses publiques : composition, rigidité et capacité d’ajustement
La structure des dépenses constitue un déterminant majeur de la flexibilité budgétaire. Les rémunérations, les transferts, les subventions, les dépenses de fonctionnement et les charges d’intérêt présentent généralement un degré de rigidité plus élevé que certaines dépenses d’équipement.
Cette distinction doit toutefois être nuancée : les investissements peuvent également comporter des engagements pluriannuels difficilement compressibles, tandis que certaines dépenses courantes contribuent directement au capital humain et à la qualité des services publics.
L’analyse doit examiner la progression des grandes catégories de dépenses, leur part dans les dépenses totales et leur évolution relativement aux recettes ordinaires. Elle doit également identifier les engagements qui limitent les possibilités d’ajustement à court terme.
Une consolidation fondée exclusivement sur la compression de l’investissement peut améliorer temporairement le solde budgétaire tout en réduisant le potentiel de croissance. À l’inverse, le maintien de dépenses peu efficientes peut prolonger les déficits sans améliorer les capacités productives.
8.4. Le solde hors hydrocarbures : mesurer la dépendance budgétaire à la rente
Le solde budgétaire hors hydrocarbures constitue un indicateur essentiel de la position budgétaire sous-jacente. Il mesure la différence entre les recettes indépendantes des hydrocarbures et les dépenses publiques, selon le périmètre et les conventions retenus.
Rapporté au PIB hors hydrocarbures, cet indicateur permet d’apprécier la dépendance des engagements publics aux recettes énergétiques. Il est particulièrement pertinent dans une économie où une partie importante des ressources budgétaires demeure sensible aux fluctuations des marchés internationaux.
Le solde primaire hors hydrocarbures présente un intérêt complémentaire puisqu’il exclut les charges d’intérêt et permet de mieux apprécier l’orientation budgétaire indépendamment du coût du service de la dette.
L’analyse doit toutefois éviter de considérer un niveau élevé de déficit hors hydrocarbures comme une preuve automatique d’insoutenabilité immédiate. Son interprétation dépend des perspectives de recettes énergétiques, des actifs publics, des engagements futurs et des besoins de développement.
8.5. Dette publique et financement : une dynamique qui dépasse le ratio dette/PIB
La soutenabilité de la dette dépend de l’évolution du solde primaire, du coût de financement, de la croissance nominale et des ajustements entre flux et stocks. La variation du ratio dette/PIB ne peut donc être interprétée sans examiner ces différents déterminants.
Une dette majoritairement domestique peut réduire certaines expositions aux marchés financiers internationaux, mais elle ne supprime pas les contraintes de financement. Celles-ci peuvent se transmettre au système bancaire, à la liquidité, au crédit et aux conditions monétaires.
L’analyse doit distinguer la dette brute et la dette nette lorsque les données le permettent, préciser les garanties et passifs éventuels, et examiner la structure des créanciers et des échéances.
Il convient également de ne pas confondre le déficit annuel avec la variation du stock de dette. Les opérations financières, les variations de trésorerie et les ajustements comptables peuvent expliquer une partie des différences observées.
8.6. Risques budgétaires et engagements futurs : les contraintes au-delà du budget annuel
Une évaluation complète de la soutenabilité doit intégrer les engagements explicites et implicites susceptibles d’affecter les finances publiques. Ils comprennent notamment les garanties, les risques associés aux entreprises publiques, les retraites, la protection sociale et certains programmes d’investissement.
Les besoins futurs liés à la démographie, à l’emploi, à la santé, aux infrastructures et à l’adaptation climatique peuvent également modifier la trajectoire des dépenses.
Ces éléments ne constituent pas tous des dettes immédiatement exigibles. Ils représentent néanmoins des facteurs de risque qui doivent être appréciés dans une perspective pluriannuelle.
L’objectif analytique est de distinguer les engagements déjà comptabilisés, les passifs éventuels et les besoins futurs de dépenses afin d’éviter les doubles comptes et les estimations excessives.
8.7. Bilan : la contrainte budgétaire au centre des arbitrages macroéconomiques
L’analyse des finances publiques doit permettre de répondre à trois questions : quelle est l’ampleur du déséquilibre budgétaire sous-jacent, comment les besoins de financement sont-ils couverts et quelles conséquences ces modalités de financement peuvent-elles avoir sur les autres comptes macroéconomiques ?
La réponse exige de rapprocher les recettes ordinaires des dépenses récurrentes, d’examiner le solde hors hydrocarbures et d’analyser conjointement la dette, les besoins de financement et les risques budgétaires. Ces éléments préparent l’examen des interactions entre les déséquilibres réels, monétaires, extérieurs et budgétaires, qui constitue l’objet du chapitre suivant.
Chapitre 9. Quand les déséquilibres se renforcent : les mécanismes d’une fragilisation cumulative
9.1. Du budget à la demande intérieure : la transmission réelle des décisions publiques
Les opérations budgétaires influencent directement les revenus et les dépenses des agents économiques. Une augmentation des achats publics ou des investissements agit sur la demande finale, tandis que les transferts et les prélèvements modifient le revenu disponible des ménages et les décisions des entreprises.
L’effet macroéconomique dépend de la composition des dépenses, des capacités productives disponibles et des comportements d’épargne et d’importation. Une impulsion budgétaire peut stimuler la production nationale, mais une partie de ses effets peut se traduire par une augmentation des importations ou des tensions sur les prix lorsque l’offre intérieure ne peut répondre suffisamment à la demande supplémentaire.
La distinction entre dépenses courantes et dépenses d’investissement doit être appréciée à partir de leurs effets économiques. Les premières peuvent soutenir les revenus, la consommation et les services publics, tandis que les secondes contribuent au potentiel productif lorsque les projets sont correctement sélectionnés, exécutés et exploités. Les importations de biens d’équipement et d’intrants peuvent également préparer une augmentation future de la production, contrairement à des dépenses extérieures qui ne créent pas de capacités productives supplémentaires.
L’analyse doit enfin distinguer le déficit budgétaire observé de l’impulsion budgétaire effective. Le premier mesure un solde comptable, tandis que la seconde cherche à apprécier l’effet des décisions budgétaires sur l’activité, indépendamment des variations conjoncturelles. Cette distinction est indispensable pour identifier la contribution propre de la politique budgétaire aux fluctuations économiques.
9.2. Du budget au système financier : la transmission des besoins de financement
Lorsque les dépenses publiques dépassent les recettes, les besoins de financement du Trésor doivent être couverts par des opérations financières. Leurs effets sur l’économie dépendent des instruments utilisés, des détenteurs des créances publiques et des conditions monétaires et financières.
Le financement bancaire peut modifier la composition des actifs des établissements financiers et les conditions d’allocation du crédit. Les interventions de la Banque d’Algérie peuvent influencer la liquidité et les conditions monétaires. Le financement non bancaire mobilise, quant à lui, des ressources financières détenues par d’autres agents économiques.
Ces différents mécanismes ne produisent pas automatiquement les mêmes effets sur la masse monétaire, les taux d’intérêt et l’investissement privé. Leurs conséquences dépendent notamment de la liquidité initiale du système bancaire, de la demande de crédit, des instruments de politique monétaire et des possibilités de mobilisation de l’épargne nationale.
Une contrainte particulière apparaît lorsque les besoins de financement public mobilisent une part croissante des ressources financières disponibles, au détriment potentiel du financement des entreprises et des investissements productifs. Ce mécanisme peut réduire progressivement la capacité du système financier à soutenir la diversification économique.
L’identification de ces effets exige une lecture cohérente des comptes budgétaires, monétaires et financiers, permettant de distinguer les besoins du Trésor, leurs modalités de couverture et leurs conséquences sur le financement de l’économie.
9.3. De la demande intérieure au secteur extérieur : le canal des importations
Une progression de la demande intérieure peut accroître les importations lorsque la production nationale ne répond pas pleinement aux besoins supplémentaires. Ce canal constitue l’un des principaux liens entre le compte réel et le compte extérieur.
Son intensité dépend du contenu importé de la consommation, de l’investissement et de la production. Une augmentation des importations de biens d’équipement peut accompagner la création de capacités productives futures, tandis qu’une progression des importations de biens de consommation répond principalement à des besoins immédiats.
Le problème économique apparaît lorsque l’expansion de la demande ne s’accompagne pas, après les délais normaux de maturation des investissements, d’une progression suffisante de la valeur ajoutée nationale et des capacités productives compétitives. Dans cette situation, l’effet multiplicateur des dépenses sur la production intérieure peut être réduit par les fuites vers les importations et les contraintes d’offre.
La progression du PIB hors hydrocarbures ne garantit pas, à elle seule, une amélioration équivalente de la capacité du pays à générer des devises.
Certaines activités hors hydrocarbures répondent essentiellement à la demande intérieure, tandis que d’autres utilisent des équipements et des intrants importés. La diversification productive doit donc être appréciée simultanément à travers la création de valeur ajoutée nationale, la substitution économiquement efficace à certaines importations et le développement d’exportations compétitives.
L’analyse doit mesurer les effets nets de la demande intérieure sur la balance commerciale et le compte courant, en tenant compte des exportations, des importations et des autres transactions extérieures. Le mécanisme de fragilité apparaît lorsque les besoins en devises associés à l’expansion économique augmentent durablement plus rapidement que les ressources extérieures permettant de les financer.
9.4. Du secteur extérieur à la monnaie : le canal des avoirs extérieurs et de la liquidité
Les transactions extérieures influencent les bilans monétaires, notamment à travers les opérations de conversion de devises et les variations des avoirs extérieurs du système bancaire.
Lorsque les recettes extérieures sont converties en monnaie nationale, elles peuvent contribuer à modifier la liquidité. Inversement, certaines opérations de paiement extérieur peuvent produire des effets de sens opposé. L’ampleur de ces transmissions dépend des circuits institutionnels, des modalités de règlement et des interventions de la Banque d’Algérie.
Il convient de distinguer les variations des avoirs extérieurs liées aux transactions des effets de valorisation et des autres ajustements comptables. L’analyse doit également intégrer les opérations de stérilisation et les autres instruments de politique monétaire susceptibles de modifier les effets des flux extérieurs sur la liquidité bancaire.
Dans une économie fortement dépendante des recettes d’hydrocarbures, les fluctuations des entrées de devises peuvent ainsi influencer simultanément les ressources budgétaires, les disponibilités extérieures et les conditions monétaires. Ces transmissions ne sont toutefois ni immédiates ni mécaniques : elles dépendent des modalités de gestion des recettes, des dépenses publiques et des interventions monétaires.
La compréhension de ces mécanismes exige une analyse conjointe de la balance des paiements, des avoirs extérieurs nets, de la base monétaire et des contreparties de la masse monétaire.
9.5. Du marché des changes à la production : les effets des contraintes d’approvisionnement
Les restrictions d’accès aux devises et les difficultés de paiement extérieur peuvent affecter la disponibilité des équipements, des composants, des matières premières et des services nécessaires aux entreprises.
Ces contraintes peuvent entraîner des retards d’investissement, une hausse des coûts de production, une sous-utilisation des capacités installées et une diminution de l’activité. Elles peuvent également modifier les comportements de stockage, les décisions d’investissement et les choix de localisation des activités productives.
Une boucle de rétroaction peut alors apparaître : les insuffisances de l’offre nationale accroissent la dépendance aux importations, tandis que les tensions sur les devises limitent les possibilités d’approvisionnement et d’investissement nécessaires au renforcement de cette même offre.
Les hydrocarbures occupent une place particulière dans ce mécanisme. Leur contribution simultanée aux recettes d’exportation et aux ressources publiques crée un canal de transmission entre les marchés énergétiques internationaux, les finances publiques et le secteur extérieur. Une diminution des prix ou des volumes exportés peut réduire les entrées de devises et les recettes budgétaires, accroître les besoins de financement et limiter les marges de manœuvre économiques.
L’intensité de ces effets dépend des réserves financières disponibles, de la diversification des recettes, de la structure des importations et de la capacité des politiques économiques à accompagner les ajustements sans compromettre les activités productives essentielles.
Les ajustements extérieurs doivent donc être appréciés non seulement à partir de leurs effets immédiats sur les paiements internationaux, mais également à travers leurs conséquences sur l’investissement, la production et la croissance future.
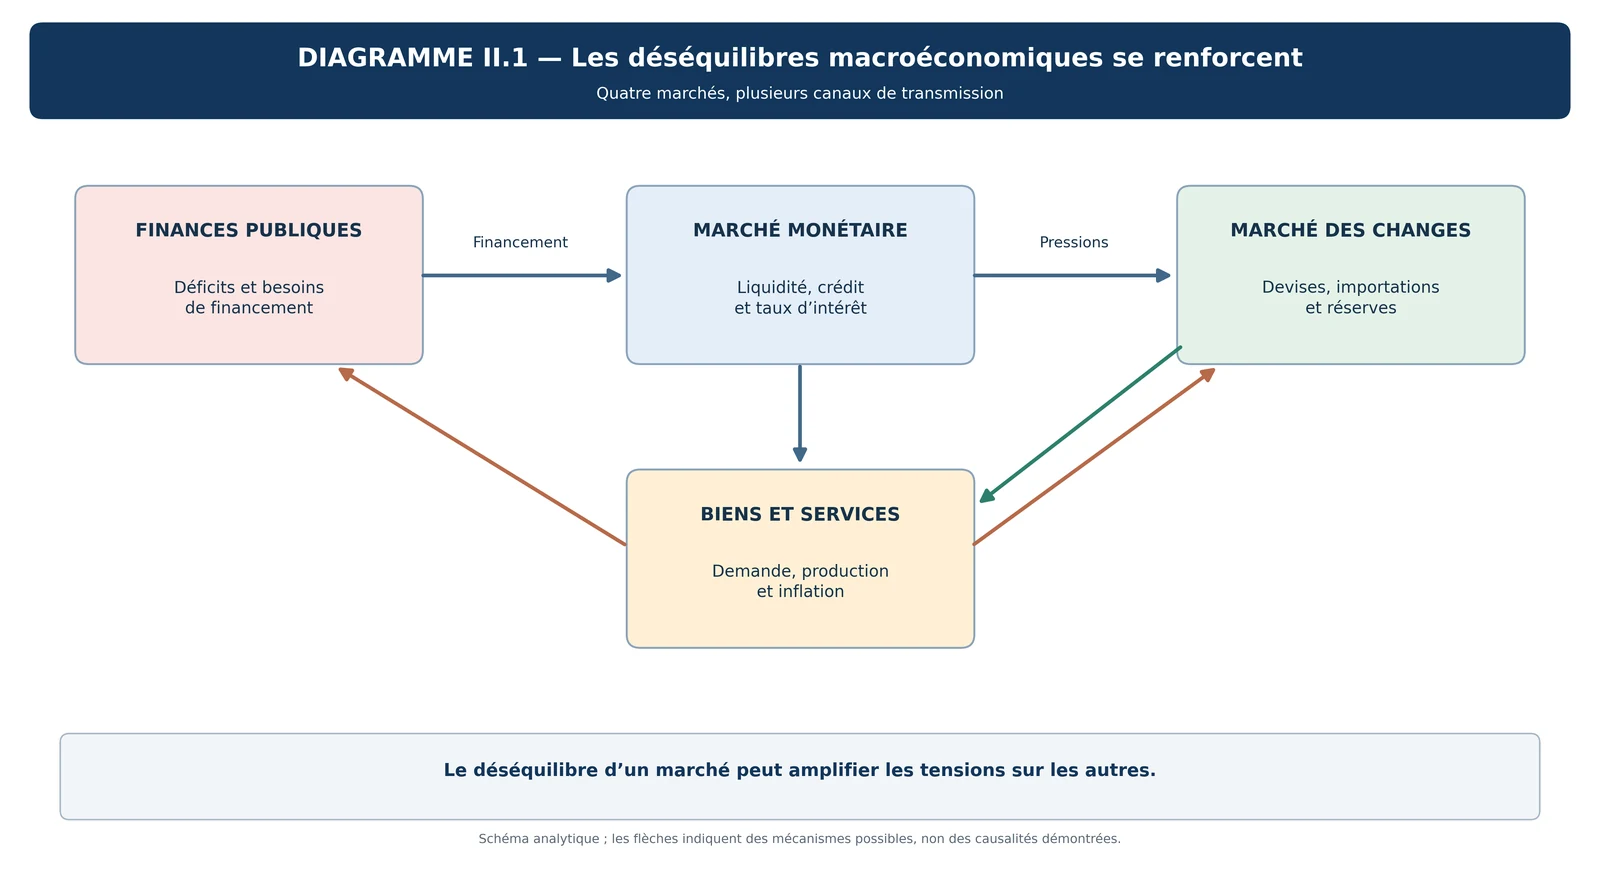
9.6. La cohérence des quatre comptes : une lecture intégrée des déséquilibres
Les comptes réel, budgétaire, monétaire et extérieur sont reliés par des identités comptables et des comportements économiques. Leur cohérence constitue une condition indispensable pour apprécier les besoins de financement, les modalités d’ajustement et la soutenabilité des trajectoires macroéconomiques.
Une impulsion budgétaire peut soutenir l’activité, mais son incidence sur la production nationale, les importations et les prix dépend des capacités de l’offre. Le mode de financement du Trésor modifie les bilans financiers et les conditions de liquidité, tandis que les transactions extérieures influencent les disponibilités en devises et les avoirs extérieurs.
L’identité entre épargne et investissement permet notamment de relier le solde courant aux capacités et besoins de financement des secteurs institutionnels. Sous une présentation simplifiée et cohérente des périmètres, le solde courant correspond à la somme du solde financier du secteur privé et de celui des administrations publiques.
Cette relation ne signifie pas qu’un déficit public entraîne mécaniquement un déficit courant. Le comportement d’épargne et d’investissement du secteur privé peut compenser ou amplifier les effets des finances publiques. Elle permet néanmoins d’identifier les ajustements nécessaires entre les différents secteurs de l’économie.
Les comptes monétaires apportent une dimension complémentaire en retraçant les contreparties de la monnaie et les relations financières entre les agents économiques. La cohérence d’ensemble exige que les opérations budgétaires, les flux financiers et les transactions extérieures soient compatibles avec les hypothèses relatives à la croissance, aux prix, au crédit et au taux de change.
Une programmation macroéconomique intégrée doit donc articuler ces quatre comptes, expliciter les hypothèses retenues et identifier les besoins de financement correspondants. Elle permet de vérifier si les objectifs de croissance, les orientations budgétaires, les conditions monétaires et les perspectives extérieures peuvent être simultanément réalisés.
9.7. Une dynamique cumulative, mais non inévitable
Les mécanismes précédents peuvent se renforcer lorsque plusieurs contraintes apparaissent simultanément. Une augmentation des besoins de financement public peut modifier les conditions monétaires ; une expansion de la demande peut accroître les importations ; des tensions extérieures peuvent limiter les approvisionnements productifs ; et une croissance moins dynamique peut réduire les recettes fiscales. Ces interactions peuvent engendrer des boucles de rétroaction. Une insuffisance des capacités productives accroît les besoins d’importation. Les tensions sur les devises compliquent ensuite l’approvisionnement des entreprises et peuvent réduire la production. Le ralentissement de l’activité affaiblit certaines recettes fiscales, tandis que les besoins de soutien public peuvent augmenter. Les déséquilibres budgétaires, monétaires et extérieurs risquent alors de se renforcer mutuellement.
L’efficacité productive joue un rôle central dans cette dynamique. Une faible progression de la productivité limite la création de valeur ajoutée et les ressources autonomes de financement. Le maintien de la croissance peut alors nécessiter de nouvelles impulsions budgétaires et financières, qui accroissent les besoins de financement et d’importation sans garantir un renforcement proportionnel de l’offre nationale.
La contrainte de financement doit ainsi être appréciée dans trois dimensions complémentaires : la capacité du budget à soutenir l’investissement sans accumulation insoutenable de déficits ; la capacité du système financier à mobiliser l’épargne vers les projets productifs ; et la capacité du secteur extérieur à financer les équipements, les technologies et les services importés nécessaires à leur réalisation.
Ces mécanismes ne constituent cependant pas une trajectoire automatique ou irréversible. Leur intensité dépend des modalités de financement, des capacités productives, des comportements des agents économiques et de la réaction des politiques publiques. L’amélioration du rendement de l’investissement, l’élargissement des bases fiscales, le développement des capacités exportatrices et la mobilisation de financements stables peuvent contribuer à atténuer les risques.
Le diagnostic doit donc identifier les conditions dans lesquelles les déséquilibres se compensent, se transmettent ou s’amplifient. Cette approche permet de dépasser la simple juxtaposition des déficits pour comprendre les mécanismes de fragilisation macroéconomique.
La soutenabilité de l’économie algérienne ne peut être appréciée à partir d’un compte isolé. Elle dépend de la compatibilité des trajectoires budgétaires, monétaires, réelles et extérieures, ainsi que de la capacité du système productif à générer les ressources nécessaires à leur financement. La maîtrise des déséquilibres exige donc une amélioration de l’efficacité productive, une coordination effective des politiques économiques et une programmation macroéconomique et financière intégrée.
Chapitre 10. La soutenabilité à l’épreuve des faits : quels risques pour l’économie algérienne ?
10.1. Le risque budgétaire : une réduction progressive des marges de manœuvre
Le risque budgétaire résulte de la persistance des déficits, de la rigidité des dépenses, de la volatilité des recettes énergétiques et des besoins futurs de financement.
Son appréciation exige une analyse pluriannuelle des soldes, de la dette, des charges d’intérêt et des engagements publics. Elle doit également intégrer la capacité de l’État à mobiliser des ressources ordinaires et à ajuster ses dépenses sans compromettre les fonctions essentielles du budget.
Le risque ne se résume pas à l’apparition éventuelle d’une crise de dette. Il comprend également la réduction progressive des marges permettant de financer l’investissement, les services publics et les réponses aux chocs économiques.
10.2. Le risque monétaire et financier : des arbitrages de plus en plus contraints
Le risque monétaire et financier apparaît lorsque les besoins de financement public, les conditions de liquidité et les exigences de stabilité des prix deviennent difficiles à concilier.
Une mobilisation importante du système bancaire au profit du Trésor peut modifier l’allocation du crédit. Des interventions monétaires destinées à accompagner les besoins de financement peuvent également compliquer la régulation de la liquidité.
L’ampleur de ces risques dépend des instruments utilisés, de la qualité des bilans bancaires, des capacités de supervision et de la transmission de la politique monétaire.
Le diagnostic doit distinguer les risques effectivement observés des vulnérabilités potentielles, afin de ne pas assimiler toute augmentation du financement public à une instabilité monétaire immédiate.
10.3. Le risque extérieur : une capacité d’absorption des chocs à préserver
La vulnérabilité extérieure dépend de la concentration des recettes d’exportation, de la structure des importations, de la disponibilité des financements extérieurs et du niveau des réserves internationales.
Une diminution prolongée des réserves peut réduire les marges d’absorption des chocs, mais son interprétation doit tenir compte de la couverture des importations, des engagements extérieurs et des perspectives de recettes.
Le risque devient plus important lorsque plusieurs facteurs défavorables se combinent : ralentissement des exportations, besoins d’importation élevés, faibles entrées de capitaux et contraintes d’accès aux devises.
10.4. Le risque productif : un ralentissement malgré des ressources importantes
Une économie peut maintenir des dépenses et des investissements élevés tout en enregistrant un ralentissement de sa croissance potentielle lorsque les gains de productivité demeurent insuffisants.
Ce risque se manifeste notamment par une diminution du rendement de l’investissement, des contraintes persistantes sur l’offre, une compétitivité limitée et une faible progression des capacités exportatrices.
L’appréciation exige de rapprocher l’effort d’investissement de l’évolution de la productivité, de l’emploi productif et de la valeur ajoutée. Une simple baisse du rythme de croissance ne suffit pas à identifier une diminution du potentiel économique, qui doit être distinguée des fluctuations conjoncturelles.
10.5. Le risque social et intergénérationnel : les coûts futurs des déséquilibres présents
Les déséquilibres macroéconomiques peuvent avoir des conséquences sociales lorsqu’ils réduisent la capacité de financement des services publics, limitent la création d’emplois productifs ou contribuent à des tensions sur le pouvoir d’achat.
Leur dimension intergénérationnelle est particulièrement importante. L’utilisation de ressources financières présentes peut être économiquement justifiée lorsqu’elle permet de créer des actifs productifs et des capacités futures. Elle devient plus problématique lorsque les engagements augmentent sans amélioration correspondante du potentiel de production.
L’analyse doit également intégrer les besoins démographiques, les dépenses de protection sociale et les investissements nécessaires à l’adaptation climatique, sans assimiler automatiquement ces besoins futurs à des dettes déjà constituées.
10.6. Les risques combinés : pourquoi les vulnérabilités doivent être évaluées conjointement
Les risques macroéconomiques ne s’additionnent pas mécaniquement. Ils peuvent cependant se renforcer lorsqu’un même choc affecte simultanément plusieurs comptes.
Une diminution des recettes d’hydrocarbures peut, par exemple, réduire les ressources budgétaires et les recettes en devises. Les difficultés de financement qui en résultent peuvent modifier les conditions monétaires, tandis que les contraintes extérieures peuvent peser sur les approvisionnements et l’investissement.
De même, un ralentissement de la croissance peut réduire les recettes fiscales, accroître certains besoins sociaux et compliquer la stabilisation du ratio dette/PIB.
L’analyse de soutenabilité doit donc reposer sur des trajectoires conjointes de croissance, de recettes, de dépenses, de dette, de crédit, de compte courant et de réserves internationales.
10.7. Bilan : de l’identification des risques à l’évaluation de la soutenabilité
Le diagnostic des risques met en évidence la nécessité de dépasser les indicateurs isolés. Un ratio de dette relativement contenu ne suffit pas à garantir la soutenabilité si les besoins de financement demeurent élevés.
Un niveau de réserves encore significatif ne supprime pas les risques liés à une détérioration persistante des comptes extérieurs.
L’appréciation doit intégrer les interactions entre les comptes, les conditions de financement et les capacités d’ajustement de l’économie.
Ce chapitre identifie les vulnérabilités et les indicateurs nécessaires à leur suivi. Il ne cherche pas encore à établir des trajectoires prévisionnelles complètes, qui seront développées dans la Partie VI à partir de scénarios macroéconomiques cohérents.
Conclusion de la Partie II : des déséquilibres interdépendants qui réduisent les marges de soutenabilité
L’examen des marchés des biens et services, de la monnaie et des changes, complété par l’analyse des finances publiques, met en évidence la nécessité d’une lecture intégrée des déséquilibres macroéconomiques algériens. Les tensions sur un marché peuvent se transmettre aux autres à travers les revenus, les dépenses, les financements, les importations et les opérations financières.
La contrainte budgétaire occupe une place centrale dans ces interactions, mais elle ne peut être considérée comme l’origine exclusive de tous les déséquilibres. Leur ampleur dépend également de la capacité productive, des comportements du secteur privé, des conditions monétaires, de la structure du commerce extérieur et de la qualité des mécanismes d’ajustement.
L’analyse souligne l’importance de distinguer les déséquilibres comptables apparents des tensions économiques réelles. Les comptes s’équilibrent nécessairement, mais les ajustements peuvent s’effectuer au prix d’une augmentation de la dette, d’une mobilisation des réserves, d’une modification de la liquidité ou de contraintes sur les transactions et les approvisionnements.
Le principal enseignement de cette deuxième partie est que la soutenabilité du modèle algérien dépend de la cohérence entre la croissance de la demande, les capacités de production, la mobilisation des ressources budgétaires et financières et la disponibilité des devises. Aucun de ces éléments ne peut être apprécié indépendamment des autres.
La Partie III examinera les rigidités structurelles, institutionnelles et sectorielles qui limitent la capacité de l’économie à corriger durablement ces déséquilibres. Elle permettra de préciser pourquoi les mécanismes d’ajustement macroéconomique ne suffisent pas, à eux seuls, à assurer une transformation productive durable.
Partie III. Pourquoi l’économie algérienne peine-t-elle à se transformer ?
Productivité, institutions, entreprises, performances sectorielles et contraintes de développement
Cette troisième partie examine les raisons pour lesquelles la croissance et l’accumulation de capital ne se traduisent pas encore par une transformation productive suffisamment profonde. Elle analyse le rôle de la productivité, des institutions, des entreprises, de la diversification sectorielle, du capital humain et des contraintes environnementales, afin de distinguer les causes structurelles des déséquilibres de leurs manifestations macroéconomiques.
Introduction. Au-delà des déséquilibres macroéconomiques : comprendre les obstacles à la transformation productive
Les deux premières parties ont permis d’établir deux constats complémentaires. D’une part, l’économie algérienne conserve une capacité de croissance et de mobilisation des ressources, mais les moteurs de cette croissance ne génèrent pas suffisamment de revenus autonomes et de capacités productives compétitives. D’autre part, les déséquilibres budgétaires, monétaires et extérieurs révèlent des contraintes qui peuvent se renforcer mutuellement et réduire progressivement les marges de manœuvre économiques.
Ces constats appellent une interrogation supplémentaire : pourquoi les ressources naturelles, financières et humaines mobilisées depuis plusieurs décennies n’ont-elles pas permis une transformation plus profonde et plus diversifiée du système productif ? La réponse ne peut être recherchée uniquement dans le niveau de la dépense publique ou dans les fluctuations des marchés énergétiques. Elle exige d’examiner les mécanismes qui déterminent l’efficacité de l’investissement, la qualité des institutions, le comportement des entreprises, l’allocation du capital et la valorisation du travail.
La transformation productive ne se réduit pas à l’augmentation du PIB hors hydrocarbures. Elle implique une évolution de la structure de la production vers des activités plus productives, une amélioration des capacités technologiques, une intégration plus importante des entreprises dans les chaînes de valeur et une progression des recettes fiscales et extérieures indépendantes des hydrocarbures. Elle suppose également une meilleure utilisation des ressources disponibles et une capacité accrue à créer des emplois productifs.
L’analyse distingue trois catégories de contraintes. Les premières sont transversales : productivité, qualité des institutions, gouvernance et allocation des ressources. Les deuxièmes sont sectorielles : performances industrielles, agricoles, énergétiques et des services. Les troisièmes concernent les conditions de développement à long terme : démographie, capital humain, emploi, ressources hydriques et adaptation climatique.
Il convient de distinguer les causes structurelles des symptômes qu’elles produisent. Une faible compétitivité exportatrice peut résulter de coûts élevés, de contraintes technologiques, d’insuffisances logistiques ou d’incitations institutionnelles défavorables. De même, la faiblesse des gains de productivité peut provenir d’une mauvaise allocation du capital, d’une inadéquation des compétences ou de l’organisation des entreprises. L’objectif de cette partie est d’identifier ces mécanismes, plutôt que de reproduire le diagnostic macroéconomique déjà établi.
Sept chapitres structurent cette analyse. Le chapitre 11 examine les déterminants de la productivité et de l’efficacité de l’investissement. Le chapitre 12 analyse les institutions et la gouvernance économique. Le chapitre 13 étudie les entreprises publiques, le secteur privé et les mécanismes d’allocation du capital. Le chapitre 14 évalue les contraintes sectorielles de la diversification. Le chapitre 15 traite du capital humain, de la démographie et de l’emploi. Le chapitre 16 examine les contraintes climatiques, hydriques et énergétiques. Enfin, le chapitre 17 établit une synthèse causale des obstacles structurels à la transformation productive.
Chapitre 11. Investir davantage ne suffit pas : le défi de la productivité et du rendement du capital
11.1. La productivité : le déterminant décisif de la croissance potentielle
La croissance économique peut résulter de l’accumulation de capital, de l’augmentation de l’emploi ou de l’amélioration de l’efficacité avec laquelle ces facteurs sont utilisés. Cette dernière dimension, généralement appréhendée par la productivité du travail et la productivité globale des facteurs, joue un rôle déterminant dans l’évolution du potentiel productif à long terme.
La productivité du travail mesure la production ou la valeur ajoutée rapportée au volume de travail utilisé. Elle dépend notamment des équipements disponibles, des qualifications, de l’organisation des entreprises et des technologies. La productivité globale des facteurs cherche, pour sa part, à mesurer la part de la croissance qui n’est pas expliquée par l’accumulation mesurée du capital et du travail. Son estimation demeure sensible aux méthodes utilisées, à la qualité des données et aux hypothèses relatives à l’utilisation des facteurs.
Pour l’Algérie, la question essentielle n’est pas seulement de déterminer si le PIB réel progresse, mais d’identifier la contribution respective de l’accumulation des facteurs et des gains d’efficacité. Une croissance principalement extensive peut se poursuivre tant que les ressources financières et les capacités d’investissement sont disponibles. Elle devient cependant plus difficile à maintenir lorsque les rendements marginaux diminuent ou que les contraintes de financement s’accentuent.
Une évaluation rigoureuse nécessite de distinguer les activités liées aux hydrocarbures des autres secteurs, car leurs structures de capital, leurs niveaux de productivité et leurs déterminants de croissance diffèrent sensiblement.
11.2. Le rendement du capital : pourquoi l’investissement ne produit-il pas toujours les résultats attendus ?
L’investissement accroît le stock de capital productif lorsqu’il permet de créer ou de moderniser des équipements, des infrastructures et des capacités de production. Toutefois, son rendement dépend de la sélection des projets, de leur réalisation, de leur utilisation et de leur complémentarité avec les autres facteurs de production.
Des projets peuvent être économiquement justifiés au moment de leur lancement, mais produire des résultats inférieurs aux prévisions en raison de retards, de dépassements de coûts, d’une demande insuffisante, de difficultés d’approvisionnement ou de l’absence de compétences adaptées.La distinction entre investissement engagé, investissement effectivement réalisé et capital productif opérationnel est donc fondamentale.
Une dépense d’investissement ne se traduit pas automatiquement par une capacité productive immédiatement disponible. Le coefficient marginal de capital, ou ICOR, peut apporter un éclairage sur la relation entre investissement et croissance. Il doit cependant être interprété avec prudence : il dépend du cycle économique, des délais de maturation des projets, de la structure sectorielle et de la qualité des données. Il ne constitue pas, à lui seul, une mesure suffisante de l’efficacité de l’investissement. L’enjeu analytique est de déterminer dans quelle mesure l’effort d’accumulation se traduit par une augmentation durable de la valeur ajoutée et de la productivité.
11.3. Les complémentarités indispensables : infrastructures, compétences et organisation
Le rendement d’un investissement dépend rarement d’un seul facteur. Une infrastructure de transport peut demeurer sous-utilisée si les entreprises ne disposent pas de capacités logistiques adaptées. Un équipement industriel moderne peut produire en dessous de son potentiel en raison d’un manque de techniciens qualifiés ou de difficultés d’accès aux intrants.
Ces complémentarités expliquent pourquoi une augmentation des dépenses d’investissement ne garantit pas une amélioration proportionnelle de la production. L’efficacité du capital dépend de l’environnement économique dans lequel il est utilisé.
Les infrastructures, les compétences, les technologies, les services aux entreprises et la qualité de la gestion doivent donc être considérés comme des composantes interdépendantes du potentiel productif.
Cette dimension est particulièrement importante pour les investissements publics, dont les effets peuvent être indirects et se manifester sur plusieurs années. Leur évaluation doit intégrer les bénéfices économiques et sociaux, mais également les coûts d’exploitation et d’entretien.
11.4. Productivité et compétitivité : deux dimensions liées, mais distinctes
La productivité influence les coûts unitaires de production et, par conséquent, la compétitivité-prix. Toutefois, la compétitivité dépend également des prix des intrants, des conditions de financement, du taux de change réel, de la fiscalité et des coûts logistiques.
La compétitivité hors prix repose sur d’autres facteurs : qualité, innovation, fiabilité, respect des normes, délais de livraison et capacités commerciales. Une entreprise peut améliorer sa productivité sans devenir immédiatement exportatrice si elle demeure confrontée à des obstacles réglementaires ou logistiques.
Inversement, une entreprise peut maintenir sa présence sur le marché intérieur grâce à une protection administrative ou à des avantages de coûts sans atteindre les performances nécessaires à une concurrence internationale durable.
L’analyse doit donc éviter de confondre augmentation de la production, amélioration de la productivité et progression de la compétitivité. Ces évolutions peuvent se renforcer, mais elles ne sont pas équivalentes.
11.5. Le diagnostic : une transformation productive qui exige des gains d’efficacité mesurables
La faiblesse éventuelle des gains de productivité ne peut être établie uniquement à partir du niveau des dépenses ou du rythme de croissance. Elle doit être appréciée à partir des données sectorielles, des performances des entreprises et des indicateurs d’utilisation des facteurs.
Le point central est néanmoins clair : l’accumulation du capital ne peut constituer indéfiniment le principal moteur de l’expansion économique. La progression durable du revenu réel exige une amélioration de l’efficacité productive, de l’organisation et des capacités technologiques.
Cette exigence conduit à examiner les institutions et les règles économiques qui influencent les décisions d’investissement et les comportements des entreprises.
La croissance économique repose sur l’accumulation du capital, la mobilisation du travail et l’amélioration de leur efficacité productive. Lorsque les investissements augmentent plus rapidement que les gains de productivité, le volume de ressources nécessaire pour obtenir une unité supplémentaire de production peut s’accroître.
Cette évolution ne signifie pas nécessairement que l’investissement devient improductif. Certains projets d’infrastructure, d’éducation ou d’équipement produisent leurs effets sur plusieurs années. Toutefois, une insuffisance persistante de gains d’efficacité peut réduire le rendement économique global de l’accumulation.
Le mécanisme de transmission est important. Une faible efficacité de l’investissement limite l’expansion de la valeur ajoutée potentielle, donc la capacité de création de revenus et, à terme, l’élargissement des bases fiscales. Elle peut également accroître les besoins de financement nécessaires pour maintenir un rythme donné de croissance.
Ainsi, la productivité constitue un lien direct entre les performances du système productif et la soutenabilité macroéconomique. Une économie peut maintenir temporairement sa croissance en augmentant l’effort d’investissement, mais cette stratégie devient plus coûteuse si les rendements marginaux diminuent durablement.
L’enjeu n’est donc pas uniquement le montant des investissements réalisés, mais leur capacité à créer des revenus futurs suffisants pour couvrir les coûts d’exploitation, renouveler le capital et soutenir de nouvelles activités.
Le critère déterminant n’est donc pas le seul volume de formation brute de capital, mais la valeur ajoutée additionnelle obtenue par unité de capital mobilisé. Une lecture économique du coefficient marginal de capital (ICOR), lorsqu’il est calculable sur des séries comparables et suffisamment longues, peut éclairer cette relation, sans se substituer à l’analyse sectorielle des délais de maturation, de l’utilisation des capacités et de la qualité des projets. Une croissance qui requiert une mobilisation toujours plus importante de ressources publiques pour produire un supplément donné de valeur ajoutée réduit progressivement l’espace budgétaire disponible pour les autres priorités.
Chapitre 12. Institutions et gouvernance : les coûts économiques de l’incertitude et des rigidités
12.1. La qualité institutionnelle : un déterminant de l’investissement productif
Les institutions économiques définissent les règles qui encadrent les transactions, la propriété, les contrats, la concurrence et l’action publique. Leur qualité influence les décisions d’investissement, les horizons de planification et les coûts supportés par les entreprises.
La sécurité juridique, la prévisibilité réglementaire et l’efficacité des procédures administratives jouent un rôle particulièrement important dans les projets de long terme, dont les rendements dépendent de décisions irréversibles et de flux de revenus futurs.
Lorsque les règles sont instables ou que leur application demeure incertaine, les investisseurs peuvent raccourcir leurs horizons, privilégier des activités à rotation rapide ou différer des projets nécessitant des engagements importants.
L’analyse doit distinguer les contraintes liées à la conception des règles de celles qui résultent de leur application. Une réglementation économiquement justifiée peut produire des effets défavorables si les délais, les procédures ou les pratiques administratives augmentent excessivement les coûts de transaction.
12.2. Gouvernance publique : de la décision d’investir à l’évaluation des résultats
L’efficacité de l’action publique dépend de la qualité de la programmation, de la sélection des projets, de leur exécution et de l’évaluation des résultats.
Un investissement peut répondre à un besoin réel tout en présentant un rendement insuffisant si son dimensionnement est inadapté, si les coûts ne sont pas maîtrisés ou si les équipements complémentaires ne sont pas disponibles.
La coordination entre administrations, collectivités, entreprises publiques et opérateurs privés constitue donc un déterminant important de l’efficacité économique.
L’analyse de la gouvernance doit également intégrer les mécanismes de transparence, de responsabilité et d’évaluation ex post. L’absence de retour d’expérience réduit la capacité à corriger les erreurs de programmation et à améliorer les décisions futures.
12.3. Réglementation et concurrence : les incitations qui orientent les entreprises
La concurrence exerce une pression sur les coûts, la qualité et l’innovation. Son efficacité dépend toutefois de l’existence de règles transparentes et de conditions d’entrée suffisamment ouvertes.
Les protections temporaires peuvent favoriser l’émergence de certaines activités lorsque des défaillances de marché ou des besoins d’apprentissage le justifient. Elles peuvent cependant devenir contre-productives si leur maintien ne dépend pas de résultats vérifiables.
Le problème économique n’est donc pas l’existence de toute intervention publique, mais la nature des incitations qu’elle crée.
Un dispositif de soutien qui récompense l’accès à des autorisations ou à des avantages administratifs plutôt que les performances productives risque de détourner les ressources des activités les plus efficientes.
L’évaluation doit porter sur la durée des protections, les critères d’accès, les obligations de performance et les conditions de sortie des dispositifs.
12.4. Les coûts de transaction : un frein souvent moins visible que les coûts de production
Les coûts de transaction comprennent les dépenses et les délais nécessaires pour obtenir des autorisations, sécuriser des contrats, accéder aux infrastructures, effectuer des paiements et résoudre des différends.
Ils peuvent être particulièrement élevés pour les petites et moyennes entreprises, dont les ressources administratives et financières sont limitées.
Ces coûts influencent directement la compétitivité, même lorsqu’ils ne figurent pas dans les statistiques habituelles de production. Ils peuvent réduire les marges, allonger les cycles d’exploitation et décourager les investissements.
Une économie peut ainsi disposer de ressources énergétiques ou de coûts salariaux relativement avantageux sans convertir ces atouts en compétitivité lorsque les coûts systémiques demeurent importants.
12.5. Informalité et dualisme économique : des règles différentes pour des activités concurrentes
L’informalité recouvre des situations diverses, allant de petites activités non enregistrées à des transactions volontairement dissimulées. Ses causes peuvent inclure la complexité administrative, les coûts de conformité, les contraintes d’accès au financement et les différences de traitement entre opérateurs.
Le dualisme qui en résulte peut réduire les recettes fiscales, limiter la protection sociale et créer des distorsions de concurrence. Il peut également freiner la croissance des entreprises qui demeurent de petite taille pour éviter certaines obligations.
L’informalité ne doit cependant pas être interprétée exclusivement comme un problème de contrôle. Elle constitue aussi un indicateur des coûts et des avantages relatifs de la formalisation.
La question institutionnelle centrale est de savoir dans quelle mesure les règles économiques encouragent la création de valeur, l’investissement de long terme et l’intégration progressive des activités dans les circuits formels.
12.6. Bilan : les institutions déterminent la qualité des incitations économiques
Les institutions ne constituent pas un facteur extérieur au fonctionnement du système productif. Elles influencent directement la sélection des investissements, les coûts des entreprises, la concurrence et les possibilités d’innovation.
Leur contribution à la transformation productive doit être appréciée à partir de mécanismes observables : délais, sécurité des transactions, conditions d’entrée sur les marchés, efficacité des procédures et résultats des projets.
Ces déterminants institutionnels influencent particulièrement les entreprises publiques et privées, ainsi que les mécanismes d’allocation du capital.
Chapitre 13. Entreprises publiques, secteur privé et financement : pourquoi le capital ne va-t-il pas toujours vers les activités les plus productives ?
13.1. Entreprises publiques : distinguer missions économiques et performances financières
Les entreprises publiques interviennent dans des secteurs présentant des caractéristiques différentes. Certaines exercent des activités commerciales concurrentielles ; d’autres assurent des services publics ou remplissent des missions stratégiques.
Leur performance ne peut donc être appréciée à partir d’un critère unique. Les entreprises commerciales doivent être évaluées notamment selon leur productivité, leur rentabilité, leur capacité d’investissement et leur situation financière. Les opérateurs chargés de missions de service public doivent également être appréciés au regard de la qualité, de l’accessibilité et du coût des services rendus.
Cette distinction ne dispense pas d’une exigence de transparence. Les obligations de service public, les compensations budgétaires, les garanties et les soutiens financiers doivent être clairement identifiés pour permettre une évaluation économique cohérente.
Lorsque des entreprises enregistrent durablement des pertes sans amélioration de leur efficacité, les ressources mobilisées pour leur soutien peuvent réduire les possibilités de financement d’autres activités.
Le diagnostic doit donc porter sur les résultats, les engagements financiers et les mécanismes de gouvernance, plutôt que sur le seul statut public ou privé des entreprises.
13.2. Secteur privé : les obstacles à la croissance des entreprises productives
Le développement du secteur privé dépend non seulement du nombre d’entreprises créées, mais également de leur capacité à augmenter leur taille, leur productivité et leur complexité technologique.
Les contraintes d’accès au foncier, aux financements, aux intrants et aux marchés peuvent freiner cette progression. Les incertitudes réglementaires et les difficultés contractuelles peuvent également réduire les incitations à investir dans des équipements spécialisés ou des activités exportatrices.
Les petites et moyennes entreprises occupent une place importante dans l’emploi et les réseaux de sous-traitance. Toutefois, leur contribution à la transformation productive dépend de leur capacité à se développer au-delà des activités de faible productivité.
L’analyse doit donc examiner les obstacles à la croissance des entreprises existantes, les possibilités d’intégration industrielle et les conditions d’émergence d’entreprises de taille intermédiaire.
13.3. Intermédiation financière : une question de sélection des projets
Le chapitre 6 a examiné le crédit sous l’angle monétaire et financier. La question est ici différente : comment les mécanismes de financement influencent-ils la sélection des entreprises et l’allocation du capital ?
Une intermédiation efficace suppose une information financière fiable, une évaluation des risques, des garanties adaptées et des instruments correspondant à la maturité des investissements.
Lorsque les décisions de financement reposent principalement sur les garanties disponibles ou sur des relations institutionnelles, des projets économiquement prometteurs peuvent rencontrer des difficultés d’accès au crédit.
Inversement, des activités peu productives peuvent continuer à mobiliser des ressources financières lorsqu’elles bénéficient de mécanismes de soutien insuffisamment conditionnés à leurs performances.
La question essentielle n’est donc pas uniquement celle du volume de crédit distribué, mais de sa capacité à financer des projets viables, innovants et créateurs de valeur ajoutée.
13.4. Marchés de capitaux et financement à long terme : une diversification encore nécessaire
Les investissements industriels, technologiques et infrastructurels exigent souvent des ressources de long terme. Leur financement peut être limité lorsque le système financier repose principalement sur des crédits bancaires traditionnels.
Le développement d’instruments de financement adaptés peut contribuer à mieux répartir les risques entre les investisseurs et les entreprises. Les marchés obligataires, les mécanismes de participation au capital et les financements spécialisés peuvent jouer un rôle complémentaire à celui des banques.
L’efficacité de ces instruments dépend toutefois de la transparence des entreprises, de la protection des investisseurs, de la qualité de l’information financière et de l’existence d’un cadre réglementaire crédible.
Le diagnostic doit apprécier les possibilités réelles de financement à long terme, sans supposer qu’une multiplication des instruments suffit à améliorer l’allocation des ressources.
13.5. La mauvaise allocation du capital : un coût économique cumulatif
L’allocation du capital devient inefficiente lorsque des ressources demeurent durablement mobilisées dans des activités à faible rendement alors que des projets plus productifs ne trouvent pas les financements nécessaires.
Cette situation peut résulter de distorsions de concurrence, de contraintes financières, d’informations insuffisantes ou de mécanismes institutionnels qui retardent la restructuration des entreprises.
Ses conséquences dépassent les pertes individuelles : elle réduit la productivité agrégée, limite la diffusion des technologies et ralentit la transformation sectorielle.
L’analyse doit également tenir compte des coûts sociaux des restructurations et des missions non commerciales de certaines entreprises. L’objectif n’est pas d’assimiler toute activité peu rentable à une inefficacité économique, mais de distinguer les services collectifs justifiés des allocations de ressources qui ne produisent pas les résultats attendus.
13.6. Bilan : la transformation productive dépend de la mobilité des ressources
Une économie ne devient pas plus productive uniquement parce qu’elle investit davantage. Elle doit également permettre au capital, au travail et aux compétences de se déplacer vers les activités offrant les meilleures perspectives de création de valeur.
Les institutions, la concurrence, les entreprises et les mécanismes financiers déterminent conjointement cette mobilité.
La qualité de l’allocation des ressources constitue ainsi un lien essentiel entre les performances individuelles des entreprises et la productivité de l’ensemble de l’économie.
Chapitre 14. Diversification sectorielle : où se situent les véritables capacités de transformation de l’économie ?
14.1. Hydrocarbures : distinguer contribution productive, recettes budgétaires et devises
Le secteur des hydrocarbures occupe une place particulière dans l’économie algérienne en raison de ses contributions à la production, aux exportations et aux ressources publiques.
Ces trois dimensions doivent être distinguées. Une variation de la valeur ajoutée réelle du secteur n’entraîne pas nécessairement une variation proportionnelle des recettes d’exportation ou des revenus budgétaires, qui dépendent également des prix, des volumes commercialisés et des mécanismes fiscaux.
L’analyse sectorielle doit également considérer les besoins d’investissement, les coûts de production, la consommation énergétique intérieure et les perspectives de renouvellement des capacités.
La question structurelle n’est pas seulement celle du poids des hydrocarbures dans le PIB, mais celle de leur capacité à soutenir le développement d’activités productives complémentaires et à générer des ressources susceptibles d’être transformées en capital économique et humain.
14.2. Industrie manufacturière : de la production protégée à la compétitivité mesurable
L’industrie manufacturière peut contribuer à la diversification, à la diffusion technologique et à la création d’emplois qualifiés. Toutefois, ses effets dépendent de la nature des activités développées et de leur intégration à l’économie nationale.
Les activités d’assemblage peuvent répondre à une demande intérieure importante, mais leur contribution à la valeur ajoutée dépend du contenu local, des coûts de production, des compétences mobilisées et des possibilités de sous-traitance.
L’analyse doit donc distinguer la valeur brute de la production de la valeur ajoutée nationale effectivement créée. Une augmentation du nombre d’unités produites ne garantit pas une amélioration équivalente du revenu national lorsque les composants importés représentent une part élevée des coûts.
La compétitivité manufacturière doit être appréciée à partir de la productivité, de la qualité, des coûts unitaires, des taux d’intégration locale et de la capacité à accéder à des marchés extérieurs.
Les obstacles à examiner comprennent notamment la disponibilité des intrants, les économies d’échelle, l’accès aux technologies et la qualité des infrastructures industrielles.
14.3. Agriculture et agroalimentaire : le potentiel productif confronté à la rareté de l’eau
L’agriculture joue un rôle important dans la production alimentaire, l’emploi et l’équilibre territorial. Ses performances demeurent sensibles aux conditions climatiques, à la disponibilité de l’eau, à l’organisation foncière et à l’accès aux équipements.
La croissance de la production agricole doit être appréciée conjointement avec l’évolution des rendements, des surfaces cultivées, de l’utilisation de l’eau et des pertes après récolte.
Les industries agroalimentaires peuvent renforcer les liens entre production agricole, transformation, stockage et distribution. Leur contribution dépend cependant de la régularité des approvisionnements, de la qualité des produits et de l’efficacité logistique.
La sécurité alimentaire ne peut être assimilée à l’autosuffisance dans tous les produits. Elle dépend de la disponibilité, de l’accessibilité économique et de la stabilité des approvisionnements, ainsi que de la capacité à absorber les chocs.
La contrainte hydrique impose donc une appréciation du rendement économique de l’eau utilisée et des arbitrages entre cultures, territoires et usages productifs.
14.4. Construction et infrastructures : mesurer les effets sur la productivité du reste de l’économie
La construction et les travaux publics soutiennent l’activité et l’emploi, mais leur contribution structurelle dépend des infrastructures effectivement mises à la disposition des autres secteurs.
Les transports, les réseaux énergétiques, les télécommunications et les infrastructures logistiques peuvent réduire les coûts des entreprises et faciliter l’intégration des marchés.
Leur rendement dépend néanmoins de leur localisation, de leur utilisation, de leur entretien et de leur complémentarité avec les activités économiques.
Une infrastructure insuffisamment exploitée peut représenter un coût budgétaire durable sans produire les bénéfices attendus. Inversement, un investissement correctement ciblé peut générer des effets de productivité qui dépassent largement son rendement financier direct.
L’analyse doit donc distinguer les effets immédiats des dépenses de construction de leurs effets durables sur les coûts de production et les échanges.
14.5. Services, logistique et numérique : des activités déterminantes pour la compétitivité
Les services regroupent des activités dont les niveaux de productivité et les contributions à la transformation économique sont très différents.
Les services de transport, de logistique, de financement, de télécommunications et d’appui aux entreprises peuvent améliorer la productivité des secteurs agricoles et industriels. Ils constituent des intrants essentiels au fonctionnement des chaînes de valeur.
Les services numériques présentent également des possibilités de diffusion technologique et, pour certaines activités, d’exportation. Leur développement dépend de la qualité des infrastructures, des compétences, de l’environnement réglementaire et de l’accès aux moyens de paiement internationaux.
La contribution des services doit donc être évaluée à partir de leur valeur ajoutée, de leur productivité, de leur capacité à réduire les coûts des autres secteurs et de leurs possibilités d’internationalisation.
14.6. Substitution aux importations : le test de la valeur ajoutée nationale nette
La substitution aux importations peut contribuer à la transformation productive lorsqu’elle permet de développer des capacités nationales efficientes et compétitives.
Son évaluation doit toutefois intégrer l’ensemble des intrants importés nécessaires à la production locale. Le remplacement d’un produit fini importé par un produit assemblé localement ne constitue pas nécessairement une économie équivalente de devises.
Il convient de distinguer la valeur ajoutée nationale, les économies nettes de devises, les coûts pour les consommateurs et les perspectives de compétitivité future.
Une protection temporaire peut faciliter l’apprentissage industriel, mais ses résultats doivent être appréciés à partir d’indicateurs de performance et non de la seule diminution des importations.
La question décisive est donc de déterminer si les activités développées deviennent progressivement capables de produire à des coûts compétitifs, de satisfaire des normes de qualité et de conquérir des débouchés durables.
14.7. Bilan sectoriel : la diversification doit être mesurée par ses résultats économiques
La diversification sectorielle ne peut être appréciée uniquement à partir de la croissance des activités hors hydrocarbures.
Elle doit également être évaluée selon la progression de la valeur ajoutée nationale, les gains de productivité, la qualité des emplois, les recettes fiscales générées et la capacité à développer des exportations.
Ces critères permettent de distinguer l’expansion quantitative des activités de la transformation structurelle du système productif.
Chapitre 15. Démographie, capital humain et emploi : un potentiel considérable encore insuffisamment valorisé
15.1. Transition démographique : une fenêtre d’opportunité sous conditions
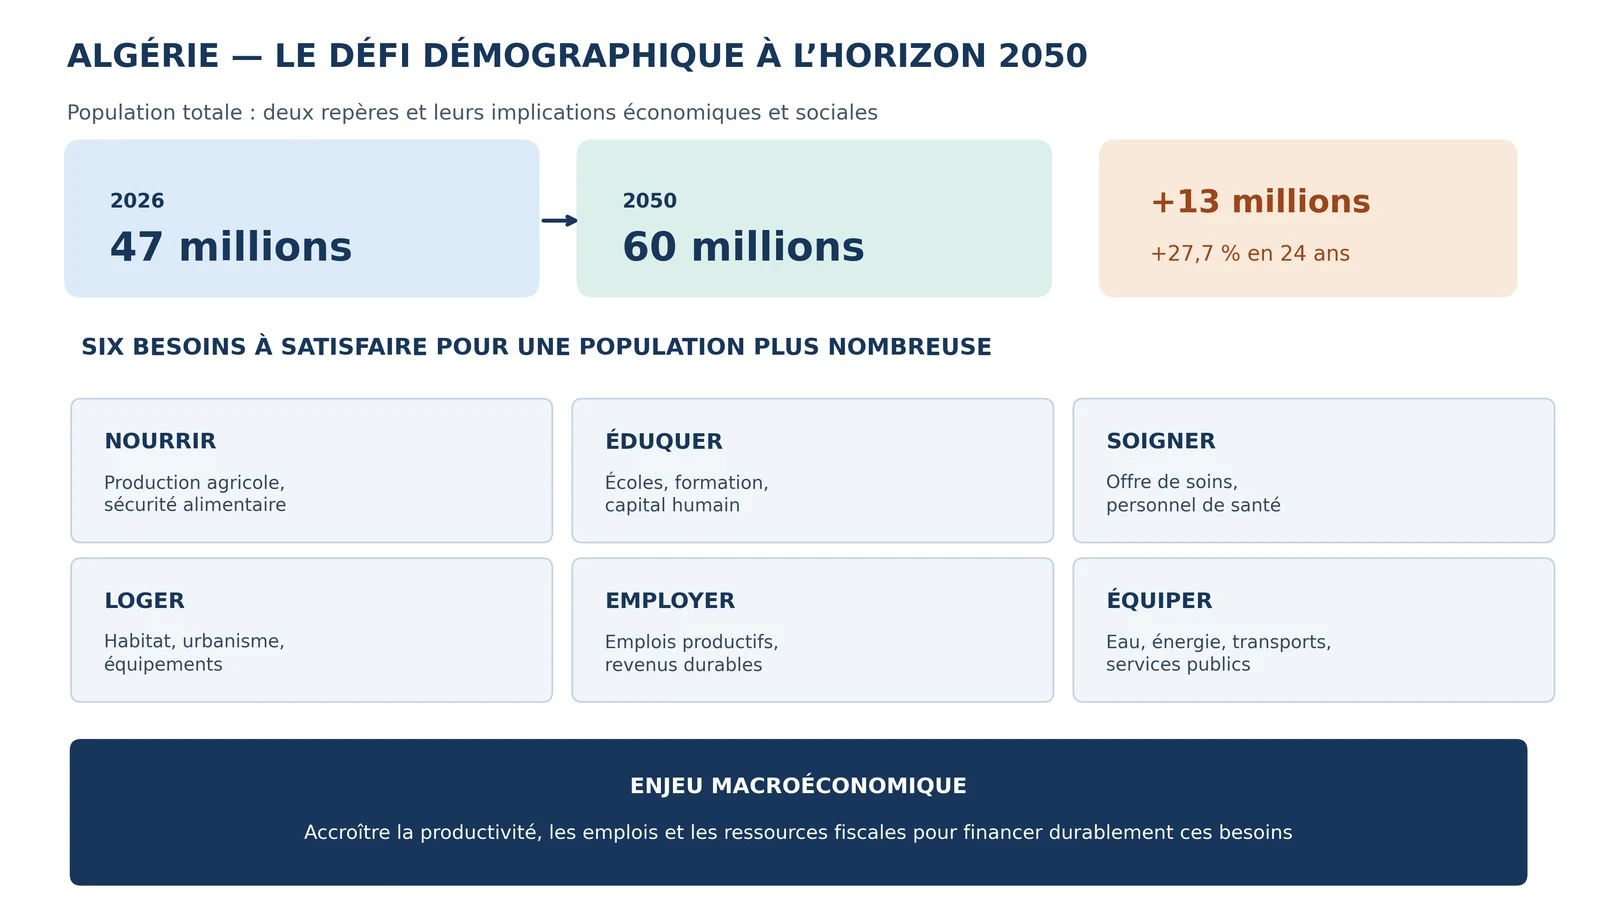
L’évolution de la population et de sa structure par âge influence l’offre de travail, les besoins sociaux et les possibilités de croissance.
Une augmentation de la population en âge de travailler peut créer les conditions d’un dividende démographique lorsque l’économie parvient à mobiliser cette main-d’œuvre dans des activités productives.
Ce dividende n’est cependant pas automatique. Il dépend de la participation au marché du travail, de la qualité des qualifications, de la création d’emplois et de la capacité des entreprises à absorber les nouvelles générations. L’analyse doit rapprocher les évolutions démographiques des taux d’activité, d’emploi et de chômage, en distinguant les groupes d’âge et les différences entre femmes et hommes.
Note méthodologique : les niveaux de 47 et 60 millions d’habitants sont utilisés ici comme hypothèses illustratives. Ils ne constituent pas, en l’absence d’une source démographique précisée, des projections officielles pour 2050.
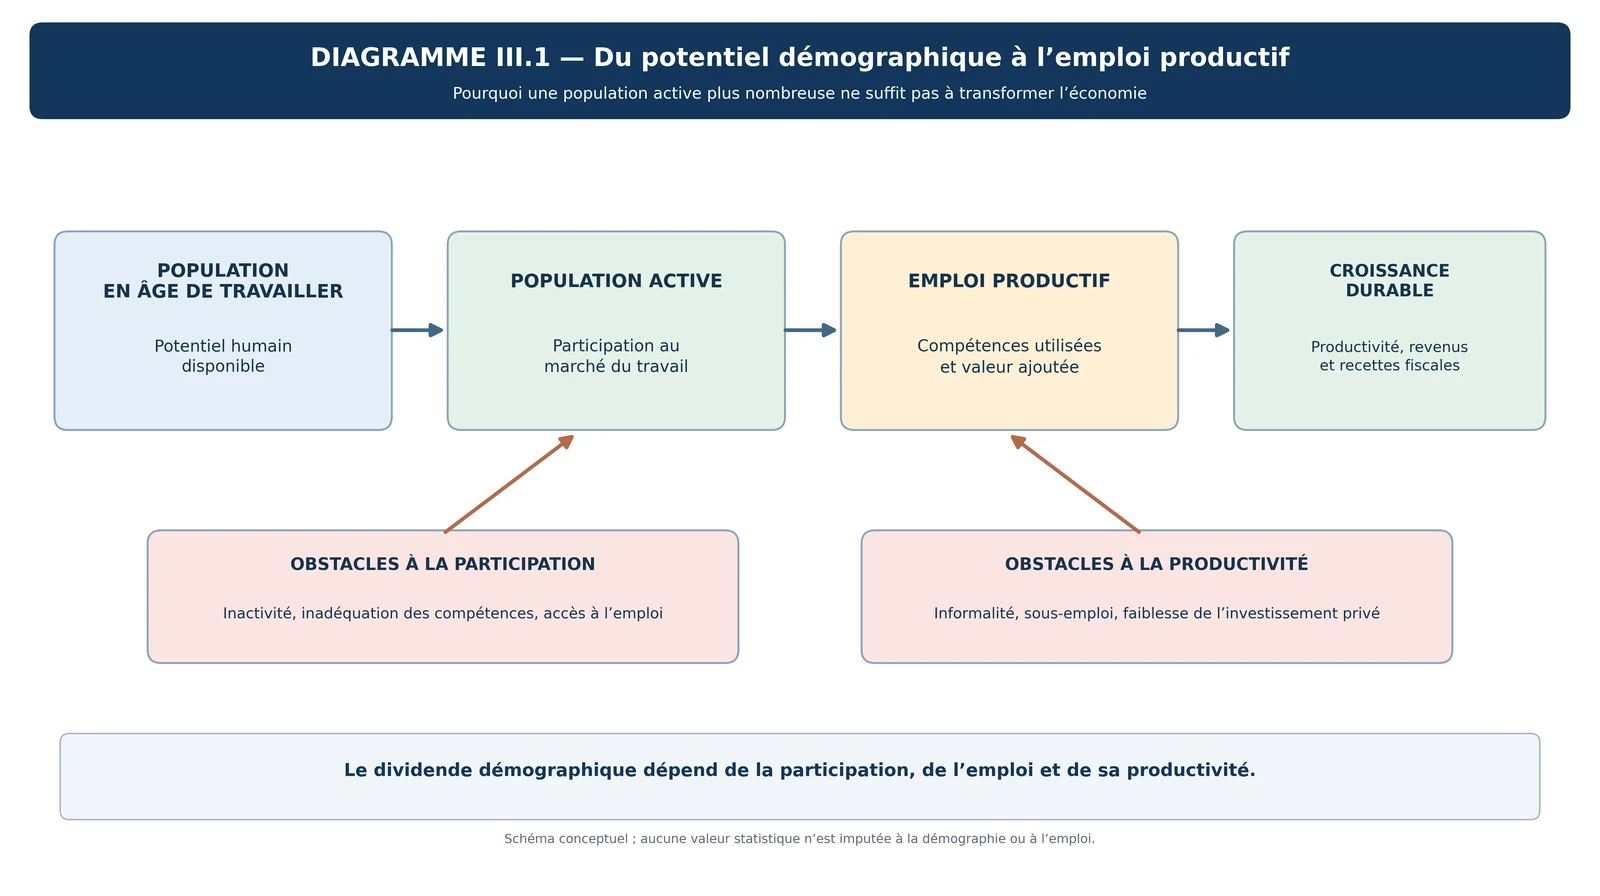
15.2. Éducation et compétences : au-delà de l’augmentation des effectifs diplômés
L’investissement dans l’éducation contribue au développement du capital humain, mais son rendement économique dépend des compétences effectivement acquises et de leur utilisation productive.
L’augmentation du nombre de diplômés ne garantit pas une adéquation suffisante entre les qualifications et les besoins des entreprises.
Les difficultés de transition entre formation et emploi peuvent résulter de différences entre les spécialisations enseignées et les compétences recherchées, de contraintes géographiques ou d’un nombre insuffisant de postes qualifiés.
L’analyse doit distinguer les problèmes de qualité de la formation des difficultés liées à la structure de la demande de travail. Une inadéquation apparente peut refléter une insuffisance de création d’emplois qualifiés plutôt qu’une défaillance exclusive du système éducatif.
Les compétences techniques, numériques, scientifiques et managériales jouent un rôle croissant dans l’adoption des technologies et l’amélioration de la productivité.
15.3. Chômage des jeunes : un problème d’insertion et de structure productive
Les difficultés d’emploi des jeunes doivent être analysées à partir des transitions entre formation, recherche d’emploi et insertion professionnelle.
Le taux de chômage constitue un indicateur important, mais il doit être complété par les taux d’activité et d’emploi, ainsi que par les informations relatives à la durée du chômage et à la qualité des emplois occupés.
Une partie des difficultés peut résulter de l’insuffisance des débouchés productifs, de la concentration géographique des activités ou des écarts entre les qualifications disponibles et les postes proposés.
L’analyse doit également tenir compte de l’emploi informel et des formes de sous-emploi, qui peuvent masquer une utilisation insuffisante des capacités de travail.
La question centrale est celle de la capacité du système productif à créer des emplois offrant des perspectives de progression des compétences et de la productivité.
15.4. Participation féminine : un potentiel de production et de revenu à mieux mobiliser
La participation économique des femmes constitue un déterminant important de l’utilisation du capital humain disponible.
Les écarts de participation peuvent résulter de contraintes sociales, de difficultés de mobilité, de responsabilités familiales, de conditions de travail ou d’une offre insuffisante d’emplois adaptés aux qualifications.
Une faible participation réduit la contribution potentielle d’une partie de la population à la production, aux revenus des ménages et à la mobilisation fiscale.
L’analyse doit distinguer le niveau de formation, la participation effective au marché du travail et les possibilités d’accès à des emplois productifs.
Elle doit également éviter d’interpréter toute absence d’activité déclarée comme une absence de contribution économique, notamment lorsque des activités domestiques ou informelles ne sont pas entièrement observées.
15.5. Qualité de l’emploi, revenus et protection sociale
La création d’emplois doit être appréciée non seulement en nombre, mais également selon leur stabilité, leur productivité, leur rémunération et leur couverture sociale.
Une amélioration durable des revenus réels dépend notamment des gains de productivité, des conditions de partage de la valeur ajoutée et de l’évolution des prix.
Les mécanismes de protection sociale contribuent à la sécurité économique des ménages, mais leur financement doit être apprécié au regard de la structure de l’emploi et de la mobilisation des cotisations et recettes publiques.
L’enjeu structurel consiste à renforcer les liens entre emploi formel, productivité, revenus et protection sociale, sans réduire l’analyse sociale à une simple contrainte budgétaire.
15.6. Bilan : convertir le potentiel démographique en capacités productives
La démographie peut constituer un facteur favorable à la croissance lorsque les qualifications, les entreprises et les institutions permettent une mobilisation productive de la main-d’œuvre.
À défaut, les besoins d’éducation, de logement, d’emploi et de protection sociale peuvent augmenter plus rapidement que les capacités de financement.
Le diagnostic doit donc apprécier conjointement la transition démographique, la qualité du capital humain, la participation au marché du travail et la structure des emplois créés.
Chapitre 16. Eau, climat et énergie : les nouvelles contraintes physiques de la croissance algérienne
16.1. Stress hydrique : une contrainte sur la production et l’aménagement du territoire
La disponibilité de l’eau influence directement la production agricole, certaines activités industrielles, les conditions sanitaires et l’organisation territoriale.
Le stress hydrique dépend des ressources renouvelables disponibles, de la demande, des infrastructures et de l’efficacité des usages. Ses effets économiques peuvent se manifester par des coûts d’approvisionnement plus élevés, des rendements agricoles réduits et des besoins d’investissement supplémentaires.
L’analyse doit distinguer les ressources conventionnelles, les ressources non conventionnelles et les possibilités de réutilisation des eaux traitées. Elle doit également intégrer les pertes dans les réseaux et les différences territoriales d’accès.
Les solutions techniques, notamment le dessalement, peuvent contribuer à sécuriser certains approvisionnements, mais leur coût énergétique, leur financement et leurs impacts environnementaux doivent être pris en compte.
16.2. Agriculture et changement climatique : les risques sur les rendements et les importations
Les sécheresses, les variations des précipitations et les épisodes climatiques extrêmes peuvent affecter la production agricole et les revenus ruraux.
Ces chocs peuvent également accroître les besoins d’importation alimentaire, modifier les prix et augmenter certaines dépenses publiques de soutien.
L’ampleur des effets dépend de la structure des cultures, des pratiques d’irrigation, des capacités de stockage et de la résilience des exploitations.
L’analyse doit donc intégrer les risques climatiques dans l’évaluation de la productivité agricole et de la sécurité alimentaire, sans attribuer automatiquement toute variation annuelle de production aux seules conditions météorologiques.
La gestion des ressources hydriques et l’adaptation des pratiques agricoles constituent des déterminants de la stabilité de l’offre à moyen et long terme.
16.3. Énergie : consommation intérieure et capacité d’exportation
Les ressources énergétiques algériennes remplissent une double fonction : elles alimentent l’économie nationale et procurent des recettes d’exportation.
L’évolution de la consommation intérieure peut influencer les volumes disponibles pour les marchés extérieurs, selon la production, les capacités de transformation et les engagements commerciaux.
L’analyse doit examiner les liens entre demande énergétique nationale, efficacité des usages, besoins d’investissement et possibilités d’exportation.
Les prix administrés et les dispositifs de soutien peuvent modifier les incitations à économiser l’énergie, mais leur appréciation exige de tenir compte des objectifs sociaux et des caractéristiques des différents consommateurs.
Le développement des énergies renouvelables et de l’efficacité énergétique peut contribuer à diversifier le système énergétique et à limiter certaines pressions sur la consommation d’hydrocarbures.
16.4. Transition énergétique mondiale : risques commerciaux et possibilités de diversification
La transition énergétique mondiale modifie les technologies, les politiques publiques et les perspectives de demande de différentes sources d’énergie.
Pour l’Algérie, ses effets dépendent notamment de l’évolution des marchés pétroliers et gaziers, des politiques de décarbonation des partenaires commerciaux et des possibilités de développer de nouvelles activités.
Les perspectives ne doivent pas être réduites à une disparition rapide et uniforme de la demande d’hydrocarbures. Les trajectoires internationales demeurent incertaines et différenciées selon les régions et les usages.
L’analyse doit donc considérer plusieurs évolutions possibles des marchés énergétiques et leurs implications pour les recettes extérieures, l’investissement et la compétitivité.
Les possibilités industrielles liées aux énergies renouvelables, aux services énergétiques et aux technologies de décarbonation doivent être appréciées selon leurs coûts, leurs compétences requises et leurs débouchés réels.
16.5. Adaptation climatique : des dépenses présentes pour limiter des pertes futures
L’adaptation climatique nécessite des investissements dans l’eau, l’agriculture, les infrastructures et les systèmes de prévention des risques.
Ces investissements peuvent augmenter les besoins de financement à court terme, mais ils peuvent également réduire les pertes économiques futures et améliorer la résilience du système productif.
Leur évaluation doit donc comparer les coûts présents aux bénéfices attendus, en tenant compte de l’incertitude climatique et de la durée de vie des infrastructures.
L’absence d’adaptation peut engendrer des coûts économiques et sociaux importants, tandis que des projets insuffisamment coordonnés peuvent mobiliser des ressources sans produire les résultats attendus.
La contrainte climatique doit ainsi être intégrée à l’évaluation des investissements et à la programmation économique, plutôt que traitée comme un domaine entièrement séparé.
16.6. Bilan : la soutenabilité productive dépend aussi des ressources physiques
Les contraintes hydriques, climatiques et énergétiques influencent la productivité, les coûts, les besoins d’importation et les perspectives d’exportation.
Elles peuvent donc modifier simultanément les performances sectorielles et les équilibres macroéconomiques.
Leur importance impose d’élargir l’analyse de la transformation productive aux conditions matérielles et environnementales dans lesquelles la croissance doit se poursuivre.
Chapitre 17. Les racines de la faible transformation productive : une synthèse des mécanismes structurels
17.1. Distinguer les causes profondes, les mécanismes et les résultats observés
Les contraintes structurelles examinées dans cette partie ne doivent pas être considérées comme une simple liste de difficultés indépendantes.
Certaines constituent des déterminants fondamentaux : qualité des institutions, compétences, organisation des entreprises, fonctionnement des marchés et allocation des ressources.
D’autres correspondent à des mécanismes intermédiaires : faibles gains de productivité, coûts élevés, difficultés d’innovation ou utilisation inefficiente du capital.
Enfin, certaines représentent des résultats observables : compétitivité insuffisante, faible diversification exportatrice, création limitée d’emplois productifs ou dépendance persistante à certaines importations.
Cette distinction permet d’éviter de confondre les manifestations d’un problème avec ses causes économiques.
17.2. Quatre mécanismes structurels qui conditionnent la transformation productive
Le premier mécanisme concerne l’efficacité de l’accumulation du capital. Lorsque la sélection, l’exécution et l’utilisation des investissements sont insuffisamment performantes, l’augmentation du stock de capital ne produit pas les gains de production attendus.
Le deuxième concerne les incitations institutionnelles. Les règles de concurrence, les procédures administratives et les conditions de protection peuvent influencer les choix des entreprises et orienter les ressources vers des activités plus ou moins productives.
Le troisième concerne l’allocation des ressources financières et humaines. Les obstacles à la mobilité du capital et du travail peuvent maintenir des écarts de productivité entre entreprises et secteurs.
Le quatrième concerne l’adoption technologique et l’intégration productive. Les insuffisances de compétences, de services spécialisés et de coordination industrielle peuvent limiter la diffusion des innovations et l’accès à des marchés plus exigeants.
Ces mécanismes sont interdépendants. Leur effet global dépend de la manière dont ils se combinent dans les différents secteurs.
17.3. Pourquoi les contraintes se renforcent-elles ?
Une entreprise confrontée à des procédures complexes peut retarder son investissement. Ce retard peut réduire sa productivité et sa capacité à accéder à de nouveaux marchés.
Des difficultés de financement peuvent limiter l’adoption technologique. Une faible productivité peut ensuite réduire la rentabilité et renforcer les contraintes financières.
De même, une formation insuffisamment adaptée peut ralentir l’utilisation des équipements modernes, tandis qu’une demande limitée de compétences spécialisées peut réduire les incitations à investir dans leur acquisition.
Les contraintes hydriques et énergétiques peuvent amplifier ces mécanismes en augmentant les coûts ou en réduisant la prévisibilité des approvisionnements.
Ces interactions expliquent pourquoi les performances économiques ne dépendent pas d’un seul obstacle, mais de la cohérence de l’environnement productif dans son ensemble.
17.4. Les indicateurs nécessaires pour mesurer la transformation productive
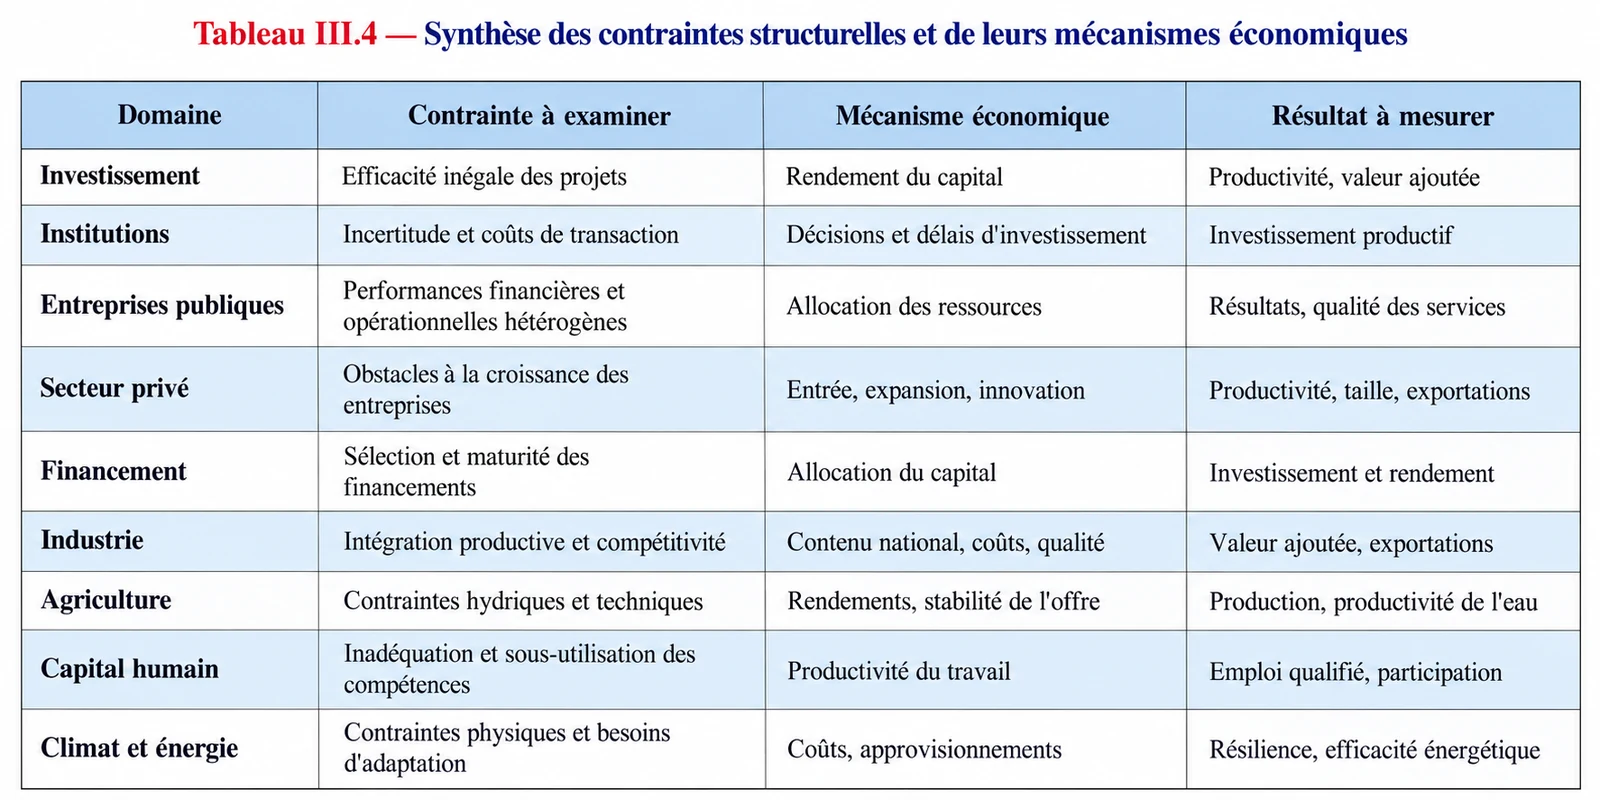
L’évaluation de la transformation productive exige un ensemble d’indicateurs complémentaires.
Les mesures de croissance et de valeur ajoutée sectorielle permettent de suivre l’évolution de la structure économique. Les indicateurs de productivité renseignent sur l’efficacité des facteurs de production.
Les données relatives à l’emploi, aux qualifications et à la taille des entreprises permettent d’apprécier la capacité d’absorption du système productif.
Les exportations hors hydrocarbures, le contenu importé de la production et les recettes fiscales ordinaires apportent des informations sur l’autonomie économique et financière.
Aucun de ces indicateurs ne suffit isolément. Leur évolution conjointe permet de déterminer si la croissance s’accompagne d’une transformation effective des capacités productives.
17.5. Bilan : transformer les ressources en capacités autonomes de développement
Le diagnostic structurel met en évidence une distinction essentielle entre disposer de ressources et les utiliser efficacement.
Les ressources naturelles, les infrastructures, le capital financier et les compétences humaines constituent des facteurs de développement potentiels. Leur contribution dépend cependant de la qualité des institutions, des mécanismes d’allocation et des capacités technologiques et organisationnelles.
La transformation productive doit être appréciée à partir de résultats mesurables : gains de productivité, amélioration de la compétitivité, création d’emplois qualifiés, augmentation de la valeur ajoutée nationale et diversification des recettes fiscales et extérieures.
Cette conclusion ne préjuge pas de la hiérarchie des réformes à engager. Celle-ci nécessitera de confronter les contraintes structurelles aux instruments de politique économique et aux évolutions de l’environnement international, avant d’établir les priorités dans la Partie VII.
Conclusion de la Partie III : la transformation productive, condition fondamentale d’une croissance soutenable
L’analyse des contraintes structurelles, institutionnelles, sectorielles, démographiques et environnementales permet d’approfondir le diagnostic macroéconomique établi dans les deux premières parties. Les performances de l’économie algérienne ne dépendent pas uniquement du volume des ressources mobilisées, mais également de la manière dont celles-ci sont sélectionnées, réparties et utilisées.
L’efficacité de l’investissement, la qualité des institutions, la gouvernance des entreprises et les mécanismes d’allocation du capital influencent directement la productivité et la compétitivité. Les performances sectorielles montrent que l’expansion des activités hors hydrocarbures ne constitue pas, à elle seule, une mesure suffisante de diversification. Celle-ci doit également se traduire par une progression de la valeur ajoutée nationale, des capacités exportatrices et des ressources fiscales autonomes.
Les dimensions démographiques et sociales occupent une place tout aussi importante. La disponibilité d’une population active et de compétences constitue un potentiel de développement, mais sa valorisation dépend de la création d’emplois productifs, de la qualité des formations et de la capacité des entreprises à utiliser efficacement le capital humain.
Les contraintes hydriques, climatiques et énergétiques élargissent enfin le champ de la soutenabilité. Elles influencent les rendements agricoles, les coûts de production, les besoins d’investissement et les perspectives de recettes extérieures. Leur prise en compte devient indispensable à l’évaluation du potentiel de croissance à moyen et long terme.
Le point central de cette troisième partie est que la transformation productive ne résulte pas automatiquement de l’accumulation des ressources. Elle dépend de la capacité du système économique à convertir ces ressources en gains d’efficacité, en innovation, en emplois productifs et en revenus autonomes. La Partie IV examinera désormais la cohérence des instruments de politique économique (budgétaire, monétaire, de change et structurelle) afin de déterminer dans quelle mesure leur combinaison favorise ou limite cette transformation.
Partie IV. Les politiques économiques algériennes sont-elles cohérentes entre elles ?
Politique budgétaire, monnaie, change, commerce extérieur et coordination macroéconomique à fin 2026
Cette quatrième partie examine la cohérence des politiques budgétaire, monétaire, de change, commerciale et industrielle, ainsi que leurs interactions. Elle cherche à déterminer dans quelle mesure ces instruments peuvent concilier la stabilité macroéconomique, le financement de l’activité et la transformation productive. Elle souligne enfin la nécessité d’une programmation macroéconomique intégrée pour assurer la compatibilité des objectifs, des ressources et des contraintes de financement.
Introduction : des instruments nombreux, mais une cohérence d’ensemble à démontrer
Les trois premières parties ont mis en évidence les caractéristiques du modèle de croissance algérien, les déséquilibres macroéconomiques qui accompagnent son fonctionnement et les contraintes structurelles qui limitent sa transformation productive. Une question supplémentaire doit désormais être examinée : les politiques économiques mobilisées pour soutenir l’activité, préserver les équilibres financiers et favoriser la diversification poursuivent-elles des objectifs compatibles et produisent-elles des effets mutuellement cohérents ?
La politique économique ne se résume pas à la juxtaposition d’instruments poursuivant chacun un objectif particulier. Les décisions budgétaires modifient la demande, les revenus et les besoins de financement ; les décisions monétaires influencent la liquidité et les conditions de crédit ; la politique de change agit sur les prix relatifs et l’accès aux devises ; enfin, les politiques commerciale et industrielle modifient les conditions d’approvisionnement, de concurrence et d’investissement. Leur efficacité dépend autant de leur calibrage individuel que de leurs interactions.
Une politique peut produire des résultats favorables au regard de son objectif immédiat tout en compliquant la réalisation d’un autre objectif. Le soutien de la demande peut accroître les besoins d’importation ; la limitation de certaines importations peut préserver temporairement des devises tout en pénalisant la production ; le financement des déficits peut faciliter la continuité des dépenses publiques mais modifier les conditions monétaires. Ces tensions ne prouvent pas automatiquement l’incohérence des politiques : elles doivent être appréciées à partir de leurs effets nets, de leur horizon temporel et des solutions de financement disponibles.
L’analyse du policy mix consiste précisément à examiner la compatibilité des objectifs, l’adéquation des instruments, la coordination institutionnelle et la cohérence des trajectoires macroéconomiques. Elle doit distinguer les arbitrages inévitables entre objectifs légitimes des contradictions évitables résultant d’une programmation insuffisamment intégrée.
La présente partie comporte six chapitres. Les quatre premiers évaluent respectivement les politiques budgétaire, monétaire, de change, commerciale et industrielle. Le chapitre 22 examine les principales tensions entre ces instruments. Le chapitre 23 définit les exigences analytiques et institutionnelles d’un cadrage macroéconomique cohérent, fondé sur les quatre comptes fondamentaux de l’économie.
L’objectif n’est pas de proposer dès maintenant un programme détaillé de réformes, mais de déterminer si la combinaison des politiques économiques peut soutenir simultanément la stabilité, la croissance productive et la soutenabilité financière.
Chapitre 18. Politique budgétaire : peut-on soutenir la croissance sans fragiliser les équilibres ?
18.1. Les fonctions de la politique budgétaire : stabilisation, allocation et redistribution
La politique budgétaire remplit trois fonctions économiques complémentaires : stabiliser l’activité, financer les biens et services collectifs et redistribuer les revenus. Leur importance respective varie selon la conjoncture, les besoins sociaux et les capacités de financement de l’État.
La fonction de stabilisation consiste à atténuer les fluctuations économiques. La fonction d’allocation permet de financer des infrastructures, des services publics et des investissements dont les bénéfices collectifs peuvent dépasser les rendements privés. La redistribution vise à améliorer la protection sociale et la répartition des ressources.
Ces objectifs sont légitimes, mais ils ne produisent pas les mêmes effets économiques ni les mêmes engagements financiers. Une mesure temporaire de soutien à l’activité peut être adaptée à un ralentissement conjoncturel, alors qu’une augmentation permanente des dépenses récurrentes exige des ressources durables.
L’évaluation de la politique budgétaire doit donc commencer par identifier les objectifs poursuivis, les instruments utilisés et la durée des engagements qu’ils créent.
18.2. L’orientation budgétaire : distinguer déficit observé et impulsion discrétionnaire
Le déficit budgétaire ne constitue pas, à lui seul, une mesure suffisante de l’orientation de la politique budgétaire. Son évolution dépend des décisions publiques, mais également de la croissance, des prix, des recettes énergétiques et d’autres facteurs échappant partiellement au contrôle des autorités.
L’impulsion budgétaire cherche à identifier l’effet des décisions discrétionnaires sur la demande. Dans une économie dépendante des hydrocarbures, le solde primaire hors hydrocarbures constitue un indicateur particulièrement utile pour apprécier l’orientation sous-jacente, à condition de tenir compte de ses limites et du cycle économique.
Une dégradation du solde global peut résulter d’une diminution des recettes pétrolières sans augmentation discrétionnaire des dépenses. Inversement, une amélioration du solde peut provenir d’une hausse temporaire des recettes énergétiques sans véritable consolidation structurelle.
L’analyse doit donc distinguer les changements de politique des effets conjoncturels et des fluctuations de la rente.
Pour établir un diagnostic budgétaire opérationnel, il convient d’examiner séparément les recettes budgétaires, les dépenses courantes, les dépenses en capital et le financement du déficit. Les recettes doivent être ventilées entre fiscalité ordinaire, recettes liées aux hydrocarbures et autres ressources, afin d’identifier leur sensibilité à l’activité intérieure, aux prix énergétiques et au taux de change. Une amélioration des recettes totales peut masquer la persistance d’une base fiscale ordinaire insuffisamment diversifiée.
L’orientation budgétaire doit également être appréciée à partir de la variation des dépenses et des recettes corrigée, autant que les données le permettent, des effets conjoncturels et pétroliers. Le solde global ne mesure pas directement l’impulsion exercée sur la demande : il faut considérer la composition de l’ajustement, ses délais et ses effets sur l’activité hors hydrocarbures.
18.3. Dépendance pétrolière et risque de procyclicité
La volatilité des recettes d’hydrocarbures complique la programmation des dépenses publiques. Lorsque les recettes augmentent, les ressources disponibles peuvent encourager de nouveaux engagements. Lorsque les recettes diminuent, leur maintien peut accentuer les déficits ou imposer des ajustements rapides.
La procyclicité budgétaire apparaît lorsque les décisions de dépenses et de prélèvements amplifient les fluctuations économiques au lieu de les atténuer. Elle ne peut cependant être déduite mécaniquement de la corrélation entre recettes pétrolières et dépenses.
Son identification exige l’examen des décisions budgétaires, des variations de l’activité et des conditions de financement. Les politiques peuvent notamment être expansionnistes en période de ralentissement ou restrictives en période d’expansion, indépendamment de l’évolution immédiate des recettes énergétiques.
Le problème de fond est celui de la capacité à programmer les engagements publics sur un horizon suffisamment long pour éviter que les fluctuations de ressources temporaires ne déterminent excessivement les dépenses permanentes.
18.4. Composition des dépenses : rechercher la cohérence entre objectifs et résultats
Les dépenses budgétaires doivent être évaluées selon leur contribution à la stabilisation, à la protection sociale et à la création de capacités productives.
Les investissements dans les infrastructures, l’éducation et la santé peuvent produire des bénéfices de long terme, mais leur efficacité dépend de leur qualité et de leur utilisation. Les transferts et les subventions peuvent protéger les revenus, mais leurs effets distributifs varient selon les bénéficiaires et les modalités de financement.
L’évaluation doit donc dépasser les montants inscrits au budget et examiner les résultats obtenus. Une dépense peut être socialement justifiée sans être directement productive ; inversement, un investissement présenté comme productif peut avoir un rendement limité.
La cohérence budgétaire suppose que la composition des dépenses corresponde aux objectifs annoncés et que les engagements futurs demeurent compatibles avec les ressources mobilisables.
Les dépenses courantes comprennent notamment les rémunérations, les biens et services, les transferts et les intérêts. Leur analyse doit distinguer les dépenses nécessaires au fonctionnement des services publics et à la protection sociale des engagements dont la progression réduit les marges de manœuvre futures. Une dépense courante peut avoir des effets économiques et sociaux durables, notamment lorsqu’elle améliore effectivement la qualité de l’éducation ou de la santé ; elle ne doit donc pas être considérée a priori comme improductive.
Les dépenses en capital doivent être examinées séparément : programmation pluriannuelle, choix des projets, coût complet, délais d’exécution, entretien et rendement économique ou social. Leur efficacité dépend de leur capacité à lever les contraintes de l’offre, à soutenir la productivité et à favoriser l’investissement privé. Le classement comptable d’une dépense comme investissement ne suffit pas à démontrer sa contribution à la croissance potentielle.
La question décisive est celle de l’articulation entre les deux catégories : tout investissement public crée généralement des charges futures de fonctionnement et de maintenance. Une programmation crédible doit intégrer ces coûts récurrents avant l’engagement des projets.
18.5. Financement et crédibilité de la trajectoire budgétaire
La capacité de la politique budgétaire à stabiliser l’économie dépend de l’existence de moyens de financement prévisibles.
Un programme de dépenses peut être économiquement pertinent mais difficile à exécuter si ses besoins de financement ne sont pas couverts de manière crédible.
Les tensions peuvent alors se traduire par des retards de paiement, une modification de la composition des dépenses ou une mobilisation accrue du système financier.
La programmation budgétaire doit donc être reliée à un plan de financement explicitant les ressources du Trésor, les échéances de dette, les opérations financières et les différentes catégories de créanciers.
Cette exigence est particulièrement importante lorsque les recettes demeurent sensibles aux marchés énergétiques et que les dépenses récurrentes représentent une part élevée des engagements publics.
Le déficit annuel ne se confond pas avec le besoin brut de financement du Trésor. Ce dernier doit intégrer, outre le déficit, les amortissements de dette arrivant à échéance, les éventuelles opérations de trésorerie et les autres engagements effectivement pris en charge. La couverture peut mobiliser des ressources non bancaires, les banques, des actifs financiers disponibles ou, selon les mécanismes autorisés, des opérations impliquant la banque centrale ; ces instruments ont des effets distincts sur la liquidité, le crédit et les risques financiers.
L’analyse de la dette publique doit porter simultanément sur son encours, sa composition par créancier, instrument, monnaie et échéance, le coût du service de la dette et les risques de refinancement. La dynamique du ratio dette/PIB dépend notamment du différentiel entre taux d’intérêt effectif et croissance nominale, du solde primaire et des ajustements stock-flux. La soutenabilité ne peut être déduite du seul niveau du ratio d’endettement : elle exige une trajectoire crédible de recettes, de dépenses et de financement.
Pour l’Algérie, l’examen des risques doit également prendre en compte les engagements éventuels de l’État et les relations financières avec les entreprises publiques, sans assimiler automatiquement ces engagements à une dette déjà constatée.
18.6. Bilan : l’efficacité budgétaire exige une cohérence intertemporelle
La politique budgétaire ne peut être jugée uniquement à partir de son effet immédiat sur la croissance ou de son solde annuel. Son efficacité dépend de la compatibilité entre objectifs conjoncturels, engagements permanents, rendement des dépenses et ressources futures.
L’enjeu du policy mix est de déterminer si l’orientation budgétaire demeure compatible avec les objectifs monétaires et extérieurs, sans compromettre les investissements nécessaires au développement.
Chapitre 19. Politique monétaire : quelle autonomie face aux besoins de financement de l’économie et de l’État ?
19.1. Objectifs et instruments : distinguer mandat et efficacité opérationnelle
La politique monétaire intervient sur les conditions de liquidité et de financement afin de contribuer à la stabilité monétaire et financière, dans le cadre des missions définies pour la Banque d’Algérie.
L’évaluation de son efficacité doit distinguer trois dimensions : les objectifs institutionnels, les instruments opérationnels et les effets effectivement transmis à l’économie.
Les instruments de refinancement, les réserves obligatoires et les opérations de gestion de liquidité permettent d’agir sur les conditions bancaires. Leur influence sur les taux débiteurs, le crédit, la demande et les prix dépend toutefois de la structure du système financier et du comportement des agents.
Une modification d’un instrument ne garantit donc pas une réaction proportionnelle de l’activité ou de l’inflation. La transmission doit être appréciée empiriquement, en tenant compte des délais et des autres facteurs économiques.
19.2. Gestion de la liquidité : un problème de calibrage et de transmission
La Banque d’Algérie doit adapter ses interventions à l’évolution de la liquidité bancaire, des besoins de refinancement et des conditions monétaires.
Une liquidité abondante peut faciliter le fonctionnement des banques, mais elle peut également réduire l’efficacité de certains signaux de taux d’intérêt. À l’inverse, une liquidité insuffisante peut provoquer des tensions de financement qui ne correspondent pas nécessairement à l’orientation recherchée.
Le calibrage des instruments suppose donc une connaissance des facteurs autonomes de liquidité, notamment les opérations du Trésor, les mouvements fiduciaires et les transactions extérieures.
La cohérence monétaire exige que les interventions opérationnelles soient compatibles avec les objectifs annoncés et avec les besoins de financement prévisibles du système bancaire.
19.3. Dominance budgétaire : identifier le risque sans le présumer
La dominance budgétaire apparaît lorsque les contraintes de financement de l’État limitent de manière déterminante la capacité de la politique monétaire à poursuivre ses objectifs.
Elle peut se manifester lorsque les décisions monétaires doivent être adaptées prioritairement aux besoins du Trésor ou lorsque certaines mesures de stabilisation deviennent difficiles à mettre en œuvre en raison de leurs conséquences budgétaires.
L’existence de déficits importants ne suffit pas à démontrer cette situation. Il faut examiner les relations financières effectives entre le Trésor, les banques et la Banque d’Algérie, ainsi que l’autonomie opérationnelle des décisions monétaires.
La distinction est essentielle entre coordination institutionnelle et subordination des objectifs monétaires. Une coordination efficace peut améliorer la prévisibilité des financements publics sans compromettre les responsabilités de la banque centrale.
L’analyse doit donc rechercher les éléments permettant d’établir si les contraintes budgétaires influencent effectivement le choix, le calendrier ou l’intensité des instruments monétaires.
19.4. Le canal des taux d’intérêt : une transmission à apprécier concrètement
La transmission monétaire dépend de la capacité des décisions de la banque centrale à modifier les taux du marché monétaire, puis les conditions de financement offertes aux entreprises et aux ménages.
Cette transmission peut être limitée par la concentration bancaire, les pratiques de tarification, la structure des crédits, les garanties et la sensibilité des investissements aux taux d’intérêt.
Lorsque les conditions de financement sont largement déterminées par des mécanismes administratifs ou institutionnels, les variations des taux directeurs peuvent produire des effets plus faibles ou plus lents.
L’évaluation doit donc rapprocher les décisions monétaires des taux effectivement appliqués, des volumes de crédit et de la composition des financements, plutôt que de se limiter aux annonces de politique monétaire.
La chaîne de transmission doit être analysée étape par étape : taux directeur et instruments de la Banque d’Algérie, taux du marché interbancaire, taux débiteurs et créditeurs, coût effectif du financement, décisions de crédit, puis demande, investissement et inflation. Les écarts entre ces étapes permettent d’identifier si le signal monétaire atteint effectivement les agents économiques.
La profondeur du système financier conditionne cette transmission. Un marché interbancaire peu actif, une intermédiation dominée par le crédit bancaire, une gamme limitée d’instruments de marché ou des contraintes de concurrence et d’information peuvent atténuer le rôle des taux d’intérêt. Il faut donc examiner la mobilisation de l’épargne, les échéances de financement, le financement des PME, les marchés obligataires et les possibilités de financement de l’investissement productif, sans présumer de leur niveau à partir des seuls agrégats monétaires.
Le développement financier ne se réduit pas à l’expansion du crédit. Il implique une meilleure allocation des ressources, une gestion prudente des risques, une information financière fiable et des mécanismes de financement adaptés à l’innovation, à l’exportation et à la modernisation des services.
19.5. Coordination budgétaire et monétaire : une condition de stabilité
Les autorités budgétaires et monétaires doivent disposer d’informations compatibles sur les besoins de financement, les opérations du Trésor et les perspectives de liquidité.
Cette coordination permet de limiter les surprises opérationnelles et de mieux anticiper les effets monétaires des décisions budgétaires.
Elle ne signifie pas que la banque centrale doive garantir systématiquement le financement des déficits, ni que les autorités budgétaires puissent ignorer les contraintes de stabilité monétaire.
La cohérence du policy mix exige au contraire une répartition claire des responsabilités et une programmation financière permettant d’apprécier les conséquences de chaque instrument sur les autres objectifs.
L’articulation entre monnaie et change est particulièrement importante dans une économie dont les recettes en devises dépendent largement des hydrocarbures. Les conversions de recettes extérieures, les interventions de change et les opérations du Trésor influencent la liquidité bancaire ; les décisions de stérilisation, de refinancement et de taux d’intérêt modifient en retour les conditions monétaires et les incitations à détenir des actifs en dinars ou en devises.
Le dualisme entre marché officiel et marché parallèle introduit un écart entre les prix des devises auxquels différents agents ont accès. Cet écart peut affecter les anticipations, les comportements d’épargne et de paiement ainsi que les incitations économiques. Il ne constitue toutefois pas, à lui seul, une mesure du désalignement du taux de change d’équilibre. La coordination monétaire et de change doit viser la stabilité des anticipations, la fluidité des paiements légitimes et une allocation plus efficiente des ressources.
19.6. Bilan : la stabilité monétaire ne peut être dissociée de la crédibilité budgétaire
La politique monétaire peut contribuer à stabiliser les prix et les conditions financières, mais son efficacité dépend de la cohérence des décisions budgétaires, de la qualité de l’intermédiation et de la transmission de ses instruments.
Le point central n’est pas d’opposer financement de l’économie et stabilité monétaire, mais de déterminer si les conditions de financement sont compatibles avec la préservation de la confiance dans la monnaie et le développement de l’investissement productif.
Chapitre 20. Politique de change : peut-on stabiliser la monnaie et améliorer simultanément la compétitivité ?
20.1. Les objectifs de la politique de change : stabilité, allocation et ajustement
La politique de change influence les prix relatifs, les conditions de paiement extérieur et la compétitivité des activités échangeables.
Son évaluation doit distinguer la stabilité nominale du taux de change, la stabilité de son pouvoir d’achat externe et l’efficacité de l’allocation des devises.
Un taux nominal relativement stable peut contribuer à réduire certaines incertitudes, mais il ne garantit pas l’absence de désalignement réel lorsque les prix et les coûts évoluent différemment de ceux des partenaires commerciaux.
De même, un ajustement nominal peut modifier les incitations économiques sans améliorer durablement la compétitivité si les entreprises demeurent confrontées à des contraintes de productivité, de qualité ou d’approvisionnement.
La question essentielle est donc celle de la cohérence entre régime de change, fondamentaux extérieurs et capacités productives.
L’objectif stratégique est de remettre la politique de change au service de la stabilité extérieure et de la diversification. Cela suppose de considérer conjointement le niveau et la volatilité du taux de change, les conditions d’accès aux devises, la disponibilité des réserves et les incitations offertes aux entreprises exportatrices. La stabilité extérieure ne se confond pas avec l’immobilité du taux nominal : elle renvoie à la capacité de l’économie à honorer durablement ses paiements et à absorber les chocs sans ajustements désordonnés.
Le taux de change influence la rentabilité relative des activités échangeables et non échangeables, mais son efficacité comme instrument de diversification dépend aussi des gains de productivité, de la qualité des intrants, de l’accès aux financements et de l’environnement commercial. Une dépréciation ne crée pas automatiquement des capacités exportatrices ; inversement, une appréciation réelle prolongée peut réduire les incitations à investir dans les productions exposées à la concurrence internationale.
20.2. Taux de change effectif réel : l’indicateur pertinent pour les prix relatifs
Le taux de change bilatéral nominal ne constitue pas une mesure suffisante de la compétitivité extérieure.
Le taux de change effectif réel tient compte des évolutions du taux de change vis-à-vis d’un ensemble de partenaires commerciaux et des différences de prix relatifs, selon la méthode de calcul retenue.
Une appréciation réelle peut réduire la compétitivité-prix des producteurs nationaux, toutes choses égales par ailleurs. Une dépréciation réelle peut améliorer leurs prix relatifs, mais ses effets dépendent de l’élasticité de l’offre et de la demande, du contenu importé de la production et des contraintes non tarifaires.
Il convient également de distinguer les variations de compétitivité liées au change de celles qui proviennent des gains de productivité et de la qualité des produits.
20.3. Segmentation des marchés : une contrainte sur l’efficacité du régime de change
La coexistence des marchés officiel et parallèle signifie que les conditions d’accès aux devises diffèrent selon les transactions et les agents.
Cette segmentation peut modifier les incitations à détenir de la monnaie nationale, à utiliser les circuits financiers formels ou à réaliser certaines opérations économiques.
L’écart entre les taux constitue un indicateur des tensions et des restrictions propres à ces marchés. Il ne peut cependant être interprété directement comme la mesure d’un désalignement du taux officiel par rapport à un équilibre macroéconomique.
L’évaluation de la politique de change doit donc porter sur la transparence des règles, la prévisibilité de l’accès aux devises et les distorsions créées par la segmentation.
La réduction durable de ces distorsions dépend de la disponibilité des ressources extérieures, des conditions monétaires et de la confiance dans les mécanismes formels de conversion.
La réduction des distorsions associées à la segmentation des changes exige une démarche graduelle et cohérente, fondée sur une meilleure connaissance des flux, des règles transparentes, la confiance dans les circuits formels et une coordination avec les politiques monétaire, budgétaire et financière. Une mesure isolée sur le taux officiel, sans prise en compte de l’offre de devises et des anticipations, ne suffirait pas à résorber durablement l’écart entre marchés.
20.4. Dépréciation et inflation : un arbitrage dépendant de la structure productive
Une dépréciation nominale peut augmenter le coût en monnaie nationale des importations. Son effet sur les prix intérieurs dépend du poids des biens importés, des comportements de marge, des prix administrés et des mécanismes de transmission.
Elle peut également améliorer les recettes en monnaie nationale de certains exportateurs et modifier les incitations à produire localement.
Toutefois, les entreprises utilisant des équipements et des intrants importés peuvent subir une augmentation de leurs coûts. Les effets nets sur la production et la balance commerciale dépendent donc des élasticités, des capacités productives et des délais d’ajustement.
La politique de change ne peut être évaluée à partir d’un seul objectif. Elle implique des arbitrages entre inflation, compétitivité, situation extérieure et revenus réels.
20.5. Conditions de cohérence avec les autres instruments
Une politique de change cohérente exige des décisions budgétaires et monétaires compatibles avec les objectifs de stabilité extérieure.
Elle suppose également que la politique commerciale ne crée pas de contraintes d’approvisionnement qui annulent les effets attendus des variations de prix relatifs.
L’efficacité du change dépend enfin de la capacité des entreprises à répondre aux incitations, ce qui renvoie à la productivité, aux compétences et à l’environnement institutionnel.
L’enjeu est de déterminer si la politique de change contribue à l’ajustement économique ou si elle est principalement mobilisée pour absorber les conséquences des déséquilibres produits ailleurs.
L’évaluation de la politique de change doit reposer sur un ensemble d’indicateurs : taux de change effectif réel, inflation et différentiel d’inflation, solde courant, besoins de financement extérieur, réserves internationales, accès effectif aux devises et évolution des exportations hors hydrocarbures. Ces indicateurs permettent de distinguer les objectifs de stabilisation à court terme des conditions de compétitivité à moyen terme.
Le critère de réussite n’est donc pas la seule stabilité apparente du taux nominal, mais la contribution de la politique de change à un ajustement extérieur soutenable et à l’émergence d’activités productives capables de vendre sur les marchés internationaux.
Chapitre 21. Politique commerciale et industrielle : protéger la production ou construire la compétitivité ?
21.1. Les objectifs et les instruments : distinguer protection, régulation et développement
La politique commerciale intervient sur les conditions d’accès au marché intérieur et aux marchés internationaux. La politique industrielle cherche à influencer le développement de certaines capacités productives.
Leurs instruments comprennent les droits de douane, les mesures non tarifaires, les normes, les incitations fiscales, les financements ciblés, les infrastructures et les dispositifs de soutien aux entreprises.
Ces instruments ne poursuivent pas nécessairement les mêmes objectifs. Une mesure destinée à gérer temporairement les paiements extérieurs peut avoir des conséquences différentes d’une mesure conçue pour favoriser l’apprentissage industriel.
L’évaluation doit donc identifier les objectifs précis de chaque intervention, les entreprises concernées, les coûts supportés par les autres agents et les résultats attendus.
21.2. Restrictions aux importations : une réponse de court terme aux contraintes extérieures
Les restrictions quantitatives et administratives peuvent réduire certaines importations à court terme, mais leurs effets économiques dépendent de la nature des biens concernés.
Lorsqu’elles affectent des produits finals pour lesquels une offre nationale compétitive existe, elles peuvent déplacer une partie de la demande vers la production locale.
Lorsqu’elles concernent des équipements ou des intrants nécessaires aux entreprises, elles peuvent provoquer des ruptures d’approvisionnement, augmenter les coûts et retarder les investissements.
L’analyse doit également prendre en compte les effets sur les prix, les recettes douanières et les conditions de concurrence.
La réduction immédiate des paiements extérieurs ne constitue donc pas une mesure suffisante de l’efficacité économique d’une restriction.
La politique commerciale doit éviter de confondre compression des importations et amélioration structurelle du compte extérieur. Les importations d’intrants, de technologies et de biens d’équipement peuvent être indispensables à la production nationale et aux exportations futures. Une restriction mal ciblée peut réduire les sorties immédiates de devises tout en augmentant les coûts, les délais et l’incertitude des entreprises.
21.3. Protection industrielle : comment éviter la création de rentes permanentes ?
Une protection temporaire peut être justifiée lorsque de nouvelles activités doivent acquérir des compétences, réaliser des investissements initiaux ou surmonter certaines défaillances de coordination.
Toutefois, une protection non conditionnée peut réduire les incitations à améliorer les coûts, la qualité et l’innovation.
L’efficacité des dispositifs doit donc être appréciée à partir d’objectifs mesurables : valeur ajoutée nationale, productivité, intégration locale, qualité et capacité exportatrice.
Les conditions de maintien ou de retrait des soutiens constituent un élément essentiel de leur crédibilité.
Le risque économique est qu’une politique destinée à créer de nouvelles capacités productives devienne un mécanisme durable de préservation d’activités insuffisamment compétitives.
21.4. Politique industrielle : la cohérence des instruments compte davantage que leur nombre
Le développement industriel dépend d’un ensemble de facteurs complémentaires : infrastructures, qualifications, technologies, financements, normes et accès aux marchés.
Des incitations fiscales ou financières peuvent avoir des effets limités lorsque les entreprises demeurent confrontées à des contraintes logistiques, à des retards administratifs ou à des difficultés d’approvisionnement.
La politique industrielle doit donc être appréciée selon la cohérence des instruments mobilisés et leur capacité à résoudre les obstacles spécifiques aux activités concernées.
L’intégration aux chaînes de valeur exige notamment une qualité constante, des délais fiables, une traçabilité des opérations et des coûts compétitifs.
L’évaluation doit distinguer les résultats attribuables aux dispositifs de soutien de ceux qui proviennent de la conjoncture ou de protections commerciales temporaires.
Une politique commerciale orientée vers la diversification des exportations doit identifier les obstacles transversaux à l’accès aux marchés : conformité aux normes, certification, qualité, logistique, délais douaniers, information commerciale, financement et assurance des opérations extérieures. L’action publique doit chercher à réduire ces coûts plutôt qu’à multiplier les protections sans obligation de résultats.
Cette orientation concerne autant les biens que les services exportables. La montée en valeur ajoutée des services (numériques, logistiques, professionnels et technologiques) peut renforcer la compétitivité de l’industrie et de l’agriculture tout en créant de nouvelles recettes extérieures. Les économies numérique, verte et bleue constituent des domaines à explorer, en complément des secteurs traditionnels créateurs d’emplois et de valeur ajoutée.
21.5. Cohérence commerciale et extérieure : mesurer les économies nettes de devises
Une politique de substitution aux importations doit être évaluée en tenant compte de l’ensemble des importations nécessaires à la production nationale.
La valeur des produits finals remplacés ne correspond pas automatiquement à une économie équivalente de devises si la production locale exige des composants, des équipements ou des services importés.
Il convient également d’intégrer les effets sur les exportations, les coûts pour les consommateurs et les possibilités de développement de nouvelles capacités productives.
La cohérence commerciale suppose donc que les instruments de protection contribuent effectivement à la création de valeur ajoutée nationale et à l’amélioration de la position extérieure, plutôt qu’à une simple modification administrative des flux.
21.6. Bilan : une politique industrielle doit être jugée par les capacités qu’elle crée
Le principal critère d’évaluation n’est pas le nombre de mesures de soutien ou la diminution immédiate des importations.
Il réside dans la capacité des instruments à développer des entreprises productives, compétitives et progressivement moins dépendantes de protections permanentes.
Cette exigence suppose une coordination étroite avec les politiques budgétaire, monétaire et de change, ainsi qu’avec les institutions chargées de l’investissement et de la concurrence.
La diversification des exportations doit devenir un critère explicite d’évaluation de la politique commerciale. Les résultats doivent être appréciés à partir de la progression durable des exportations hors hydrocarbures, de leur contenu en valeur ajoutée nationale, de leur diversité par produit et destination, de la productivité des entreprises et des emplois créés. Le soutien public doit être assorti d’objectifs mesurables et révisables.
Chapitre 22. Les contradictions du policy mix : quand une politique neutralise les effets d’une autre
22.1. Une distinction essentielle : arbitrages économiques et incohérences évitables
Les politiques économiques poursuivent plusieurs objectifs qui ne peuvent pas toujours être atteints simultanément au même degré.
Le soutien de la croissance, la stabilité des prix, la préservation des réserves, la protection sociale et la compétitivité peuvent impliquer des arbitrages légitimes. L’existence d’un arbitrage ne constitue donc pas automatiquement une incohérence.
Une incohérence apparaît lorsque des instruments poursuivent des objectifs mutuellement incompatibles sans que les autorités aient identifié les ajustements nécessaires, ou lorsque les effets d’une politique compromettent systématiquement ceux d’une autre.
L’analyse doit également distinguer les contradictions temporaires, parfois acceptables dans une situation exceptionnelle, des incohérences persistantes qui réduisent l’efficacité d’ensemble.
Cette distinction permet d’évaluer le policy mix sans supposer que toute intervention publique produit nécessairement des effets défavorables.
22.2. Première contradiction possible : soutien budgétaire et objectifs de stabilité monétaire
Une politique budgétaire expansionniste peut être adaptée à certaines conditions économiques. Elle devient cependant plus difficile à concilier avec les objectifs monétaires lorsque les besoins de financement augmentent et que les capacités d’absorption du système financier sont limitées.
La contradiction potentielle ne réside pas dans l’existence simultanée d’une politique budgétaire active et d’une politique monétaire de stabilité. Elle apparaît lorsque les modalités de financement public réduisent la capacité des autorités monétaires à réguler la liquidité et les conditions de crédit.
L’évaluation exige donc de rapprocher l’impulsion budgétaire, les besoins de financement du Trésor, les contreparties monétaires et les interventions de la Banque d’Algérie.
Sans cette vérification, il serait prématuré de conclure à une incompatibilité effective.
22.3. Deuxième contradiction possible : stimuler la demande tout en contraignant les approvisionnements
Une expansion de la demande intérieure peut augmenter les besoins de biens intermédiaires et d’équipements nécessaires à la production.
Lorsque les restrictions commerciales ou les difficultés d’accès aux devises limitent simultanément ces approvisionnements, les entreprises peuvent rencontrer des obstacles à l’augmentation de leur offre.
Les conséquences peuvent comprendre des retards de production, une hausse des coûts et une diminution de l’efficacité de l’impulsion budgétaire.
Cette contradiction est particulièrement importante lorsque les politiques de soutien à l’investissement coexistent avec des procédures d’importation peu prévisibles pour les équipements et composants.
L’évaluation doit distinguer les biens concernés et mesurer les effets économiques nets des restrictions.
22.4. Troisième contradiction possible : préserver les devises au détriment des capacités futures d’exportation
Les mesures visant à limiter certaines sorties de devises peuvent améliorer temporairement les flux extérieurs observés.
Toutefois, lorsqu’elles réduisent l’accès aux équipements, aux technologies ou aux services nécessaires aux activités exportatrices, elles peuvent affaiblir les recettes extérieures futures.
L’incohérence intertemporelle apparaît lorsque l’économie réalisée à court terme compromet une capacité productive susceptible de générer davantage de devises à moyen terme.
L’analyse doit donc confronter les économies immédiates de devises aux effets sur l’investissement, la production et les perspectives d’exportation.
22.5. Quatrième contradiction possible : soutien industriel et incitations insuffisantes à la performance
Les politiques industrielles peuvent mobiliser des protections, des avantages fiscaux et des financements préférentiels.
Ces mesures deviennent moins efficaces lorsqu’elles ne s’accompagnent pas d’obligations de résultats ou lorsque les conditions institutionnelles réduisent les incitations à améliorer la productivité.
Une entreprise peut ainsi bénéficier d’un marché protégé sans être conduite à renforcer sa compétitivité ou son intégration productive.
La contradiction réside alors entre l’objectif annoncé de diversification compétitive et des mécanismes d’incitation qui peuvent favoriser la permanence de protections.
Son appréciation exige une évaluation des performances et des coûts des dispositifs.
22.6. Cinquième contradiction possible : stabilité nominale et ajustement des prix relatifs
La recherche de stabilité nominale peut contribuer à réduire l’incertitude économique. Toutefois, le maintien de certains prix ou taux administrés peut modifier les signaux économiques lorsque les coûts et les conditions de marché évoluent.
Ces distorsions peuvent influencer les décisions de consommation, d’investissement et d’utilisation des ressources.
Il convient néanmoins de distinguer les mesures de protection sociale justifiées des mécanismes qui produisent des inefficacités durables.
L’analyse doit apprécier les effets sur les prix relatifs, les coûts budgétaires, les comportements économiques et les conditions de concurrence.
22.7. Sixième contradiction possible : objectifs de court terme et soutenabilité pluriannuelle
Une politique peut améliorer un indicateur immédiat tout en créant des engagements ou des contraintes futurs.
Une augmentation permanente des dépenses peut soutenir les revenus actuels sans disposer d’un financement durable. Une restriction extérieure peut réduire les importations présentes mais retarder la création de capacités productives. Un soutien financier peut maintenir une activité sans améliorer sa rentabilité ou sa productivité.
L’incohérence intertemporelle apparaît lorsque les bénéfices immédiats sont obtenus au prix de coûts futurs qui n’ont pas été suffisamment intégrés aux décisions.
L’évaluation du policy mix doit donc porter sur plusieurs années et non sur les seuls résultats budgétaires ou extérieurs d’un exercice.
22.8. Synthèse : identifier les contradictions réellement établies
Les six contradictions examinées constituent des hypothèses économiques qui doivent être confrontées aux données et aux décisions effectivement observées.
L’objectif n’est pas de conclure a priori que toutes sont présentes avec la même intensité dans l’économie algérienne, mais de construire une grille d’évaluation des politiques.
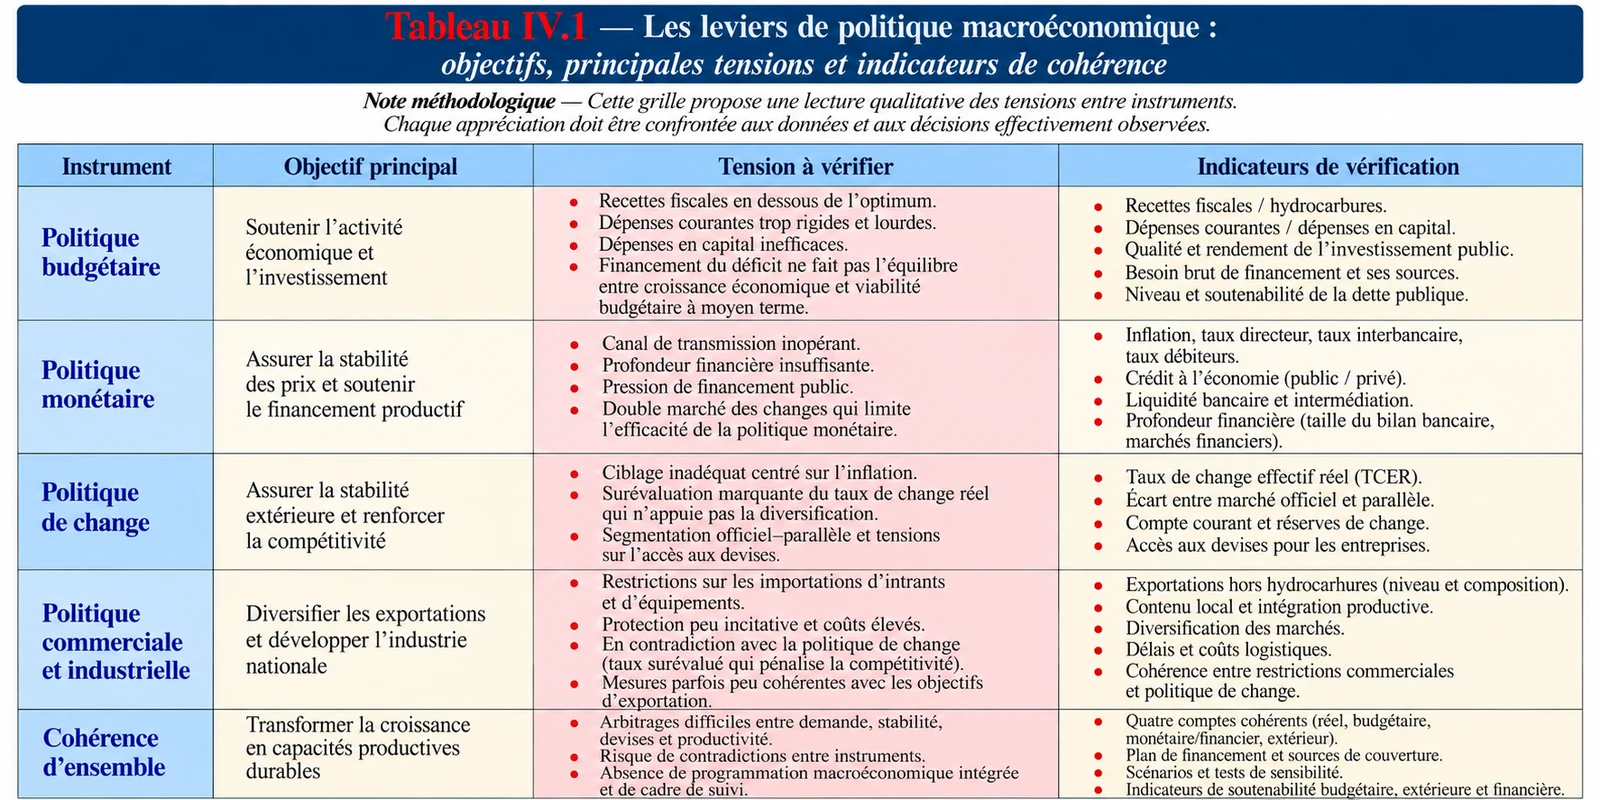
Cette grille permet de distinguer les arbitrages assumés, les tensions temporaires et les incohérences susceptibles de réduire durablement l’efficacité économique.
Le défi central du policy mix algérien consiste à organiser la complémentarité des instruments : une politique budgétaire orientée vers la qualité de la dépense et la soutenabilité, une politique monétaire dont les taux se transmettent effectivement à l’économie, une politique de change au service de la stabilité extérieure et de la compétitivité, et une politique commerciale favorisant la diversification des exportations.
La cohérence n’exige pas l’absence d’arbitrages, mais leur identification explicite, leur quantification lorsque les données le permettent et la vérification de leurs effets sur les quatre comptes macroéconomiques. Les contradictions recensées dans ce chapitre restent des hypothèses à confronter aux résultats observés, non des constats automatiquement établis.
Chapitre 23. Un policy mix cohérent exige-t-il une véritable programmation macroéconomique intégrée ?
23.1. De la juxtaposition des politiques à la cohérence des quatre comptes
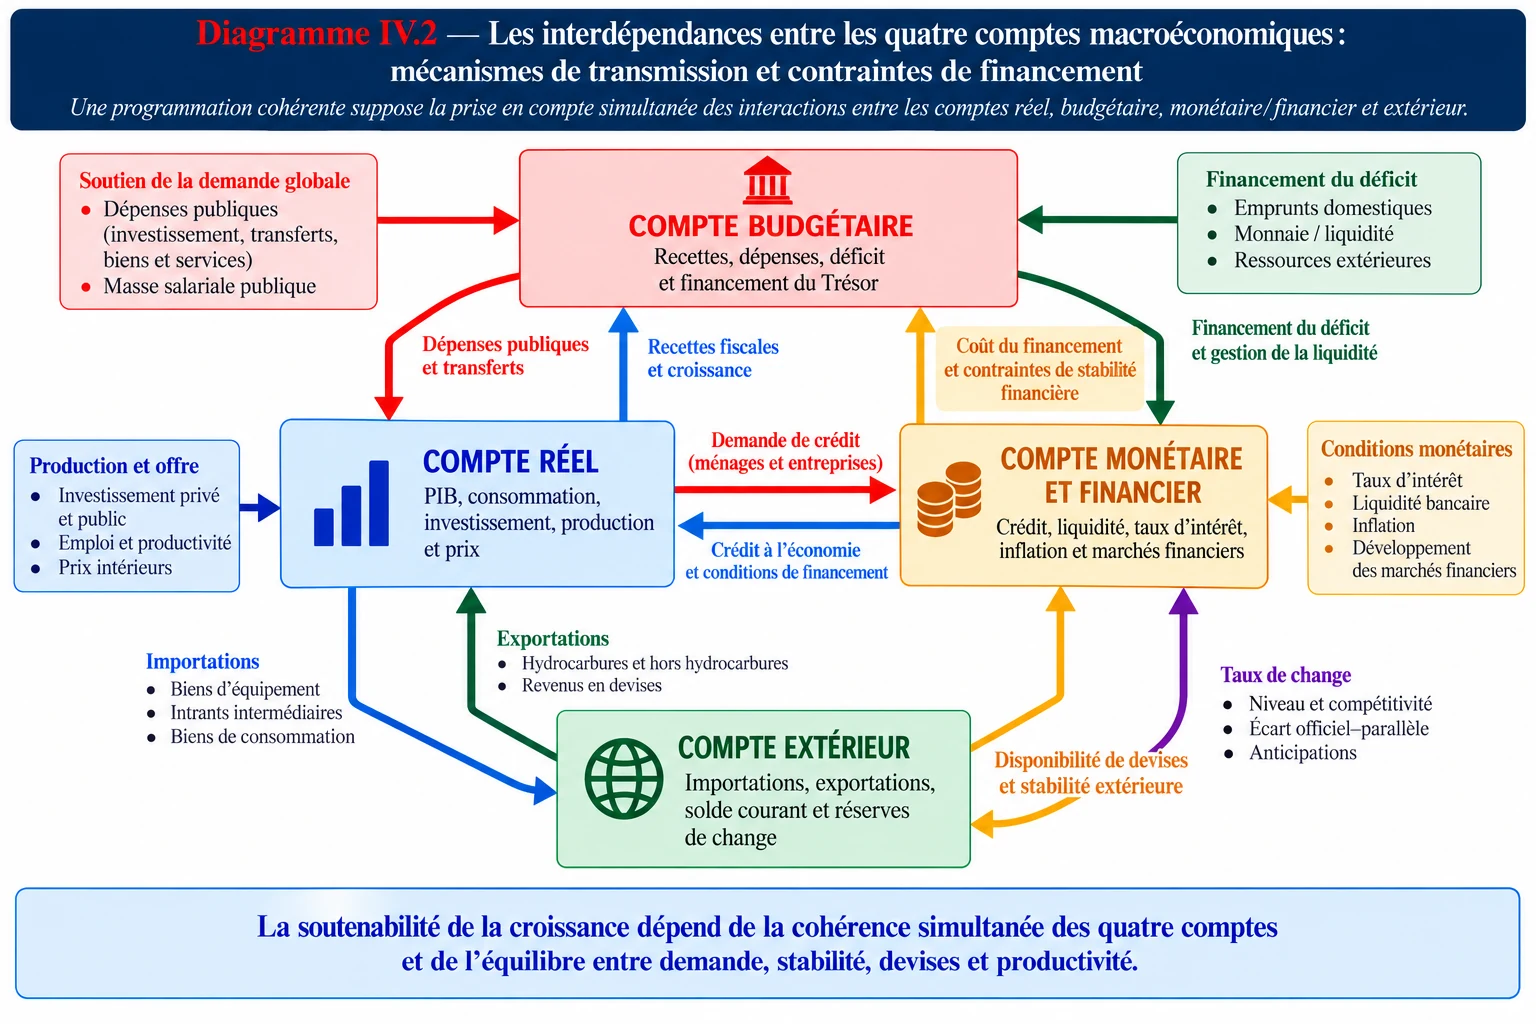
Une programmation macroéconomique cohérente doit articuler les comptes réel, budgétaire, monétaire et extérieur dans un cadre commun.
Le compte réel permet d’établir les trajectoires de production, de revenus, de demande et de prix. Le compte budgétaire décrit les recettes, les dépenses, les soldes et les besoins de financement. Le compte monétaire et financier retrace les relations entre le Trésor, les banques, la banque centrale et les autres agents. Le compte extérieur enregistre les transactions avec le reste du monde et leurs modalités de financement. Ces comptes doivent être compatibles entre eux, tant sur le plan comptable que sur celui des hypothèses économiques.
Une trajectoire de croissance ne peut être appréciée indépendamment de l’investissement nécessaire, des importations correspondantes, des ressources budgétaires attendues et des conditions de financement.
La programmation intégrée ne constitue donc pas une simple présentation statistique. Elle permet de vérifier la faisabilité d’un ensemble d’objectifs économiques.
La programmation doit préciser les identités comptables, les hypothèses comportementales et les modalités de financement. Le compte réel relie production, demande, revenus et prix ; le compte budgétaire décrit les recettes, les dépenses courantes et en capital, le solde et le financement ; le compte monétaire et financier suit les bilans et les contreparties de la liquidité ; le compte extérieur établit les flux courants, financiers et l’évolution des réserves. Les quatre comptes doivent être réconciliés à partir d’hypothèses compatibles de croissance, de prix et de change.
23.2. Cohérence entre croissance réelle, prix et PIB nominal
La programmation doit distinguer les hypothèses de croissance réelle, les variations des prix et les projections de PIB nominal.
Le passage des volumes aux valeurs dépend du déflateur du PIB, dont l’évolution peut différer sensiblement de celle de l’indice des prix à la consommation.
Cette distinction est essentielle pour apprécier les recettes fiscales, les ratios budgétaires, la dette rapportée au PIB et les comparaisons internationales.
Des projections de PIB nominal peuvent présenter des différences importantes même lorsque les hypothèses de croissance réelle sont relativement proches. Il est donc nécessaire d’expliciter les niveaux de départ, les révisions statistiques, les déflateurs et les hypothèses de change utilisées pour les conversions internationales.
Une programmation cohérente doit permettre de réconcilier les évolutions en volume et en valeur, puis d’en mesurer les conséquences pour les autres comptes.
23.3. Du déficit budgétaire au plan de financement : identifier les contreparties
Un déficit budgétaire projeté doit être accompagné d’un plan de financement compatible avec les ressources disponibles.
Cette programmation doit distinguer les besoins nets et bruts, les amortissements, les variations de trésorerie et les autres opérations financières.
Elle doit également préciser les contributions envisagées du financement bancaire, du financement non bancaire et des autres sources autorisées, sans assimiler automatiquement tout financement public à une création monétaire.
Les conséquences sur les bilans bancaires, la liquidité et le crédit à l’économie doivent être évaluées conjointement.
L’objectif est de vérifier que les besoins de financement du Trésor peuvent être couverts sans supposer implicitement des ressources financières incompatibles avec les autres objectifs macroéconomiques.
Le tableau de financement du Trésor doit présenter explicitement le déficit, les amortissements, les autres besoins et leurs sources de couverture, en distinguant financements bancaires, non bancaires et éventuelles opérations de la banque centrale. Il doit être cohérent avec les projections de dette et avec les variations des créances sur l’État inscrites dans les bilans monétaires.
23.4. Du compte réel au compte extérieur : vérifier la disponibilité des devises
Les projections de consommation, d’investissement et de production doivent être reliées à leurs besoins d’importation.
Une trajectoire de croissance reposant sur une expansion des équipements ou de certaines activités industrielles peut nécessiter des achats extérieurs supplémentaires, même lorsque son objectif est de renforcer la production nationale.
La programmation extérieure doit donc établir des hypothèses cohérentes sur les exportations, les importations, les revenus, les transferts et les opérations financières.
Elle doit également préciser les implications pour les réserves internationales et les conditions d’accès aux devises.
La cohérence exige de distinguer les ajustements résultant de variations économiques réelles de ceux qui proviennent de restrictions administratives sur les transactions.
23.5. Cohérence des bilans monétaires et financiers
La programmation financière doit tenir compte des effets des opérations budgétaires et extérieures sur les bilans des institutions financières.
Les variations des créances sur l’État, du crédit à l’économie et des avoirs extérieurs doivent être compatibles avec les hypothèses relatives à la masse monétaire, aux dépôts et à la liquidité.
Cette cohérence comptable ne détermine pas automatiquement les comportements économiques. Elle permet néanmoins de vérifier que les projections n’impliquent pas simultanément des utilisations incompatibles des mêmes ressources financières.
L’analyse doit également intégrer les besoins de financement des entreprises et des ménages, afin de ne pas considérer le Trésor comme le seul agent emprunteur.
23.6. Programmation itérative : les hypothèses doivent être ajustées conjointement
La construction d’un cadrage macroéconomique cohérent exige plusieurs itérations.
Une modification des hypothèses de croissance peut affecter les recettes fiscales, les importations et les besoins de crédit. Une variation des prix énergétiques peut modifier simultanément les recettes budgétaires, les exportations, les réserves et la liquidité. Une évolution du taux de change peut influencer les prix intérieurs, les coûts d’importation et certains agrégats exprimés en monnaie nationale.
Ces interdépendances impliquent que les projections ne puissent être établies séparément puis simplement additionnées.
Les hypothèses doivent être révisées conjointement jusqu’à obtenir un ensemble de comptes compatible avec les contraintes comptables, les comportements économiques plausibles et les ressources de financement identifiées.
La démarche est nécessairement itérative. Une modification des recettes d’hydrocarbures change les ressources budgétaires et extérieures, les conversions en monnaie nationale, les besoins de financement et potentiellement la liquidité bancaire. Une révision de l’investissement public affecte la demande, les importations de biens d’équipement, les dépenses futures de fonctionnement et les besoins en devises. Les ajustements doivent être propagés d’un compte à l’autre jusqu’à l’obtention d’un scénario cohérent.
23.7. Tests de cohérence et de soutenabilité : au-delà du scénario central
Une programmation crédible ne peut se limiter à une trajectoire unique.
Elle doit permettre d’examiner les conséquences de variations des prix des hydrocarbures, des volumes exportés, de la croissance réelle, des déflateurs, des taux de change et des conditions de financement.
Les tests de sensibilité doivent identifier les effets sur les recettes, les dépenses, les soldes, la dette, le crédit, le compte courant et les réserves.
Il convient également de vérifier la cohérence entre les engagements budgétaires et les ressources mobilisables à moyen terme.
Ces tests ne constituent pas encore les scénarios prospectifs complets de la Partie VI. Ils définissent les exigences méthodologiques nécessaires à leur construction.
23.8. Coordination institutionnelle et transparence des hypothèses
La qualité de la programmation dépend de la disponibilité des données, de leur cohérence et de la coordination entre les institutions concernées.
Le ministère des Finances, la Banque d’Algérie, les organismes statistiques et les autres administrations productrices de données interviennent sur des dimensions complémentaires du cadrage.
La coordination doit permettre d’harmoniser les définitions, les périodes, les périmètres et les hypothèses, tout en respectant les responsabilités institutionnelles.
La publication d’informations méthodologiques suffisantes facilite l’évaluation des projections, l’identification des risques et la compréhension des choix économiques.
Une programmation transparente ne garantit pas l’exactitude des prévisions, mais elle améliore leur vérifiabilité et permet d’expliquer les écarts entre projections et réalisations.
23.9. Bilan : la cohérence macroéconomique est une exigence de faisabilité
Un policy mix cohérent ne se définit pas par l’absence de tensions entre objectifs. Il se caractérise par l’identification explicite des arbitrages, la compatibilité des instruments et l’existence de trajectoires financières réalisables.
La programmation intégrée permet de vérifier si les objectifs de croissance, de stabilité, de financement public et d’équilibre extérieur peuvent être poursuivis simultanément dans les conditions retenues.
Elle constitue ainsi un outil indispensable pour apprécier la crédibilité des politiques économiques, sans se substituer aux décisions souveraines des autorités.
Un cadre opérationnel devrait présenter un scénario central et des variantes explicites, avec des trajectoires de croissance réelle et nominale, de recettes et dépenses publiques, de déficit et dette, de crédit et liquidité, de balance des paiements et de réserves. Les tests de sensibilité doivent porter notamment sur les prix et volumes des hydrocarbures, le déflateur du PIB, les importations, les conditions de financement et le taux de change.
La cohérence entre les quatre comptes ne constitue pas une simple vérification comptable : elle est une condition de faisabilité des choix de politique économique et de crédibilité des trajectoires annoncées. Elle permet surtout de vérifier que la croissance et la diversification projetées disposent des financements en dinars et en devises nécessaires à leur réalisation.
Conclusion de la Partie IV : la cohérence des politiques économiques, une condition de stabilité et de transformation productive
L’examen des politiques budgétaire, monétaire, de change, commerciale et industrielle montre que leur efficacité ne peut être appréciée isolément. Chaque instrument agit sur plusieurs dimensions de l’économie et peut produire des effets qui renforcent ou limitent ceux des autres politiques.
La politique budgétaire doit être évaluée à partir de son orientation effective, de la composition des dépenses et de la crédibilité de son financement. La politique monétaire doit être appréciée selon ses instruments, sa transmission et les contraintes susceptibles d’affecter son autonomie opérationnelle. La politique de change doit concilier les objectifs de stabilité, d’ajustement et d’allocation des devises, tandis que les politiques commerciale et industrielle doivent être jugées à partir des capacités productives et compétitives qu’elles permettent de créer.
Les tensions entre ces instruments ne constituent pas nécessairement des incohérences. Certaines reflètent des arbitrages économiques légitimes. D’autres peuvent toutefois révéler des contradictions lorsque des mesures destinées à atteindre un objectif réduisent durablement les possibilités d’en réaliser un autre.
L’apport central de cette partie réside dans l’exigence d’un cadrage macroéconomique intégré. La compatibilité des trajectoires réelles, budgétaires, monétaires et extérieures doit être établie à partir d’hypothèses explicites, de comptes cohérents et de plans de financement vérifiables. Cette exigence est indispensable pour distinguer les objectifs souhaitables des trajectoires effectivement réalisables.
La cohérence du policy mix constitue ainsi une condition nécessaire à la stabilité macroéconomique et à la transformation productive, sans suffire à elle seule à garantir leurs résultats. Les performances dépendent également des institutions, des capacités productives et des évolutions de l’environnement international.
La Partie V examinera précisément les transformations géoéconomiques et technologiques mondiales qui modifient les contraintes et les possibilités de développement de l’économie algérienne.
Le chapitre 23 apporte également une dimension technique importante à l’étude : la programmation intégrée des quatre comptes, la réconciliation entre PIB réel et nominal, le financement du Trésor, la disponibilité des devises et les tests de soutenabilité.
Partie V. L’Algérie face à un monde en recomposition : risques de décrochage et nouvelles opportunités
Cette cinquième partie analyse les transformations de l’environnement économique international et leurs implications pour l’Algérie. Elle examine la fragmentation géoéconomique, la transition énergétique, les mutations technologiques et les nouvelles exigences de compétitivité, afin d’identifier les risques de décrochage et les opportunités de diversification productive.
Introduction : un nouvel environnement mondial qui redéfinit les conditions du développement
À fin 2026, l’économie mondiale traverse une phase de recomposition qui modifie les conditions de production, d’investissement, de financement et d’échange. Les rivalités stratégiques entre grandes puissances, les tensions commerciales, le retour des politiques industrielles, la transformation des marchés énergétiques et l’accélération des innovations technologiques remettent en question plusieurs mécanismes qui avaient soutenu l’intégration économique internationale au cours des décennies précédentes.
Cette évolution ne signifie pas la disparition de la mondialisation. Elle traduit plutôt une transformation de ses modalités : les considérations de sécurité économique prennent davantage de place dans les décisions commerciales et industrielles ; les entreprises réévaluent la localisation de leurs activités ; les États interviennent plus directement dans les secteurs jugés stratégiques ; les technologies numériques et l’intelligence artificielle modifient progressivement les sources de compétitivité.
Pour l’Algérie, ces transformations ont une portée particulière. Le pays demeure exposé aux fluctuations des marchés énergétiques et dépend de l’extérieur pour une partie de ses équipements, de ses technologies et de ses approvisionnements. Simultanément, sa position géographique, ses ressources énergétiques, ses infrastructures et son potentiel humain peuvent lui permettre de participer à certaines recompositions productives internationales.
Toutefois, ces avantages ne sont pas automatiquement convertibles en croissance. Leur valorisation dépend de la capacité des entreprises à produire aux normes internationales, à respecter les délais commerciaux, à maîtriser les technologies et à s’intégrer dans des réseaux de production concurrentiels.
Cette partie examine donc une question différente de celles traitées précédemment : comment les transformations du système économique mondial modifient-elles les contraintes et les possibilités de développement de l’Algérie à l’horizon 2030 ?
L’analyse est organisée autour de six dimensions. Le chapitre 24 étudie la fragmentation géoéconomique et la recomposition des échanges. Le chapitre 25 examine les perspectives des marchés énergétiques et leurs implications pour une économie exportatrice d’hydrocarbures. Le chapitre 26 analyse la diffusion de l’intelligence artificielle, de la robotique et de l’automatisation. Le chapitre 27 traite des mutations financières internationales. Le chapitre 28 examine les nouvelles exigences commerciales, environnementales et réglementaires. Enfin, le chapitre 29 identifie les canaux par lesquels ces évolutions peuvent affecter les perspectives de l’économie algérienne.
L’objectif n’est pas d’établir un programme de réformes, mais d’identifier les contraintes extérieures qui devront être intégrées au diagnostic stratégique et aux scénarios macroéconomiques des parties suivantes.
Chapitre 24. Fragmentation géoéconomique : l’Algérie face à une nouvelle carte du commerce mondial
24.1. Une mondialisation qui se reconfigure plutôt qu’elle ne disparaît
L’expansion des échanges internationaux s’est longtemps appuyée sur la réduction des coûts de transport, la libéralisation commerciale et l’organisation de chaînes de production réparties entre plusieurs pays. Cette configuration a permis aux entreprises de rechercher les meilleures combinaisons de coûts, de compétences et de marchés.
Les tensions géopolitiques et commerciales ont progressivement introduit de nouveaux critères dans ces décisions. La sécurité des approvisionnements, la maîtrise des technologies critiques, la fiabilité des partenaires et l’exposition aux sanctions ou aux restrictions commerciales influencent désormais davantage les choix d’implantation.
Cette évolution favorise la diversification géographique des fournisseurs, la régionalisation de certaines productions et la recherche de chaînes de valeur moins vulnérables aux interruptions.
Il serait cependant excessif d’en conclure à une démondialisation générale. Les échanges demeurent essentiels à la production internationale, tandis que de nouvelles interdépendances apparaissent dans les technologies, les matières premières critiques et les services numériques.
Pour les économies émergentes, l’enjeu est de déterminer si cette réorganisation crée de nouvelles possibilités d’intégration ou renforce les barrières à l’entrée sur les marchés internationaux.
24.2. Rivalités stratégiques et retour des politiques industrielles
Les principales puissances économiques utilisent davantage les subventions, les incitations fiscales, les restrictions technologiques et les politiques d’approvisionnement pour soutenir leurs industries stratégiques.
Les semi-conducteurs, les batteries, les infrastructures numériques, les technologies énergétiques et certains équipements industriels occupent une place importante dans cette réorientation.
Ces interventions modifient les conditions de concurrence. Les entreprises bénéficiant de soutiens publics importants peuvent disposer d’avantages financiers ou technologiques difficiles à reproduire dans les pays dont les ressources budgétaires sont plus limitées.
En même temps, les politiques de diversification des fournisseurs peuvent créer des débouchés pour de nouveaux territoires productifs.
L’effet net dépend donc des secteurs concernés, de la nature des mesures adoptées et de la capacité des pays partenaires à répondre aux nouvelles exigences industrielles.
Pour l’Algérie, la question n’est pas de reproduire les programmes financiers des grandes puissances, mais d’apprécier les conséquences de leurs politiques sur les coûts technologiques, l’accès aux équipements, les possibilités de partenariat et la compétitivité des entreprises nationales.
24.3. Régionalisation des chaînes de valeur : une opportunité soumise à des conditions strictes
Les stratégies de diversification des fournisseurs peuvent favoriser l’implantation de certaines activités à proximité des grands marchés de consommation.
La proximité géographique de l’Algérie avec l’Europe constitue, à cet égard, un avantage potentiel. Elle peut réduire les distances de transport et faciliter certains échanges industriels et logistiques.
Toutefois, les décisions d’implantation ne dépendent pas uniquement de la distance. Elles prennent en compte les délais douaniers, la disponibilité des intrants, la fiabilité des infrastructures, la qualité des compétences, les coûts unitaires et la sécurité contractuelle.
Une localisation proche d’un grand marché peut donc rester peu attractive lorsque les coûts administratifs et logistiques annulent les économies de transport.
Les possibilités d’intégration doivent être examinées par filière, en distinguant les activités pour lesquelles le territoire présente un avantage économique identifiable de celles qui nécessiteraient des protections ou des subventions durables.
Pour l’Algérie, cette opportunité ne peut être appréciée à partir de la seule proximité avec le marché européen. La possibilité d’attirer des investissements de relocalisation dépend des délais portuaires et douaniers, de la fiabilité énergétique, de la disponibilité d’intrants, de la qualité des compétences et de la prévisibilité des règles. La question opérationnelle est de savoir quelles activités pourraient satisfaire des cahiers des charges internationaux tout en créant une valeur ajoutée nationale mesurable. Une implantation limitée à l’assemblage, fortement dépendante de composants importés, ne produirait qu’un effet réduit sur la diversification nette des recettes en devises.
24.4. Les relations avec l’Europe, l’Afrique et les autres pôles économiques
Les relations commerciales de l’Algérie avec l’Europe, l’Afrique et les économies asiatiques ne répondent pas aux mêmes déterminants.
Le marché européen représente un débouché important pour les exportations énergétiques et constitue une source d’équipements, de technologies et de services spécialisés. Les marchés africains peuvent offrir des possibilités de diversification commerciale, mais leur accès dépend des infrastructures, des coûts logistiques, des modalités de paiement et de la connaissance des marchés.
Les relations avec les économies asiatiques jouent également un rôle dans les approvisionnements industriels, les équipements et les investissements.
La diversification géographique des partenaires peut réduire certaines concentrations de risque, mais elle ne garantit pas une diversification de la production. Une économie peut multiplier ses partenaires tout en conservant une structure d’exportation dominée par un nombre limité de produits.
L’évaluation doit donc distinguer la diversification des destinations commerciales de celle des produits, des entreprises exportatrices et des capacités technologiques.
24.5. Les canaux de transmission vers l’économie algérienne
La fragmentation géoéconomique peut affecter l’Algérie par quatre canaux principaux.
Le premier est commercial : modification des débouchés, des prix et des conditions d’accès aux marchés. Le deuxième est productif : disponibilité des équipements, des composants et des technologies. Le troisième est financier : évolution des investissements directs étrangers et des conditions de paiement. Le quatrième est institutionnel : multiplication des normes, des contrôles et des exigences de conformité.
Ces canaux peuvent agir simultanément. Une restriction technologique peut augmenter les coûts d’investissement ; une perturbation logistique peut retarder la production ; une nouvelle exigence commerciale peut réduire les débouchés d’une entreprise qui ne dispose pas des capacités nécessaires pour s’y conformer.
L’exposition effective de l’Algérie dépendra de la structure de ses échanges, de la diversification de ses fournisseurs et de la capacité d’adaptation de ses entreprises.
La transmission doit être analysée par quatre variables observables : évolution des débouchés d’exportation, coût et disponibilité des importations stratégiques, flux d’investissement direct et conditions d’accès aux technologies. Un choc commercial peut simultanément renchérir les équipements, retarder des projets et réduire les marges des entreprises. Il importe donc de distinguer les risques sur les prix, sur les volumes et sur les capacités productives ; ils appellent des réponses économiques différentes.
24.6. Bilan : la proximité géographique ne remplace pas la compétitivité
La recomposition du commerce mondial peut créer de nouvelles possibilités d’intégration productive, mais elle augmente également les exigences de fiabilité, de conformité et de performance.
Pour l’Algérie, le principal risque serait de considérer les changements de localisation internationale comme une opportunité automatiquement acquise.
La capacité à en bénéficier dépendra de résultats mesurables : implantation de nouvelles activités, progression de la valeur ajoutée nationale, intégration de fournisseurs locaux et développement d’exportations compétitives.
Chapitre 25. Transition énergétique mondiale : quel avenir pour une économie dépendante des hydrocarbures ?
25.1. Des marchés énergétiques confrontés à plusieurs transitions simultanées
Les marchés mondiaux de l’énergie évoluent sous l’effet des politiques climatiques, des innovations technologiques, des préoccupations de sécurité énergétique et des transformations de la demande.
Le développement des énergies renouvelables, l’électrification de certains usages et les progrès de l’efficacité énergétique modifient les perspectives de consommation des différentes sources d’énergie.
Ces évolutions ne suivent toutefois pas une trajectoire uniforme. Les besoins varient selon les régions, les secteurs industriels, les infrastructures disponibles et les politiques nationales.
Les perspectives du pétrole et du gaz doivent donc être distinguées, tout comme les évolutions de court terme et les transformations de long terme.
Pour l’Algérie, cette incertitude représente un problème de programmation économique : les décisions d’investissement énergétique engagent des ressources importantes sur des horizons qui dépassent largement ceux des budgets annuels.
25.2. Trois variables décisives : prix, production et volumes exportables
Les recettes énergétiques dépendent de plusieurs facteurs qui ne doivent pas être confondus.
Les prix internationaux influencent directement la valeur des ventes. Les volumes produits déterminent les quantités disponibles, tandis que la consommation intérieure et les autres utilisations nationales influencent les volumes effectivement exportables.
Une hausse des prix peut améliorer temporairement les recettes malgré une production stagnante. Inversement, une augmentation de la production ne garantit pas une hausse équivalente des recettes si les prix diminuent ou si les volumes destinés au marché intérieur progressent.
Les coûts d’extraction, de transport, de transformation et les engagements contractuels interviennent également dans l’appréciation des revenus économiques.
Une analyse prospective crédible doit donc construire des hypothèses distinctes sur les prix, les volumes, les coûts et les recettes, plutôt que de déduire mécaniquement les revenus futurs d’un seul scénario pétrolier.
Une analyse rigoureuse doit distinguer le prix international des hydrocarbures, la production nationale et la fraction effectivement exportable, après satisfaction de la demande intérieure. Une hausse de la consommation énergétique nationale peut réduire les volumes exportés même si la production se maintient. Pour la programmation budgétaire et extérieure, le scénario pertinent porte donc sur les recettes d’exportation effectivement encaissées, et non sur la seule hypothèse de prix du baril.
25.3. Les conséquences macroéconomiques d’un choc énergétique
Une variation importante des recettes d’hydrocarbures peut se transmettre à l’économie algérienne par plusieurs circuits.
Le premier concerne les finances publiques, à travers les recettes liées au secteur. Le deuxième concerne le compte extérieur, par la variation des exportations et de la disponibilité des devises. Le troisième concerne les conditions monétaires et financières, selon les modalités de conversion et d’utilisation des recettes extérieures.
Les effets sur l’activité intérieure dépendent ensuite des décisions budgétaires, de l’investissement et de la capacité de l’offre productive à répondre aux variations de la demande.
Un choc énergétique peut ainsi produire des conséquences différentes selon les réserves financières disponibles, les engagements budgétaires et les mécanismes d’ajustement.
Le risque de soutenabilité ne résulte donc pas seulement d’une baisse du prix du pétrole ou du gaz, mais de la combinaison entre le choc extérieur et la rigidité des engagements économiques et financiers.
25.4. Les nouvelles possibilités industrielles liées à la transition
La transition énergétique mondiale peut également ouvrir des perspectives dans les énergies renouvelables, les équipements électriques, les services industriels, l’efficacité énergétique et certaines technologies de décarbonation.
L’Algérie dispose d’atouts potentiels liés à ses ressources solaires, à son expérience énergétique et à sa proximité de certains marchés.
Toutefois, le développement d’une filière ne garantit pas l’existence d’un avantage comparatif. Les projets doivent être évalués selon les coûts de production, les besoins d’investissement, les technologies disponibles, la valeur ajoutée nationale et les débouchés commerciaux.
Les perspectives liées à l’hydrogène, aux renouvelables ou à d’autres filières émergentes exigent notamment une appréciation des infrastructures nécessaires, des coûts de transport, de la disponibilité de l’eau et des conditions de demande.
L’objectif analytique est de distinguer les projets économiquement viables des possibilités technologiques qui ne disposent pas encore d’un modèle commercial suffisamment établi.
La transition énergétique présente aussi un enjeu de productivité et de balance des paiements : les investissements dans l’efficacité énergétique et la maîtrise de la demande intérieure peuvent préserver des volumes exportables, tandis que les nouvelles filières industrielles doivent être sélectionnées en fonction de leurs coûts, de leur contenu importé et de leur potentiel commercial. Il convient d’éviter de confondre annonces d’investissement, capacités installées et création effective de valeur ajoutée compétitive.
25.5. L’incertitude énergétique et la valeur du temps
Les recettes tirées des hydrocarbures constituent des ressources dont la valeur économique dépend aussi du moment où elles sont perçues et utilisées.
Lorsque les marchés futurs sont incertains, la transformation d’une partie des revenus présents en actifs productifs, en compétences et en infrastructures efficaces peut contribuer à réduire l’exposition aux recettes énergétiques futures.
Toutefois, cette transformation ne doit pas être confondue avec une simple augmentation de l’investissement public. Elle exige des projets capables de produire des rendements économiques et sociaux durables.
La question stratégique est celle de la conversion intertemporelle des ressources : comment utiliser une richesse issue d’actifs épuisables pour renforcer les capacités de production et de revenu des générations futures ?
Ce problème concerne directement la soutenabilité à long terme, sans préjuger des arbitrages budgétaires et sectoriels qui devront être examinés ultérieurement.
La dimension temporelle est décisive : les recettes actuelles d’hydrocarbures peuvent financer la diversification, mais celle-ci exige plusieurs années de formation, d’investissement et d’apprentissage productif. Le coût de l’inaction augmente si la fenêtre de financement se rétrécit avant que les nouveaux secteurs ne génèrent des recettes fiscales et extérieures autonomes. Cette asymétrie justifie des scénarios de transition fondés sur des hypothèses prudentes de prix, de volumes et de consommation intérieure.
25.6. Bilan : une incertitude structurelle à intégrer aux perspectives 2027–2030
La transition énergétique ne permet pas de prédire avec certitude l’évolution des recettes algériennes à l’horizon 2030.
Elle impose en revanche de ne pas construire les perspectives économiques sur une trajectoire unique des marchés énergétiques.
La distinction entre prix, volumes, consommation intérieure et coûts est indispensable pour mesurer les risques et identifier les marges d’adaptation de l’économie.
Chapitre 26. Intelligence artificielle et robotique : le risque d’un nouveau décrochage technologique
26.1. Une transformation des tâches, des entreprises et des processus productifs
L’intelligence artificielle, la robotique et l’automatisation modifient les modalités d’exécution de nombreuses tâches économiques.
Leurs applications concernent notamment la production industrielle, la maintenance, la logistique, les services financiers, l’administration, la conception et certaines activités de recherche.
Les gains potentiels résultent de la réduction de certains coûts, de l’amélioration de la qualité, de l’accélération du traitement de l’information et d’une utilisation plus efficace des équipements.
Toutefois, la disponibilité d’une technologie ne garantit pas son adoption productive. Les résultats dépendent des compétences, de l’organisation des entreprises, de la qualité des données et de la complémentarité avec les autres investissements.
Il convient donc de distinguer les possibilités techniques des gains de productivité effectivement réalisés.
26.2. La transformation des avantages comparatifs internationaux
L’automatisation peut modifier l’importance relative des coûts salariaux dans certaines activités.
Lorsque les procédés deviennent plus automatisés, les entreprises peuvent accorder davantage de poids à la proximité des marchés, à la qualité des infrastructures, à la disponibilité des compétences et à la sécurité des approvisionnements.
Parallèlement, les technologies numériques facilitent certaines prestations de services à distance et peuvent créer de nouvelles possibilités d’exportation.
Les effets demeurent cependant différenciés selon les secteurs. Certaines activités restent intensives en travail, tandis que d’autres exigent des investissements technologiques élevés.
Pour l’Algérie, le défi est d’identifier les activités dans lesquelles les technologies nouvelles peuvent améliorer les avantages existants ou permettre l’émergence de capacités compétitives.
26.3. Productivité : des gains possibles, mais non automatiques
L’intelligence artificielle peut améliorer la productivité en facilitant l’analyse de l’information, l’optimisation des processus et l’exécution de certaines tâches.
Ses effets macroéconomiques dépendront toutefois de sa diffusion entre entreprises, de son intégration dans les processus existants et de la capacité à développer des usages économiquement pertinents.
Une adoption limitée à quelques grandes organisations peut produire des gains localisés sans modifier sensiblement la productivité agrégée.
À l’inverse, la diffusion de solutions adaptées aux petites et moyennes entreprises peut générer des effets plus larges, à condition que les infrastructures, les compétences et les financements soient disponibles.
Les investissements numériques doivent donc être appréciés selon leurs résultats opérationnels et leur contribution à la valeur ajoutée, plutôt qu’à partir du nombre d’équipements ou de systèmes installés.
L’enjeu algérien est moins de mesurer la diffusion mondiale de l’intelligence artificielle que de déterminer sa contribution effective à la productivité nationale. Les gains potentiels concernent notamment la maintenance industrielle, la logistique, les services financiers, l’administration et les services exportables. Ils supposent des données fiables, une connectivité adéquate, des compétences et des organisations capables de transformer la technologie en efficacité mesurable. La numérisation d’une procédure ne constitue pas, en elle-même, un gain de productivité.
26.4. Emploi : substitution de tâches et complémentarité avec le travail
Les effets de l’intelligence artificielle et de la robotique sur l’emploi ne peuvent être résumés à une destruction généralisée des postes de travail.
Certaines tâches peuvent être automatisées, tandis que d’autres sont complétées par les technologies. De nouveaux métiers et de nouvelles activités peuvent également apparaître.
Les effets nets dépendent de la structure sectorielle, des coûts d’adoption, des gains de productivité, de la demande et de la capacité des travailleurs à acquérir de nouvelles compétences.
Pour l’Algérie, cette transformation intervient dans un contexte où l’insertion professionnelle des jeunes et la valorisation des qualifications constituent déjà des enjeux importants.
Le risque est double : une adaptation insuffisante peut réduire la compétitivité des entreprises, tandis qu’une adoption mal accompagnée peut accentuer les difficultés de transition professionnelle de certaines catégories de travailleurs.
Cette évolution renforce le lien avec le défi démographique examiné au chapitre 15 : une population active croissante exige non seulement davantage de postes, mais aussi des emplois dont la productivité permette une progression durable des revenus. Les politiques de formation doivent combiner compétences numériques, compétences techniques et adaptation des métiers existants, afin que l’automatisation complète le travail au lieu d’accentuer les difficultés d’insertion des jeunes diplômés.
26.5. Dépendance technologique et souveraineté numérique
L’adoption des technologies avancées repose souvent sur des logiciels, des équipements, des infrastructures informatiques et des services développés à l’étranger.
Cette dépendance peut engendrer des coûts récurrents en devises, des contraintes d’accès aux technologies et des risques liés à la sécurité des données ou à la continuité des services.
Il convient néanmoins de distinguer une dépendance économiquement rationnelle, fondée sur la spécialisation internationale, d’une vulnérabilité critique résultant de l’absence d’alternatives.
La souveraineté numérique ne suppose pas nécessairement la production nationale de toutes les technologies. Elle implique surtout la capacité à choisir, maîtriser, sécuriser et utiliser les solutions essentielles aux activités économiques.
L’enjeu est de développer des compétences nationales suffisantes pour éviter que la modernisation technologique ne se limite à l’importation de systèmes dont les entreprises ne maîtrisent ni l’exploitation ni l’évolution.
Les choix numériques doivent également être appréciés sous l’angle extérieur. Les licences, équipements, services infonuagiques et matériels informatiques peuvent créer des dépenses récurrentes en devises. À l’inverse, des services numériques exportables peuvent diversifier les recettes extérieures. Le critère économique est donc la valeur ajoutée locale nette, compte tenu des coûts d’importation, et non la seule croissance du chiffre d’affaires numérique.
L’adaptation technologique du modèle de croissance algérien exige une approche transversale : diffusion des outils numériques dans les entreprises, modernisation de l’administration économique, développement des compétences, qualité des données et infrastructures de connectivité.
La technologie ne doit pas constituer un secteur isolé, mais un levier d’élévation de la productivité dans l’agriculture, l’industrie, les transports, les services et le commerce extérieur.
La transformation numérique doit également favoriser l’émergence de services exportables à plus forte valeur ajoutée : logiciels, ingénierie, prestations professionnelles à distance, traitement de données et services aux entreprises. Leur développement suppose des compétences reconnues, des règles contractuelles lisibles, une connectivité fiable et des dispositifs de paiement transfrontaliers compatibles avec les exigences de conformité. L’objectif est de convertir les capacités humaines et technologiques en valeur ajoutée, en emplois qualifiés et en recettes en devises.
26.6. Bilan : le retard d’adoption peut devenir un facteur de décrochage
Le risque technologique pour l’Algérie ne tient pas uniquement à l’apparition de nouveaux concurrents. Il concerne également la possibilité que les écarts de productivité, de qualité et de délais s’élargissent au fur et à mesure de la diffusion internationale des technologies avancées.
L’évaluation doit porter sur la capacité réelle des entreprises à adopter ces technologies, à former leurs personnels et à convertir les investissements numériques en gains mesurables.
La question fondamentale est celle de la vitesse d’adaptation du système productif face à une frontière technologique en évolution rapide.
Chapitre 27. Finance mondiale et dette souveraine : un environnement de financement plus contraignant
27.1. Les nouvelles conditions financières internationales
Les conditions financières mondiales dépendent des politiques monétaires des grandes économies, des anticipations d’inflation, des perspectives de croissance et de la perception des risques.
Les variations des taux d’intérêt influencent les coûts de financement, les valorisations financières et les mouvements internationaux de capitaux.
Les effets sont particulièrement importants pour les économies fortement dépendantes des emprunts extérieurs ou des investissements de portefeuille.
L’exposition de l’Algérie doit toutefois être appréciée selon sa structure effective de financement. Une faible dépendance directe aux marchés obligataires internationaux peut limiter certains canaux de transmission, sans supprimer les effets indirects des conditions financières mondiales.
Ces effets indirects peuvent notamment passer par l’investissement étranger, les prix des matières premières, les décisions des partenaires commerciaux et le coût de certains équipements ou services.
27.2. Le retour du risque souverain dans les économies avancées et émergentes
L’augmentation des niveaux d’endettement et des charges d’intérêt dans plusieurs grandes économies a renforcé l’attention portée aux trajectoires budgétaires.
Lorsque les investisseurs anticipent une dégradation de la capacité de remboursement ou une augmentation des besoins de financement, ils peuvent exiger des rémunérations plus élevées.
Les tensions souveraines peuvent également se transmettre aux banques et aux entreprises, notamment lorsque les institutions financières détiennent une part importante de titres publics.
Pour l’Algérie, le principal enseignement n’est pas celui d’une exposition identique à celle des pays fortement financés sur les marchés internationaux.
Il réside dans le caractère général de la contrainte de financement : les déficits doivent être couverts par des ressources identifiables, et les engagements publics peuvent réduire les marges de manœuvre économiques lorsque leur financement devient plus difficile.
La distinction entre risque souverain externe, financement intérieur et risques bancaires demeure essentielle.
La hausse des primes de risque souverain dans le monde doit être distinguée de la situation spécifique de l’Algérie. Une faible exposition directe à la dette extérieure ne supprime pas les risques liés au financement intérieur des déficits, à la liquidité bancaire ou à l’érosion des réserves. L’évaluation doit porter séparément sur la dette publique, ses échéances, son coût, ses détenteurs et les besoins bruts de financement du Trésor, sans transposer mécaniquement les contraintes des pays fortement endettés sur les marchés internationaux.
27.3. Investissements directs étrangers : financement, technologie et accès aux marchés
Les investissements directs étrangers peuvent apporter des capitaux, des technologies, des méthodes de gestion et des réseaux commerciaux.
Leur contribution à la transformation productive dépend néanmoins de leur nature. Un investissement principalement orienté vers la distribution de produits importés ne produit pas les mêmes effets qu’un projet industriel développant des fournisseurs locaux, des compétences et des capacités exportatrices.
L’évaluation doit donc porter sur la valeur ajoutée créée, les emplois qualifiés, les transferts technologiques, les besoins d’importation et les revenus susceptibles d’être rapatriés.
Les investisseurs apprécient également la prévisibilité des règles, les modalités de paiement extérieur, la disponibilité des compétences et la sécurité des contrats.
La concurrence entre territoires se joue ainsi autant sur la qualité de l’environnement économique que sur les avantages fiscaux proposés.
La qualité de l’investissement direct étranger importe autant que son montant. Son apport à la diversification doit être évalué selon la valeur ajoutée nationale, les transferts de compétences, les achats auprès de fournisseurs locaux, les emplois qualifiés et les exportations nettes des importations nécessaires à la production. Des règles stables et un accès prévisible aux paiements extérieurs sont indispensables à des projets tournés vers les marchés internationaux.
27.4. Les nouvelles exigences du financement de long terme
La transformation productive exige des investissements dont les rendements peuvent se matérialiser sur plusieurs années.
Les banques, l’épargne nationale, les investisseurs institutionnels, les marchés financiers et les capitaux étrangers peuvent contribuer à leur financement.
Toutefois, l’accès à des ressources financières supplémentaires ne garantit pas la rentabilité économique des projets.
La qualité de l’information financière, la gouvernance des entreprises, l’évaluation des risques et la stabilité des règles conditionnent la capacité à attirer des financements de long terme.
Les projets exposés aux évolutions technologiques ou environnementales peuvent également nécessiter une appréciation plus rigoureuse des risques futurs.
La question centrale est donc celle de l’adéquation entre la maturité des investissements, les instruments financiers disponibles et la capacité des projets à générer des revenus durables.
27.5. Les canaux indirects de transmission des tensions financières mondiales
Même lorsque l’endettement extérieur direct est limité, un durcissement des conditions financières mondiales peut influencer l’économie algérienne.
Une baisse de l’investissement international peut réduire les possibilités de partenariat. Un ralentissement chez les principaux partenaires commerciaux peut affecter la demande extérieure. Une augmentation des primes de risque peut renchérir certains financements privés.
Les fluctuations des marchés financiers peuvent également modifier les perspectives de prix des matières premières et les conditions de financement des entreprises multinationales.
Ces effets doivent être distingués des tensions financières d’origine intérieure, qui relèvent d’autres mécanismes.
L’analyse doit donc examiner la sensibilité de l’économie aux chocs internationaux sans lui attribuer une exposition extérieure qui ne serait pas établie par les données.
Les canaux indirects sont particulièrement importants : ralentissement de la demande européenne, variations des prix énergétiques, renchérissement des biens d’équipement, report de projets d’investissement et hausse du coût des services importés. Ils peuvent dégrader les comptes extérieurs sans modification préalable de la dette extérieure publique. Leur suivi doit donc être intégré aux scénarios macroéconomiques 2027–2030.
Une autre mutation structurelle concerne la numérisation des paiements et l’apparition de nouveaux instruments monétaires. Il convient de distinguer les paiements électroniques utilisant la monnaie bancaire existante, les systèmes de paiement instantané, les monnaies numériques de banque centrale (encore soumises à des choix de conception et de déploiement variables selon les pays) et les cryptoactifs ou jetons privés, dont les risques et le statut juridique diffèrent. Ces instruments ne sont ni équivalents ni interchangeables.
Pour l’Algérie, l’enjeu prioritaire est de moderniser les infrastructures de paiement, d’améliorer l’interopérabilité entre établissements, de réduire les coûts de transaction et de renforcer la sécurité opérationnelle, la protection des usagers et la lutte contre les flux illicites. Une plus grande efficacité des paiements intérieurs peut favoriser la formalisation des échanges, la bancarisation, la mobilisation de l’épargne et la transmission de la politique monétaire.
Sur le plan international, l’évolution des réseaux de paiement, des règlements transfrontaliers et des solutions numériques peut modifier les coûts et les délais des échanges commerciaux. Toutefois, aucun instrument numérique ne supprime les contraintes fondamentales de convertibilité, de disponibilité des devises, de réglementation des changes et de confiance dans la monnaie. La modernisation des paiements doit donc être articulée avec la politique monétaire, le régime de change, la supervision financière et les objectifs de stabilité extérieure.
27.6. Bilan : le financement international constitue une opportunité sélective
Les transformations financières mondiales peuvent accroître l’incertitude, mais elles ne ferment pas nécessairement l’accès aux investissements productifs.
Les capitaux internationaux recherchent des projets viables, des conditions institutionnelles prévisibles et des perspectives de rendement adaptées aux risques.
Pour l’Algérie, l’enjeu est de distinguer la disponibilité de financements de leur contribution réelle à la productivité, à l’emploi qualifié et à la diversification des recettes extérieures.
Chapitre 28. Normes commerciales et climatiques : les nouvelles frontières de la compétitivité
28.1. L’accès aux marchés dépend de plus en plus de la conformité
La compétitivité internationale ne dépend plus uniquement du prix et de la qualité intrinsèque des produits.
Les normes techniques, sanitaires, environnementales et numériques influencent les conditions d’accès aux marchés.
Les entreprises peuvent devoir démontrer la traçabilité de leurs approvisionnements, la conformité de leurs procédés et le respect de certaines exigences de sécurité ou de durabilité.
Ces obligations entraînent des coûts d’information, de certification et d’adaptation des équipements.
Toutefois, elles peuvent également favoriser la modernisation des entreprises et améliorer leur accès à des clients plus exigeants.
Pour l’Algérie, le problème économique est celui de la capacité des producteurs à intégrer ces exigences dès la conception des projets exportateurs.
28.2. Ajustement carbone aux frontières : une contrainte commerciale nouvelle
Le mécanisme d’ajustement carbone aux frontières de l’Union européenne modifie les conditions de conformité applicables à certaines importations.
Il vise à tenir compte des émissions associées à la production de catégories déterminées de biens, selon les règles européennes en vigueur.
Ses effets sur les entreprises algériennes dépendent de la nature des produits exportés, des procédés utilisés, de l’intensité carbone et des obligations déclaratives applicables.
Il serait incorrect de supposer que toutes les exportations algériennes sont soumises aux mêmes exigences ou que le coût de conformité est identique pour tous les producteurs.
Les entreprises concernées peuvent devoir renforcer leurs capacités de mesure des émissions, de traçabilité et de documentation technique.
La compétitivité dépendra ainsi non seulement des coûts énergétiques, mais également de la capacité à démontrer les caractéristiques environnementales de la production.
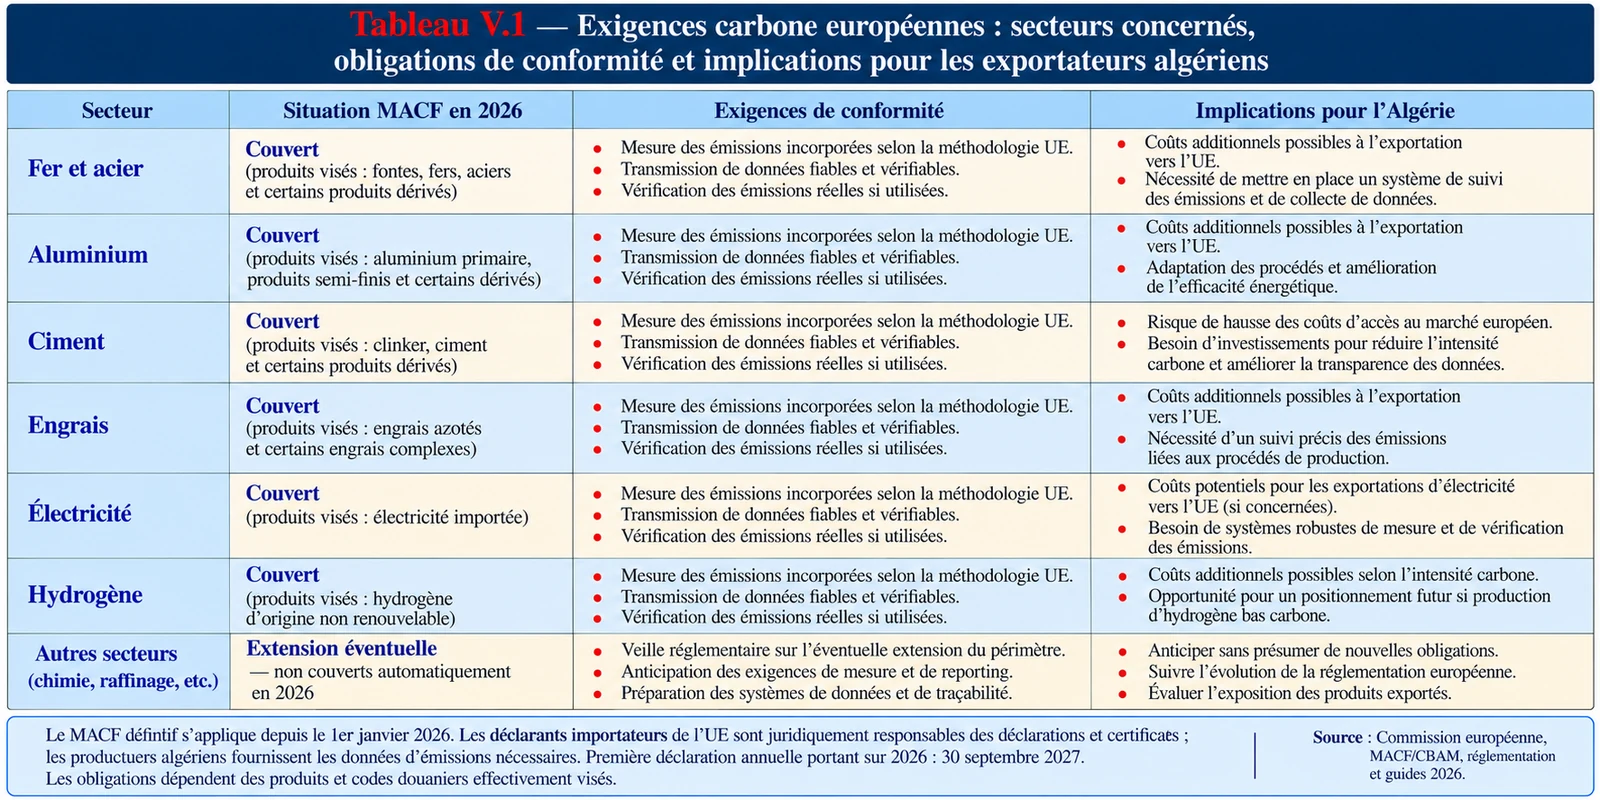
Pour les entreprises algériennes concernées par le mécanisme européen d’ajustement carbone aux frontières, l’enjeu économique est la capacité de mesurer et de documenter les émissions incorporées, de respecter les obligations applicables et, à terme, de réduire l’intensité carbone des procédés. L’exposition varie selon les produits et les règles en vigueur : elle ne doit pas être étendue indistinctement à toutes les exportations. La politique industrielle et énergétique doit anticiper ces exigences sans présumer de coûts identiques pour toutes les filières.
28.3. Sécurité alimentaire et perturbations des approvisionnements
Les chocs climatiques, les tensions géopolitiques et les interruptions logistiques peuvent modifier rapidement les prix et la disponibilité de certains produits alimentaires.
Les risques dépendent de la concentration des fournisseurs, des possibilités de substitution, des stocks disponibles et de la capacité à absorber les variations de prix.
La sécurité alimentaire ne peut être évaluée uniquement à partir du taux de production nationale. Elle dépend également de l’accessibilité économique des produits et de la fiabilité des circuits d’approvisionnement.
Une stratégie d’autosuffisance généralisée pourrait imposer des coûts élevés lorsque certaines productions sont structurellement limitées par les ressources naturelles.
L’enjeu est donc de distinguer les dépendances critiques qui justifient une attention particulière des échanges internationaux qui demeurent économiquement avantageux.
28.4. Traçabilité, numérique et nouvelles barrières non tarifaires
Les exigences de traçabilité et de certification s’appuient de plus en plus sur des systèmes numériques de collecte et de transmission des informations.
Les entreprises doivent parfois documenter l’origine des matières premières, les caractéristiques des procédés ou les conditions de transport.
Ces obligations peuvent représenter un coût important pour les petites entreprises lorsqu’elles ne disposent pas des systèmes d’information nécessaires.
Elles peuvent également créer des barrières de fait à l’entrée sur certains marchés, même en l’absence de droits de douane élevés.
L’évaluation doit distinguer les normes légitimes de qualité et de sécurité des mesures susceptibles de produire des effets protectionnistes.
Pour les exportateurs algériens, la maîtrise de ces procédures devient une composante de la capacité commerciale internationale.
La conformité doit être considérée comme un investissement productif : laboratoires, certification, traçabilité, systèmes d’information et contrôle de qualité conditionnent l’accès à certains marchés. Le coût de mise en conformité peut être élevé pour les petites entreprises ; des dispositifs mutualisés et des services spécialisés peuvent réduire ce coût. Sans cette infrastructure de qualité, une stratégie de diversification des exportations risque de se heurter à des barrières non tarifaires, même en présence de prix compétitifs.
28.5. Résilience : sécuriser les approvisionnements sans rechercher l’autarcie
La résilience économique correspond à la capacité d’une économie à absorber un choc, à maintenir ses fonctions essentielles et à s’adapter.
Elle peut reposer sur la diversification des fournisseurs, les capacités de stockage, la fiabilité des infrastructures et l’existence de solutions de remplacement.
Elle ne signifie pas que chaque produit doive être fabriqué sur le territoire national.
Une diversification excessive des chaînes d’approvisionnement peut elle-même engendrer des coûts, tandis qu’une concentration trop forte accroît la vulnérabilité à certains chocs.
L’arbitrage doit donc être fondé sur le caractère critique des produits, les coûts de rupture et les possibilités réelles de substitution.
La résilience ne signifie pas remplacer systématiquement les importations. Elle consiste à identifier les intrants critiques, à diversifier les fournisseurs, à réduire les délais logistiques et à développer une production locale lorsque celle-ci est économiquement viable. Une restriction générale des importations d’équipements ou de composants pourrait au contraire diminuer la capacité d’exportation des entreprises nationales.
28.6. Bilan : la conformité internationale devient un facteur productif
Les normes commerciales, climatiques et numériques constituent désormais des paramètres économiques qui influencent les investissements, les coûts et les débouchés.
Pour l’Algérie, leur importance ne réside pas uniquement dans le risque de restrictions à l’exportation. Elles modifient également les caractéristiques des équipements, des compétences et des systèmes d’information nécessaires pour participer aux échanges internationaux.
Le respect des exigences de conformité devient ainsi une dimension de la compétitivité, au même titre que la qualité, la productivité et la fiabilité logistique.
Chapitre 29. L’Algérie dans la recomposition mondiale : quelles opportunités, quelles vulnérabilités ?
29.1. Distinguer exposition extérieure et capacité d’adaptation
Les mutations internationales n’affectent pas toutes les économies avec la même intensité.
L’exposition dépend de la structure des exportations, des importations, des financements et des relations commerciales. La capacité d’adaptation dépend des institutions, des entreprises, des compétences et des ressources disponibles.
Une économie fortement exposée à un choc peut en limiter les conséquences lorsqu’elle dispose de réserves financières, de fournisseurs alternatifs ou d’entreprises capables de modifier rapidement leurs activités.
Inversement, une exposition directe limitée peut masquer des vulnérabilités importantes lorsque certaines technologies ou certains approvisionnements sont difficiles à remplacer.
Pour l’Algérie, il convient donc de distinguer les risques liés à la concentration énergétique de ceux qui résultent des dépendances technologiques, commerciales et logistiques.
29.2. Les cinq principaux canaux de transmission internationale
Les transformations mondiales peuvent affecter l’économie algérienne par cinq canaux.
Le canal énergétique concerne les prix, les volumes et les débouchés des hydrocarbures. Le canal commercial concerne les marchés d’exportation, les coûts d’importation et les approvisionnements. Le canal technologique concerne l’accès aux innovations et l’évolution de la productivité relative. Le canal financier concerne les investissements, les coûts de financement et les décisions des partenaires internationaux. Enfin, le canal réglementaire et climatique concerne les normes, la conformité et les conditions d’accès aux marchés.
Ces canaux peuvent se renforcer. Une nouvelle réglementation peut nécessiter des investissements technologiques ; leur financement peut dépendre de capitaux extérieurs ; leur rentabilité peut être influencée par l’évolution des marchés commerciaux.
L’analyse doit donc apprécier les interactions entre les chocs, plutôt que considérer chaque mutation comme un phénomène indépendant.
29.3. Les opportunités : identifier les avantages effectivement convertibles en production
L’Algérie dispose d’atouts potentiels dans l’énergie, certaines activités industrielles, les services et les échanges régionaux.
Leur valorisation dépend toutefois de conditions économiques précises.
La proximité des marchés peut être favorable lorsque les infrastructures et les procédures commerciales permettent des livraisons fiables. Les ressources énergétiques peuvent soutenir certaines activités industrielles lorsque les coûts complets et les débouchés sont compétitifs. Les compétences humaines peuvent contribuer aux services technologiques lorsqu’elles correspondent aux besoins des entreprises et aux exigences internationales.
Il faut donc distinguer les ressources disponibles, les avantages économiques potentiels et les capacités productives déjà opérationnelles.
Cette distinction permet d’éviter de considérer toute opportunité géographique ou technologique comme une perspective de croissance automatiquement réalisable.
Les trois économies numérique, verte et bleue peuvent compléter la modernisation des secteurs traditionnels, sans s’y substituer. Leur intérêt doit être apprécié à l’aune de la productivité, de la valeur ajoutée nationale, des emplois qualifiés et des recettes extérieures nettes. Une priorité transversale concerne les services : leur poids dans le PIB ne suffit pas à caractériser leur efficacité. La montée en gamme vers la logistique, l’ingénierie, les services professionnels, financiers et numériques peut améliorer directement la compétitivité de l’industrie et de l’agriculture.
29.4. Le risque de décrochage : une divergence croissante des capacités productives
Le risque de décrochage apparaît lorsque la productivité, les compétences et les technologies d’une économie progressent moins rapidement que celles de ses partenaires.
Ses conséquences peuvent se manifester par une diminution de la compétitivité relative, une difficulté croissante à satisfaire les normes internationales et une moindre attractivité pour certains investissements.
Ce risque peut être accentué lorsque les entreprises demeurent principalement orientées vers des marchés protégés et disposent de peu d’incitations à se confronter à la concurrence internationale.
Il ne signifie pas que l’économie cesserait nécessairement de croître. Une croissance positive peut coexister avec un élargissement des écarts de productivité et de complexité technologique.
La question fondamentale est donc celle de la qualité de la croissance relativement à l’évolution de la frontière productive internationale.
29.5. Une matrice pour relier les mutations mondiales aux perspectives économiques
L’analyse des mutations internationales doit déboucher sur une grille permettant d’identifier les risques, les possibilités et les variables économiques affectées. Cette grille servira de référence à la construction des perspectives 2027–2030, sans attribuer prématurément des probabilités ou des effets quantitatifs à des événements qui n’ont pas encore été modélisés.
Pour rendre cette grille opérationnelle, chaque mutation internationale devrait être associée à un canal de transmission, à un indicateur observable et à une réponse de politique économique. La fragmentation affecte les marchés et les intrants ; la transition énergétique affecte les recettes et les volumes exportables ; les technologies affectent la productivité et l’emploi ; les conditions financières affectent les investissements ; les normes affectent l’accès aux marchés. Cette correspondance permettra de construire des variantes 2027–2030 sans introduire de prévisions artificiellement précises.
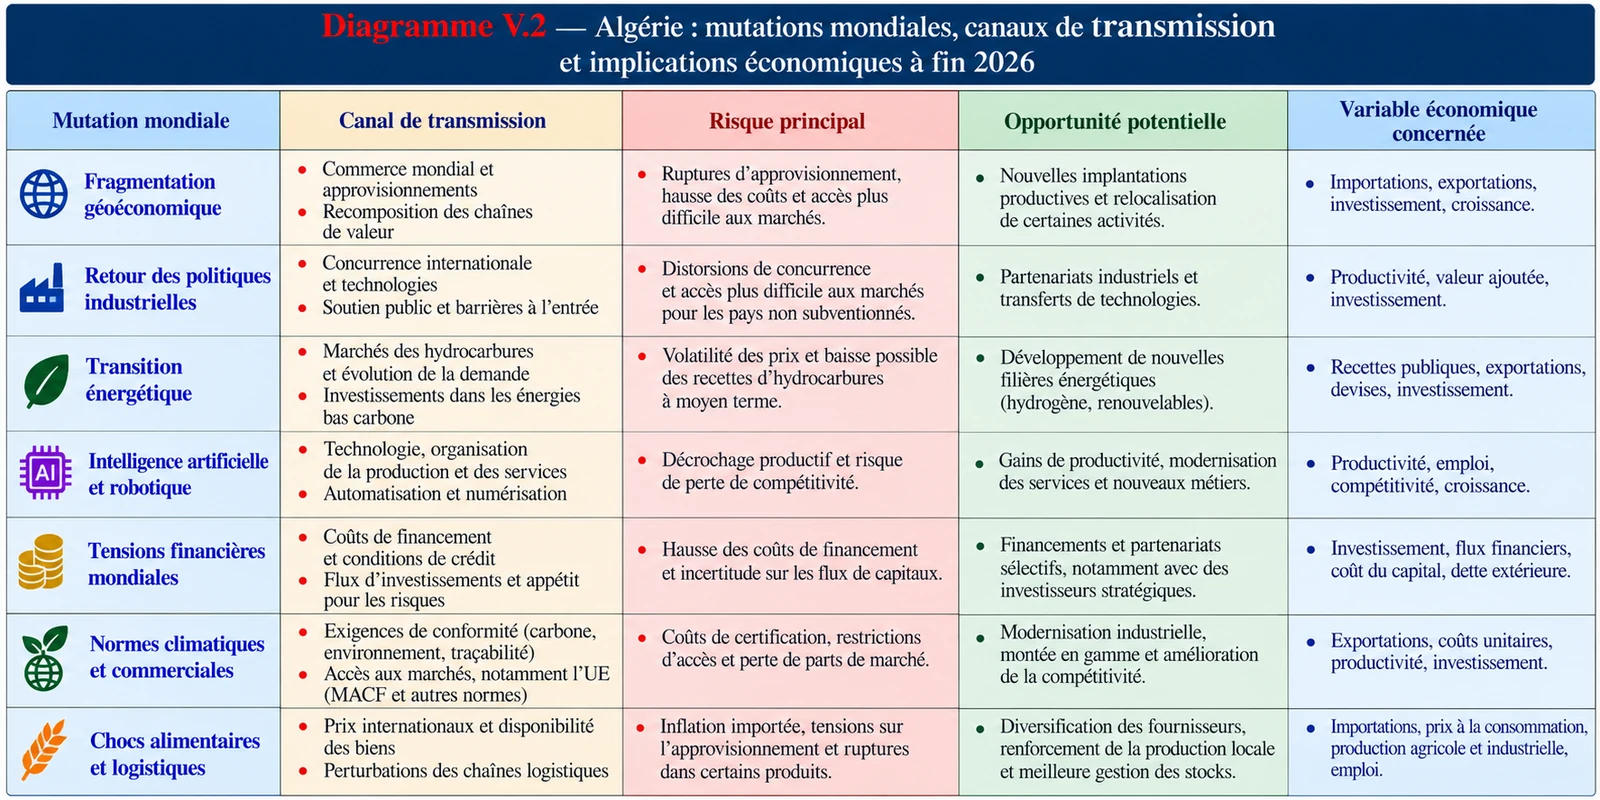
L’adaptation du modèle de croissance aux nouvelles réalités mondiales comporte désormais une dimension monétaire et financière aussi importante que sa dimension productive. L’économie algérienne doit pouvoir produire des biens et services compétitifs, mobiliser une épargne de long terme, financer l’innovation, effectuer des paiements efficaces et participer aux échanges internationaux dans un environnement où les technologies financières évoluent rapidement.
Cette adaptation repose sur une séquence cohérente : moderniser les secteurs traditionnels et développer les activités à haute valeur ajoutée ; renforcer les compétences et l’innovation ; approfondir le système financier et les marchés de capitaux ; généraliser des paiements numériques fiables et accessibles ; faciliter les règlements liés aux exportations dans le respect des règles de change ; et coordonner ces transformations avec la stabilité monétaire et extérieure.
La montée des monnaies et des paiements numériques ne doit pas conduire à une fuite en avant technologique. La question stratégique n’est pas de reproduire chaque innovation internationale, mais de sélectionner les infrastructures et les règles qui réduisent les coûts, élargissent l’accès au financement, sécurisent les transactions et renforcent la capacité des entreprises algériennes à exporter. Le critère ultime demeure l’amélioration mesurable de la productivité, de la compétitivité, de l’emploi qualifié et des recettes extérieures.
29.6. Bilan : les transformations mondiales imposent une nouvelle exigence de performance
Les évolutions géoéconomiques, énergétiques, technologiques et réglementaires modifient simultanément les conditions de concurrence et les perspectives de croissance.
Pour l’Algérie, les opportunités internationales ne pourront produire des résultats durables que si elles rencontrent des capacités productives adaptées.
À l’inverse, une adaptation insuffisante pourrait accentuer la dépendance aux recettes énergétiques et réduire les possibilités de diversification.
L’analyse conduit ainsi à considérer la compétitivité internationale, la capacité technologique et la résilience économique comme des dimensions essentielles des perspectives à moyen terme.
Le test décisif n’est pas la multiplication des opportunités annoncées, mais leur conversion en production compétitive, emplois durables, recettes fiscales et devises. L’économie algérienne doit simultanément renforcer les activités traditionnelles créatrices de valeur et accélérer la montée en gamme des services, tout en préparant les nouvelles filières. L’efficacité de cette stratégie dépendra de la cohérence du policy mix, de la qualité de l’investissement et de la capacité à suivre des résultats mesurables plutôt que les seuls moyens engagés.
Conclusion de la Partie V : dans un monde qui change, le coût de l’immobilisme économique augmente
La recomposition géoéconomique et technologique mondiale transforme les conditions dans lesquelles l’économie algérienne devra poursuivre son développement. Les changements observés ne concernent pas seulement les marchés énergétiques. Ils touchent également l’organisation du commerce international, les politiques industrielles, les technologies de production, les financements et les normes d’accès aux marchés.
La fragmentation des échanges peut ouvrir de nouvelles possibilités de localisation productive, mais celles-ci demeurent conditionnées par la compétitivité et la fiabilité des entreprises. La transition énergétique introduit des incertitudes sur les revenus futurs des hydrocarbures, tout en créant certaines possibilités industrielles. L’intelligence artificielle et l’automatisation peuvent améliorer la productivité, mais elles peuvent aussi accentuer les écarts technologiques. Enfin, les nouvelles exigences commerciales et environnementales modifient les conditions nécessaires pour exporter durablement.
Ces transformations ne produiront pas des effets uniformes. Leur impact dépendra de la structure des échanges, de la capacité d’adaptation des entreprises, des compétences disponibles et de la cohérence des politiques économiques.
Le point central de cette cinquième partie est que le principal risque pour l’Algérie ne réside pas uniquement dans les chocs extérieurs, mais également dans une adaptation insuffisamment rapide à un environnement international dont les exigences productives et technologiques évoluent.
La croissance intérieure peut demeurer positive sans empêcher une dégradation relative de la compétitivité internationale. À l’inverse, la recomposition mondiale peut créer de nouvelles possibilités de diversification lorsque les ressources nationales sont converties en capacités industrielles, technologiques et exportatrices effectivement compétitives.
Cette analyse complète les diagnostics des quatre premières parties. Elle permet désormais d’aborder la Partie VI, consacrée aux trajectoires 2027-2030, puis la Partie VII, qui hiérarchise les défis fondamentaux de l’économie algérienne en fonction de leur importance économique, de leurs interactions et de leurs conséquences pour la soutenabilité à moyen et long terme.
Partie VI. Algérie 2027–2030 : quelles trajectoires de croissance et quels risques de soutenabilité ?
Scénarios macroéconomiques, contraintes de financement et perspectives à moyen terme
Cette sixième partie examine les perspectives économiques de l’Algérie pour 2027–2030 à partir de sa situation macroéconomique à fin 2026. Elle identifie les variables déterminantes de la croissance, confronte plusieurs scénarios aux contraintes de financement et de soutenabilité, puis précise les risques et les conditions d’une trajectoire économique plus solide.
Introduction : une croissance encore possible, mais sous quelles conditions ?
À fin 2026, l’économie algérienne aborde la période 2027–2030 avec des acquis économiques et sociaux, mais également des fragilités qui peuvent peser sur ses perspectives de développement. La croissance demeure positive, certaines activités hors hydrocarbures progressent et les dépenses publiques continuent de soutenir la demande.
Toutefois, la dépendance aux recettes énergétiques, l’importance des besoins de financement public et les insuffisances de productivité soulèvent des interrogations sur la soutenabilité de cette trajectoire. Les cinq premières parties de cette étude ont montré que la question économique fondamentale ne se limite pas au rythme de croissance du PIB. Elle concerne la capacité à financer durablement cette croissance, à préserver les équilibres monétaires et extérieurs, à développer des capacités productives compétitives et à absorber les chocs.
La période 2027–2030 pourrait être marquée par des évolutions sensiblement différentes selon les marchés énergétiques, les choix budgétaires, les modalités de financement, les performances de l’investissement et la cohérence des politiques économiques. Une amélioration des recettes d’hydrocarbures pourrait desserrer temporairement les contraintes financières sans nécessairement corriger les fragilités structurelles. Inversement, un environnement énergétique défavorable pourrait accélérer les ajustements nécessaires et réduire les marges de manœuvre.
La présente partie examine ces possibilités à travers trois scénarios conditionnels : un scénario central de continuité, un scénario défavorable d’amplification des déséquilibres et un scénario favorable d’amélioration progressive des performances économiques.
Ces scénarios ne constituent pas des prévisions chiffrées indépendantes de leurs hypothèses. Leur quantification complète exige un cadrage intégré des comptes réel, budgétaire, monétaire et extérieur, ainsi que des séries statistiques comparables et vérifiées.
L’objectif est de déterminer les conditions dans lesquelles l’économie algérienne pourrait préserver sa croissance, réduire ses vulnérabilités ou, au contraire, connaître une fragilisation progressive à l’horizon 2030.
Chapitre 30. L’économie algérienne à fin 2026 : quel point de départ pour les perspectives 2030 ?
30.1. Une croissance positive qui ne garantit pas une progression équivalente du potentiel productif
La croissance observée doit être distinguée de la croissance potentielle. La première mesure l’évolution effective de l’activité ; la seconde dépend des capacités durables de production, de la mobilisation du travail et du capital et de leur productivité.
Une expansion de la demande peut soutenir l’activité lorsque des capacités de production demeurent disponibles. Toutefois, lorsque les contraintes structurelles persistent, son effet sur le potentiel de croissance peut rester limité.
Pour les perspectives 2027–2030, il convient donc de distinguer la croissance soutenue par les dépenses et la consommation de celle qui résulte de gains de productivité, d’investissements efficaces et d’une amélioration de la compétitivité.
Cette distinction est essentielle pour apprécier la capacité de l’économie à générer durablement les revenus nécessaires au financement des dépenses publiques et privées.
30.2. Des finances publiques dont la trajectoire dépend du financement disponible
La situation budgétaire initiale influence directement les perspectives économiques. Les déficits représentent des besoins de financement qui doivent être couverts par des ressources identifiables.
La dépendance aux recettes d’hydrocarbures et la rigidité de certaines dépenses compliquent la programmation pluriannuelle. La capacité à mobiliser des recettes ordinaires supplémentaires et à améliorer l’efficacité des dépenses constitue donc un déterminant important des marges futures.
L’analyse doit également prendre en compte les échéances de dette, les opérations financières, les engagements éventuels de l’État et les conditions de financement.
Le point de départ budgétaire ne peut être apprécié uniquement à partir du déficit exprimé en pourcentage du PIB. Les montants nominaux, la composition des dépenses et les ressources effectivement mobilisables doivent être examinés conjointement.
30.3. Une position extérieure sensible aux marchés énergétiques
Les recettes d’exportation demeurent fortement influencées par les prix et les volumes d’hydrocarbures. Leur évolution conditionne la disponibilité des devises, tandis que la demande d’importations dépend de l’activité et des besoins productifs.
La position extérieure initiale doit être évaluée à partir du compte courant, des flux financiers, des réserves internationales et des besoins de paiements extérieurs.
Une diminution des réserves peut constituer un mécanisme d’ajustement temporaire, mais sa persistance peut réduire les marges de réaction à de nouveaux chocs.
À l’inverse, une amélioration des recettes énergétiques peut renforcer les réserves sans nécessairement modifier la structure des exportations.
La qualité de l’ajustement extérieur dépend donc de ses causes et de ses conséquences sur les capacités productives.
30.4. Une question déterminante : la comparabilité des projections macroéconomiques
Les perspectives doivent être établies à partir de données dont les définitions, les périmètres et les hypothèses sont compatibles.
Les divergences entre les projections des autorités algériennes et celles des institutions internationales peuvent affecter l’interprétation des ratios de déficit, de dette, de dépenses et de recettes.
Une différence importante de PIB nominal peut résulter de niveaux de départ différents, de révisions statistiques, de taux de croissance réels distincts ou d’hypothèses de déflateur différentes.
Il est donc indispensable de distinguer les variations en volume, les variations de prix et les éventuelles révisions de séries avant de comparer les trajectoires.
Cette exigence est particulièrement importante lorsque les projections nominales servent de dénominateur aux principaux indicateurs de soutenabilité.
30.5. Les indicateurs initiaux indispensables à la projection
Le cadrage prospectif doit retenir un ensemble limité d’indicateurs couvrant les quatre comptes macroéconomiques.
Il comprend notamment le PIB réel et nominal, le déflateur, la croissance hors hydrocarbures, les recettes et dépenses publiques, le déficit et ses sources de financement, la dette, la masse monétaire, le crédit, le compte courant et les réserves internationales.
Ces données doivent être accompagnées de leur statut statistique : réalisation, estimation ou projection.
Chapitre 31. Les six variables qui détermineront l’économie algérienne entre 2027 et 2030
31.1. Les prix et les volumes d’hydrocarbures
Les recettes énergétiques constituent un déterminant majeur des perspectives budgétaires et extérieures.
Leur évolution dépendra des prix internationaux, des volumes produits et exportés, de la consommation intérieure et des conditions contractuelles.
Les scénarios doivent donc retenir des hypothèses distinctes pour les prix et les volumes, plutôt que de supposer une évolution uniforme des recettes.
Une hausse des prix peut améliorer temporairement les équilibres, mais elle ne garantit pas une progression durable des capacités productives hors hydrocarbures.
À l’inverse, une baisse des recettes peut exercer des pressions simultanées sur les finances publiques et les ressources en devises.
31.2. L’orientation budgétaire et la mobilisation des recettes ordinaires
La trajectoire des dépenses publiques influencera la demande intérieure, les investissements et les besoins de financement.
Une expansion prolongée peut soutenir la croissance à court terme, mais ses effets durables dépendront de la capacité à développer l’offre et les recettes futures.
Un ajustement trop rapide pourrait, inversement, réduire l’activité et compromettre certains investissements productifs.
Les scénarios doivent donc distinguer les dépenses récurrentes, les transferts, les investissements et les charges financières.
Ils doivent également intégrer les possibilités d’évolution des recettes fiscales ordinaires, en tenant compte des bases économiques et des hypothèses de croissance.
31.3. La productivité et le rendement de l’investissement
L’évolution de la productivité constitue l’une des principales variables de différenciation entre les scénarios.
Une amélioration de l’efficacité du capital et du travail peut permettre une croissance plus élevée sans augmentation proportionnelle des besoins de financement.
À l’inverse, des rendements faibles peuvent imposer une mobilisation croissante de ressources pour maintenir l’activité.
Les effets doivent être appréciés sur plusieurs années, compte tenu des délais de maturation des investissements et des changements institutionnels.
La projection doit donc distinguer l’augmentation quantitative du capital de l’amélioration de son efficacité économique.
31.4. Les conditions monétaires et financières
Les modalités de financement public et privé influenceront la liquidité, les conditions de crédit et la stabilité monétaire.
Lorsque les besoins du Trésor mobilisent une part croissante des ressources financières, les possibilités de financement productif peuvent être affectées, selon les conditions de liquidité et le comportement bancaire.
La cohérence des scénarios exige d’identifier les sources de financement et leurs conséquences sur les bilans financiers.
Une trajectoire ne peut être considérée comme réalisable si elle suppose simultanément des ressources financières incompatibles avec les capacités du système bancaire et les autres engagements.
31.5. Les devises, les importations et les capacités d’approvisionnement
Les perspectives de production dépendent de la disponibilité des équipements, des composants et des services nécessaires à l’activité.
Lorsque les ressources extérieures diminuent, l’ajustement peut intervenir par les prix, les quantités importées ou les conditions d’accès aux devises.
Les conséquences économiques dépendent de la composition des importations concernées.
Une réduction des importations résultant d’une production nationale compétitive ne produit pas les mêmes effets qu’une compression administrative pénalisant les capacités productives.
Les scénarios doivent donc relier les importations aux trajectoires de consommation, d’investissement et de production.
31.6. Les chocs internationaux, technologiques et climatiques
Les tensions géopolitiques, les changements de normes commerciales, les perturbations logistiques et les évolutions technologiques peuvent modifier les coûts et les débouchés des entreprises.
Les contraintes hydriques et climatiques peuvent également affecter la production agricole, les prix alimentaires et les besoins d’importation.
Ces risques ne doivent pas être considérés comme des éléments extérieurs à la programmation.
Leur incidence peut être examinée à travers des hypothèses alternatives et des tests de sensibilité, en distinguant les chocs temporaires des transformations structurelles.
Chapitre 32. Algérie 2030 : trois scénarios, trois trajectoires économiques possibles
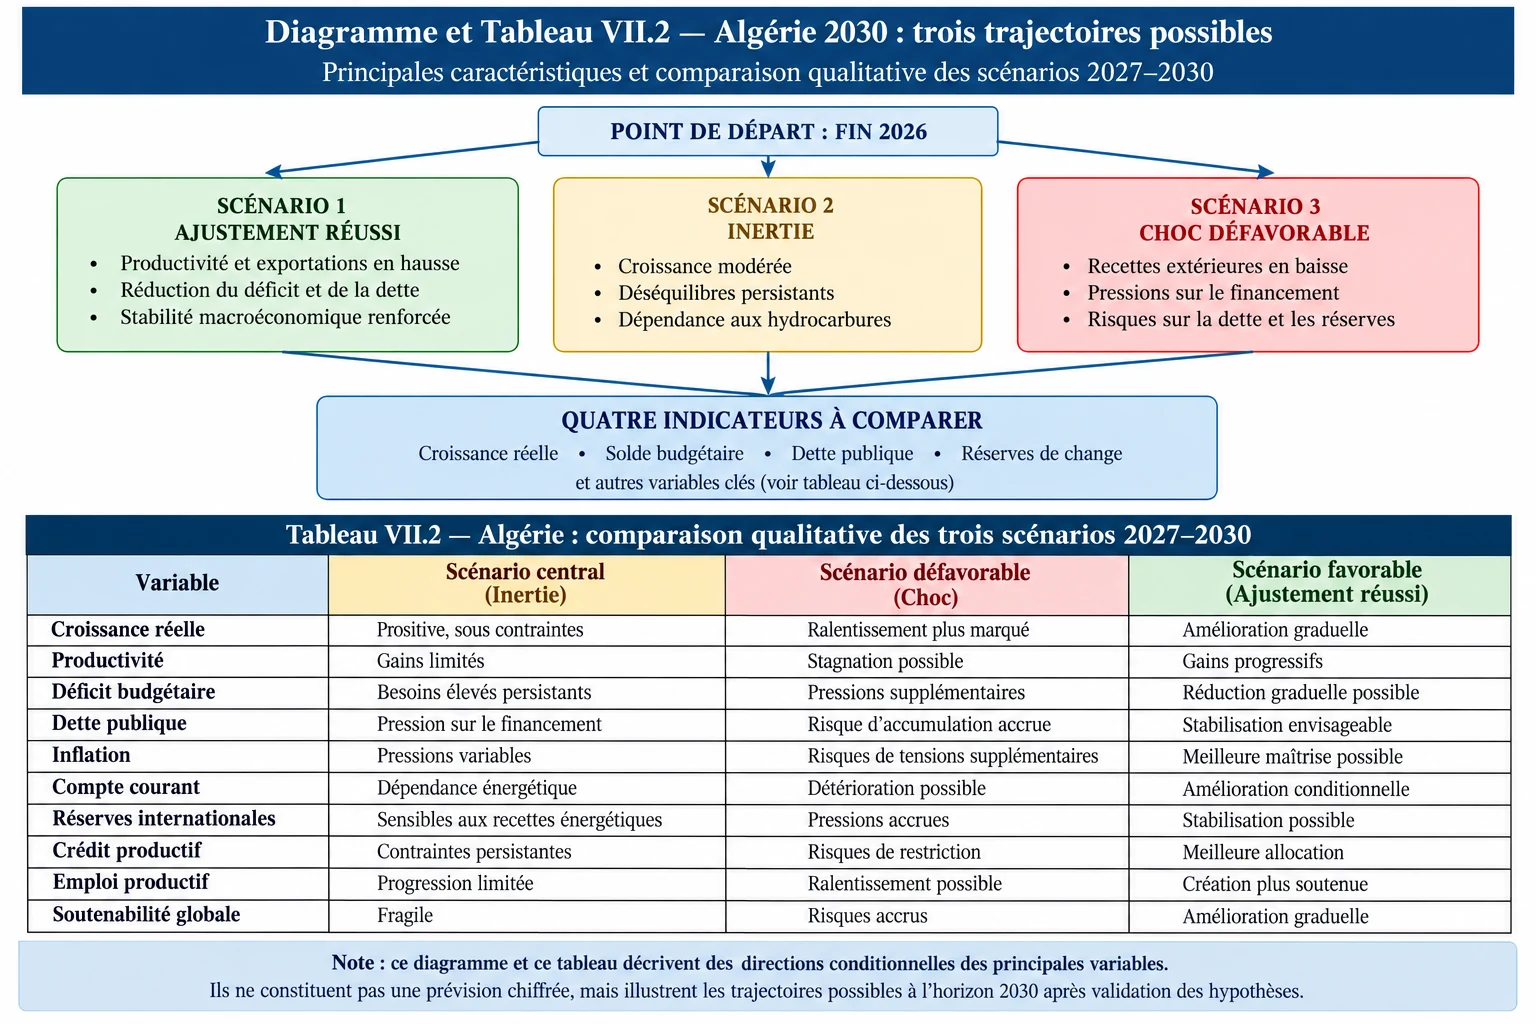
32.1. Scénario central : la continuité sous contraintes
Le scénario central repose sur la poursuite des principales caractéristiques du modèle économique actuel, avec des ajustements partiels et une amélioration limitée de la productivité.
Les dépenses publiques continueraient de soutenir l’activité, tandis que les progrès de diversification resteraient insuffisants pour modifier rapidement la structure des recettes budgétaires et extérieures.
La croissance demeurerait positive, mais son maintien pourrait exiger des ressources financières importantes. Les déficits publics resteraient élevés si les recettes ordinaires et les rendements économiques ne progressaient pas suffisamment.
La position extérieure demeurerait sensible aux marchés énergétiques, tandis que les conditions d’accès aux devises pourraient continuer à influencer l’investissement et les approvisionnements.
Ce scénario ne suppose pas une crise inévitable.
Il décrit une trajectoire dans laquelle la croissance se poursuit sans amélioration décisive des déterminants de la soutenabilité.
32.2. Scénario défavorable : un choc énergétique amplifié par les fragilités internes
Le scénario défavorable suppose une évolution moins favorable des prix ou des volumes exportés d’hydrocarbures, combinée à des besoins de financement public persistants et à une réponse productive insuffisante.
La diminution des recettes extérieures pourrait exercer des pressions sur le compte courant et les réserves internationales.
La baisse des ressources budgétaires pourrait simultanément accroître les besoins de financement ou imposer des ajustements de dépenses.
Si les contraintes d’approvisionnement se renforçaient, les investissements et la production pourraient ralentir, avec des conséquences sur l’emploi et les revenus.
L’intensité de ces effets dépendrait des réserves financières disponibles, de la structure des importations et des décisions de politique économique.
Ce scénario illustre la possibilité d’une amplification des déséquilibres sans supposer automatiquement une crise monétaire ou financière.
32.3. Scénario favorable : une amélioration progressive de la productivité et des équilibres
Le scénario favorable repose sur des gains graduels d’efficacité de l’investissement, une amélioration de l’allocation des ressources et une meilleure cohérence des politiques économiques.
Ces évolutions pourraient renforcer la réponse de l’offre nationale, développer certaines exportations hors hydrocarbures et élargir les bases fiscales.
Les besoins de financement public pourraient diminuer progressivement si les recettes augmentaient durablement et si la composition des dépenses devenait plus efficace.
La position extérieure pourrait également s’améliorer grâce à une création accrue de ressources exportatrices et à des économies nettes de devises.
Toutefois, les effets des transformations productives et institutionnelles nécessitent du temps.
Ce scénario représente donc une trajectoire conditionnelle et non une prévision selon laquelle les réformes produiraient automatiquement des résultats rapides.
32.4. Comparer les scénarios à partir d’hypothèses explicites
La comparaison des scénarios doit reposer sur des hypothèses documentées concernant les prix énergétiques, les volumes exportés, la croissance réelle, la productivité, les dépenses, les recettes et les conditions de financement.
Il convient de distinguer les variables exogènes, comme certains prix internationaux, des variables influencées par les décisions nationales.
Les résultats doivent être établis de manière cohérente pour les quatre comptes macroéconomiques.
Les différences entre scénarios doivent ainsi refléter des hypothèses identifiables, et non de simples appréciations qualitatives sur le caractère favorable ou défavorable de l’environnement.
Chapitre 33. Croissance, déficit, dette et réserves : quelles trajectoires macroéconomiques sont compatibles ?
33.1. PIB réel, déflateur et PIB nominal : une cohérence indispensable
Les projections de PIB nominal doivent être compatibles avec les hypothèses de croissance réelle et d’évolution des prix.
La relation fondamentale s’écrit :
Cette identité permet de distinguer la contribution des volumes et celle des prix à l’évolution du PIB nominal, sous réserve de travailler sur des séries et des définitions comparables.
Une révision importante du PIB nominal peut modifier les ratios budgétaires sans changer immédiatement les montants nominaux des déficits ou des engagements publics.
Les scénarios doivent donc présenter simultanément la croissance réelle, le déflateur, le PIB nominal et les éventuelles révisions statistiques.
33.2. Inflation et revenus réels
L’inflation dépendra des conditions de demande, de l’évolution de la liquidité, des coûts de production, des prix importés et des mécanismes de formation des prix.
Les mesures de soutien aux revenus peuvent atténuer certaines conséquences sociales, mais leur efficacité dépend du financement et de l’évolution de l’offre.
La progression durable du pouvoir d’achat suppose que les revenus nominaux augmentent de manière compatible avec la productivité et la stabilité des prix.
Les scénarios doivent donc distinguer les variations de l’indice des prix à la consommation de celles du déflateur du PIB.
33.3. Déficit budgétaire, dette et besoins bruts de financement
La trajectoire de dette dépend des déficits, des charges financières, des opérations entre flux et stocks et de la croissance nominale.
Une diminution du ratio de dette peut résulter d’une augmentation du PIB nominal sans réduction équivalente des besoins de financement en valeur.
L’analyse doit donc présenter les soldes, les montants de dette, les ratios au PIB et les besoins bruts de financement.
Elle doit également distinguer les opérations budgétaires des opérations financières qui modifient la dette ou la trésorerie.
33.4. Compte courant et réserves internationales
Le compte courant dépend des exportations, des importations et des autres transactions courantes.
L’évolution des réserves dépend également du compte financier, des opérations en capital et des autres composantes de la balance des paiements.
Il serait donc incorrect de déduire directement la variation des réserves du seul déficit courant.
Les scénarios doivent apprécier les réserves en niveau et au regard des besoins de paiements extérieurs, notamment les importations et les engagements financiers pertinents.
Une amélioration du solde extérieur obtenue par compression des importations productives ne doit pas être confondue avec un renforcement durable de la compétitivité.
33.5. Monnaie, crédit et financement
Les projections doivent identifier les contreparties monétaires et les conséquences des opérations publiques et extérieures sur les bilans financiers.
La croissance du crédit doit être compatible avec les ressources bancaires, les conditions de liquidité et la demande solvable.
Les modalités de financement du Trésor doivent être explicitées afin d’éviter toute confusion entre déficit budgétaire et création monétaire.
Une trajectoire macroéconomique ne peut être considérée comme cohérente si les financements supposés ne sont pas identifiables.
33.6. Productivité, emploi et revenus
La croissance sectorielle, l’intensité en travail des activités et l’évolution de la productivité détermineront les possibilités de création d’emplois.
Une progression du PIB ne garantit pas une augmentation proportionnelle de l’emploi productif.
Les scénarios doivent donc intégrer les performances sectorielles, la valeur ajoutée par travailleur et les conditions d’insertion de la population active.
L’évolution des revenus réels doit également être rapprochée de l’inflation et des capacités de financement de la protection sociale.
33.7. Une présentation intégrée des trajectoires
Les trois scénarios présentés dans cette étude constituent des trajectoires qualitatives conditionnelles et non des projections macroéconomiques chiffrées autonomes. Leur cohérence doit être appréciée à partir des interactions entre croissance réelle et nominale, finances publiques, conditions monétaires et financières, comptes extérieurs et besoins de financement. Les projections des autorités algériennes et du FMI constituent des références distinctes, tandis que les scénarios de l’étude permettent d’identifier les conditions, les mécanismes de transmission et les risques susceptibles d’influencer l’évolution de l’économie algérienne à l’horizon 2030.
Chapitre 34. Les risques majeurs de 2027–2030 : quels déséquilibres pourraient devenir critiques ?
34.1. Un ralentissement de la croissance potentielle
Le premier risque est celui d’un ralentissement de la croissance potentielle malgré le maintien d’un effort d’investissement élevé. Lorsque l’accumulation de capital ne s’accompagne pas de gains suffisants de productivité, chaque unité supplémentaire de croissance exige davantage de ressources budgétaires, de crédit et d’importations. Cette dynamique peut masquer une érosion graduelle de l’efficacité productive derrière des taux de croissance encore positifs. La vulnérabilité s’accentue si les entreprises ne disposent pas d’un environnement leur permettant d’améliorer leurs technologies, leurs compétences et leur accès aux marchés. L’évaluation doit rapprocher investissement, valeur ajoutée sectorielle, productivité du travail, productivité globale des facteurs et emplois durables, plutôt que considérer isolément le volume de dépenses d’équipement. Le point critique serait l’installation d’un modèle dans lequel la croissance dépend d’impulsions publiques croissantes sans élargissement proportionnel de la base productive et fiscale.
34.2. La persistance de besoins élevés de financement public
Le deuxième risque concerne la persistance de déficits et de besoins bruts de financement élevés. Il faut distinguer le solde budgétaire, le déficit primaire, les remboursements arrivant à échéance et les engagements éventuels : ces composantes ne sollicitent pas les mêmes sources de financement.
Les dépenses courantes rigides, notamment les charges de personnel et les transferts, peuvent réduire les marges disponibles pour l’investissement public productif, tandis que des recettes fortement dépendantes des hydrocarbures exposent le budget aux fluctuations des marchés mondiaux. Les modalités de couverture du déficit (ressources bancaires, financement non bancaire, endettement et, le cas échéant, opérations monétaires) doivent être explicitées, car leurs effets sur le crédit, la liquidité et la dette diffèrent.
Le risque s’intensifierait si les besoins de financement du Trésor absorbaient une part croissante des ressources financières nationales ou conduisaient à différer des dépenses essentielles. La soutenabilité s’apprécie ainsi à partir d’une trajectoire pluriannuelle de recettes, dépenses, dette et financement, et non du seul ratio annuel de déficit au PIB.
34.3. Une contraction des marges extérieures
Le troisième risque réside dans la contraction simultanée des recettes en devises et des marges de financement extérieur. Une baisse des prix des hydrocarbures, une diminution des volumes exportables ou une progression rapide des importations peuvent détériorer le compte courant et accélérer l’utilisation des réserves internationales. L’effet sur la croissance dépend alors de la capacité à maintenir l’approvisionnement en équipements, pièces et intrants nécessaires à la production nationale.
Des restrictions d’importation non différenciées pourraient protéger temporairement les réserves tout en pénalisant l’investissement et les capacités futures d’exportation. Le double marché des changes ajoute une dimension supplémentaire : un écart persistant entre les cours officiel et parallèle peut altérer les incitations, la formation des anticipations et l’allocation des devises. Le suivi doit porter conjointement sur les exportations en valeur et en volume, le compte courant, les réserves, les besoins d’importations productives et les conditions d’accès aux devises.
Le risque majeur serait de préserver à court terme un équilibre apparent au prix d’un affaiblissement durable de l’offre productive.
34.4. Des tensions monétaires et financières
Le quatrième risque provient de la transmission des besoins publics au système bancaire et aux conditions de financement des entreprises. Si une part croissante des bilans bancaires est mobilisée pour couvrir les besoins du Trésor, l’intermédiation peut se détourner du financement des projets productifs, sans que cette éviction soit automatique : elle dépend de la liquidité, de la réglementation, des risques et des sources de financement disponibles.
La faible profondeur de certains segments financiers et l’efficacité limitée de la transmission des taux d’intérêt peuvent compliquer l’ajustement monétaire. Une expansion de la liquidité non accompagnée d’une progression de l’offre peut renforcer les tensions sur les prix et sur la demande de devises ; à l’inverse, une contraction mal calibrée du crédit peut freiner l’investissement.
Les risques liés aux créances douteuses, à la concentration des expositions et à la transformation des échéances doivent être suivis. La modernisation des paiements, y compris numériques, peut améliorer l’efficacité financière, mais ne remplace ni une politique monétaire crédible ni une allocation rigoureuse du crédit.
34.5. Les risques sociaux, climatiques et technologiques
Les risques sociaux, climatiques et technologiques ne constituent pas des facteurs périphériques : ils peuvent modifier directement la trajectoire macroéconomique. La progression de la population et des besoins d’éducation, de santé, de logement et d’emploi exerce une pression durable sur les capacités productives et les budgets publics.
Une création insuffisante d’emplois qualifiés réduit le rendement social de la formation et peut affaiblir les perspectives de revenus. Les contraintes hydriques, les aléas climatiques et les besoins alimentaires peuvent accroître les importations et les investissements d’adaptation. Parallèlement, l’accélération de l’intelligence artificielle, des technologies numériques, des normes commerciales et des systèmes internationaux de paiement risque d’élargir l’écart de compétitivité avec les économies plus rapidement modernisées.
Ces vulnérabilités interagissent : des marges budgétaires réduites limitent les investissements d’adaptation, tandis qu’une croissance productive insuffisante restreint les ressources nécessaires à la cohésion sociale. Leur appréciation exige des indicateurs d’emploi, de productivité, de compétences, de stress hydrique et de diffusion technologique.
34.6. Le risque d’une amplification simultanée
Le risque systémique apparaît lorsque plusieurs chocs se renforcent mutuellement. Une diminution des recettes d’hydrocarbures peut simultanément réduire les recettes publiques et les entrées de devises ; les besoins de financement du Trésor augmentent alors au moment même où les marges extérieures se contractent.
Si le système bancaire doit absorber davantage de financement public, le crédit productif peut être comprimé, ce qui freine l’investissement, les gains de productivité et, à terme, les recettes fiscales ordinaires. Les restrictions d’importation peuvent aggraver cette séquence lorsqu’elles touchent les intrants essentiels.
Il convient de soumettre les scénarios 2027–2030 à des tests combinant prix et volumes d’hydrocarbures, importations, dépenses publiques, conditions monétaires et rythme de diversification des exportations. Le scénario de stress ne doit pas être présenté comme une prévision, mais comme un instrument permettant d’identifier les mécanismes de contagion, les marges d’absorption et les décisions qui devraient être préparées à l’avance.
Chapitre 35. Quelles conditions permettraient d’éviter une fragilisation à l’horizon 2030 ?
35.1. Les conditions productives
La première condition est de modifier progressivement la qualité de la croissance. L’amélioration du rendement de l’investissement doit se traduire par une hausse mesurable de la valeur ajoutée, de la productivité et de l’emploi productif, et non par la seule augmentation des capacités installées. Cette transformation exige de moderniser l’industrie manufacturière, l’agriculture, l’agroalimentaire, le bâtiment et les services, tout en développant les activités numériques, vertes et bleues lorsqu’elles disposent de perspectives économiques crédibles.
La montée en gamme des services (logistique, finance, ingénierie, technologies et services aux entreprises) est particulièrement importante pour la productivité des autres secteurs. La sélection et l’évaluation des projets doivent intégrer leurs coûts complets, leurs besoins en importations, leurs débouchés et leur capacité à générer des recettes futures.
Le succès se mesurera à la progression de la valeur ajoutée par travailleur, à la création d’emplois durables et à l’émergence d’entreprises capables d’exporter dans des conditions compétitives.
35.2. Les conditions budgétaires
La deuxième condition consiste à construire une trajectoire budgétaire crédible et finançable. Les recettes doivent être analysées selon leur origine (hydrocarbures et fiscalité ordinaire) et leur sensibilité à l’activité et aux prix. Les dépenses courantes doivent être distinguées des dépenses en capital, car leur rigidité, leur horizon et leur contribution à la croissance diffèrent. La maîtrise des engagements récurrents, l’amélioration du ciblage des transferts et la qualité de l’investissement public sont essentielles pour préserver les services fondamentaux sans accroître indéfiniment les besoins de financement.
Un cadrage pluriannuel doit présenter le déficit, le solde primaire, les échéances, les besoins bruts du Trésor, les instruments de financement et la trajectoire de dette publique. Le rythme de rééquilibrage doit éviter une compression aveugle de l’investissement productif et de la protection des ménages vulnérables. La crédibilité dépend de la transparence des hypothèses et de la compatibilité effective entre engagements de dépenses et ressources mobilisables.
35.3. Les conditions monétaires et financières
La troisième condition est une articulation explicite entre politique monétaire, financement public, profondeur financière et politique de change. Les opérations du Trésor doivent être retracées dans les contreparties monétaires et les bilans bancaires afin d’identifier leurs effets sur la liquidité et le crédit. Le renforcement de la transmission des taux d’intérêt suppose des marchés monétaires fonctionnels, une intermédiation plus concurrentielle, une meilleure information sur les risques et des instruments de financement adaptés aux entreprises.
La digitalisation des paiements, l’interopérabilité et les infrastructures de règlement peuvent réduire les coûts de transaction et améliorer la traçabilité, à condition de préserver la cybersécurité et la confiance.
Les monnaies numériques et les nouveaux dispositifs de paiement transfrontalier doivent être évalués séparément selon leurs implications réglementaires, monétaires et extérieures ; ils ne constituent pas une solution automatique au dualisme du marché des changes. L’objectif est de financer davantage l’investissement viable sans compromettre la stabilité des prix ni les équilibres financiers.
35.4. Les conditions extérieures
La quatrième condition est de rétablir une cohérence durable entre compétitivité, politique de change, politique commerciale et équilibre extérieur. La préservation des réserves internationales ne peut reposer durablement sur la seule compression des importations, notamment lorsque celles-ci comprennent des équipements et intrants indispensables à la production.
La diversification des exportations hors hydrocarbures exige des entreprises compétitives, des procédures douanières efficaces, des services logistiques fiables, un accès prévisible aux devises et une adaptation aux normes des marchés extérieurs. La politique de change doit contribuer à la stabilité extérieure tout en fournissant des signaux économiques compatibles avec la transformation productive.
La réduction progressive des distorsions associées au double marché des changes requiert une approche séquencée et coordonnée avec la stabilité monétaire et l’offre de devises. La soutenabilité doit être appréciée à partir du compte courant, des réserves, des flux financiers, de la structure des importations et de la capacité effective à générer de nouvelles recettes d’exportation.
35.5. Les conditions institutionnelles et sociales
La cinquième condition tient à la capacité institutionnelle et sociale de mettre en œuvre les ajustements. Une stratégie de transformation ne produit des résultats que si les responsabilités sont identifiées, les règles prévisibles et les projets évalués à partir de critères transparents. La coordination entre autorités budgétaires, monétaires, commerciales et sectorielles est indispensable pour éviter des décisions contradictoires.
La transition démographique renforce l’exigence de créer des emplois productifs et de financer durablement l’éducation, la santé, le logement et les infrastructures. L’adaptation aux technologies numériques et aux nouvelles normes internationales suppose des compétences, une gouvernance des données et une capacité d’innovation accrues. Les réformes doivent être accompagnées de mécanismes de protection ciblés afin de préserver les ménages vulnérables et la cohésion sociale.
La stabilité institutionnelle, la qualité des statistiques et l’évaluation régulière des résultats constituent ainsi des conditions économiques à part entière, et non de simples éléments d’accompagnement.
35.6. Les points de rupture et les indicateurs à surveiller
La sixième condition est de disposer d’un dispositif d’alerte précoce relié à la programmation macroéconomique. Les indicateurs à suivre doivent couvrir les quatre comptes : croissance potentielle et productivité pour le compte réel ; recettes ordinaires, dépenses courantes, dépenses en capital, déficit, dette et besoins bruts du Trésor pour le compte budgétaire ; liquidité, crédit productif, exposition bancaire au secteur public et transmission des taux pour le compte monétaire ; compte courant, exportations hors hydrocarbures, réserves et besoins d’importations productives pour le compte extérieur.
Les tensions sur le marché parallèle des changes et les délais d’accès aux devises constituent des informations complémentaires. Aucun seuil unique ne permet de décréter une rupture : c’est la combinaison des tendances, leur vitesse et la capacité de réaction qui importe.
Les autorités devraient donc disposer de scénarios de référence et de stress, actualisés périodiquement, assortis de mesures conditionnelles et d’une identification explicite des sources de financement. Ce cadre permettrait de distinguer un ajustement maîtrisé d’une accumulation de déséquilibres imposant des corrections plus coûteuses.
Conclusion de la Partie VI : à l’horizon 2030, la soutenabilité dépendra de la qualité de la croissance
Les perspectives économiques de l’Algérie pour 2027–2030 ne peuvent être appréciées à partir du seul maintien d’une croissance positive. La soutenabilité dépendra de la capacité à transformer les ressources mobilisées en valeur ajoutée, en gains de productivité, en recettes fiscales ordinaires et en ressources extérieures plus diversifiées. Le scénario central décrit une continuité économique susceptible de maintenir l’activité tout en laissant subsister des besoins de financement importants. Le scénario défavorable illustre les conséquences possibles d’un choc énergétique ou financier amplifié par les fragilités internes. Le scénario favorable repose sur une amélioration progressive des performances productives et de la cohérence des politiques économiques.
Ces trajectoires demeurent conditionnelles. Leur quantification exige des hypothèses explicites et un cadre macroéconomique intégré permettant de vérifier la compatibilité des comptes réel, budgétaire, monétaire et extérieur. Le principal enseignement de cette étude est qu’une économie peut continuer à croître tout en devenant progressivement plus vulnérable si les ressources nécessaires au maintien de cette croissance augmentent plus rapidement que ses capacités autonomes de financement.
La période 2027–2030 représente donc un horizon décisif pour apprécier l’évolution du modèle de croissance algérien. Les choix économiques, leur cohérence et les performances de l’investissement détermineront dans quelle mesure la croissance pourra être préservée sans accumulation de déséquilibres supplémentaires.
Cette étude s’achève sur un diagnostic et des perspectives conditionnelles. L’élaboration d’une stratégie nationale de transformation économique, précisant les objectifs, les instruments, les responsabilités institutionnelles et le calendrier des réformes, constitue un travail distinct qui mérite une analyse approfondie.
La prévention d’une fragilisation à l’horizon 2030 exige donc une réponse simultanée : croissance plus productive, finances publiques finançables, système monétaire et financier efficace, stabilité extérieure et diversification des exportations.
Les risques deviennent critiques lorsqu’ils se cumulent ; les conditions de résilience doivent, elles aussi, être construites de manière cohérente et intégrée.
Partie VII. Comment sortir de la croissance à crédit ? Cinq défis pour transformer durablement l’économie algérienne
Priorités stratégiques, mesures économiques et conditions de mise en œuvre
Cette septième et dernière partie traduit le diagnostic macroéconomique et structurel en priorités d’action. Elle présente cinq défis stratégiques pour transformer le modèle de croissance, les mesures permettant d’y répondre et les conditions de séquencement nécessaires pour préserver la stabilité économique et sociale pendant la transition.
Introduction : du diagnostic aux priorités d’action
Les six premières parties ont analysé les performances de l’économie algérienne, les déséquilibres macroéconomiques, les rigidités structurelles, la cohérence des politiques économiques et les risques de soutenabilité à l’horizon 2030. Ces analyses conduisent à une conclusion centrale : le maintien d’une croissance positive ne suffit pas à garantir sa pérennité lorsque les ressources mobilisées ne se traduisent pas par une amélioration suffisante de la productivité, de la compétitivité et des capacités autonomes de financement.
La transformation du modèle de croissance exige donc davantage qu’une accumulation de mesures sectorielles. Elle suppose des priorités clairement définies, une articulation cohérente des instruments et une programmation tenant compte des contraintes budgétaires, monétaires, extérieures et institutionnelles.
Cinq défis structurants se dégagent : améliorer la productivité et l’innovation ; restaurer la viabilité des finances publiques ; diversifier les activités échangeables et les recettes extérieures ; moderniser le système financier et renforcer l’efficacité de la politique monétaire ; enfin, améliorer les institutions et préserver l’inclusion sociale.
Ces défis sont interdépendants, mais leur mise en œuvre ne peut être simultanée dans toutes ses dimensions. Certaines mesures conditionnent l’efficacité des autres. La stabilisation macroéconomique, la crédibilité du financement et la prévisibilité institutionnelle constituent notamment des conditions favorables à l’investissement et à la transformation productive.
La présente partie identifie les priorités et leurs principaux leviers d’action. Elle ne prétend pas constituer un programme national de réformes entièrement chiffré, lequel nécessiterait un cadrage macroéconomique validé, une évaluation détaillée des mesures et une définition précise des responsabilités institutionnelles.
Chapitre 36. Cinq défis fondamentaux pour transformer le modèle de croissance
36.1. Premier défi : passer de l’accumulation du capital à la productivité et à l’innovation
La transformation économique exige de faire progressivement reposer la croissance sur une utilisation plus efficace du capital et du travail, plutôt que sur leur seule accumulation. L’objectif est d’améliorer le rendement des investissements, de renforcer la productivité globale des facteurs et de développer des entreprises capables de créer davantage de valeur ajoutée.
Cette évolution suppose une évaluation plus rigoureuse des projets publics, une meilleure allocation des ressources financières, un environnement concurrentiel favorable à l’efficacité et une diffusion plus large des technologies. Les compétences, la formation professionnelle, la recherche appliquée et l’innovation constituent des compléments indispensables aux investissements matériels.
La priorité n’est donc pas uniquement d’investir davantage, mais de sélectionner, financer et exécuter des investissements dont les rendements économiques et sociaux justifient les ressources mobilisées.
Le premier enjeu est de déplacer le critère de réussite de la dépense engagée vers la valeur ajoutée effectivement créée. L’évaluation ex ante et ex post des projets doit intégrer les coûts complets, les délais, les importations induites, l’entretien des actifs, les complémentarités avec les entreprises locales et la contribution à la productivité. Un investissement ne devient moteur de croissance durable que lorsqu’il accroît les capacités de production compétitives et génère, à terme, des revenus suffisants pour couvrir ses coûts économiques et financiers.
L’adaptation aux nouvelles réalités technologiques suppose de diffuser les outils numériques, l’automatisation et l’intelligence artificielle dans l’agriculture, l’industrie, la logistique et les services. Elle exige simultanément des compétences, des données fiables, une énergie disponible, une connectivité performante et des règles favorisant l’innovation. La transformation des secteurs traditionnels et la montée en gamme des services doivent être poursuivies ensemble, sans réduire la diversification à la création de nouvelles branches.
Le redressement budgétaire doit partir d’un diagnostic séparant les recettes ordinaires et celles liées aux hydrocarbures, les dépenses courantes et les dépenses en capital, ainsi que les engagements explicites et les risques conditionnels. La soutenabilité ne se résume pas au déficit annuel : elle dépend également des besoins bruts de financement, de leur échéancier, du coût de la dette, des risques portés par les entreprises publiques et de la capacité du système financier à absorber les titres publics sans évincer le crédit productif. La consolidation doit être graduelle et qualitative.
Elle doit protéger les dépenses d’investissement à rendement démontré et les dispositifs sociaux effectivement ciblés, tout en réexaminant les dépenses peu efficaces. La mobilisation de l’assiette fiscale ordinaire, la qualité de l’administration de l’impôt et la transparence des engagements publics doivent contribuer à réduire la dépendance budgétaire à la rente.
La diversification doit être jugée à l’aune de sa capacité à créer des recettes d’exportation récurrentes, et non du seul recul statistique de la part des hydrocarbures dans la production. L’enjeu est de développer des biens et services échangeables, capables de satisfaire des normes internationales de qualité, de prix, de délais et de traçabilité. Les entreprises exportatrices ont besoin d’intrants accessibles, de procédures douanières prévisibles, de solutions logistiques, de financement du commerce et de moyens de paiement transfrontaliers fiables.
La politique commerciale, la politique industrielle et la politique de change doivent donc être cohérentes. La protection du marché intérieur ne peut constituer une stratégie permanente si elle renchérit les intrants et réduit la compétitivité des exportateurs. Le double marché des changes complique la formation des prix relatifs, les arbitrages des entreprises et la formalisation des transactions ; sa réduction durable suppose un ensemble crédible de mesures macroéconomiques, financières et institutionnelles, et non une décision isolée sur le taux de change.
La profondeur financière doit être appréciée à travers la mobilisation de l’épargne, la concurrence, l’accès au financement des PME, la qualité de l’allocation du crédit, les marchés de capitaux et les mécanismes de partage des risques. Une transmission plus effective des taux d’intérêt exige des instruments monétaires opérationnels, des bilans bancaires solides et une moindre dépendance du financement productif aux décisions administratives. La coordination entre Trésor, Banque d’Algérie et banques doit préserver la stabilité monétaire tout en rendant explicites les coûts et les arbitrages du financement public.
La montée des paiements numériques, des plateformes de règlement et des monnaies numériques appelle une réponse structurée. Il convient de distinguer la numérisation des paiements domestiques, les infrastructures de paiement transfrontalier, les actifs numériques privés et l’éventuelle monnaie numérique de banque centrale : leurs statuts juridiques, leurs risques et leurs implications monétaires ne sont pas identiques. Les priorités immédiates portent sur l’interopérabilité, la cybersécurité, la protection des données, la lutte contre la fraude, l’identification des utilisateurs et la capacité des entreprises à recevoir et régler des transactions internationales dans un cadre transparent.
La réforme institutionnelle doit créer un mécanisme de décision fondé sur des objectifs mesurables et des responsabilités identifiées. La cohérence entre politiques budgétaire, monétaire, de change, commerciale, industrielle et de formation ne peut être obtenue par juxtaposition de programmes sectoriels. Elle suppose un cadrage macroéconomique partagé, des données rapprochées entre institutions et des revues régulières des résultats.
L’inclusion sociale constitue une condition de faisabilité, non une simple compensation a posteriori.
Les changements de prix relatifs, les restructurations d’entreprises et l’évolution des métiers peuvent redistribuer les coûts de transition. Une protection ciblée des ménages vulnérables, la reconversion professionnelle, l’accès des jeunes et des femmes à l’emploi productif et le dialogue avec les acteurs économiques doivent accompagner les réformes.
36.2. Deuxième défi : restaurer la viabilité des finances publiques à moyen terme
Une mesure prioritaire doit satisfaire quatre tests : son effet attendu sur la productivité ou les équilibres macroéconomiques ; sa faisabilité administrative ; son coût budgétaire et en devises ; et son horizon de résultats. Les mesures qui corrigent une contrainte transversale (qualité des données, paiements, accès aux intrants, logistique, concurrence, formation) peuvent avoir un rendement collectif supérieur à des subventions dispersées. La sélection doit également identifier les perdants potentiels, les mesures d’accompagnement et les conditions d’arrêt d’un dispositif inefficace.
La réduction progressive des déséquilibres budgétaires constitue une condition importante de la stabilité macroéconomique et de la préservation des marges d’action de l’État.
Elle doit reposer sur une amélioration de la mobilisation des recettes fiscales ordinaires, une plus grande efficacité des dépenses et une programmation crédible des besoins de financement.
La rationalisation des dépenses ne doit pas être assimilée à une réduction uniforme des crédits. Elle exige de distinguer les dépenses essentielles, les engagements récurrents, les dispositifs insuffisamment ciblés et les investissements dont les rendements économiques sont faibles.
L’élargissement de l’assiette fiscale, l’amélioration de l’administration fiscale et la réduction des inefficacités peuvent contribuer à renforcer les ressources autonomes.
La viabilité budgétaire doit être appréciée sur plusieurs années, en intégrant les risques liés aux hydrocarbures, les charges futures et les conséquences des décisions de financement sur les autres équilibres.
Pour traduire ces cinq défis fondamentaux en actions concrètes, chaque orientation devrait être déclinée dans une fiche de mise en œuvre indiquant l’institution responsable, le financement, les étapes, les risques et deux ou trois indicateurs vérifiables. Pour la productivité : rendement des projets, délais de mise en service et valeur ajoutée par travailleur ; pour les finances publiques : recettes ordinaires, solde primaire, besoins bruts de financement et engagements conditionnels ; pour la diversification : exportations hors hydrocarbures de biens et de services, nombre d’exportateurs réguliers et contenu importé des productions.
Pour la finance et le numérique : accès des entreprises au crédit, profondeur des instruments de financement, usage effectif des paiements électroniques, interopérabilité et sécurité des règlements ; pour les institutions et l’inclusion : délais administratifs, publication des résultats, insertion professionnelle et qualité du ciblage social. Les indicateurs doivent être accompagnés de définitions stables et de données de départ documentées, afin d’éviter que les objectifs ne deviennent de simples annonces.
36.3. Troisième défi : diversifier les activités échangeables et les recettes extérieures
La diversification économique doit être distinguée de la simple augmentation de la production hors hydrocarbures. Une transformation durable suppose le développement d’activités capables de répondre à la demande intérieure dans des conditions compétitives et de générer progressivement des exportations de biens et services.
Cette évolution exige des gains de productivité, une amélioration de la qualité, des approvisionnements fiables et un accès efficace aux marchés.
La politique de change, la politique commerciale, les investissements directs étrangers et les dispositifs de soutien industriel doivent contribuer à cet objectif sans créer de protections permanentes déconnectées des performances. Les économies nettes de devises doivent être appréciées en tenant compte du contenu importé de la production nationale.
L’enjeu est de réduire progressivement la concentration des recettes extérieures et de développer des capacités productives dont la viabilité ne dépende pas exclusivement de la demande financée par les ressources publiques.
Une distinction supplémentaire s’impose entre résultats de procédure, résultats économiques intermédiaires et impacts finaux. L’adoption d’un texte ou la mise en service d’une plateforme ne prouve pas à elle seule l’amélioration de la compétitivité ; celle-ci doit être observée dans les coûts, les délais, les volumes exportés et les revenus créés. Les évaluations périodiques doivent permettre de réorienter les moyens vers les interventions qui produisent des effets mesurables, sans attendre la fin de la période 2027–2030.
36.4. Quatrième défi : moderniser le système financier et renforcer l’efficacité de la politique monétaire
Le système financier doit améliorer sa capacité à mobiliser l’épargne, à évaluer les risques et à orienter les ressources vers les investissements économiquement viables.
La modernisation bancaire, la digitalisation des services, l’amélioration de l’information financière et le développement d’instruments de financement de long terme peuvent contribuer à cet objectif.
La politique monétaire doit disposer de conditions opérationnelles lui permettant de poursuivre ses objectifs de stabilité tout en favorisant un fonctionnement efficace des marchés financiers.
La coordination avec la politique budgétaire doit être renforcée sans compromettre les responsabilités institutionnelles de la Banque d’Algérie.
La réduction des risques de dominance budgétaire dépendra notamment de la crédibilité du financement public et de la cohérence des trajectoires monétaires et budgétaires.
L’amélioration progressive du fonctionnement du marché des changes constitue également une dimension complémentaire, qui devra être compatible avec les ressources extérieures et les conditions de stabilité.
Le séquencement doit tenir compte des interactions entre ajustement budgétaire, liquidité, crédit, prix intérieurs, taux de change et réserves extérieures. Une contraction simultanée des dépenses productives et du crédit peut affaiblir l’offre, tandis qu’un financement monétaire non maîtrisé peut accroître les tensions nominales et la demande de devises. Les mesures doivent donc être calibrées à partir de scénarios cohérents et accompagnées de filets de protection ciblés. La stabilité sociale dépend aussi de la continuité des approvisionnements et de la lisibilité des décisions.
36.5. Cinquième défi : renforcer les institutions, la coordination et l’inclusion sociale
Ces trois séquences ne sont pas strictement successives : certaines réformes de l’offre doivent commencer immédiatement, même si leurs effets prennent plusieurs années. Le calendrier doit comporter des points de décision permettant d’accélérer, de différer ou de corriger une mesure selon l’évolution des équilibres macroéconomiques.
Un dispositif de pilotage interministériel devrait disposer d’un tableau de bord trimestriel limité à des indicateurs décisifs : efficacité des investissements, recettes fiscales ordinaires, dépenses courantes et en capital, déficit et financement, crédit productif, inflation, écart entre marchés des changes, exportations hors hydrocarbures et réserves. Chaque revue devrait distinguer les écarts liés à des chocs externes de ceux qui proviennent de l’exécution des politiques.
Le dispositif doit aussi prévoir des clauses de réexamen : si les réserves se contractent plus vite que prévu, si le financement public évince le crédit productif ou si les réformes fragilisent l’accès aux biens essentiels, le dosage des instruments doit être ajusté. La crédibilité repose sur la capacité à publier les résultats et à corriger les trajectoires, non sur l’affichage d’un calendrier intangible.
La priorité n’est donc pas seulement de rééquilibrer les comptes à court terme, mais de reconstruire les mécanismes de création de richesse et de financement de l’économie. Dans un environnement international marqué par la recomposition des échanges, l’intelligence artificielle, les nouvelles normes et la mutation des paiements, l’Algérie doit simultanément moderniser son appareil productif, diversifier ses exportations et renforcer son architecture monétaire et financière. Cette transformation doit être conduite selon un calendrier réaliste, appuyé sur des résultats vérifiables et compatible avec la stabilité économique et sociale.
Chapitre 37. Des défis aux résultats : quelles mesures prioritaires retenir ?
37.1. Définir les mesures selon leur contribution aux objectifs
Les mesures économiques doivent être sélectionnées à partir de leur contribution attendue à la productivité, à la stabilité macroéconomique, à la diversification et à l’emploi.
Leur évaluation doit tenir compte des coûts budgétaires, des besoins en devises, des délais de réalisation et des capacités institutionnelles.
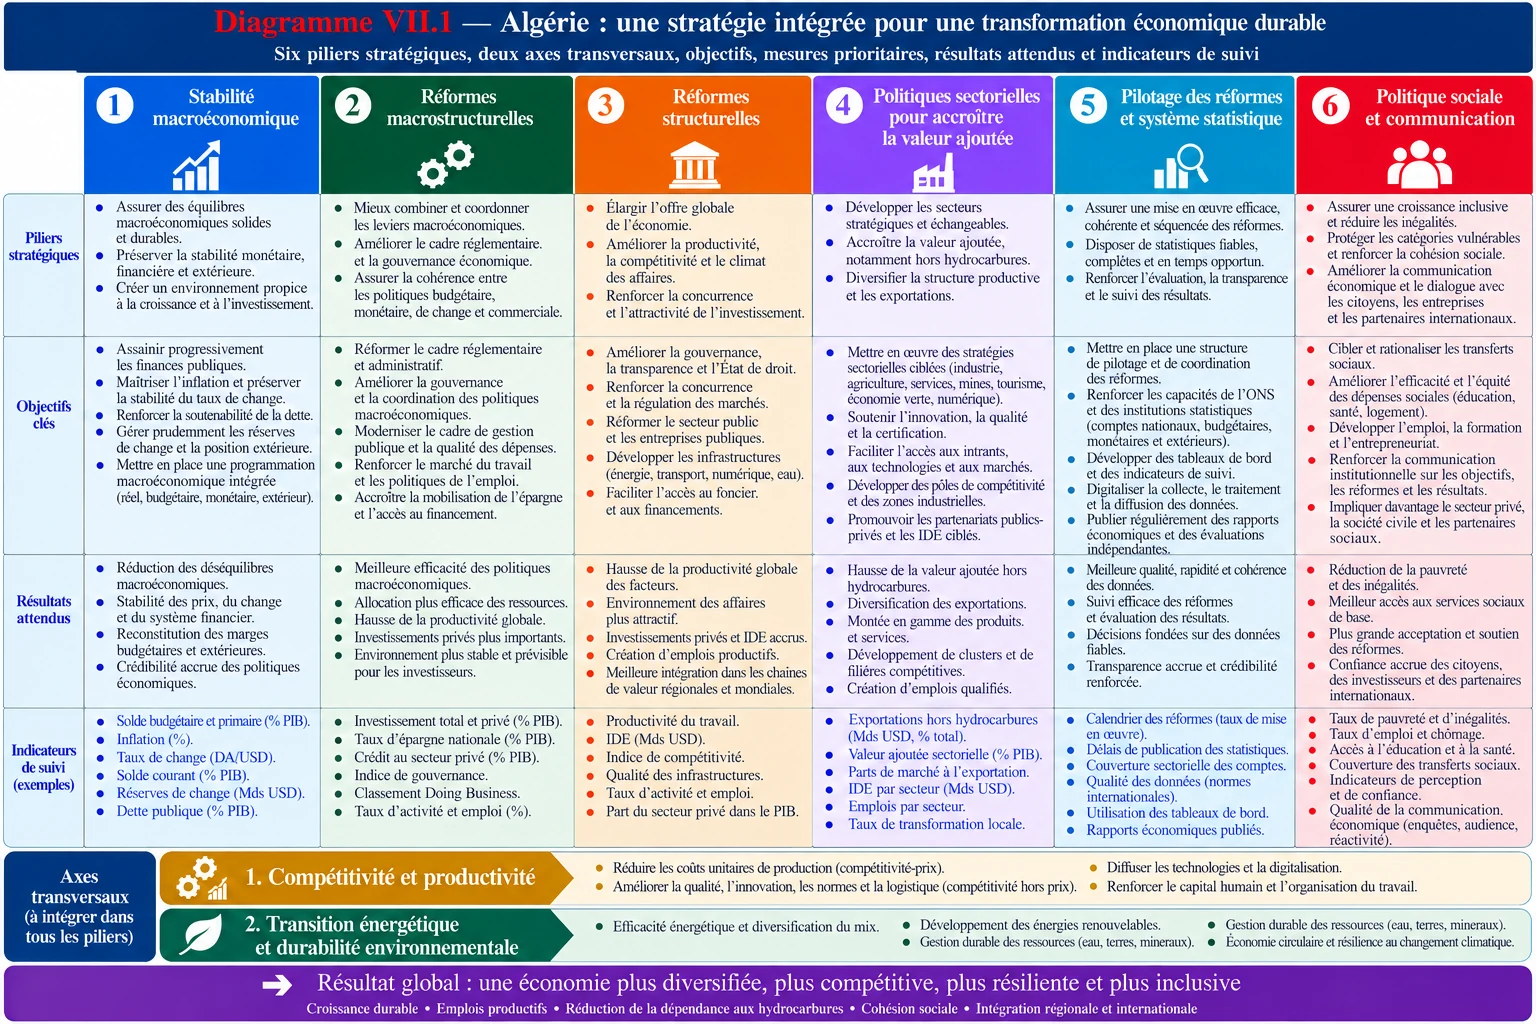
Une mesure peut produire des effets favorables à long terme tout en exigeant des ressources importantes à court terme. Cette distinction doit être explicitée dans la programmation.
La priorité doit donc être accordée aux interventions dont les effets économiques sont identifiables, mesurables et compatibles avec les contraintes de financement. Le diagramme VII.1 présente une traduction opérationnelle de ces orientations, organisée autour de six piliers stratégiques et de deux axes transversaux. Cette présentation complète les cinq défis fondamentaux identifiés au chapitre précédent en précisant les objectifs, les mesures prioritaires, les résultats attendus et les indicateurs de suivi.
37.2. Associer chaque défi à des instruments et à des indicateurs de résultats
Les cinq défis doivent être reliés à des leviers d’action précis et à des résultats observables.
L’amélioration de la productivité doit pouvoir être appréciée à travers l’efficacité des investissements et les performances des entreprises. La viabilité budgétaire doit être suivie à partir des soldes, des recettes ordinaires et des besoins de financement.
La diversification doit être mesurée par la progression des activités échangeables et des recettes extérieures autonomes. La modernisation financière doit se traduire par une meilleure intermédiation et une transmission plus efficace de la politique monétaire.
Enfin, les réformes institutionnelles et sociales doivent être évaluées à partir de leur capacité à améliorer l’exécution des politiques, la confiance et les résultats en matière d’emploi et de protection sociale.
37.3. Distinguer résultats immédiats et effets de moyen terme
Toutes les mesures ne produisent pas leurs résultats au même horizon. L’amélioration de la programmation financière ou de la transparence des données peut produire rapidement des effets sur la visibilité économique. Les gains de productivité, le développement des exportations et la modernisation des compétences exigent généralement des délais plus longs. L’évaluation doit donc distinguer les réalisations administratives, les changements de comportement et les résultats économiques finaux.
Cette distinction permet d’éviter de considérer l’adoption d’une mesure comme la preuve de son efficacité.
Chapitre 38. Comment séquencer les réformes sans compromettre la stabilité économique et sociale ?
38.1. Première exigence : préserver les équilibres pendant la transition
La transformation du modèle économique doit être compatible avec la stabilité des prix, la continuité des approvisionnements et la capacité de financement de l’économie.
Les ajustements budgétaires, monétaires et de change peuvent produire des effets différents selon leur calendrier et leur combinaison.
Une modification rapide des conditions de financement ou d’accès aux devises peut affecter les entreprises et les ménages avant que les gains de productivité ne se matérialisent.
La programmation doit donc tenir compte des délais d’adaptation et des possibilités de compensation des populations vulnérables.
La stabilité macroéconomique constitue un objectif de la transition, mais également une condition de sa réussite.
38.2. Première séquence : renforcer la cohérence macroéconomique et la visibilité financière
La première séquence doit porter sur la qualité du cadrage macroéconomique, la transparence des hypothèses et la programmation des besoins de financement.
L’articulation des comptes réel, budgétaire, monétaire et extérieur doit permettre de vérifier la cohérence des objectifs de croissance, de dépenses, de financement et de réserves.
La clarification des modalités de financement public et l’amélioration du suivi des engagements constituent des éléments importants de cette démarche.
Ces mesures peuvent être engagées sans attendre la réalisation de transformations productives de long terme.
Elles visent à améliorer la visibilité économique et à réduire les risques résultant d’engagements insuffisamment financés.
38.3. Deuxième séquence : améliorer l’efficacité des dépenses et du financement productif
La deuxième séquence doit privilégier les mesures permettant d’améliorer le rendement des ressources existantes.
L’évaluation des investissements publics, la qualité de l’exécution budgétaire et l’amélioration de l’intermédiation financière peuvent contribuer à renforcer l’efficacité de la dépense et du crédit.
L’objectif est de limiter la mobilisation de nouvelles ressources lorsque des gains peuvent être obtenus par une meilleure allocation des moyens disponibles.
Cette étape doit également préserver les investissements nécessaires au fonctionnement des infrastructures et à la création de capacités productives.
38.4. Troisième séquence : accélérer la transformation productive et la diversification
La troisième séquence concerne le développement des activités compétitives, l’innovation, les compétences et les exportations.
Ses résultats exigent généralement un horizon plus long, car les entreprises doivent investir, adapter leurs technologies et construire des relations commerciales durables.
La transformation productive ne doit toutefois pas attendre l’achèvement intégral des mesures de stabilisation. Les interventions compatibles avec les contraintes financières peuvent être engagées parallèlement.
Le séquençage doit donc être compris comme une hiérarchisation des conditions de réussite, et non comme une succession rigide de phases entièrement séparées.
38.5. Assurer la cohérence institutionnelle et le suivi des résultats
La mise en œuvre exige des responsabilités clairement définies, une coordination entre institutions et un dispositif de suivi des résultats. Les indicateurs doivent couvrir la stabilité macroéconomique, l’efficacité des investissements, le financement productif, la diversification et l’emploi.
Les écarts entre objectifs et réalisations doivent conduire à une réévaluation des instruments et, si nécessaire, du calendrier. La qualité de l’exécution constitue une condition aussi importante que la pertinence des mesures initialement retenues.
Conclusion de la Partie VII : transformer les ressources en capacités productives durables
La transformation du modèle de croissance algérien exige une action cohérente sur cinq dimensions : productivité, viabilité budgétaire, diversification extérieure, modernisation financière et qualité institutionnelle.
Ces dimensions ne peuvent être traitées indépendamment. Une amélioration de la productivité peut renforcer les bases fiscales et la compétitivité. Une programmation budgétaire crédible peut préserver les marges de financement. Une intermédiation plus efficace peut soutenir les investissements productifs, tandis qu’un environnement institutionnel prévisible peut favoriser leur réalisation.
La réussite dépendra de la cohérence des instruments, de la disponibilité des ressources et de la capacité à mettre en œuvre les mesures dans une séquence adaptée.
L’enjeu fondamental n’est pas de multiplier les réformes, mais de construire un ensemble d’interventions complémentaires permettant de convertir les ressources disponibles en croissance productive, compétitive, inclusive et financièrement soutenable.
Conclusion générale. L’Algérie à fin 2026 : sortir de la croissance par impulsion budgétaire pour construire une croissance durable et inclusive
À fin 2026, l’économie algérienne présente un bilan contrasté. La croissance de l’activité, les ressources naturelles, les infrastructures accumulées et les capacités humaines constituent des atouts réels. Mais ces acquis coexistent avec des déséquilibres budgétaires, des contraintes de financement, une dépendance persistante aux recettes d’hydrocarbures et des insuffisances de productivité. Le constat central de cette étude est donc simple : une croissance positive ne suffit pas à établir la soutenabilité d’une trajectoire économique.
L’expression « croissance à crédit », fil conducteur de notre analyse, dépasse le seul recours à l’endettement ou à la création monétaire. Elle désigne un mode de croissance dont les impulsions budgétaires et la mobilisation des ressources ne génèrent pas encore, à une échelle suffisante, les gains de productivité, les recettes fiscales ordinaires et les revenus extérieurs permettant d’en assurer le financement dans la durée. Le problème n’est pas la dépense ou l’investissement publics en eux-mêmes, mais leur rendement économique, leur composition et leur capacité à susciter une offre nationale compétitive.
Les fragilités décrites dans les différentes parties de l’étude ne sont pas indépendantes. Une dépense publique durablement supérieure aux recettes accroît les besoins de financement du Trésor ; leur couverture peut peser sur la liquidité bancaire et l’allocation du crédit. Lorsque l’investissement et la consommation stimulent davantage les importations que les capacités exportatrices, la contrainte extérieure se resserre. Une baisse des recettes énergétiques peut alors simultanément affaiblir le budget, réduire l’offre de devises et restreindre les marges de la politique économique. C’est cette transmission entre les sphères réelle, budgétaire, monétaire et extérieure qui rend les vulnérabilités potentiellement cumulatives.
L’amélioration du modèle de croissance exige, en premier lieu, un changement de critère de réussite : mesurer moins les moyens engagés que les résultats obtenus. La sélection et l’évaluation des investissements doivent privilégier la valeur ajoutée créée, la productivité, l’emploi qualifié, la substitution économiquement viable aux importations et les recettes d’exportation. L’agriculture, l’industrie, l’agroalimentaire, la construction et les services doivent progresser en qualité, en efficacité et en intégration, tandis que les services numériques, logistiques, financiers et professionnels peuvent ouvrir de nouveaux marchés.
La diversification ne saurait se réduire à la progression du PIB hors hydrocarbures. Elle doit se traduire par une diversification effective des recettes fiscales, des exportations et des sources de financement. Cette distinction est décisive : une production intérieure plus importante, mais fortement dépendante d’intrants importés ou de commandes publiques, ne réduit pas nécessairement la vulnérabilité extérieure ni la pression sur les finances publiques.
Le contexte international rend cette transformation plus urgente. La transition énergétique peut modifier les perspectives de recettes d’hydrocarbures ; la fragmentation géoéconomique et les nouvelles exigences environnementales redessinent les conditions d’accès aux marchés ; l’intelligence artificielle, la robotique et la numérisation changent les déterminants de la compétitivité. L’Algérie doit adapter son modèle productif et ses compétences à ces mutations plutôt que compter exclusivement sur la prolongation des moteurs traditionnels de la croissance.
Cette adaptation comporte une dimension monétaire et financière. Un système bancaire capable d’évaluer les risques, de mobiliser l’épargne et de financer des entreprises productives est indispensable. Les paiements électroniques, l’interopérabilité des infrastructures, les règlements transfrontaliers et les innovations monétaires peuvent réduire les coûts de transaction et faciliter l’activité formelle. Ils ne sauraient toutefois se substituer à la crédibilité du cadre monétaire, à la sécurité financière, à la disponibilité des devises ni à une politique de change cohérente avec la compétitivité extérieure.
La transition doit également être socialement soutenable. Les besoins liés à la démographie, à l’éducation, à la santé, au logement et à l’emploi imposent de renforcer les capacités de production et les ressources publiques futures. Une réforme efficace doit protéger les ménages vulnérables, accompagner l’évolution des qualifications et préserver les investissements essentiels au capital humain. La stabilité sociale n’est pas extérieure à la stratégie économique : elle conditionne sa mise en œuvre.
Pour 2027–2030, trois trajectoires doivent être distinguées sans leur attribuer une précision chiffrée que les données disponibles ne permettent pas de justifier. La prolongation des mécanismes actuels pourrait entretenir une croissance positive tout en conservant des besoins de financement élevés. Un choc défavorable sur les recettes extérieures ou sur les conditions de financement accentuerait les tensions. Une stratégie de transformation productive, accompagnée d’un rééquilibrage progressif et crédible, pourrait au contraire améliorer la résilience, mais ses effets demanderaient du temps et une exécution rigoureuse.
La condition opérationnelle de cette stratégie est une programmation macroéconomique et financière intégrée. Les projections de production, de prix, de budget, de monnaie, de crédit, de balance des paiements et de réserves doivent être construites à partir d’hypothèses explicites, compatibles entre elles et régulièrement révisées. La programmation doit identifier les besoins de financement du Trésor et de l’économie, leurs sources possibles, les arbitrages entre usages des ressources et les seuils de risque. Elle doit permettre de distinguer une ambition économique d’une trajectoire effectivement finançable.
Le séquencement importe autant que l’orientation des réformes. À court terme, il convient de renforcer la transparence du cadrage, la maîtrise des risques et l’efficacité de la dépense. Parallèlement, l’amélioration du climat productif, des compétences, de la concurrence, des infrastructures logistiques et de l’accès au financement doit commencer sans attendre. À moyen terme, les progrès devront être appréciés au regard de résultats vérifiables : productivité, recettes fiscales ordinaires, exportations diversifiées, emploi productif et réduction de la dépendance aux financements exceptionnels.
Les autorités algériennes demeurent pleinement souveraines dans la définition de leurs choix économiques. Cette étude entend apporter une contribution technique à l’identification des contraintes et des arbitrages, non se substituer à ces choix. La richesse des ressources disponibles offre des possibilités importantes, mais elle ne dispense ni de discipline macroéconomique ni de transformation structurelle.
En définitive, l’enjeu pour l’Algérie n’est pas simplement de préserver un taux de croissance positif, mais de construire un modèle capable de financer durablement son développement. Cela suppose de transformer l’investissement en productivité, la production en exportations compétitives, la croissance en recettes fiscales ordinaires et l’innovation en emplois qualifiés. Dans un monde marqué par la transition énergétique, la révolution technologique et la transformation des systèmes financiers et de paiement, la période 2027–2030 constitue une fenêtre décisive pour engager cette mutation. La véritable mesure du succès sera la capacité de l’économie à créer, par elle-même, une part croissante des ressources nécessaires à sa croissance future.
Questions fréquentes
Ces huit questions-réponses expliquent le fonctionnement de l’économie algérienne, les limites de son modèle de croissance et les conditions de sa transformation.
Le modèle demeure largement extensif : il repose davantage sur l’augmentation des investissements, des dépenses et des ressources mobilisées que sur les gains de productivité et l’innovation. L’enjeu est donc d’améliorer le rendement des ressources engagées pour obtenir une croissance plus forte et durable.
La volatilité de leurs prix complique la conduite des politiques publiques et favorise une gestion procyclique : les dépenses augmentent pendant les périodes favorables, puis deviennent difficiles à financer lorsque les recettes diminuent.
L’aisance pétrolière peut également retarder les réformes en réduisant leur urgence apparente. La diversification doit donc concerner autant la production que les recettes fiscales et les exportations.
Le financement de l’État peut devenir particulièrement attractif pour les banques lorsque les titres publics rapportent davantage que leur coût de refinancement. Certains titres portent ainsi un coupon de 5,75 %, tandis que le taux directeur de refinancement avait été fixé à 2,75 % en 2025, puis abaissé à 2,50 % en janvier 2026. Cet écart peut encourager les placements en dette publique au détriment du crédit aux entreprises. Il constitue toutefois un écart de taux brut, et non un bénéfice net garanti.
Les déficits persistants peuvent ainsi alimenter une chaîne de tensions : endettement accru, éviction du crédit productif, recours au refinancement monétaire et pressions sur les prix et le change. Pour apprécier la soutenabilité de la dette, il faut comparer son coût moyen effectif à la croissance nominale du PIB, et tenir compte du déficit hors intérêts.
Leur contribution doit se mesurer à la productivité, aux emplois qualifiés, à la valeur ajoutée nationale et à leur capacité d’exporter. L’objectif est de développer des activités capables de générer durablement des revenus et des devises.
Lever ces obstacles exige une stratégie cohérente à moyen et à long terme pour redynamiser le modèle de croissance, mobiliser l’épargne nationale et internationale et attirer l’investissement productif.
Cette stratégie doit stabiliser l’économie, renforcer la gestion macroéconomique et rendre les règles plus prévisibles afin de donner confiance aux investisseurs.
L’objectif est d’élargir les capacités de production et de développer des activités compétitives. L’insertion dans les chaînes de valeur mondiales peut faciliter cette diversification : les entreprises peuvent se spécialiser dans certains composants, services ou étapes de production, sans devoir financer seules une filière entière.
Cette voie permet une montée en gamme progressive, avec des investissements ciblés, des compétences adaptées et des partenaires internationaux.
Bibliographie
I. Sources statistiques et institutionnelles algériennes
1. Ministère des Finances, Direction générale de la prévision et des politiques (DGPP) (2026). Rapport de présentation du projet de loi de finances pour 2027 et perspectives 2028–2029. Alger.
2. Ministère des Finances, DGPP (2026). Rapport de présentation du projet de loi de finances pour 2026. Alger.
3. Ministère des Finances, DGPP (2025). Rapport de présentation du projet de loi de finances pour 2025 et perspectives 2026–2027. Alger.
4. Office national des statistiques (ONS) (2025–2026). Comptes économiques nationaux annuels et trimestriels. Alger.
5. Office national des statistiques (ONS) (2025). Les comptes nationaux trimestriels, deuxième trimestre 2025, n° 1069. Alger.
6. Office national des statistiques (ONS) (2024–2026). Indices des prix à la consommation, statistiques de l’emploi et de la population. Alger.
7. Banque d’Algérie (2025). Rapport annuel 2024 : évolution économique et monétaire en Algérie. Alger.
8. Banque d’Algérie (2025–2026). Bulletins statistiques trimestriels, notes de conjoncture et séries statistiques rétrospectives. Alger.
II. Fonds monétaire international
9. Fonds monétaire international (2026). Algeria: 2026 Article IV Consultation-Press Release; Staff Report; and Statement by the Executive Director for Algeria. IMF Country Report n° 26/252. Washington, septembre.
10. Fonds monétaire international (2026). Le Conseil d’administration du FMI achève les consultations de 2026 au titre de l’article IV avec l’Algérie. Communiqué, septembre.
11. Fonds monétaire international (2026). World Economic Outlook: Resilience Under Strain, Urgent Choices. Washington, octobre.
12. Fonds monétaire international (2026). World Economic Outlook Database.
13. Fonds monétaire international (2014). Government Finance Statistics Manual 2014. Washington.
14. Fonds monétaire international (2009). Balance of Payments and International Investment Position Manual, 6e éd. (BPM6). Washington.
III. Banque mondiale
15. Banque mondiale (2025). Algeria Economic Update: Responding to Climate Challenges and Supporting Sustainable Development. Washington, décembre.
16. Banque mondiale (2026). World Development Indicators. Washington.
17. Banque mondiale (2024). World Development Report 2024: The Middle-Income Trap. Washington.
18. Banque mondiale (2017). World Development Report 2017: Governance and the Law. Washington.
IV. Hydrocarbures et environnement énergétique
19. Agence internationale de l’énergie (2025–2026). Oil Market Report. Paris.
20. Agence internationale de l’énergie (2025). World Energy Outlook 2025. Paris.
21. Organisation des pays exportateurs de pétrole (2026). Annual Statistical Bulletin 2026. Vienne.
22. Organisation des pays exportateurs de pétrole (2026). Monthly Oil Market Report. Vienne.
V. Références analytiques et méthodologiques
23. United Nations, European Commission, International Monetary Fund, OECD et World Bank (2009). System of National Accounts 2008. New York.
24. Blanchard, Olivier (2023). Fiscal Policy under Low Interest Rates. MIT Press, Cambridge (Massachusetts).
25. Rodrik, Dani (2007). One Economics, Many Recipes: Globalization, Institutions, and Economic Growth. Princeton University Press.
26. Hausmann, Ricardo, Rodrik, Dani et Velasco, Andrés (2005). Growth Diagnostics. John F. Kennedy School of Government, Harvard University.
27. Acemoglu, Daron et Robinson, James A. (2012). Why Nations Fail: The Origins of Power, Prosperity, and Poverty. Crown Publishers, New York.
28. North, Douglass C. (1990). Institutions, Institutional Change and Economic Performance. Cambridge University Press.
29. Sachs, Jeffrey D. et Warner, Andrew M. (2001). « The Curse of Natural Resources ». European Economic Review, vol. 45, n° 4–6, p. 827–838.
30. Corden, W. Max et Neary, J. Peter (1982). « Booming Sector and De-Industrialisation in a Small Open Economy ». The Economic Journal, vol. 92, n° 368, p. 825–848.
VI. Travaux et contributions du Dr Abdelrahmi Bessaha
31. Bessaha, Abdelrahmi (2026). «Algérie : sortir de l’économie de rente. Trajectoire, impasses et stratégie d’émergence.»
32. Bessaha, Abdelrahmi (2026). « Algérie 2050 : de la rente pétrolière à l’économie émergente. Diagnostic, enjeux et feuille de route ». Économie Algérie, 21 janvier.
33. Bessaha, Abdelrahmi (2026). « Algérie 2050 : annexes techniques et solutions détaillées ». Économie Algérie, 21 janvier.
34. Bessaha, Abdelrahmi (2026). « Vision Algérie 2050 : entre nécessité des réformes et contraintes du réel ». Économie Algérie, mai.
35. Bessaha, Abdelrahmi (2026). « Réformer l’Algérie sans la brutaliser ». Économie Algérie, août.
36. Bessaha, Abdelrahmi (2026). « 2026 : le coût de l’inaction ». Économie Algérie, 21 janvier.
37. Bessaha, Abdelrahmi (2025). « PLF 2026 : premier pas vers la soutenabilité budgétaire ». Économie Algérie, 11 octobre.
38. Bessaha, Abdelrahmi (2026). « Stratégie nationale de rééquilibrage budgétaire et de renforcement de la stabilité économique 2026–2030 ». Économie Algérie, 3 février.
39. Bessaha, Abdelrahmi (2026). « Ajustement budgétaire algérien : une nécessité inévitable ». Économie Algérie, 10 février.
40. Bessaha, Abdelrahmi (2026). « Gouvernance budgétaire : le facteur décisif de l’ajustement 2026–2030 ». Économie Algérie, 18 février.
41. Bessaha, Abdelrahmi (2026). « Les coûts croissants d’un modèle économique fondé sur les dépenses publiques ». Économie Algérie, 28 juin.
42. Bessaha, Abdelrahmi (2026). « PLF 2027 : la croissance algérienne sous perfusion budgétaire ». Économie Algérie, octobre.
43. Bessaha, Abdelrahmi (2026). « PIB de l’Algérie : comprendre l’écart de 62 milliards de dollars entre le PLF 2027 et le FMI ». Économie Algérie, octobre.
44. Bessaha, Abdelrahmi (2026). « Nouveau régime de croissance : le défi algérien ». Économie Algérie, 26 mars.
45. Bessaha, Abdelrahmi (2026). « Algérie : chômage des jeunes et désalignement du modèle de croissance ». Économie Algérie, 9 avril.
46. Bessaha, Abdelrahmi (2026). « Algérie : anatomie des déséquilibres macroéconomiques et de leur transmission ». Économie Algérie, 18 avril.
47. Bessaha, Abdelrahmi (2026). « Réduire l’économie informelle pour la réussite de la Vision 2050 ». Économie Algérie, 5 mars.
48. Bessaha, Abdelrahmi (2026). « Le capital confiance, nouveau moteur de la transformation économique de l’Algérie ». Économie Algérie, 12 juillet.
49. Bessaha, Abdelrahmi (2025). « Refonder le marché des changes en Algérie : vers une plateforme centralisée moderne ». El Watan, 18 novembre.
50. Bessaha, Abdelrahmi (2026). « Réaligner le dinar : une nécessité algérienne, pas une prescription du FMI ». Économie Algérie, 31 mai.
51. Bessaha, Abdelrahmi (2026). « Le dinar fort contre l’inflation : une illusion coûteuse ? ». Première partie. Économie Algérie, 9 juin.
52. Bessaha, Abdelrahmi (2026). « Le dinar fort contre l’inflation : ce que disent vraiment les données ». Deuxième partie. Économie Algérie, 11 juin.
53. Bessaha, Abdelrahmi (2026). « Le référentiel conceptuel des politiques monétaire et de change ». Économie Algérie, 26 juillet.
54. Bessaha, Abdelrahmi (2026). « Évaluation des politiques monétaire et de change en Algérie ». Économie Algérie, 2 août.
55. Bessaha, Abdelrahmi (2026). « Les écarts de performance : pourquoi les résultats restent partiels ». Économie Algérie, 9 août.
56. Bessaha, Abdelrahmi (2026). « Renforcer durablement la Banque d’Algérie : cinq chantiers ». Économie Algérie, 16 août.
57. Bessaha, Abdelrahmi (2026). « Algérie : les politiques publiques pour réussir la transition économique ». Économie Algérie, 21 janvier.
58. Bessaha, Abdelrahmi (2026). « Algérie : le cadre de gouvernance pour piloter les réformes économiques ». Économie Algérie, 21 janvier.
59. Bessaha, Abdelrahmi (2019). Rapport sur les réformes de la politique budgétaire en Algérie.
60. Bessaha, Abdelrahmi (2026). « L’Algérie face au basculement géoéconomique mondial : de l’Occident du XXe siècle au monde multipolaire du XXIe siècle ». Économie Algérie, 21 juin.
61. Bessaha, Abdelrahmi (2026). « Recomposition des routes commerciales et logiques multimodales : quels enjeux pour le positionnement de l’Algérie ? ». Économie Algérie, 9 mai.
62. Bessaha, Abdelrahmi (2026). « Guerre régionale, rupture énergétique et choc systémique : reconfiguration de l’économie mondiale ». Économie Algérie, 30 mars.
63. Bessaha, Abdelrahmi (2026). « Rapport FMI sur l’Algérie 2026 : croissance solide, fragilités à moyen terme ». Économie Algérie, 22 septembre.
64. Bessaha, Abdelrahmi (2026). « FMI et Algérie : comment se déroule une consultation au titre de l’article IV ? ». Économie Algérie, 30 septembre.
65. Bessaha, Abdelrahmi (2026). « Great Rebalancing : le monde se rééquilibre, l’Algérie peut-elle en profiter ? ». Économie Algérie, 4 octobre.
Synthèse vidéo


Laisser un commentaire